
Mordor Intelligenceによる電子書籍市場分析
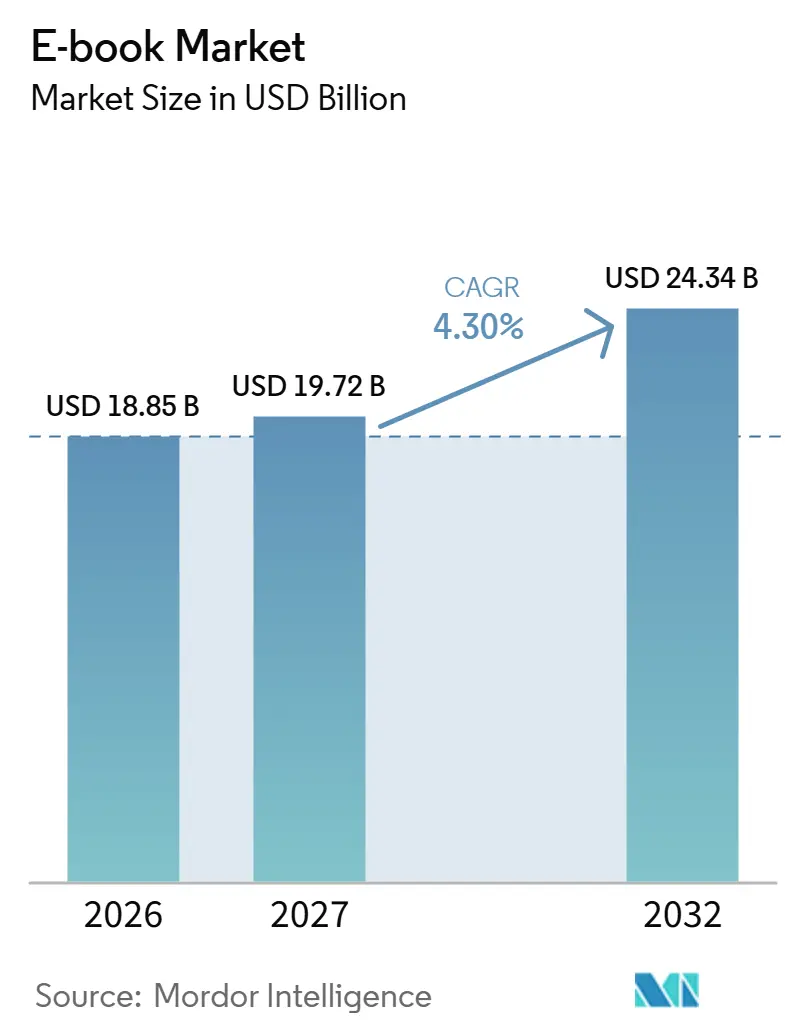
電子書籍市場規模は2026年に18.85 ビリオン 米ドルと推定され、2027年には19.72 ビリオン 米ドル、2032年には24.34 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて4.3%のCAGRで成長します。
より広範な接続性とモバイルアクセスの拡大により、デジタル読書サービスの設計がカタログの充実とともに商業的な差別化要因となっています。フランスにおけるサブスクリプション読者層と米国における混合フォーマットの教科書提供は、継続的な読書アクセスへの経路を生み出しています。小売者や仲介業者はさまざまな支払いモデルと流通経路を提供しており、カタログへの掲載は戦略的な商業上の選択となっています。印刷物への嗜好や図書館のライセンス制限がコンバージョンを制約する可能性があるため、有用なデジタル版は適切なコンテンツと実用的なアクセス条件を組み合わせる必要があります。
レポートの主要なポイント
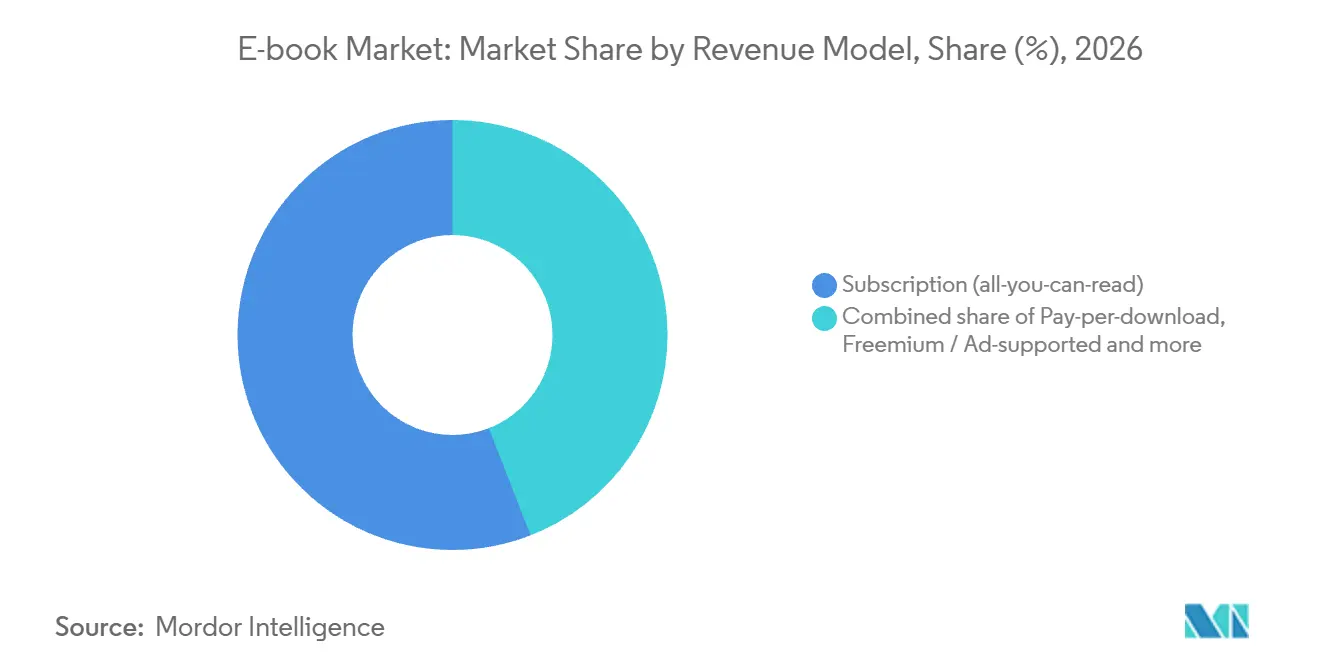
- 収益モデル別では、サブスクリプション(読み放題)が2026年の電子書籍市場シェアの55.91%を占め、法人・機関向けライセンスは2027年から2032年にかけて4.85%のCAGRで最も速く成長すると予測されています。
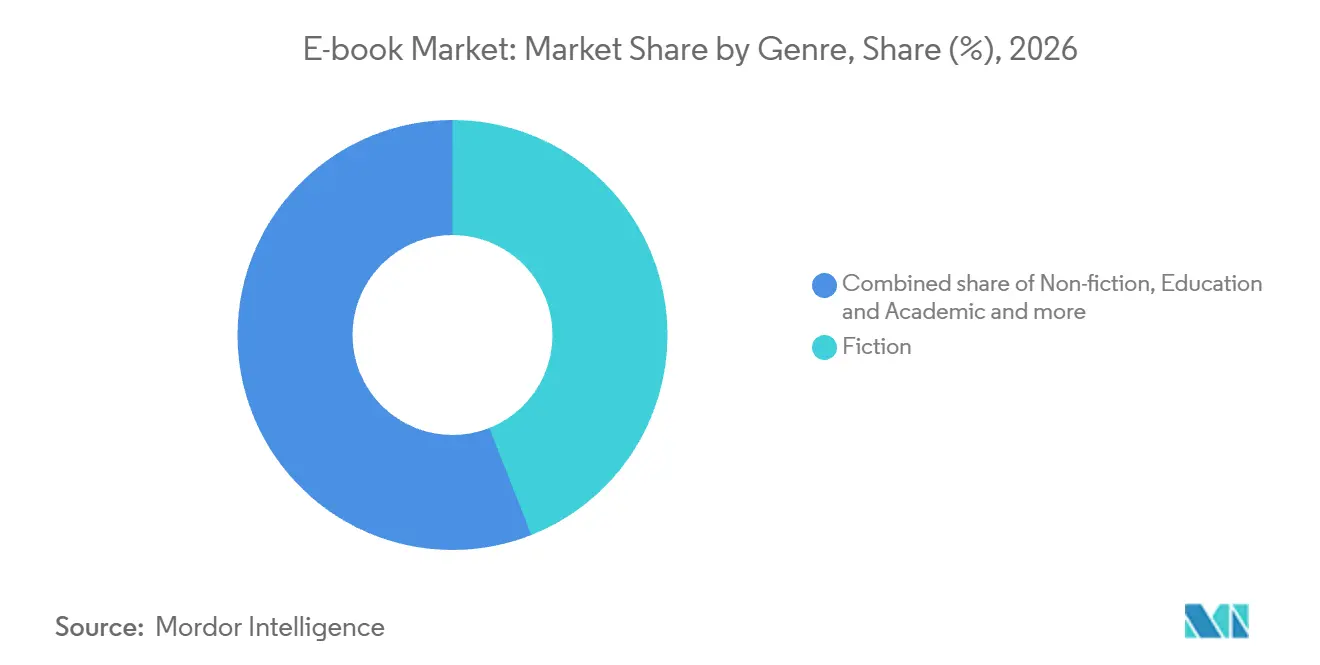
- ジャンル別では、フィクションが2026年の電子書籍市場規模の44.02%を占め、コミックとグラフィックノベルは2027年から2032年にかけて4.65%のCAGRで最も速く成長するセグメントと予測されています。
- エンドユーザー別では、個人消費者が2026年の電子書籍収益の61.8%を占めてトップとなり、法人・機関バイヤーは2027年から2032年にかけて5%のCAGRで最も速く拡大すると予測されています。
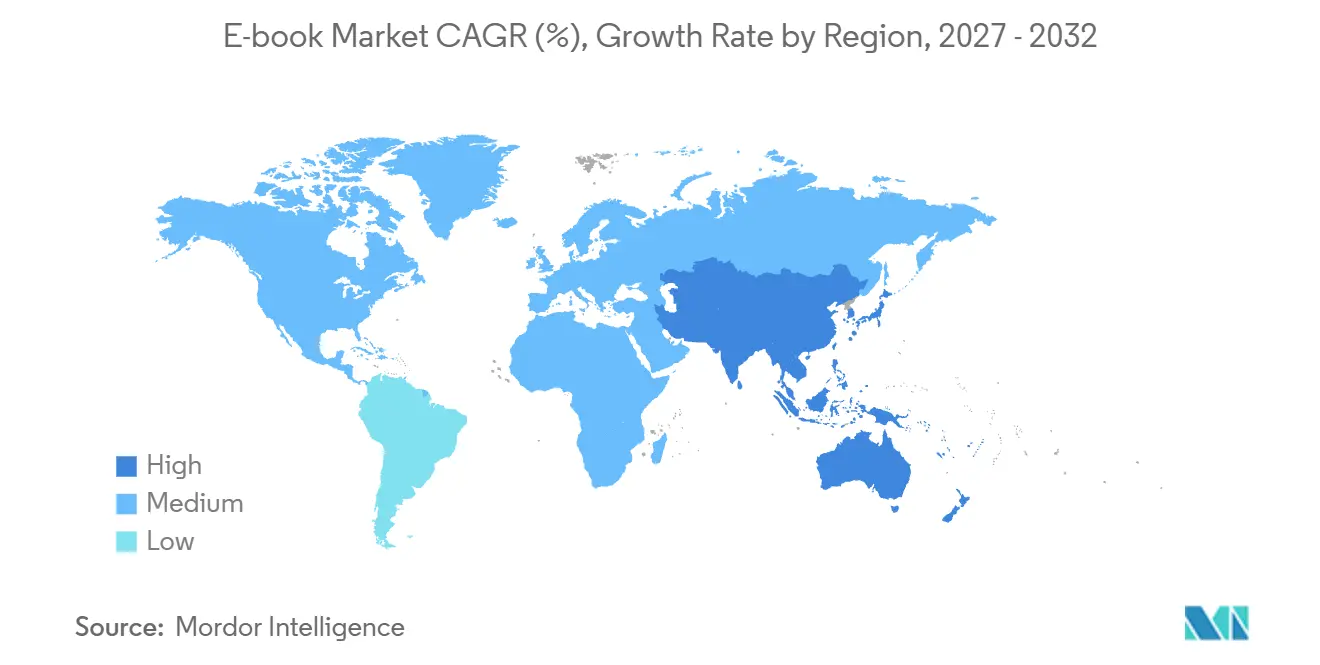
- 地域別では、北米が2026年の電子書籍収益の39.5%を占めてトップとなり、アジア太平洋地域は2027年から2032年にかけて4.55%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルデバイスの普及拡大 | +1.3% | 欧州、アジア太平洋地域、南北アメリカ | 中期(2〜4年) |
| グローバルなインターネット接続の拡大 | +1.1% | 欧州、南北アメリカ、アジア太平洋地域、アフリカ | 中期(2〜4年) |
| デジタル教育およびeラーニングの成長 | +1.7% | 米国 | 中期(2〜4年) |
| サブスクリプション型読書プラットフォームの採用拡大 | +1.5% | フランスおよびカナダ | 短期(2年以内) |
| ブロックチェーンを活用した権利管理とマイクロペイメント | +0.2% | 北米、欧州、アジア太平洋地域 | 長期(4年以上) |
| CRMデータと連携した出版社のD2Cストアフロント統合 | +0.5% | 英国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モバイルデバイスの普及拡大
モバイルアクセスの拡大により、専用の読書デバイスを出発点とすることなく、デジタル書籍の潜在的な読者層が広がっています。2025年末時点で、世界中で約48億人が自身のデバイスでモバイルインターネットを利用しています。このインストールベースにより、出版社はすでに所有している機器を通じてデジタルタイトルを検討できる読者へのルートを得ることができます。モバイルインターネットの採用者数は2025年に約1億6,000万人増加しており、2024年の約1億9,000万人と比較されます。継続的な拡大は、より広いアドレサブルオーディエンスを支えます。モバイルインターネット利用者数の増加ペースの鈍化は、新規ユーザーへのリーチと並行して、既存の接続ユーザーを有料読者に転換することの重要性を高めています。
グローバルなインターネット接続の拡大
接続性の拡大はデジタル流通リーチを広げ、アフォーダビリティの向上はアクセス維持コストを軽減する可能性あります。ITUは、2025年に世界人口の74%にあたる60億人がインターネットを利用しており、2024年の71%にあたる58億人から増加したと推定しています。[1] グローバルのデータ専用モバイルブロードバンドバスケット価格の中央値は、2024年の一人当たり国民総所得の1.5%から2025年には1.4%に低下しました。出版社にとって、この組み合わせは物理的な小売フットプリントを超えて書籍を届けるための潜在的なオーディエンスを強化します。接続オーディエンスの拡大により、有料コンテンツのアフォーダビリティは技術的なリーチとは別の問題となります。ブロードバンドのアフォーダビリティが改善した後でも、読者は書籍価格に加えて接続コストを負担するため、コンテンツ価格は同じ総支出の中で競合します。
デジタル教育およびeラーニングの成長
教育需要は、教科書の完全な置き換えに依存するではなく、印刷物のデジタル補完を通じて拡大することができます。調査対象となった米国の幼稚園から高校(K-12)の教師のうち、必須教科書を両フォーマットで提供する割合は、2021〜22年度の49%から2024〜25年度には60%に上昇しました。印刷物のみの提供は同じ学年度で32%から20%に低下しました。この変化により、出版社が既存の教科書との関係にデジタル読書を統合するための明確な機会が生まれています。印刷物のみの提供の減少は、出版社が物理的な版のみに依存できる教室の数を狭めています。したがって、教育用電子書籍のサプライヤーは、教科書を置き換えようとするよりも、すでに教室にある印刷教科書と組み合わせることでより多くの利益を得られます。
サブスクリプション型読書プラットフォームの採用拡大
有料の書籍サブスクリプションは、サービスベースのアクセスをすでに受け入れている読者との継続的な関係に出版社のカタログをもたらすことができます。フランスでは、2025年のデジタル書籍読者の44%が、書籍の読書または聴取のために少なくとも1つのプラットフォーを購読していました。Storytel Groupの統合オーディオブックおよび電子書籍ストリーミングサービスは、2025年に22万人の有料サブスクライバーを追加し、2024年の245万人と比較して年末時点で267万人に達しました。これらの読書・聴取オーディエンスは、個々の電子タイトルの販売よりも商業的な環境を広げます。サブスクライバーの成長により、読書・聴取の混合サービス内での電子書籍の継続的な選択は、カタログへの掲載だけよりも関連性の高い出版社の目標となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子書籍販売者と著者間のプライバシーおよび著作権問題 | -0.8% | 欧州各国 | 中期(2〜4年) |
| 新興市場における印刷書籍への根強い嗜好 | -0.6% | インドネシアおよびブラジル | 中期(2〜4年) |
| 電子書籍リーダーエコシステム間の相互運用性の制限 | -0.4% | 英国 | 短期(2年以内) |
| デジタル疲労によるスクリーンタイム削減の取り組み | -0.2% | アイルランド共和国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子書籍販売者と著者間のプライバシーおよび著作権問題
著作権関連の許諾は、著者のデジタル販売チャネルと図書館の貸出サービスの両方を制限する可能性があります。Amazonは、自発的に登録されたKDP Select電子書籍について、各90日間の期間中はKDPまたは公共図書館を通じてのみ配布することを要求しており、他のフォーマットについては他の場所での配布を許可しています。登録は著者がオプトアウトしない限り自動的に更新されるため、この制限は参加著者にとって継続的なチャネル上の決定となります。権利者のライセンス条項と技術的保護措置は、一部の欧州図書館の電子書籍貸出の自由を制限しました。欧州の図書館電子書籍貸出に関する調査では、回答者はタイトルがパッケージから取り下げられ、異なる条件で再提供される可能性があると示しました。これらの制限により、登録著者はデジタル販売チャネルが減少し、影響を受けた図書館は読者がコレクションにアクセスできるようになる前に追加の取得作業が必要となる可能性があります。
新興市場における印刷書籍への根強い嗜好
印刷物への嗜好は読書体験そのものに根ざしている可能性があり、デジタルの利用可能性がフォーマット選択に与える影響を制限します。GoodStatsの2025年調査では、インドネシアの回答者の79%が印刷書籍を好み、18.5%が電子書籍を好むと回答しました。インドネシア全土の1,000人の回答者を対象としたGoodStatsのオンライン調査では、本の手触りや香りを含む読書体験がフォーマット嗜好の理由の一つでした。これらの感覚的な属性は、ダウンロード可能なファイルでは再現できない形の価値を物理的な版に与えます。デジタル版がこれらの読者と競合するためには、独自の読書体験の提案が必要です。残る制約は、デジタルの利用可能性が価値ある物理的体験に対応していない場合に購入を獲得するために必要な努力です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
収益モデル別:
サブスクリプションの規模と法人・機関向け利用サブスクリプション(読み放題)は2026年の電子書籍市場規模の55.91%を占めました。Amazonは2026年9月のKDP Selectの著者総収益として6,930万 米ドルを報告しました。KDP Selectに登録された書籍は自動的にKindle Unlimitedに含まれ、サブスクライーは好きなだけ書籍を読むことができます。サブスクライバーは各書籍を新たに購入することなく登録タイトル間を移動できるため、頻繁に読む読者にとって幅広いサブスクリプションカタログに価値を見出す理由となります。登録タイトルにとって、KDP Select グローバルファンドから収益を得るにはKindle Unlimitedでの読書が必要であり、カタログへの掲載を超えて読者数が重要となります。
法人・機関向けライセンスは最も速く成長するセグメントであり、2027年から2032年にかけて4.85%のCAGRが予測されています。OverDriveのグローバルネットワークの図書館と学校は、2025年に3億7,940万件の電子書籍チェックアウトを記録し、2024年から3%増加しました。[2] この活動は、法人・機関向けサプライヤーに対し、図書館や学校のコレクションが提供する読書アクセスを拡大するための観察可能なユースケースを提供します。したがって、ライセンスの提案は、提供されるコンテンツとともに、それが可能にする読書サービスに対して評価することができます。図書館はタイトルを貸し出し用にライセンスするため、法人・機関向けサプライヤーが答えるべき指標はタイトル数ではなく流通量となります。


注記: 各セグメントのシェアはレポート購入後に入手可能です
ジャンル別:
フィクションの嗜好とデジタルコミックの供給フィクションは2026年の電子書籍市場シェアの44.02%を占めました。調査対象となった718人のカナダ人電子書籍読者のうち、2025年には70%が成人向けフィクションを読んでおり、回答者は複数カテゴリーを読むことができました。Amazonは、2025年1月1日から12月1日にかけてブラジルでKindleの読書ジャンルをロマンスが牽引し、次いで文学・フィクション、ヤングアダルトが続いたと報告しました。幅広いフィクションカテゴリーには、電子版を読む一般的な意欲よりも具体的な嗜好が含まれているため、ジャンルの深さが重要です。専用のロマンスラインは、幅広くラベル付けされたフィクションコレクションよりも、ブラジルのKindle読者に対してより具体的な編集上の提案を出版社に与えるでしょう。
コミックとグラフィックノベルは最も速く成長するセグメントであり、2027年から2032年にかけて4.65%のCAGRが予測されています。2025年12月31日時点で、WEBTOON Entertainmentはプラットフォーム上に約40万人のウェブコミッククリエイターと50万件以上のウェブコミックストーリーを有していました。同社はウェブコミックがプラットフォーム収益の大部分を生み出したと述べています。この収益の重みは、出版社がシリアル形式のデジタルコミックを拡大する商業的な理由を与え、ビジュアルストーリーテリングと確立されたプラットフォームの収益モデルを結びつけます。この広範なカタログに対して、専門出版社は読者の注目を集めるために認識可能な編集上の選択が必要です。

注記: 各セグメントのシェアはレポート購入後に入手可能です
エンドユーザー別:
消費者の参加と地域図書館の収容能力個人消費者は2026年の電子書籍収益の61.8%を占め、最大のセグメントとなりました。調査対象となった327人のカナダ人電子書籍購入者のうち、2025年には96%が自分自身のために書籍を購入したと回答しており、調査対象となったカナダ人書籍購入者全体の84%と比較されます。このギャップにより、個人使用のための購入は書籍購入全体よりもデジタルチャネルのより定義的な特徴となり、取引は意図された読者と密接に結びついています。これは、個人の読書選択を中心に整理された消費者版とディスカバリーオファーを支持し、この調査対象購入者層の商業的提案においてギフト向けプロモーションがより小さな役割を果たします。
法人・機関バイヤーは最も速く成長するセグメントであり、2027年から2032年にかけて5%のCAGRが予測されています。スペインのeBiblioサービスは2025年末に647,345件の電子書籍ライセンスを提供しており、2024年より17.94%増加しました。ライセンスの利用可能性は参加する自治州と都市によって異なり、財政的な利用可能性とユーザー需要に応じてコレクションを補完することができます。共有サービスと地域ごとに形成された提供の組み合わせにより、サプライヤーは同じ国家システム内で異なるコレクションの優先事項に対応する余地が生まれます。参加当局は自身のリソースと需要に応じて提供を補完できるため、国家リストを均一な地域注文として扱うことはできません。
地域分析
北米電子書籍市場
北米は2026年の電子書籍市場規模の39.5%を占めました。米国では、出版社が報告した電子書籍収益が2025年に22億 米ドルに達し、2024年から3.2%増加しました。カナダの出版社であるトロント大学出版局(UTP)とParadigm Publishing Servicesは、2026年9月にUTPの電子書籍コレクションを購読する図書館向けのデュアルプラットフォームアクセスコラボレーションを発表しました。ParadigmはDe Gruyter Brillの部門であり、提案された取り決めによりUTP出版とDe Gruyter Brillを通じてライセンスされたUTPコレクションへのアクセスが提供されます。このような取り決めにより、プラットフォームの選択がライセンス条件の一部となり、コンテンツオーナーに含まれるタイトルを超えたサービスの差別化が可能となります。
アジア太平洋電子書籍市場
アジア太平洋地域は最も速く成長する地域であり、2027年から2032年にかけて4.55%のCAGRが予測されています。中国のオンライン文学ユーザーベースは2025年に6億4,600万人に達し、前年比1.2%増加しており、この指標は31主要企業と約30,000人の調査ユーザーに基づいています。東南アジアは2025年に中国のオンライン文学輸出の主要な目的地として北米と並び、テキスト、オーディオ、アダプテーションフォーマットをカバーしました。インドネシアの国立図書館デジタルライブラリサービスiPusnasは2025年に770,106人の新規ユーザーを記録し、法人・機関向けアクセスが商業的なオンライン文学と並行して出版社の読書コレクションのオーディエンスを拡大できることを示しています。
南米では、ブラジルの出版社の電子書籍サブスクリプション収益が2025年に2024年比63%増加し、継続的なアクセスの商業的役割を示しました。コロンビアの技術・科学および教育デジタル書籍は主にPDFまたはEPUBの電子書籍とマルチユーザーライセンスを使用しており、法人・機関向けアクセスに独自の地域的役割を与えています。欧州では、2025年のフランスの出版社の文学販売におけるデジタル販売の割合が2024年より低下しました。オランダでは、Bol.com Kobo PlusとKobo Booksが2026年に最も利用された電子書籍プラットフォームとなり、その読者層は出版社の流通選択に関連しています。中東・アフリカでは、Amazonとアブダビ・アラビア語センターが2026年に33,000冊以上のアラビア語Kindle電子書籍を含むグローバルに利用可能なストアフロントを立ち上げ、国境を越えた言語主導のルートを提供しました。
地域版
規制の枠組みと見通し
この比較は、消費者および公共図書館向けに新たに供給される電子書籍のプロバイダーの観点から、選択された法域を評価します。タイトルのアクセシビリティ、公共図書館のウェブアクセス、デジタルコンテンツ管理は、提供の異なる部分に義務を課します。公共読書計画はデジタルアクセスへの政策的経路を追加し、関連するコンプライアンスとチャネルの問題は提供されるサービスによって異なります。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要当局 | 司法省 | 製品およびサービスのアクセシビリティに関する共同州市場監視局(MLBF) | 国家新聞出版総署 | 文化・教育省、PNLL共同コーディネーター |
| 主要な手段または方向性 | ADA第II編ウェブ規則、WCAG 2.1レベルAA | アクセシビリティ強化法(BFSG)および施行令(BFSGV)、2025年6月28日以降の新規電子書籍に適用 | 国家読書促進規制、2026年2月1日施行 | 承認された国家書籍・読書計画(PNLL)2026〜2036年、無料公共デジタル図書館目標を含む |
| 商業的影響 | 公共図書館カタログおよび公共機関に代わって提供されるベンダーコンテンツのアクセシビリティ | アクセシビリティは一般的に対象供給の条件であり、法定の例外および移行措置に従う | 強制的なコンテンツ管理、アクセシブルなフォーマットが奨励される | 承認された目標の下での潜在的な無料公共デジタル読書チャネル |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
司法省の2026年4月の暫定最終規則は、米国WCAG 2.1レベルAAの期限を延長しましたが、要件を削除せず、特別区を除く少なくとも50,000人にサービスを提供する公共機関については2027年4月26日に、より小規模な機関および特別区については2028年4月26日に義務化されます。ドイツの対象となる新規供給は確立されたアクセシビリティ条件に直面しており、2026年7月16日に発効した改正により電子書籍の規定は変更されませんでした。中国のコンテンツ管理義務は運用上の要件を生み出し、2026年9月の実施優先事項は既存の枠組みの継続性を支持します。ブラジルの承認された2026〜2036年の無料公共デジタル図書館目標は、ガバナンス機関の合意後に関連大臣による実施が行われ、公共デジタルアクセスへの焦点を維持します。
バリューチェーンの段階
このチェーンは、コンテンツの出版、ファイルの準備、小売および法人・機関チャネルを通じた流通を比較し、各段階で異なる収益メカニズムを持ちます。Amazon KDPは著者に35%と70%の電子書籍ロイヤルティオプションを提供しています。70%オプションはVATを除いた定価からロイヤルティを計算し、配送コトを差し引き、対象地域の対象書籍にのみ適用されます。パブリックドメインの作品はその高いオプションの対象外であり、コンテンツのステータスと販売地域が支払い計算の一部となります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツの出版と権利の供給 | Amazon Publishingなどの商業出版社 | デジタル書籍販売からの出版社収益 | デジタル版に必要な権利のクリアリング | リリース前に出版権を解決する |
| ファイルの準備と集約 | Draft2Digitalなどの著者サービスアグリゲーター | Smashwords.com以外の販売チャネル収益に対するコミッション | 書籍ファイル間の変換精度 | チャネル配信前に変換済みファイルを確認する |
| 小売および法人・機関向け流通 | Google Play Booksなどのデジタル小売業者、OverDriveなどの法人・機関向け流通業者 | 小売収益の分配、法人・機関向けコンテンツ販売 | チャネルがサポートしていない小売販売地域 | 小売チャネルを意図した販売地域に合わせる |
| 情報源: Mordor Intelligence | ||||
2026年4月14に発効した条件の下、Draft2Digitalは、Smashwords.com以外で販売、リース、レンタル、またはその他の方法で配布された電子書籍またはオーディオブックの販売チャネル支払いから15%のコミッションを差し引きます。参加者は必要な出版および配布権を所有または保有し、選択したチャネルに対して非独占的な全世界ライセンスを付与する必要があります。Draft2Digitalは作品の著作権または所有権を主張せず、チャネルの実行をコンテンツの所有権から分離可能な有料サービスとしています。著者にとって、ロイヤルティの割合と仲介手数料は、それぞれの支払い基準で比較する必要があります。なぜなら、それらは収益チェーンの異なる部分を説明しているからです。
競合環境
市場集中度
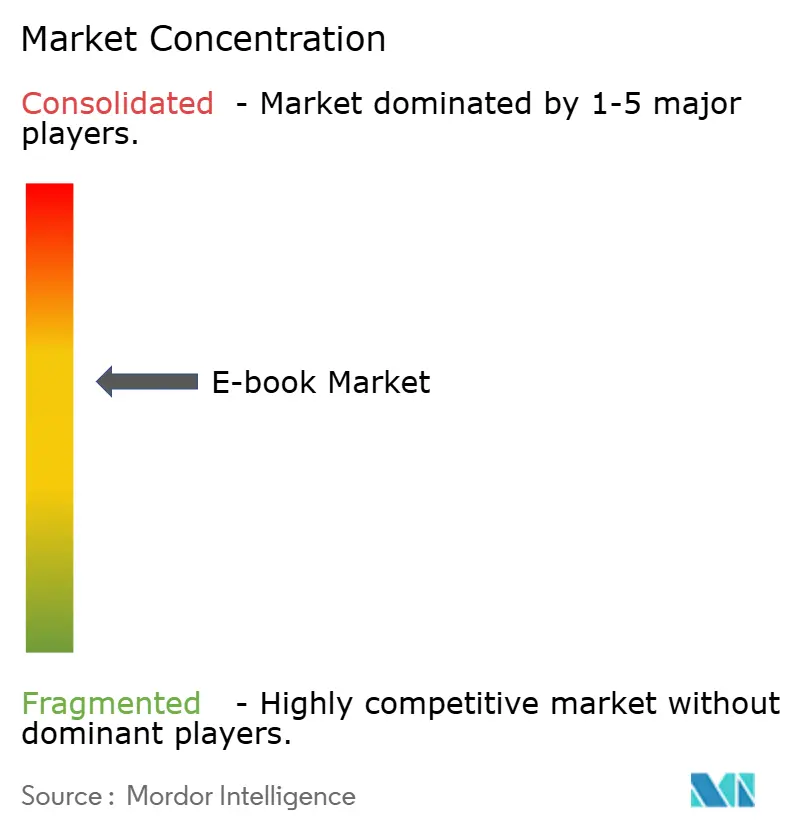
Amazon.com, Inc.とRakuten Kobo Inc.は消費者向け読書エコシステムを運営し、読書サービスとストアへのアクセスを結びつけるプラットフォーム主導の小売構造の構築を支援しています。Apple Inc.はApple Booksを運営し、Barnes & Noble Booksellers, Inc.はNOOKの読書をアプリ、デバイス、BN.comを通じて接続しています。Draft2Digital, LLCはサードパーティの売チャネルを通じた専門的な自己出版および流通ルートを提供しています。2025年の振り返りにおいて、Draft2DigitalはSmashwordsの著者および出版社アカウントの移行が軽微なクリーンアップを除いて完了したと報告しました。商業的な分断は、読者のストアフロントを運営することと、仲介業者が運営しない販売チャネルへ著者がリーチするのを支援することの間にあります。
2026年8月、Rakuten Koboは米国全土の500以上のBest Buy店舗で電子書籍リーダーを販売開始し、デバイスはKobo StoreとKobo Plusに接続されます。Apple BooksはインドのMacユーザーが電子書籍を定価で個別に購入できるようにしており、Kobo Plusの読み放題サブスクリプションとは対照的です。これらの選択肢は、継続的なサービスアクセスまたは読者による個別有料タイトルの選択のいずれかを通じて、カタログの提示方法について出版社に明確な決定を与えます。Koboの小売拡大は物理的なデバイスとの出会いをデジタル読書サービスへの入口とし、Appleのタイトルごとの提供は書籍選択の時点で競合します。
権利の許諾は、追加の販売チャネがタイトルを管理する条件に適合する必要があるため、チャネル拡大のさらなる境界を設定します。2025年、AmazonはDraft2Digitalによると、KDP Select電子書籍を図書館に配布することを許可し始めました。この許可により、登録著者に特定の法人・機関向けチャネルオプションが生まれ、ストアフロントアクセスと並んで許可された配布の範囲が関連性を持つようになりました。仲介業者にとって、許可されたルートと自動的な図書館配置を区別することは、消費者販売と法人・機関向けリーチを比較検討する著者への信頼できる商業的提案の一部です。Draft2Digitalのような挑戦者は、自動配置や広範な配布権を約束することなく、登録著者が許可された図書館ルートを利用できるよう支援することで差別化を図ることができます。
電子書籍業界のリーダー
-
Amazon.com, Inc.
-
Rakuten Kobo Inc.
-
Apple Inc.
-
Barnes & Noble Booksellers, Inc.
-
Draft2Digital, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
電子書籍市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Rakuten Kobo Inc.
- Apple Inc.
- Barnes & Noble Booksellers, Inc.
- Draft2Digital, LLC
- Blurb, Inc.
- DIY Media Group, Inc.
- Lulu Press, Inc.
- Macmillan Publishers Ltd
- Scribd, Inc.
- Google LLC
- Hachette Livre SA
- HarperCollins Publishers LLC
- Penguin Random House LLC
- OverDrive, Inc.
- Storytel AB
- Wattpad Corp.
- Inkitt GmbH
- John Wiley & Sons, Inc.
- Pearson plc
- Cengage Learning, Inc.
市場参加者にとっての主要な機会
この比較は、アクセシブルな消費者版、学術的な読書コレクショ、公共図書館のライセンスに焦点を当てています。欧州アクセシビリティ法は2025年6月28日にEUで適用が開始され、対象となる電子書籍が障害を持つ人々にアクセシブルであることを要求しています。これにより、同じ法的要件に対応する場合でも、消費者向けリリースと学術コレクションで別々の出版上の決定が生まれます。商業的な課題は、アクセシビリティを使いやすい読書提案の一部とすることであり、図書館のライセンスは別の財政的制約に対応します。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 恩恵を受ける可能性が高い企業 |
|---|---|---|---|---|---|
| アクセシブルな消費者向け電子書籍版 | アクセシビリティはEUの対象供給の運用条件である | 消費者向け書店および個人読者 | 対象となる新規リリースにアクセシビリティを組み込む | 提供された版全体での使いやすさの検証 | 対象となるアクセシブルな書籍を供給する出版社 |
| アクセシブルな学術読書コレクション | 対象となる学術電子書籍は同じアクセシビリティ要件に直面してる | 学術図書館および学術読者 | 検証済みの説明とアクセシビリティメタデータを持つ対象コレクションを提供する | コレクション全体のタイトルレベルのアクセシビリティ作業 | Elsevierなどの出版社 |
| 予算に合わせた公共図書館ライセンス | 持続可能なデジタルアクセスに対するバイヤーの圧力 | 北米の公共図書館 | 図書館のリソースと読書需要に合わせてアクセス条件を交渉する | 図書館の予算の逼迫と実行可能なライセンス条件に関する合意 | OverDriveなどの法人・機関向けプラットフォームとその出版社パートナー |
| 情報源: Mordor Intelligence | |||||
2026年5月26日、北米の公共図書館グループは、利用増加が図書館の予算を圧迫する中、出版社とプラットフォームプロバイダーに電子書籍ライセンスの変更を求めました。[3] これにより、ライセンスの機会には、サプライヤーの提案がアクセス条件を通じ対処できる明確なバイヤーの問題が生まれます。実行可能な提案は、読書アクセスを維持するコストを図書館のリソース内で実現可能にする必要があります。
最近の産業開発事情 電子書籍市場
- 2026年9月:トロント大学出版局とParadigm Publishing Servicesは、UTPの電子書籍コレクションを購読する図書館がUTP出版とDe Gruyter Brillを通じてライセンスされたコンテンツにアクセスできるコラボレーションを発表しました。
- 2026年8月:Bookwireは、Centraal Boekhusのデジタルカタログ(電子書籍80,000冊、オーディオブック25,000冊)をBookwire OSにオンボードし、オランダの流通業者のネットワークのフルフィルメントを引き継ぎました。
- 2026年6月:Ingram Publisher Servicesは、印刷書籍と電子書籍を販売する流通クライアント向けの直接消費者向けストアフロントIndiePubsをアップグレードし、出版社サイトでのチェックアウトとオプトイン時の購買者データへのアクセスを追加しました。
電子書籍市場 レポートの範囲と調査方法論
市場の定義と対象範囲
電子書籍市場は、世界中で読書のために販売またはライセンスされたデジタル書籍の年間収益を測定します。消費者および法人・機関向けの購入、アクセスサブスクリプション、すべてのジャンルにわたる無料または広告支援型のデジタル書籍読書に帰属する広告収益をカバーします。
対象外:印刷書籍、印刷サービスおよび物理的な流通、オーディオブック、電子書籍リーダーおよびその他の読書デバイスは除外されます。
セグメンテーションの概要
- 収益モデル別
- サブスクリプション(読み放題)
- ダウンロード課金
- フリーミアム/広告支援型
- 法人・機関向けライセンス
- ジャンル別
- フィクション
- ノンフィクション
- 教育・学術
- コミックとグラフィックノベル
- 専門・技術
- エンドユーザー別
- 個人消費者
- 成人
- 子供・ヤングアダルト
- 法人・機関
- 幼稚園から高校(K-12)
- 高等教育
- 企業・専門職トレーニング
- 公共図書館
- 個人消費者
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
ITUのファクト&フィギュアズ、ユーロスタットの家庭ICT調査、全米出版社協会のStatShot、OverDriveのグローバル貸出サマリーなどの公式・協会・事業者ソースは、接続性、オンライン電子書籍購入、出版社が報告した米国の電子書籍収益、法人・機関向けデジタル借用に関する個別のチェックを提供します。これらの指標は、読者の活動、出版社の収益、市場収益を区別しながら、地域および年間の需要シグナルを整合させるのに役立ちます。
企業の年次報告書およびSEC 10-K提出書類は、地理的リーチ、デジタル製品の開示、ライセンス取り決め、チャネルエコノミクスを明確にすることができ、投資家向け資料や信頼できるプレスはローンチや流通またはアクセス条件の変更を日付付きで記録することができます。アナリストはこれらの開示を公式統計や公開市場指標と比較し、カバレッジとタイミングのギャップを特定します。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューと調査
構造化インタビューは、出版社、電子書籍小売業者およびサブスクリプションプラットフォーム、デジタル流通業者、図書館および教育ライセンスバイヤー、デジタル出版またはコレクション予算を担当するアナリストからの見解を求めます。これらの議論は、取引タイプ、バンドルされたサブスクリプションの配分、地域チャネルリーチ、ライセンス条件、借用活動と有料市場収益の関係に関する二次推定をテストします。公開シリーズや企業の開示にギャップがある場合、アナリストは影響を受ける変数を記録し、隣接する指標やサンプリングされた価格と比較し、前提を調整する前に複数の回答者タイプからの証拠を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:32% | 最高経営幹部(CXO):18% | アジア太平洋:38% |
| 中堅企業:48% | 機能・部門リーダー:37% | 欧州・中東・アフリカ(EMEA):32% |
| 中小企業:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模の算定と予測
モデルはグローバルの年間収益推定から始まり、観察された出版収益、取引およびサブスクリプション活動、チャネルの証拠を使用して、収益モデル、ジャンル、エンドユーザー、地域にわたって価値を分配します。接続性とモバイルインターネットの採用はリーチ可能な読者ベースを示し、ユーロスタットの電子書籍購入活動と出版社が報告したデジタル販売は有料需要を示し、図書館の電子書籍チェックアウトは収益として扱われることなく法人・機関向けの利用を示します。過去のシリーズが許す場合、多変量回帰はこれらの指標に対する収益の動きを関連付けることができ、シナリオ分析は有料コンバージョン、サブスクリプションアクセス、法人・機関向けライセンの変化が2032年までの予測にどのように影響するかをテストします。
セグメントシェアは利用可能な収益開示とチャネルの証拠から構築され、収益の分割が利用できない場合は読者とチェックアウトの指標が方向性のチェックとして使用されます。選択的なボトムアップチェックは、選択されたチャネルまたは地域のサンプリングされたエンドユーザー価格に推定有料取引量を掛け合わせ、それらの合計をトップダウン配分と比較します。欠落している取引数は公開活動データとインタビューの証拠で境界付けられ、サポートされるまでギャップは明示されます。出版、プラットフォーム、図書館、教育の経験を持つアナリストが、借用または利用指標が有料ライセンス価値への防御可能なリンクを持つかどうかを含む変数レベルの見通しをレビューします。
データ検証と更新サイクル
アナリストは公式統計、出版社の開示、チャネルの証拠、一次調査を三角測量し、組み合わせる前に各指標の年、地域、取引基準、重複を確認します。接続性、オンライン購入活動、出版社の電子書籍収益、図書館の貸出などの独立したシグナルはモデルと比較され、以前の推定からの異常な動きや差異は承認前にソースの定義と入力の変更に遡って追跡されます。2番目のアナリストが計算、セグメントの調整、文書化された調整をレビューし、回答者が矛盾する定義を提供した場合や重要なソースの変更が入力を変更した場合に再連絡が行われます。モデルは毎年更新され、重要な市場イベント後にサイクル間で更新され、納品前に新鮮なソースと計算のレビューが行われます。
Mordor Intelligenceの電子書籍市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。電子書籍市場は、世界中で読書のために販売またはライセンスされたデジタル書籍の年間収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。出版、プラットフォーム、図書館、教育の経験を持つアナリストが、借用または利用指標が有料ライセンス価値への防御可能なリンクを持つかどうかを含む変数レベルの見通しをレビューします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.72 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 15.39 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の値である19.72 ビリオン 米ドルを22.0%下回っています。記載された2.46%の予測CAGRは低く、比較値が低くなる要因となり得ます。 |
| グローバル市場調査会社B | 17.5 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の値である19.72 ビリオン 米ドルを11.3%下回っています。記載された3.5%の予測CAGRは低く、比較値が低くなる要因となり得ます。 |
Mordor Intelligenceでは、2番目のアナリストが計算、セグメントの調整、文書化された調整をレビューし、回答者が矛盾する定義を提供した場合や重要なソースの変更が入力を変更した場合に再連絡が行われます。
レポートで回答される主要な質問
電子書籍市場の規模と成長見通しは?
規模は2026年に18.85 ビリオン 米ドルと推定されています。2027年には19.72 ビリオン 米ドル、2032年には24.34 ビリオン 米ドルと予測されており、2027年から2032年にかけて4.3%のCAGRで成長します。
電子書籍の需要を支えるものは何ですか?
モバイルアクセス、デジタル教育、サブスクリプションが需要を支えています。フランスでは、2025年のデジタル書籍読者の44%が書籍の読書または聴取のために少なくとも1つのプラットフォームを購読していました。
最大のシェアを持つ電子書籍の収益モデルはどれですか?
読み放題サブスリプションが2026年の電子書籍収益の55.91%を占めてトップとなりました。
電子書籍の小売および流通において競合する企業はどこですか?
主要な参加者はAmazon.com, Inc.、Rakuten Kobo Inc.、Apple Inc.、Barnes & Noble Booksellers, Inc.、Draft2Digital, LLCです。
電子書籍のより広範な普及を制約するものは何ですか?
印刷物への嗜好と流通または貸出の制限が拡大を制約する可能性があります。GoodStatsの2025年調査では、インドネシアの回答者の79%が印刷書籍を好みました。
電子書籍収益でトップの地域はどこで、最も速く成長すると予測されているのはどこですか?
北米が2026年の電子書籍収益の39.5%を占めてトップとなり、アジア太平洋地域は2027年から2032年にかけて4.55%のCAGRで最も速く成長すると予測されています。