
ブルートゥーススピーカー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 21.93 十億米ドル |
| 市場規模 (2031) | 53.79 十億米ドル |
| 成長率 (2026 - 2031) | 19.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
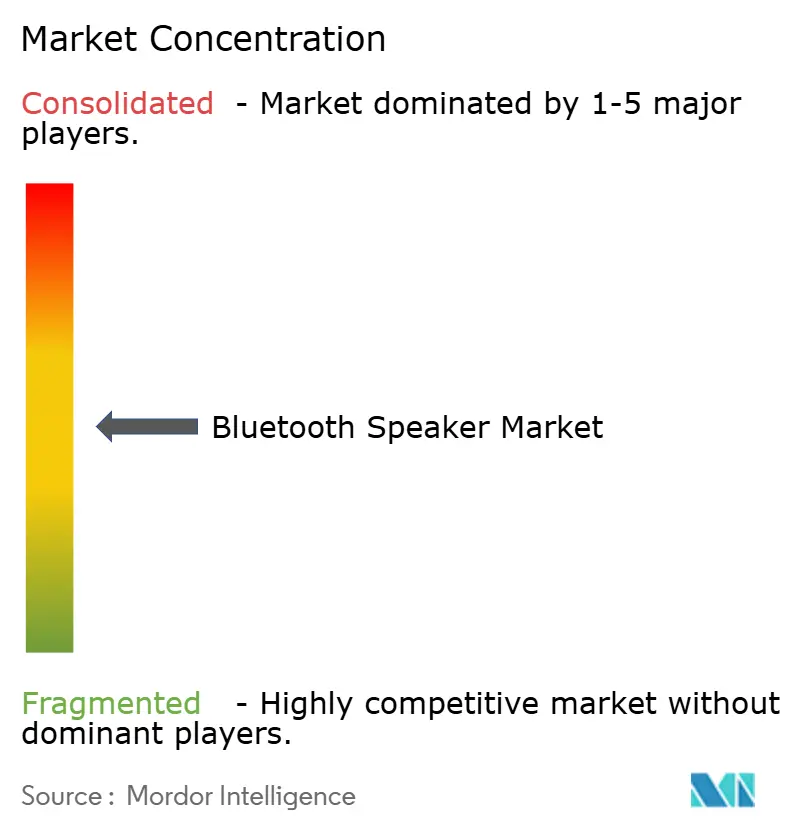
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブルートゥーススピーカー市場分析
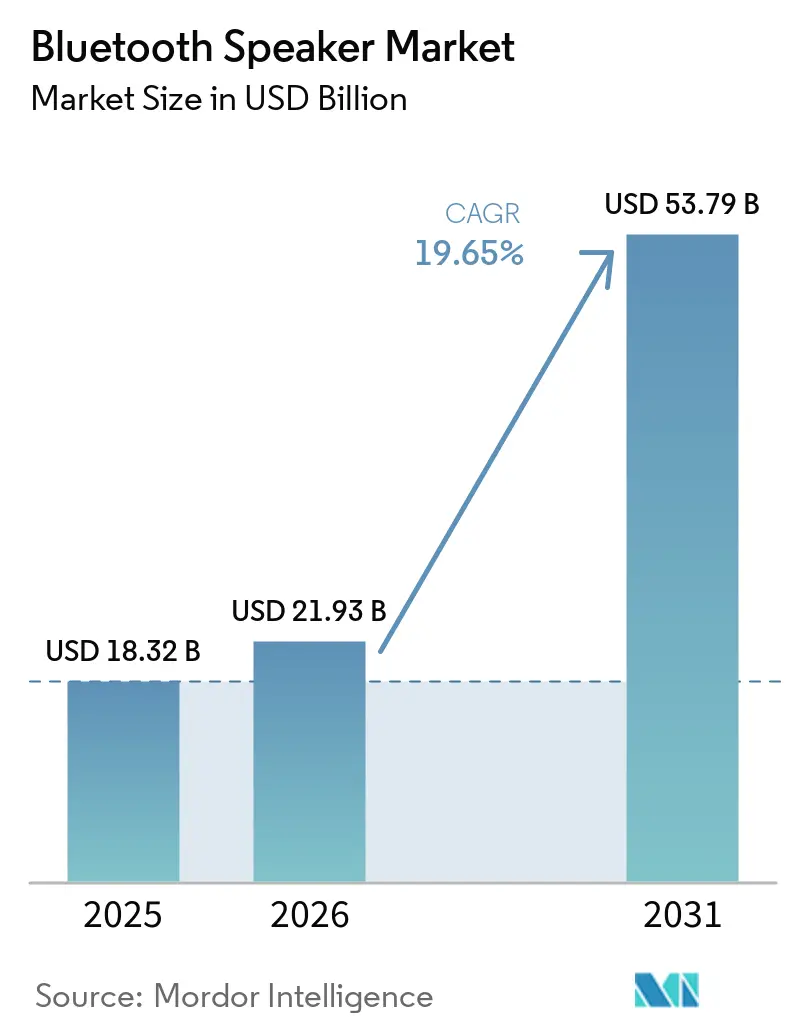
ブルートゥーススピーカー市場は2025年に189億2,000万米ドルと評価され、2026年の219億3,000万米ドルから2031年には537億9,000万米ドルに達すると推定され、予測期間(2026年~2031年)において19.65%のCAGRで成長する。
スマートホームの普及、音楽ストリーミングの大衆的普及、リチウムイオン電池コストの低下、およびブルートゥースLE Audioの商業化が、アドレス可能なユーザー基盤を拡大しつつ買い替えサイクルを短縮し、旺盛な需要を生み出している。アジア太平洋地域は競争力ある製造クラスターと急速に拡大する中間層を背景に現在のユニット販売量をリードし、一方で北米と欧州はスマートホームの先行普及を背景に平均販売単価(ASP)がプレミアム水準にある。音声アシスタント搭載モデルは最も成長の速いカテゴリーである一方、ブルートゥース専用スピーカーはWi-Fiに依存しないシンプルで低遅延な体験を提供するため、依然として最大のサブセグメントを占めている。既存ブランドが特許技術とブランド価値を確保するため高級オーディオブランドを買収することで競争力学は統合の方向へシフトしており、コモディティプレイヤーの参入障壁が高まっている。
主要レポートポイント
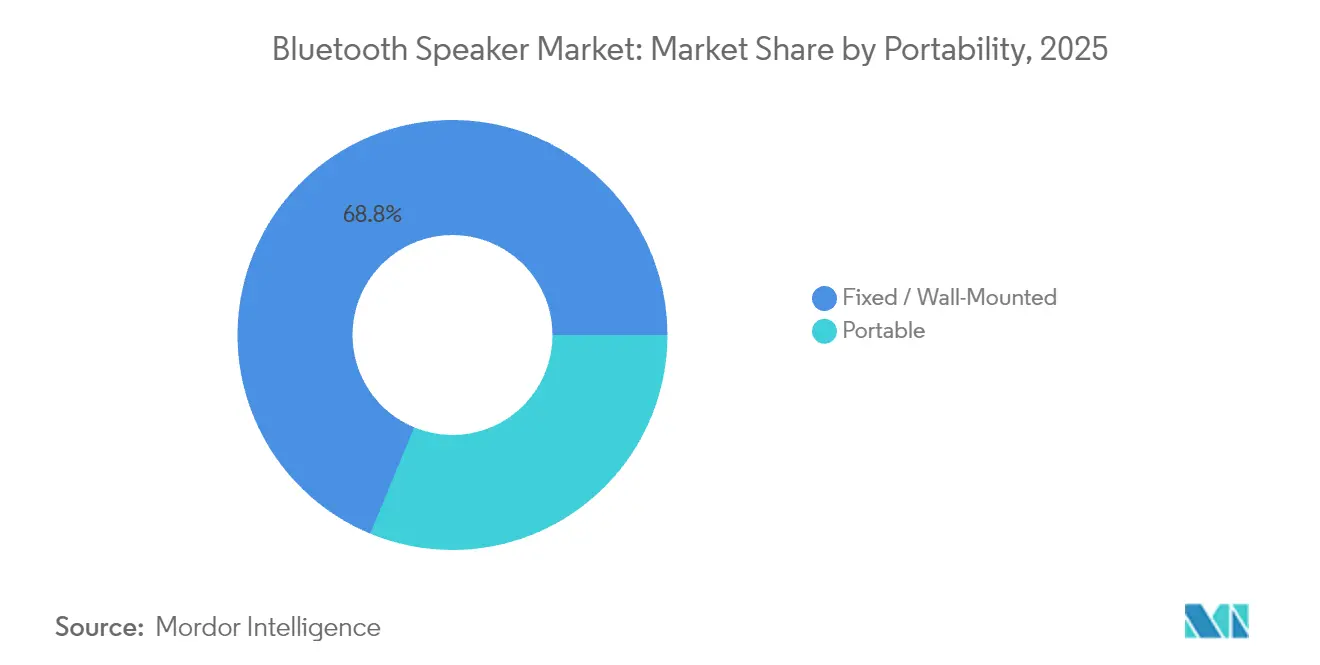
- 携帯性別では、固定式・壁掛け式ユニットが2025年のブルートゥーススピーカー市場シェアの68.75%を占め、ポータブルスピーカーは2031年にかけて21.95%のCAGRで成長している。
- 用途別では、住宅用ソリューションが2025年の市場規模の60.55%を占め、2031年にかけて21.85%のCAGRで拡大している。
- 接続技術別では、ブルートゥース専用設計が2025年のブルートゥーススピーカー市場の57.10%のシェアを保持し、音声アシスタント搭載スマートスピーカーは2031年にかけて最速の21.35%のCAGRを記録している。
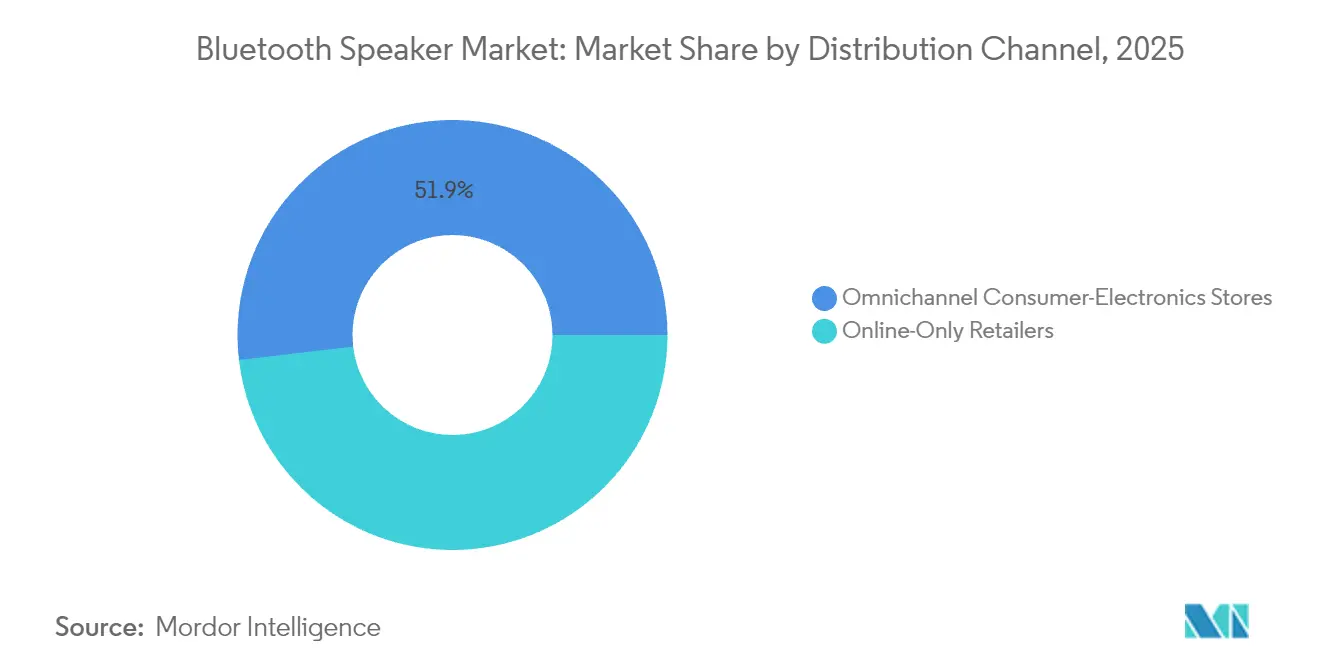
- 流通チャネル別では、オムニチャネル消費者向け電子機器店舗が2025年の収益シェアの51.85%をリードし、オンライン専業小売業者は今後10年末まで21.55%のCAGRで成長している。
- 価格帯別では、50米ドル~199米ドルのミドルレンジ帯が2025年のブルートゥーススピーカー市場規模の44.55%のシェアを占め、50米ドル未満のエコノミーモデルが最高の21.25%のCAGRを記録している。
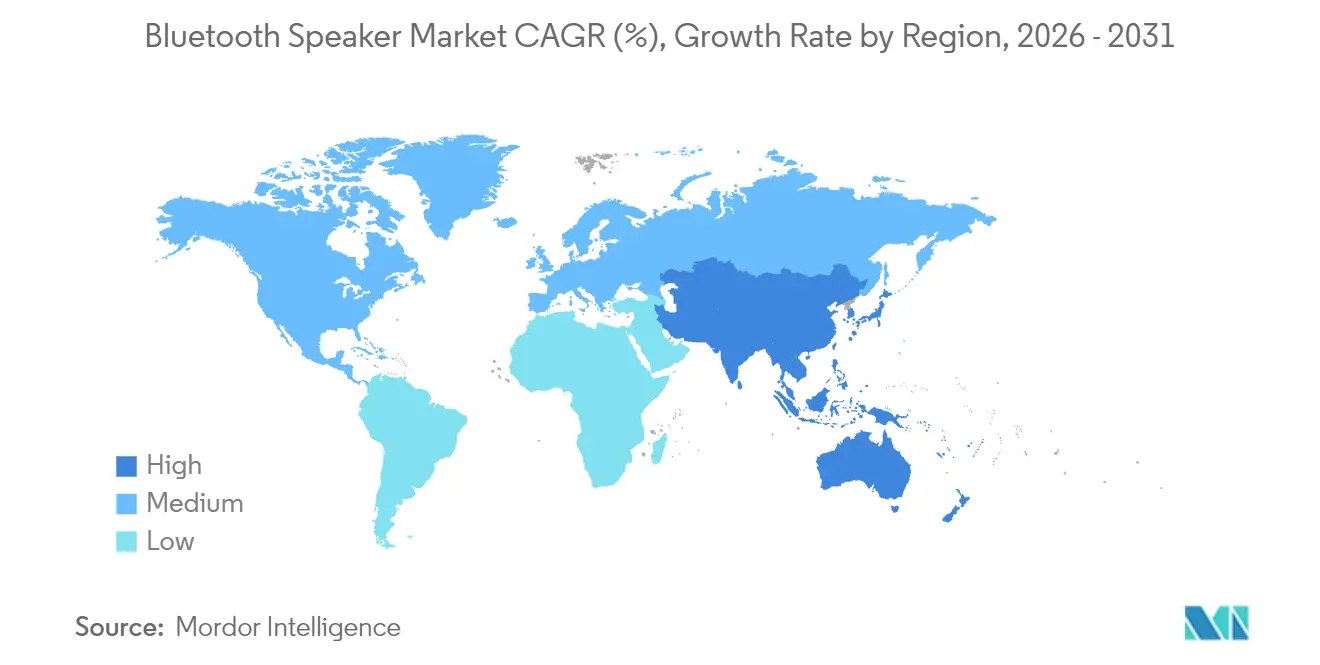
- 地域別では、アジア太平洋地域が2025年の市場シェアの31.45%を占め、全地域の中で最速の21.15%のCAGRを達成すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
成長ドライバー影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートホームエコシステムの急速な普及 | +3.0% | 北米、欧州、東アジア | 中期(2~4年) |
| 音楽ストリーミングサブスクリプションの拡大 | +2.4% | グローバル、特にアジア太平洋地域および北米 | 短期(2年以内) |
| リチウムイオン電池のASP低下 | +1.6% | グローバル製造ハブ | 長期(4年以上) |
| アウトドアレクリエーションおよびバンライフブーム | +2.0% | 北米、欧州、オーストラリア | 中期(2~4年) |
| ブルートゥースLE AudioおよびAuracastの展開 | +2.8% | 世界の先進市場 | 中期(2~4年) |
| 没入型教室用オーディオへの需要拡大 | +1.8% | グローバル、特にアジア太平洋地域で強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートホームエコシステムの急速な普及
Matterstandard(マタースタンダード)が提供するシームレスな相互運用性により、ブルートゥーススピーカーは単体のエンターテインメントデバイスから多機能スマートホームハブへと昇格している。Amazonの2025年Echo Showシリーズは、Fire TVサービス、自動フレーミングによるビデオ通信、および完全なMatter、Zigbee、Threadサポートを単一ユニットに組み込むことでこのシフトを示している。ブランド間の互換性がスイッチングコストを低下させ、家庭が音声対応スピーカーで照明、HVAC(空調換気設備)、セキュリティ制御を統合するにつれてプレミアム買い替え需要を牽引する。LegatoXPなどの中国ODMプラットフォームは製品開発サイクルを短縮し、第二層ブランドが少ないエンジニアリング予算でスマートホーム分野に参入できるようにしている。これらの力が総合的に家庭への普及を加速し、ブランド競争を激化させ、ブルートゥーススピーカー市場の総合的な数量機会を拡大する。
音楽ストリーミングサブスクリプションの拡大
音楽ストリーミングサービスは2024年に有料加入者7億5,000万人を超え、高解像度および空間オーディオ再生が可能なハードウェアへの需要を高めている。LC3、LDAC、aptX Losslessなどのコーデックが成熟するにつれ、ユーザーはレガシーデバイスと次世代スピーカーの間の聴覚的な品質差を認識し、買い替え購入を促している。ストリーミングプラットフォームはグループリスニングをネイティブにサポートするマルチデバイスプランを促進し、シングルスピーカー設定よりもマルチルームスピーカーを優先させる。ストリーミングの継続的な収益モデルはプロモーションバンドルを促進し、割引スピーカーが顧客獲得手段として機能することで、予測期間全体を通じてハードウェア数量をさらに刺激する。
ブルートゥースLE AudioおよびAuracastの展開
Auracastブロードキャストオーディオは、ポイントツーポイントのブルートゥースをワンツーマニーアーキテクチャに変換し、単一のスマートフォン、テレビ、またはキオスクが複数のスピーカーやイヤホンに同時にサービスを提供できるようにする[1]Jason Marcel、「Auracastブロードキャストオーディオは生活を変えるオーディオ体験を提供する」、Bluetooth SIG、bluetooth.com。SamsungはAuracast対応Galaxy S24ハンドセットおよびNeo QLED(ネオQLED)テレビを出荷し、JBL、Marshall、Sennheiserは対応スピーカーへの無線アップデートを展開した。大衆への普及により遅延が低減し、バッテリー寿命が延長され、サイレントコンサート、空港放送、補聴支援などの公共会場でのユースケースが開拓され、アドレス可能な市場が拡大する。早期に認証を取得したベンダーはファーストムーバーとしての評判上の優位性と高い価格交渉力を得て、ブルートゥーススピーカー市場の成長軌道全体を底上げする。
アウトドアレクリエーションおよびバンライフブーム
キャンプ、オーバーランディング、リモートワークへのポストパンデミックなライフスタイルシフトが、20時間以上のバッテリー寿命を持つIP67定格の耐衝撃スピーカーへの需要を加速させている。2024年には消費者がレクリエーション車両に高耐久アクセサリーへの投資を行ったことで、グローバルなモバイルリビング経済は2,000億スウェーデンクローナを超えた[2]Dometic Group(ドメティックグループ)、「2023年アニュアル・サステナビリティレポート」、dometic.com 。ブランドはJBL PartyBoxやMarshall Willen IIなどのラギッドラインを投入して資本化し、いずれも他での利幅圧縮を緩和するプレミアムASPを実現している。ソーシャルメディアコミュニティがエクスペリエンシャルマーケティングを増幅させ、ライフスタイルイメージを従来の機能中心の広告よりも効果的に購買意欲へと転換する。バンライフ文化が欧州やオーストラリアに広がるにつれ、耐久性の高いブルートゥーススピーカーへの需要は長期にわたる複数年の上昇を享受する。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 横行する模倣品および海賊版 | -1.2% | 世界中の新興市場 | 短期(2年以内) |
| 価格競争による利益率の侵食 | -0.8% | グローバル、特にバジェット層で高い | 中期(2~4年) |
| バッテリー発火に関連する安全リコール | -0.6% | 北米および欧州連合 | 短期(2年以内) |
| 30Wを超えるモデルに対するより厳格な欧州連合EMI規制 | -0.4% | 欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
横行する模倣品および海賊版
無許可の工場が人気のデザインを複製し、品質の低い模倣品でeコマースチャネルに氾濫させ、正規ブランドの価格を下回り消費者の信頼を損なわせている[3]Sabine Carrell、「電子産業における模倣品:イノベーションと安全へのリスク」、Scribos、scribos.com。模倣品は重要な安全回路を省略することが多く、バッテリー発火のリスクを高め、認証技術、ブロックチェーンラベリング、法的執行のためのブランド保護支出を加速させる。プレミアムプレイヤーはセキュリティホログラムとサプライチェーントレーシングを導入しているが、中小規模のベンダーは大規模モニタリングのための資本を欠いており、収益漏出と評判上の損害にさらされている。
バッテリー発火に関連する安全リコール
高エネルギー密度のリチウムイオン電池は、設計が不適切な場合に熱暴走を起こす可能性があり、規制当局が非準拠製品に対して全国規模のリコールを義務付ける権限を与える米国の法案が提出されている。メーカーは現在、設計サイクルを長引かせコンプライアンスコストを高めるUL 2272、IEC 62133、UN 38.3などの追加認証ステップに直面している。孤立した事例のメディア報道が消費者の信頼を損ない、特にサプライヤーがセルの品質を妥協することがあるエコノミーセグメントでその影響が顕著である。監視の強化は堅牢な品質保証体制を持つ確立されたブランドに利益をもたらすが、新基準が安定するまでは短期的な販売台数を抑制する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
携帯性別:
固定設置が家庭支出を支える固定式・壁掛け式ユニットが2025年のブルートゥーススピーカー市場シェアの68.75%を占め、テレビやマルチルームプラットフォームとシームレスに統合する電源供給型システムに対する消費者の選好を示している。このセグメントの安定した収益基盤は、スマートホームリノベーションプロジェクトに結びついた予測可能なアップグレードサイクルをメーカーに提供する。しかし、ポータブルスピーカーは21.95%のCAGRを記録し、都市部のアウトドア活動やリモートワークの移動性から恩恵を受けている。
固定式ソリューションはオーディオ品質、低音応答、および音声アシスタント制御を重視し、これらの特性が高いASPとストリーミングサービスとのバンドルを促進する。ポータブルデザインは耐久性のある構造、軽量化、長いバッテリー寿命を最適化し、新興市場での初回購入者を惹きつける。したがって、この2つのサブセグメントは共食いするのではなく並行して拡大し、ブルートゥーススピーカー市場全体に多様化した収益構造をもたらす。
注記: 各セグメントのシェアはレポート購入後に閲覧可能


用途別:
住宅スペースが成長を主導住宅環境は2025年のBluetoothスピーカー市場規模の60.55%を占め、最も高い21.85%のCAGRも記録しており、パンデミックによるロックダウン期間中に形成されたホーム中心のエンターテインメント習慣の定着を裏付けています。スマートホームの継続的なアップグレードにより、買い替えサイクルは4年未満に抑えられており、従来のハイファイコンポーネントの歴史的平均をはるかに下回っています。
レストラン、ホテル、小規模オフィスなどの商業需要は、スピーカー産業におけるプレミアム設置型システムにとって引き続き重要ですが、調達プロセスの長期化と資本予算の逼迫という課題に直面しています。音声アシスタントの成熟に伴い、住宅用スピーカーは照明やHVAC制御のハブとしての役割を果たすようになり、娯楽用途と機能的実用性を融合させることで、Bluetoothスピーカー市場の長期的な需要予測においてその優位性を確固たるものにしています。
接続技術別:
シンプルさ対インテリジェンスブルートゥース専用モデルは2025年に57.10%の市場シェアを保持し、特にブロードバンド普及率が低い地域においてネットワークの複雑さを伴わない確実なペアリングを提供している。これらのユニットは旅行やバジェットユースケースに好まれる。しかし、音声アシスタントを搭載したスマートスピーカーは、AIサービスがスマート家電のコマンドアンドコントロールの採用を促進することで、21.35%のCAGRで全カテゴリーを上回っている。
ブルートゥース、Wi-Fi、および独自メッシュ無線を重ねたプレミアムマルチルームシステムは、屋内でのロスレスストリーミングと外出時の基本的なブルートゥース機能を両立することで、両方の世界を橋渡しする。Auracastの導入はカテゴリーの境界をさらにぼかし、ブルートゥーススピーカー市場の単機能ガジェットから統合されたコミュニケーションノードへの移行を強化する。
流通チャネル別:
ショールーム体験対デジタル利便性オムニチャネル消費者向け電子機器小売業者は2025年収益の51.85%のシェアを保持し、相当な裁量的支出を行う前に音質を試聴したいという人間の欲求を活かしている。店内デモ、当日受け取り、バンドル保証は、ミドルレンジおよびプレミアム層にとって依然として決定的な要因である。オンライン専業小売業者は21.55%のCAGRで上昇し、ブランドの評判に慣れた価格重視の消費者やリピート購入者を取り込んでいる。
チェーン店がバーチャルな試用前購入ツールを組み込み、返品期間を延長するにつれ、ブリック&クリックモデルが進化し、触覚的な安心感とデジタルな利便性を効果的にハイブリッド化している。この収束はチャネル競合を緩和し、広範なアクセス可能性を維持し、ブルートゥーススピーカー市場のユニット成長継続を支えている。
注記: 各セグメントのシェアはレポート購入後に閲覧可能
価格帯別:
ミドルレンジのスイートスポットが持続50米ドルから199米ドルの価格帯ユニットが2025年のカテゴリー収益の44.55%を提供し、機能の豊富さ(IP67シーリング、長時間再生、音声アシスタント互換性)と手頃さのバランスをとっている。コンポーネントコストの低下と垂直統合により、これらのSKUは以前はプレミアムラインに限定されていたコーデックやバッテリー化学を採用できるようになっている。
エコノミーSKU(50米ドル未満)は、コンポーネントのコモディティ化による部品材料コストの低下が価格感応度の高い地域での初回購入を解放するため、最速の21.25%のCAGRを記録している。反対に、高級モデル(200米ドル超)は木製キャビネット、ハイエクスカーションドライバー、手動EQチューニングを求めるオーディオファイルに対応する。このような階層化は利益率を損なうことなく消費者リーチを広げ、ブルートゥーススピーカー市場の弾力的な価格体系を維持している。
地域分析
アジア太平洋地域Bluetoothスピーカー市場
アジア太平洋地域は2025年にBluetoothスピーカー市場シェアの31.45%を占め、製造規模、若者向け消費、およびスマートフォンの急速な普及を背景に、2031年までに21.15%のCAGRを達成する見込みです。中国のOEMメーカーは、プリント回路および電池サプライチェーンへの近接性を活かしてリードタイムを短縮し、2030年までに業務用AV機器向けで5.8 トリリオン 人民元を超えると予測される国内要を取り込んでいます。IoTエコシステムに対する政府のインセンティブがスマートスピーカーの普及をさらに加速させ、数量およびイノベーションの両面において地域のリーダーシップを確固たるものにしています。
北米Bluetoothスピーカー市場
北米は販売台数では後れを取るものの、最も高い平均販売価格(ASP)を達成しています。スマートホームの早期導入と、音声アシスタント統合に対する消費者の支払い意欲の高さにより、同地域の粗利益率はグローバル平均を上回っています。国立公園でのキャンプから都市の屋上での集まりに至るまで、アウトドアレクリエーションのトレンドが、マルチデバイスペアリング機能を備えた堅牢なモデルへの需要を刺激しています。ブランドロイヤルティが強固であるため、Sonosなどのカテゴリーリーダーは、価格競争が激化する中でもプレミアムな棚スペースを維持しています。
欧州Bluetoothスピーカー市場
欧州は、確立されたブランドを優遇する厳格な品質およびサイバーセキュリティ基準に支えられ、安定した10%台半ばの成長を記録していま。2024年8月に施行された改正無線機器指令は、セキュアブートおよびネットワーク保護措置を義務付けており、コンプライアンス予算を持たない低価格輸入品を事実上排除しています。消費者はコンプライアンス対応にプレミアム価格を支払う傾向があり、国内外のメーカーは早期認証を取得してCEマーキングをマーケティング上の差別化要素として活用することを促されており、グローバルなBluetoothスピーカー市場収益への高付加価値な貢献を持続させています。

規制環境
Bluetoothスピーカーは、意図的に電波を発する機器や民生用電子機器を規制する電波法および製品安全規制の対象となり、欧州連合と米国が最も一般的に参照される準拠基準を定めている。EUでは、無線機器指令(RED)2014/53/EUがBluetooth対応製品に適用され、第3.3条に基づくサイバーセキュリティ規定が2025年8月1日に施行された。これにより、CEマーキングで販売されるコネクテッドオーディオ機器に対して、セキュリティ・バイ・デザインの実装への期待が高まった。EUの無線機器の商業化に関する規則も指令(EU)2024/2749によって更新され、2026年5月29日までに国内法への移管が求められ、2026年5月30日から適用されることとなり、欧州向けのブランドおよびODMにとってさらなる準拠上の節目が生まれている。
米国では、Bluetoothスピーカーは47 CFR Part 15に基づくFCC要件を満たす必要があり、通常、販売前に機器認証が求められ、RF試験計画、ラベリング、文書化に影響する。政府規制と並行して、Bluetooth Special Interest Group(Bluetooth SIG)は商標および相互運用性に関する義務的プログラムを運営している。Bluetoothブランド/ロゴを使用するベンダーは、Bluetooth認証プロセスを完了し、コンプライアンスフォルダーを維持する必要がある。Bluetooth SIGは2026年4月21日に認証プログラム参照文書(QPRD)を更新し、製造業者が複数市場での製品展開において、公的な電波認証と私的なBluetooth認証という二重の準拠管理を行う必要性を強めた。
バリューチェーン分析
Bluetoothスピーカーのバリューチェーンは、音響部品(ドライバー、筐体、マイク)、無線接続(Bluetooth SoCおよびRFモジュール)、電源サブシステム(リチウムイオンセル、BMS、充電IC)、および差別化されたサウンドシグネチャーを形成するファームウェア/DSPスタックといった上流のコンポーネント生態系から始まる。コンポーネント供給および完成品組立は東アジアの製造クラスター、特に中国南部に集中しており、ブランドは通常、工業デザインの実行、金型製作、RF統合、量産をODM/OEMパートナーに委託しつつ、音響チューニング、アプリ生態系、ブランドマーケティングを自社で維持している。
中流では、認証および証明が設計と商業化の間のゲーティングステップとなる。製品は通常、EU RENDおよび米国FCCの市場アクセス承認、さらに小売でBluetooth商標を使用するためのBluetooth SIG認証を必要とする。下流では、流通はオムニチャネルの民生用電子機器小売業者とオンライン専業プラットフォームにわたり、偽造品リスクと返品物流がチャネル戦略とアフターサービスプロセスに影響を与える。製造の多様化も、現地化に関連したインド拠点の組立の取り組みを通じて明らかになっており、OnePlusがOptiemus Electronicsと共にIoTオーディオ機器の現地生産を開始したこと(Project Starlight、2025年6月発表)、およびEPACK DurableとBumjin Electronicsの合弁事業がインドでサウンドバーおよびBluetoothオーディオ機器を製造すること(2025年7月発表)が挙げられる。これらの動きはコンポーネントの調達をグローバルに維持しつつ、組立を地域化している。
競争環境
市場の分散は中程度に留まり、上位5ブランドがグローバル収益の約42%を支配している。大手企業が知的財産とブランドプレステージのためにニッチな高級ブランドを吸収することで統合が加速している。SamsungのHarmanは、Masimo(マシモ)のSound United(サウンドユナイテッド)ポートフォリオ、Bowers & Wilkins(バウワース&ウィルキンス)、Denon(デノン)、Marantz(マランツ)のために3億5,000万米ドルを支払い、スマートフォンおよびテレビ向けの技術スタックを強化しながらオーディオファイルの領域に参入した。
Boseは、McIntosh Labs(マッキントッシュラボ)とSonus Faber(ソナスファーベル)のヘリテージブランドを追加するためにMcIntosh Group(マッキントッシュグループ)を買収することで対応し、28億米ドルのハイエンドラウドスピーカーセグメントへの参入を目指した。これらの動きはサプライヤー基盤を圧縮し、自動車ヘッドユニットからリビングルームのホームシアターまでエンドツーエンドのエコシステムを構築できる、より少数かつより垂直統合されたパートナーを購入者に与え、消費者のスイッチングコストを高めている。
技術的差別化は独自のDSPアルゴリズム、ビームフォーミングマイクロフォン、および機械学習ベースの部屋補正に集中している。Sonosだけで4,300件以上の有効特許を保有し、訴訟によりそのプラットフォームを守っている。一方、新規参入者は既存のポートフォリオでは不十分に対応されているラギッドアウトドアニッチ、教室音響補強システム、および補聴支援デバイスのセグメントへとピボットしている。Auracastが大量展開に達するにつれ、オープンスタンダードの相互運用性がウォールドガーデンの優位性を一部侵食し、ブルートゥーススピーカー市場内のAI音響および材料科学におけるイノベーション競争を激化させると予想される。
ブルートゥーススピーカー産業リーダー
Sony Corporation
Koninklijke Philips NV
Samsung Electronics Co. Ltd. (Harman International Industries)
Bose Corporation
Beat Electonics
- 注:主要企業の掲載順は順位を示すものではありません。
Bluetoothスピーカー市場
- Sony Group Corporation
- Samsung Electronics Co., Ltd. (Harman International Industries, Inc.)
- Panasonic Holdings Corporation
- Bose Corporation
- Beats Electronics LLC (Apple Inc.)
- Koninklijke Philips N.V.
- LG Electronics Inc.
- Logitech International S.A.
- Sonos, Inc.
- Bang & Olufsen A/S
- Yamaha Corporation
- Altec Lansing LLC
- JVCKENWOOD Corporation
- Anker Innovations Technology Co., Ltd.
- Ultimate Ears (Logitech)
- Tribit Audio (Thesy Technology Co., Ltd.)
- Onkyo Home Entertainment Corporation
- Zebronics India Pvt. Ltd.
- AOMAIS Audio (Shenzhen Jin Wen Hua)
- SoundBot Inc.

市場機会と将来展望
Auracastブロードキャストオーディオは、デバイス機能から会場インフラのユースケースへとシフトしており、個人向けエンターテインメントだけでなく、公共オーディオや補聴支援シナリオを対象としたBluetoothスピーカーの空白領域を生み出している。具体的な実証事例として、2026年7月に英国ブライトン駅(Greater Thameslink Railway)で、対応する補聴器や民生用オーディオ機器にアナウンスを放送するための恒久的なAuracast設備が完成し、交通ハブを対象展開チャネルとして支援し、Auracast対応の民生用スピーカーへの需要を高めている。同時に、AndroidエコシステムにおけるOSレベルの対応、例えば業界の最新情報で言及されるAndroid 16のサポートは、マルチリスナーおよびマルチスピーカーのユースケースにおける摩擦を減らし、電話、テレビ、スピーカー全体で認証済みの相互運用可能な実装を提供するブランドに有利に働く。
製品およびプラットフォームの側面では、Bluetooth SIGの技術ロードマップは、より高いデータスループット(最大8Mbpsを目標)やBluetooth Channel Soundingの強化を含む作業項目を示している。これらの開発は、より高忠実度のワイヤレス再生、マルチスピーカー構成におけるより緊密な同期、そしてサイズと出力のバランスを取る新たなフォームファクターの余地を開く。準拠への対応も、単なるコストセンターではなく商業的なレバーとなっている。2025年8月から施行されているEU RENDのサイバーセキュリティ要件と、2026年に続くEUの立法上の更新が、欧州で販売されるコネクテッドオーディオの最低基準を高めているためである。総じて、公共会場でのAuracast展開、OSレベルのサポート、そして継続的な標準の更新は、低遅延性、ブロードキャスト機能、セキュアなコネクテッド機能を優先するプレミアムポータブル、固定型ホームシアター、商業・教育セグメント全体で差別化された成長を支えている。
Recent Industry Developments in Bluetoothスピーカー市場
- 2026年7月:Harman(Samsung Electronics)は、JBL Go 5とPartyBox On The Go 2 Plusの発売でポータブルラインナップを拡大し、同時にHarman Kardon Onyx Studio 9ポータブルホームスピーカーを発表した。これらの発売は、新しいBluetooth機能に関連した製品更新サイクルの高速化を示し、エントリーポータブルおよびプレミアムポータブルホームの両カテゴリーにおける小売店頭スペースでの規模の優位性を強化している。
- 2025年9月:Philipsは、Bluetooth 5.4、Auracast、LDACサポートを備えたFidelio FA3アクティブワイヤレススピーカーを発表し、2026年第1四半期の発売が伝えられている。この更新により、Philipsはコーデックサポートとブロードキャスト対応の接続性が購入決定においてますます重視されるプレミアムワイヤレススピーカー層でより直接的に競争できる立場となった。
- 2025年4月:Sonyは、ULT TOWER 9、ULT TOWER 9AC、ULT FIELD 5、ULT FIELD 3スピーカーの発売により、ULT POWER SOUNDシリーズを拡大した。1つのブランドファミリー内に複数のフォームファクターを追加することで、Sonyはパーティースピーカーおよびポータブルセグメント全体での存在感を強化し、より広範なオーディオ生態系と併せたクロスセルの可能性を拡大した。


Bluetoothスピーカー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、Bluetoothスピーカー市場は音声再生にBluetoothを使用するワイヤレススピーカーを対象とし、住宅用および商業用リスニング向けに販売されるポータブルユニットおよび固定式・壁掛け式ユニットの両方を含みます。
調査範囲の除外事項:有線専用スピーカー、およびBluetoothを対応再生接続として搭載していないホームオーディオ機器は除外します。
セグメンテーション概要
- 携帯性別
- ポータブル
- 固定式・壁掛け式
- 用途別
- 住宅用
- 商業用
- 接続技術別
- ブルートゥース専用
- ブルートゥース+Wi-Fi(マルチルーム)
- 音声アシスタント搭載スマートスピーカー
- 流通チャネル別
- オンライン専業小売業者
- オムニチャネル消費者向け電子機器店舗
- 価格帯別
- エコノミー(50米ドル未満)
- ミドルレンジ(50米ドル~199米ドル)
- プレミアム(200米ドル超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、デバイス出荷台数、民生用電子機器需要、およびBluetooth機能の普及状況に関する正確なファクトベースの構築から始まり、モデルが実際の市場シグナルに基づくよう設計されました。国際電気通信連合の指標、世界銀行のマクロ経済シリーズ、電子機器の流通と価格動向の追跡に立つ各国の税関・貿易統計などの公開情報を参照しました。
これらのシグナルをアドレス可能な市場に変換するため、Bluetooth SIGの公開資料、連邦通信委員会の機器認証データベース、オーディオおよびバッテリー性能に関する査読済み学術誌などの追加情報も活用しました。企業の年次報告書、投資家向けプレゼンテーション、製品発表資料、および信頼性の高い報道機関の情報は、製品ミックスと価格動向の妥当性確認に使用し、公開情報が限られている部分については、企業財務情報およびニュースの有料サブスクリプションを選択的に活用してギャップを補完しました。このリストはあくまで例示であり、データ収集、クロスチェック、および明確化のために他にも多数の情報源を参照しています。
一次インタビューおよびサーベイ
一次調査は、製品マネージャー、チャネルリード、ディストリビューター、および数量・価格・ミックス変化を追跡する小売側のカテゴリーチームを含む、Bluetoothスピーカーのバリューチェーン全体にわたる関係者へのインタビューおよび簡易サーベイに重を置きました。本調査はグローバル市場を対象としているため、ASP動向、携帯性ミックス、および買い替えサイクルに関する前提条件を確認し、モデルアウトプットの精度向上に活用できるよう、主要な需要地域全体でインプットを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:12% | アジア太平洋:37% |
| 中位層:56% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:14% | マネージャー:60% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのロジックを組み合わせて構築されており、マクロ経済および電子機器需要の指標をまずアドレス可能なプールに変換し、その後サプライヤーおよびチャネルの実態確認によって修正します。トップダウンのアプローチでは、民生用電子機器の支出動向、デバイスの買い替え行動、およびBluetooth機能の普及率を用いて需要を再構築し、小売・流通で観察されたサンプリングされた価格帯および数量シグナルと照合して検証します。
モデルで使用する主要インプットには、ポータブルと固定式の比率、価格帯別の平均販売価格レンジ、オンラインとオフラインのチャネルウェイト、地域別の普及モメンタム、および製品更新・買い替えの頻度が含まれます。直接的な数量データが一貫して入手できない場合は、関連製品カテゴリーの貿易フローなどのプロキシ指標やインタビューベースのミックス分割をギャップ補完に活用し、地域をまたいでストレステストを実施しました。
予測については、価格設定、機能アップグレード、および消費者支出圧力に関する異なるシナリオのもとで成長を表現できるようシナリオ分析を採用し、インタビューで収集した専門家のコンセンサスと整合させました。最終的な時系列データは、主要な販売時期における季節性に対する平滑性と、既知の製品サイクルパターンに対する現実性の観点から検証されました。
データ検証と更新サイクル
結果は独立したシグナル間のトライアンギュレーションによって検証され、最終化前に外れ値を説明できるよう地域および製品ミックスレベルでの分散チェックが実施されました。大きな変動が見られた場合は、ASP動向、ミックス分割、およびチャネルウェイトの背後にある前提条件を再確認し、その変化が実際のものかモデル起因のものかを確認するために一部の回答者への再コンタクトを実施しました。
承認前に、モデルとアウトプットは多段階のアナリストレビューを経て、計算の整合性と前提条件のロジックの両方が確認されます。レポートは年次で更新され、価格、需要、または流通パターンに影響を与える重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が実施され、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor IntelligenceのBluetoothスピーカー市場規模算定と他の公表推計との比較
Bluetoothスピーカーの公表数値が大きく乖離して見えることがありますが、これは対象範囲の定義が異なることが多く、価格および数量の前提条件が必ずしも明示されていないためです。差異は通常、固定式または壁掛け式製品が含まれているかどうか、プレミアムセグメントとマスセグメントにわたる平均販売価格の扱い方、およびデータインプットの更新頻度に起因しています。
この市場における一般的なギャップの要因として、一部の推計がポータブルユニットのみを対象としているため合計値が自然と低くなる一方、他の推計ではBluetoothのみの需要を明確に分離せずにスマートホームスピーカーなどの隣接カテゴリーを混在させているケースが挙げられます。また、この市場は輸入シェアが大きいため、通貨換算のタイミングの扱い方も重要であり、主要なオンラインセール期間中の値引きに関する前提条件が価値アウトプットに大きな影響を与える可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18.32 ビリオン 米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 12.90 ビリオン 米ドル(2023年) | この数値はポータブルのみを対象としており、2023年を基準年としているため、固定式または壁掛け式Bluetoothスピーカーは含まれておらず、タイムラインも現在の市場年と一致していません。 |
| 産業リサーチパブリッシャーB | 20.33 ビリオン 米ドル(2024年) | この推計もポータブルBluetoothスピーカーとより長い予測期間を基準としており、地域をまたいだ価格帯と値引きの平均化方法によって差異が生じる可能性があります。 |
表中の乖離は主に製品範囲と基準年の整合性によって説明されます。ポータブルのみの視点では需要の一部が除外され、古い年次データでは最近のミックスおよび価格変化が反映されません。ポータブルおよび固定式・壁掛け式ユニットを対象範囲に含め、チャネルフィードバックによってASPおよびミックスの前提条件を再確認することで、合計値はMordor Intelligenceが使用する定義済みのBluetoothスピーカー需要プールに紐付けられた状態を維持しています。


レポートで回答されている主要な質問
2026年のブルートゥーススピーカー市場規模はどのくらいか?
ブルートゥーススピーカー市場規模は2026年に219億3,000万米ドルと評価されている。
2031年までのブルートゥーススピーカーの予測成長率はどのくらいか?
市場は19.65%のCAGRで拡大し、2031年までに537億9,000万米ドルに達すると予測されている。
ブルートゥーススピーカーのグローバル需要をリードしている地域はどこか?
アジア太平洋地域が31.45%の市場シェアを保持し、最速の21.15%のCAGRを記録している。
最も速く成長している接続オプションはどれか?
統合音声アシスタントを搭載したスマートスピーカーが2031年にかけて21.35%のCAGRを示している。
消費者がレガシースピーカーからアップグレードする要因は何か?
主要ドライバーには、スマートホームエコシステムの統合、Auracastブロードキャストオーディオ、および高解像度音楽ストリーミングが含まれる。
バッテリー安全基準がメーカーにとって重要な理由は何か?
より厳格な法律により規制当局が非準拠デバイスのリコールを命令する権限を持つため、コストのかかるリコールを回避するために堅牢なセルテストが不可欠となっている。
最終更新日:



