
生体認証車両アクセスシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 1.66 十億米ドル |
| 市場規模 (2031) | 2.89 十億米ドル |
| 成長率 (2026 - 2031) | 11.32 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
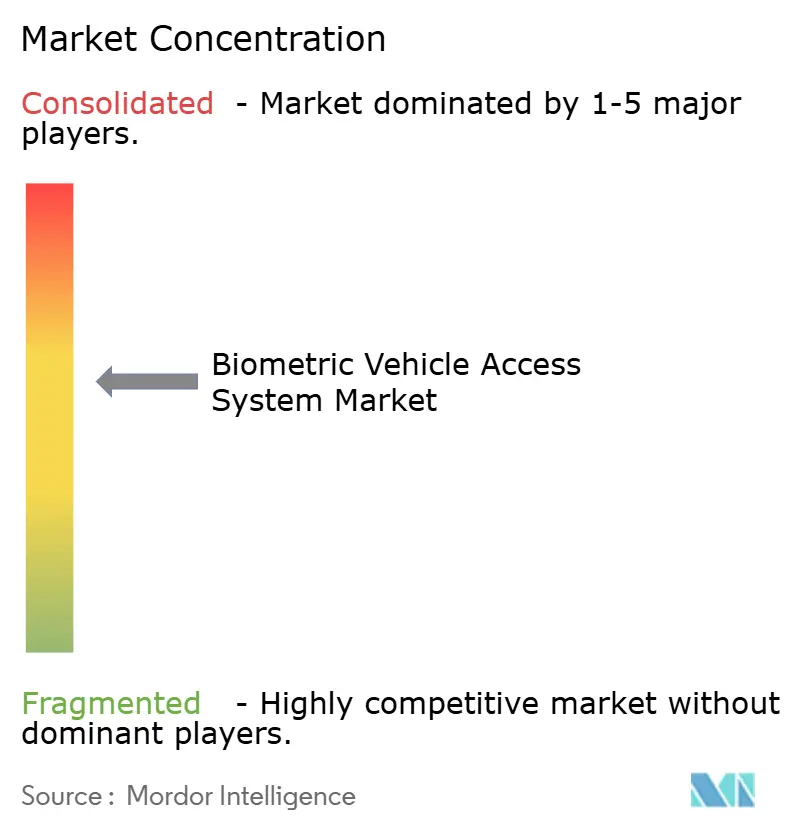
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生体認証車両アクセスシステム市場分析
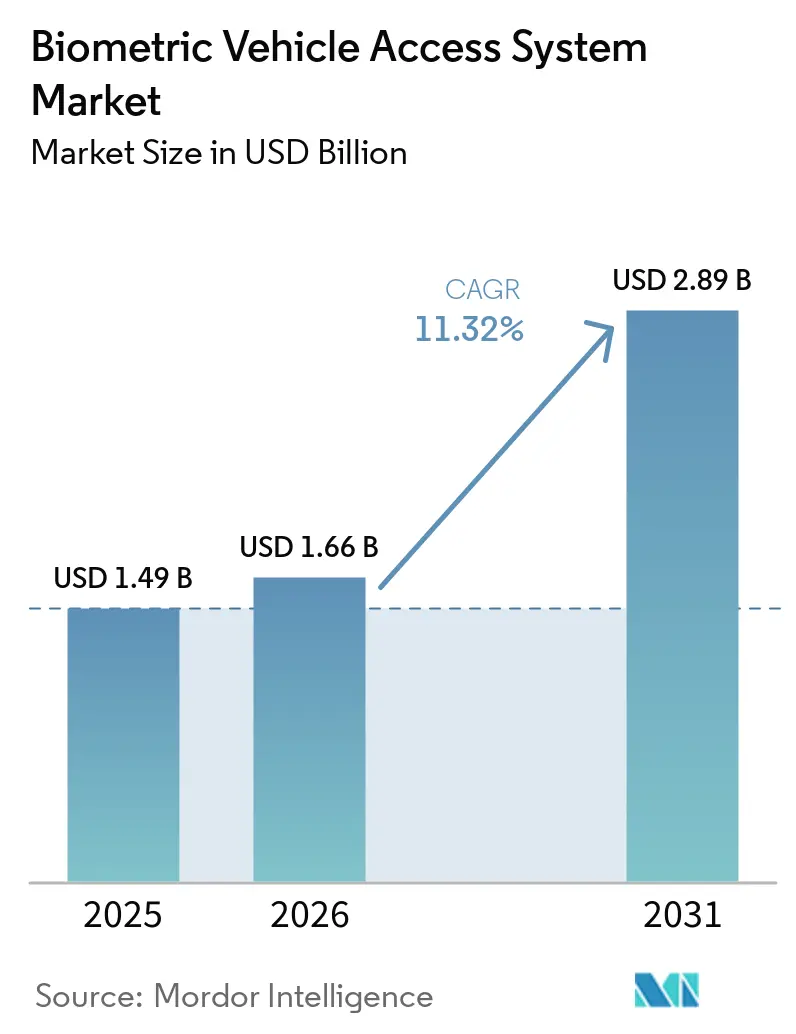
生体認証車両アクセスシステム市場規模は2025年に14.9 ビリオン 米ドルと評価され、2026年の16.6 ビリオン 米ドルから2031年には28.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは11.32%です。成長の背景には三つの力の収束があります。すなわち、2025年に発効したISO/SAE 21434サイバーセキュリティ義務規定により自動車メーカーがアクセス制御層を強化することが求められていること、スマートフォンクラスの指紋センサーが中価格帯車両へ普及し、従来は部品コストの制約から生体認証が高級車層に限定されていた状況が変化していること、そしてOEMがパスワード不要の決済基盤を通じた車内コマースを収益化するために強力な顧客認証を必要とする戦略を推進していることです。
主要レポートのポイント
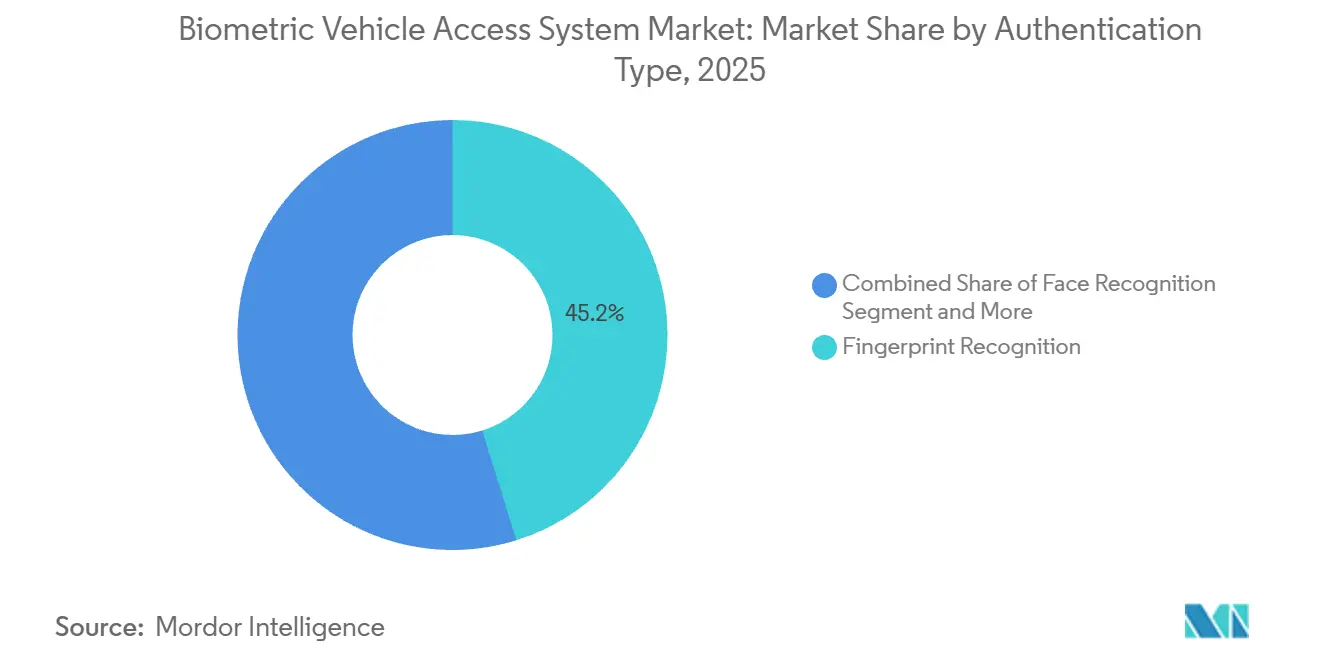
- 認証タイプ別では、指紋認証が2025年に45.23%の収益シェアでトップとなり、虹彩認証は2031年までに27.58%のCAGRで拡大する見込みである。
- 車両タイプ別では、乗用車が2025年のバイオメトリック車両アクセスシステム市場において63.14%のシェアを占め、商用車は2031年までに21.43%のCAGRで成長している。
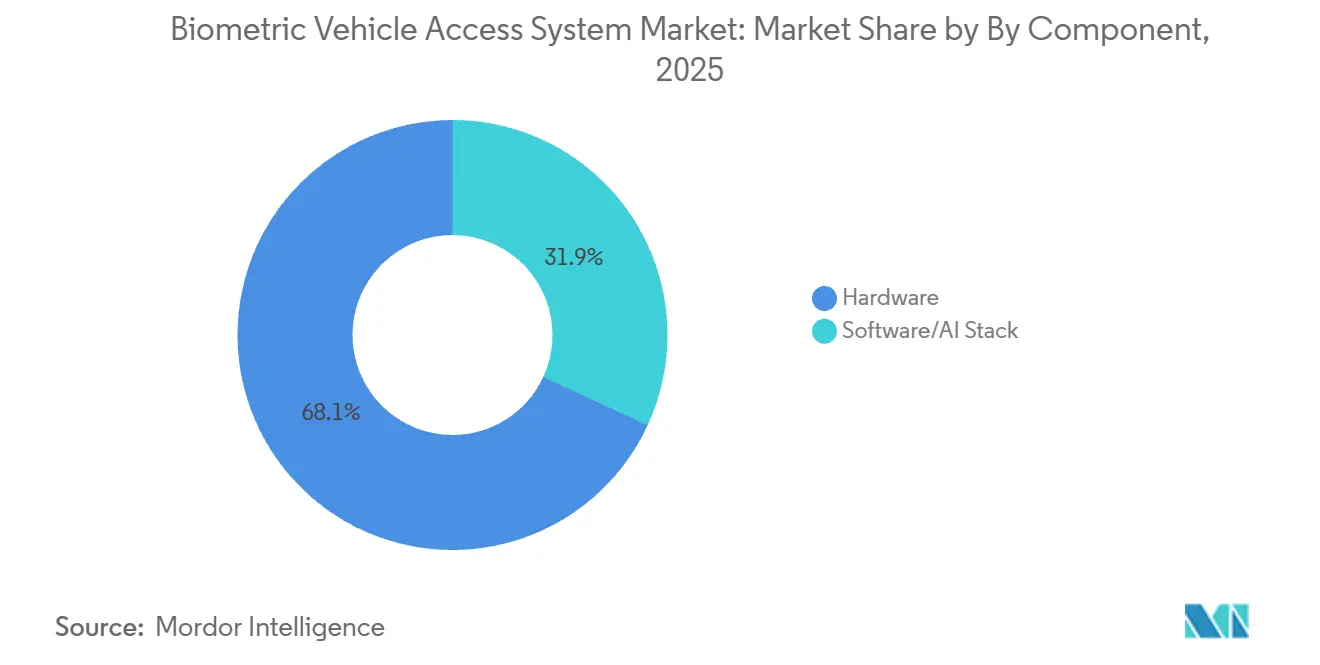
- コンポーネント別では、ハードウェアが2025年のバイオメトリック車両アクセスシステム市場シェアの68.08%を占め、ソフトウェアおよびAIスタックは2031年までに19.76%のCAGRで成長すると予測されている。
- 販売チャネル別では、OEMの工場装着インストールが2025年のバイオメトリック車両アクセスシステム市場規模の84.31%を占めた。一方、アフターマーケットの後付けソリューションは2026年から2031年にかけて18.64%のCAGRで成長する見込みである。
- 地域別では、アジア太平洋地域が2025年に30.47%のシェアを獲得し、2031年まで18.61%のCAGRで成長する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ミッドプライス車における指紋センサーの普及 | +2.8% | アジア太平洋地域が採用をリードするグローバル市場 | 中期(2〜4年) |
| パスワード不要の決済に向けたOEMの推進 | +2.1% | 北米およびEUのプレミアムセグメント | 短期(2年以内) |
| ISO/SAE 21434サイバーセキュリティ義務 | +1.9% | グローバル、強制コンプライアンス | 短期(2年以内) |
| ティア1の生体認証サービスモデル | +1.4% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| ロボタクシーにおけるマルチファクターアクセスパイロット | +0.8% | 米国、中国、EUの都市部 | 長期(4年以上) |
| MFAシステムに対する保険割引 | +0.6% | 北米および欧州市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ミッドプライス車におけるスマートフォンクラス指紋センサーの普及
静電容量式指紋センサーのプレミアムスマートフォンから中価格帯車両への民主化、従来は従来型キーシステムが主流であった価格帯全体での生体認証採用を加速させています。Infineonが2024年10月に発売した車載認定済み指紋センサーIC(CYFP10020A00およびCYFP10020S00)は、-40°Cから+105°Cの温度範囲で動作し、量産展開に必要な技術的成熟度を示しています Infineonが自動車アプリケーションにおける識別・認証向けに新しい指紋センサーICを発表、 infineon.com. ">[1]。これらのセンサーはトラックパッド機能を提供しながら既存のマイクロコントローラーアーキテクチャと統合され、コスト重視のセグメントを対象とするOEMの実装複雑性を低減します。中価格帯の乗用車は、スマートフォン向けに開発された静電容量式指紋センサーを搭載しており、ユニットあたりのコストを5 ミリオン 米ドル以下に引き下げ、OEMが3万 米ドル未満の車両に生体認証アクセスを提供できるようにしています。
パスワード不要の車内決済に向けたOEMの推進
自動車メーカーは生体認証を組み込み、燃料、通行料、駐車場、デジタルサービスのシームレスな車内決済を実現し、運転中にパスワードを入力したり決済カードを取り出したりする必要をなくしています。Mercedes-BenzはVisaとの提携によりMercedes me Fuel & Payシステムを発売し、ドライバーが車両のインフォテインメントシステムに統合された指紋認証を通じて燃料購入を承認できるようにしました。Smart Eyeと共同開発され2025年4月に発表されたFORVIAの生体認証ソリューションは、13のOEMが手がける32の自動車ブランドに統合された200以上のアプリケーションカタログ全体にわたって安全な決済とアプリアクセスを可能にし、生体認証アクセスをソフトウェアの継続的収益へのゲートウェイとして位置づけています。
ISO/SAE 21434サイバーセキュリティ義務(2025年)
2025年に発効したISO/SAE 21434は、道路車両のサイバーセキュリティエンジニアリング要件を定め、自動車メーカーがリレー攻撃や認証情報の盗難に耐性のあるアクセス制御メカニズムを含む、車両ライフサイクル全体にわたるリスクベースのセキュリティ管理を実施することを義務付けています。生体認証は、指紋や虹彩パターンがRFIDキーフォブのように傍受・再生できないため、強力で譲渡不可能な認証情報に関する規格の要件を満たします。この規制は、欧州連合、日本、韓国、そして連邦自動車安全基準をISO/SAE 21434の原則に整合させつつあるNHTSAを含む北米など、規格を採用した市場で販売される車両に世界的に適用されます。コンプライアンスコストにより、OEMは複数の個別セキュリティ層を展開するのではなく、認証機能を集中型生体認証モジュールに統合するよう促され、パッシブキーレスエントリーシステムからアクティブ生体認証検証への移行が加速しています。
ティア1サプライヤーの「生体認証サービス」収益モデル
ティア1自動車サプライヤーは、一回限りのセンサー販売からサービスとしての生体認証のサブスクリプションモデルへと移行しており、認証アルゴリズムとクラウドベースのアイデンティティ管理プラットフォームを車両単位またはトランザクション単位でOEMにライセンス提供しています。Fingerprint Cardsは2023年7月にティア1自動車サプライヤー契約を締結し、ドライバーモニタリングシステムへの統合向けに虹彩認証技術をライセンス提供し、OEMがハードウェアの後付けなしにソフトウェアアップデートで生体認を有効化できるようにしました。このアプローチは、機能がOTA(無線)アップデートで解放され、継続的なサブスクリプションで収益化されるソフトウェア定義車両への自動車業界の広範なシフトと一致しています。このモデルはOEMの設備投資も軽減します。サプライヤーがアルゴリズム開発、アンチスプーフィング研究、規制コンプライアンステストのコストを負担し、OEMは展開済みライセンスに対してのみ支払います。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低価格帯指紋リーダーの寒冷地問題 | -1.2% | 北部地域、カナダ、北欧諸国 | 短期(2年以内) |
| GDPRおよびCCPAデータプライバシー訴訟リスク | -0.9% | EU、カリフォルニア州、グローバルに拡大 | 中期(2〜4年) |
| グローバルなスプーフテスト標準の欠如 | -0.7% | グローバル、プレミアムセグメントに影響 | 中期(2〜4年) |
| VCSELサプライチェーンの脆弱性 | -0.5% | グローバル、アジア太平洋地域に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低コスト指紋リーダーの寒冷地信頼性問題
車両ドアハンドルやスタートボタンに搭載された静電容量式指紋センサーは、皮膚コンダクタンスが30%から50%低下し、材料の熱収縮や電池電圧の低下によるセンサードリフトが増加する寒冷気候において性能が低下します。カールトン大学の研究では、制御された実験室条件下での周囲温度と指紋認証精度の間に弱い相関関係が見られました。しかし、Mercedes EQEオーナーフォーラムでの実際のユーザーの苦情では、気温が-10°C以下に下がった際に繰り返し認証に失敗し、ドライバーがバックアップキーフォブに戻らざるを得なかったことが記録されています。
GDPRおよびCCPAに基づくデータプライバシー訴訟リスク
GDPRおよびCCPA下での生体認証データの機密個人情報としての分類は、自動車メーカーに対して重大な法的リスクをもたらし、コンプライアンス違反に対してはグローバル収益の最大4%の罰金が科される可能性があります。イリノイ州生体認証情報プライバシー法(BIPA)に基づく生体認証プライバシー訴訟におけるトラック輸送業界の経験は、財務リスクを示しており、最近の改正ではデータ収集に対する明示的な書面による同意を義務付けながら罰則を制限しています トラックドライバーの生体認証データ収集に関する法的リスクの軽減、 Commercial Carrier Journal、ccjdigital.com.">[ 2]。自動車アプリケーションは、国境を越えたデータ転送と各国のプライバシー規制の違いにより複雑さが増し、コストと運用上の課題を増大させるデータガバナンスシステムが必要となります。プライバシー執行が厳格な欧州およびカリフォルニア市場での訴訟リスクは、生体認証機能の地域差につながる可能性があります。OEMはシステム機能とプライバシーコンプライアンスのバランスを取る必要があり、多くの場合、機能の低下や法的・技術的負担の増大をもたらし、システム経済性とユーザーエクスペリエンスに影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
認証タイプ別:
マルチモーダル統合がプレミアム採用を促進2025年、指紋認証は45.23%の市場シェアを占め、プレミアムアプリケーションにおけるセキュリティ強化に向けた業界の進展を反映している。虹彩認証は最も成長の速い認証セグメントとなり、2031年までに27.58%のCAGRが予測されている。この成長格差は市場の分断を浮き彫りにしている。すなわち、主流の車両はコスト効率の高い指紋ソリューションを採用する一方、高級車および商用アプリケーション、より高いセキュリティ実装コストを正当化する高度なマルチモーダルシステムを好む傾向にある。顔認証および音声認証セグメントは規模こそ小さいものの、特にハンズフリー操作やインフォテインメントシステムとの統合において戦略的に重要な位置を占めている。プレミアムセグメントでは、高額取引のセキュリティ確保および規制コンプライアンス要件への対応を目的として、複数のバイオメトリックモダリティを組み合わせたマルチモーダルおよび多要素認証(MFA)システムの採用が増加している。
Continental AGのCES 2025における不可視バイオメトリックセンシングディスプレイの発表は、統合型マルチモーダルシステムへの業界の動向を示している。顔認証とバイタルサインモニタリングを組み合わせることで、これらのシステムは包括的な認証および安全ソリューションを提供する。このような統合は、単一モダリティシステムの限界に対処しつつ、プレミアム価格設定を支える追加機能を提供する。このセグメンテーションは、バイオメトリック機能をオーバー・ザ・エア更新によってアップートできるソフトウェア定義車両への自動車業界の移行と整合しており、OEMはハードウェア変更なしに新たな認証方式を導入することが可能となる。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
商用フリートがセキュリティイノベーションをリード2025年、乗用車は市場の63.14%を占め、フリートオペレーターがコスト面よりもセキュリティ、規制コンプライアンス、および運用効率を重視していることを示している。商用車は最も成長の速いセグメントとなり、21.43%のCAGRを記録する見込みである。2025年にFMCSAがトラック登録におけるバイオメトリック本人確認の実施を義務付けたことで、消費者向けアプリケーションに先行して商用車へのバイオメトリック導入が加速した。フリートアプリケーションは集中調達と高い車両稼働率の恩恵を受け、個人用車両と比較してバイオメトリックシステム投資のリターンが高くなっている。商用車向けバイオメトリックシステムはフリート管理プラットフォームと統合されることが多く、基本的な車両アクセスを超えたアクセス制御、ドライバーモニタリング、およびコンプライアンスレポート機能をオペレーターに提供している。
商用車セグメントの成長は、バイオメトリックシステムが成熟し生産量の増加によってコストが低下するにつれ、乗用車への技術移転の可能性を示唆している。Robert Bosch GmbHのフリート管理Xtendedアクセスシステムは、商用アプリケーションがリモートアクセス管理やマルチ車両認証などの分野でいかにイノベーションを促進し、その後消費者向け車両開発影響を与えるかを示している。この移転パターンは、商用車が最終的に乗用車アプリケーションに到達するバイオメトリック技術の試験場として機能していることを示している。
コンポーネント別:
ソフトウェアインテリジェンスがハードウェア価値を変革2025年、ハードウェアコンポーネントは市場シェアの68.08%を占めた。しかし、ソフトウェアおよびAIスタックセグメントは19.76%のCAGRという著しい成長を示す見込みである。この傾向は、高度なアルゴリズムが差別化と価値を生み出すインテリジェンス主導型バイオメトリックシステムへの業界のシフトを浮き彫りにしている。この成長は、バイオメトリックセンサーのコモディティ化と、マルチモーダルフュージョン、スプーフ検出、および継続的認証のための機械学習アルゴリズムへの依存度の高まりを反映している。ソフトウェア中心のアプローチはオーバー・ザ・エア更新を可能にし、ハードウェア変更なしにシステムパフォーマンスを向上させ新機能を導入する。これにより、サプライヤーには継続的な収益機会が生まれ、ユーザーには機能の向上がもたらされる。コンポーネントセグメンテーションの進化は、ハードェアがソフトウェアによって提供される機能とサービスのプラットフォームとして機能する自動車業界の広範なトレンドと整合している。
Infineon TechnologiesのトラックパッドとしてのAGの指紋センサー統合は、コモディティ化されたセンサー市場において差別化を維持するためにハードウェアベンダーがソフトウェア対応機能を組み込む方法を示している。ソフトウェアセグメントの成長は、バイオメトリックの実装が成功するためにはセンサーハードウェアの仕様よりもアルゴリズムの高度化への依存度が増していることを示している。競争力学のこのシフトは、強力なAIおよび機械学習能力を持つ企業に有利に働く。また、従来ハードウェア中心であった自動車サプライチェーンにおいて、テクノロジー企業やソフトウェアスペシャリストが価値を獲得する機会を生み出している。
販売チャネル別:
アフターマーケット後付けがレガシー価値を獲得2025年、OEMの工場装着インストールは84.31%という支配的な市場シェアを占めた。アフターマーケットおよび後付けソリューションは18.64%のCAGRで急速な成長を経験する見込みであり、統合型および後付けバイオメトリッシステムの機会を生み出している。アフターマーケットの拡大は、工場出荷時のバイオメトリックシステムにアクセスできないものの後付けソリューションの恩恵を受けられる大規模な既存車両ベースによって牽引されている。これは特に、セキュリティアップグレードが後付け投資を正当化する商用フリートアプリケーションに関連している。しかし、後付けソリューションは既存の車両電子機器との統合や車両データネットワークへのアクセス制限といった課題に直面しており、工場統合システムとは異なる専門的なアプローチが必要となる。販売チャネルの分断は、独自の価値提案、技術要件、および競争力学を持つ別個の市場セグメントを浮き彫りにしている。
Continental AGのリモートクラウドキーシステムは、広範な車両統合を必要とせずにバイオメトリック対応アクセスを提供する後付けフレンドリーなアプローチを示しており、ブルートゥースとバッテリー電源を使用してインストールの複雑さを軽減している。アフターマーケットセグメントの成長は、既存の車両オーナーの間でバイオメトリック車両アクセスに対する大きな需要があることを反映しており、サプライヤーがコスト効率の高い後付けソリューションを開発する機会を生み出している。この傾向は、市場を新車販売を超えて既存車両のより大きな母集団にまで拡大し、バイオメトリックアクセスシステムの総アドレス可能市場を大幅に拡大している。
地域分析
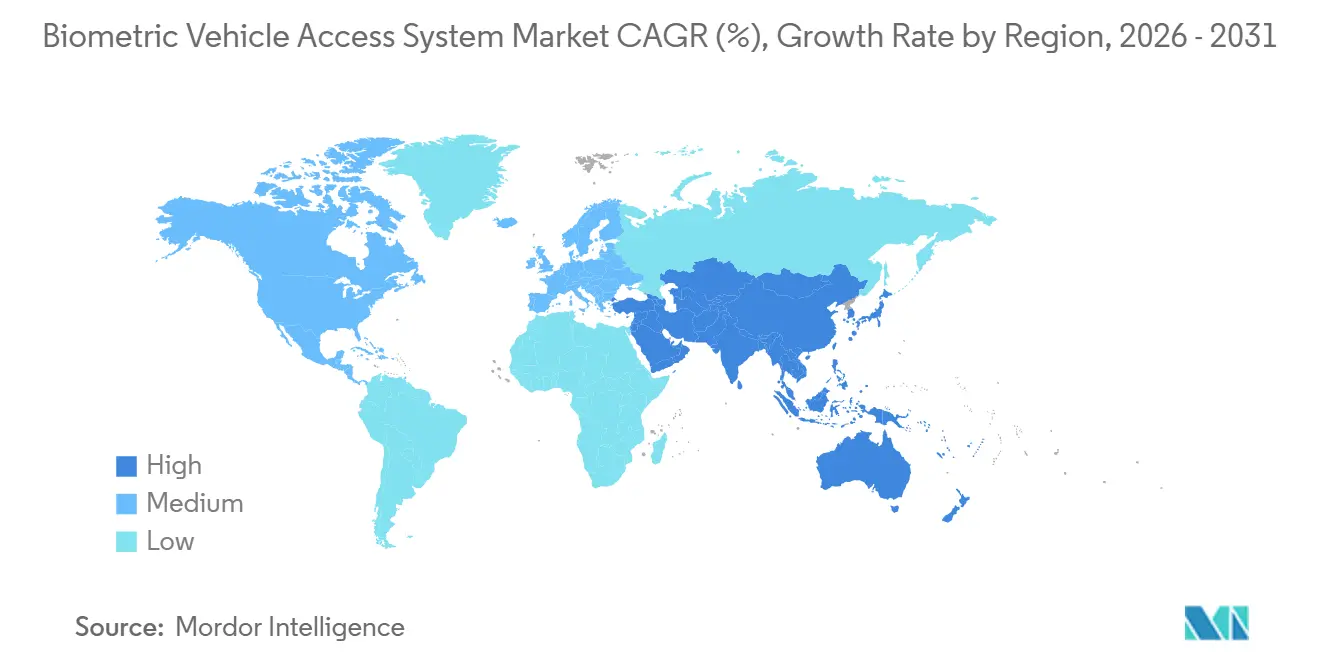
アジア太平洋地域 生体認証車両アクセスシステム市場
アジア太平洋地域は2025年に30.47%の市場シェアでトップとなり、中国の自動車メーカーによる積極的なバイオメトリック統合とインテリジェント車両開発を支援する政府政策に牽引されて、2031年まで18.61%のCAGRで成長する見込みであるバイオメトリクスが自動車メーカーとドライバーにとって重要性を増している、 Biometric Update、biometricupdate.com。">[3]。インテリジェントコネクテッド車両に関する政府のロードマップは、マルチモーダルドライバー識別を基盤コンポーネントとして強調している。地方当局がレベル3自律走行スコアリングにこの機能を含める場合、サプライヤーへの発注が増加する。台湾のLextarはAEC Q102規格に準拠したVCSELの量産を開始しており、国内および輸出市場への安定した供給を確保している。これによりコストが低下し、より高い採用率が促進されている。
北米 生体認証車両アクセスシステム市場
北米は収益において第2位にランクされており、商用自動車運送業者の免許更新に生体認証による検証を義務付ける規制によって支えられています。これによりフリートへのレトロィットプログラムが促進されています。デトロイトのOEMはデジタルウォレットを中心とするサブスクリプション型収益モデルを追求しており、米国の消費者はスマートフォンの利用経験に後押しされ、顔認証によるガソリンスタンドでの決済をますます採用しています。寒冷地での信頼性の課題は、センサーが−30 °Cで安定して動作できるようになるまで、米国中西部やカナダなどの地域での普及を制限しています。
欧州 生体認証車両アクセスシステム市場
欧州は、ISO/SAE 21434への準拠およびドイツのプレミアム自動車メーカー間の競争に牽引され、着実に前進しています。GDPRは暗号化を伴うローカルデータストレージを義務付けており、アーキテクチャをドライバーモニタリングカメラ内のエッジAIチップへと向かわせています。BoschやValeoなどのティア1サプライヤーはプライバシー・バイ・デザインを重視し、コンプライアンスコストをブランド上の優位性へと転換しています。欧州の販売台数はアジアに比べて少ないものの、消費者がデジタルキー共有と連携したシームレスな多要素認証を求めるため、当地域の平均販売単価は世界最高水準となっています。
競合環境
Continental AG、Robert Bosch GmbH、Denso Corporation、Valeo SAなどのティア1自動車サプライヤーは、Fingerprint Cards AB、Synaptics Inc.、Smart Eye、Safran SAなどのバイオメトリックスペシャリストと提携し、コックピット電子機器およびアクセスシステムへの認証モジュールの統合を進めている。競争は二つの軸に沿って激化している。一つはセンサーマージンを圧縮しスケールと垂直統合を持つサプライヤーに有利に働くハードウェアのコモディティ化であり、もう一つは優れたライブネス検出、アンチスプーフィング能力、およびプライバシー保護アーキテクチャを提供できる企業を優遇するアルゴリズムの差別化である。
戦略的な動きはハードウェアコストよりもサービスモデルを中心に展開されるようになっている。Robert Bosch GmbHのXtendedアクセスはフリートが毎年更新する車両ごとのサービスとしてのソフトウェアライセンスとして販売されており、Continental AGの不可視バイオメトリックセンシングディスプレイはOLEDレイヤーの背後にカメラを埋め込み、医療グレードのバイタルサインモニタリングのためのソフトウェアによる後日アンロックを可能にしている。特許活動が活発化しており、フォードはキーパッド統合型指紋アレイに関する新たな特許を取得し、GMのCruiseユニットは無人ポッド向けジェスチャーベース認証に関する特許申請を行った。ASSA ABLOYがニッチなバッジリーダー企業を買収して自動車市場へのクロスセルを図るなど、M&A活動も活発化している。同時に、サプライヤーはIQEおよびLumentumとの複数年にわたるVCSELウェーハ契約を締結し、光学部品の在庫確保を進めている。
ホワイトスペースの機会は、乗客の本人確認と支払い承認に非侵襲的な継続的本人確認が必要なロボタクシー向けマルチモーダル認証、および車両交換なしに保険割引を求める商用フリート向けアフターマーケット後付けソリューションに引き続き存在している。Smart EyeとFingerprint Cards ABは20263月に顔認証と虹彩認証を組み合わせたシステムを発表し、10億分の1の誤一致率を達成し、最大3メートルの距離での継続的認証をサポートすることで、乗客がセンサーを停止または操作することなく乗車中を通じた本人確認を可能にしている。
生体認証車両アクセスシステム業界リーダー
-
Robert Bosch GmbH
-
Continental AG
-
Valeo SA
-
Synaptics Inc.
-
LG Electronics
- 注:主要企業の掲載順は順位を示すものではありません。
バイオメトリック車両アクセスシステム市場 このレポートでカバーされる企業
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Safran SA
- Valeo SA
- Fingerprint Cards AB
- Synaptics Inc.
- Fujitsu Ltd
- Hitachi Ltd
- Methode Electronics
- Nuance Communications
- Cerence Inc.
- Thales Group
- Gentex Corporation
- LG Electronics
最近の産業開発事情 バイオメトリック車両アクセスシステム市場
- 2026年3月:Smart EyeとFingerprint Cardsは、北京で開催されたAuto China 2026において、顔認証と虹彩認証を組み合わせたマルチモーダル生体認証システムを発表しました。単一カメラで取得した二つの独立した生体認証信号を融合することで10億分の1の誤一致率を達成し、車内アクセス制御とパーソナライゼーションのために最大3メートルの距離での継続的認証をサポートしています。このシステムはSmart Eyeが開発した専用ハードウェア上で動作し、自動車、スマートホーム、サイバーセキュリティ、法執行機関や防衛を含む高セキュリティセクターを対象としています。
- 2025年8月:WITTE AutomotiveとtrinamiXは、ミュンヘンで開催されたIAA Mobility 2025において、2D顔認証とtrinamiXの特許取得済みビームプロファイル分析生体認証イメージングおよび生体検知を組み合わせてリアルな人間と超リアルなマスクやディープフェイクを区別するBピラー統合顔認証システムを搭載したコンセプト車両を発表しました。このシステムは物理的なドアハンドルを不要にし、新しい車両デザインの可能性を実現するとともに、事前登録された個人のみが車両のロックを解除できるようにすることで盗難防止を提供します。
グローバル生体認証車両アクセスシステム市場レポートの範囲
セグメンテーション概要
| 指紋認証 |
| 顔認証 |
| 虹彩認証 |
| 音声認証 |
| マルチモーダル/MFA |
| 乗用車 |
| 商用車 |
| ハードウェア |
| ソフトウェア/AIスタック |
| OEM純正装着 |
| アフターマーケット/後付け |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 認証タイプ別 | 指紋認証 | |
| 顔認証 | ||
| 虹彩認証 | ||
| 音声認証 | ||
| マルチモーダル/MFA | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| コンポーネント別 | ハードウェア | |
| ソフトウェア/AIスタック | ||
| 販売チャネル別 | OEM純正装着 | |
| アフターマーケット/後付け | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
生体認証車両アクセスシステム市場は2031年までにどのくらいの規模になりますか?
生体認証車両アクセスシステム市場規模は2025年に14.9 ビリオン 米ドルと評価され、予測期間(2026年~2031年)のCAGRは11.32%で、2031年には28.9 ビリオン 米ドルに達すると推定されています。
生体認証車両アクセスシステム市場をリードしている地域はどこですか?
アジア太平洋地域は2025年の収益の30.47%を占め、中国の自動車メーカーによる積極的な導入と支援的な政策フレームワークにより、最速の18.61%のCAGRを記録する見込みである。
商用車が乗用車よりも速く生体認証を採用しているのはなぜですか?
FMCSAの本人確認規則とフリート保険割引が即時のROIを生み出し、商用車設置のCAGR 21.43%を牽引しています。
将来の採用を抑制する可能性のある課題は何ですか?
寒冷地でのセンサー信頼性、GDPRやCCPAなどの厳格なプライバシー規制、および定期的なVCSEL供給不足がそれぞれ全体的なCAGR予測に下方圧力をかけています。
後付けソリューションは実行可能な機会ですか?
はい。アフターマーケットキットは18.64%のCAGRで成長する見込みであり、フリートオペレーターおよび中古車ディーラーがOEMのサポートなしに既存車両にバイオメトリックエントリーを追加することを可能にしている。