
自動車用音声認識システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.08 十億米ドル |
| 市場規模 (2031) | 9.86 十億米ドル |
| Growth Rate (2026 - 2031) | 14.17 % |
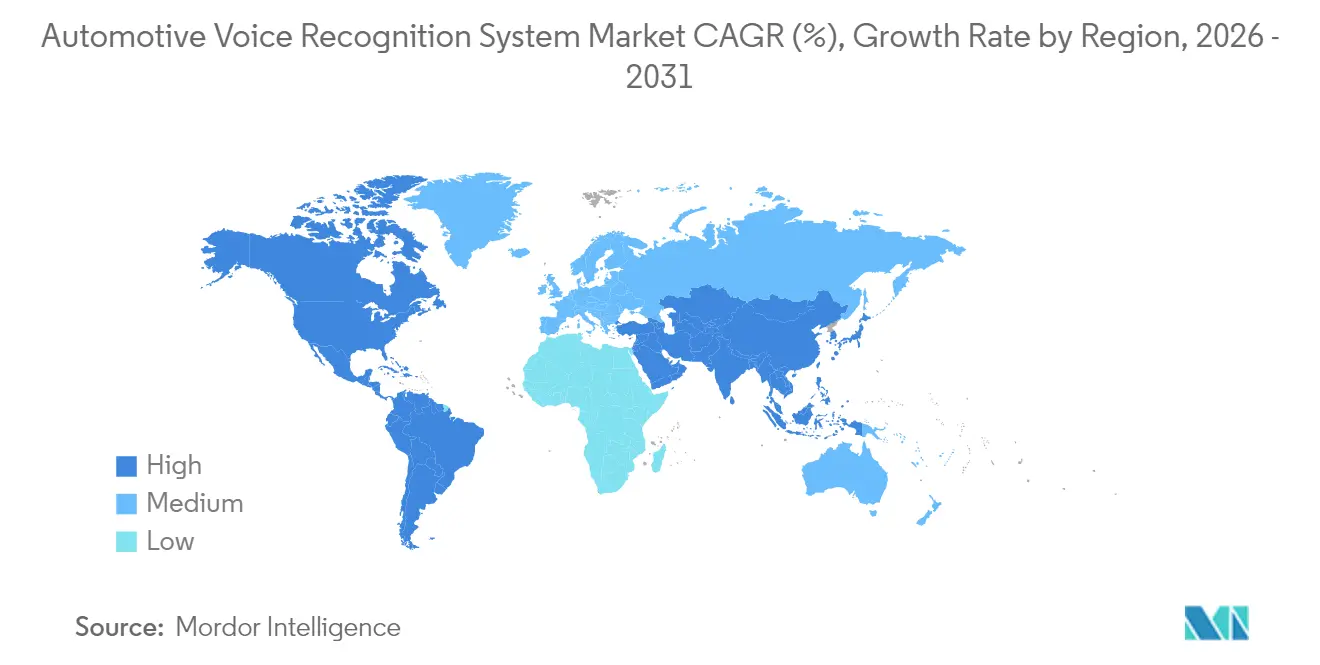
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
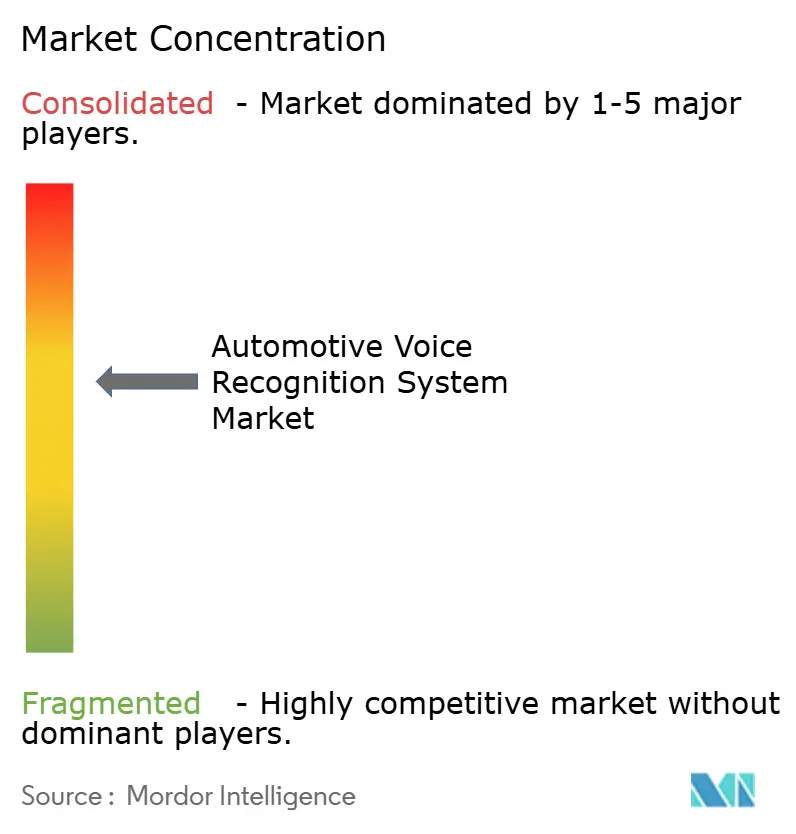
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用音声認識システム市場分析
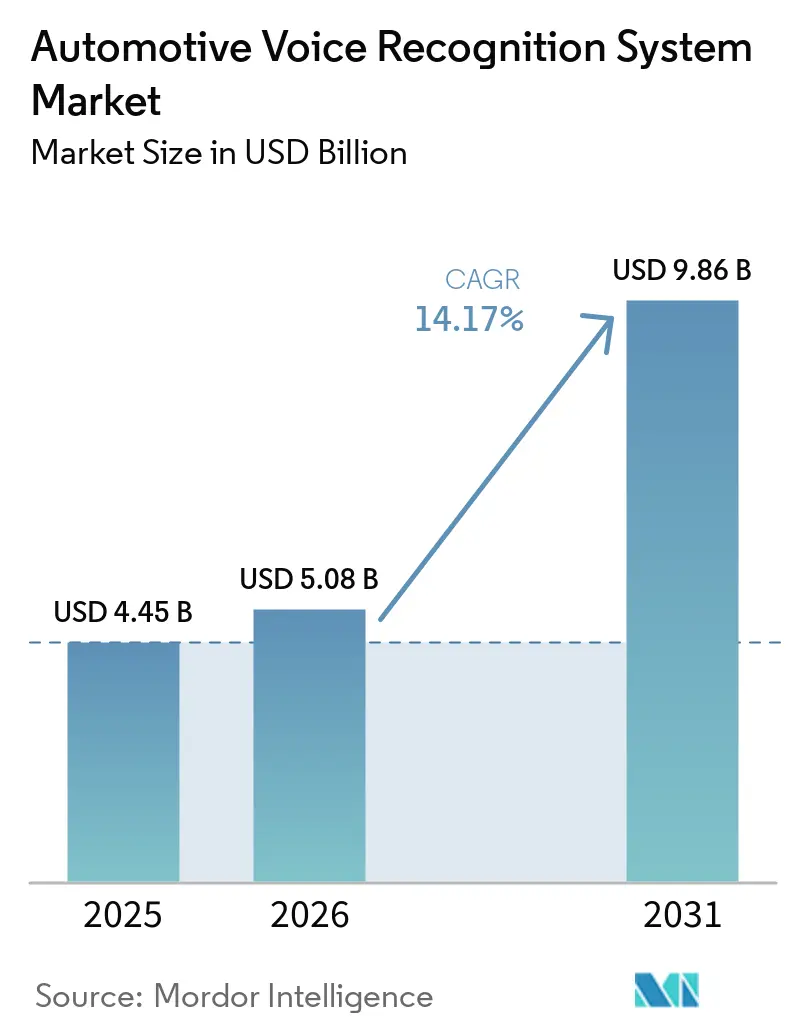
自動車用音声認識システム市場は2025年にUSD 44億5,000万と評価され、2026年のUSD 50億8,000万から2031年にはUSD 98億6,000万に達すると推計されており、予測期間(2026年~2031年)において年平均成長率(CAGR)14.17%で成長する見込みです。成長加速は三つの収束するシフトに起因しています。すなわち、コネクテッドカーのエコシステムが音声をプライマリユーザーインターフェースとして位置付けるようになったこと、エッジAIチップがオンデバイス処理コストを大幅に削減していること、および規制当局が注意散漫のない運転に関するルールを強化していることです。自動車メーカーは音声を収益エンジンとして扱い始めており、単純なコマンド実行をはるかに超えたサブスクリプションサービスや車内コマースをバンドルしています。
主なレポートの要点
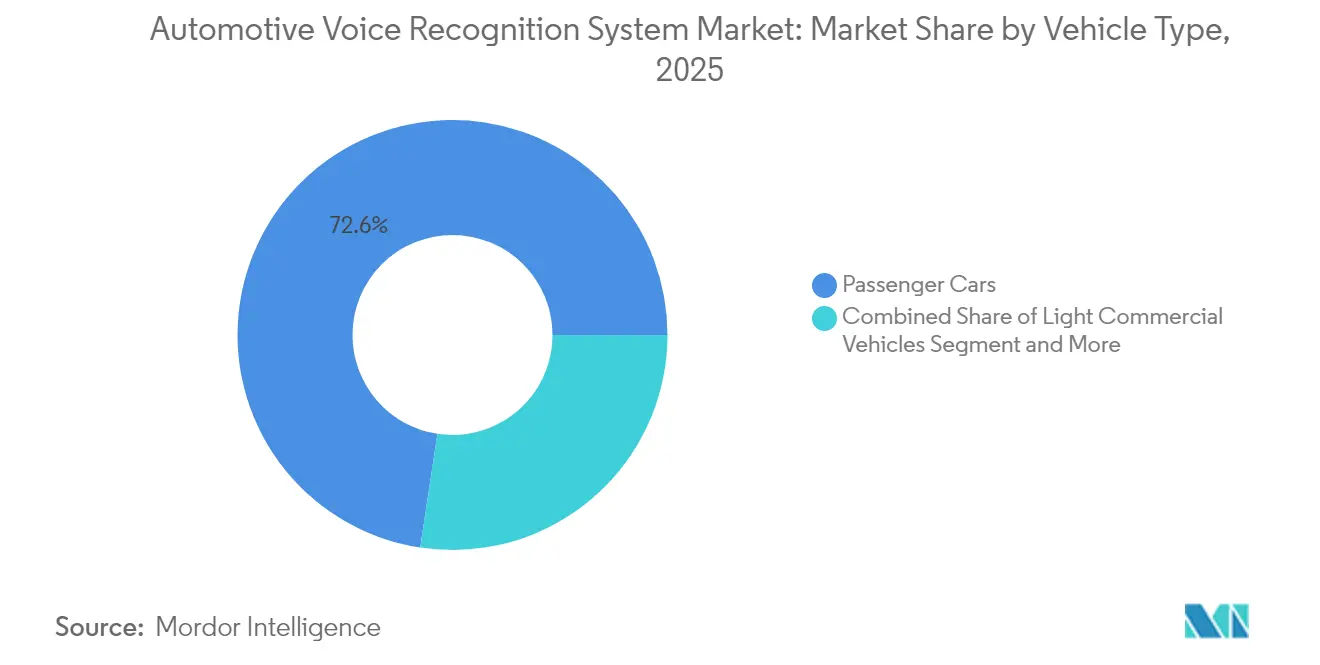
- 車両タイプ別では、乗用車が2025年の自動車用音声認識システム市場シェアの72.60%を占めてリードしており、商用車は2031年にかけてCAGR 14.62%で拡大する見込みです。
- 技術別では、組み込み型ソリューションが2025年の自動車用音声認識システム市場規模の53.80%を占めており、クラウドベースセグメントは2031年まで最速のCAGR 14.65%を達成する軌道にあります。
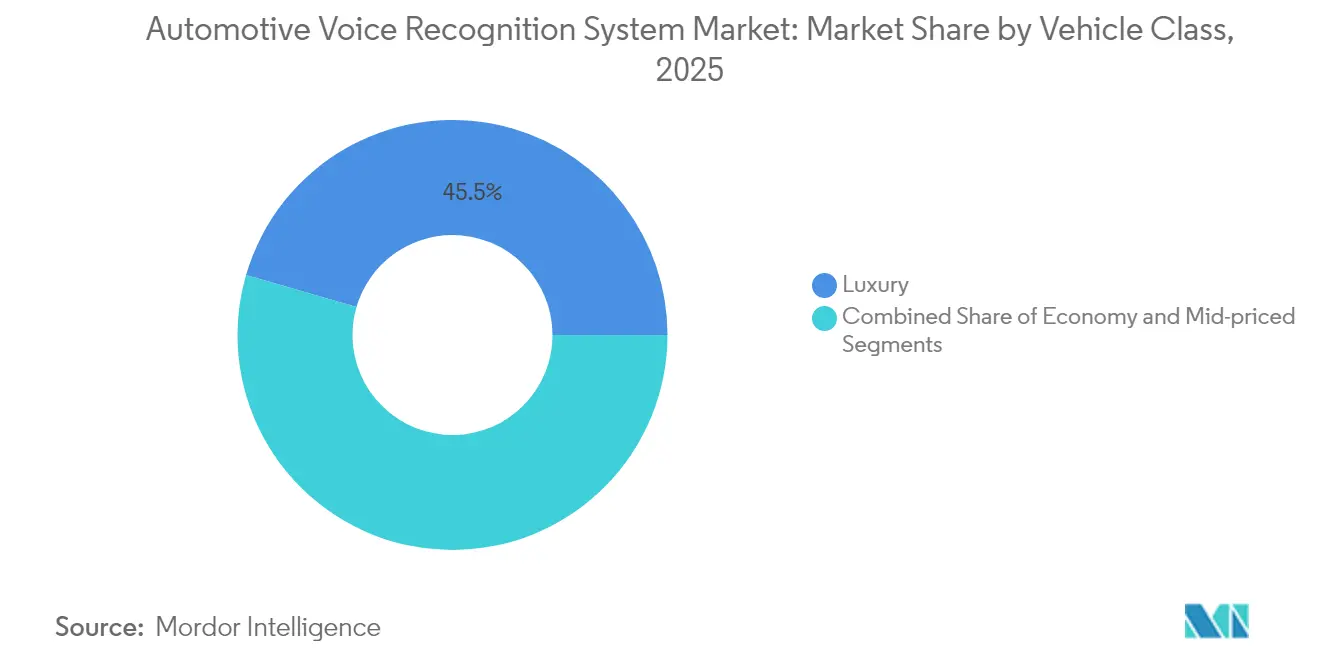
- 車両クラス別では、高級車モデルが2025年の収益シェアの45.50%を占めましたが、エコノミー車両はCAGR 14.32%で成長すると予測されています。
- マイクアレイ設計別では、シングルマイクのレイアウトが2025年に31.70%のシェアを保持しており、一方でビームフォーミングアレイは2031年にかけてCAGR 13.72%を記録する見込みです。
- 地域別では、北米が2025年に37.10%のシェアを維持しており、アジア太平洋地域はCAGR 14.78%で2031年まで高成長地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コネクテッドカーエコシステム | +3.2% | グローバル(北米、欧州が先行) | 中期(2~4年) |
| 高級・プレミアム車普及率 | +2.8% | 北米、欧州、中国 | 短期(2年以内) |
| 車内注意散漫規制 | +2.1% | 欧州、北米、アジア太平洋への波及 | 長期(4年以上) |
| エッジAIチップコスト | +1.9% | グローバル(アジア太平洋での製造) | 中期(2~4年) |
| OEM収益化 | +1.7% | 北米、欧州、アジア太平洋への拡大 | 長期(4年以上) |
| ドライバー健康モニタリング統合 | +1.4% | グローバル(欧州、北米に注力) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コネクテッドカーエコシステムの採用拡大
コネクテッドカープラットフォームは現在、車両機能、スマートホームデバイス、およびサードパーティアプリを統合された音声レイヤーを通じて連携させています。Volkswagen GroupへのCerence Chat Pro導入により、ナビゲーション、天気、コマースを単一のインターフェースから会話型で操作できるようになりました。[1]Cerence、「CerenceがVolkswagenグループ車両向けにChat Proを発売」、cerence.com無線通信(OTA)アップデートにより認識精度が継続的に向上し、新たなスキルが追加され、ブランドがユーザーの期待に応え続けることを可能にしています。SoundHound AIとTencentのようなパートナーシップは、車内とモバイルのエクスペリエンスを橋渡しするモビリティスーパーアプリにこれらのメリットを拡大します。[2]SoundHound AI、「SoundHoundが車内音声コマース向けにTencentと提携」、soundhound.comエコシステムが成熟するにつれ、認証済み音声コマースが自動車メーカーに新たな収益源をもたらし、音声をデフォルトのヒューマンマシンチャネルとして強化しています。
高級・プレミアム車普及率の急増
プレミアムブランドは、より高い車両価格を正当化するためのシグネチャーエクスペリエンスとして音声を展開しています。2025年型メルセデス・ベンツSクラスは、個々の乗員を認識し、好みを予測できるAI搭載アシスタントを導入しました。Jaguar Land RoverとCerenceのコラボレーションは、ブランドの差別化を強化するために感情検出と多言語サポートを追加しています。このような高級車への導入は初期のコストプレミアムを吸収し、少量生産でのソフトウェア改良を可能にし、ミッドセグメント車へのコストダウン移行への道を開きます。プレミアムセグメントにおけるサブスクリプションアドオンも、主流ブランドが後に模倣する収益化モデルを検証しています。
より厳しい車内注意散漫規制
規制の枠組みはハンズフリー操作機能の義務化を強化しており、音声認識をオプションの利便機能ではなく、必須の安全技術として位置づけています。米国では、NHTSAの第24220条に基づき、2026年からドライバーの障害検知が義務化されることで、声紋バイオマーカーによる眠気検知が可能な音声ベースのモニタリングへの需要がさらに高まっています。これらの規制は、消費者の嗜好にかかわらず、音声機能を車両のロードマップに組み込むことを確実にしています。さらに、国連欧州経済委員会による追加ドライバー支援システムに関する新規制は、コネクテッドおよび自動化モビリティの枠組みにおける主要コンポーネントとして音声インタラクションをさらに強調しています。[3]UNECE、「新たな国連規制が追加ドライバー支援システムの展開への道を開く」、unece.org
エッジAIチップコストの低下
エッジAIチップコストの劇的な低下により、オンデバイスの音声処理が可能となり、プライバシーへの懸念に対応しながら応答時間を改善し、接続依存性を低減しています。Syntiantがエッジデバイス向け大規模言語モデルのパフォーマンスで100%の加速を達成したことは、特殊化されたプロセッサが高度な音声認識を大衆市場向け車両にとって経済的に実現可能にする方法を示しています。SoundHound AIとNVIDIAがクラウド接続なしに動作するオンデバイス音声アシスタントを開発するためのコラボレーションは、エッジ処理がユーザープライバシーを維持しながらリアルタイム応答を可能にする方法を示しています。これらの進歩はプライバシーとカバレッジのギャップを解決し、OEMがコアコマンドをローカルで実行し、クラウドを生成タスク用に確保することを可能にします。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハードウェアレトロフィットコスト | -2.3% | グローバル、価格感応度の高い市場でより大きな影響 | 短期(2年以内) |
| アクセントと方言の認識精度のギャップ | -1.8% | アジア太平洋、南米、アフリカ、中東 | 中期(2~4年) |
| データプライバシーコンプライアンスの負担 | -1.5% | 欧州と中国が中核、グローバルに拡大 | 長期(4年以上) |
| マルチセンサーコックピットからの高周波(RF)干渉 | -1.2% | グローバル、プレミアム車でより大きな影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
初期ハードウェアレトロフィットコスト
音声認識ハードウェア統合に必要な多大な初期投資は、価格感応度の高い市場で事業を展開する自動車メーカーや既存車両のレトロフィットシナリオにとって大きな障壁となっています。これらのコストは、RF干渉に対処するための電磁適合性ソリューションの必要性によってさらに複雑になり、実装費用をさらに増加させる追加のシールドおよびフィルタリングコンポーネントを必要とします。Cerence LinkのOBDポートソリューションはレトロフィットの課題への一つのアプローチを示していますが、このようなアフターマーケットソリューションは通常、統合システムと比較して機能が限定されています。コスト負担は、フリート取得コストに対して音声システムの利点を天秤にかけなければならない商用車オペレーターにとって特に深刻ですが、新たなエビデンスによれば、音声技術の運用効率向上は長期的に投資を正当化できることが示唆されています。
新興市場におけるアクセントと方言の認識精度のギャップ
音声エラー率は、標準的なアメリカ英語と比較して、インド英語やアフリカの方言では2〜3倍高く、ユーザーの不満を招き、ブランドイメージを損なっています。インドのように複数の言語や地域方言が存在する市場では、現在のシステムが効果的に対応しきれない複雑な認識要件を生み出すため、課題はさらに複雑になります。アクセントのカバレッジが改善されるまで、多言語市場での普及率は全体的な成長に遅れをとるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用フリートが音声採用を牽引乗用車は依然として2025年の出荷台数の72.60%を占めていますが、その成長曲線はフリート主導の需要に比べて横ばいになるでしょう。終日稼働する商用デューティサイクルからの知見がコンシューマーインターフェースの改良にフィードバックされ、信頼性への期待を高めています。注意散漫指標に関する規制閾値が厳しくなるにつれ、乗用車モデルはフリートで実証済みのマイクアレイとエッジ処理チップをますます継承し、ブランドポートフォリオ全体での一貫性を確保しています。
商用車は、より小さなベースに貢献しているものの、2031年にかけてCAGR 14.62%で自動車用音声認識システム市場全体を上回るペースで成長するでしょう。フリートオペレーターは、注意散漫関連事故の削減と迅速なディスパッチ通信を通じて投資収益率を定量化しています。小型商用バンは音声起動の作業指示ログと共に出荷されることが増えており、大型トラックはアシスタントとテレマティクスを組み合わせて予測保全アラートを音声で通知しています。これらの具体的なコスト削減は、フリートオーナーが音声を標準仕様として指定するよう説得し、その結果としてのユニット数量が乗用車の車両あたりコストを希薄化させます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
クラウドベースソリューションはプライバシーへの懸念にもかかわらず加速組み込み型処理は主力であり続け、GDPRを中心としたプライバシー規範を満たし、低カバレッジゾーンでのサービスを保証することから、2025年収益の53.80%を占めています。しかし、クラウド中心のアーキテクチャは最速のCAGR 14.65%でスケールしており、16ビットマイクロコントローラーではホストできない生成AIサービスによって推進されています。VolkswagenのChatGPT統合は、オンデマンドのクラウド推論がサブ秒の応答時間を維持しながらローカルコマンドセットを強化する方法を示しています。
ハイブリッドトポロジーは現在、ウェイクワードとHVACコマンドをデバイス上で実行しつつ、知識クエリをリモートGPUにルーティングすることで、両者を融合させています。この分割はデータ保護規制当局を満足させながらも、よりリッチなエクスペリエンスを解放し、ハイブリッドが2028年以降の自動車用音声認識システム市場シェアを支配する可能性を高めています。エッジとクラウド間のシームレスな連携を調整できるサプライヤーは、OEMのロードマップにおいて重要な位置を占めています。
車両クラス別:
エコノミーセグメントが音声技術を民主化高級車は2025年の支出の45.50%を占めました。これはアーリーアダプターが気分感知やパーソナライズされたライティングスクリプトを備えたプレミアムアシスタントを高く評価したためです。しかし、マイクとDSPのコストが車両あたりUSD 30を下回るにつれ、エコノミーセグメントは最も急峻なCAGR 14.32%を記録するでしょう。メーカーは現在、タッチスクリーンのヘッドユニットの以前の普及経路を反映するように、エントリーバリアントにナビゲーション、音楽、および通話の基本音声制御を事前に搭載しています。
ミッドセグメントのセダンは技術の橋渡しとして機能し、ハイブリッド処理とOTAによる語彙拡張を提供することで、大衆市場の購買者を音声に慣らせています。民主化のループは自己強化的です。エコノミーの量が増えることでアクセント微調整のためのデータ収集が広がり、それがさらに認識を改善し、予算車においてもマイクロコマースなどの追加ユースケースを解放します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
マイクアレイ設計別:
ビームフォーミング技術の台頭シングルマイクソリューションは、ハードウェアと調整の必要性が最小限であるため、小型車では依然として一般的です。デュアルマイクアレイは、キャビンの長さが方向性を要求するミッドサイズ車でシェアを獲得しています。最もダイナミックなセグメントは、CAGR 13.72%で成長すると予測されているビームフォーミングアレイです。Kardomeのようなサプライヤーは、1つのコンパクトなアレイに6スピーカーの分離を詰め込み、配線の複雑さを排除しながら騒音の多いキャビンで音声信号を分離しています。
HARMANの外部ビームフォーミングマイクは、車両の外側との操作を可能にし、ドライバーがトランクを開けたり駐車操作を音声で呼び出したりすることを可能にしています。価格帯が下がるにつれ、ビームフォーミングはプレミアムラインナップから主流へとシフトし、全席の乗員の精度を向上させ、後部座席の注意散漫を対象とした法律へのハンズフリーコンプライアンスをサポートするでしょう。
地域分析
北米自動車音声認識システム市場
北米は2025年の収益の37.10%を占め、スマートフォンアシスタントの普及と車内音声コマースへの早期導入が下支えとなっている。米国のOEMメーカーは、フード注文、燃料決済、サブスクリプションメディアを音声ダッシュボードに統合し、初回販売を超えた継続的な収益源を拡大している。カナダは英語・フランス語のバイリンガル処理を重視しており、サプライヤーは言語切り替えアルゴリズムの最適化を迫られている。地域の成長は以前の高水準から落ち着きつつあるものの、NHTSAによる運転者障害検知義務化の施行が2026年までに新たな需要の底上げをもたらす見込みである。
アジア太平洋自動車音声認識システム市場
アジア太平洋地域は最も急速な成長を遂げており、14.78%のCAGRによ、2031年までに自動車音声認識システム市場シェアが大幅に拡大する見通しである。中国の国内自動車メーカーはBaiduおよびTencentのアシスタントをデフォルトのユーザーインターフェースとして搭載し、5Gネットワークを活用して生成AIクエリに対応している。Great Wall Motorのグローバル展開プログラムは、右ハンドルおよび左ハンドル市場における多言語展開にCerenceを採用している。インドにおける地域言語認識の推進は、モデルのトレーニング実行を促進し、世界全体のシステム堅牢性を向上させている。日本は服薬リマインダーなど高齢者向け機能を重視しており、世界に輸出されるインクルーシブデザインの枠組みを形成している。
欧州自動車音声認識システム市場
欧州では、ガジェットへの熱狂よりも安全・プライバシー規制に牽引される形で、着実な普及が続いている。GDPRはOEMメーカーをオンデバイス処理または同意に基づくクラウド連携へと誘導しており、Euro NCAPの2026年評価基準の改定により、タッチスクリーン主体のインテリアにおいてハンズフリー操作が不可欠となっている。Volkswagen Groupのブランド横断的なChatGPT導入は、欧州のプレーヤーが匿名化されたオプトイン形式のデータフローを通じてプライバシーとAI機能を両立させる方法を示している。EU公用語24言語にわたる多言語サポートへの需要の高まりも、サプライヤーによるアクセント対応への投資を促している。

規制環境
規制上の圧力により、車載音声インタラクションは便利機能ではなく安全性に関わるHMI要素として位置付けられる傾向が強まっており、これにより型式認証や安全管理プロセスの対象となっている。欧州では、EU AI法において、特定の車両AIがUnionの調和法(特に一般安全規則2019/2144および型式認証規則2018/858)の下で安全部品として機能する場合、「高リスク」と位置付けている。同法はまた、適合性評価を既存のUN-ECE型式認証手続きに結び付けており、第43条(3)に基づきAI法の評価を既存手続きに統合するアプローチを含む。
OTAによる機能配信やクラウド連携に依存するコネクテッド音声システムについては、コンプライアンスがUNECE WP.29のサイバーセキュリティおよびソフトウェア更新管理体制と結び付けられる傾向が強まっている。これにはUNECE R155(サイバーセキュリティ管理システム)およびR156(ソフトウェア更新管理システム)が含まれる。システム設計レベルでは、機能安全性への期待はISO 26262プロセス(ハザード分析、リスク評価、トレーサビリティ)によって支えられている。また、自動運転機能に関するUNECE WP.29の作業ストリームは、先進運転機能を搭載した車両におけるハンズフリー音声性能や明瞭度に関する要件も形成している。
バリューチェーン分析
バリューチェーンは、マイクおよび音響フロントエンドハードウェア(シングル、デュアル、ビームフォーミングアレイ)、埋め込み型ウェイクワードおよびコアコマンド実行を支える車内ECUおよびエッジAIシリコン、そしてソフトウェア層(ASR/NLU、対話管理、そして増加しつつあるLLMベースのエージェントオーケストレーション)をカバーする。Tier-1インテグレーターおよびコックピットドメインサプライヤー(HARMAN、Bosch、Continentalなど)は、マイク、アンプ、車載コンピュートを音声スタックと組み合わせて提供する。CerenceやSoundHound AIといった専門音声AIベンダーは、OEMがブランドアシスタントに統合できる、車載グレードの認識モデル、ツールチェーン、および商取引対応の対話レイヤーを提供している。
OEMがハイブリッドアーキテクチャを採用する中で、クラウドインフラおよびプラットフォームパートナーは、従来の自動車サプライヤーと並んで存在感を増している。これらのアーキテクチャは、デバイス上でのコマンド実行とクラウド推論とにワークロードを分割する。最近のパートナーシップは、このチェーンがどのように分解・再構築されているかを示している。Mercedes-BenzはMBUX Virtual AssistantのためのAutomotive AI AgentをめぐりGoogle Cloudとの協業を拡大した。SoundHound AIは生成AI音声機能をLucidの車両に導入し、Tencent Intelligent Mobilityと提携してインテリジェントコックピットソリューションに対話型AIを組み込んだ。OEMプログラムの面では、Cerenceが複数年にわたる契約(JLRを含む)を拡大し、Volkswagen Groupとのアップグレードされたアシスタントによる展開を進めており、これはOEMがAIソフトウェア機能を直接契約する一方でTier-1企業を検証済みハードウェア統合や車両ネットワークアクセスに活用するという調達モデルと合致している。
競合状況
競争は、消費者向けテクノロジー大手、自動車ティア1サプライヤー、および特化したAIスタートアップが混在しています。Cerenceのようなプレーヤーは、ドメイン固有の音響モデルとOEMツールキットを活用して、軽乗用車生産の相当な部分をカバーするサプライ契約でリードしています。テクノロジーコングロマリットであるMicrosoft、Amazon、およびGoogleは、Android Automotive OSおよびAlexa Autoの統合を通じて参入し、クラウドの強みを提供しますが、車載グレードの音響性能は限定的です。Continental、BoschおよびHARMANは、マイク、アンプ、ソフトウェアをターンキーコックピットモジュールに統合することでシェアを守り、OEMの検証サイクルを容易にしています。
戦略的合併が激化しています。Gentexはプレミアムなクリプシュ(Klipsch)オーディオとミラーベースの電子機器を融合させるためにVOXX Internationalを買収し、高精度音声に不可欠なキャビン音響を強化しました。SoundHound AIはAmeliaを買収し、自然言語推論を深め、自動車および企業クライアントへのクロスセルソリューションを強化しました。SyntiantやKardomeのようなスタートアップは、それぞれ超低消費電力シリコンとビームフォーミングのニッチを切り開き、既存企業に革新またはパートナーシップを迫っています。
OEMがサービスとしてのソフトウェア(SaaS)にシフトするにつれ、収益は販売後のサブスクリプションにシフトしています。コマースAPI、OTAアップグレードパイプライン、およびデータ分析を提供できるサプライヤーが長期契約を獲得します。その結果、市場は深い音響科学とクラウドスケールの収益化プラットフォームの両方を提供する企業に報いています。
自動車用音声認識システム業界のリーダー企業
Alphabet Inc.
Amazon.com, Inc.
Cerence Inc.
Harman International(Samsung)
Nuance Communications(Microsoft)
- *免責事項:主要選手の並び順不同
自動車用音声認識システム市場
- Apple Inc.
- Alphabet Inc. (Google)
- Harman International Industries
- Nuance Communications Inc.
- Cerence Inc.
- Continental AG
- Amazon.com Inc.
- Bosch GmbH
- SoundHound AI Inc.
- IBM Corporation
- Sensory Inc.
- Baidu Inc.
- LG Electronics
- Valeo SA
- BlackBerry QNX
- iNAGO Corporation
- Yandex LLC
- Kardome Technology Ltd
- Voicebox Technologies

市場機会と将来展望
明確な機会の一つは、コマンド&コントロール型の音声からLLMベースのマルチインテントエージェントへの移行であり、これは車両機能やコンテンツソース(オーナーマニュアル、設定、ナビゲーション、コマース)と密接に連携している。この変化は、2026年の展開や発表に見られる。例えば、GoogleはGoogle built-in搭載車両向けにGeminiの提供を開始し、Volvo Carsは2020年以降の対象モデルにOTA更新を通じてGeminiを展開している。Renaultも、OpenR Linkを使用する車両でGoogle AssistantをGeminiに置き換えるOTA更新を開始した。単発コマンドから文脈的な対話への拡張により、車両あたりのソフトウェアコンテンツが増加し、レイテンシー、プライバシー、機能性のバランスを取るためにハイブリッドなエッジ・クラウド実装が支持を得ている。
2つ目のホワイトスペースは、継続的な接続性への依存を減らし、安全性やサイバーセキュリティへの期待が厳しくなる中でデータ処理義務を簡素化する、組み込み型かつプライバシー保護型のインテリジェンスである。Mercedes-BenzがLiquid AIと結んだ複数年パートナーシップは、車内音声・言語認識のための組み込み型オンデバイス大規模基盤モデルに焦点を当てており、高度なインタラクションパターンをなお支えるオンデバイス性能への需要を示している。標準化はまた、自動運転アーキテクチャにおける拡張可能なマイクおよびセンサー統合を支えることができ、ISOはマイクセンサーおよびセンサークラスタの論理インターフェースに関するISO 23150-15:2026を発行した。これにより、サプライヤーが車種ラインナップ全体でビームフォーミングおよびマルチマイク設計を工業化するためのより明確な道筋が提供される。
Recent Industry Developments in 自動車用音声認識システム市場
- 2026年1月:Cerenceは、自動車メーカー向けのハイブリッド型エージェントAIプラットフォームとしてCerence xUIを発売し、LLM搭載の車内AI体験の展開パートナーとしてGeely Autoを指名した。この発表は、固定コマンド型アシスタントから、明確なソフトウェアプラットフォーム層を伴ってOEM各社のラインナップ全体に展開可能な、オーケストレーションされたマルチスキルエージェントへの移行を示すものであった。
- 2025年9月:Cerenceは、e VITARAバッテリー電気自動車向けの車内アシスタントを提供するため、Suzuki Motor Corporationとの協業を発表した。このプログラムは、OEMの採用をプレミアムセグメントを超えて拡大し、専業自動車音声ベンダーがマスマーケットEVプラットフォームにおいて果たす役割を強化するものである。
- 2024年4月:Mercedes-BenzとLiquid AIは、複数のMercedes-Benzモデルラインにオンデバイス音声・言語モデルを展開するための複数年にわたる組み込み型AIパートナーシップを発表した。これは、クラウド接続への依存を減らした車内インテリジェンスへの移行を反映している。


自動車用音声認識システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は車両内で使用される音声認識システムを対象としており、音声コマンドを理解し、通話、ナビゲーション、メディア、車両設定などの機能に対するアクションに変換するものを含みます。対象範囲は、主要地域における乗用車および商用車向けに販売される組み込み型、クラウドベース、およびハイブリッドソリューシンを網羅しています。
対象外の範囲:車外で使用される一般的なコンシューマー向け音声アシスタント、車両システムと統合されていないアフターマーケットのスタンドアロンマイクロフォン、および音声認識ソリューションにバンドルされていない専門サービスは除外します。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 技術別
- 組み込み型
- クラウドベース
- ハイブリッド
- 車両クラス別
- エコノミー
- ミッドプライス
- 高級車
- マイクアレイ設計別
- シングルマイク
- デュアルマイク
- ビームフォーミングマイク
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他の地域
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他の地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋のその他の地域
- 中東およびアフリカ
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東およびアフリカのその他の地域
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、現在車両に搭載されているシステムの状況と、主要国および車両クラスにわたってその普及率がどの程度の速さで変化しているかをマッピングすることから始まります。米国NHTSAの道路安全および注意散漫に関する公開資料、欧州委員会の輸送および車両安全に関するページ、日本国土交通省の車両・安全関連資料、およびOICAの生産統計などの公開情報を活用し、車両保有台数と新規生産台数の両方を基準として設定しました。
車両台数を収益ベースの視点に転換するため、車載インフォテインメントおよび音声機能のロードマップを説明する企業の年次報告書、決算資料、および製品資料を精査しました。特許データベースは、オンデバイスおよびクラウド音声処理の動向を把握するために選択的に活用し、採用時期の前提条件の設定を支援しました。企業財務情報およびインテリジェンスの有料サブスクリプション、ならびにニュースおよび財務情報フィードを活用して、サプライヤーのエクスポージャー、パートナーシップの発表、および主要なデザインウィンを相互確認しました。これらのソースはあくまで例示であり、インプットの収集、検証、および明確化のために他の公開・有料資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、採用率、平均販売価格の方向性、および有料オプションとバンドルされたインフォテインメント機能のどちらに分類されるかを確認するために活用しました。OEM向けサプライヤー、ソフトウェアプロバイダー、およびチャネル参加者と幅広く対話し、地域別の採用率および規制主導の行動が過度に一般化されないよう、南北アメリカ、EMEA、およびアジア太平洋地域にわたってインプットを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:16% | アジア太平洋:47% |
| 中位層:41% | 部門・ユニットリーダー:37% | EMEA:34% |
| 中小規模プレイヤー:22% | マネージャー:47% | 南北アメリカ:19% |
市場規模の算定と予測
コアモデルはトップダウンアプローチを採用しており、地域別の車両生産台数および保有台数指標を再構築し、車両クラス別の音声機能普及率およびフィットメント率を用いて対応可能な需要プールに変換します。ボリュームベースを形成した後、組み込み型とクラウドベースの展開における標準的なシステム価値の範囲と予想される価格変動を適用します。
この市場において重要なインプットには、地域別の新車生産台数、インフォテインメントおよびコネクテッド機能を搭載して出荷される車両の割合、乗用車および商用車における音声認識の採用率、組み込み型とクラウド処理の比率(部品表とライセンスに影響)、および多言語・自然言語機能の採用ペースが含まれます。特にオプションパッケージングおよびモデルサイクル途中のリフレッシュの影響については、公開データが乏しいため、インタビューのフィードバックを用いてこれらの変数を調整しました。
予測はシナリオ分析を用いて構築されており、中心シナリオは音声機能がプレミアムトリムから中価格帯の車両へと移行するにつれて、普及率の増加と平均販売価格の段階的な正常化が見込まれることを反映しています。サンプリングされたサプライヤーの収益エクスポージャー、典型的な車両あたりの価値に関するチャネルチェック、および大規模生産地域のボリューム×平均販売価格の近似値を通じて、ボトムアップによる確認を選択的に実施しました。データの視認性が限られている箇所については、精確な数値を無理に算出するのではなく、保守的な普及率の範囲を適用しました。
データ検証と更新サイクル
モデルのアウトプットは、車両生産動向、コネクテッド機能の普及、およびインフォテインメントプラットフォームの観測された発売サイクルなどの独立したシグナルと照合して三角測量されます。外れ値が発生した場合は、採用率、地域ミックス、または価格設定の前提条件を再確認し、文書化されたイベントによって差異が説明できない場合はフォローアップコールを実施します。
承認前に、計算、定義、および示唆される成長率が地域および年度にわたって一貫性を保つよう、複数のアナリストによるレビューステップを経ます。レポートは年次で更新され、主要な規制変更やOEMの展開計画における大幅な変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前には、最新の公開指標とニュースチェックが反映されているかを確認する最終チェックを実施します。
Mordor Intelligenceの自動車用音声認識システム市場規模と他の公表推計値との比較
この市場の公表数値は、トピック名が同じように見えても、集計対象の境界が静かに変化することがあるため、必ずしも一致するわけではありません。差異は通常、推計が車載音声認識ソフトウェアとモジュールのみを対象としているか、隣接する車内音声アシスタントコンテンツ、ハードウェア、およびより広範なインフォテインメントバンドルも含むかによって生じます。
地域別の車両生産台数、観測されたインフォテインメントの展開サイクル、および音声機能の採用率チェックは、推計を搭載システムと現実的な価格設定に結びつけるために使用される根拠であり、これがMordor Intelligenceが、より早い基準年を基点とし定義が狭い一部の公表資料よりも高い2026年の数値を報告している理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.08 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 3.20 ビリオン 米ドル(2025年) | より早い基準年を使用しており、インフォテインメントにバンドルされた組み込み専用システムを除外することが多い狭い定義を混在させているため、車両あたりの収益捕捉が圧縮されています。 |
| グローバルコンサルタントB | 4.49 ビリオン 米ドル(2029年) | 2022年を基準年として、より短い期間を報告しており、構築はサプライヤー報告の出荷量に依存する傾向が強く、地域別採用率の差異やオプションパッケージングへの調整が限定的です。 |
この表は、差異の大部分が基準年の選択と、音声認識システムの一部として集計される範囲とより広範なコックピット機能セットとの違いによって説明されることを示しています。インプットを車両台数、採用率、および現実的な車両あたりの価値範囲に追跡可能な形で維持することで、最的な数値は再現性が高く、前提条件が変化した際にストレステストを行いやすい状態を保っています。


レポートで回答される主な質問
自動車用音声認識システム市場の現在の価値はいくらですか?
自動車用音声認識システム市場規模は2026年にUSD 50億8,000万であり、2031年までにおよそUSD 98億6,000万に達すると予測されています。
最も速く成長している車両セグメントはどれですか?
商用車は、フリートオーナーが注意散漫を削減しディスパッチを効率化するために音声を採用するにつれ、CAGR 14.62%で拡大しています。
今後のユーロNCAP規制は採用にどのような影響を与えますか?
ユーロNCAP(Euro NCAP)の2026年における物理ボタンの義務付けは、二次的なタスクを管理する最も安全な方法として音声を位置付け、新型モデル全体での継続的な展開を確保します。
支配的な技術アーキテクチャはどれになる見込みですか?
シンプルなコマンドをオンデバイスで処理しながら複雑なクエリをクラウドに送信するハイブリッドシステムが、2028年以降に過半数のシェアを占めると予想されています。
エッジAIチップはなぜ音声にとって重要なのですか?
シリコンコストの低下により、大規模言語モデルをローカルで実行できるようになり、プライバシーを向上させ、レイテンシーを低下させ、接続が不安定な場所でも信頼性の高いサービスを実現します。
最終更新日:



