
自律型BVLOSドローン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
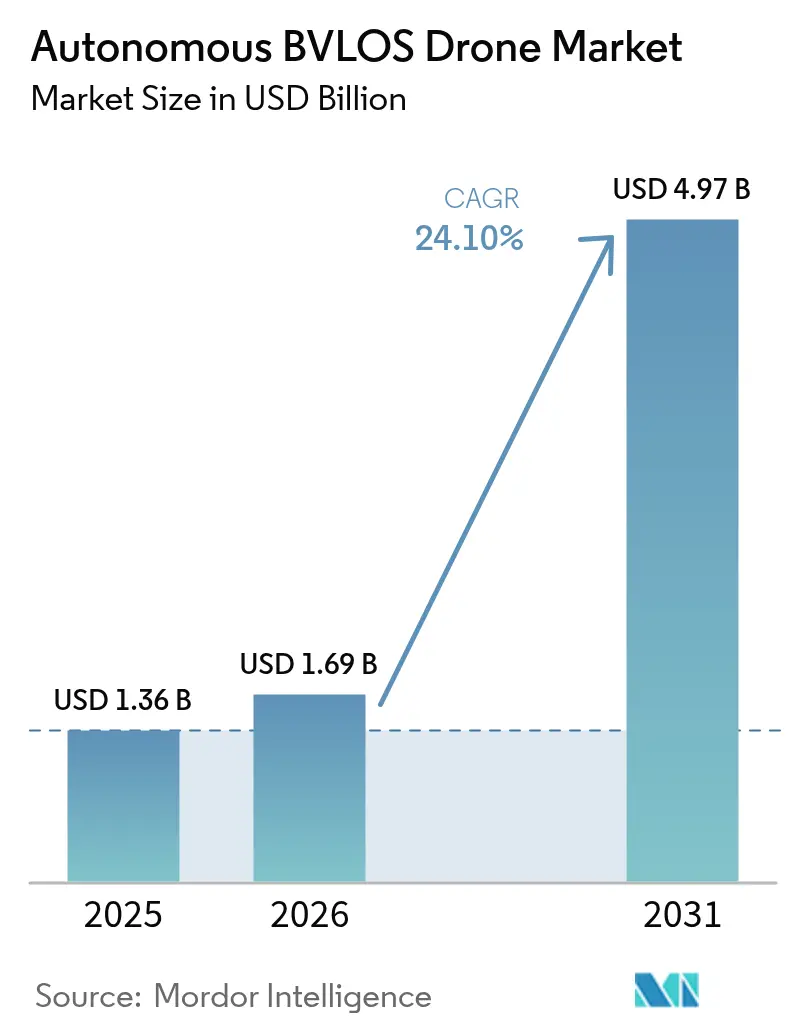
| 市場規模 (2026) | 1.69 十億米ドル |
| 市場規模 (2031) | 4.97 十億米ドル |
| Growth Rate (2026 - 2031) | 24.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自律型BVLOSドローン市場分析
自律型BVLOS(目視外飛行)ドローン市場規模は2026年に16億9,000万米ドルと推定され、2025年の13億6,000万米ドルから成長し、2031年には49億7,000万米ドルに達する見込みであり、2026年〜2031年の期間において24.10%のCAGRで成長します。米国、欧州、カナダにおける規制上の進展が、実験的プログラムを商業サービスへと転換しつつあり、衝突回避システム、衛星通信、無人交通管理(UTM)ツールの進歩が技術的障壁を低下させています。エネルギー・ユーティリティおよび物流分野のユーザーからの需要がビジネスケースを継続的に実証しており、ハイブリッドプラットフォームは垂直離着陸の利便性と固定翼の長時間飛行能力を組み合わせることで性能に対する期待を再定義しています。航空電子機器および無線周波数コンポーネントに関するサプライチェーンの脆弱性は短期的な懸念事項として残っていますが、垂直統合型メーカーはデュアルソーシング戦略および地域組立拠点の整備によって対応しています。長距離・高ペイロード運用に依存する気候変動モニタリング、インフラ点検、緊急対応への公共部門の投資拡大が、全体的な成長ポテンシャルを下支えしています。
主なレポートの注目ポイント
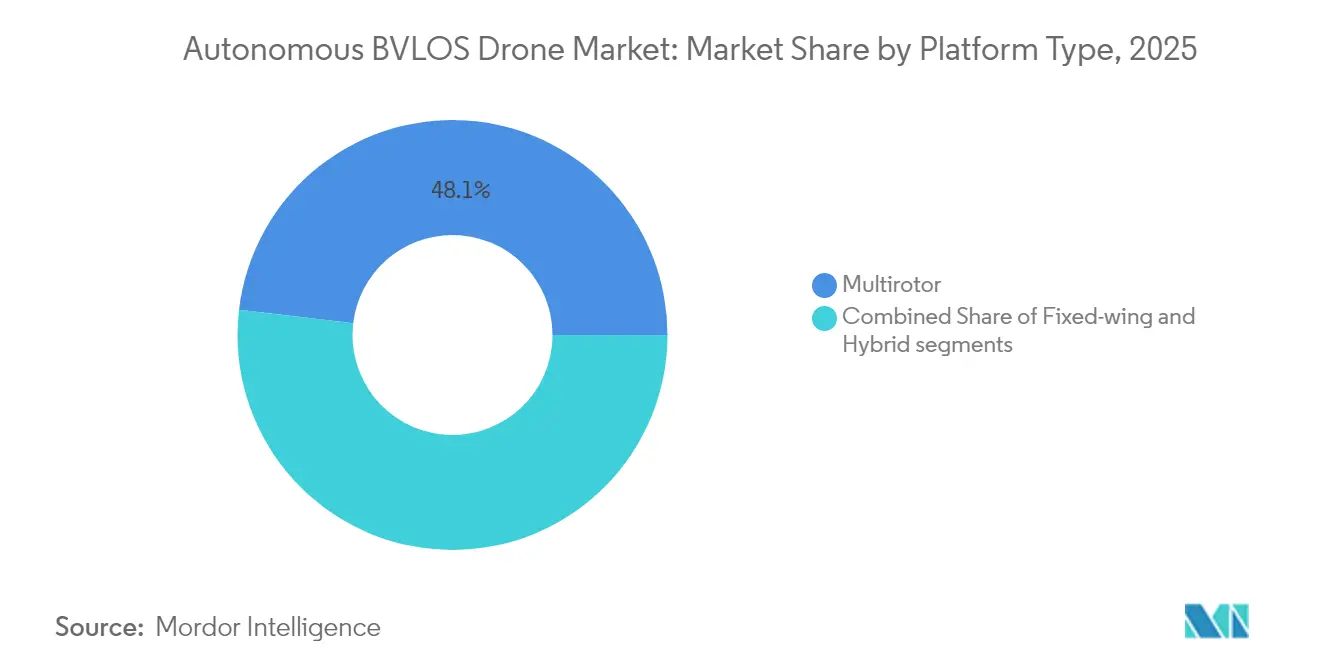
- プラットフォームタイプ別では、マルチロータシステムが2025年の自律型BVLOSドローン市場シェアの48.12%を占めてリードし、一方でハイブリッドプラットフォームは2031年までに28.05%のCAGRで拡大すると予測されています。
- 飛行距離別では、短距離運用が2025年の自律型BVLOSドローン市場の37.40%を占めましたが、長距離セグメントが最も速いペースで成長し、2031年までに25.85%のCAGRが見込まれています。
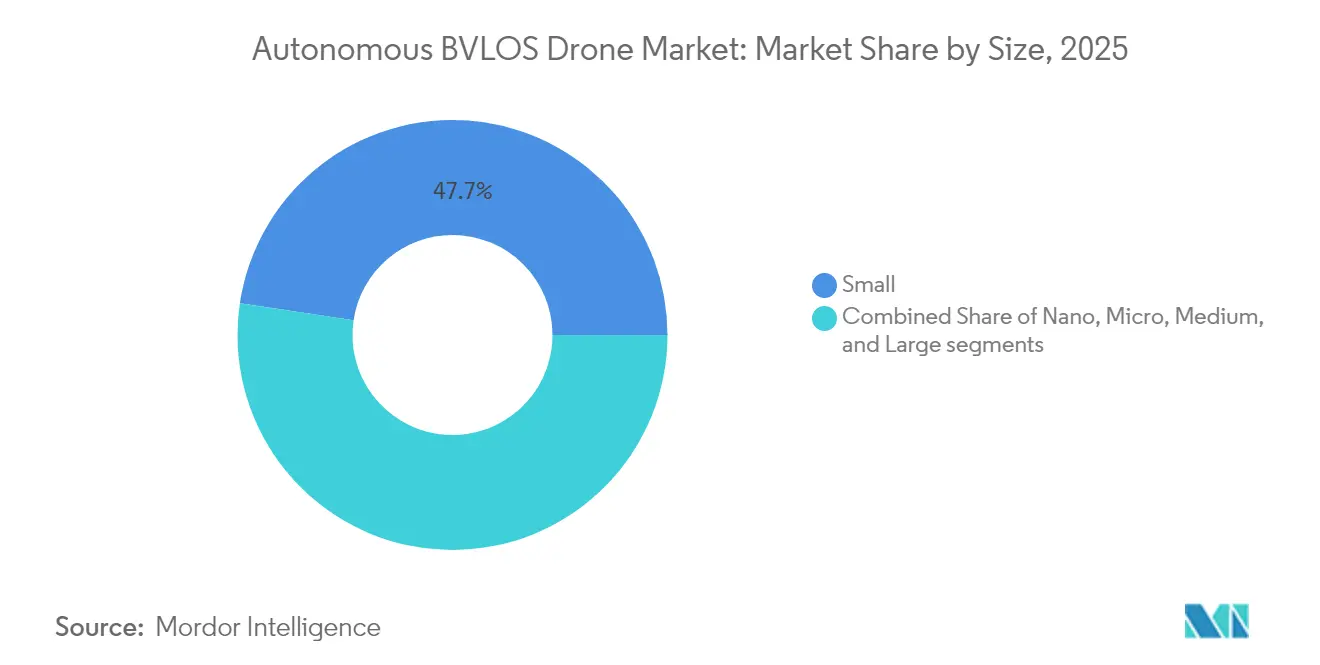
- サイズ別では、スモールプラットフォームが2025年に47.65%の収益シェアを保持し、大型ドローンは2031年までに25.35%の最高予測CAGRを記録します。
- 最終用途産業別では、エネルギー・ユーティリティが2025年収益の24.10%を占め、一方で物流・配送が2031年までに26.45%のCAGRで成長をリードします。
- 地域別では、北米が2025年に35.85%のシェアを維持し、アジア太平洋が2031年までの最も強力な25.62%のCAGR見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的適用範囲 | 影響の時間軸 |
|---|---|---|---|
| 定期的なBVLOS免除と標準化を可能にする規制の進展 | +4.2% | グローバル-北米・欧州が主導 | 中期(2〜4年) |
| 衝突回避システムおよび無人交通管理(UTM)技術の進歩 | +3.8% | グローバル-先進市場に集中 | 長期(4年以上) |
| ドローン物流および医療品配送パイロットプログラムの急速な成長 | +3.5% | グローバル-北米・アジア太平洋での早期導入 | 短期(2年以内) |
| 長距離線状資産点検に対するエネルギー・ユーティリティセクターの需要 | +3.1% | グローバル-北米・欧州を重視 | 中期(2〜4年) |
| 遠隔地のBVLOS運用を開放する衛星・ドローン間非地上系ネットワーク通信 | +2.9% | グローバル-遠隔地域を優先 | 長期(4年以上) |
| 国家気候変動モニタリングフリートへのBVLOSドローンの採用 | +2.7% | グローバル-政府主導のイニシアチブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
定期的なBVLOS免除と標準化を可能にする規制の進展
2025年8月に米国連邦航空局(FAA)が発布した新パート108規則制定予告通知(NPRM)は、個別免除を廃止する規則ベースの経路を導入し、必須の衝突回避装備と標準化された報告を規定することで承認サイクルを合理化しています。欧州航空安全機関(EASA)は2024年7月のイージーアクセスルール更新を通じてこの方針を反映させ、BVLOS要件を標準シナリオSTS-02に組み込み、加盟国全体にわたる監督を調和させています。[1]欧州航空安全機関(EASA)、「Uスペースの運用コンセプト」、easa.europa.euカナダ運輸省は、2025年11月に発効する最大150kgのドローンを対象とした拡張BVLOSフレームワークを最終化することで北米の整合性を強化し、定期長距離飛行に向けた国家空域の開放を実現しています。規制当局が標準的な安全基準に収斂するにつれ、自律型BVLOSドローン市場は商業フリートの配備期間を短縮する予測可能な認証経路を獲得しています。明確化の向上がフリート拡張、統合ソフトウェアプラットフォーム、および長期的な収益成長を支えるパイロット訓練プログラムへの投資を促進しています。
衝突回避システムおよび無人交通管理技術の進歩
衝突回避技術革新はプロトタイプから量産へと移行しています。光学・音響・レーダーセンサーフュージョンにより、2km超の距離での非協調型交通検知が確実になっています。同時に、軽量な自動従属監視ライト(ADS-L)トランスポンダーが一般航空ユーザーに手頃な電子的視認性を提供しています。UTMネットワークの並行した進歩により、リアルタイムの交通データが機上のナビゲーションスタックに供給可能となっています。欧州のUスペースコリドー、北米のリモートID展開、日本の全国ドローン登録制度はいずれも動的な空域割り当てを可能にする標準化APIを提供しています。これらの改善によりパイロットの作業負荷が軽減され、小規模試験と高密度都市運用の間の技術的格差が縮小します。その結果、保険会社は認定済み衝突回避能力に連動した段階的リスク価格設定を提供し始め、フリートオーナーが次世代航空電子機器を採用するインセンティブとなり、先行者の競争上の優位性を強化しています。
ドローン物流および医療品配送パイロットプログラムの急速な成長
医療品サプライネットワークは長距離飛行の実証場として台頭しており、Ziplineは2025年にアフリカおよび米国において自律飛行距離1億マイルを突破しました。生命救助ミッションに対する規制当局の優遇措置が許可承認を加速させており、成功した運用が幅広い小包配送用途に対する一般の認知障壁を低下させています。主要配送事業者に付与された全国規模のBVLOS免除は、かつてルート経済性を制限していた地理的制約を撤廃しました。自動化された積み込みドック、スワップアンドゴーバッテリー、コールドチェーンペイロードモジュールへの投資が、eコマース荷物から移植臓器に至る新たな収益源を可能にしています。医療および一般消費者向け物流の量的成長はネットワーク効果も促進しており、より多くの着陸ノードは高密度なカバレッジ、短い飛行経路、および自律型BVLOSドローン市場ソリューションの魅力を強化するラストワンマイルコストの低下をもたらします。
長距離線状資産点検に対するエネルギー・ユーティリティセクターの需要
電力ユーティリティ企業およびパイプライン事業者は、遠隔地の地形にまたがる資産を点検するためにBVLOSパトロールをますます活用しています。ジョージア・パワーおよびドミニオン・エナジーはヘリコプターチャーターと比較して60%以上のコスト削減を報告しており、メンテナンススケジューリングを改善する点検頻度の3倍化を強調しています。熱赤外線、LiDAR、ハイパースペクトルカメラの統合により、植生の侵入、腐食、熱異常の自動検知が可能になっています。線状資産コリドーは人口の少ない空域に位置することが多く、リスク分類が低下して免除承認が迅速化されます。データ分析、クラウドホスティング、メンテナンスダッシュボードを束ねたサービスプロバイダーは粘着性の高い複数年契約を獲得します。このダイナミクスが定期的な収益成長を促進し、自律型BVLOSドローン市場の長期的な見通しを支えています。
阻害要因のインパクト分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的適用範囲 | 影響の時間軸 |
|---|---|---|---|
| 断片化したグローバル規制スケジュール | -2.1% | グローバル | 中期(2〜4年) |
| 飛行持久力を制限するバッテリーエネルギー密度の限界 | -1.8% | グローバル | 長期(4年以上) |
| 重要な航空電子機器およびRFコンポーネントに対するサプライチェーンの脆弱性 | -1.5% | グローバル-アジア太平洋依存に集中 | 短期(2年以内) |
| 都市部コリドーにおけるコマンド・アンド・コントロール(C2)リンクに影響するスペクトル輻輳 | -1.2% | 世界各地の都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化したグローバル規制スケジュール
アジア太平洋、南米、アフリカにわたる認証サイクルの差異が国際展開を遅らせています。日本のレベル4規則が有人地帯上空の自律運用をすでに許可している一方、中国などの近隣市場は商業的実行可能性を制約するゾーンベースの制限を依然として適用しています。国境をまたぐ物流コリドーを運航するオペレーターは、各管轄区域で並行した審査と訓練を受けなければならず、諸経費が増大します。中央航空当局間の相互承認の欠如が、衝突回避ハードウェアと運用リスクアセスメントの重複テストを強いています。中小規模のフリートは限られたエンジニアリングリソースをコンプライアンス文書化に充てることを余儀なくされ、製品ロードマップが遅延し、自律型BVLOSドローン市場の近期軌道が鈍化しています。
飛行持久力を制限するバッテリーエネルギー密度の限界
リチウムイオン(Li-ion)化学物質は平均250Wh/kgであり、商業ペイロード搭載時のマルチロータの飛行持続時間を45〜60分に制限しています。Ampriusの450Wh/kgに達するシリコンナノワイヤーセルでさえ、変革的ではなく段階的な向上にとどまります。オペレーターはルート距離に対してペイロード重量を犠牲にするか、資本予算を膨らませる分散型充電およびバッテリー交換インフラに投資しなければなりません。水素燃料電池またはハイブリッド推進システムがコスト同等性に達するまで、持久力の限界は飛行時間あたりの収益を制限し続けることになり、特にBVLOSドローン産業の予測成長の多くを支える長距離物流サービスにとって課題となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
ハイブリッドシステムが運用上の柔軟性を拡大ハイブリッド構成はマルチロータの垂直揚力と効率的な固定翼巡航飛行を統合しており、地上インフラが最小限でありながら50km超のミッションかつポイント離陸が必要な場合に重要な役割を果たします。ハイブリッド機の自律型BVLOSドローン市場規模は2025年に2億7,000万米ドルとなり、28.05%のCAGRで2031年までに3倍になると予測されています。オペレーターはコリドーマッピング、パイプラインパトロール、地上インフラが最小限の小包配送拠点においてこれらの設計を好んでいます。L3ハリスのFVR-90は15ポンドのペイロードを搭載しながら8時間の飛行持久力を誇り、ハイブリッドが純粋なマルチロータの持久力の上限を克服する方法を示しています。
ハイブリッドへの需要は、巡航飛行に入ると固定翼規則の下でトランジションエアフレームをますます扱う規制当局の恩恵も受けており、耐空性評価を簡素化しています。しかしながら、マルチロータシステムはそのシンプルさ、低い単価、ほぼゼロの発射フットプリントにより、自律型BVLOSドローン市場において引き続き根強い地位を保っています。これらのエアフレームは2025年収益の48.12%を占めており、都市部の点検や近距離配送ミッションで引き続き優位を保つでしょう。固定翼機は農業用散布や超長距離偵察においてニッチな需要を維持していますが、滑走路の制約が都市での適用を制限しています。ソフトウェアデファインドフライトコントローラーが成熟するにつれ、フリートオーナーはマルチロータとハイブリッドモード間の迅速な再構成を可能にするモジュラーアーキテクチャへ移行することが予想され、自律型BVLOSドローン市場全体にわたるプラットフォームの多様化トレンドを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能です


飛行距離別:
長距離飛行が新たなユースケースを開拓長距離運用は最も急峻な成長曲線を示し、2031年までに25.85%のCAGRで上昇しています。スターリンクの非地上系ネットワークおよびそれに類する低軌道(LEO)コンステレーションが、携帯電話の届かない範囲を超えた低遅延のコマンドリンクを提供し、砂漠、洋上プラットフォーム、山岳路越えのルートを開拓しています。物流企業はこれらのリンクを活用して整備不足の道路システムを迂回し、一方で政府は国境監視や山火事モニタリングのために長距離機を配備しています。
短距離BVLOS飛行は点検、マッピング、メディア撮影の任務に引き続き対応しています。2025年には37.40%の収益シェアを占めていますが、普及率の上昇と規制経路の安定化に伴い成長は緩やかになっています。中距離飛行は人口密集地と遠隔施設の間のコリドーを埋め、地域小包路線や中流パイプライン点検において重要性を増しています。将来的には、バッテリー密度とメッシュネットワーク無線機の予想される向上が現在の距離区分を曖昧にするでしょう。それでも、ペイロード重量と規制上のハードルがミッションプロファイルによって異なるため、需要の層別化は持続し、自律型BVLOSドローン市場が差別化された持久力ニッチに対応し続けることを確実にします。
サイズ別:
大型エアフレームが産業規模のペイロードを支援大型クラスのドローンは25kgを超えるペイロードを搭載し、現在25.35%のCAGRで拡大しています。その重量物輸送能力により、洋上風力発電所コンポーネントの輸送、鉱山サイトへの補給、人道支援物資の投下が可能になっています。大型の胴体は混合燃料または燃料電池推進システムも収容でき、飛行持久力を6時間以上に延長し、遠隔地物流の経済的損益分岐点を満たします。
それにもかかわらず、スモールプラットフォームは低い規制上の閾値とフリート規模の拡大を可能にする単価経済性により、2025年に47.65%の市場シェアで首位を維持しています。ナノおよびマイクロエアフレームは、ローターウォッシュの感度と衝突リスクが最重要となる工業用ボイラーや橋梁下部空洞の狭隘空間点検において普及が進んでいます。ミディアムエアフレームはペイロードと飛行距離のバランスが取れており、林業パトロールや石油・ガスの中流調査の定番となっています。複合材料と付加製造が構造重量を削減するにつれ、各クラスは互いを侵食するのではなく並行して進化しており、自律型BVLOSドローン市場内部の多面的な成長機会を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に閲覧可能です
最終用途産業別:
物流が最速の普及を牽引物流・配送フリートは2026年から2031年にかけて26.45%のCAGRを記録すると予測されています。パイロットプログラムは血液サンプル、ワクチン、一般消費者向け小包を取り扱う全国規模のネットワークへと成熟しています。自動化されたフルフィルメントセンターは電子的な受注キューを受信し、ペイロードモジュールを選択し、人間の介入なしに機体に積み込むドローンセルを統合することで、ピックトゥシップ時間を5分以内に短縮しています。規制当局はオペレーターが冗長性、パラシュート回収、信頼性の高い衝突回避機能を証明する際に承認を迅速化しており、これらはフリートをリードするプラットフォームで一般的になっています。
エネルギー・ユーティリティは収益の柱であり続けており、2025年の自律型BVLOSドローン市場売上の24.10%を占めています。分散型再生可能エネルギー発電に対応するためにグリッドが近代化されるにつれ、点検頻度要件が高まっています。精密農業、建設モニタリング、公共安全、環境監視が需要を生み出しており、それぞれ独自のセンサーパッケージを持っています。通信企業はイベントや自然災害時に一時的な中継タワーとして係留型BVLOSドローンを配備しており、多様化したユースケースが自律型BVLOSドローン市場全体にわたって需要の勢いを集合的に持続させる方法を示しています。
地域分析
北米自律型BVLOSドローン市場
北米は2025年に35.85%のシェアを持つ収益リーダーとしての地位を維持している。FAAの審議中のPart 108規則は国内認可の加速をもたらすと見込まれており、カナダの2025年11月のフレームワークは大陸全体の飛行規則を統一する。大手公益事業者は回廊点検の規模拡大を継続し、プラットフォームベンダーは半導体供給リスクを軽減するために域内での生産を集約している。ニューヨークUAS回廊やノースダコタ州のノーザンプレーンズサイトを含む継続的な官民テストレジは、次世代規制の精緻化に資するデータを提供し、地域の競争力を強化している。
アジア太平洋自律型BVLOSドローン市場
アジア太平洋地域は25.62%のCAGRで最もダイナミックな成長分野を代表している。日本のレベル4フレームワークは、特定の安全ケースのもとで人口密集地域上空での自律飛行を許可しており、都市環境における配送および緊急対応サービスを生み出している。中国の製造規模は部品表コストを圧縮し、1万米ドル未満の機体をフリート更新に実用的なものとしている。インドの農業インセンティブとデジタルスカイプラットフォームはオペレーターのライセンス取得を簡素化し、作物健康マッピングおよび精密散布ミッションにおける急速な普及を促している。韓国とオーストラリアは海上救助および鉱山サイトの物流にBVLOSドローンを活用し、将来の規則制定に資する概念実証データを地域の航空適合性機関に大量に提供している。
欧州自律型BVLOSドローン市場
欧州はEASAの統一されたアプローチを活用し、27加盟国への単一の認証窓口を提供している。標準シナリオSTS-02監視員が配置された場合に最大2kmのBVLOS飛行をカバーし、複数の国が線形インフラ点検のために最大10kmの地域的な拡張を実施している。大陸のU-spaceイニシアチブはリアルタイムのデジタル飛行承認と動的ジオフェンシングをサポートし、密集した航空回廊における混雑を緩和している。SESAR 3などのプログラムからの研究資金は検知・回避アルゴリズムのベンチマーキングを加速させ、欧州を自律型BVLOSドローン市場におけるアビオニクスの研究開発および相互運用性テストのハブとしている。


規制環境
自律型BVLOS運航に関する規制枠組みは、免除ベースの許可から標準化されたパフォーマンスベースの手法へと移行しつつあり、北米と欧州が先導している。米国では、FAAが2025年8月に発行したBVLOS NPRMを通じてこの転換を進め、2026年1月にはこの提案に関するパブリックコメント期間を再開し、規則が進展する中で必要な検知・回避能力と共通の報告要件への注目を維持している。カナダもまた、2025年11月に発効するより重量のあるドローン向けの拡張BVLOS枠組みを最終化することで北米全体の整合性を強化し、産業用・物流用オペレーターの対象ミッションの範囲を広げている。
国際的および地域的な標準策定は、国境を越えた運航および機器の適合性に関する基本要件を強化している。ICAOは2024年4月に改正を採択し、RPASの国際運航に関するAnnex 6 Part IVを導入し、リモートパイロットの免許、耐空性、運航者証明に関する世界的な期待の基盤を確立した。欧州では、EASAが2024年7月のEasy Access Rulesの更新、および運用・製品要件を精緻化するRegulations (EU) 2019/947および2019/945に対する2025年の後続改正を通じて調和を継続し、一方でISO/IEC 22460-1:2025は標準化されたリモートパイロット免許データに関する技術的参照を提供している。同時に、欧州委員会は2026年2月に対ドローン対策行動計画を公表し、自律性、識別、空域統合に関する技術要件を形成する政策優先事項として、民軍相互運用性を強調した。
バリューチェーン分析
自律型BVLOSドローンのバリューチェーンは、上流の材料・部品からシステム統合、ソフトウェア、運用に至る。上流でのエクスポージャーは、レアアース磁石(モーター用)や、RF部品、慣性センサー、アビオニクスなどの安全性が重要な電子部品に集中しており、そこでの調達の集中がリードタイムとコンプライアンスのリスクを生じさせている。中流のインテグレーターは、機体、ペイロード(熱センサー、LiDAR、ハイパースペクトル)、通信機器を組み合わせて機種構成済みのプラットフォームを構築し、一方で自律性スタック(認識、ミッション計画、フリート管理)とUTM接続は、特に複数機・遠隔監督型運用において、提供内容の差別化要因としての重要性を増している。
下流では、エンドツーエンドのサービス提供によって価値が獲得される:展開計画、規制文書作成、トレーニング、ドッキング・充電インフラ、保守、そして画像・センサーデータを電力・物流・公共安全のユーザー向けの実用的な成果物に変換する分析である。パートナーシップは、ハードウェアフリートを遠隔運用センターと顧客ワークフローに接続するためにますます活用されており、オーケストレーションおよび運用管理プラットフォームの役割が拡大している(例えば、Aeronextが2025年7月に発表したSoftBankとの物流向けAI駆動運用管理システムに関する協業)。ドローン・イン・ア・ボックスのような運用モデルも、ドックサプライヤー、地元での保守、オペレーター支援を継続的なサポート層に結びつけることでサービスチェーンを緊密化しており、統合業者とサービスプロバイダーが機器、トレーニング、迅速な現場サポートを一体化してダウンタイムを削減する連携型点検展開にその例が見られる。
競合状況
競争は中程度であり、上位5社が2024年収益の約45%を支配しています。垂直統合が戦略的テーマであり、ハードウェアメーカーがソフトウェア、データ分析、メンテナンス提供を取り込み、ターンキーパッケージを提供しています。Skydioの1億7,000万米ドルの資金調達ラウンドは、近く予定されている衝突回避義務に準拠した自律性中心ソリューションへの資金の流れを示しています。[3]Skydio、「シリーズE資金調達発表」、skydio.com
中堅メーカーは地域ニッチに注力し、地域規制に合わせてペイロードオプションと研修モジュールを調整しています。国際標準の収斂が、これらの企業に航空電子機器とUTMミドルウェアの共有のためのパートナーシップを促し、重複する開発コストを削減しています。特許動向は自動ドッキングおよびワイヤレスデータオフロードシステムの急増を示しており、地上インフラが差別化の次の戦場であることを示唆しています。
RFチップおよび慣性センサーに対するサプライチェーンの圧力がニアショアリング戦略と地政学的リスクの少ない地域の半導体ファブとの合弁事業を促進しています。安全性に重要なコンポーネントの出所を保証する企業がプレミアムなサービス契約を獲得しており、リスク管理が自律型BVLOSドローン市場における購買決定と技術仕様を形成する方法を示しています。
自律型BVLOSドローン産業のリーダー企業
AeroVironment, Inc.
Skydio, Inc.
XAG Co., Ltd.
ideaForge Technology Pvt. Ltd.
EagleNXT
- *免責事項:主要選手の並び順不同

自律型BVLOSドローン市場
- AeroVironment, Inc.
- Parrot Drones SAS
- Skydio, Inc.
- Zipline International Inc.
- Wing Aviation LLC
- Drone Delivery Canada Corp.
- Percepto Robotics Ltd.
- XAG Co., Ltd.
- Quantum-Systems GmbH
- Lockheed Martin Corporation
- Carbonix
- ideaForge Technology Pvt. Ltd.
- Draganfly Innovations Inc.
- Delair SAS
- Volocopter GmbH (Diamond Aircraft Industries GmbH)
- Autel Robotics Co. Ltd.
- EagleNXT

市場機会と将来展望
港湾、産業地帯、そして線状インフラの回廊は、最小限の現地スタッフと一貫した安全管理のもとで運用される、完全自律型のドックベースBVLOS運用にとって短期的な空白地帯を生み出している。この変化の証左は欧州で見られ、タリン港は2026年5月にムーガ港で自動化BVLOSドローン試験プログラムを開始し、継続的な警備と点検のためにドックベースのインフラを活用している。またベルギーでは、ADLCが2026年2月にアントワープ港区域内での夜間BVLOS貨物ドローン飛行の認可を取得した。これらの環境は、再現可能なルート、管理されたアクセス、高頻度の点検を集中させ、監視、境界警備、資産状態監視、事故対応のためのスケーラブルな展開を支えている。
2つ目の機会分野は、より明確な規則制定と、複数の法域間でのスケーリング時の摩擦を減らす標準化された基準を通じた、日常的なBVLOSの商業化である。FAAは2025年8月にBVLOS NPRMを公表した(このプロセスは2026年まで続く)。一方、英国CAAは2025年10月に発行した「Future of Flight: BVLOS Roadmap(CAP 3182)」において実装への道筋を示し、2026年に予定される空域アーキテクチャ提案に関する作業を含めている。これらのプログラムが進展するにつれ、認証済みの検知・回避機能、耐障害性の高い指令・制御リンク、Remote ID統合、フリートオーケストレーションをトレーニングと保守と共にパッケージ化するベンダーは、パイロットプログラムを物流、電力、公共部門の監視ミッション全体にわたる再現可能なサービステンプレートへと転換できる。
Recent Industry Developments in 自律型BVLOSドローン市場
- 2026年7月:MatternetはBeeline UASと提携し、FAA Part 135認証のもとで商業BVLOSドローン配送業務を拡大し、初期段階ではサンフランシスコ・ベイエリアおよびロサンゼルス都市圏を中心とした。この提携は、規制対象の医療用および時間的制約の厳しい配送に対するネットワーク規模と運用範囲を強化する。また、既存の規制上の許可の範囲内でルート拡大を加速させる上で、認証済みオペレーターと統合パートナーの役割を強めている。
- 2026年3月:SkydioはFAAの承認により1名の遠隔パイロットが複数のSkydio X10ドローンを監督できるようになったことを受け、多機BVLOS運用における進展を強調した。これには2026年1月にニューヨーク電力庁に対して付与された承認が含まれる。多機監督は、オペレーター1人当たりの生産性を高め、フリートの経済性を現場チームから遠隔運用センターへと移行させる。この承認はまた、電力会社やインフラ利用者の間で再現可能な検知・回避性能および運用手順の重要性を高めている。
- 2025年8月:FAAはBVLOS運用の標準化を目的とした規則制定案告示(NPRM)を公表し、個別の免除への依存を減らし、スケーラブルな商業ミッションを支援することを意図した規則ベースの手法を示した。この提案は、機器および報告に関する標準化された要件への移行を示すものであり、製造業者およびオペレーター全体の製品設計とコンプライアンス計画に影響を与える。また、パフォーマンスベースの承認に対応したUTM統合と運用ツールへの投資を促進した。


自律型BVLOSドローン市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、目視外(BVLOS)で運用可能な自律型ドローンから生じる収益を対象とし、その飛行は搭載された自律性および安全な遠隔運用を可能にする支援システムによって実現される。
範囲の除外(本市場規模算定において):BVLOSミッションに使用されないホビー用またはおもちゃ用ドローン、および意味のある自律性を伴わない純粋に手動のBVLOS運用は含まれない。
セグメンテーション概要
- プラットフォームタイプ別
- マルチロータ
- 固定翼
- ハイブリッド
- 飛行距離別
- 短距離
- 中距離
- 長距離
- サイズ別
- ナノ
- マイクロ
- スモール
- ミディアム
- ラージ
- 最終用途産業別
- エネルギー・ユーティリティ
- 物流・配送
- 農業・林業
- 建設・インフラ
- 公共安全・災害救援
- 環境モニタリング・調査
- 通信・コミュニケーションリレー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、何がBVLOSに該当し、何が運用を自律的とみなすかの基準を設定するために用いられ、その後、信頼できる外部指標の収集に使用された。需要を形成する運用上の承認や制約を理解するため、FAAの公表資料や規則制定の更新情報、EASAのガイダンス、ICAOの参照文書などの公的な航空・安全関連資料を活用した。
また、政府調達ポータル、防衛予算文書、税関・貿易統計などの資料を用いて、出荷の勢いおよびプラットフォーム間の構成比の変化を測定した。業界団体のページ、検知・回避および自律性に関する査読済み論文、企業提出資料や投資家向け説明資料をレビューし、典型的なペイロード能力、航続距離クラス、価格動向を把握した。必要に応じて、有料の企業財務データおよびインテリジェンス・サブスクリプション、さらに特許データベースを用いて、製品ロードマップと収益エクスポージャーを相互確認した。ここに記載したソースは例示であり、データ収集、検証、明確化のために他多数の公開情報源もレビューされた。
一次インタビューおよび調査
一次調査では、実際にBVLOSミッションで展開されているものは何か、どの自律性レベルに対して費用が支払われているか、そして価格が航続距離、ペイロード、コンプライアンス要件に応じてどのように変化するかを検証することに重点を置いた。インタビューは、製造業者、ソフトウェアおよび自律性プロバイダー、統合業者、そして商業・政府需要の両方を支えるエンドユーザーを対象とし、単一地域への偏りを減らすためAPAC、EMEA、南北アメリカの視点を均衡させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):13% | APAC:45% |
| ミドルティア:56% | 機能・部門リーダー:34% | EMEA:33% |
| 小規模プレーヤー:16% | マネージャー:53% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、承認済みBVLOS活動、ドローンフリートの追加、および自律性機能の採用ペースを用いて、地域別の対象需要プールを再構築するトップダウン構築から始まる。合計値を現実的に保つため、プラットフォームクラス別の抽出出荷台数と典型的な販売価格帯(ASP)を通じて選択的なボトムアップ検証を実施し、その後、公開のボリュームデータが乏しい部分の空白を調整するためにチャネルからのフィードバックを用いる。
ストレステストを行った入力には、BVLOSの免除・許可の数、エネルギー・電力分野における回廊型点検活動、配送試験からスケール展開への転換率、および典型的なハードウェアと自律性ソフトウェアの価値配分が含まれる。バッテリー稼働時間とペイロードの制約は、特定のミッションにおける実用上の上限として扱われ、これが構成比と実現価格に影響を与える。予測はシナリオ分析を用いて構築され、採用の道筋は規制のタイミング、検知・回避技術の利用可能性、接続性の準備状況、顧客の予算サイクルに結び付けられ、その後、インタビュー対象者が今後数年間で実現可能と考える内容に整合させた。
データ検証および更新サイクル
モデルの出力は、調達契約の受注、発表されたフリート拡張、規制上の節目といった独立した指標と照合され、その後、稼働率、価格設定、自律性アタッチレートなどの前提条件に差異の原因が遡って追跡される。数値に違和感がある場合は、その要因を再検討し、内部レビューの承認前に最も関連性の高い回答者グループへの再確認を行う。
本レポートは年次で更新され、規則変更、大規模な契約発表、部品価格の急激な変動など重要な事象が生じた場合には中間的な更新が行われる。提供前には最終確認が行われ、最新の為替レート、インフレの状況、主要な市場動向が公表版に反映されるようにする。
Mordor Intelligenceの自律型BVLOSドローン市場推定値と他社公表推定値との比較
自律型BVLOSドローンに関する公表済みの市場規模は、範囲の境界が常に一致しているわけではなく、各発行元が価格設定と採用タイミングを異なる方法で扱っているため、大きく異なって見えることがある。基準年が揃っていない場合や、換算率とインフレが単純化された方法で扱われている場合、そのギャップはさらに顕著になる。
最大のギャップは通常、自律性の定義方法、サービスやミッション運用が含まれているかどうか、そして規制が緩和された後の立ち上がりをどの程度積極的に想定しているかによって生じる。本調査では、ASPの推移を最近の入札価格とインタビューでのフィードバックで更新し、その後、当年の平均為替レートを用いて換算している。この工程が、より古い価格水準を保持する数値との差異の一部を説明しており、これはMordor Intelligenceが採用している更新主導型の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.69 B (2026) | |
| グローバルコンサルティング会社A | USD 2.49 B (2025) | 異なる基準年を使用し、自律性が可能にするBVLOS活動を広くとらえた収益範囲を含む場合があり、ドローンプラットフォームの収益から一貫して分離されていない隣接するソフトウェアおよび運用上の価値を取り込む可能性がある。 |
| 業界出版社B | USD 1.85 B (2024) | 自律性を推進要因とするより広範なBVLOSドローン市場を対象としており、これは手動BVLOSプログラムや初期の試験導入支出を混在させる可能性があり、古い価格設定やより速い採用の前提が適用される場合、合計値を押し上げる可能性がある。 |
表を合わせて読むと、その差異は単一の計算手順によるものではなく、主に範囲の境界とタイミングによって説明される。当社の手法は、需要を許可主導の活動に基づいて固定し、その後、実用的な価格帯および展開の指標と照合することで、前提条件が更新された際にも最終数値が再現可能であるようにトレーサビリティを保っている。


レポートで回答する主な質問
2031年の自律型BVLOSドローン市場の予測金額は?
予測では、自律型BVLOSドローン市場規模は2031年までに49億7,000万米ドルに達するとされています。
自律型BVLOSドローン市場の成長速度は?
自律型BVLOSドローン市場は2026年から2031年の間に24.10%のCAGRで拡大する見込みです。
最も速く成長しているプラットフォームタイプは?
ハイブリッドエアフレームは、垂直揚力と巡航効率の組み合わせにより、2031年までに28.05%のCAGRで成長をリードしています。
最も強い成長見通しを持つ地域は?
アジア太平洋が最も速く成長している地域であり、規制の成熟と製造規模の拡大に伴い25.62%のCAGRが予測されています。
商業導入の加速を支える主な促進要因は何ですか?
個別案件ごとの免除を規則ベースの承認に置き換える規制の標準化が、投資とフリート拡張のための予測可能な経路を提供しています。
最終更新日:



