
北米ドローンサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
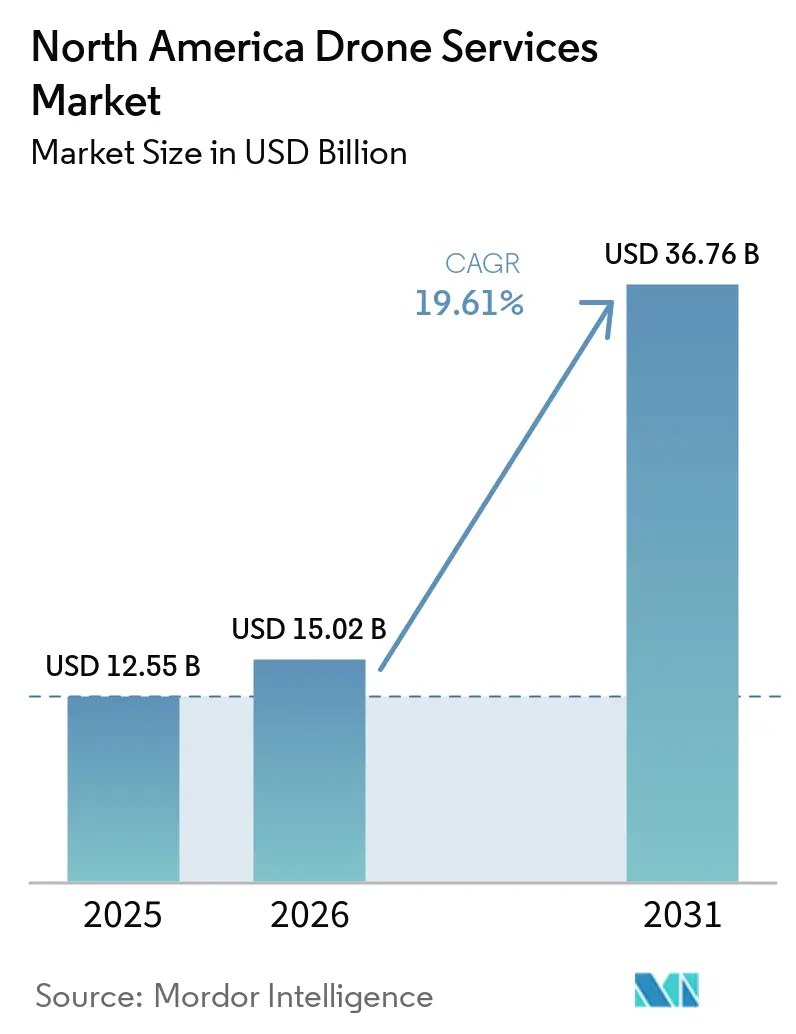
| 基準年の市場規模 (2025) | 12.55 十億米ドル |
| 市場規模 (2026) | 15.02 十億米ドル |
| 市場規模 (2031) | 36.76 十億米ドル |
| 成長率 (2026 - 2031) | 19.61 % |
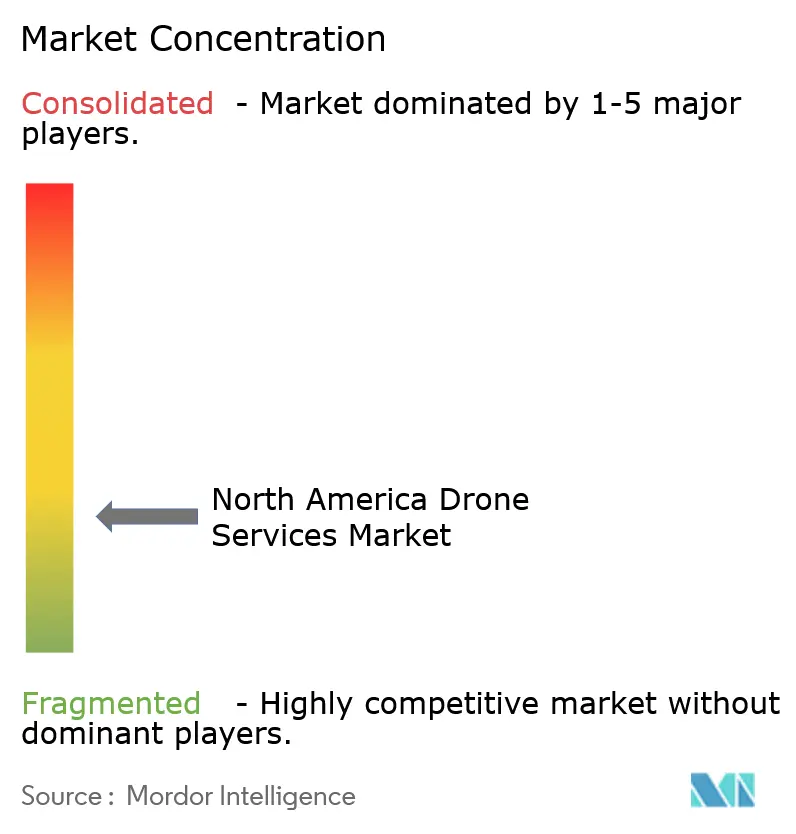
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ドローンサービス市場分析
北米ドローンサービス市場規模は、2025年の120億5,500万米ドルから2026年には150億2,000万米ドルに成長し、2026年から2031年にかけて19.61%のCAGRで2031年までに367億6,000万米ドルに達すると予測されています。この成長軌道は、目視外飛行(BVLOS)運用に関する連邦航空局(FAA)の規則制定の急速な進展、5G接続の拡大、および低炭素データキャプチャに対する企業需要の高まりに支えられています。ハードウェア販売からサービス中心のビジネスモデルへの移行が、アナリティクス、トレーニング、整備における専門オペレーターを促進しています。Axonによる2024年のDedrone買収、およびジョン・ディアによる2025年のSentera買収に象徴される急速な業界再編は、飛行運用とデータインサイトを組み合わせた垂直統合プラットフォームへの転換を示しています。同時に、カナダ運輸省の簡素化されたBVLOS規則およびメキシコのICAO基準との規制整合が、地域全体で新たな対応可能セグメントを開拓しています。[1]出典:カナダ運輸省、「カナダのドローン規制2025年改正概要」、tc.canada.ca
主要レポートのポイント
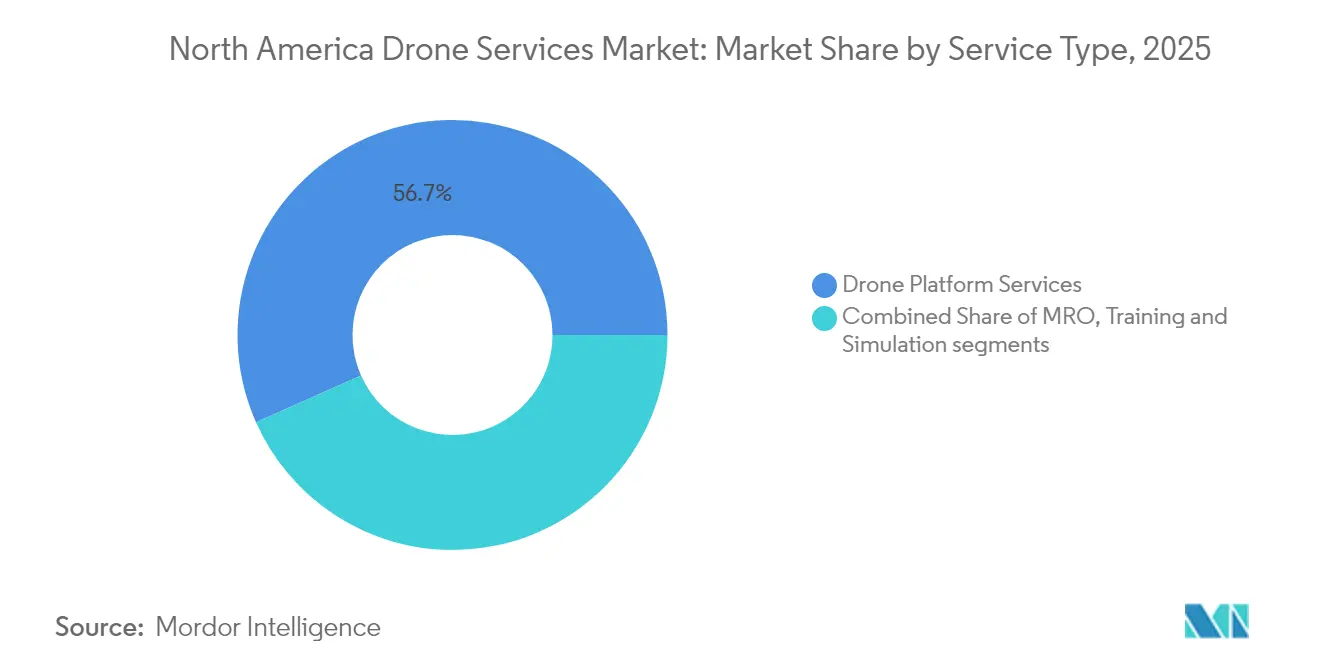
- サービスタイプ別では、ドローンプラットフォームサービスが2025年の収益シェアで56.65%をリードし、トレーニング・シミュレーションが24.10%のCAGRで最も高い成長を示しました。
- エンドユーザー産業別では、建設・インフラが2025年の収益シェアで31.62%をリードし、医療・小包配送セグメントは2031年までに25.10%のCAGRで拡大する見込みです。
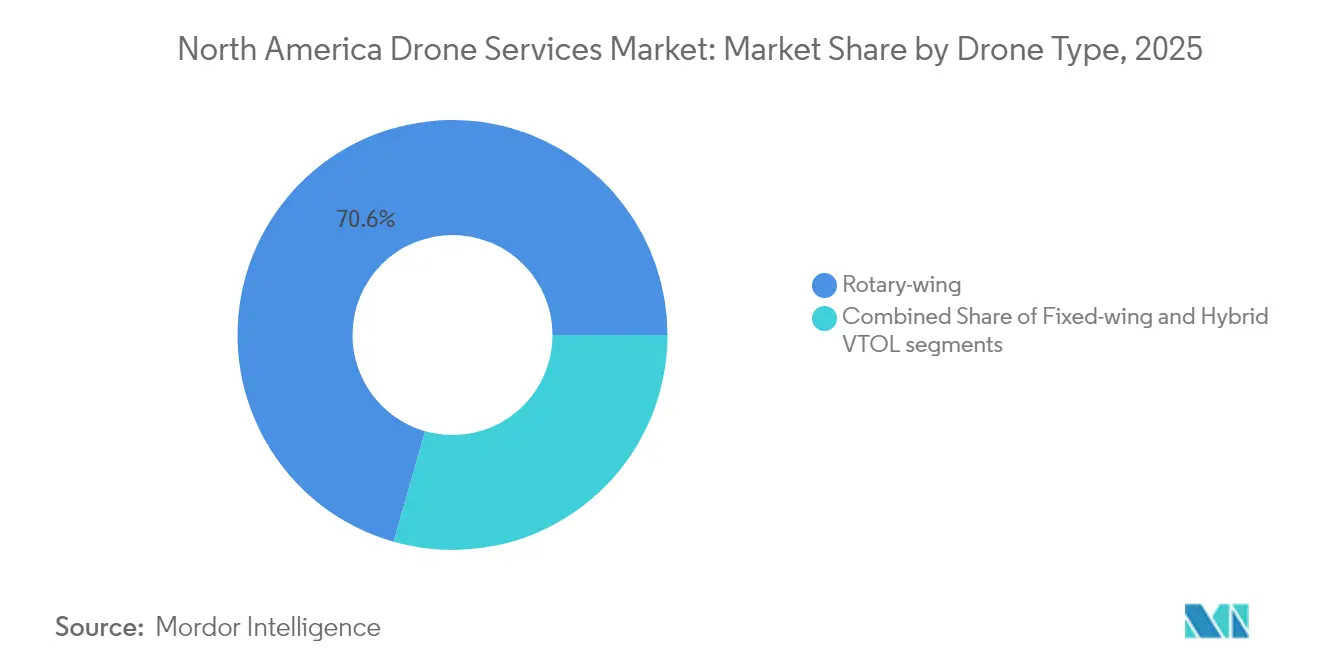
- ドローンタイプ別では、回転翼モデルが2025年の北米商業ドローンサービス市場規模の70.58%を占め、ハイブリッドVTOLモデルは27.95%のCAGRで成長する見通しです。
- 運用範囲別では、目視内飛行(VLOS)が2025年の収益の67.96%を占めましたが、BVLOSサービスは2031年にかけて22.98%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の市場シェアの86.02%を獲得しましたが、メキシコが21.98%のCAGRで最も成長の速い国となると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米ドローンサービス市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| FAA第135部およびBVLOS免除の拡大 | +4.2% | 米国(カナダおよびメキシコへの波及効果あり) | 中期(2〜4年) |
| 建設・インフラ点検のコスト削減 | +3.8% | 北米(米国およびカナダに集中) | 短期(2年以内) |
| 畑作農業における精密農業の普及 | +3.1% | 米国中西部、カナダのプレーリー、メキシコ北部 | 中期(2〜4年) |
| 医療・小売ドローン配送パイロットの拡大 | +2.9% | 米国都市部(郊外市場へ拡大中) | 長期(4年以上) |
| 企業のESG推進による低炭素空中データへの移行 | +2.4% | 世界全体(北米で先行導入) | 中期(2〜4年) |
| エッジAIと5Gによるサービスとしてのリアルタイムアナリティクスの実現 | +2.8% | 米国・カナダのテクノロジーコリドー、メキシコの新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FAA第135部およびBVLOS免除の拡大
議会の指示により、FAA は個別免除から企業監督への移行を図り、20か月以内にBVLOSに関する第108部のフレームワークを確定することが求められました。この仕組みにより、承認サイクルが数か月から数週間に短縮され、北米商業ドローンサービス市場全体でスケーラブルなBVLOSサービスの展開が可能になると期待されています。
建設・インフラ点検のコスト削減
ドローンによる橋梁および送電線の点検では、最大40%のコスト削減と75%の作業サイクル短縮が実現し、州の交通機関や電力会社が有人リフト作業をドローンに切り替える動きが加速しました。ジョージア・パワーは社内に200機のドローン機材を保有し、点検費用を60%削減しながら異常検知件数を3倍に増やし、北米商業ドローンサービス市場における普及を後押ししています。[2]出典:T&D World、「ドローンが送電線点検に革命をもたらす方法」、tdworld.com
畑作農業における精密農業の普及
散布ドローンは2024年に1,030万エーカーを処理し、2億1,500万米ドルのサービス収益を生み出しました。1人のパイロットが3機の大型散布ドローンを監視できる群れ運用に対するFAAの承認により、労働集約度が低下し、北米商業ドローンサービス市場全体での需要が拡大しました。
医療・小売ドローン配送パイロットの拡大
Ziplineは商業配送100万件を突破し、ウォルマートと提携してダラス・フォートワース地域の広範なエリアをカバーしています。P2 Zipドローンの8ポンドのペイロードおよび10マイルの飛行半径は、ラストマイル物流の非効率性に対応し、北米商業ドローンサービス市場内のサービス提供エリアを拡大しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(約)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 州・地方自治体の航空権に関する法律の乱立 | -2.1% | 米国の都市圏法域 | 短期(2年以内) |
| FAA第107部の成長にもかかわらず熟練リモートパイロットの労働力不足 | -1.8% | 北米(農村部で深刻) | 中期(2〜4年) |
| 重要インフラクライアントを遠ざけるコマンドアンドコントロール(C2)リンクのサイバーセキュリティ脆弱性 | -1.5% | 米国・カナダのエネルギーセクター | 中期(2〜4年) |
| BVLOSの断片的な規制と免除の負担 | -1.3% | 米国(国境を越えた波及効果あり) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
州・地方自治体の航空権に関する法律の乱立
航空権とプライバシーに関する地方条例が多層的なコンプライアンス負担を生み出し、特に人口密集地帯における複数州にまたがるロールアウトを遅らせました。オペレーターは、さまざまな高度制限や人口密集地上空飛行制限をマッピングしなければならず、北米商業ドローンサービス市場における短期的な成長にコストの増加と抑制をもたらしています。
熟練リモートパイロットの労働力不足
FAA第107部のライセンス保有者数は増加したものの、映像・エネルギー・精密農業などの専門分野では引き続きパイロット不足が続き、給与は10万米ドルを超えていました。高度な資格に対する需要がトレーニングサービスにおける24.41%のCAGRを支えましたが、北米商業ドローンサービス市場全体における運用能力を制約しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:トレーニングの勢いとプラットフォームの規模の融合
北米のドローンサービス市場において、プラットフォームサービスは2025年に56.65%の収益シェアを占め首位となり、パイロット操縦、データ取得、処理パッケージが中心的な役割を果たしていることが示された。世界全体では、マッピングおよび測量が2025年の収益の38.21%を生み出し、ドローンデータサービス市場が引き続きコアとなる地理空間成果物に根ざしていることを示した。企業はターンキー型フライトチームとクラウドアナリティクスを活用して導入を効率化し、エネルギー、建設、農業の各垂直市場において手数料ベースの継続的収益を維持した。ハードウェアのコモディティ化により、プロバイダーは付加価値インサイトに注力するようになり、バンドル型サービス契約が2025年における平均取引規模の拡大に寄与した。
トレーニングおよびシミュレーションは、労働力不足によりBVLOS手順、スウォーム監視、高度なペイロード操作を網羅するシナリオベースのモジュールへの需要が高まったことから、24.10%のCAGRで最も急速な成長を遂げた。プロバイダーはFAAの実技試験基準に準拠した複合現実シミュレーターを採用し、資格取得までの期間を短縮するとともに、保険会社の習熟度要件を満たした。BVLOS規制の成熟に伴い、資格更新プログラムの加速が見込まれ、北米商業用ドローンサービス市場をさらに押し上げると予想される。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:配送の加速とインフラの基盤固め
建設・インフラは2025年の収益の31.62%を占め、橋梁、送電線、パイプライン点検における定量的なコスト削減の恩恵を受け、米国のインフラ投資・雇用法のもとで資金を得た安定的な更新プロジェクトを強化しました。労働市場の逼迫と厳格な安全規制が、請負業者による空中進捗追跡のアウトソーシングを促進し、北米商業ドローンサービス市場内の需要を集約しました。
医療・小包配送は最高の25.10%のCAGRを記録しました。距離に依存しないドローンが配送時間を短縮し、車両排出量を削減することで、企業のESG目標との整合性が高まりました。外科用医療品サプライネットワーク、薬局チェーン、および大型量販店は、ルートベースのBVLOS認可を取得した後、複数州にまたがるカバレッジゾーンへとパイロットプログラムを拡大し、北米商業ドローンサービス産業における新たな対応可能収益ストリームを開拓しました。
ドローンタイプ別:ハイブリッドVTOLの急成長
回転翼プラットフォームは、ユーザーの習熟度、ホバリング能力、および低い整備要件を背景に、2025年の北米商業ドローンサービス市場シェアの70.58%を維持しました。これらは近距離目視点検および戦術的な公共安全展開で優れた性能を発揮しました。障害物回避センサーの改善およびIP定格機体の採用により、サービス寿命が延長され、ダウンタイムが最小化されました。
ハイブリッドVTOLシステムは、2025年1月に発効したFAAの動力揚力認証規則により27.95%のCAGRを記録しました。垂直離着陸と固定翼クルーズを組み合わせたこれらの航空機は、地上発射装置を必要とせずに50km以上の距離でペイロードを配送でき、北米商業ドローンサービス市場内で未開拓の郊外物流ルートを開拓しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
運用範囲別:BVLOS規制の突破口が成長を牽引
VLOS飛行は2025年の収益の67.96%を占めました。即時のパイロット介入が必要な点検や公共安全業務においてデフォルトの選択肢であり続けました。リスクベースの規制コンプライアンスと低い保険料が北米商業ドローンサービス市場内での取引量を維持しました。
22.98%のCAGRで成長するBVLOSサービスは、第108部の規則制定、FAAのBEYONDテストサイトの拡大、および成熟した検知・回避センサーの恩恵を受けました。Ziplineの2023年FAA承認により安全に関する先例が確立され、保険会社が引受ガイドラインを改定する動きが生まれ、カナダ運輸省の定常的なBVLOSに対する証明書不要の新フレームワークにより、国境をまたぐオペレーターの管理負担が軽減されました。これを受けて投資家は、北米商業ドローンサービス市場全体の地域物流ネットワーク向けに設計されたフリート拡大に資本を集中させました。
地域分析
米国は2025年の北米商業ドローンサービス市場において市場規模の86.02%を占め、FAAの体系的な免除プロセス、豊富なベンチャー資金、および密度の高い企業クライアントベースに支えられて市場を牽引しています。オクラホマ州、ニューヨーク州、ノースダコタ州の連邦テストサイトが技術検証を促進し、国防総省イノベーション部門(DIU)のブルーUASプログラムのもとでの国防助成金が国内製造のスケールアップを加速しました。第108部のBVLOS規則制定に対する議会の監督が投資家の信頼をさらに強固にしました。
カナダは残余収益の大部分を占め、カナダ運輸省の2025年11月の規則が重量25〜150kgのドローンのBVLOS承認を簡素化するにつれて増加が予測されています。低リスク空域における通常の目視内飛行には特別飛行運用証明書が不要となり、管理コストが低下し、資源採掘、公益事業、林業セクターでの普及が促進されます。
メキシコは21.98%のCAGRで最も成長の速い地域となり、民間航空当局がICAOのモデルUASフレームワークに沿って規制を更新しました。ソノラ州での大規模灌漑近代化プロジェクトおよびメキシコ湾岸沿いの再生可能エネルギー拡大が、長距離調査の活用事例を生み出しています。インフラ格差は依然として存在しますが、米国系オペレーターとのベンチャーパートナーシップが知識移転を加速し、熟練した乗組員とコマンドアンドコントロール技術を北米商業ドローンサービス市場に統合しています。
規制環境
米国では、連邦航空局(FAA)がBVLOS(目視外飛行)規則制定と規制順守の強化を通じて、商用ドローンサービスの拡張性を引き続き形作っている。2024年のFAA再認可法(公法118-63号)は、サービス事業者に影響を与える権限を追加した。これには、免除手続きの代替として権利放棄を可能とするセクション927、および州立刑務所など特定の固定施設周辺でのUAS運用の制限を指示するセクション929が含まれる。同時に、FAAの取締り体制は2026年に強化され、初回違反者向けの迅速な和解を実現するDETERプログラムなどの施策が導入された。
カナダとメキシコでは、サービス提供事業者にとっての運用上の障壁の水準が異なる。カナダ運輸省は、2025年11月に施行された変更により低リスクBVLOSの適用範囲を拡大し、中型RPASに関する要件を明確化した。これにより、通常運用における特別飛行運用許可証への依存が減少した。2026年の追加的な取り組みは、空域アクセス管理と手続き負担の軽減に重点を置いた。メキシコでは、連邦民間航空庁(AFAC)が、2024年の体系的見直しの後もNOM-107-SCT3-2019の枠組みを中心的な規制基準として維持しており、これにより国境を越えたサービス展開において、規制順守要件と許認可手続きが依然として重要な計画変数となっている。
バリューチェーン分析
北米のドローンサービスのバリューチェーンは、機体および重要なサブシステム(バッテリー、推進系、航行系、ペイロード)から始まり、統合・ソフトウェア層(飛行制御、自律性、地理空間・検査分析)へとつながる。これらの能力がサービス提供(ミッション計画、操縦、データ取得、処理、報告)を支え、その後に研修、安全管理、MROなどの提供後サポートが続く。サービス事業者は、建設、エネルギー、農業、公共安全の顧客向けに、プラットフォーム運用と定期的な分析出力の組み合わせを進めており、研修・シミュレーション提供事業者は、BVLOSや複数機体監視といった高度運用に向けた無人操縦士の人材不足に対応している。
政府調達および安全保障を背景としたサプライチェーン管理は、エンタープライズおよび公共部門の利用事例において、上流の調達と下流の契約締結の双方に影響を及ぼしている。米国安全ドローン法に紐づく対象外国事業体の制限を伴う連邦調達規則(FAR)条項52.240-1(2024年11月施行、連邦資金に関連する追加制限は2025年12月22日施行)は、ベンダーおよびサービス提供事業者に対し、規制順守済みの部品調達や、DIU Blue UASフレームワークおよび関連の政府認証済みリストなどの検証済みカタログの利用を促している。この規制順守の枠組みは、重要インフラや政府関連業務を競う事業者にとって、安全な指揮統制、データ取扱いの実践、および審査済みサプライヤーネットワークの重要性を高めている。
競争環境
競争分野は2025年も断片化したままでした。AxonによるDedroneの1億7,000万米ドルでの買収は、対ドローン技術(カウンターUAS)、ファーストレスポンダー向けドローン、および証拠管理ソフトウェアを一つの傘下にまとめ、エンドツーエンドの航空領域認識スタックを構築しました。ジョン・ディアによるSenteraの買収は、マルチスペクトル光学系および作物スカウティングアナリティクスをシー・アンド・スプレープラットフォームに統合し、精密農業サービスを強化しました。
Skydioは1億7,000万米ドルを調達してリモート・フライト・デッキのスケール化を図り、5G上でブラウザベースのドローン制御を実現し、インフラクライアント向け自律性の主要プロバイダーとしての地位を確立しました。ドローン・デリバリー・カナダはVolatus Aerospaceと合併し、製造と物流サービス提供を組み合わせ、医療品サプライコリドーおよび国境監視契約を追求しました。
新興の専門企業はニッチな業種分野を標的としています。エネルギーに特化したVOLT Inspectionsは送電線向けサーモグラフィックアナリティクスを提供し、Rantizoは農業協同組合向けの散布ドローン整備サブスクリプションを拡大しました。エッジAIモジュールのプロバイダーはリアルタイム欠陥検知を供給して付加価値獲得を強化し、北米商業ドローンサービス市場内のソフトウェアによる差別化を激化させています。
北米ドローンサービス業界リーダー
DroneDeploy, Inc.
Zipline International Inc.
Cyberhawk Innovations Limited
AgEagle Aerial Systems Inc.
Skydio, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
BVLOS運用の拡大は、北米のドローンサービスにおいて最も明確な空白領域である。規則制定と暫定的な承認手続きが進むことで、一回限りの権利放棄プロジェクトではなく、繰り返し提供可能なサービスとして展開できる範囲が広がっている。FAAは2025年8月7日にBVLOS運用の常態化に関するNPRM(規則制定案告示)を公表し、意見募集期間は再開後、2026年2月に終了した。同局は、サードパーティのUAS交通管理(UTM)サービスを組み込んだ安全性評価を行うため、近接承認プロセス(NTAP)などの手続きも継続的に活用している。この規制アプローチとUTMサプライヤーの枠組みが相まって、複数の管轄区域で事業を展開するエンタープライズ顧客向けに、規制順守済みの検知回避機能、遠隔運用、追跡可能なワークフローをパッケージ化する余地がサービス提供事業者に生まれている。
購買者が実写取得と配信業務を大規模に標準化する分野では、商用展開もより明確に進んでおり、これがより長期の契約と高い稼働率を支えている。建設・インフラ分野では、大規模プロジェクト群における標準化がエンタープライズプラットフォームの展開を通じて進められている。例えば、DroneDeployとPCL Constructionは、1,000件以上の進行中プロジェクトにわたって標準化された実写取得を拡大している。このアプローチは、測定可能な運用成果に結びついたデータ処理、分析、研修サービスへの需要を持続させている。医療、小売、オンデマンド物流の分野では、Ziplineが米国内で規模拡大の節目と地理的拡大を実現しており、経路ベースの運用許可と一貫したサービス水準、顧客のフルフィルメント業務への統合を組み合わせられる事業者への需要を強めている。
最近の業界動向
- 2026年7月:DroneDeployはShepherdと提携し、DroneDeployの実写取得ワークフローを利用する建設事業者向けに、データに基づく保険料削減プログラムを導入した。同プログラムは、ドローン由来の文書化と現場リスクの可視化を保険対象の管理手段として位置づけ、標準化された定期的な建設展開の事業的妥当性を強化した。
- 2026年5月:DroneDeployとPCL Constructionは提携を拡大し、1,000件以上の進行中プロジェクトにわたって実写取得を標準化した。この展開規模の拡大により、現場運用の一貫性、データ処理、企業ガバナンスへの需要が高まり、その場対応的な飛行業務よりもプラットフォーム中心のサービスモデルが優位となった。
- 2025年5月:John Deereは、精密農業スタックに遠隔画像解析機能を追加するため、Senteraを買収した。この取引により、農学的知見と現場業務との統合が強化され、サービス提供事業者は生産者や協同組合が利用する下流の意思決定ツールとドローンによるデータ取得を連携させることが促された。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、北米においてサービスプロバイダーがドローンを使用して点検、マッピング、モニタリング、データ取得などの業務を実施し、その成果物を顧客に提供する有償ドローンサービス業務から得られる収益を対象とする。
対象外の範囲:ドローンハードウェアの販売、サービス提供に紐付かないスタンドアロンのソフトウェアライセンス、および純粋な軍事任務は対象外とする。
セグメンテーション概要
- サービスタイプ別
- ドローンプラットフォームサービス
- パイロット操縦と運用
- データアナリティクス
- データ処理
- 整備・修理・オーバーホール(MRO)
- トレーニング・シミュレーション
- ドローンプラットフォームサービス
- エンドユーザー産業別
- 建設・インフラ
- 農業・林業
- エネルギー・公益事業
- 法執行・公共安全
- 医療・小包配送
- その他(採掘、不動産、メディア)
- ドローンタイプ別
- 回転翼
- 固定翼
- ハイブリッドVTOL
- 運用範囲別
- 目視内飛行(VLOS)
- 目視外飛行(BVLOS)
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、サービスの価格設定方法を理解し、国別(米国、カナダ、メキシコ)に現実的な需要ドライバーを構築するために活用された。FAA規則の更新およびウェーバープログラム、カナダ運輸省のドローン規制公表資料、ならびに米国労働統計局や米国国勢調査局などの政府機関が公表する統計シリーズ(サービス需要が高まる傾向にある建設、公益事業、農業分野の活動を示すもの)など、有料購読を必要としない情報源を活用した。
また、マッピングおよび測量活動に関する情報を提供する米国地質調査所(USGS)およびカナダ天然資源省の刊行物、点検・モニタリング支出パターンを示す公共調達ポータルおよび入札公告も参照した。さらに、上場オペレーターの証券取引委員会(SEC)提出書類および投資家向けプレゼンテーション、BVLOSの承認およびプログラム展開に関する信頼性の高い報道、ならびに運用慣行と安全指針を論じる業界団体のウェブサイトも活用した。必要に応じて、企業財務情報およびインテリジェンスに関する有料データベース、能力の方向性を把握するための特許データベース、主要な商業イベントのタイミングを把握するためのニュースおよび財務ツールも参照した。このリストは網羅的なものではなく、データ収集、検証、および明確化のために他にも多くの情報源が活用された。
一次インタビューおよびサーベイ
一次調査は、実際にサービスとして販売されているものの確認、飛行の複雑性に応じた価格変動の把握、および予算を拡大しているエンドユーザーの特定に重点を置いた。デスクリサーチによるギャップを埋め、前提条件をストレステストするため、米国、カナダ、メキシコのサービスプロバイダー、エンタープライズユーザー、およびチャネルパートナーとの対話を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:14% |
| 中位層:47% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:15% | マネージャー:45% |
市場規模算定と予測
本モデルは、北米における実際の活動プールにサービス需要を結び付けるトップダウン構築から始まり、サービスミックスおよび価格設定の前提条件を用いてその需要を収益に変換する。ドローンサービスについては、エンドユーザーの活動をサービス可能な業務(例:インフラ点検、測量・マッピング業務、定期的なモニタリングニーズ)にマッピングし、現実的な普及率および反復サイクルの挙動を適用することで算定する。
合計値の妥当性を確保するため、ミッション単価およびプロジェクト単価の範囲のサンプリング、サービスチームのキャパシティと稼働率のロジック、典型的な契約規模に関するチャネルチェックなど、選択的なボトムアップ検証によって出力値を裏付けた。モデルで使した主要インプットには、BVLOSを可能にする規制および承認の進展速度、稼働率(飛行時間およびプロジェクト所要時間)、マッピング・点検・モニタリング間のアプリケーションミックスの変化、複雑性に応じた平均販売価格の推移、およびアナリティクスをフィールドワークとバンドルするプロジェクトの割合が含まれる。予測は専門家の見解に裏付けられたシナリオ分析に基づき、規制の進展速度とエンドユーザーの予算経路を変化させながら導入率と価格を検討し、最も確度の高いケースに照合した。地域の中小規模オペレーターに関するボトムアップデータが乏しい場合は、保守的なキャパシティ前提を用いてギャップを補い、観察された価格帯および顧客調達行動と照合して検証した。
データ検証と更新サイクル
モデルの出力値は、規制に基づく運用許可、主要エンドユーザー産業における可視的な商業活動、および稼働中のサービスチーム一チームあたりの推定収益など、独立したシグナルと照合して確認される。これにより非現実的な急激な変動を検出することができる。差異が発見された場合は前提条件を再検討し、その変化が実際の状況を反映しているのか、あるいはタイミング、通貨、または対象範囲に起因するものかを確認するため、インタビュー対象者へのフォローアップを実施する。
最終承認前に、数値は多段階のアナリストレビューを経て、計算式、ユニットエコノミクス、および国別分割の整合性が確認される。レポートは年次で更新され、主要な規則変更、大型契約の受注、需要ショックなど重要なイベントが発生した場合には中間更新が行われる。納品直前には最終確認が実施され、クライアントは最新の更新済みビューを受け取ることができる。
Mordor Intelligenceの北米ドローンサービス市場規模算定と他の公表推計値との比較
ドローンサービスの公表市場規模は、調査によって計上する収益ストリームが必ずしも同一ではなく、時間軸や成長前提が異なることが多いため、大きく乖離して見える場合がある。当社の経験では、最大の差異は「サービス」の解釈方法、対象地域の範囲、および予測期間における価格設定と稼働率の扱い方に起因することが多い。
FAAのウェーバー活動およびカナダ運輸省の運用許可、ならびにインタビューを通じて検証されたサービス価格帯は、Mordor Intelligenceが米国、カナダ、メキシコにおける有償飛行サービス業務に根拠を置きながら、ドローンハードウェアの販売およびスタンドアロンのソフトウェアライセンスを対象外とするための根拠となっている。また、一部の刊行物は米国のみの数値を引用した上でそれを北米全体に一般化しているケース、またはサービスチームが同じ速度で飛行キャパシティと納品スケジュールを拡大できるかどうかを確認せずにBVLOS主導の積極的な普及を前提としているケースも見受けられる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.02 ビリオン 米ドル(2026年) | |
| 金融メディアブリーフA | 8.84 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、グローバルの分割ロジックに基づいているとみられ、サービスとして計上されるものおよび北米がグローバル合計から導出される方法に影響を与える可能性がある。 |
| プレスワイヤーサマリーB | 6.47 ビリオン 米ドル(2024年) | 米国のみを対象としており、飛行デリバリーが明確にバンドルさていない場合でもアナリティクスやプラットフォーム関連項目をサービス収益として扱っている可能性がある。 |
この比較は、年度の選択と地域範囲が差異を生む二大要因であり、サービス対象範囲の扱いがさらに乖離を拡大することを示している。収益を観察可能な運用許可、現実的な稼働率、および検証済みの価格帯に結び付けることで、最終的な数値は市場の進化に応じて再確認可能な反復可能なインプットに対してトレーサブルな状態を維持する。


レポートで回答される主要な質問
北米商業ドローンサービス市場の現在の規模はいくらですか?
北米商業ドローンサービス市場の規模は、2026年に150億2,000万米ドルでした。
市場はどの程度の速さで成長すると予測されていますか?
市場は19.61%のCAGRで拡大し、2031年までに367億6,000万米ドルに達すると予測されています。
最も成長の速いエンドユーザー産業はどれですか?
医療・小包配送は2031年にかけて25.10%のCAGRで成長すると予測されています。
最も大きな影響をもたらす規制変更は何ですか?
FAAの今後の第108部のBVLOS規則制定により、免除手続きのタイムラインが数か月から数週間に短縮され、スケーラブルな目視外飛行運用が実現されると期待されています。
ハイブリッドVTOLドローンが注目を集めている理由は何ですか?
2025年に発効したFAAの動力揚力認証規則により、垂直離着陸と固定翼の効率性を兼ね備えた航空機への道が開かれ、長距離配送および点検任務を支援しています。
最終更新日:



