
自動車用スマートアンテナ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 4.13 十億米ドル |
| 市場規模 (2031) | 7.37 十億米ドル |
| Growth Rate (2026 - 2031) | 12.27 % |
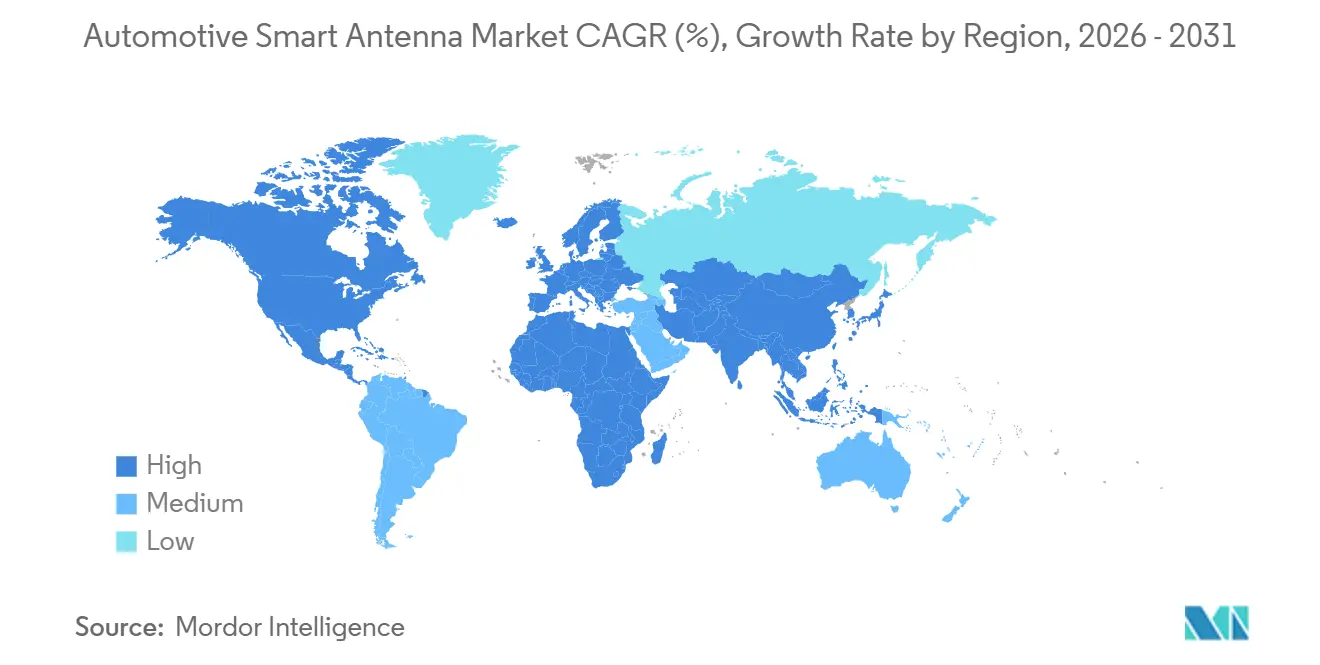
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
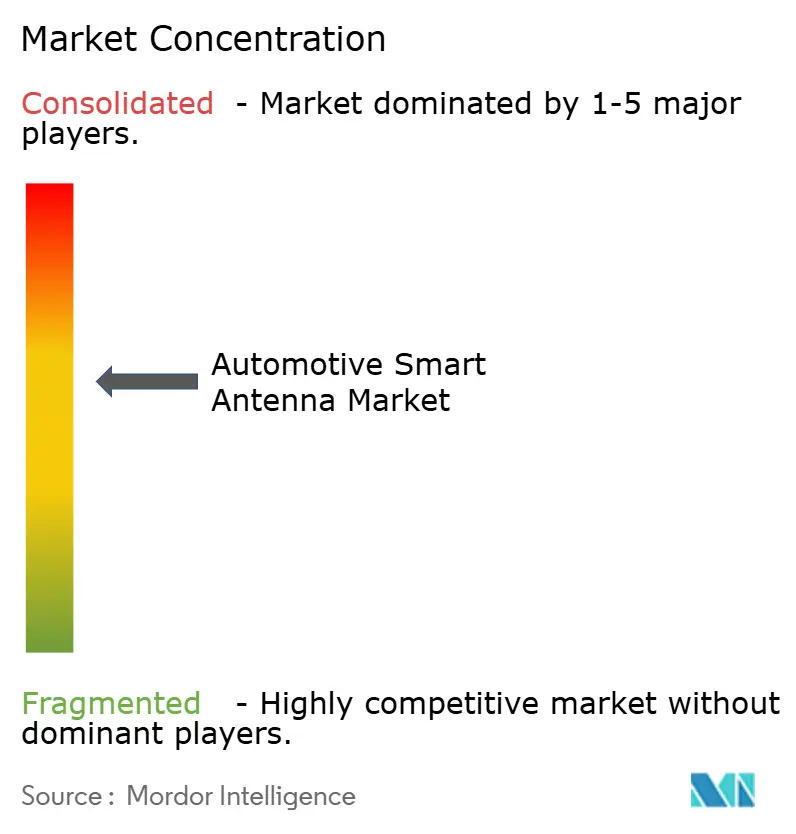
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用スマートアンテナ市場分析
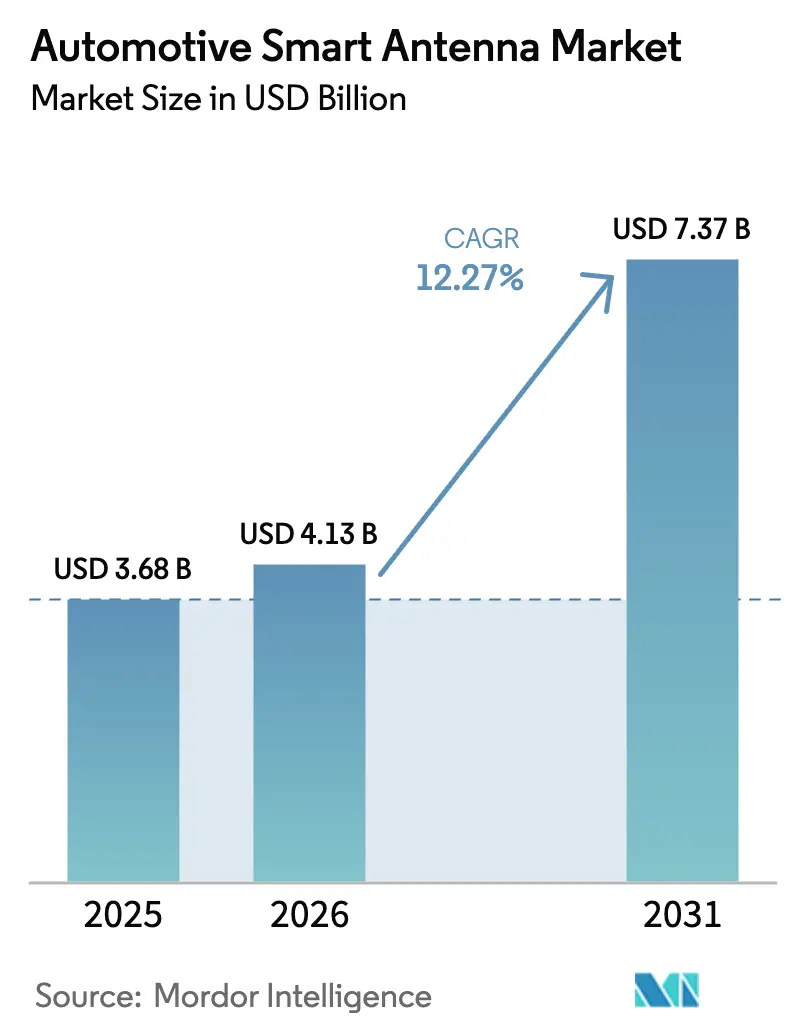
自動車用スマートアンテナ市場規模は、2025年の36億8,000万米ドルから2026年には41億3,000万米ドルに成長し、予測期間(2026〜2031年)に12.27%のCAGRを示しながら、2031年までに73億7,000万米ドルに達すると予測されています。5Gの急速な展開、欧州における車車間・路車間通信(V2X)接続に関する義務化、そしてマルチバンド受信を必要とするバッテリー電気自動車(BEV)の生産増加など、複数の要因がこの拡大を後押ししています。自動車メーカーは、配線重量を最大12%削減し、電動プラットフォームの航続距離を改善する統合型ルーフモジュールへと従来のマスト設計から移行しています。サプライヤーは無線周波数(RF)チップセットを確保するための垂直統合を加速させており、フリート事業者は3Gサービスの終了に伴いネットワークアクセスを維持するために旧型車両への後付けを進めています。地域別では、中国の5G-Advancedの展開によりアジア太平洋地域がボリュームで首位を占め、スマートシティプログラムに牽引された中東が最も高いCAGRを記録しています。
主要レポートのポイント
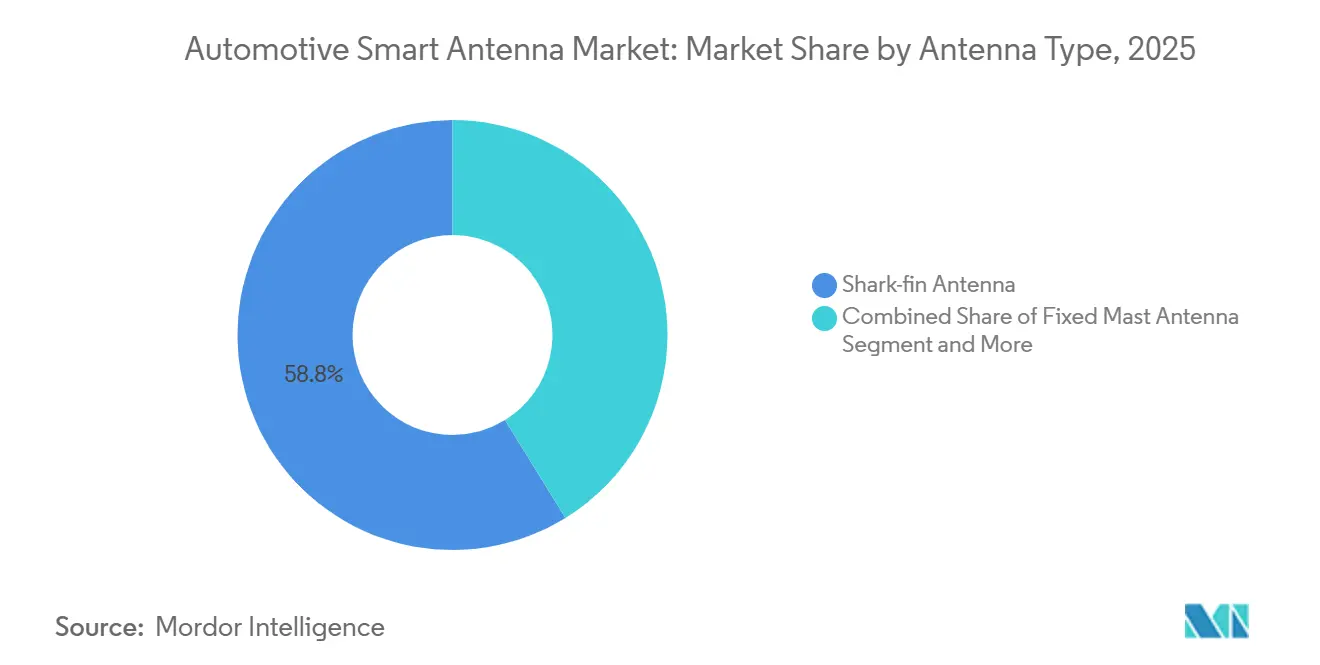
- アンテナタイプ別では、シャークフィンアンテナが2025年の自動車用スマートアンテナ市場シェアの58.79%を占め、埋め込みアンテナモジュールは2031年にかけて最も高いCAGR12.53%で成長すると予測されています。
- 周波数帯域別では、超短波(VHF)が自動車用スマートアンテナ市場を支配し、2025年に45.87%のシェアを占めました。一方、センチメートル波(SHF/ミリ波)は2031年にかけて13.62%のCAGRで最も速い成長を記録すると予想されています。
- 接続技術別では、3G/4G/LTEソリューションが2025年の自動車用スマートアンテナ市場で49.96%の市場シェアを保有し、5G NRは2031年にかけて18.31%のCAGRで最も速い成長を遂げると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車用スマートアンテナ市場シェアの75.42%を占めてリードし、小型商用車は予測期間中に最も高い10.33%のCAGRで成長すると見込まれています。
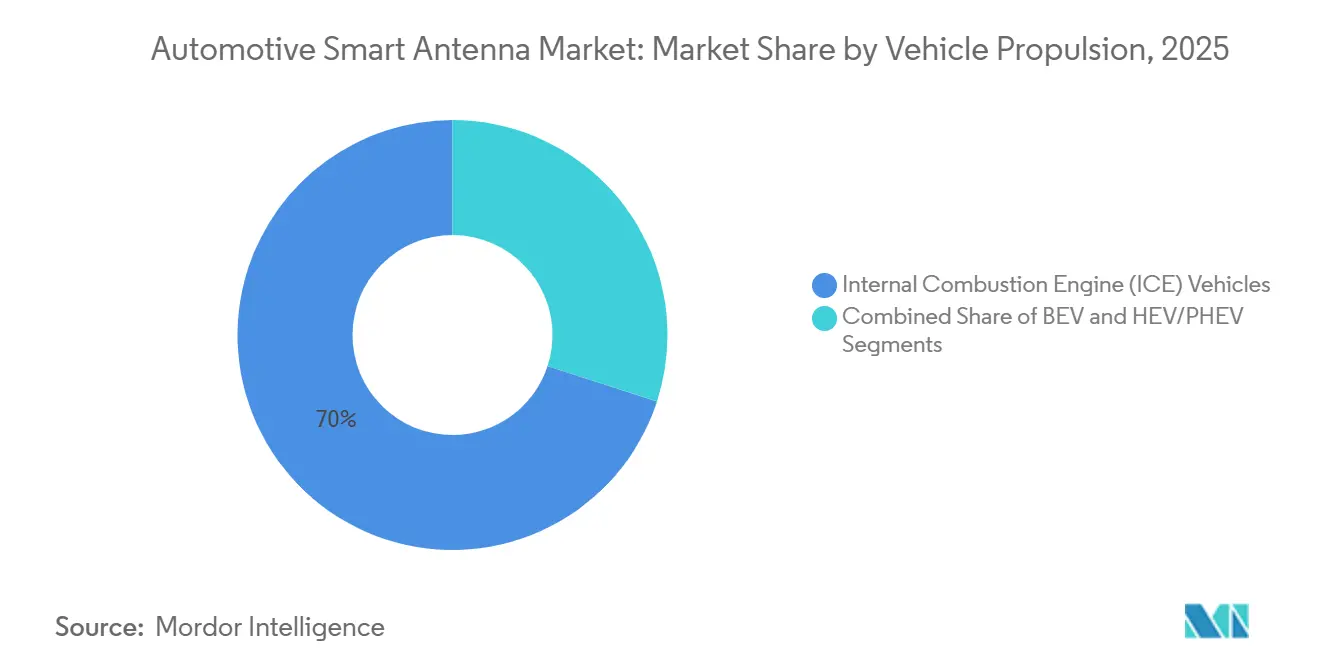
- 車両推進方式別では、ICE車両が優位を維持し、2025年の自動車用スマートアンテナ市場の69.97%を占めました。しかし、バッテリー電気自動車は今後数年間で16.28%のCAGRで最も速い成長を遂げる見込みです。
- 取り付け場所別では、ルーフ搭載型アンテナが2025年の自動車用スマートアンテナ市場シェアの61.98%を占め、TCU/バンパーへの埋め込みソリューションは2031年にかけて14.21%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の自動車用スマートアンテナ市場の41.62%という最大の市場シェアを占め、中東は2026年から2031年にかけて12.18%のCAGRで最も高い成長率を示すと予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 市場CAGRへの(概算)%ポイント影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gの急速な展開 | +2.8% | アジアおよびヨーロッパ、北米への波及 | 中期(2〜4年) |
| V2Xアンテナ統合に関するOEMの義務化 | +2.3% | ヨーロッパ、その後グローバルに整合 | 中期(2〜4年) |
| マルチバンドアンテナを必要とする電動車両プラットフォーム | +1.7% | グローバル、EV普及率の高い地域 | 中期(2〜4年) |
| OEMによる採用の増加 | +1.5% | 北米、ヨーロッパへ拡大 | 短期(2年以内) |
| 自律走行センサーによる需要創出 | +0.9% | 北米、ヨーロッパ、中国 | 長期(4年以上) |
| 衛星通信への新興需要 | +0.8% | 北米および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gの急速な展開がアンテナ交換サイクルを加速
モバイル通信事業者EEは大規模なアップグレードを展開し、英国で最も信頼性の高いモバイル技術である5Gスタンドアロンの提供エリアをより多くの都市に拡大しました。2024年9月、EEは5Gスタンドアロンネットワークを開始し、さらにその展開範囲を拡大しました。この先進的なネットワークは現在、英国全土の50の主要都市において2,800万人以上に提供されています[1]"EEが2,800万人以上を対象に5Gスタンドアロンアップグレードを発表、" EE, newsroom.ee.co.uk。中国移動は300[2]MA SI、"国が300都市にわたる5G-Aネットワークを主導、" China Daily, govt.chinadaily.com.cn都市で5G-Advancedサイトを稼働させ、超高信頼通信のための専用RFパスに依存するネットワークスライシングを可能にしました。プレミアムモデルはフェーズドアレイビームフォーミングを統合し、コスト最適化モデルはソフトウェアチューニングを備えた単一素子設計を採用しています。アフターマーケットも追随しており、フリート事業者はリアルタイム診断とトラフィック分析を確保するために5Gモジュールを後付けしています。
ルーフ統合型TCUのOEM採用増加による配線重量の削減
VolkswagenのMEBアーキテクチャは、シャークフィンハウジングの下にテレマティクスコントロールユニットを埋め込むことで、同軸ケーブル4.2mとハーネス重量1.8kgを削減しています。Teslaは2025年型Model 3のアップデートでも同様のアプローチを採用し、無線アップデートの成功率向上を挙げています。ティア1サプライヤーはモジュール内にパワーアンプを共同配置し、部品点数を最大40%削減するとともに、節約されたすべての重量が報われるBEVの航続距離目標を支援しています。
EUの乗用車における2026年からのV2Xアンテナ統合に関するOEMの義務化
委任規則2022/1426は、2026年7月から新しい欧州乗用車にC-V2XまたはDSRCハードウェアの搭載を義務付け、年間約1,250万台のアンテナユニットという固定需要を生み出しています[3]"欧州委員会施行規則(EU)2022/1426、" EUR-Lex, eur-lex.europa.eu。Stellantisはチップセットコストの低さを理由にC-V2Xを選択し、これによりより厳格な位相雑音仕様を持つアンテナ設計が促進されました。ETSI EN 302 663およびISO 21218に基づくコンプライアンスフレームワークは認証の複雑さを高めますが、サプライヤー間のベンチマークを統一します。
電磁干渉を低減するためのマルチバンドアンテナを必要とする電動車両プラットフォーム
BEVのDC-DCコンバータは最大6GHzのスイッチングノイズを注入するため、アンテナには部品表に8〜12米ドルを追加する優れたフィルタリングが必要です。General MotorsのUltiumプラットフォームは、OnStar Guardianと将来の衛星リンクをサポートするために14バンド受信を必要としています。2025〜2026年モデルの800Vシステムへの移行は、高電圧が電磁放射を増大させるため、シールドの必要性を高めています。
抑制要因の影響分析*
| 抑制要因 | 市場CAGRへの(概算)%ポイント影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| RFサブストレートの不足 | -2.1% | サプライチェーン依存地域 | 短期(2年以内) |
| 複雑なグローバル型式認証 | -1.3% | 規制が断片化した地域 | 中期(2〜4年) |
| スマートアンテナの高コスト | -1.2% | グローバル、価格感応度の高い市場でより顕著 | 短期(2年以内) |
| RF性能の劣化 | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エントリーレベルモデルにおけるスマートアンテナの高い部品表コストと従来型マストとの比較
固定マストアンテナのコストは3〜5米ドルであるのに対し、統合型設計は35〜50米ドルであり、インドおよび東南アジアのエントリーレベル車での採用が停滞しています。Maruti Suzuki AltoとHyundai Grand i10は2025年の改訂でも従来型マストを維持しました。サプライヤーは18〜22米ドルの廉価版スマートアンテナを目標としていますが、これらの単一バンドユニットは将来のアップグレードパスを欠いており、二層構造の接続環境というリスクをはらんでいます。
金属塗料とルーフレールによるRF性能の劣化
金属顔料はRF信号強度を最大6dB低下させ、BMWの2025年型5シリーズで見られたように保証クレームを引き起こします。ルーフレールとパノラミックサンルーフはマルチパス損失を2〜3dBi悪化させます。ガラス統合型アンテナは金属を回避しますが、フロントガラスが割れた際の修理コストが上昇します。塗料メーカーは低導電性顔料のテストを行っていますが、塗料の単位コストは15〜20米ドル上昇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アンテナタイプ別:
埋め込みモジュールがシャークフィンの優位性に挑戦シャークフィンユニットは2025年の自動車用スマートアンテナ市場シェアの58.79%を占め、セルラー、GNSS、放送要素を単一の空力的なハウジングに統合する能力を反映しています。この構成は、セグメントの自動車用スマートアンテナ市場規模を基準年に21億米ドルを超えるまで押し上げた設置ベースを支えました。抗力係数の低減と配線ハーネス重量の削減を目指す欧州ブランドは現在、バンパー、スポイラー、ミラーに組み込まれる埋め込みモジュールを好む傾向にあります。Continentalが2025年に発表した、OEMが2〜8個の放射素子を組み合わせられる設定可能な埋め込みプラットフォームは、エンジニアリングのオーバーヘッドを削減するツール非依存設計への転換を示しています。
埋め込みモジュールは現在20〜30%高価ですが、規模の経済がコスト差を縮小するにつれて、2031年にかけて12.53%のCAGRで成長すると予測されています。ドイツと韓国のBEVメーカーは特に早期採用者であり、2〜3%の抗力低減が具体的な航続距離向上につながるためです。中国ではモデルサイクル途中での交換が容易なため、シャークフィンが依然として主流ですが、北米のピックアップトラックプラットフォームはアクセサリー互換性のためにルーフ搭載型設計を維持する傾向があります。グローバルBEVプラットフォームの量産拡大により金型償却費が1ユニットあたり1米ドル以下になると予想される2028〜2029年頃に埋め込みソリューションがコスト同等性に達するまで、地域間の差異は続くでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能


周波数帯域別:
自律走行機能の普及に伴うミリ波採用の加速超短波(VHF)アンテナは2025年の自動車用スマートアンテナ市場の45.87%のシェアを維持し、緊急警報をサポートするAM/FM受信の要件に牽引されました。車内リスニングがストリーミングにシフトしても、このセグメントの回復力は基準年の自動車用スマートアンテナ市場規模の約17億米ドルを維持し、依然として重要性を保っています。同時に、センチメートル波(ミリ波)製品は、ギガビットデータレートを実現する24〜40GHzの5G新無線(NR)展開に牽引され、2031年にかけて13.62%のCAGRで加速すると予測されています。
しかし、ミリ波の200〜400mの通信範囲により、車両はミリ波とサブ6GHzリンク間を切り替える必要があり、デュアルバンドチューニングと位相雑音制御の重要性が高まっています。Qualcommの2025年のSnapdragon Autoデモでは、4GBのマップダウンロードが90秒未満で完了し、LTEで必要な15〜20分と鮮明な対比を示しました。一方、VHFセグメントは今後10年間に消滅する可能性が低い規制上の義務に支えられています。したがって、OEMはレガシー放送、サブ6GHzセルラー、ミリ波をサポートするマルチバンドアーキテクチャを必要とし、コンプライアンスや農村部のカバレッジを犠牲にすることなく将来性を確保する必要があります。
接続技術別:
5G NRがレガシー規格を凌駕LTEは2025年の自動車用スマートアンテナ市場シェアの49.96%を占めました。しかし、5G NRのボリュームは、安全性が重要なV2Xのためのネットワークスライシングと超高信頼低遅延レーンを約束するスタンドアロンネットワークコアに牽引され、2031年にかけて18.31%のCAGRで急増すると予測されています。一方、北米と欧州での採用は、最近のインフラ法案の下で資金調達されるカバレッジの高密度化に依存しています。
C-V2X需要は欧州の2026年7月の義務化後に急増し、地域の需要プールに年間約1,250万台のアンテナユニットが追加される見込みです。GNSSコンポーネントはナビゲーションと自律走行のバックボーンであり続け、車内Wi-Fi/Bluetoothラジオはマルチデバイスストリーミングとスマートフォンミラーリングの成長から恩恵を受けます。技術の組み合わせは統合型マルチプロトコルアンテナへと進化し続け、3Gのサービス終了と5Gの展開が重なる状況において部品点数を削減し、型式認証を容易にするでしょう。
車両タイプ別:
SUVが乗用車セグメントの成長を牽引乗用車は2025年の自動車用スマートアンテナ市場シェアの75.42%を占めました。SUVと多目的車がこのプールを支配しており、そのルーフラインがマルチ素子シャークフィンを容易に収容できるためです。セダンとハッチバックがこれに続き、特に都市密度と価格感応度が購買者を埋め込みアンテナの少ないコンパクトボディスタイルへと誘導する欧州とインドで顕著です。
小型商用車(LCV)は2031年にかけて10.33%のCAGRで拡大し、中型・大型トラックを上回ると予測されています。電子商取引の急成長により、フリート事業者はリアルタイムルーティング、ドライバースコアリング、予知保全のためにスマートアンテナを採用しています。鉱山トラックや農業機械などのオフハイウェイ車両は小規模ながら収益性の高いセグメントを形成しており、より高い防塵防水保護と振動基準により、乗用車相当品より40〜50%のプレミアムを要求できます。
車両推進方式別:
BEVが高度な電磁干渉対策を要求内燃機関(ICE)車両は2025年の自動車用スマートアンテナ市場シェアの69.97%を依然として占めていました。しかし、排出規制の強化とバッテリーコストの低下により、BEVは2031年にかけて16.28%のCAGRで先行しています。BEVプラットフォームは高電圧インバータからより高い電磁干渉をもたらし、Tesla 2025年型Model Yで見られるようにフェライトビーズとコモンモードチョークを組み込んだアンテナ設計を促しています。
地域別では、ノルウェーのBEV普及率が新規登録の90%を超え、中国は35〜40%に達しました。EUは2035年のICE車両禁止を目標としています。ハイブリッドは移行期の橋渡し役を果たしていますが、オルタネーターとインバーターの両方のノイズを軽減する必要があるため、RFフィルタリングを複雑にします。BEVの成長はよりクリエイティブなアンテナ配置も可能にします。床置きバッテリーパックにより、設計者はアンテナをより高い位置に配置して空の視界を改善し、GNSSの精度とセルラーリンクバジェットを向上させることができます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
取り付け場所別:
埋め込みソリューションが勢いを増すルーフ搭載型ユニットは2025年の自動車用スマートアンテナ市場シェアの61.98%を占め、優れた見通し線とレガシーラインでの組み立てのしやすさに支えられています。しかし、Mercedes-Benz EQSなどの主力BEVで0.20以下の抗力係数を追求する自動車メーカーにより、バンパーとスポイラーへの埋め込みは14.21%のCAGRで成長すると予測されています。
埋め込み設計は、近接場結合や仰角の低下など、都市部の谷間でGNSSゲインを最大3dBi低下させる可能性のあるRF上の課題に直面しています。フロントガラスプリントアンテナは美観に対応しますが、ガラスが割れた際の保険コストが上昇します。地域の好みは異なります。欧州のOEMは空力的なゲインのために埋め込みソリューションに依存し、北米のピックアップトラックはアクセサリー互換性のためにルーフフィンを維持し、中国ブランドは高コストのボディ再設計なしにモデルイヤーの更新を加速するために両方のアプローチのバランスを取っています。
地域分析
アジア太平洋地域の自動車用スマートアンテナ市場
アジア太平洋地域は、2025年の自動車用スマートアンテナ市場シェアの41.62%を占めた。中国の年間生産台数の拡大と、都市部における5Gカバレッジ95%の達成が相まって、同国は最大の導入基盤を有する市場として支配的地位を確立している。日本では、2028年までにV2X普及率の過半数達成を目指す取り組みが、アンテナのアップグレード需要を急増させている。韓国は12億米ドルの投資により、現代自動車のE-GMPプラットフォームへのアンテナ組み込みを進めている。インドは価格感度の高さで知られてるが、商用車向けテレマティクス義務化の施行が迫っており、2027年以降は年間90万台規模の追加需要が生じる可能性がある。
北米および欧州の自動車用スマートアンテナ市場
北米および欧州は成長ペースこそ緩やかであるが、車両1台あたりのアンテナ搭載数は多い。米国の進展は2021年法に基づくインフラ資金調達の動向に左右されており、カナダは米国と同様の傾向を示しつつ、極寒環境での検証需要が高い寒冷地域において高い普及率を示している。
中東・アフリカおよび南米の自動車用スマートアンテナ市場
中東は、サウジアラビアのNEOMプロジェクトが2031年までに精密GNSSを必要とする自律走行車1万台を発注していることから、CAGRが12.18%と最も高い成長率を記録している。UAEが2030年までに自律走行による移動を25%とする目標を掲げており、地上通信インフラが希薄な砂漠地帯におけるマルチバンド需要を牽引している。南米は成長にばらつきがあり、ブラジルのANATELは2024年にC-V2Xスペクトルを認可し、サンパウロでの実証実験が始動した。アフリカは依然として比較的初期段階にあるが、南アフリカの鉱山では安全性向上を目的としたテレメトリーパッケージを搭載するため、大型運搬トラックへの後付け改造が進んでいる。

規制環境
自動車用スマートアンテナに関する規制は、車両型式承認、EMC、サイバーセキュリティ、接続性要件に基づいており、アンテナモジュールをコネクテッドカーの安全性評価の一部として扱う傾向が強まっている。欧州では、規則(EU)2018/858に基づくEU全車両型式承認枠組みが規制の基盤となっており、委任規則(EU)2022/1426は2026年7月から欧州の新型乗用車にV2Xハードウェア(C-V2XまたはDSRC)の搭載を義務付けている。この要件により、OEMおよびサプライヤーはETSIおよびISOのV2X規格に準拠した認証済みマルチバンドアンテナアーキテクチャへの移行を進めている。
UNECE整合市場全体では、国連規則第155号(CSMS)および国連規則第156号(SUMS)に基づくサイバーセキュリティおよびソフトウェア完全性の要件により、スマートアンテナモジュールはコネクテッド機能のセキュアなプロビジョニング、認証、更新管理と結び付けられている。EMC適合性も強化されており、2025年6月の国連規則第10号の改訂により、放射イミュニティ試験の周波数範囲が最大6GHzまで拡大された。米国では、2025年3月17日に発効する商務省(BIS)のコネクテッドビークル最終規則により、中国またはロシア原産のハードウェアおよびソフトウェアを含む特定の車両接続システム取引が制限され、アンテナ、TCU、RFチップセットの調達判断にサプライチェーンの精査が求められるようになっている。
バリューチェーン分析
バリューチェーンは、世界的な半導体・部品エコシステムから調達されるRF材料および部品(基板、コネクタ、フィルタ、LNA/PA、GNSSおよびセルラーモデム)から始まる。その後、輻射器、導波路、PCB/SiP統合、熱管理、シーリングを含むアンテナエレメントおよび筐体の設計工程に移り、マルチバンドモジュールの組立および検証が行われる。Tier-2/3の専門企業がアンテナ技術やサブアセンブリ(例えば導波路アンテナや埋め込み型アンテナ部品のサプライヤー)を提供する一方、Tier-1サプライヤーはアンテナをTCUやセンサーモジュールと統合してOEM車両プラットフォーム向けに提供し、量産開始(SOP)に先立ちEMC(CISPR/ISO/UNECE R10)、環境および信頼性評価を管理している。
下流工程には、OEMの製造統合(ルーフモジュール、ガラス印刷型、バンパー/TCU埋め込み型の設置)、車両レベルの型式認証、およびアフターセールスの交換またはレトロフィットが含まれ、3G終了と新たな5G/V2X要件がアップグレードを促している。供給制約は依然として顕著な特徴であり、RFフロントエンドモジュールのリードタイムは長期化している(2026年時点のエビデンスパックでは約20〜28週と記録されている)。高周波GaAs/SiGe部品への依存も、入手可能性や貿易摩擦への影響を高めており、これによりチェーンはより深い産業化パートナーシップおよび受託製造へと移行している。これは、導波路アンテナ層およびTier-1プログラム向けの自動化された量産出力に関する2026年の生産・サプライチェーン契約にも反映されている。
競合状況
上位5社のサプライヤーが2025年の収益の相当なシェアを占めました。Continentalの2024年第3四半期におけるフェーズドアレイチップセット設計会社の買収は、社内RF能力を強化し、半導体不足を軽減します。Taoglas、Amphenol RF、Hirschmannは、業界標準の16週間と比較して12週間以内にカスタム設計を行うことでニッチな契約を獲得しています。
特許出願は優先事項の変化を示しています。Boschは金属塗料の減衰を補正する適応チューニングに関する14件の出願を行い、Ficosaは低損失ガラス埋め込みソリューションに注力しています。ISO 11452とCISPR 25の試験コストがバリアントあたり30万米ドルに達する可能性があるため、認証は依然として障壁となっており、中小企業を阻害し、既存企業の優位性を強化しています。
電動専用プラットフォーム向けに最適化されたソリューションや新興市場向けのコスト効率の高いバージョンの市場は、大きな成長機会を提供しています。ハードウェアの再設計を必要とせずに多様な型式認証要件に対応できるサプライヤーは、競争上の優位性を獲得すると予想されます。業界のコンセンサスは、最近のRFサブストレート不足に示されるように、将来の市場リーダーはアジャイルなエンジニアリング慣行と堅牢なサプライチェーン管理を統合してコモディティ価格変動の影響を軽減するだろうと示唆しています。
自動車用スマートアンテナ業界リーダー
HELLA GmbH & Co. KGaA
Robert Bosch GmbH
TE Connectivity
Continental AG
Harman International Industries, Inc.
- *免責事項:主要選手の並び順不同
自動車用スマートアンテナ市場
- Continental AG
- TE Connectivity
- Harman International Industries, Inc.(Samsung)
- Hella GmbH & Co. KGaA
- Robert Bosch GmbH
- Ficosa International SA
- Abracon LLC
- Ficosa Internacional SA
- INPAQ Technology Co., Ltd.
- Harxon Corporation
- Molex LLC
- Taoglas Group
- Amphenol RF (Pulse Electronics)
- Hirschmann Car Communication
- Ace Tech (Shenzhen) Co., Ltd.

市場機会と将来展望
政策主導の接続性要件は、セルラー、GNSS、Wi-Fi/Bluetooth、V2Xを単一の筐体に統合したスマートアンテナモジュールに対する明確な余地を生み出しており、同時により厳格なEMCおよびサイバーセキュリティ体制への対応も求めている。EUでは、委任規則(EU)2022/1426に基づく2026年7月のV2Xハードウェア義務化により、eCall枠組み(規則(EU)2015/758)が支える基本的な接続性ニーズと並行して、V2X対応アンテナ設計への対応需要が高まっている。この組み合わせにより、バリアント増加を抑え、車両ごとの型式認証負担を軽減する、プラットフォーム対応済みの事前認証アンテナファミリーへの需要が高まっている。
第二の機会は、コネクテッドおよび自動運転機能に用いられる、より高周波およびレーダー近接領域のアンテナ技術のサプライチェーン拡大に集中している。産業化の証拠は2026年に明確化している。Gapwavesは、中国・滁州のFrencken Groupにおいて、Valeo向けの導波路型自動車アンテナ生産を自動化された量産体制に移行させ、オーストリアにおけるAT&Sとの提携により、精密エッチング導波路アンテナ層の上流能力を拡大した。部品面では、LG InnotekがRFパッケージング(RF-SiPおよびFC-CSP)向けのベトナム生産拡大に大規模投資を発表し、より高周波の接続性コンテンツを支えている。これらの動きは総合的に、製造可能な設計(DfM)、自動車認証済み生産能力、そしてマルチバンド・センサー統合型アンテナモジュールの立ち上げサイクルを短縮できる、より緊密なTier-1・Tier-2連携への需要を示している。
Recent Industry Developments in 自動車用スマートアンテナ市場
- 2026年6月:Gapwavesは、主要OEMプログラムを対象とした自動車用レーダーセンサー統合向けに、300個の導波路アンテナ試作品をDesay SVに納入した。この試作品の引き渡しにより、センサー統合型アンテナアーキテクチャが前進し、ADASレーダーコンテンツとスマートアンテナ製造エコシステムとの連携が強化された。
- 2026年5月:Gapwavesは、マルチレイヤー導波路技術向けのアンテナ層生産に関するサプライチェーン契約をAT&Sと締結した。この取り組みにより、高精度アンテナ層の自動車認証済み調達が強化され、mmWaveおよびレーダーアンテナの複雑性が増す中での大量生産の立ち上げが支えられる。
- 2024年2月:HARMANはモバイル・ワールド・コングレスにおいて、Ready Connect 5Gテレマティクス制御ユニットを発表し、Snapdragon Auto Modem-RFシリコンおよび統合アンテナコンセプトを活用してOEMの導入を加速させた。この発表は、統合作業を削減しつつ、ソフトウェア定義車両サービスに必要な高スループットのセルラー接続を実現するバンドル型接続モジュールへの移行を強化するものとなった。


自動車用スマートアンテナ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、自動車用スマートアンテナ市場は、接続性、ナビゲーション、テレマティクス機能を単一のスマート筐体を通じて実現するために車両に使用される、統合型マルチバンドアンテナモジュールから生じる収益として定義される。
対象範囲の除外事項:アフターマーケットの取付品、および単純なAM/FMのみのパッシブアンテナ(基本的なロッド型やフィルム型など)は、市場価値から除外される。
セグメンテーション概要
- アンテナタイプ別
- シャークフィンアンテナ
- 固定マストアンテナ
- ガラス/統合型アンテナ
- 埋め込みアンテナモジュール
- その他(ピラー、素子)
- 周波数帯域別
- 高周波(HF)
- 超短波(VHF)
- 極超短波(UHF)
- センチメートル波(SHF/ミリ波)
- 接続技術別
- 3G/4G/LTE
- 5G NR
- V2X – DSRC/C-V2X
- GNSS/GPS
- Wi-Fi/Bluetooth
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- スポーツ多目的車(SUV)
- 多目的車(MUV)
- 小型商用車
- 中型・大型商用車
- オフハイウェイ車両
- 乗用車
- 車両推進方式別
- 内燃機関(ICE)
- バッテリー電気自動車(BEV)
- ハイブリッドおよびプラグインハイブリッド(HEV/PHEV)
- 取り付け場所別
- ルーフ搭載型
- フロントガラス/ガラス搭載型
- TCU/バンパーへの埋め込み型
- 地域
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、乗用車および商用車で使用されるスマートアンテナモジュールの需要、供給、価格決定ロジックの初期構造を構築するために用いられた。OICAの車両生産統計、ACEAの登録データ発表、米国NHTSAおよびユーロNCAPによる車両安全性・電子技術動向に関する発表、そしてOEMプログラムで規定されるアンテナコンテンツに影響を与える接続性ロードマップを把握するための3GPPの通信規格資料など、公開情報源を活用した。
前提条件を裏付けるため、利用可能な範囲で税関・貿易データ、統合アンテナ設計の方向性を示す特許データベース、そして車両におけるアンテナ統合と周波数利用について記述した公開技術論文も確認した。企業の年次報告書、投資家向け説明資料、信頼性の高い自動車専門メディアを用いて、製品の位置付けおよび車両クラス別の典型的なモジュール採用パターンを検証した。一部の企業については、企業財務情報および出荷レベルの貿易インテリジェンスに関する有料サブスクリプションを、規模および収益範囲の相互検証のみに用いた。ここに記載したデスクリサーチの情報源は例示であり、データポイントの明確化および前提の検証のため、他にも多数の公開資料を検討した。
一次インタビューおよび調査
一次調査は、OEMプログラムにおいて実際にスマートアンテナモジュールとして販売されている製品を確認すること、および4G、5G、GNSS、Wi-Fi/Bluetooth、V2Xの各接続機能が追加されるにつれて車両当たりのコンテンツがどのように変化するかを把握することに重点を置いた。アンテナモジュールサプライヤー、車両接続性・テレマティクス関係者、RFパッケージングに関与するエンジニアなど、複数の関係者にインタビューを実施した。その後、地域ごとの車両構成の違いがモデルに偏りを与えるリスクを軽減するため、APAC、EMEA、南北アメリカ間で調査結果の整合性を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):12% | APAC:47% |
| ミッド層:54% | 機能/部門リーダー:29% | EMEA:33% |
| 中小プレイヤー:17% | マネージャー:59% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、地域別の車両生産・販売から対象需要プールを再構築するトップダウン方式から始まり、その後、車両タイプおよび接続性レベル別のスマートアンテナ搭載率を適用する。単位需要が確定した後にのみ、典型的なモジュール価格帯およびアンテナタイプ・設置場所別の想定される構成比の変化を用いて、平均販売価格を適用する。
算定の基礎として複数の市場指標を用い、インタビューのフィードバックによって検証を行うことで、総計の現実性を確保した。これらの指標には、車両生産・登録動向、内蔵テレマティクスおよびコネクテッドインフォテインメントの普及率、5G対応プラットフォームの導入時期、ルーフマウント型シャークフィンデザインとガラス型または埋め込み型モジュールの比率、新プログラムにおけるV2X対応の規定率などが含まれる。予測にはシナリオ分析を用いた。これは、OEMプラットフォームの更新に伴い採用が段階的に進むことが多いためであり、専門家による検証を経て、シナリオを単一のベースケースに統合した。
結果を裏付けるため、サンプル化したサプライヤー収益、プログラムレベルの数量指標、主要地域向けの単純なASP×単位数の相互検証を用いた選択的なボトムアップ推定も実施した。ボトムアップの視認性が不完全な部分については、既知の車両構成およびインタビューから導出された統合型スマートモジュールとより単純なアンテナ形式との比率に基づく保守的なスケーリングによって対応した。
データ検証および更新サイクル
検証は、モデルの出力結果を独立した指標と比較する複数段階のチェックを通じて行い、その後、承認前にレビューを実施した。非現実的なASPの急変、実現可能な車両プラットフォーム対象範囲を超える普及率、コネクテッドカー生産の想定される集中度と整合しない地域別合計など、異常値の有無を確認した。
差異が確認された場合は、根拠となる前提を再検討し、必要に応じて専門家に再度確認を行い、それが実際の市場変化を反映しているのか、モデル上の問題であるのかを確認した。レポートは毎年更新され、重大な接続性規制の変更や注目すべきプラットフォームサイクルの変化など、重要な事象が発生した場合には中間更新が行われる。提出前には最新の公開データを再確認し、最終的な数値が入手可能な最新の見解を反映するようにしている。
Mordor Intelligenceによる自動車用スマートアンテナ市場規模と他の公開推計との比較
公表されている自動車用スマートアンテナの市場規模は、企業によって異なる製品バンドルを対象としたり、車両生産データの時期の取り方が異なったり、マルチバンドモジュールの価格推移の適用方法が異なったりするため、一貫性がないように見えることがある。この差異は、推計がOEM搭載需要に基づいているか、標準的なコモディティ部品のように振る舞う隣接アンテナカテゴリーを含んでいるかによっても生じる。
一部の推計には、必ずしも統合型スマートモジュールではないより広範なアンテナハードウェアが含まれているように見え、車両当たりの接続性コンテンツを分離せず、主に車両生産量に成長を連動させている場合もある。Mordor Intelligenceは、モジュールが複数の無線機能を統合し、OEM搭載プログラムに結び付いている場合にのみスマートアンテナ収益として計上し、単純なAM/FMのみのパッシブアンテナは、大量に出荷されていても総計から除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.13 B (2026) | |
| 業界調査出版社A | 33.3億米ドル(2025年) | 異なる基準年を使用しており、予測年の値として提示されることが一般的であるため、OEMの接続性プラットフォームが段階的に拡大する現行サイクルのコンテンツを過小評価する可能性がある。また、周波数およびチャネル別に区分しているため、OEM調達における統合型スマートモジュールとより単純なアンテナアセンブリとの区別が曖昧になる可能性がある。 |
| 業界調査出版社B | USD 3.51 B (2026) | より緩やかな成長軌道と、より広範な部品分類(ECUおよびトランシーバーの観点など)を適用しており、これにより本レポートで用いるアンテナモジュールの定義から価値がシフトする可能性がある。この差異は、シャークフィン型、固定マスト型、埋め込み型の各設計間で異なるASP前提、および世界的な集計における為替タイミングの違いによっても生じ得る。 |
表からわかる通り、最大の差異は年次の整合性、および各社がスマートアンテナモジュールと一般的なアンテナハードウェアをどのように区分しているかによって説明される。需要を車両プログラムの搭載状況に結び付け、接続性主導の普及率を専門家の検証によって確認し、価格をモジュール構成比に連動させることで、本推計は検証可能な段階に紐づいた追跡可能性を維持している。


レポートで回答される主要な質問
車両アンテナにおける5G NRの採用はどのくらいの速さで成長していますか?
5G NRに関連する出荷台数は、2026〜2031年にかけて18.31%のCAGRで拡大すると予測されています。
2025年に自動車用スマートアンテナのユニット需要をリードした地域はどこですか?
アジア太平洋地域が世界のボリュームの41.62%を占め、その大部分は中国によって牽引されました。
2025年に最大の自動車用スマートアンテナ市場シェアを保有したアンテナタイプはどれですか?
シャークフィン設計がその年の収益の58.79%をリードしました。
バンパー埋め込み型アンテナが注目を集めているのはなぜですか?
よりクリーンなルーフラインをサポートし、空力抵抗を削減し、2031年にかけて14.21%のCAGRで成長すると予測されています。
2025年に世界収益の40%未満を合計で保有した企業はどこですか?
Continental、TE Connectivity、Harmanです。
最終更新日:



