
自動車用パワーモジュールパッケージング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
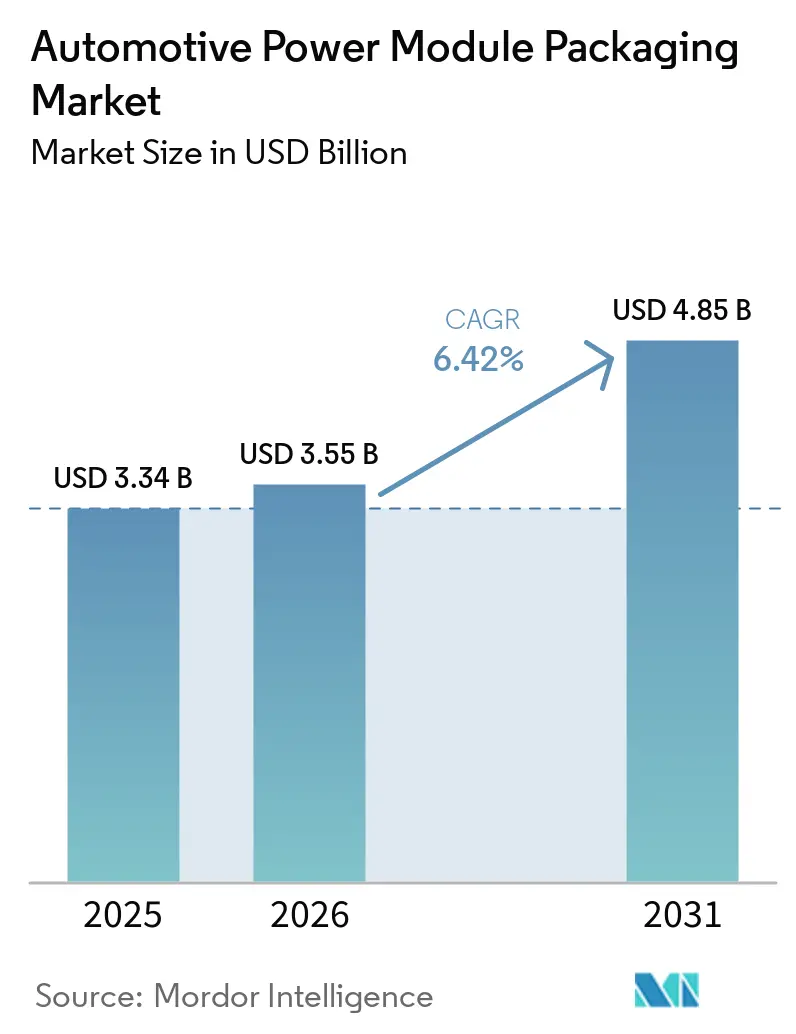
| 市場規模 (2026) | 3.55 十億米ドル |
| 市場規模 (2031) | 4.85 十億米ドル |
| 成長率 (2026 - 2031) | 6.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用パワーモジュールパッケージング市場分析
2026年の自動車用パワーモジュールパッケージング市場規模は35億5,000万米ドルと推定され、2025年の33億4,000万米ドルから成長し、2031年には48億5,000万米ドルに達する見通しで、2026〜2031年にかけて6.42%のCAGRで成長します。自動車用パワーモジュールパッケージング市場は、自動車メーカーが電動化プログラムを加速させ、高電圧アーキテクチャを量産に投入し、ワイドバンドギャップデバイス向けの高度な熱管理ソリューションを求めていることから拡大しています。200mmのSiCウェーハ工場への投資増加、開発サイクルを短縮するパートナーシップ、および厳格な排出規制が長期的な需要を総合的に強化しています。ワイヤーボンドレス相互接続、両面冷却、および銀焼結を習得したサプライヤーは、トラクションインバーター、車載充電器、およびDC-DCコンバーターにおける設計採用を確保しています。一方、SiC基板の供給制約と断片化した認定規則は依然として逆風となっています。
主要レポートのポイント
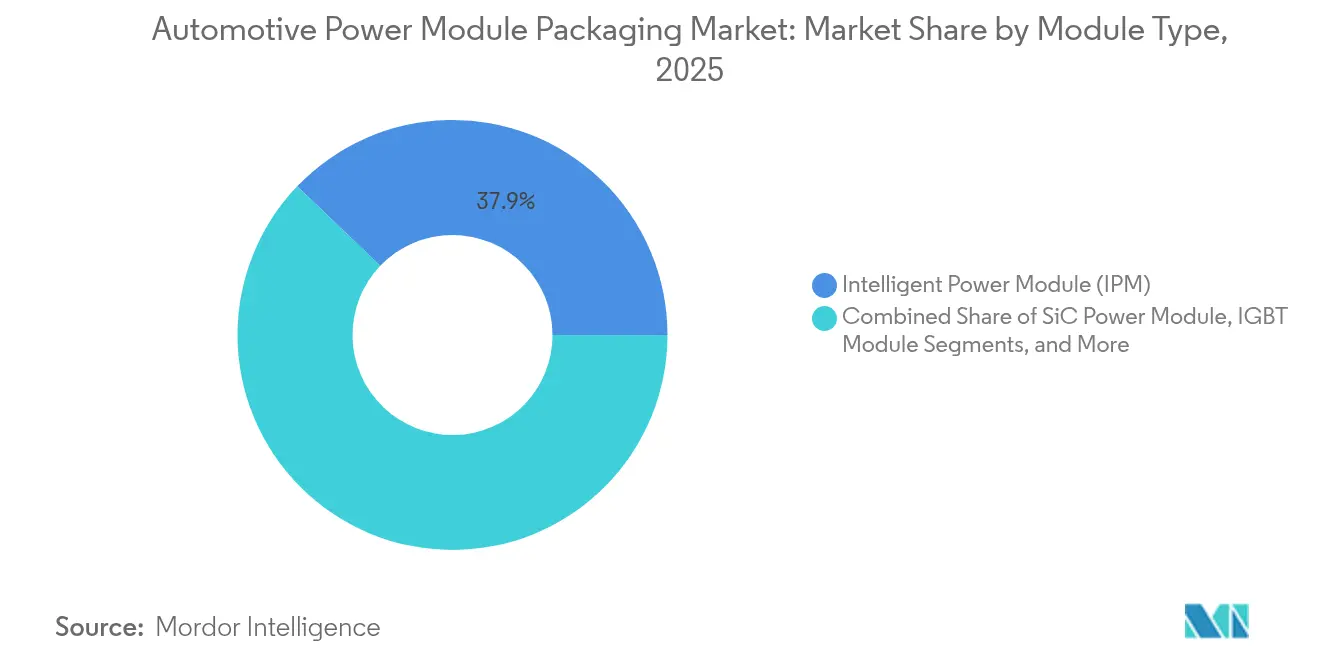
- モジュールタイプ別では、インテリジェントパワーモジュールが2025年に37.85%の収益シェアをリードし、SiCパワーモジュールは2031年にかけて14.7%のCAGRで拡大する見込みです。
- 電力定格別では、600V以下のセグメントが2025年の自動車用パワーモジュールパッケージング市場シェアの44.05%を占め、601〜1200Vカテゴリーは2031年にかけて6.84%のCAGRで成長すると予測されています。
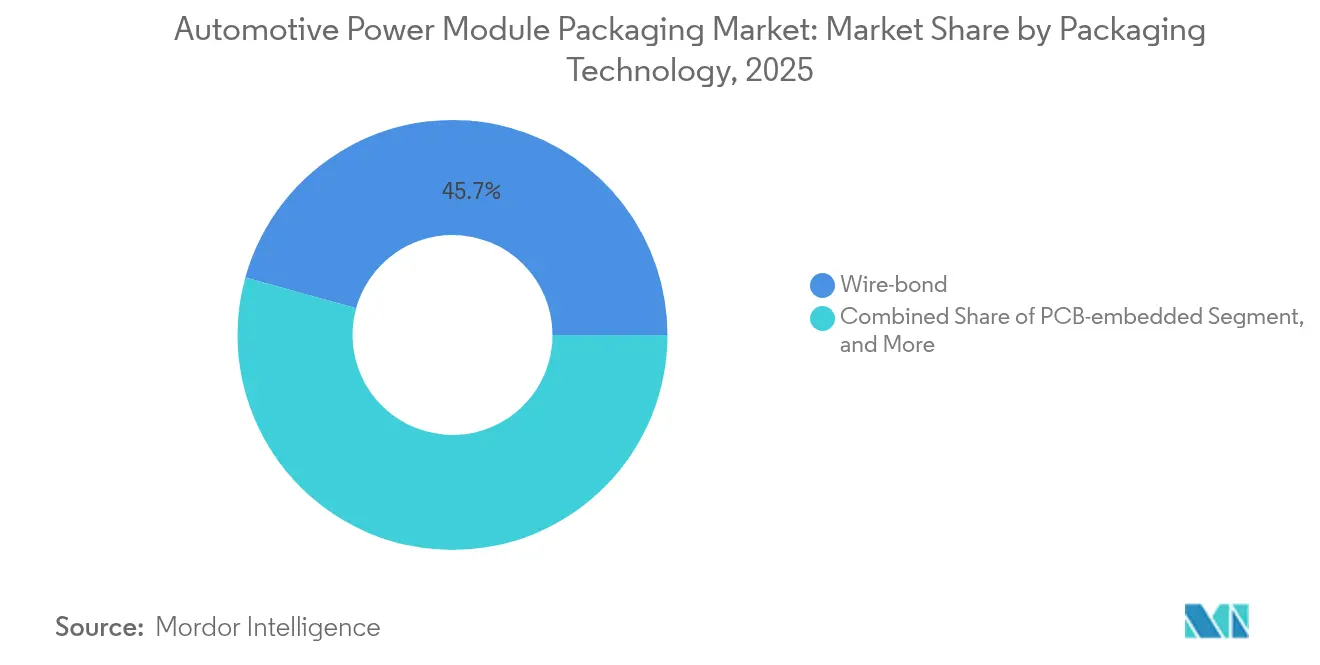
- パッケージング技術別では、従来型ワイヤーボンドが2025年に45.70%のシェアを獲得し、ワイヤーボンドレス/パワーオーバーレイは2031年にかけて9.18%のCAGRが見込まれています。
- 推進タイプ別では、バッテリー電気自動車が2025年に61.10%のシェアを占め、燃料電池電気自動車は2031年にかけて16.3%のCAGRが見込まれています。
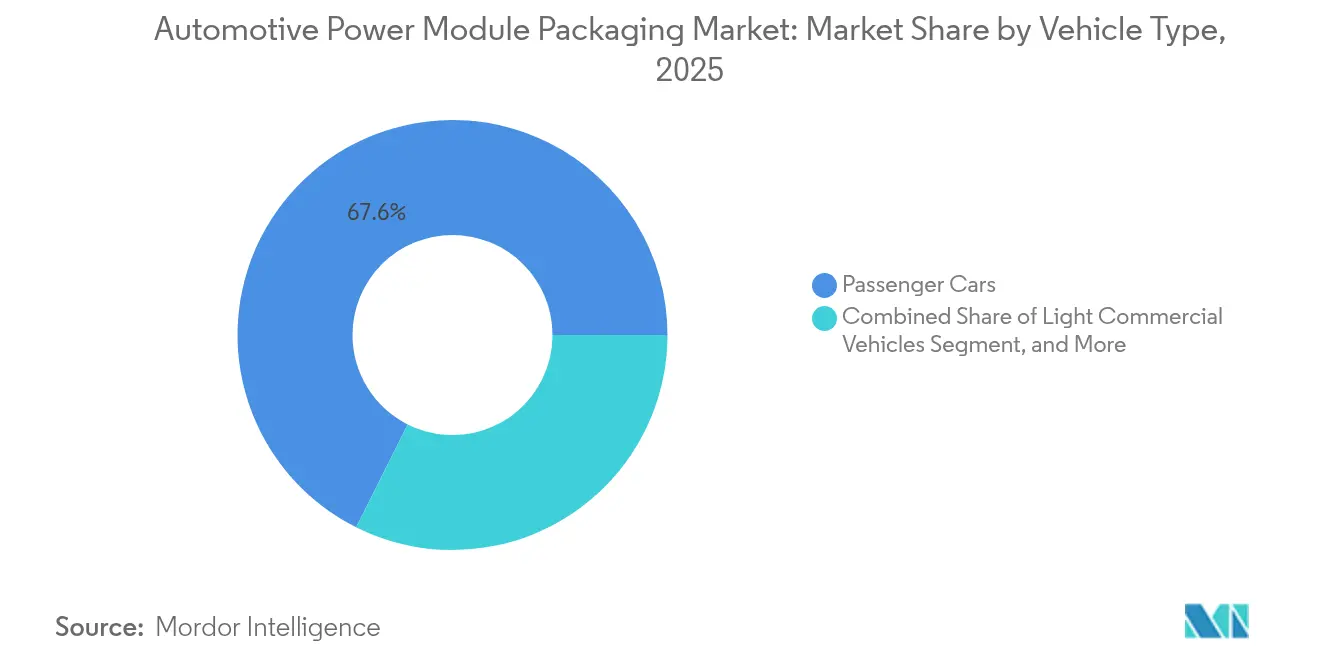
- 車両タイプ別では、乗用車が2025年に67.60%のシェアを占め、大型商用車およびバスは7.98%のCAGRで成長すると予測されています。
- 用途別では、トラクションインバーターが2025年の自動車用パワーモジュールパッケージング市場規模の49.10%を占め、車載充電器は2026〜2031年にかけて13.1%のCAGRを記録すると予想されています。
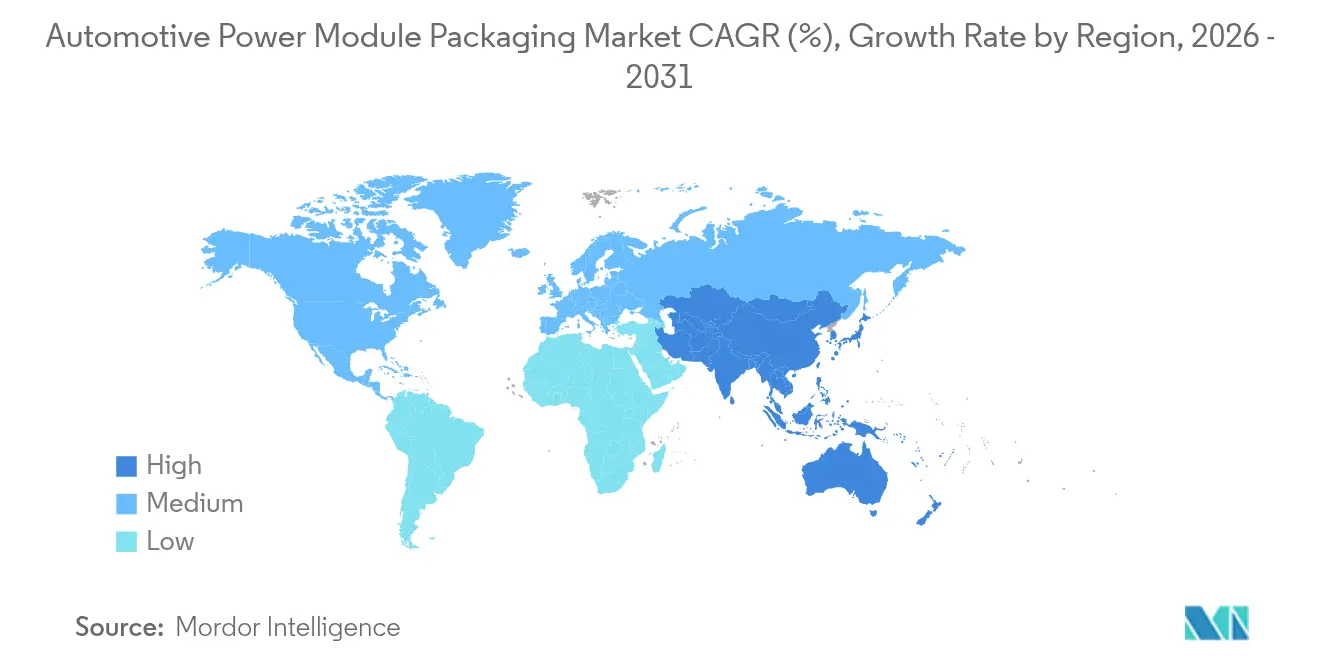
- 地域別では、アジア太平洋地域が2025年に56.80%のシェアを保持し、2031年にかけて8.72%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EVおよびHEVの急速な生産成長 | +1.8% | アジア太平洋地域をリードとするグローバル | 中期(2〜4年) |
| SiCおよびGaNワイドバンドギャップデバイスへのシフト | +1.2% | 北米とEUがリード、アジア太平洋地域が追随 | 長期(4年以上) |
| 車両電動化による高電力密度モジュールへの需要 | +1.0% | グローバル | 中期(2〜4年) |
| 厳格なグローバル排出規制 | +0.8% | EUと北米が中核、アジア太平洋地域への波及 | 長期(4年以上) |
| ワイヤーボンドレス/トップサイド冷却パッケージのOEM採用 | +0.6% | グローバル、プレミアムセグメントでの早期採用 | 中期(2〜4年) |
| パワーモジュールを統合したセル・トゥ・パックアーキテクチャ | +0.4% | アジア太平洋地域が中核、グローバル市場へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVおよびHEVの急速な生産成長
2024年にグローバルのバッテリー電気自動車およびハイブリッド車の生産台数が急増し、自動車用途はすでにSiC需要の70%以上を占めています。TeslaのCybertruckパワーコンバーターは、800Vプラットフォームが電圧ストレスを2倍にし、熱管理ニーズを高める様子を示しました。BorgWarnerなどのTier-1サプライヤーは前年比47%のeProduct売上成長を報告しており、確立されたドライブトレイン専門企業が高密度モジュールへリソースを転換していることを示しています。[1]ZFの300kW eBeamアクスルを含む商用車プログラムは、堅牢なパッケージングの対象市場をさらに拡大しています。
SiCおよびGaNワイドバンドギャップデバイスへのシフト
第4世代SiC MOSFETは現在、200°Cを超えるジャンクション温度に耐えられるようになり、銅クリップ、銀焼結、およびダイレクトダイ冷却の必要性が高まっています。Infineonは2025年を自動車用GaNの変曲点の年と予測しており、特に車載充電器および高周波DC-DCコンバーターにおいてその傾向が顕著です。SiC基板の供給ボトルネックにより、200mmウェーハへの移行と容量を安定させるマルチソース契約への注目が高まっています。
車両電動化による高電力密度モジュールへの需要
自動車メーカーは2024年に軽量なドライブトレインとよりコンパクトな電子筐体を追求しました。Texas InstrumentsはMagPackコンセプトを通じて、磁気部品をモジュールパッケージ内に統合することで50%のフットプリント削減を実証しました。学術的なベンチマークでは、両面冷却によりSiCジャンクション温度が30°C低下し、さらなる電力密度向上が可能になることが示されました。新興のセル・トゥ・パックアーキテクチャは、構造フィラーとしても機能する熱伝導性ウレタン接着剤によって支えられ、モジュールをバッテリー筐体に直接組み込む手法を採用しています。
厳格なグローバル排出規制
EUのCO₂目標と中国のデュアルクレジット政策が2024年に強化され、OEMはより低いスイッチングおよび導通損失値を指定するようになりました。Semikron Danfossは両面焼結で対応し、疲労しやすいボンドワイヤーを排除して電流処理能力と信頼性を向上させました。AEC-Q101などの認定基準が厳格化され、Navitasはトップサイド冷却SiC MOSFETに対して拡張された自動車ストレスプロファイルを満たす「AEC-Plus」評価を取得しました。
制約の影響分析*
| 制約 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 標準化された認定プロトコルの欠如 | -0.8% | 地域標準が異なるグローバル | 中期(2〜4年) |
| SiC/GaN基板の高コストおよび供給制約 | -1.2% | アジア太平洋地域に供給が集中するグローバル | 短期(2年以下) |
| 新興800Vプラットフォームにおける熱管理の限界 | -0.6% | グローバル、プレミアム車両セグメントに影響 | 中期(2〜4年) |
| SiCサプライチェーンの過剰供給の可能性 | -0.4% | 地域差があるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準化された認定プロトコルの欠如
パワーエレクトロニクスサプライヤーは、AEC-Q100、AEC-Q101、およびAEC-Q200が地域のOEMによって異なる解釈をされたため、繰り返しテストループに直面し、市場投入までの時間が長引き、非経常費用が増大しました。IECQは手順を統一するための自動車認定プログラムを開始しましたが、採用は依然として不均一です。
SiC/GaN基板の高コストおよび供給制約
物理気相輸送法はSiCブール成長速度を依然として毎時数ミリメートルに制限しており、ウェーハ価格は高止まりしています。基板はデバイス価値の約47%を占めています。アジアへの集中した生産能力は地政学的リスクをもたらし、一部の欧州ファブは近期需要見通しの不確実性から拡張を延期しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュールタイプ別:
SiCモジュールがプレミアム採用を牽引インテリジェントパワーモジュールは2025年の売上高の37.85%を占め、エントリーレベルのEVおよびハイブリッド車において数量面での主要選択肢であり続けた。SiCパワーモジュールはコストが高いものの、プレミアムおよび商用プラットフォームが効率性を優先したことにより、14.7%のCAGR予測を達成した。自動車用パワーモジュールにおける自動車用パワーモジュールパッケージング市場規模は、2031年までに追加で7.3パーセントポイントのシェアを獲得する見込みである。ROHMとValeoのTRCDRIVEパックは、SiCが熱的妥協なしにインバーターの小型化を可能にすることを示した。一方、GaNは高周波スイッチングが電流制限を回る車載充電器に浸透した。IGBTおよびFETモジュールは引き続き中級および補助負荷に対応しており、三菱電機の最近のリリースはスイッチング損失を15%削減しながら耐湿性を向上させた。
OEMがコスト、効率性、および可用性のバランスを取る中、自動車用パワーモジュールパッケージング市場全体で市場の多様化が続いた。200mmウェーハが量産規模に達し、垂直統合戦略が成熟すれば、SiCのコスト低下が見込まれる。したがって、設計ツール、ゲートドライバー、および熱最適化ハウジングをバンドルするサプライヤーは、複数年にわたるプラットフォーム受注を獲得する位置に自らを置いている。統合デバイスメーカーと専門組立企業との競争的分裂は、顧客がターンキーモジュールサブシステムを求めるにつれて縮小する可能性が高い。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


電力定格別:
800V移行が需要を再形成600V以下のシステムは、既存の400V乗用車プラットフォームに支えられ、2025年に44.05%のシェアを維持しました。しかし、601〜1200Vバンドは急速充電時間を短縮する800Vトポロジーへのシフトを反映し、自動車用パワーモジュールパッケージング市場で最も急成長しているセグメントであり、6.84%のCAGRを記録しています。Aptivは絶縁の課題とクリーページ要件を概説し、堅牢なパッケージングの価値を高めています。1200V超のモジュールはニッチな存在であり、重機および インフラ用途を対象としています。
高電圧の需要により、より厚い絶縁ゲル、低インダクタンスの銅クリップ、および1.5kVを超える定格のプレスフィットピンの開発が加速しました。InfineonのCoolSiC 1200V MOSFETはForvia HellaによってDC-DCコンバーター800V向けに採用され、プラットフォームシフトを裏付けています。部分放電耐久性とフィールド障害分析を保証するパッケージングサプライヤーは、OEMが次世代高電圧ドメインコントローラーを標準化するにつれて仕様を獲得するでしょう。
パッケージング技術別:
ワイヤーボンドレスソリューションが勢いを増す従来型ワイヤーボンド設計は、成熟したツールとコスト効率のおかげで2025年の出荷量の45.70%を占めました。しかし、ワイヤーボンドレスまたはパワーオーバーレイ形式は、SiCダイ全体に寄生成分を制限し熱を均一に分散させる必要性に駆られ、2031年にかけて9.18%のCAGRが見込まれています。Shinko ElectricのPOLプラットフォームはPCB製造のノウハウを応用し、10nH以下のループインダクタンスと微細ピッチ銅ピラーを実現しました。ダイレクトプレスダイ変種は、チップ前面冷却が熱抵抗を低減するため、大型トラクション用途で受け入れられました。
PCB埋め込みパッケージは、スペースが制約された補助コンバーターに登場し始めています。複数の基板ベンダーが推進するハイブリッドボンディングはさらなる垂直統合を約束しており、400V/800Vスタッカブルモジュールが共有冷却プレート向けに評価中です。信頼性データベースが成長するにつれて、自動車用パワーモジュールパッケージング市場全体でアルミニウムボンドワイヤーからの移行が加速する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
FCEVの成長がBEVの拡大を上回るバッテリー電気自動車は2025年に61.10%で支配的であり、パワーモジュールの量需要を引き続き支えています。燃料電池電気自動車は規模は小さいものの、商用フリートが急速な給油と長距離走行を重視するため、16.3%のCAGRで成長すると予測されています。Hondaの次世代150kW燃料電池スタックはコストを半減させ耐久性を2倍にし、モジュール統合要件を高めました。ハイブリッドおよびプラグインハイブリッドアーキテクチャは依然として双方向エネルギーフローに耐えられる多用途モジュールを必要としています。
モジュールサプライヤーは水素スタックの電圧変動に対応するため冷却プレートとゲートドライバーを最適化しました。Boschは最大300kWのスケーラブルな燃料電池パワーモジュールを提供し、より高いアンペア数の相互接続と強化された基板を示しました。推進ミックスは、設計の柔軟性とクロスプラットフォーム互換性が自動車用パワーモジュールパッケージング産業における長期的なシェア獲得の中心になることを示唆しています。
車両タイプ別:
商用車がイノベーションを牽引乗用車は大量生産EVモデルの普及により2025年に67.60%のシェアを占めました。大型商用車およびバスは、フリートの排出目標と高い初期コストを正当化する予測可能な使用サイクルに後押しされ、7.98%のCAGRで最も急速な採用を示しました。Semikron DanfossのSKAI 2 HVプラットフォームはリットルあたり24kVAおよびIP67シーリングを達成し、明確な堅牢パッケージングニーズを示しています。
小型商用バンが続き、特に都市物流において顕著です。Hyundai Mobisはスロバキアに2億5,670万米ドルを投資して欧州向けパワーシステム製造を拡大し、地域コンテンツ規則を反映しています。車両タイプの分割は、コスト重視の乗用車モジュールと新しい熱インターフェースを先導することが多い高信頼性大型車ソリューションという二軌道のロードマップを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
トラクションインバーターが支配、充電器が加速トラクションインバーターは、すべての電動ドライブトレインが高出力モーターコントローラーに依存しているため、2025年の価値の49.10%を占めました。車載充電器の自動車用パワーモジュールパッケージング市場規模は、OEMが高周波GaNまたはSiCデバイスを必要とする11〜22kW交流および25〜50kW直流ユニットを採用するにつれて、13.1%のCAGRで最も急速に拡大すると予測されています。ROHMのHSDIP20 SiCモジュールはディスクリート構成と比較して38°Cの温度低下を達成し、モノリシックパッケージの熱的利点を強調しています。
DC-DCコンバーターおよび補助モジュールの需要は、電動パワーステアリングおよびクライメートコンプレッサーをサポートする48Vシステムで増加しました。Vicorのコンバージョンモジュールは400V/800Vバッテリー互換性の問題を解決し、パッケージング設計がシステムレベルの電圧多様性を解決できることを示しました。統合トレンドは、インバーター、充電器、およびコンバーターの役割を単一の熱ドメインに集約する多機能モジュールを指し示しています。
地域分析
アジア太平洋地域の自動車用パワーモジュールパッケージン市場
アジア太平洋地域は2025年に56.80%のシェアを維持し、2031年までのCAGRで8.72%という最も高い見通しを示した。中国のデュアルクレジット規制と規模の優位性が主要なSiC投資を呼び込み、その中にはマレーシアにおけるInfineonの200 mmファブへの20億米ドル投資が含まれ、地域の生産能力の強靭性に対応した。基板、メタライゼーションペースト、モールディングコンパウンドにわたるローカルサプライチェーンがリードタイムを短縮しコストを削減した。
北米およびチェコ共和国の自動車用パワーモジュールパッケージング市場
国内OEMが新型800 Vピックアップトラックおよびスポーツ多目的車を発表したことで、北米の需要が加速した。onsemiはチェコ共和国にエンドツーエンドのSiCラインを構築するために20億米ドルを投じることを約束し、ウェーハからモジュールまでの管理を確保するとともに輸入依存度を低減した。連邦製造税額控除もアメリカ合衆国国内でのモジュール組立を促進した。
欧州の自動車用パワーモジュールパッケージング市場
欧州はプレミアムEVブランドと厳格な出規制に注力した。Vitesco Technologiesはオストラバにおける先端エレクトロニクス生産の拡大に5億7,600万ユーロ(6億5,000万米ドル)を投資し、地域の電動化モメンタムへの信頼を示した。総じて、地域分散化の取り組みは単一地域リスクを希薄化し、グローバルな品質基準を向上させる技術移転を促進している。

規制環境
自動車用パワーモジュールパッケージングは、SiCおよび高電圧モジュールの設計規則に転換される自動車の信頼性・認証制度によって形作られている。2026年、SEMIはSEMI F71(F71-0526)を改訂し、AEC-Q101認証で使用される1200V以上のSiC MOSFETモジュールのケルビンソースピンに対する熱サイクル試験を義務化し、2026年10月1日に施行される。この改訂により、インターコネクトの堅牢性、パワーサイクル耐久性、信頼性設計手法に対する精査が強化される。
産業政策も、先端パッケージングおよび組立能力の建設場所に影響を及ぼしている。2026年7月、米商務省はRobert Bosch Semiconductor LLCとの間で2億2,500万米ドルのCHIPS法に基づく直接資金提供契約を締結し、カリフォルニア州ロズビルでのSiC半導体生産の拡大を支援し、自動車グレードのパワーエレクトロニクス向け国内供給を強化した。欧州では、欧州委員会が2026年6月にChips Act 2.0を提案し、先端パッケージングおよび組立を含むバリューチェーン全体の耐性強化策を推進し、本レポートが重視する現地調達比率および複数地域でのバックエンド戦略との整合を図っている。
バリューチェーン分析
バリューチェーンは、SiCおよびGaN材料・ウエハー、デバイス製造、自動車グレードの組立・パッケージング(基板、焼結またはインターコネクト、モールド、熱界面材料)、試験・認証、そしてTier-1パワーエレクトロニクス(トラクションインバータ、車載充電器、DC-DCコンバータ)およびOEM車両プラットフォームへの供給までをカバーする。自動車用パワーモジュールパッケージングにとって最も重要な上流入力は依然として基板・パッケージング材料(セラミック基板、メタライゼーションペースト、モールドコンパウンド、熱界面材料スタック)であり、一方下流での差別化は、ワイヤボンドレス・インターコネクト、上面または両面冷却アーキテクチャ、そしてAQG 324などの認証プログラムを通過できる能力に、ますます結び付いている。
サプライチェーンの動向は、設計サイクルを短縮し高電圧要件を管理するため、デバイスメーカー、パッケージング専門企業、OEMプラットフォーム間の連携がより緊密化していることも示している。2026年1月、三社電機はMinebea Power Semiconductor Device Inc.との間で技術提携を結び、共同製品開発とバックエンド生産協力(MPSDの原町工場への新規バックエンド生産ライン導入を含む)を進めた。2026年6月、NexperiaとSemikron Danfossは覚書を締結し、自動車用トラクションインバータ向けのSiCベースパワーモジュールを共同開発し、SiCデバイスの専門知識とモジュールパッケージング・統合能力を組み合わせた。需要側では、onsemiがGeely(2026年4月)およびNIO(2026年4月)との協力を拡大し、900VクラスのEVアーキテクチャ向けEliteSiCソリューションを推進し、パッケージングを後工程の組立ステップとして扱うのではなく、デバイス、パッケージ、システムレベル制約の早期共同設計を強化した。
競争環境
自動車用パワーモジュールパッケージング市場は2024年に中程度の断片化を維持しました。Infineon、STMicroelectronics、およびonsemiは垂直統合を活用してウェーハ容量、内部組立、およびシステム知識を確保しました。Semikron Danfoss、JCET、およびShinko Electricは高度な相互接続とカスタム基板を専門とし、Tier-1インバーターメーカーからの受注を獲得しました。市場参入障壁は認定コスト、熱シミュレーションの専門知識、およびサプライチェーン関係を中心としていました。
戦略的パートナーシップが強化されました。ROHMはGaN向けにTSMCと提携して自動車認定サイクルを加速させ、STMicroelectronicsはSemikronと協力してSiCモジュールスタックを共同最適化しました。買収活動も増加し、onsemiはEliteSiCポートフォリオを深化させるためにQorvoのSiC JFETアセットを1億1,500万米ドルで取得しました。[4]
競争優位性は、デジタルツインモデリング、組み込み診断ファームウェア、および熱インターフェース材料を含む総合的なオファリングへとシフトしました。ターンキーサブシステムを供給し、地域コンテンツ規則をサポートし、マルチソース基板を保証できる企業は、プラットフォーム契約が2030年にかけて統合されるにつれてシェアを獲得する位置に立っています。
自動車用パワーモジュールパッケージング産業のリーダー
-
Amkor Technologies
-
Infineon Technologies
-
STMicroelectronics
-
Fuji Electric Co. Ltd.
-
Toshiba Electronics Device & Storage Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用パワーモジュールパッケージング市場
- Amkor Technology, Inc.
- Kulicke & Soffa Industries, Inc.
- Powertech Technology Inc. (PTI)
- Infineon Technologies AG
- STMicroelectronics N.V.
- Fuji Electric Co., Ltd.
- Toshiba Electronic Devices & Storage Corporation
- SEMIKRON Danfoss GmbH & Co. KG
- JCET Group Co., Ltd.
- StarPower Semiconductor Ltd.
- Mitsubishi Electric Corporation
- ROHM Co., Ltd.
- onsemi Corporation
- Nexperia B.V.
- Wolfspeed, Inc.
- Microchip Technology Inc.
- Littelfuse, Inc. (IXYS)
- Vitesco Technologies Group AG
- Vincotech GmbH
- CISSOID SA
- Hitachi Astemo, Ltd.
- Danfoss Silicon Power GmbH
- BYD Semiconductor Co., Ltd.
- Dynex Semiconductor Ltd.
- Shenzhen BASiC Semiconductor Ltd.

市場機会と将来展望
OEMが400Vから800V~900Vプラットフォームへ移行し、SiCおよび新興の自動車用GaNの採用を拡大する中、ホワイトスペースは、インバータおよび充電器の小型化を実現しつつ高電圧・高温動作を可能にするパッケージングアーキテクチャに集中している。2026年、サプライヤーはワイヤボンドレスかつ高熱性能設計の産業化に向けた製品・プラットフォームの実績を示した。インフィニオンは、205℃連続接合温度動作が可能な1300V HybridPACK Drive SiCモジュールを発表(2026年5月)し、また.XTインターコネクション技術と1200V CoolSiC MOSFET G2を組み合わせたEasyPACK Sプラットフォームを発表した(2026年6月)。USIは、多層ABF基板とワイヤボンドレス構造を用いたSiCチップ内蔵パッケージング技術を発表(2026年5月)し、これはコンパクトな自動車用パワーステージにおける寄生成分の低減とパワーサイクル耐久性向上の必要性に合致している。
第二の機会領域は、先進的な熱管理であり、従来のコールドプレート方式を超えて、信頼性を損なうことなく高い連続電力密度を支える統合冷却構造への移行である。IEEE APEC 2026(2026年3月)では、研究者が両面冷却と内蔵マイクロチャネル冷却器を備えた1.2kVハーフブリッジSiCモジュールを実証し、熱制約がシステム設計を主導する次世代トラクションインバータパッケージングへの道筋を示した。これらの熱イノベーションを自動車認証への対応力(例えばAQG 324に整合したパワーサイクルおよび疲労モデリング)とスケーラブルなバックエンド製造パートナーシップと組み合わせるサプライヤーは、トラクションインバータおよび急成長する車載充電器設計全体において、より小型で高電圧なモジュールへのOEM需要に対応できる。
Recent Industry Developments in 自動車用パワーモジュールパッケージング市場
- 2026年6月:インフィニオンは、PCIM Europe 2026にてEasyPACK Sパワーモジュールプラットフォームのコンセプトを発表し、コンパクトかつ高電力密度用途を対象に、.XTインターコネクションおよび1200V CoolSiC MOSFET G2オプションを活用した。このプラットフォームアプローチは、トラクションインバータおよび補助コンバータ設計全体でのモジュール標準化の加速を支え、パッケージング差別化をインターコネクトおよび熱性能へと移行させている。
- 2024年12月:STMicroelectronicsは、Renault GroupおよびAmpereとの間で、電動パワートレイン用インバータに使用する炭化ケイ素パワーモジュールについて、2026年開始の複数年供給契約を締結した。この契約は、長期サイクルの自動車調達パターンを強化し、プラットフォーム発売における認証済みパッケージング能力と予測可能なバックエンド供給の重要性を高めている。
- 2024年5月:STMicroelectronicsは、EU Chips Actおよびイタリア政府の支援のもと、50億ユーロの投資プログラムを発表し、カターニアに200mm SiC製造施設を建設して基板、エピタキシー、バックエンドモジュール組立を統合し、2026年の生産開始を目指すとした。この拡張は、SiCデバイスとパッケージングの垂直統合を強化し、自動車用パワーモジュールの地域的な供給耐性を高めている。


自動車用パワーモジュールパッケージング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
自動車用パワーモジュールパッケージング市場には、車両の動作条件下での熱放散、絶縁、および信頼性を管理しながら、自動車用パワー半導体モジュールを保護・接続するために使用される材料、パッケージ設計、および組立アプローチが含まれる。
市場規模の算定には、上流のウェーハ製造および自動車用パワーモジュールパッケージなしで販売されるスタンドアロンのディスクリートパワーデバイスは除外される。
セグメンテーション概要
- モジュールタイプ別
- インテリジェントパワーモジュール(IPM)
- SiCパワーモジュール
- GaNパワーモジュール
- IGBTモジュール
- FETモジュール
- 電力定格別
- 600V以下
- 601〜1200V
- 1200V超
- パッケージング技術別
- ワイヤーボンド
- ワイヤーボンドレス/パワーオーバーレイ
- プレスフィット/ダイレクトプレスダイ
- PCB埋め込み
- 推進タイプ別
- バッテリー電気自動車(BEV)
- ハイブリッド電気自動車(HEV)
- プラグインハイブリッド(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車およびバス
- 用途別
- トラクションインバーター
- 車載充電器
- DC-DCコンバーター
- 補助/空調/EPS
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 南米
- ブラジル
- その他の南米
- 欧州
- ドイツ
- フランス
- イギリス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、自動車の電動化がパワーモジュールの数量、パッケージングフォーマットの需要をどのように牽引するかをマッピングし、次に価格ベンチマークを用いてその需要を値に変換することから始まる。国際エネルギー機関のEV見通しデータ、米国エネルギー省の車両技術に関する刊行物、USITCの貿易統計、EurostatのComext貿易表、ならびに動作要件および用途の文脈に関するIECおよびSAEの規格・ガイダンスなど、公開された統計・技術ソースを使用する。
前提条件を根拠あるものに保つため、パッケージングフォーマット、認定サイクル、および推進系と補助系にわたる典型的な用途を説明する年次報告書、投資家向けプレゼンテーション、プレスリリース、およびアプリケーションノートも参照する。必要に応じて、企業財務情報については有料サブスクリプションを、特許調査については別のサブスクリプションを参照し、活動水準と製品の方向性を相互確認した。上記のデスクソースは例示的なものであり、収集、検証、および明確化の各段階で追加の公開文書およびデータセットが使用された。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に説明できない領域、例えば車両プログラム別のパッケージング採用状況、リードフレームおよび基板のASP動向、新材料の認定ペースなどを検証するために使用される。パッケージング材料サプライヤー、モジュール組立業者、および自動車ティア統合業者を含むバリューチェーン全体の参加者と対話し、地域の生産フットプリントが正確に反映されるよう、APAC、EMEA、およびアメリカ大陸全体でパターンを検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | APAC:41% |
| 中位層:55% | 部門・ユニットリーダー:40% | EMEA:35% |
| 中小規模プレイヤー:15% | マネージャー:46% | アメリカ大陸:24% |
市場規模算定と予測
市場規模算定は、車両生産台数、EVおよびハイブリッド車の比率、および車両1台あたりのパワーエレクトロニクス搭載量を用いてパッケージングパワーモジュールの需要プールを再構築するトップダウンロジックで構築される。需要プールが確立されると、モジュールタイプ別のパッケージング強度の前提条件と、基板、インターコネクト、および封止工程の典型的な価格帯を用いて価値に変換される。
単一の視点への過度な依存を避けるため、サンプリングされたASPと推定モジュール出荷量の積、基板およびリードフレーム需要のチャネルチェック、ならびに設備拡張シグナルを用いたサニティチェックなど、選択的なボトムアップ近似によって結果を裏付ける。入力変数には、地域別のEVおよびハイブリッド車生産台数、インバーターおよび車載充電器の普及率、材料選択を変える高温動作への移行、基板ミックス(DBCと代替品など)、および新パッケージの展開を遅らせる認定タイムラインが含まれる。予測においては、EV普及経路とパッケージング技術の移行速度に関する専門家コンセンサスに支えられたシナリオ分析を実施し、車両生産量に紐付けられインタビューフィードバックで確認されたプロキシ比率を用いてデータギャップを補完する。
データ検証と更新サイクル
アウトプットは、地域、推進タイプ、および暗示的な価格設定にわたる外れ値のチェックを用いて検証され、続いてトレンドの方向性が独立した市場シグナルと一致することを確認する第二パスが行われる。差異が検出された場合、前提条件が再検討され、必要に応じて回答者に再連絡し、その変化が実際のものか、在調整やプログラム遅延などの一時的な要因によるものかを確認する。
承認前に、単位ロジック、通貨処理、および時間的整合性を一貫して保つため、複数のアナリストによってモデルがレビューされる。レポートは年次で更新され、主要な設備能力発表、新たな認定マイルストーン、または車両生産見通しの急激な変化などの重要なイベントによって中間更新がトリガーされる。納品直前に最終更新パスが完了し、クライアントは最新の更新されたビューを受け取る。
Mordor Intelligenceの自動車用パワーモジュールパッケージング市場推計と他の公表推計との比較
自動車用パワーモジュールパッケージングの公表市場規模は、トピック名が類似して見えても異なる場合がある。これは、各出版社がパッケージング価値として何を計上するか、およびどの年をベース期間として扱うかについて独自の範囲を定義しているためである。また、異なるEV普及経路が使用される場合、または認定タイムラインと供給制約に照らし合わせることなく価格が急速に低下すると仮定される場合にも、差異は拡大する。
実際には、最大の要因は、基板およびインターコネクト材料が完全に計上されるか上流部品として部分的に扱われるか、牽引インバーターに紐付くパッケージングのみが計上されるか推進系と補助系パワーエレクトロニクスの両方が含まれるか、そしてアジア拠点の生産における通貨換算タイミングの処理方法である。表中の差異は、範囲を自動車モジュールパッケージングに限定し、インタビューに裏付けられたASP帯域を用いて数量を車両およびパワートレインの生産台数に紐付けることによって大部分が説明される。これはMordor Intelligenceが採用したアプローチである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.55 ビリオン 米ドル(2026年) | |
| 産業出版社A | 3.80 ビリオン 米ドル(2024年) | より早いベース年とより長い期間を使用しており、高い成長プロファイルはより積極的なEV普及と急速なパッケージ価値の上昇を示唆しているが、基板価値とモジュール価値の分離方法についての可視性は限定的である。 |
| グローバルコンサルタントB | 1.90 ビリオン 米ドル(2024年) | 選択されたモジュールタイプまたはパッケージング工程のみが計上される場合、あるいは地域別の車両生産ウェイトがパッケージングの製造地と完全に整合していない場合に生じうる、より狭い価値捕捉を適用しているように見受けられる。 |
3つの数値を比較すると、その差異はパッケージング支出として何が計上されるか、および需要プールが実際の車両生産にどのように紐付けられるかの違いによって主に生じている。前提条件を明確な数量および価格ドライバーに追跡可能な形で保つことにより、推計は再現が容易であり、市場が変化した際の更新も容易である。


レポートで回答される主要な質問
自動車用パワーモジュールパッケージング市場の現在の規模はどのくらいですか?
市場は2026年に35億5,000万米ドルに達し、2031年までに48億5,000万米ドルに成長すると予測されています。
現在、収益シェアをリードしているモジュールタイプはどれですか?
インテリジェントパワーモジュールは2025年の収益の37.85%を占め、コスト重視のEVおよびハイブリッドプラットフォームに対応しています。
601〜1200Vの電力定格セグメントが最も急速に拡大しているのはなぜですか?
自動車メーカーが充電時間を短縮する800Vアーキテクチャへ移行しており、この電圧帯で6.84%のCAGRを牽引しています。
ワイヤーボンドレスパッケージはどのようにパフォーマンスを向上させますか?
寄生インダクタンスを低減し熱経路を強化することで、高温SiCおよびGaNデバイスをサポートします。
どの地域が市場を支配していますか?
アジア太平洋地域は、統合されたEVおよび半導体製造エコシステムにより、2025年に56.80%のシェアを保持しました。
市場の成長を制約しているものは何ですか?
SiC基板の高コストと断片化した認定基準が製品開発サイクルを延長し、生産能力の拡大を制限しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

