
先進パッケージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 57.46 十億米ドル |
| 市場規模 (2031) | 90.11 十億米ドル |
| 成長率 (2026 - 2031) | 9.42 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
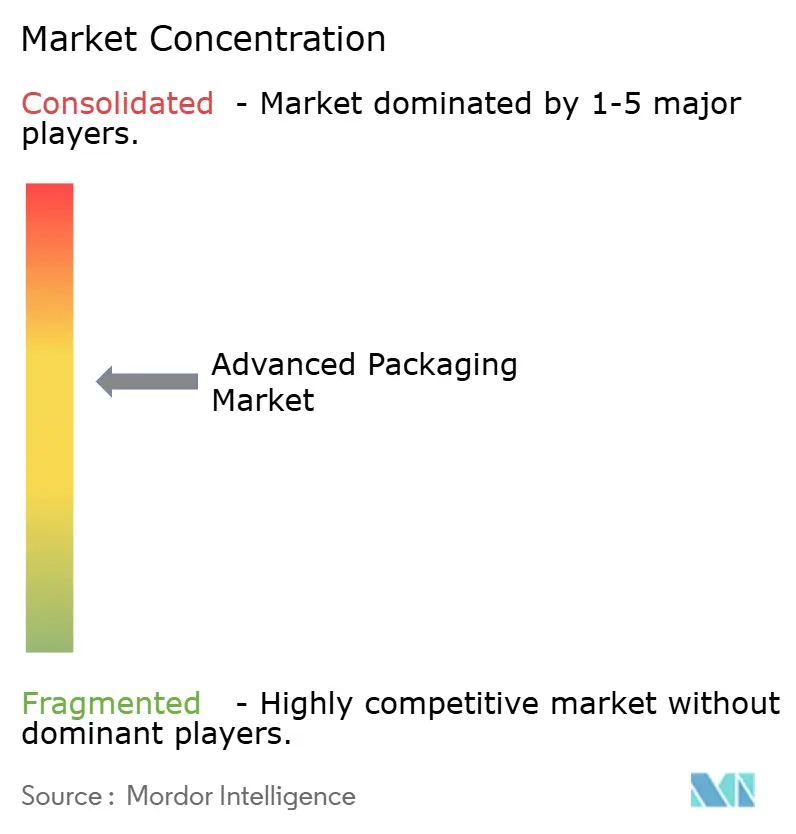
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先進パッケージング市場分析
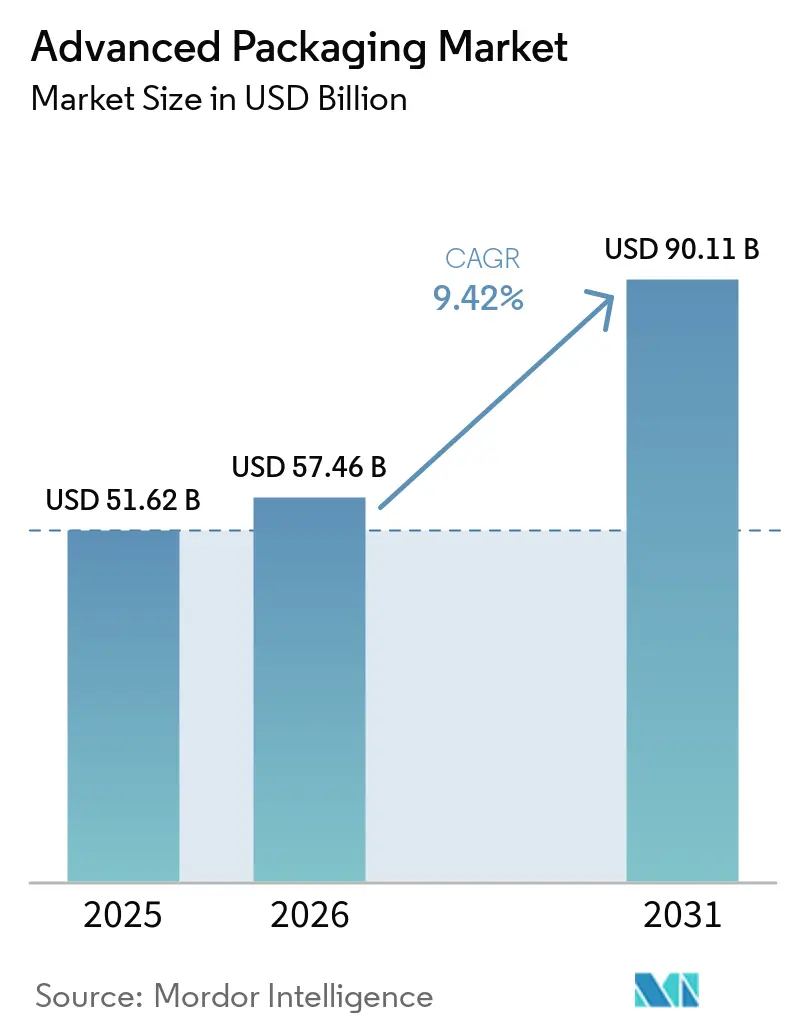
先進パッケージング市場規模は、2025年の516億2,000万米ドルから2026年には574億6,000万米ドルへと成長し、2026年から2031年にかけて9.42%のCAGRで2031年までに901億1,000万米ドルに達すると予測されています。勢いはノード縮小の経済性から異種集積へとシフトしており、チップレット、インターポーザー、スタックダイアセンブリが、従来のモノリシックスケーリングではもはや経済的に実現できない電力効率の高い性能を提供しています。ファンアウトウェーハレベルおよび2.5Dインターポーザー技術は、ソブリンAIの要件と輸出規制体制が国境を越えた技術露出を最小化するオンデバイス推論アーキテクチャを促進するにつれて重要性を増しています。自動車の電動化もまた構造的な推進要因であり、炭化ケイ素パワーモジュールは、従来のワイヤーボンドアセンブリの限界をはるかに超える熱サイクルに耐えるために銅ピラーまたはハイブリッドボンド接続を必要とするためです。最後に、米国、欧州連合、韓国にわたる政府補助金プログラムが、生産能力を国内に集約し、そうでなければ数年にわたる回収期間に直面していた設備購入を加速させています。
主要レポートのポイント
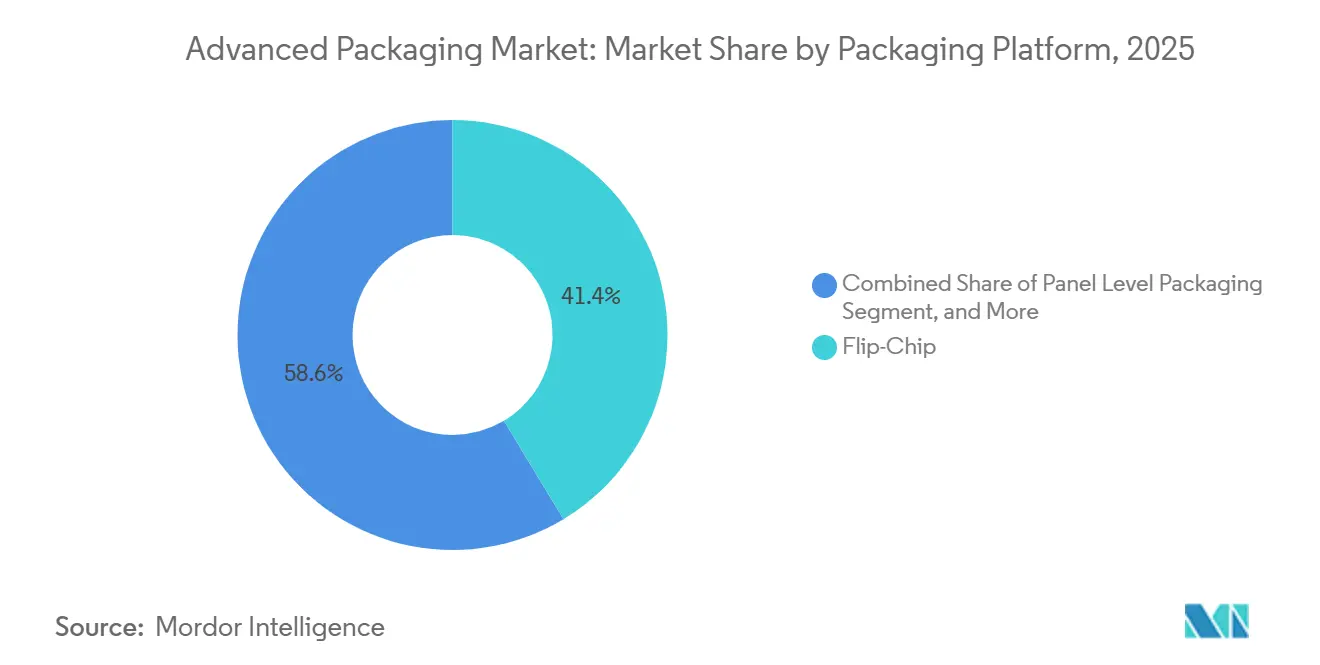
- パッケージングプラットフォーム別では、フリップチップが2025年のアドバンスドパッケージング市場シェアの41.37%をリードし、パネルレベルパッケージングは2031年までに25.58%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年のアドバンスドパッケージング市場規模の48.77%を占め、自動車および電気自動車向けアプリケーションは2031年まで10.11%のCAGRで成長しています。
- 地域別では、アジア太平洋が2025年の収益の60.57%を占め、中東・アフリカ地域が9.61%のCAGR予測で最も高い成長率を示しています。
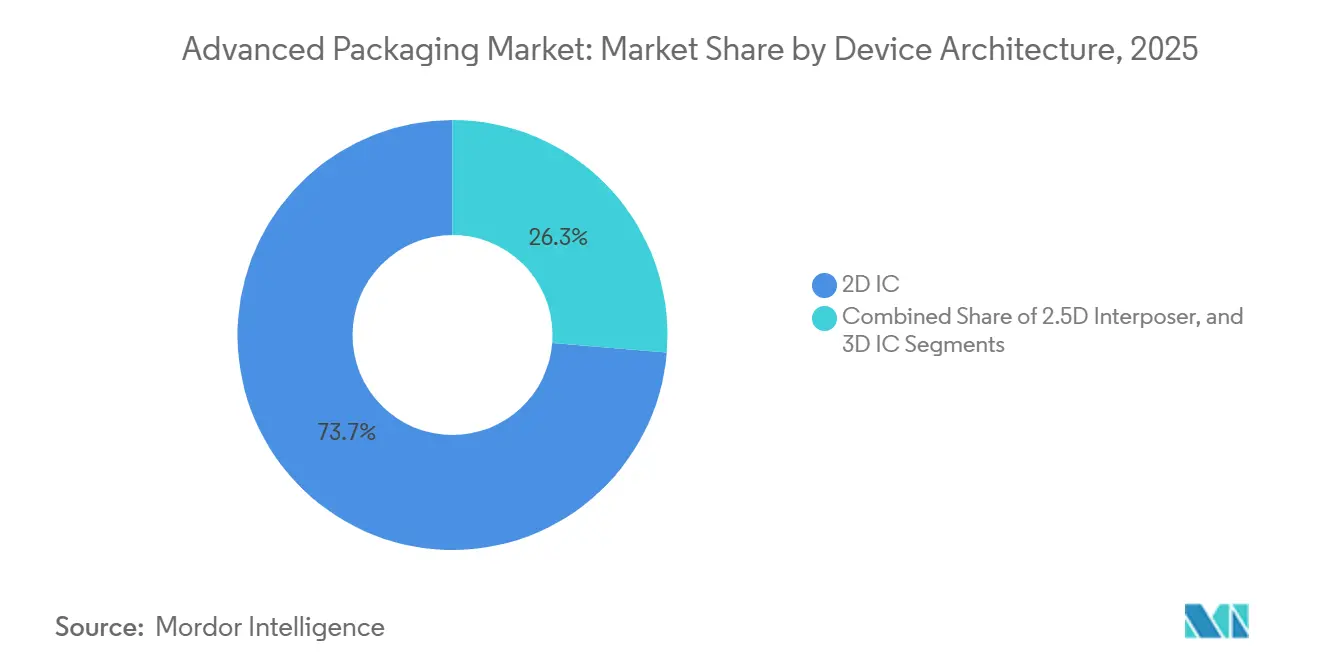
- デバイスアーキテクチャ別では、2D ICが2025年の出荷量の73.71%を占め、シリコン貫通ビアを統合した3D IC設計は2031年まで9.55%の成長が見込まれています。
- インターコネクト技術別では、はんだバンプが2025年に58.92%のシェアを維持しているものの、ハイブリッドボンディングはAIアクセラレーターにおける10マイクロメートル未満のピッチ需要に牽引され、10.02%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の先進パッケージング市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI・HPCに向けた異種集積への需要増大 | +2.1% | 北米とアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| コンシューマーデバイスの小型化によるWLP採用の促進 | +1.6% | アジア太平洋地域の製造拠点が主導するグローバル | 短期(2年以内) |
| 政府の半導体補助金(CHIPSおよびEUチップス法) | +1.8% | 北米および欧州、同盟国へのスピルオーバー | 長期(4年以上) |
| EV電力エレクトロニクスの信頼性ニーズ | +1.5% | グローバル、欧州と中国での早期採用 | 中期(2〜4年) |
| パネルレベルパッケージングを可能にするガラスコア基板の台頭 | +1.2% | アジア太平洋地域が中核、北米への技術移転 | 長期(4年以上) |
| ハイパースケールデータセンターにおける光コパッケージング需要 | +1.3% | 北米および欧州のハイパースケールクラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI・HPCに向けた異種集積への需要増大
チップレットアーキテクチャは現在、ロジック、メモリ、I/Oを高帯域幅インターポーザーで接続された複数のタイルに分割し、モノリシック設計が電力制限内では到達できない演算密度を実現しています。[1]Taiwan Semiconductor Manufacturing Company、「3D ICと先進パッケージング」、tsmc.com TSMCは2025年にNVIDIAのHopperおよびBlackwell GPU向けに15,000枚以上のCoWoSウェーハを出荷し、商業的な準備が整っていることを示しました。IntelのFoveros Directハイブリッドボンド技術は10マイクロメートル未満のピッチを実現し、キャッシュからコアへのレイテンシを5ナノ秒未満に削減しています。[2]Intel Corporation、「IntelがFoveros Direct 3Dパッケージング技術を発表」、intel.com 異なるノードで製造されたロジック、アナログ、RFタイルの組み合わせにより、コストと市場投入時間を最適化します。このトレンドは、データセンターアクセラレーターとソブリンAIイニシアチブを支える2.5Dおよび3Dプラットフォームの二桁成長を持続させています。
コンシューマーデバイスの小型化によるWLP採用の促進
スマートフォンとウェアラブルデバイスは6ミリメートル未満のZ高さを目標としており、基板ベースのパッケージの余地がありません。ファンアウトウェーハレベル技術はI/Oをダイ表面全体に再分配し、パッケージ厚さを0.4ミリメートル未満に抑えます。AppleとQualcommはすでに大量生産プロセッサをファンアウトに移行しており、ツールコストが償却されるにつれてミッドティアのAndroidブランドも追随しています。ウェアラブルバイオセンサーはワイヤーボンドを排除したファンインチップスケールパッケージを採用し、耐衝撃性と気密性を向上させています。ブランドが薄さとバッテリー寿命を優先するにつれて、先進パッケージング市場はコンシューマーセグメント全体でウェーハレベルの増分ボリュームを獲得しています。
政府の半導体補助金(CHIPSおよびEUチップス法)
米国のCHIPSおよび科学法は、390億米ドルの直接補助金に加え、750億米ドルの融資保証を充当しおり、アドバンスドパッケージングを戦略的能力として明示しています。66億米ドルの補助金を受けたTSMCのアリゾナサイトは、2025年にCoWoS生産を開始する予定です。EUチップス法は430億ユーロ(496億米ドル)をドレスデンのフラウンホーファーのパネルレベル施設などの地域パイロットラインに投入しています。韓国の26兆ウォン(190億米ドル)のパッケージはSamsungの平沢キャパシティを40%拡大します。補助金競争はサプライチェーンを再編し、アドバンスドパッケージング市場を地域クラスターへと分断しています。
EV電力エレクトロニクスの信頼性ニーズ
炭化ケイ素MOSFETインバーターは200℃を超える熱サイクルに直面しており、15年間の車両寿命に耐えられる銅ピラーおよびハイブリッドボンド接続へのワイヤーボンドからの移行を余儀なくされています。InfineonのCoolSiCモジュールは2024年に50万台の車両でフィールド故障ゼロを記録し、自動車パワーステージ向けの先進パッケージングを実証しました。[3]Infineon Technologies、「CoolSiC MOSFET」、infineon.com Teslaのハイブリッドボンド炭化ケイ素モジュールは寄生インダクタンスを30%削減し、インバーター効率98.5%を達成しました。自動光学検査とX線ラミノグラフィーは設備投資を増加させますが保証引当金を縮小させ、バッテリーコストが低下するにつれて信頼性中心のパッケージングが中核的な差別化要因となっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進パッケージングラインの高い資本集約性 | -1.4% | グローバル、北米と欧州で最も顕著 | 短期(2年以内) |
| 業界統合によるアウトソーシングマージンの圧迫 | -1.1% | アジア太平洋地域のOSATハブ、グローバルへのスピルオーバー | 中期(2〜4年) |
| BTレジン基板の生産能力ボトルネック | -0.9% | グローバル、供給は日本と台湾に集中 | 短期(2年以内) |
| 先進アセンブリ人材の不足 | -0.8% | 北米と欧州、中国でも顕在化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進パッケージングラインの高い資本集約性
パネルレベル工場は、リソグラフィー、電気めっき、テスト装置に1ラインあたり5億米ドル以上を必要とし、現在の稼働率では回収期間が5年を超えます。1,500万米ドルを超えるハイブリッドボンディングツールは1時間あたり30枚のウェーハしか処理できず、スループットのボトルネックを生み出しています。世代交代が速いため減価償却サイクルが3年に短縮され、多くのOSATの営業利益率が15%を下回っています。政府補助金は高賃金地域のプロジェクトコストの30〜40%しかカバーせず、民間投資家が大きな資金ギャップを埋めることを余儀なくされ、グリーンフィールド拡張が遅延しています。
業界統合によるアウトソーシングマージンの圧迫
統合デバイスメーカーはチップレットインターコネクトIPを保護するためにパッケージングを内製化し、2025年にサードパーティのボリュームを二桁台で削減しました。SamsungはI-Cubeパッケージングをファウンドリウェーハとバンドルし、顧客をシングルベンダーエコシステムに囲い込んでいます。AmkorとASEは現在、価格だけでなく歩留まりとリードタイムで競争していますが、顧客プールの縮小により交渉余地が圧縮されています。小規模なOSATは次世代ラインへの資金調達に苦労しており、2028年までに実行可能なサプライヤー数が10社未満に落ち込むリスクがあり、イノベーションが停滞しサプライチェーンリスクが高まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パッケージングプラットフォーム別:パネルレベルの勢いが高まる
パネルレベルパッケージングは2025年においてわずかなシェアにとどまりましたが、アドバンスドパッケージング市場規模におけるそのセグメントは2026年から2031年にかけて25.58%のCAGRで拡大する見込みです。フリップチップはベースイヤーにおいてアドバンスドパッケージング市場シェアの41.37%を占め、出荷量リーダーの地位を維持しましたが、そのはんだバンプピッチは経済的に20マイクロメートル以下に下げることができず、AIアクセラレーターにおける将来性が制限されています。ファンアウトウェーハレベルパッケージはスマートフォンやウェアラブルで普及し、ファンインWLPはコスト重視のRFモジュールを支えています。PCBラミネートへの埋め込みダイは、20%の価格プレミアムを相殺する振動耐性を求める自動車レーダー設計者を引き付けています。
アドバンスドパッケージング市場は、熱膨張がシリコンと一致する750ミリメートル角のガラス基板へのスケールアップによってダイハンドリングコストを40%削減する手段として、パネルレベルフォーマットをますます重視しています。レーザービア穿孔、真空ラミネーション、大視野ステップアンドリピートリソグラフィが目標歩留まりに達していないため、装置の成熟度が依然として制約要因となっています。商業的な準備は2027年以降に見込まれており、サプライチェーンは現在、リードタイムの長い工具の発注を進めています。早期採用者は、歩留まり学習曲線のコストペナルティが高い平均販売価格で償却されるデータセンタープロセッサおよびAIアクセラレーターに注力しています。パネルプラットフォーが拡大するまでの間、フリップチップは銅ピラーの段階的な改良を伴いながらも、グラフィックスプロセッサおよびASICにおける支配的地位を維持し続けるでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:自動車・EVがコンシューマーエレクトロニクスを上回る
コンシューマーエレクトロニクスは2025年の先進パッケージング市場規模の48.77%を占めましたが、スマートフォンの買い替えサイクルが長期化するにつれてユニット成長は横ばいになっています。自動車・EVアプリケーションは2031年にかけて10.11%のCAGRを記録すると予測されており、全産業の中で最も高い成長率を示しており、銅ピラーとハイブリッドボンドでパッケージングされた炭化ケイ素モジュールに依存する800ボルトパワートレインへのシフトを反映しています。データセンター・HPC需要は、チップレットベースのGPUと光コパッケージングを活用するAI推論ワークロードに牽引されて堅調を維持しています。
バッテリーコストが低下し政府がゼロエミッション規制を課すにつれて、車両1台あたりの半導体コンテンツは部品表価値の5%から15%へと上昇しており、その大部分は高電圧と過酷な熱サイクルを処理する先進パッケージを含んでいます。産業用IoTモジュールは、1ワット未満の電力エンベロープに最適化されたシステムインパッケージフォーマットにセンサー、マイクロコントローラー、無線機を統合しています。ヘルスケアウェアラブルは生体適合性を満たすために気密ファンインWLPを追加しています。航空宇宙・防衛は規模は小さいものの、放射線硬化型金線パッケージにプレミアム価格を要求します。自動車の急増により、先進パッケージング産業はIATF 16949およびISO 26262の認証を受けたパワーモジュールラインに向けて設備投資を再配分しています。
デバイスアーキテクチャ別:3D IC採用が加速
先進パッケージング市場において、2D ICは依然として2025年のユニット出荷量の73.71%を占めていますが、3D IC設計は2031年にかけて9.55%のCAGRで成長すると予測されています。ロジックダイの上にボンドされた高帯域幅メモリスタックはDRAMレイテンシを70%短縮し、大規模言語モデルのリアルタイム推論を可能にします。IntelのFoveros Direct銅対銅ハイブリッドボンディングは5ナノ秒のキャッシュレイテンシを実現し、はんだ層を除去してインターフェース電力を15%削減します。
GPUとAIアクセラレーターにおける2.5Dインターポーザーは、横方向配置が熱管理を容易にしながら短いパスを維持するため、中間アーキテクチャとして残っています。コスト重視のアナログ、MCU、RFデバイスは、歩留まりが成熟しパッケージングの複雑さが低い2Dノードに留まっています。マルチダイフロアプランニングと熱コシミュレーションのための電子設計自動化ツールが成熟するにつれて、より多くのCPUベンダーがモノリシックダイをチップレットに分解し、3D ICのシェア拡大を促進するでしょう。最終的には、歩留まりリスク、熱スタッキング限界、設計フローの可用性のバランスが、コンシューマーおよびエンタープライズセグメント全体の移行ペースを決定します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
インターコネクト技術別:ハイブリッドボンディングがソルダー優位に挑戦
はんだバンプは2025年のインターコネクト収益の58.92%を占めましたが、ハイブリッドボンディングは2031年まで10.02%の拡大が予測されており、アドバンスドパッケージング市場においてはんだのリードを侵食しています。銅対銅のハイブリッドボンドは5マイクロメートル以下のピッチを実現し、抵抗を40%低減します。これはAIアクセラレーターにおける二桁台の消費電力削減に直結します。はんだバンプは40マイクロメートルのピッチで十分であり、機械的コンプライアンスが有効なコスト重視のコンシューマーデバイスで引き続き使用されています。
かつてスマートフォン向けの主要なファインピッチソリューションであった銅ピラーは、20マイクロメートルが下限となり、現在はミッドティアのユースケースに対応しています。ソニーが実証した酸化物融合ダイレクトボンディングは、積層CMOSイメージセンサーで2マイクロメートルのピッチを達成し、将来のマイクロバンプレスの方向性を示唆しています。各技術は現在、異なる性能・コストの領域を対象としていますが、AI推論がより広範な市場に浸透するにつれ、業界はロジック対メモリおよびチップレットネットワークにおけるデフォルトのインターコネクトとして、超微細ピッチと最小限の電力損失を求めるハイブリッドボンディングへと収束しています。
地域分析
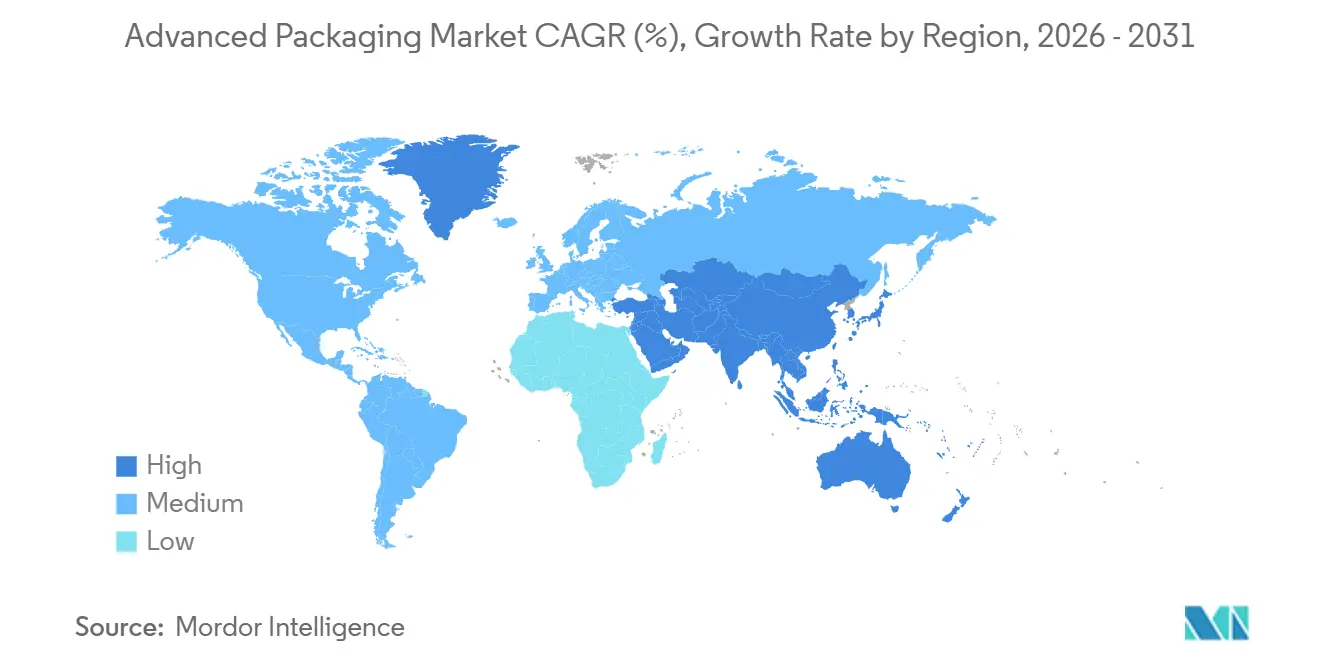
アジア太平洋地域は2025年の先進パッケージング市場の60.57%を占め、台湾、中国、韓国、マレーシアに位置するファウンドリ、アウトソーシングアセンブリ・テストサイト、基板メーカーの深いクラスターを反映しています。この地域の優位性は、Taiwan Semiconductor Manufacturing CompanyのCoWoSとSamsungのI-Cubeの増産によって支えられており、両社ともAIアクセラレーター需要を満たすために2025年中に月間生産能力を拡大しました。中国のSemiconductor Manufacturing International CorporationとJiangsu Changjiang Electronics Technologyは、極端紫外線リソグラフィーに対する輸出規制が最先端ノードでの競争力を制限しているにもかかわらず、国内スマートフォンおよび自動車顧客向けのファンアウトウェーハレベルラインを追加しました。味の素とIbidenが主導する日本の基板エコシステムは、フリップチップおよび2.5Dモジュールの先進パッケージング市場規模を支える強靭な材料サプライチェーンを維持しています。
北米は、CHIPSおよび科学法が390億米ドルの補助金と750億米ドルのローン保証を国内生産能力に向け、先進パッケージング市場インフラを明示的に含めることでシェアを回復しています。TSMCのアリゾナキャンパスは2025年にCoWoS生産を開始し、IntelはニューメキシコとオレゴンのFoveros 3Dパッケージングラインを拡張しています。Amkorの20億米ドルのアリゾナ工場は自動車用炭化ケイ素パワーモジュールと航空宇宙認定パッケージに注力しています。カナダとメキシコはバックエンドテストと低複雑度アセンブリに限定されています。国内コンテンツ要件に結びついた先進パッケージング市場規模は、したがって大陸全体で着実に成長しています。
欧州は2025年に控えめな価値を獲得し、ドイツのフラウンホーファーのパネルレベルパイロットラインとイタリアのSTMicroelectronicsのアセンブリに集中していましたが、EUチップス法の430億ユーロの刺激策により2030年までに地域の半導体シェアが倍増する見込みです。中東・アフリカは小さなベースを保持していますが、アラブ首長国連邦とサウジアラビアがソブリンウェルスファンドを使用してグリーンフィールドファブとパッケージング工場に資金を提供するにつれて、2031年にかけて9.61%のCAGRで上昇すると予測されています。南米はテストとレガシーアセンブリに限定されており、ブラジルのCeitecが地元の自動車サプライヤーにサービスを提供しています。全体的な地理的分散は、台湾への過度な依存をリスク分散させるという顧客の要請を反映しており、先進パッケージング市場を多地域冗長性に向けて推進し、サイトの立地を競争上の差別化要因にしています。

規制環境
各国の産業政策枠組みは、国内の先進パッケージング能力に対して優遇措置や政府調達をますます結び付けるようになっている。米国では、CHIPS and Science Actの実施が戦略表明の段階を超え、NISTが運営するNational Advanced Packaging Manufacturing Program(NAPMP)など具体的な名称を持つプログラムへと移行しており、2025年1月のCHIPS最終助成にはアリゾナ州テンピにおけるNatcast Advanced Packaging Piloting Facility(PPF)向けの11億米ドルが含まれていた。欧州では、欧州委員会が2026年6月にChips Act 2.0提案を公表し、バックエンドの3D先進パッケージングおよびヘテロジニアス集積能力の強化に明確な重点を置き、域内パイロットラインと協調的な資金支援策の役割を強化するなど、EUレベルの政策的機運が継続した。
能力の現地化が進むにつれ、標準規格と持続可能性への準拠も厳格化している。SEMI E177:2026は2026年5月に発効し、カーボンフットプリント宣言要件(ISO/IEC 17025認定試験所による検証を伴う)を導入したことで、輸出向けの2.5D/3Dチップレットパッケージングのサプライチェーンに影響を及ぼしている。これにより先進パッケージング出荷における正式な文書化の層が追加され、材料サプライヤー、OSAT、統合デバイスメーカーは、電気特性・信頼性試験に加え、トレーサビリティと排出量算定を認定プロセスに組み込むよう迫られている。
バリューチェーン分析
先進パッケージングのバリューチェーンは、BT樹脂やABF関連供給といった基板、銅・薬品、アンダーフィル、そして新興のガラスコア形式を含む上流素材から始まる。次に、リソグラフィ、めっき、ボンディング、計測、試験を含む装置分野を経て、ファウンドリ主導の先進パッケージングとOSATの組立・試験にわたる高精度製造へと進み、最終的には消費者向け機器、データセンター・HPCアクセラレータ、自動車パワーエレクトロニクスといった最終製品への下流統合で終わる。
価値の獲得は、TSMCのCoWoSやIntelのForverosといった大手ファウンドリやIDMによる統合プラットフォーム提供によってますます形作られており、一方でASE、Amkor、Powertechなどの OSAT は、ファンアウト、SiP、ヘテロジニアス集積プログラムにおける歩留まり学習、サイクルタイム、共同設計への関与で競争している。ボトルネックは高性能な2.5D/3D容量とそれを可能にする投入資材に集中したままであり、これがチェーン全体での価値獲得のあり方に影響を与えている。2026年の業界コメントでも、AI主導の需要の中で2.5Dパッケージング容量の逼迫が続いていると指摘されており、ASE、SPIL、Powertech系パートナーにわたる長期的な容量確保とマルチソーシングの重要性が強調された。TSMCが2026年に嘉義サイエンスパークのパッケージング施設を量産段階へと拡大し、さらなる用地拡張を進めていることは、専用のパッケージング拠点を通じてパッケージング容量が構築されていることを裏付けている。パッケージの電力密度が上昇するにつれ、熱管理材料とアーキテクチャがチェーン内でより高付加価値の工程となりつつあり、差別化の軸はコストのみから材料革新や先進的な検査・試験へとシフトしている。
競合環境
市場構造は適度に集約されており、上位5社—Taiwan Semiconductor Manufacturing Company、Samsung Electronics、Amkor Technology、ASE Technology、Intel—が2025年に収益の約55%を占めましたが、20社以上の追加企業が依然として活動しており、買い手の柔軟性を維持しています。各主要プレーヤーはウェーハ製造と高密度インターポーザー、ファンアウト、またはハイブリッドボンド能力をバンドルし、競合他社が容易に対抗できないターンキーサービスのプレミアムを獲得しています。SamsungはI-Cubeパッケージングをファウンドリウェーハと統合し、顧客をシングルベンダーパスに囲い込み、チップレットの知的財産を保護し先進パッケージング市場規模でのシェアを確保しています。
アウトソーシングアセンブリ・テストプロバイダーは、統合デバイスメーカーが異種集積ラインを内製化するにつれてマージン圧縮に直面しています。Amkorは地理的リーチ—自動車向けのアリゾナ、航空宇宙向けのポルトガル—と、ファブレス設計者の歩留まり達成時間を短縮する共同設計パートナーシップによって対応しています。ASE TechnologyはSiliconwareジョイントベンチャーと基板の専門知識を組み合わせ、2024年の材料ボトルネックで打撃を受けたグラフィックスプロセッサクライアントを引き付けるBTレジン不足時の供給を保証しています。Powertech TechnologyとJCET Groupは専門ニッチを占めています:Powertechの自動車認定フリップチップとJCETのファンアウトパネルレベルモジュールは、いずれも上位競合との正面衝突を避けながら先進パッケージング市場シェアに貢献しています。
技術は依然として中核的な競争の場です。TSMCは1,200件以上のCoWoSの特許を保有し、Intelは銅対銅ハイブリッドボンディングをリードし、Applied Materialsは2マイクロメートルのライン・アンド・スペース解像度が可能なガラス基板装置で優位に立っています。スタートアップはソフトウェアに注力しており、AnsysとCadenceはマルチダイ電力ネットワークと熱パスを共同最適化する電子設計自動化フローを拡張し、ニッチなハードウェアイノベーターの参入障壁を下げています。競争の激しさは、したがって設備投資規模、特許の壁、エコシステムの整合性に依存しており、これらすべてが先進パッケージング市場内での継続的な統合を促進しています。
先進パッケージング産業のリーダー企業
Amkor Technology, Inc.
Taiwan Semiconductor Manufacturing Company Limited
Advanced Semiconductor Engineering Inc.
Intel Corporation
JCET Group Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な空白領域が最も顕著に見られるのは、容量制約がチップレット主体のAI・HPCロードマップと交差する領域、および地域化政策が新たなバックエンドクラスターを促進する領域である。2026年6月に発表されたJCET Groupによる上海臨港でのAIチップ向け先進パッケージング・試験施設への11億米ドルの投資は、AI需要に整合した供給側拡大の一例である。台湾では、2026年7月の国家科学技術委員会(National Science and Technology Council)の発表で、TSMCが嘉義サイエンスパークの第2期において追加の先進パッケージング施設を建設していることが明らかにされ、大規模パッケージングハブを中心としたエコシステムの構築が続いていることを示している。
メモリとロジックの共集積化もまた、より多い積層数、より狭いピッチの相互接続、より厳格な信頼性認証に対応できる先進パッケージングラインへの需要を生み出している。SK hynixは、韓国・清州のP&T7先進パッケージング工場に対する128.5億米ドルの投資を確認しており(2026年報道)、HBM関連のパッケージング容量が戦略的インフラとして扱われていることを示している。日本でもフォトニクス投資と並行してパッケージング拠点の拡大が見られ、Tower Semiconductorは2026年7月、シリコンフォトニクスと先進パッケージングにまたがる拡張に向けて、日本政府の助成金10億米ドルに支えられた30億米ドルの投資を発表した。こうした動きを通じて、機会はスケーラブルな2.5Dおよび3Dライン、より高スループットのボンディングと試験、そしてパッケージングがアクセラレータおよびHBM供給のボトルネックとなるリスクを低減する基板・熱ソリューションに集中している。
最近の業界動向
- 2026年6月:TSMCとAmkor Technologyは、アリゾナ州で先進パッケージング・試験サービスを提供する10年間の契約を発表した。この協業により、より完結した米国内でのウェハーからパッケージまでのサプライチェーンが支えられ、リードタイムや輸出規制の影響に敏感な顧客向けの現地調達選択肢が強化される。
- 2025年12月:Samsung ElectronicsはI-Cube4の量産を開始し、ハイブリッドボンディングを用いてロジックダイの周囲に複数の高帯域幅メモリスタックを統合した。この製品投入により、より高密度な2.5D/3D集積が量産フローに組み込まれ、AIアクセラレータのパッケージングにおける代替インターポーザーおよびボンディング方式への競争圧力が高まった。
- 2024年11月:CHIPS for Americaは、先進パッケージング分野の技術革新を大量生産へ移行させるため、最大3億米ドルのNAPMP助成を発表した。この拡大・パイロット段階への資金投入は、米国内のパッケージングエコシステム全体でのプロセス移管とツール認証における初期段階のリスク低減に寄与した。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、アドバンスドパッケージング市場は、従来のワイヤーボンド方式を超えた半導体パッケージングアプローチから生み出される収益として定義されており、パッケージレベルでの高密度化、高性能化、および高集積化を実現するものです。
調査範囲の除外事項:ファンアウト、インターポーザー、スタッキングなどのアドバンスド統合機能と組み合わせていない場合の標準リードフレームおよび基本的なワイヤーボンドパッケージングは除外しています。
セグメンテーション概要
- パッケージングプラットフォーム別
- フリップチップ
- エンベデッドダイ
- ファンインWLP
- ファンアウトWLP
- 2.5D・3D
- システムインパッケージ(SiP)
- パネルレベルパッケージング(PLP)
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 自動車・EV
- データセンター・HPC
- 産業・IoT
- ヘルスケア・医療技術
- 航空宇宙・防衛
- デバイスアーキテクチャ別
- 2D IC
- 2.5Dインターポーザー
- 3D IC(TSV・ハイブリッドボンド)
- インターコネクト技術別
- ソルダーバンプ
- 銅ピラー
- ハイブリッドボンド
- マイクロバンプレスダイレクトボンド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- 中東
- 南アフリカ
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、用語を統一し、アドバンスドパッケージングの需要を説明する最も再現性の高い指標を収集するために活用されました。半導体業界団体の発表、政府の貿易統計および税関ダッシュボード、通貨・インフレの文脈に関する中央銀行およびIMFのマクロシリーズ、ならびにパッケージングおよびインターコネクトのトレンドを扱う査読済み学術誌などの公開情報を参照しました。
モデルのインプットを裏付けるため、企業の年次報告書、決算メモ、および投資家向けプレゼンテーションも精査し、キャパシティの動向や技術の立ち上がりを把握しました。また、主要な工場や製品発表のタイミングについては信頼性の高いプレス報道も参照しました。さらに、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを選択的に活用し、収益エクスポージャーと技術動向を一貫したフォーマットでクロスチェックしました。これらはあくまで使用したソースの例であり、データ収集、検証、および明確化のために他の多くの公開情報も参照しているため、このリストは網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、どのアドバンスドパッケージングフォーマットが採用されているか、価格がどの程度の速さで変化しているか、そしてサプライチェーンにおける実際の制約は何かを検証することに重点を置きました。装置・材料エコシステムの参加者、パッケージングサービスプロバイダー、ならびにAPAC、EMEA、および南北アメリカのデバイス・システム側のステークホルダーと幅広く対話し、現場の実態に合わせて前提条件を調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):12% | アジア太平洋:43% |
| 中位層:46% | 部門・ユニットリーダー:42% | EMEA:32% |
| 中小規模プレイヤー:22% | マネージャー:46% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンの構築から始まり、半導体ユニット需要と価値ミックスをエンドユーザーシグナルへのパッケージング強度の紐付けによって再構築し、その需要プーを浸透率および平均販売価格のロジックを通じてアドバンスドパッケージング収益に変換しました。次に、主要フォーマットのサンプルパッケージ平均販売価格に推定出荷量を乗じるなど、選択的なボトムアップ近似を用いて結果を検証し、稼働率と立ち上がりタイミングに関するチャネルフィードバックで補完しました。
モデルで使用したインプットは実用的かつ追跡可能なものに限定しており、ウェーハ投入量とアウトソーシングのトレンド、ファンアウトおよび2.5Dまたは3Dフォーマットの採用曲線、基板およびインターコネクトのシフト(例:銅ピラーおよびハイブリッドボンディングの準備状況)、ならびにデータセンターおよび自動車エレクトロニクスサイクルからのエンドマーケット需要指標が含まれます。サプライヤーの全体集計が実現不可能な場合は、インタビューで合意したフォーマットレベルの浸透率レンジを使用し、地域別の分割を公表されている製造拠点に紐付けることでギャップに対応しました。
予測にはシナリオ分析を適用し、ベースケースはキャパシティ増強、歩留まり学習、およびエンドマーケット需要に関するコンセンサス見解から構築し、続いて感度テストのために保守的および積極的なバリアントを設定しました。最終予測は、技術と地域にわたって変数が現実的な形で連動し、新たなデータが公表された際にモデルを再実行できることを確認した後にのみ採用しました。
データ検証と更新サイクル
検証は複数の層で実施され、まず算術および単位整合性チェックから始まり、次に半導体収益サイクル、パッケージングキャパシティの発表、および地域貿易シグナルなどの独立した指標との分散テストを行いました。数値が乖離して見えた場合は、まず定義を再確認し、次に変動を引き起こした前提条件を再検討し、場合によっては変化の方向性を確認するためにソースに再連絡しました。
承認前に、モデルとナラティブは複数段階のアナリストレビューを経て、ロジックが理解可能であり、前提条件がスプレッドシートに埋もれていないことを確認しています。レポートは年次で更新され、主要なキャパシティシフト、政策変更、または明確な需要の断絶どの重要なイベントが発生した場合には中間更新が実施されます。納品直前には最終チェックを完了し、クライアントが入手可能な最新の公開データに基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceのアドバンスドパッケージング市場規模算定と他の公表推計との比較
アドバンスドパッケージングの公表市場規模がしばしば異なるのは、アドバンスドパッケージングと標準パッケージングの境界線の引き方が統一されておらず、新しいフォーマットの採用ペースの想定が出版社によって異なるためです。また、どの年を現在の規模として扱うか、さらに地域間での価格の正規化方法や単一の米ドル換算方法の違いもギャップの原因となっています。
ウェーハ投入量の方向性、OSATの稼働率シグナル、およびフォーマット採用のチェックは、Mordor Intelligenceの推計を、アドバンスド統合機能が存在する場合にのみ2.5Dおよび3DならびにファンアウトおよびSiPの収益が計上される半導体需要プールに紐付けるエビデンスポイントです。より広範な従来型パッケージングが混在している場、またはハイブリッドボンディングおよび高密度インターコネクトフォーマットに対してより緩やかな平均販売価格変化と浸透率が想定されている場合には、他の合計値が変動する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 570億米ドル(2026年) | |
| グローバルコンサルタンシーA | 451億米ドル(2025年) | 異なるベースイヤーを使用しており、デバイスアーキテクチャのミックスシフトを十分に反映していない可能性のある狭いパッケージングタイプの集計を適用している場合があり、2.5Dおよび3Dならびにファンアウトの立ち上がりに割り当てられる価値シェアが低下する可能性があります。 |
| 業界調査グループB | 396億米ドル(2024年) | 現在の規模をより早い年に基準を置いており、より緩やかな浸透率と価格進行を適用しているようで、高密度インターコネクトおよびアドバンスド基板使用からの収益増加を過小評価する可能性があります。 |
この表は、予測スタイルに入る前でも、タイミングとスコープのルールが乖離の多くを説明していることを示しています。当社の規模算定は、明確な包含テストを通じて各技術を計上しており、最終的な数値は需要および稼働率シグナルとクロスチェックされているため、市場が動いた際にステップを繰り返すことができます。


レポートで回答される主要な質問
先進パッケージング市場は2031年までにどのくらいの規模になりますか?
2026年から2031年にかけて9.42%のCAGRで拡大し、2031年までに901億1,000万米ドルに達すると予測されています。
現在、どの地域が収益を支配していますか?
アジア太平洋地域は台湾、中国、韓国の密な製造エコシステムにより2025年の収益の60.57%を占めました。
最も成長が速いエンドユーザーセグメントはどれですか?
炭化ケイ素パワーモジュールが銅ピラーとハイブリッドボンドを採用するにつれて、自動車・EVアプリケーションは2031年にかけて10.11%のCAGRを記録すると予測されています。
ハイブリッドボンディングが重要な理由は何ですか?
5マイクロメートル以下のインターコネクトピッチを実現し、抵抗を40%低減するとともに、10.02%のCAGRで拡大しており、AIアクセラレーターにおけるはんだバンプを代替しています。
補助金はどのようにサプライチェーンを再編していますか?
米国、EU、韓国のインセンティブプログラムは補助金を国内コンテンツに結びつけ、従来のアジアのハブ以外でのCoWoS、Foveros、パネルレベルラインの新設を促進しています。
小規模なOSAT参入者を制限するものは何ですか?
パネルレベルラインあたり5億米ドルを超える資本集約性と急速な減価償却がマージンを圧縮し、顧客の前払いなしでは資金調達を困難にしています。
最終更新日:


