
自動車用ピストンエンジンシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.02 十億米ドル |
| 市場規模 (2031) | 4.94 十億米ドル |
| 成長率 (2026 - 2031) | 4.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
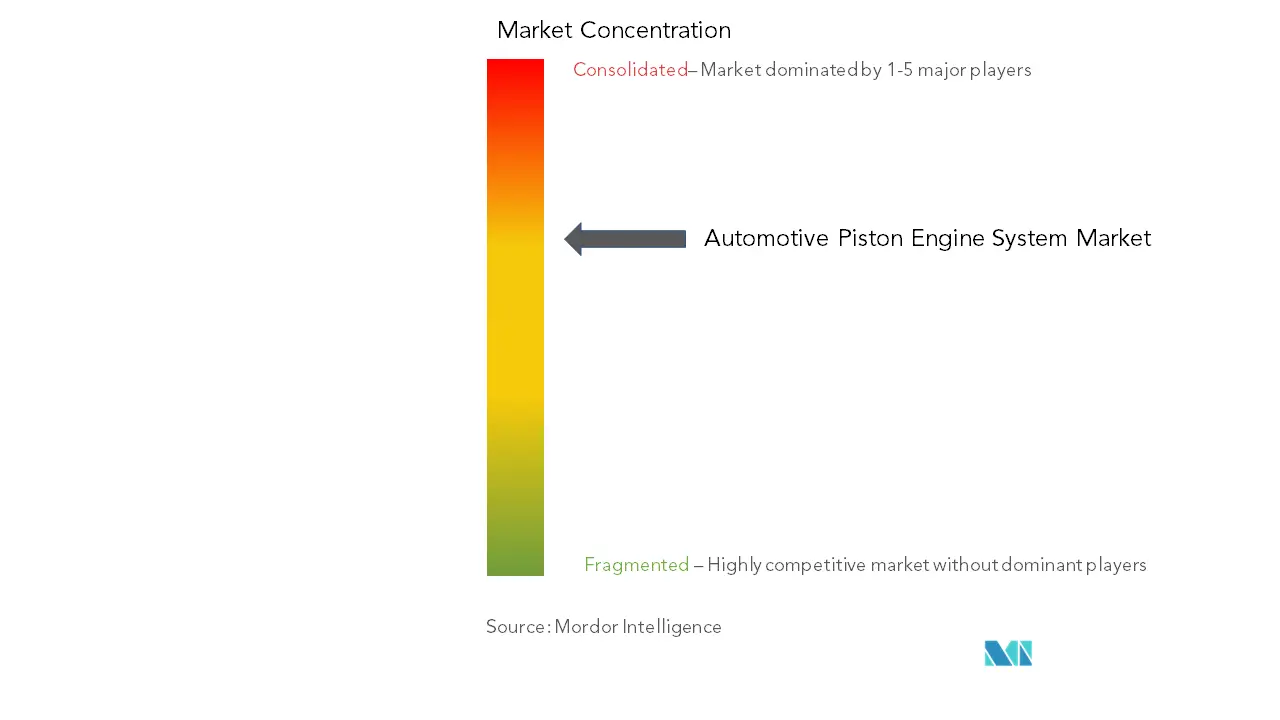
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ピストンエンジンシステム市場分析
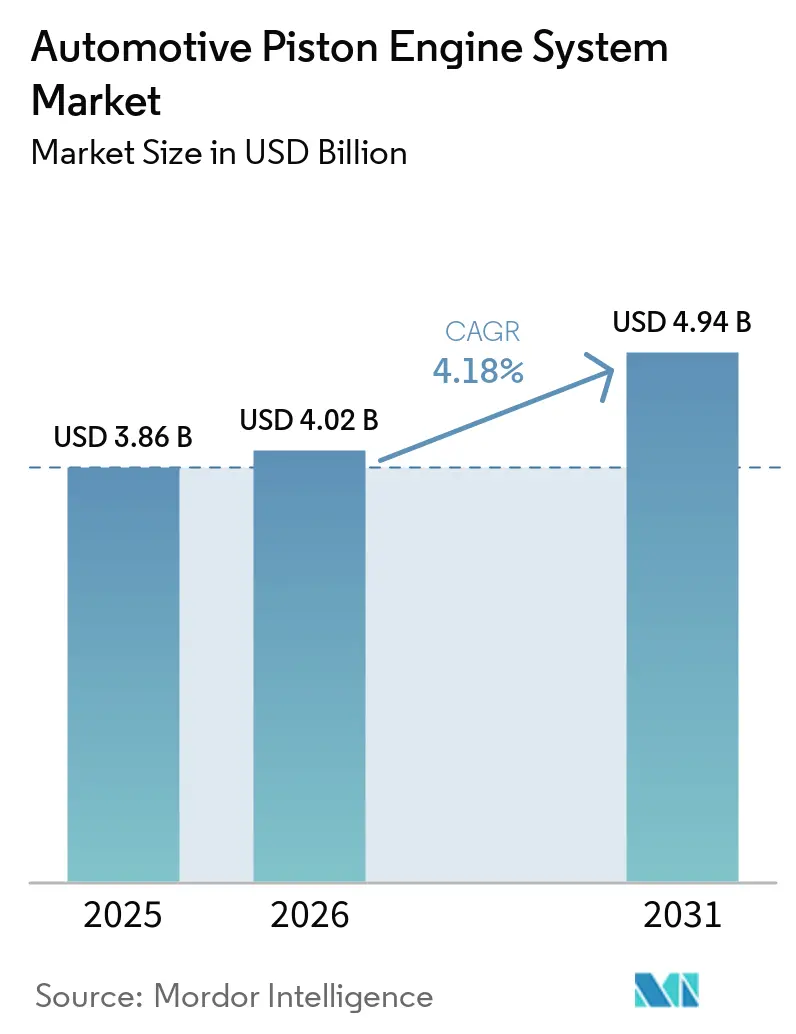
自動車用ピストンエンジンシステムの市場規模は、2025年の38億6,000万米ドルから2026年には40億2,000万米ドルに成長し、2026年から2031年にかけてCAGR 4.18%で2031年までに49億4,000万米ドルに達すると予測されています。
主要な自動車メーカーおよび相手先ブランド製造業者(OEM)によるエンジンの革新とプロトタイプ開発、ならびに高性能かつ燃費効率の高い自動車に対する消費者の嗜好が、市場成長を牽引する主要な要因の一部となっています。エンジンのダウンサイジングトレンドが高まっており、自動車メーカーはより優れた燃料噴射システムを備えた小型エンジンを開発しています。さらに、車両モデルへの軽量コンポーネント統合における自動車産業の急速な変革が、自動車用ピストンエンジンシステム市場の成長を促進しています。これは、技術の向上と、車両効率の改善を支援する先進ピストンを開発するための複数の部品・コンポーネントメーカーによるコミットメントによるものです。
炭素排出量削減のために電気自動車の普及を促進する政府の関心が高まる中、燃料駆動車両の販売動向は大きな影響を受けています。電気自動車へのピストン統合は任意であるため、これは自動車用ピストンエンジンシステム市場にとって大きな課題となっています。一方、車両保有台数の増加により、アフターマーケットチャネルでのピストンシステムの生産が注目を集めています。中古車を利用する消費者は、車両の部品やコンポーネントのアップグレードを常に必要としています。これらは自動車用ピストンエンジンシステム市場の需要にプラスの影響を与えています。
中国、インド、日本が世界的な自動車製造ハブとして成長する中、アジア太平洋地域は、液化石油ガス(LPG)、圧縮天然ガス(CNG)、ディーゼルエンジンなどの代替燃料車両の製造増加により、自動車用ピストンシステムの主要市場であり続けると予想されています。さらに、市場では車両効率の向上と燃費性能の改善を目的とした各種軽量ピストンコンポーネントの開発が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の自動車用ピストンエンジンシステム市場のトレンドと洞察
乗用車セグメントが市場を支配すると予測
LPGやCNG駆動車などの代替燃料車を求める消費者の嗜好の高まりが、ピストンエンジンシステム市場の成長を後押しすると予測されています。自動車メーカー各社は、車両に使用される軽量ピストン部品を必要とする次世代車両の開発に多額の資金を継続的に投じています。これに加え、複数の地域における中古車需要の拡大や、消費者が私的交通手段を好む傾向による保有台数の増加が、自動車用ピストンエンジンシステム市場の需要にプラスの影響を与えています。車両の高齢化が進むにつれて継続的なアップグレードが必要となり、燃料駆動車のアフターマーケットにおけるピストンシステムの交換がこの市場セグメントを牽引すると見込まれています。
一方、電気自動車の販売増加が自動車用ピストンエンジンシステム市場の成長を阻害しています。販売急増の背景には、排出レベルの規制強化およびゼロエッション車の普及促進を目的とした各種機関・政府による規制強化があります。その結果、自動車メーカーは電気自動車の研究開発への支出拡大に継続的に取り組んでおり、これが将来的にOEMによる電気自動車の市場投入を支援する可能性があります。
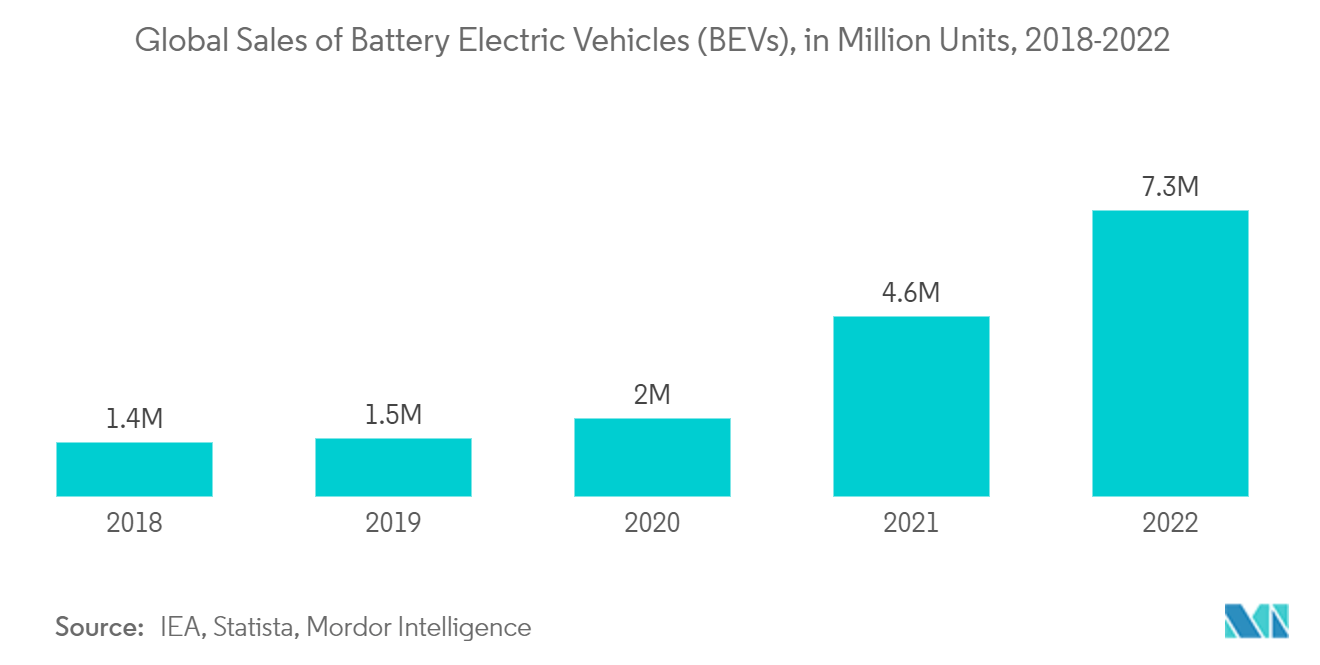
世界の電気自動車(バッテリー電気自動車、燃料電池電気自動車、プラグインハイブリッド車を含む)市場は、2018年以降、毎年登録される販売台数が大幅に増加しています。この増加は、乗用車および商用車を含むほぼすべての車両セグメントで確認されています。例えば、
- 2022年、バッテリー電気自動車(BEV)の世界販売台数は730 ミリオン台に達し、2021年の460 ミリオン台と比較して、2021年から2022年にかけて前年比58.7%の成長を記録しました。
電気自動車への傾倒の高まり、各国政府による補助金の提供、自動化の必要性の増大および排出削減の要請を背景に、自動車産業の電動化は予測期間中において市場にとっての主要な抑制要因となるでしょう。
アジア太平洋地域が予測期間中に市場を支配
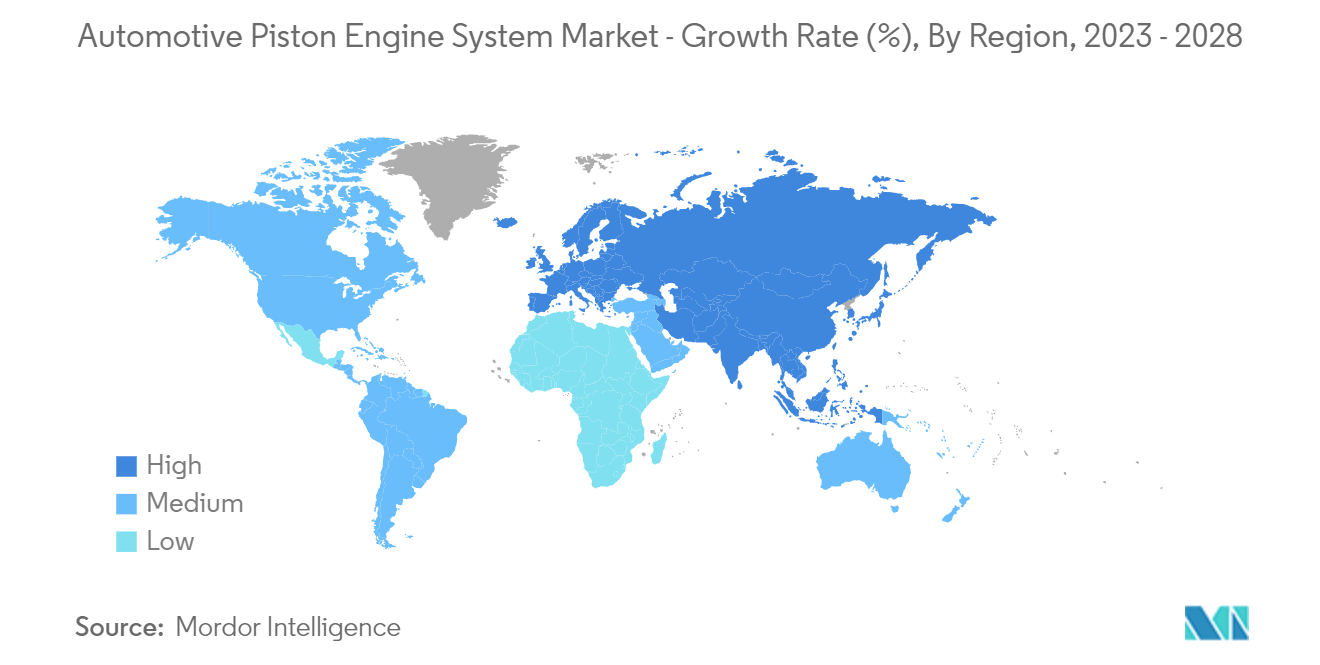
アジア太平洋地域は、予測期間中に自動車用ピストンエンジンシステム市場をリードする地域になると予測されています。これは主に、特に商用車セクターにおける内燃エンジンへの強い依存によるものです。例えば、
- 2022年、インドの商用車販売台数は93万3,000台となり、2021年の67万7,000台と比較して、2021年から2022年にかけて前年比37.8%の成長を記録しました。
- 同様に、インドネシアの商用車新規販売台数は2022年に26万4,000台に達し、2021年の22万7,000台と比較して、2021年から2022年にかけて前年比16.3%を記録しました。
アジア太平洋地域の電気商用車は近年注目を集めていますが、内燃エンジン商用車の市場は2022年時点でも堅調を維持しています。しかし、アジア太平洋市場における内燃エンジン商用車の普及が進む中、自動車用ピストンエンジンシステム市場は今後数年間で成長の鈍化を目撃する可能性があります。
都市化率の上昇、車両保有台数の増加、消費者の一人当たり可処分所得の増加が、アジア太平洋地域の自動車市場を牽引しています。より多くの消費者がより良い雇用と経済的機会を求めて都市部に移住するにつれ、個人交通手段への嗜好が高まり、地域の乗用車市場にプラスの影響を与えています。これが、この地域のピストンエンジンシステム市場にもプラスの影響を与えています。
電気自動車の急速な普及にもかかわらず、燃料駆動の中古車を利用する消費者に対応するピストンメーカーにとって、アフターマーケットには依然として大きな可能性が残っています。電気自動車への傾向が高まっているにもかかわらず、地域における従来型内燃エンジンの巨大な市場を背景に、自動車用ピストンエンジンシステムの成長ポテンシャルは予測期間中にアジア太平洋地域で高くなると予想されています。
競合ランドスケープ
自動車用ピストンエンジンシステム市場は集約的で競争が激しく、少数の企業が市場を支配しています。市場で事業を展開する主要企業には、Aisin Seiki、Federal-Mogul Holding LLC、Mahle GmbH、Tenneco Inc、Rheinmetall Automotive AG、Hitachi Automotive Systems、Riken Corporationなどがあります。これらのプレーヤーは、ガソリン車またはディーゼル車向けの各種ピストンコンポーネントを提供することでブランドポートフォリオを強化するため、自動車メーカーとの長期的なパートナーシップ形成に積極的に取り組んでいます。
- 2023年1月、Rheinmetallはスウェーデン・ヨーテボリのKoncentra Verkstads AB(KVAB)への大口径ピストン生産の正式移管を完了しました。2022年10月、Rheinmetallは売却を発表しており、これはデュッセルドルフのテクノロジーグループが小口径ピストンの開発に注力するという戦略的方向転換を反映しています。
- 2022年8月、日本ピストンリングとRiken Corporationは、相互株式移転により設立される共同持株会社の設立に関する覚書(MoU)の締結を発表しました。これは両社を対等な条件で統合するためのものです。合意によれば、新共同会社の商号はNPR-Riken Corporationとなります。同社は自動車産業向けの先進ピストンソリューションの開発促進を目指しています。
市場では、これらのプレーヤーが製品ポートフォリオの多様化により競争優位性を獲得しようとする中、今後数年間で各種先進軽量ピストンコンポーネントの発売が見込まれています。
自動車用ピストンエンジンシステム業界リーダー
-
Aisin Seiki
-
Federal Mogul Holding LLC
-
Mahle GmbH
-
Rheinmetall
-
Tenneco Inc
- 注:主要企業の掲載順は順位を示すものではありません。


市場機会と将来展望
ピストンエンジンシステムサプライヤーにとって最も明確な余地は、稼働台数ベースの機会拡大であり、サービスおよび交換用のピストン、リング、ピンを含む。世界の自動車保有台数が高齢化し、中古のガソリン車およびディーゼル車がより長く稼働を続けるためである。これは従来型パワートレインが日常使用において依然として高い保有量を維持している地域で最も顕著であり、その一方で部品メーカーは軽量化、コーティング、摩擦低減ソリューションによって性能と耐久性を高め、パワートレインを完全に変更することなく燃費効率と排出規制への対応を図っている。
第二の機会は、特定の運転サイクル、特に大型車およびハイブリッド用途において往復動エンジンの有用性を維持する、代替燃焼用途向けのピストンシステムのアップグレードである。2026年4月、MAHLE Powertrainは13リットルの大型エンジンの水素転換を報告し、ディーゼル基準トルクに匹敵する性能を示し、NOxを0.2 g/kWh未満に抑えた。2026年には、Horse PowertrainおよびRepsolも、100%再生可能ガソリンで稼働するよう設計されたハイブリッドコンセプトエンジンに関する取り組みを公表し、高度なピストン、リング、ピン、および関連するトライボロジー知識への需要を支える活発なプログラムを反映した。OEMプログラムに加え、パフォーマンス用アフターマーケットも製品更新サイクルを引き続き推進しており、MAHLE Motorsportは2026年5月に6.6L Duramax L5P向けの新型POWERPAKピストンキットを発売した。
最近の業界動向
- 2026年6月:Rheinmetallはピストン事業を含んでいた民生部門の売却を完了した。この売却により、Rheinmetallの事業ポートフォリオの重点が明確化し、自動車および産業用途向けピストン関連製品ラインにおける競争上の位置付けと生産能力の所有関係が変化した。
- 2026年5月:MAHLE Motorsportは、2024年モデル以降のGM 6.6L Duramax L5Pエンジン向けに、M174+合金とGRAFALスカートコーティングを使用した新型POWERPAKピストンキットを発売した。この発売は、高負荷ディーゼル性能セグメントにおける継続的なイノベーションを浮き立たせ、専門販路を通じたアップグレード型ピストンシステムへの需要を後押しする。
- 2026年4月:MAHLE Powertrainは、13リットルの大型エンジンを水素で稼働するよう転換し、ディーゼル基準トルクに匹敵する性能を維持しつつNOx排出量を0.2 g/kWh未満に抑えたと報告した。この節目は、商用車の運転サイクルにおける水素対応設計への、ピストンシステム開発の方向性を強めるものであり、新たな燃焼条件向けに設計された高度なピストン、リングパック、ピンへの需要を後押しする。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、自動車用内燃機関に使用されるピストンシステム部品の価値を対象とし、主要地域における車両生産への投入時点および交換需要の時点で計上しています。
対象除外範囲:非自動車用ピストンおよびリング、ピストン部品への加工を経ずに販売される原材料、ならびにピストン部品が個別に価格設定されていないエンジンサブシステムは除外しています。
セグメンテーション概要
- 原材料タイプ別
- 鋳鉄
- アルミニウム合金
- その他の原材料(鋼材など)
- 車両タイプ別
- 乗用車
- 商用車
- 燃料タイプ別
- ガソリン
- ディーゼル
- コンポーネントタイプ別
- ピストン
- ピストンリング
- ピストンピン
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- アジア太平洋その他
- その他の地域
- 南米
- 中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需給の基本構造を構築し、業界関係者へのヒアリグ前に前提条件を現実的な水準に保つために活用しました。OICA車両生産統計、米国環境保護庁(EPA)およびEUの排出規制、各国交通機関、ならびにUN Comtradeの貿易データなどの公開情報を活用し、エンジン生産が依然として集中している地域およびパワートレイン構成の変化を把握しました。
また、SAE刊行物、材料・コーティングトレンドに関する特許データベース、摩擦低減および耐久性に関する査読論文などの技術・規格情報を精査し、ピストンシステム内部で生じている変化を把握しました。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、生産能力の追加、工場の設置状況、製品構成のシグナルを検証するために使用し、企業財務に関する有料サブスクリプションデータベースおよび出荷レベルの貿易データベースを選択的に活用して収益レンジおよび輸出入パターンのクロスチェックを行いました。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集、検証、および明確化の過程において他の多くの公開情報も参照しています。
一次インタビューおびサーベイ
一次調査は、部品メーカー、エンジン部品ディストリビューター、アフターマーケットチャネル関係者へのインタビューおよびサーベイを中心に実施し、エンジン設計の変化を追跡する独立した技術専門家へのヒアリングも行いました。最終的な前提条件を確定する前に、部品の対象範囲の境界、典型的な価格動向、ならびにアジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域におけるガソリンおよびディーゼル用途間のシフトのペースを確認するために、これらの情報を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% | アジア太平洋地域(APAC):47% |
| 中位層:47% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ地域(EMEA):34% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ地域:19% |
市場規模の算定と予測
市場規模の算定は、地域別の車両生産台数をエンジン生産プールに換算し、次いでピストン、リング、ピンの消費適合した普及率および交換ロジックを用いて部品需要に変換するトップダウン方式から開始します。その後、サンプリングした価格帯と推定数量および部品サプライヤーの収益レンジを用いて結果を検証するボトムアップ近似を選択的に実施し、両者の乖離が合理的な範囲を超えた場合に調整を行うことで、合計値を確認します。
モデルの主要インプットには、乗用車および商用車の生産台数、ガソリンエンジンとディーゼルエンジンの比率、平均シリンダー数とエンジン構成のトレンド、車両保有台数の高齢化に連動した交換率、ならびにアルミ合金対鋳鉄などの材料選択に紐づいた平均販売価格(ASP)の動向が含まれます。直接的な数量シグナルが乏しい場合は、貿易フローの方向性やエンジン生産が集中する地域の生産シェアなどの代替指標を用いてギャップを補完し、最終確定前のフォローアップ通話で前提条件を再確認します。
予測においては、電動化の速度およびICEとハイブリッド生産の持続性に関するシナリオ分析を実施し、最終的な年次推移は単純な直線的CAGRではなく、パワートレイン構成と価格変動に関する専門家のコンセンサスに沿って設定します。
データ検証と更新サイクル
アウトプットは、車両生産台数、主要エンジン部品の貿易動向、および経時的な価格・数量の関係性など、独立したシグナルを用いたトライアンギュレーションによって検証します。ある地域で急激な増減が見られた場合は、その要因を精査し、前提条件を再確認するとともに、既知の生産能力変動、規制変更、または需要サイクルでは説明できない変化が生じた場合は一次調査回答者に再連絡します。
最終承認前に、数値の整合性、対象範囲の規律、およびナラティブと数値の一致を確認するため、別のアナリストが複数のステップでモデルをレビューします。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を実施し、クライアントが最新の見解を受け取れるよう最終納品前チェックを行います。
Mordor Intelligenceの自動車用ピストンシステム市場規模と他の公表推計値との比較
同一の市場名称であっても、対象とする部品、収益計上ポイント、および車両カバレッが企業によって異なることが多いため、公表されている市場規模は大きく乖離して見える場合があります。起点として選択される年度や価格の繰り越し方法も、目に見えるギャップを生む傾向があります。
Mordor Intelligenceは、車両生産からエンジン生産への連携を追跡し、部品対象範囲の確認を継続的に更新することで、ピストン、リング、ピンの合計値をより広範なパワートレインバンドルではなく自動車需要プールに紐づけています。一部の推計値にはコネクティングロッドやより広範なエンジンアセンブリが含まれているとみられる一方、貿易中心の視点から算出された推計値は、部品が国境を複数回越える場合に価値を過大評価する可能性があり、これらの選択によって乖離が急速に拡大することがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.02 ビリオン 米ドル(2026年) | |
| トレード出版社A | 9.95 ビリオン 米ドル(2024年) | 隣接するエンジンハードウェアを含む可能性のある広義のピストンシステム定義を採用しており、国境をまたぐ出荷のカウント相殺されていない場合に生産値と消費値が混在し、合計値が膨らむ可能性があります。 |
| 業界出版社B | 2.30 ビリオン 米ドル(2025年) | 異なる基準年と製品分類を用いたより狭義の需要視点から算出されており、アフターマーケットのカバレッジと材料主導のASP上昇が制約されている場合、価格の推移が保守的になる可能性があります。 |
この表は、最大の乖離が部品バスケットに何を含めるか、および数値が純需要を表すのか総貿易・生産活動を表すのかによって生じることを示しています。当社のアプローチは、インプットが明確な需要ドライバーに追跡可能であり、合計値を確定する前に直接的な業界検証を通じて前提条件が確認されるため、再現性を維持しています。


レポートで回答される主要な質問
自動車用ピストンエンジンシステム市場の現在の規模はどのくらいですか?
自動車用ピストンエンジンシステム市場規模は2026年に40億2,000万米ドルであり、予測期間(2026年~2031年)中にCAGR 4.18%を記録すると予測されています。
自動車用ピストンエンジンシステム市場の主要プレーヤーは誰ですか?
Aisin Seiki、Federal Mogul Holding LLC、Mahle GmbH、Rheinmetall、Tenneco Incが自動車用ピストンエンジンシステム市場で事業を展開する主要企業です。
自動車用ピストンエンジンシステム市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されています。
自動車用ピストンエンジンシステム市場で最大のシェアを持つ地域はどこですか?
2025年、北米が自動車用ピストンエンジンシステム市場で最大の市場シェアを占めています。
この自動車用ピストンエンジンシステム市場レポートはどの年をカバーしていますか?
レポートは自動車用ピストンエンジンシステム市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年をカバーしています。また、レポートは2026年、2027年、2028年、2029年、2030年、2031年の自動車用ピストンエンジンシステム市場規模も予測しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

