
自動車NVH材料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
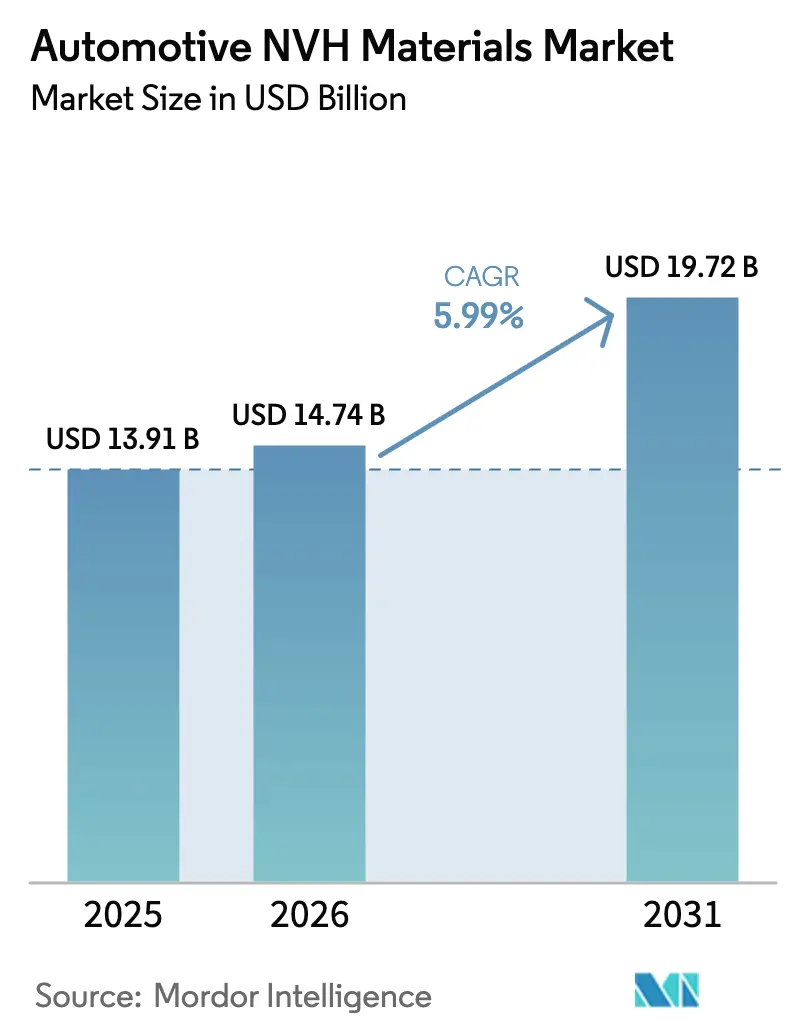
| 市場規模 (2026) | 14.74 十億米ドル |
| 市場規模 (2031) | 19.72 十億米ドル |
| Growth Rate (2026 - 2031) | 5.99 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車NVH材料市場分析
自動車NVH材料市場は、2025年の139億1,000万米ドルから2026年には147億4,000万米ドルへと成長し、2026年から2031年にかけて5.99%のCAGRで2031年までに197億2,000万米ドルに達すると予測されています。プレミアムグレードの音響快適性、より厳格な騒音規制、および電動化パワートレインへのシフトが、あらゆる車両クラスにわたる材料サプライヤーに持続的な勢いをもたらしています。メーカーは、軽量化と車内静粛性のバランスをとるために、軽量ポリマーとアクティブノイズコントロール電子機器を融合させています。規模主導の企業買収と地域別製造拠点が、自動車メーカーが統合されたシステムレベルのNVHパッケージを要求する中、サプライヤー戦略の形成を続けています。その結果、自動車NVH材料市場は、推進技術が多様化する中でも、安定した成長を遂げる位置づけとなっています。
レポートの主要ポイント
- 材料タイプ別では、ゴムが2025年の自動車NVH材料市場シェアの32.74%をリードする一方、バイオベースおよびリサイクルポリマーなどのその他の材料タイプは、2031年にかけて最速となる6.79%のCAGRを記録すると予測されています。
- 車両タイプ別では、乗用車が2025年の自動車NVH材料市場規模の64.78%を占め、2026年から2031年にかけて7.57%のCAGRで拡大すると予測されています。
- 推進タイプ別では、内燃機関車両が2025年に68.55%のシェアを保持しており、ハイブリッド電気自動車は2031年にかけて6.82%のCAGRを示しています。
- 用途別では、吸音が2025年に34.73%の収益シェアを獲得しており、断熱は2031年にかけて6.94%のCAGRで進展する見込みです。
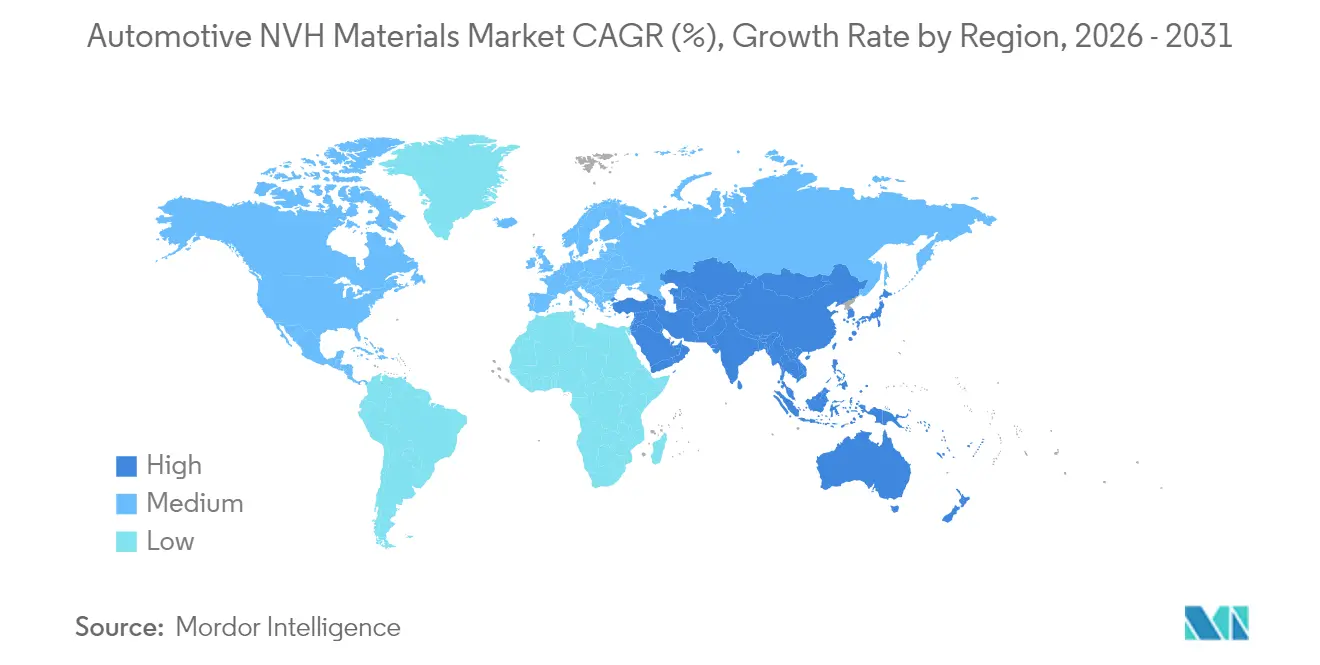
- 地域別では、アジア太平洋が2025年に46.78%のシェアで最大市場となっており、6.66%のCAGRで最も急速に成長する地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な車内騒音規制と高まる快適性への期待 | +1.8% | 世界(EUと北米がリード) | 中期(2〜4年) |
| EVおよびハイブリッドの生産急増による高周波NVHギャップの露出 | +0.7% | 世界 | 中期(2〜4年) |
| ポリマーおよびコンポジットNVH媒体への軽量化戦略のシフト | +1.2% | 世界、プレミアムセグメントに重点 | 長期(4年以上) |
| 音響ブランディングを求めるプレミアム・高級車の普及 | +0.5% | 北米・欧州 | 中期(2〜4年) |
| 乗用車における自動車NVH材料の使用増加 | +0.4% | 世界 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な車内騒音規制と高まる快適性への期待
欧州連合規則540/2014号は許容される外部および内部騒音の限界を厳格化し、OEMが不要な質量を追加することなくコンプライアンス試験を通過できる高性能NVH材料を採用することを義務付けました[1].欧州議会、「欧州議会および理事会の規則(EU)第540/2014号」、europarl.europa.eu静粛な車内に対する消費者の認識も成熟し、主流ブランドが複数の車種ラインにわたってホンダのアクティブノイズコントロールシステムなどの機能を展開するよう促しました。サプライヤーは、騒音試験の不合格が財務的ペナルティとブランドへのダメージをもたらすため、景気サイクルから切り離された非裁量的な需要を観察しています。自動車メーカーは現在、インテリアの音質をブランディング手段として位置付けており、ノイエクラッセ電気自動車向けBMWのHypersonXプログラムは、カスタマイズされた音響特性に付与されているマーケティング上の重みを強調しています。規制と顧客の期待の重なりが、高度な吸音、制振、断熱媒体に向けた複数年にわたる成長の道筋を確固たるものにしています。
EVおよびハイブリッドの生産急増による高周波NVHギャップの露出
電気モーターは、従来のゴムが十分に抑制できないインバーターのうなりや路面タイヤの高調波を露呈させます。Ascend MaterialsのVydyne振動防止技術は車内騒音を最大84%削減し、エンジニアリングポリアミドが3kHz〜4kHz帯域においてレガシーフォームを凌駕できることを証明しています。現代自動車(ヒョンデ)の路面騒音アクティブノイズコントロールはリアルタイム逆位相によって低周波障害を半減させ、自動車メーカーが洗練された乗り心地のために軽量ファブリックと電子的対抗波を組み合わせることを可能にしています。アジア太平洋の工場がバッテリー電気自動車の生産を加速させる中で緊急性が増しており、高周波NVHプロファイルに合わせたコンポジットマットと音響メタマテリアルの需要が増大しています。その結果、自動車NVH材料市場は新型EVプラットフォームにおいて最速の受注獲得を記録しています。
ポリマーおよびコンポジットNVH媒体への軽量化戦略のシフト
車両から削減される1キログラムごとがOEMの車両群CO₂規制の遵守を支援するため、サプライヤーは音響機能と構造機能を多層ラミネートに融合させています。Material Sciences CorporationのMSCスマートスチールは、同等の制振性を維持しながらパネル質量を35%削減し、車内騒音のペナルティなしに低燃費を支援します。ティッセンクルップのbondalコンポジットはインバーター騒音を最大20dB低減し、電磁シールドも追加することで、ハイブリッドラミネートのシステム的メリットを示しています。豊田合成のセルロース強化ポリプロピレンなどのバイオ注入代替品は、バンパービーム試験における耐衝撃性を維持しながら環境クレジットをもたらします。これらの開発は、軽量化と音響目標がどのように収束するかを示しており、プレミアムおよびマスセグメント全体でポリマーリッチなソリューションへの需要を押し上げています。
音響ブランディングを求めるプレミアム・高級車の普及
音響設計はブランドアイデンティティの中心に位置するようになりました。BMWは作曲家ハンス・ジマーを起用し、高周波モーター騒音を遮蔽しながらブランドの個性を伝えるEVドライブトーンを独自に制作しました。ミュンヘン工科大学での学術研究は、「重厚感」のあるドアクローズ音が知覚される品質と購買意欲を高めることを確認しています。高級感が小型クラスにも滲み出るにつれ、サプライヤーはインピーダンス特性が粗い吸音ではなく細かな調整を可能にする材料を提供しなければなりません。次期EVシリーズ向けMiniの4モード音響世界は、音響ブランディングがハイエンドセダンを超えてライフスタイルモデルにまで広がっていることを強調しています。その結果、音響景観が差別化要素となる中で、車両あたりのコンテンツが増加し、自動車NVH材料市場はその恩恵を受けています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 代替技術による代替品の脅威 | −0.6% | 世界 | 中期(2〜4年) |
| 石油系ゴムおよびPUフォームの原料価格変動 | −0.5% | 世界 | 短期(2年以内) |
| リサイクルフォームの防火安全上のハードル | −0.4% | 欧州・北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
石油系ゴムおよびPUフォームの原料価格変動
合成ゴムの価格はブタジエンの原油由来供給とともに変動します。アジアのスポット相場は2024年に1トン当たり3,000米ドルを超え、コンチネンタルとグッドイヤーがタイヤ価格を引き上げ、NVHサプライヤーにコスト転嫁またはマージン損失を余儀なくさせました。予算セグメントは価格急騰を最も吸収しにくいため、一部の自動車メーカーはプレミアム音響パックを縮小したり、立ち上げを遅延させたりしています。2024年のフォードの工場稼働停止につながった希土類磁石不足などの供給途絶は、世界的な原料チェーンの脆弱性を露呈しました。自動車NVH材料市場は、ヘッジと現地調達戦略が成熟するまで、短期的なコスト圧力に直面しています。
リサイクルフォームの防火安全上のハードル
米国のFMVSS 302は燃焼速度を毎分102mmに制限しており、多くのリサイクルPUフォームは、現在健康上の懸念を受けているハロゲン化難燃剤とブレンドしない限り不合格となります[2]国道交通安全局(NHTSA)、「FMVSS 302 内装材の可燃性」、nhtsa.gov。欧州は同等の基準を課しており、電動駆動部品向けUL 94 V-0定格はより厳格なハードルを設けています。この規制上の摩擦が持続可能な音響パッドの商業展開を遅らせています。科学グループは、30%のリサイクル含有量でV-0に合格できる触媒システムを報告していますが、大規模な経済性は未実証のままです。より安全な添加剤が広く普及するまで、持続可能性の向上は防火安全要件と競合し、セグメントの拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
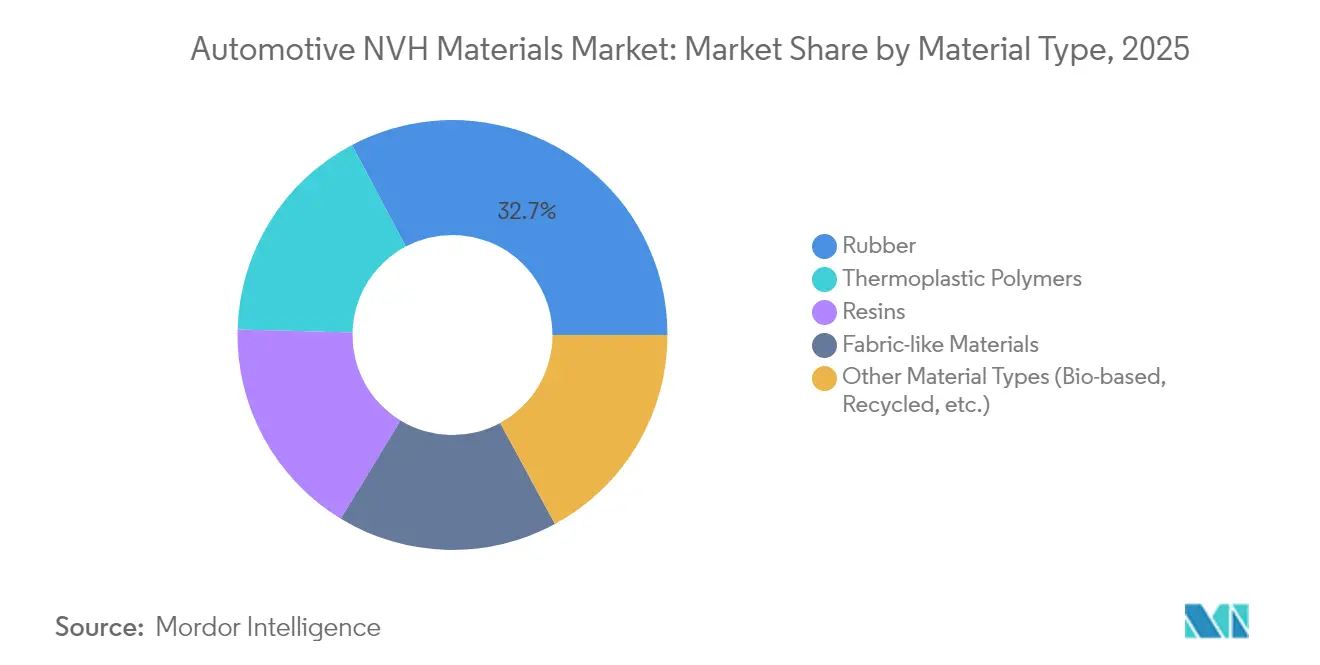
バイオイノベーションが持続可能性への移行を牽引ゴムは、その全方位的な振動絶縁性能と成熟したサプライベースにより、2025年の自動車NVH材料市場において主導的な32.74%のシェアを保持しました。しかし、バイオベースおよびリサイクルポリマーは、法規制とOEMのカーボン目標が材料代替を加速させる中で、6.79%のCAGRを記録しています。バイオベースおよびリサイクルポリマーなどのその他のポリマー材料タイプに関する自動車NVH材料市場規模は、大量生産車両プログラムが低フットプリントのインテリアにコミットすれば急増すると予測されています。HuntsmanのACOUSTIFLEX HR BIOフォームは9%以上のバイオ含有量を提供しながら従来のPUの復元力に匹敵し、グリーンケミストリーと乗り心地の洗練性の同等性を実証しています。LANXESSは構造インサート向けに再生可能原料を80%以上含むTepexコンポジットでこのシフトを補完しています。
ファブリック状の不織布シートは、軽量化とリサイクル可能性の目標に沿って成長しています。MillikenのNVH用テキスタイルライナーは競合品より50%軽量でありながら吸音性で上回り、使用終了時にポリマーストリームに再投入できます。ScienceDirectで研究されている菌糸体成長型吸音材は1kHz帯の車内周波数を効果的に制振しながら自然に生分解します。予測期間にわたり、ゴムスキンと天然繊維コアを融合したコンポジットラミネートが、ティア1サプライヤーにとって新たなコストプラス持続可能性の価値を解き放つ可能性があります。これらの技術がスケールアップするにつれ、自動車NVH材料市場は石油系重視のメニューからハイブリッドおよび再生可能配合へとシフトするでしょう。周期的な空隙で設計された音響メタマテリアルは、質量なしで2.0〜2.3dBの低周波ドローンをキャンセルし、幾何学形状がより重い質量則的解決策に取って代わる将来を指し示しています。このような多機能アプローチは、吸音、制振、断熱の歴史的な境界線を曖昧にしています。
注記: 個別セグメントの全セグメントシェアはレポート購入後に閲覧可能


車両タイプ別:
乗用車が市場の進化を牽引乗用車は2025年の自動車NVH材料市場において64.78%のシェアで最大セグメントとなり、2031年にかけて最高の7.57%のCAGRをも達成しています。この急増は純粋な販売台数よりも車両あたりのコンテンツの増加を反映しており、コンパクトクロスオーバーが価格を正当化するために高級車スタイルの音響パッケージを採用しています。小型商用車は宅配車両の電動化の恩恵を受けており、Autoneumの新設商用車ユニットは路面騒音を増幅させる静粛な電動バンに合わせたフロアシステムを開発しています。 大型トラックは長距離ドライバーの疲労・安全ガイドラインを満たすため厚いダッシュマットを採用しています。二輪車とマイクロモビリティカテゴリーは、都市部の騒音規制の強化に伴い、スリムな制振ストリップの統合を開始しています。その結果、自動車NVH材料市場はより広い用途の広がりを記録しており、サプライヤーは大きく異なるデューティサイクルに合わせて音響、耐久性、コストの各属性を調整しなければなりません。乗用車の成長は、プレミアムな音響感覚がハイエンドセダンに限定されず、主流の販売フロア全体に及んでいることを確認しています。
推進タイプ別:
電動化がNVH要件を再形成内燃機関プラットフォームは、既存の設置基盤により2025年においても依然として収益の68.55%を占めています。しかし、ハイブリッド電気自動車は6.82%のCAGRで拡大しており、新たな材料レシピを促す独自の二重周波数の課題を呈しています。バッテリー電気自動車の自動車NVH材料市場シェアは、純粋なEVラインが増加するにつれて上昇しており、走行距離を削らずに高音域のインバータートーンの減衰を求めています。
燃料電池電気自動車のプロトタイプは水素ポンプの脈動騒音を生み出し、広帯域制振を備えた低質量ダイアフラムのニッチを創出しています。アクティブノイズキャンセレーションが軽量フォームを補完しており、現代自動車(ヒョンデ)のRANCは制御アルゴリズムがより薄い床面セクションを可能にしながら50%の車内騒音カットを維持することを証明しています。サプライヤーはしたがって、レガシーICE向け受注に対応しながら電動化特有のソリューションにR&Dをシフトさせ、スマートコンポジットと電子ハイブリッドに向けた自動車NVH材料市場規模のアドレス可能な範囲を拡大しなければなりません。
用途別:
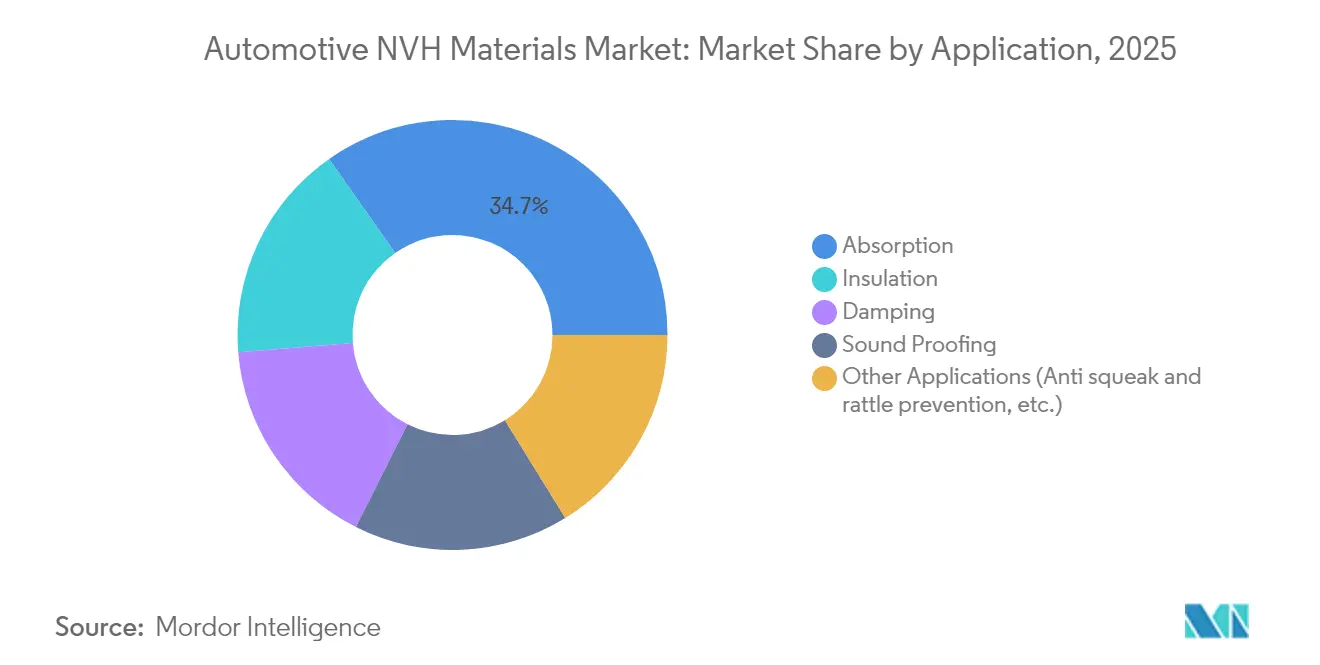
断熱技術が成長軌道をリード吸音パッドは、空気伝播エンジン騒音と路面騒音のデフォルトソリューションであることから、2025年に収益の34.73%を占めました。一方、断熱製品はバッテリー電気プラットフォームにおける熱管理需要のおかげで最速の6.94%のCAGRを記録しています。バッテリーパックが車内熱負荷を高める場合、サプライヤーはエアロゲル粒子と不織布繊維を組み合わせて音響パワーを40%低減しながらHVACのエネルギー消費を30%削減しています。制振層はアスファルトシートからBASFの低VOCのLASDスプレーへシフトしており、周波数カバレッジを維持しながら質量と施工時間を削減しています。断熱システムの自動車NVH材料市場規模は、OEMが専用電動スケートボードプラットフォームを発売するたびに増分的な利益を獲得すると予測されています。
注記: 個別セグメントの全セグメントシェアはレポート購入後に閲覧可能
地域分析
アジア太平洋地域の自動車NVH材料市場
アジア太平洋地域は2025年の自動車NVH材料市場において46.78%のシェアを占め、6.66%のCAGRで成長すると予測されており、中国、日本、韓国がその心を担っている。AutoneumによるJiangsu Huanyuの過半数株式取得は、中国のOEMが設計から生産までのサイクル短縮を求める中、現地サプライチェーンの厚みを強化する。日本の大手コングロマリットはEV部品を中心に事業を再編しており、バッテリー関連の音響特性を把握したNVHスペシャリストにとって新たな市場機会が生まれている。Torayなど韓国の素材グループは吸音カーボンファイバーシートの生産能力を増強しており、継続的な専門化の方向性を示している。タイやインドネシアに新設される組立拠点は、ASEAN域内での関税免除アクセスを求める日本および中国のTier 1サプライヤーを引き付けている。
欧州およびパンジャブの自動車NVH材料市場
欧州は厳格な規制枠組みとプレミアム車両製造の集積に支えられ、市場において重要なプレゼンスを維持している。EU規則540/2014は包括的な騒音排出基準を定めており、NVH材料の仕様に直接影響を与えている。ドイツのOEMはサプライヤーに対して音響ブランディングへの取り組みを促しており、BMWのHypersonXプロジェクトがその好例である。規制はさらにリサイルポリマーの採用を促進しているが、FMVSS相当の防火基準が大規模普及を遅らせている。FreudenbergによるパンジャブへのEUR 4,200万の工場投資は、欧州勢が現地生産によってグローバル需要に応えるという戦略を裏付けている。
南北アメリカおよびMEAの自動車NVH材料市場
北米は厳格な防火安全基準であるFMVSS 302と、特殊ゴムにおける不均一なサプライベースとのバランスを取っている。Fordの磁石不足問題は、地域サプライチェーンの強靭化が急務であることを浮き彫りにした。AURELIUS Private EquityによるTeijin Automotive TechnologiesのUSD 10億の買収は、国内における複合材料の能力を拡大し、買収企業をEV音響分野の成長に向けて有利な立場に置くものである。南米および中東・アフリカは、現地調達義務の高まりとともに初期段階の市場機会を提供しているが、経済変動とインフラ整備の遅れが短期的な需要量を抑制している。

バリューチェーン分析
バリューチェーンは、コアとなるNVH化学物質の コストと入手可能性を左右する石油化学およびゴムの原料・中間体から始まる。これには、ポリウレタン系材料、ポリプロピレンおよびポリエチレン樹脂、ビチューメン系制振材、ブチルゴム、鉱物系充填剤が含まれる。これらの原料は配合、発泡、不織布・繊維加工の工程に投入され、その後、ティア1およびティア2のメーカーが、ダッシュ絶縁材、フロアシステム、ホイールアーチライナー、アンダーボディシールドといった、OEMプラットフォーム向けの調整済みNVH部品を製造する。
特に電動化プラットフォームにおける検証・統合要件は、バリューチェーン全体での価値獲得の在り方に影響を与えている。OEMはシステムレベルの防音パッケージと、より短い設計から量産までのサイクルを求める傾向を強めている。主要な樹脂やエラストマー系材料については、より直接的な取引関係へと流通が移行しつつある一方、プロピレンオキサイドやポリエーテルポリオールなど特定のPU中間体の生産がドイツ、中国、米国に集中していることが、特殊グレードの供給リスクを生み出している。このリスクにより、サプライヤーはデュアルソーシング、地域単位の生産拠点整備、OEMおよびティア1インテグレーターとのより緊密な技術連携を進めている。
競合状況
自動車NVH材料市場は中程度に分散しており、Autoneum、3M、BASFなどの主要サプライヤーは独自の化学技術、世界規模のツーリング、OEMとのコラボレーションを活用してポジションを維持する一方、スマート材料分野の機敏な新規参入者との競争に直面しています。革新が競争を牽引しており、BASFの低密度LASスプレーが重量と工数を削減しています。持続可能性は重要であり、DowのバイオベースNORDEL REN EPDMがCO₂排出量を90%削減していることに示されています。地域展開にはFreudenbergのインドにおける新工場によるローカライズされたNVHソリューションや、リサイクル熱可塑性プラスチックに注力する中国企業が含まれ、価格競争を激化させています。市場は音響科学、質量管理、持続可能性を中心に展開しており、自動車メーカーがサプライヤーパネルを絞り込む中、統合による規模のメリットが競争優位をもたらしています。
自動車NVH材料業界リーダー
BASF
Dow
Autoneum
3M
Sumitomo Riko Company Limited
- *免責事項:主要選手の並び順不同

自動車NVH材料市場
- 3M
- Autoneum
- BASF
- Dow
- DuPont
- ElringKlinger AG
- FoamPartner (Recticel)
- Freudenberg SE
- Henkel AG and Co. KGaA
- Huntsman Corporation
- Saint Gobain
- Sumitomo Riko Company Limited
- Tenneco Inc.
- Wolverine Advanced Materials

市場機会と将来展望
電動化に関連するNVHおよび熱・防音統合は、新たな音響特性と安全制約に対応しつつ部品数を削減する多機能材料・部品にとって新たな余地を生み出している。ヘンケルによる高制振性構造用接着剤「Teroson EP 52」の投入は、EVアーキテクチャにおいて接合強度と振動制御を両立させる位置づけとなっている。オートヌーム(Autoneum)のポリエステルベースのアプローチによる「Ultra-Silent」フロントトランクソリューションは、最大70%のリサイクル材含有率でBEV向けの量産供給に入りつつあり、従来のフォームや重量マットを超える軽量かつリサイクル性の高いNVH構造への需要を反映している。
材料の循環性やポリマー加工への投資も、難燃性能を損なうことなくOEMの使用終了・リサイクル設計要件を満たせるサプライヤーにとっての機会を広げている。ボレアリス(Borealis)の欧州における投資活動、特にブルクハウゼンでのポリプロピレン能力拡張への4,900万ユーロの投資は、軽量な内装・エンジン下部NVH部品向けの高度なPPグレードおよび配合ルートの入手可能性の向上を支えている。同時に、低周波ノイズ向けの音響メタマテリアルや調整済みEPDM層統合に関する技術開発は、従来のマス則的アプローチが重量増を招く領域における特定周波数減衰の余地を拡大し続けており、これはエンジニアリングされた形状、単一素材コンセプト、検証済みEV対応NVHシステムへの移行を強めている。
Recent Industry Developments in 自動車NVH材料市場
- 2026年7月:住友理工が、高剛性ウレタン製eアクスルカバーがレクサスRZに採用されたことを発表した。この設計は吸音性と剛性を単一構造で兼ね備え、複数材料構成に比べて軽量化と組立の簡素化を支える。
- 2026年6月:オートヌームは、シュトゥットガルトで開催されたBattery Show Europe 2026において、BEVパック向けの量産対応バッテリーリッドソリューションを発表した。このソリューションは多機能保護および防炎機能を統合し、マイカフリー生産を前提に設計されており、サステナビリティ目標との整合とバッテリーパック部品におけるサプライチェーンリスクの低減に寄与する。
- 2024年3月:オートヌームは、中国の長春およびインドのプネーに新工場を設立するアジアでの拡張を発表した。これにより、インナーダッシュやインテリアフロア絶縁材などのNVH部品を生産する。主要な自動車拠点への生産能力の近接化により、OEMプラットフォーム向けのリードタイムが短縮され、地域の車両生産増加に伴うNVH供給の現地化が強化される。


自動車NVH材料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、車両内の騒音、振動、ハーシュネス(NVH)を低減するために使用される材料を対象とし、収益はNVH製品が自動車製造および関連する取付チャネルに販売された時点で計上される。
対象範囲外:自動車以外の建築用音響材料、およびNVH材料製品の販売を伴わない単独の騒音試験サービスは対象外とする。
セグメンテーション概要
- 材料タイプ別
- ゴム
- 熱可塑性ポリマー
- 樹脂
- ファブリック状材料
- その他の材料タイプ(バイオベース、リサイクルなど)
- 推進タイプ別
- 内燃機関(ICE)車両
- ハイブリッド電気自動車(HEV/PHEV)
- バッテリー電気自動車(BEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 二輪車およびマイクロモビリティ
- 用途別
- 吸音
- 制振
- 断熱
- 防音
- その他の用途(きしみ・がたつき防止など)
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場参加者へのヒアリングに先立ち、業界の境界を設定し、整合性のある過去データの基準線を構築し、妥当な入力値の範囲を作成するために用いられた。OICAの車両生産統計、UN Comtradeの貿易・関税データ、世界銀行のマクロ指標、NHTSAおよび欧州委員会の規制・安全性関連資料など、公的・公開情報源に加え、特定の特許・規格検索も活用した。
また、企業の開示資料、年次報告書、投資家向け資料、信頼性の高い報道も確認し、生産能力の動き、製品投入、EV関連の防音処理を含む新型車両プラットフォームにおけるNVH搭載内容の傾向を追跡した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷単位の輸出入データを利用し、方向性の裏付けおよび明らかな外れ値の除去を行った。これらのデスクソースは網羅的なものではなく、データポイントの収集・検証・明確化のために、さらに多くの公開情報源を確認した。
一次インタビューおよびアンケート調査
一次調査は、材料サプライヤー、自動車部品関連の関係者、OEM対応の営業チーム、独立系業界専門家へのインタビューおよび構造化アンケートを中心に実施した。グローバル市場を対象とするため、回答者はAPAC、EMEA、南北アメリカにわたって均衡を取り、車種構成、車両当たりのNVH搭載内容、価格動向に関する前提を、デスクリサーチが薄い領域において確認・調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):13% | APAC:45% |
| ミドルティア:60% | 機能部門/事業部リーダー:42% | EMEA:33% |
| 中小プレイヤー:14% | マネージャー:45% | 南北アメリカ:22% |
市場規模算定と予測
コアモデルは、車両生産・保有台数の傾向を、用途別浸透率と平均材料使用量の範囲を用いてNVH需要プールに変換するトップダウン構築から始まり、それを地域別価格で価値に変換する。合計の妥当性を確保するため、サンプル開示に基づくサプライヤー収益整合、標準的な価格帯に関するチャネルチェック、車種クラス別の材料使用強度によるサニティチェックなど、選択的なボトムアップ近似との照合を行っている。
モデルで用いる主要な入力には、パワートレイン種類別のグローバルおよび地域別車両生産、より重い防音パッケージを採用する車両の割合、材料構成を変える軽量化代替パターン、一般的なNVH用途における平均厚さおよび1平方メートル当たりのグラム数の想定、実現ASPに影響する樹脂・繊維価格の方向性が含まれる。予測は、短期トレンド平滑化を伴うシナリオ分析を用いて構築され、生産見通し、電動化比率、価格正常化を連動して調整することで、回答者が報告するプログラム受注動向と整合したカーブを保っている。サプライヤーの網羅性や地域開示に不足がある場合には、車両生産量と検証済みの材料含有量範囲に基づく代理比率で欠落部分を補い、総価値の構築と再照合している。
データ検証と更新サイクル
検証は複数の段階を経て行われ、最終的な合計値が単一の入力系列に依存しないようにしている。市場算出結果を、車両生産、主要NVH材料入力の貿易動向、観測された価格変動といった独立した指標と比較し、大きな差異があれば内部承認前に調査を行う。
原材料価格の急激な変動、生産の混乱、規制主導の内容変更など、見通しを変える大きな事象が発生した場合には、前提を見直し、関係する専門家に再度連絡を取る。レポートは年次で更新され、最終公開前レビューを完了することで、提供される数値が最新のデータおよび通貨タイミングを反映するようにしている。
Mordor Intelligenceの自動車用NVH材料市場規模と他の公表推計との比較
自動車用NVH材料の公表市場価値は、同じテーマを扱っているように見えても異なる場合がある。これは、対象範囲の境界、価格の時点、および何を自動車グレードのNVHとして数えるかが発行元によって異なるためである。また、古い通貨換算を用いていたり、地域や材料構成にわたるASPの変動を追跡せず単一の価格点を使用していることに起因する差異もある。
更新頻度と通貨のタイミングは、多くの人が想像するよりもこの市場において重要である。原材料コストと車両生産は年内でも変動し得るため、実現価格に影響を与える。当社の作業では、こうした確認は更新プロセスの一環として行われており、この更新主導の規律こそが、2026年の値である147.4億米ドルがMordor Intelligenceのアプローチにより提示される主な理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.74 B (2026) | |
| 業界出版社A | USD 14.19 B (2025) | 異なる基準年を使用し、単一の米ドル値に変換した際に混合ASPを変化させる、地域比重の重い見方を内包している可能性があり、これにより前年比較が実際よりも狭く、あるいは広く見える。 |
| 業界出版社B | USD 10.40 B (2023) | より早い年を基準としており、成長の起点となる開始年が異なる、より広範な形態・用途のセットを適用している可能性があり、これにより新しい車両プラットフォームにおける現在の価格正常化やNVH搭載内容の成長が過小評価される可能性がある。 |
出典間のばらつきは、主に基準年の選定、価格の米ドル換算方法、そしてASPの推移が最新の材料・車種構成の変化に合わせて更新されているかどうかによるものである。構築過程を生産に連動した需要指標に紐づけて追跡可能にし、更新時に価格および換算のタイミングを再確認することで、最終的な数値は実際の業界動向と照合しやすい状態に保たれる。


レポートで回答される主要な質問
自動車NVH材料市場の現在の規模はどれくらいですか?
市場は2026年に147億4,000万米ドルと評価されており、2031年までに197億2,000万米ドルに達すると予測されています。
電気自動車はNVH材料需要にどのような影響を与えていますか?
EVプラットフォームはエンジンによってこれまで遮蔽されていた高周波騒音を露呈させ、新たな音響プロファイルに対応する軽量コンポジットとアクティブノイズ技術への需要を高めています。
自動車NVH材料の最大消費地域はどこですか?
アジア太平洋が2025年に46.78%の市場シェアでリードしており、最速の6.66%のCAGRも記録しています。
規制は材料選定においてどのような役割を果たしていますか?
EU規則540/2014号や米国FMVSS 302などの基準は騒音と可燃性に厳格な制限を設けており、OEMプログラムには高性能かつ適合材料が必須となっています。
最終更新日:



