
タイヤ材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
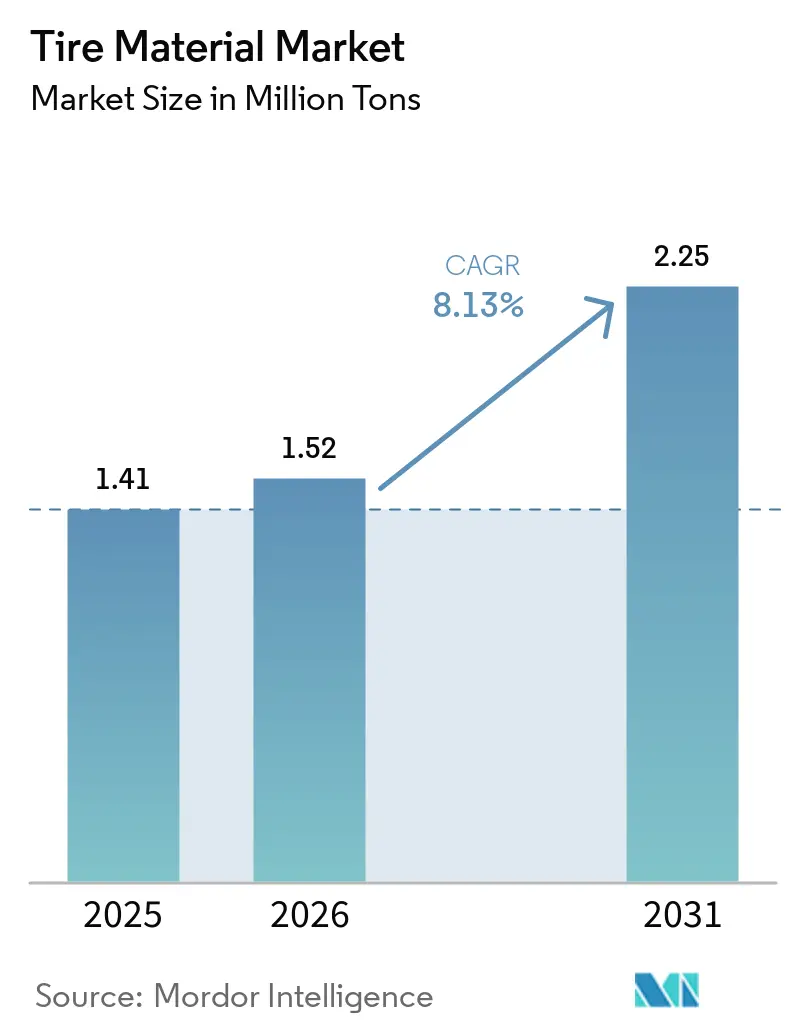
| 市場取引高 (2026) | 1.52 百万トン |
| 市場取引高 (2031) | 2.25 百万トン |
| 成長率 (2026 - 2031) | 8.13 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイヤ材料市場分析
タイヤ材料市場規模は、2025年の141万トンから2026年には152万トンへと成長し、2026年〜2031年の8.13%CAGRで2031年までに225万トンに達すると予測されています。自動車メーカーが燃費規制遵守のために低転がり抵抗トレッド配合を確定し、Eコマースフリートが交換サイクルを短縮し、東南アジア各国政府がコンパウンディングを現地化する外国直接投資を誘致する中、需要は拡大しています。純粋なトン数よりも配合シフトが収益性を左右するようになっており、シリカリッチコンパウンドは電気自動車の航続距離向上に対してプレミアムを獲得し、バイオベース可塑剤はフリートバイヤーへの持続可能なアップセルを生み出しています。競争戦略は、タイヤ工場に近接した地域的な生産能力増強、顧客ロイヤルティを固めるシランカップリング剤の特許取得、および配合時間を短縮するデジタルモデルに集中しています。欧州のPFAS禁止見通しとより厳格なPAH規制が配合変更予算を押し上げる一方で、代替化学品のニッチ市場を開拓しており、規制が最大の不確定要素となっています。
主要レポートのポイント
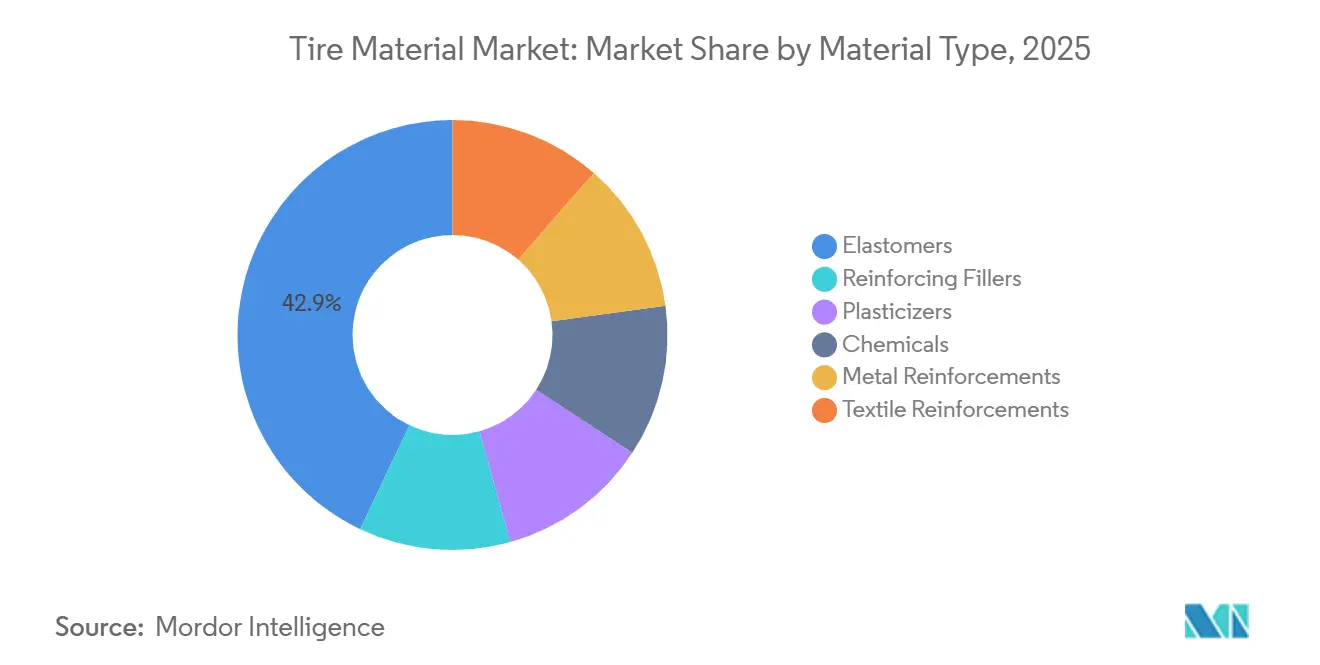
- 材料タイプ別では、エラストマーが2025年のタイヤ材料市場シェアの42.94%をリードし、2031年にかけて最も速い9.4%のCAGRで成長すると予測されています。
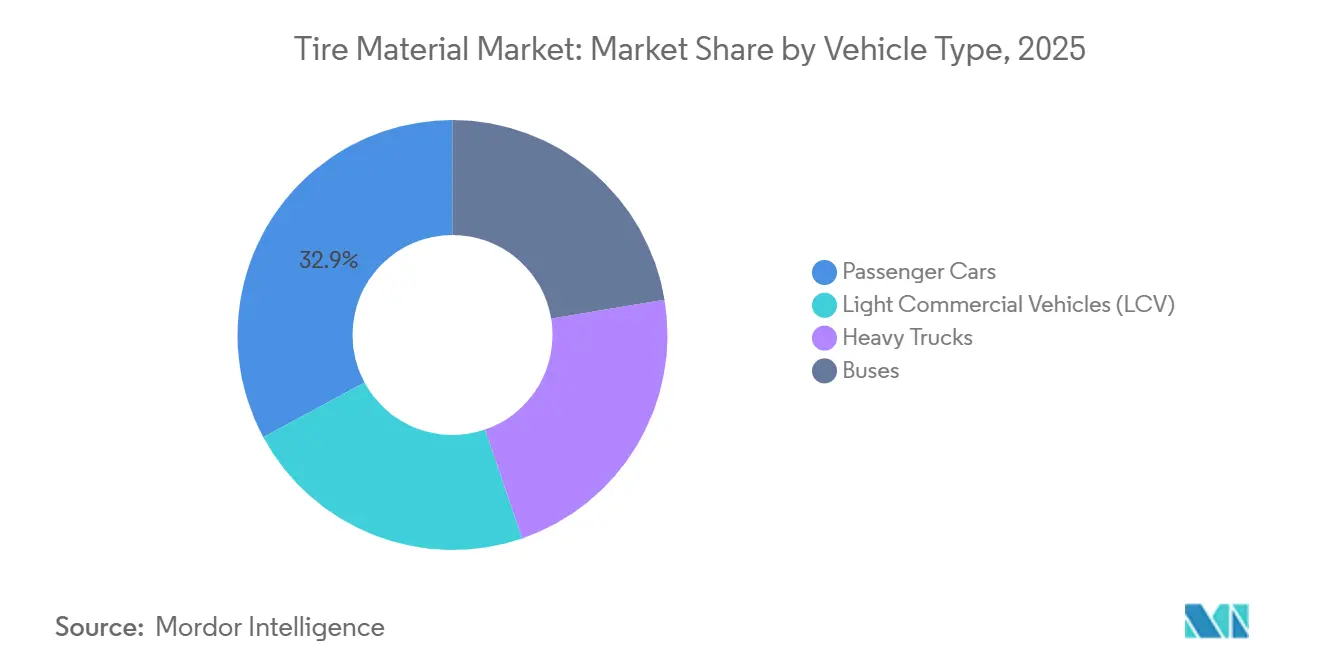
- 車両タイプ別では、乗用車が2025年の数量の32.88%を占め、長距離輸送の電動化を背景に大型トラックが2031年にかけて5.98%のCAGRで最も急激な伸びを示す見込みです。
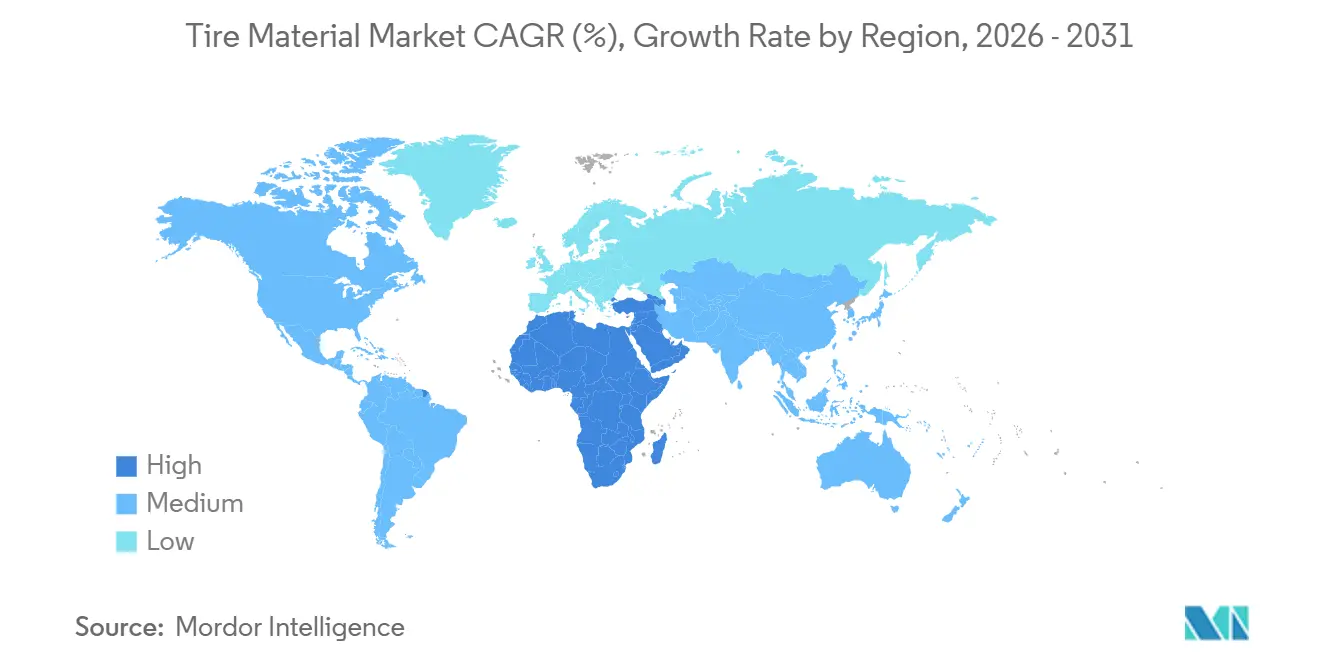
- 地域別では、アジア太平洋が2025年需要の52.34%を獲得し、サウジアラビアおよびUAEのインフラプログラムが商用車フリートを拡大させる中、中東・アフリカが2031年にかけて5.88%のCAGRで最も速いペースを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低転がり抵抗コンパウンドへのOEMシフト | +2.1% | EUと北米が主導するグローバル | 中期(2〜4年) |
| Eコマースの急増による交換タイヤ走行距離の増加 | +1.8% | 北米、欧州、アジア太平洋都市回廊 | 短期(2年以内) |
| 東南アジアの再工業化による新たな地域タイヤ工場の創出 | +1.5% | ASEANコア(タイ、ベトナム、インドネシア) | 長期(4年以上) |
| VOC規制を満たすためのバイオベース可塑剤の採用 | +1.3% | EU、北米および中国への波及 | 中期(2〜4年) |
| スマートタイヤの需要が導電性ゴムコンパウンドのイノベーションを牽引 | +0.9% | グローバル、プレミアム乗用車セグメントでの早期獲得 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低転がり抵抗コンパウンドへのOEMシフト
欧州連合が転がり抵抗6.5 kg/トン超にペナルティを課し、米国のCAFE規制が同等の閾値に従うため、シリカリッチトレッドが基本仕様に採用されるようになっています[1]Evonik Industries、「シリカが低転がり抵抗を実現する」、corporate.evonik.com。ContinentalのEcoContact 7は18〜22%の沈降シリカとソリューションSBRを採用し、転がり抵抗を15%低減し、電気自動車の航続距離を3〜4%延長しています。トレードオフとして加硫サイクルが長くなり、タイヤ1本あたり1.50〜2.00米ドルのコスト増が生じ、OEMは保証指標を守るためにこれを吸収しています。ISO 28580への準拠により、主張された効果が実験室での検証に耐えることが保証されます。その結果、シリカ需要は電気自動車の普及曲線に連動し、カーボンブラック数量が横ばいになる中でも二桁の数量成長を確保しています。
Eコマースの急増による交換タイヤ走行距離の増加
ラストマイル配送により、2024年以降、小型商用車の走行距離が18〜25%増加し、交換間隔が32,000 km未満に短縮されています。Amazonのグローバルバンフリートだけでも10〜12ヶ月ごとにタイヤを交換しており、このペースは引裂き強度のために天然ゴムと混合された高耐久性カーボンブラックリッチコンパウンドを優先させています。Bridgestoneはサプライ、組み込みセンサー、アナリティクスをバンドルし、フリートのタイヤ費用を8〜12%削減しています。交換タイヤは表示規制が緩やかなため、コンパウンダーは規制上の摩擦なしに効率よりも耐摩耗性を優先しています。都市物流が成熟するにつれ、このドライバーは特に北米と欧州において近期のトン数を安定させます。
東南アジアの再工業化による新たな地域タイヤ工場の創出
タイ、ベトナム、インドネシアは、税制優遇措置とプランテーションへの近接性を通じて、2024〜2025年に28億米ドルのタイヤ外国直接投資を誘致しました。Bridgestoneのラヨーン工場(年産45万トン)は天然ゴムの65%を半径300 km以内から調達し、輸送コストを0.10米ドル/kgカットし、リードタイムを72時間に短縮しています。CabotとBirlaは地域のカーボンブラック拡張で追随する一方、特殊化学品は特許保護のもと西側ハブから引き続き輸送されています。REACH類似規制の執行が緩やかなため、地域工場は実験的グレードをより迅速に試験でき、製品サイクルを加速させています。その結果、地域の汎用原材料と輸入高付加価値添加剤という二極化したサプライチェーンが生まれています。
VOC規制を満たすためのバイオベース可塑剤の採用
REACH附属書XVIIはPAH含有量を3 ppm未満に制限し、従来の芳香族系を事実上禁止しています。エポキシ化大豆油が代替品リストのトップとなり、混合時のVOC排出量を60〜75%削減する一方、コンパウンドコストにタイヤ1本あたり0.50米ドルを加算します。Goodyearは2025年に北米SKUの30%に大豆油可塑剤を導入し、2027年までに50%を目標としています。OEMの持続可能性スコアカードとISO 14001の義務付けにより、EU域外でも採用が促進されています。供給の安定性は、需要のペースに合わせて油糧種子搾油能力が拡大するかどうかにかかっており、中西部の原料が新興の戦略的資産となっています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フッ素化添加剤を制限するEUのPFAS禁止見通し | -1.2% | EU、英国およびカリフォルニア州への潜在的波及 | 中期(2〜4年) |
| 気候関連の落葉病による天然ゴム供給の逼迫 | -0.9% | 東南アジア(タイ、インドネシア、マレーシア) | 短期(2年以内) |
| ホイール1個あたりの材料量を削減するエアレスタイヤアーキテクチャ | -0.6% | 北米およびEUのプレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フッ素化添加剤を制限するEUのPFAS禁止見通し
ECHAの2025年1月の提案は5年以内にフルオロポリマー加工助剤を段階的に廃止するものですが、タイヤコンパウンダーは金型離型力を最大40%削減するために0.1〜0.3%の配合量に依存しています[2]欧州化学物質庁、「PFAS規制提案」、echa.europa.eu。Bridgestoneは、助剤を除去するとコンパウンド粘度が15〜20 MU上昇し、グリーンタイヤの保存期間が半減し、地域全体で5,000〜8,000万ユーロの運転資本需要が増加すると警告しています。シリコーンベースの代替品はコストが2〜3倍高く、加硫システム全体の再設計が必要です。EUの持続可能性のための化学品戦略は、必須用途の適用除外さえも終了する可能性を示唆しており、タイヤメーカーに今すぐ研究開発を加速させる圧力をかけています。
気候関連の落葉病による天然ゴム供給の逼迫
真菌性病害がタイおよびスマトラのプランテーションの18〜22%でラテックス収量を30〜50%削減し、2025年後半にRSS-3スポット価格を2.35米ドル/kgに押し上げました。Michelinは乗用車トレッドの合成ゴム含有量を62%に引き上げ、供給リスクを緩和しましたが、より高い原材料コストを吸収しています。政府の殺菌剤プログラムが収量に影響を与えるまでに5〜7年を要するため、代替ダイナミクスは中期まで継続する見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
エラストマーが支配的、特殊品が勢いを増すエラストマーは2025年の体積の42.94%を占め、2031年にかけて5.51%の成長が見込まれています。フィラーセグメントがこれに続き、カーボンブラックが依然としてフィラートン数の60%を占めているものの、OEMが効率化規制への対応を追求する中、沈降シリカが二桁成長を達成しています。可塑剤、化学品、およびタイヤ補強材料が残りを占め、REACH適合パラフィン系オイルへの需要とラジアルベルトにおけるスチールコードの安定した需要によって牽引されています。残りは、REACH適合パラフィン系オイルへの需要とラジアルベルトにおけるスチールコードの安定した需要によって牽引されています。
中期的には、バイオベース可塑剤がニッチながらも収益性の高い需要を享する一方、導電グレードのカーボンナノ材料が分散技術のノウハウを持つサプライヤーに新たな収益源をもたらしています。エアレス設計は長期的なエラストマートン数の成長を抑制しますが、エンジニアリング熱可塑性プラスチックや耐疲労性繊維への需要を高めており、タイヤ一本あたりの材料使用量が徐々に低下する中でも、タイヤ材料市場全体の需要が拡大し得ることを示しています。


車両タイプ別:
大型トラックが電動化で加速乗用車は2025年のトン数の32.88%を占め、より重いEVプラットフォームが1台あたりのゴム使用量を増加させることで支えられています。しかし大型トラックが注目の数字を示し、2031年にかけて5.98%のCAGRで拡大しています。電動クラス8トラック1台あたり、より高い荷重指数、より厚いビードバンドル、補強スチールベルトを持つタイヤが必要となり、タイヤ1本あたりの材料が約8 kg増加します。小型商用車はEコマースのルート密度に支えられ、安定した22%のシェアを維持しています。バスはニッチなままですが、南アジアおよび東南アジアにおける政府の交通投資から恩恵を受けています。大型トラックのタイヤ材料市場シェアは増分成長においてバスおよび小型商用車を上回り、高強度コードと耐熱コンパウンドに向けてサプライヤーの優先順位を再形成しています。
地域分析
アジア太平洋地域タイヤ材料市場
アジア太平洋地域は2025年の消費量の52.34%を占め、首位を維持している。海南省のプランテーションから山東省のカーボンブラック工場に至る中国の垂直統合型エコシステムは、平均リードタイムを48時間満に抑えている。インドのPLIスキームは国内コンパウンディングに12億米ドルを投入し、輸出量に対する関税還付を実現している。日本と韓国は、トン数では規模が小さいものの、溶液重合SBRおよびリキッドラバーの特殊品を通じてプレミアム価格を維持している。ASEANのハブは、関税免除の天然ゴムおよび7年間の税制優遇措置を背景に成長しているが、物流のボトルネックがマージンを圧迫している。
北米タイヤ材料市場
北米の需要は、年間走行距離の多さと小型トラック中心の車両構成によって牽引されている。メキシコの工場はUSMCAの無関税回廊と40〜50%の人件費削減を活用し、米国および南米市場向けのメキシコタイヤ生産を支えている。カナダのスノータイヤの研究開発は、世界中高シリカオールシーズンラインにも波及している。
欧州・中東・アフリカおよび南米タイヤ材料市場
欧州はプレミアムおよび超高性能セグメントを牽引しており、このセグメントではコンパウンドコストよりもハンドリング性能の向上が優先される。中東・アフリカは現在の規模は小さいものの、サウジアビアの道路建設およびUAEの物流拡大によるトラック車両の増加を背景に、2026〜2031年にかけて最も高いCAGR5.88%で成長すると予測されている。南米はブラジルの国内調達規制にもかかわらず、輸入保護政策と通貨の不安定性により、高付加価値材料の普及が制限されている。

バリューチェーン分析
タイヤ材料のバリューチェーンは、東南アジアのプランテーションからの天然ゴム、合成ゴム用の石油化学由来モノマー、カーボンブラック、シリカ、不溶性硫黄などの加硫システムに使われるエネルギー集約的な原料といった上流の原材料から始まる。これらの原材料はコンパウンダーや材料フォーミュレーターに供給され、そこでエラストマーが補強フィラー、可塑剤、化学薬品と混合され、その後タイヤメーカーに供給されて混合、カレンダー加工/押出、成形、加硫が行われる。タイヤ生産後は、OEM装着とリプレイスメントチャネルが最終市場の需要を左右する。タイヤメーカーは通常、プラットフォーム認定プログラム(多くはPPAP方式の承認手順に従う)を通じて材料を確定させるため、検証の壁は高く、実績のある一貫性、技術サービス、地域物流能力を備えた既存サプライヤーが有利になる傾向がある。
単一障害点や輸送リスクが世界中のタイヤ工場に急速に伝播するため、ミッドストリームの供給の強靭性が差別化要因となっている。2026年6月、山東省にある年産7万トン規模の不溶性硫黄工場での事故は、専門的な原料の供給が集中していることが、コンパウンダーにとっての供給の引き締まりや再配合・調達の複雑化を招きかねないことを浮き立たせた。紅海およびガルフ経由のゴム輸送に影響した物流の混乱は、2026年にリードタイムの複数日単位のばらつきを増大させ、タイヤ工場近くでの地域調達への移行を後押しした。これにはASEANでの現地化の動きも含まれ、現地の一般原料(天然ゴム、カーボンブラック)と特許保護下にある高付加価値添加剤の輸入品とを組み合わせている。
競合ランドスケープ
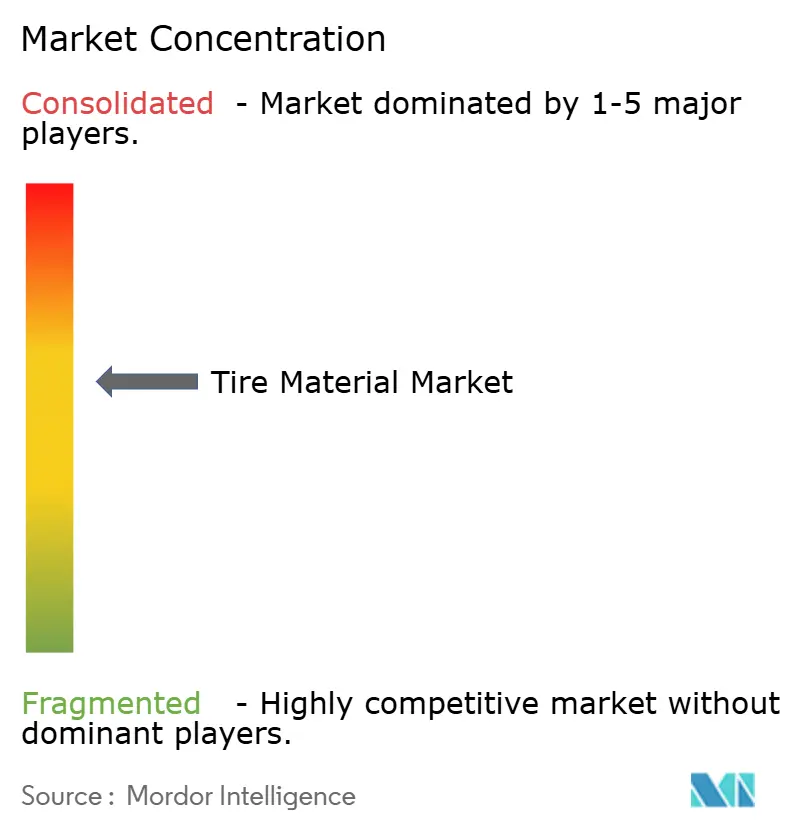
タイヤ材料市場は中程度に集約されています。Birla Carbonのインドネシアグリーンフィールド工場はASEAN需要を追い、輸送アービトラージを獲得しています。垂直統合は稀であり、タイヤメーカーの15%未満が自社フィラーラインを運営し、マーチャントの柔軟性を選択しています。特殊ニッチでは、ArkemaやNanocylなどのCNTメーカーが、従来のカーボンブラックでは抵抗率で対抗できない導電性フィラーを売り込んでいます。バイオベース可塑剤参入企業のCargillとElevanceはグリーンプレミアムを獲得していますが、サプライチェーンの信頼性を拡大する必要があります。LANXESSは機械学習駆動のコンパウンドモデリングによってシェアを獲得し、配合サイクルを90日に短縮することでOEMにカスタムタイヤの市場投入を加速させています。
タイヤ材料産業リーダー
Cabot Corporation
Birla Carbon
Bridgestone Corporation
Evonik
Orion
- 注:主要企業の掲載順は順位を示すものではありません。
タイヤ材料市場
- Bekaert
- Birla Carbon
- Bridgestone Corporation
- Cabot Corporation
- Continental AG
- Evonik
- Exxon Mobil Corporation
- JSR Corporation
- Kuraray Co., Ltd.
- LANXESS
- Linglong Tire
- Michelin
- Orion
- Sailun Group Co., Ltd.
- Sumitomo Rubber Industries, Ltd.
- Umicore
- Zhongce Rubber Group Co., Ltd.

市場機会と将来展望
循環型補強フィラーおよびクローズドループ材料エコシステムは、タイヤメーカーが性能検証を満たす回収カーボンブラック(rCB)、熱分解由来の中間体、追跡可能なリサイクル原料の確保に取り組む中で、識別可能なホワイトスペースを示している。ピレリ・ノースアメリカは2026年5月、ジョージア州ローム市でクローズドループリサイクルの取り組みを開始し、Bolder Industriesの熱分解技術を用いてISCC PLUS認証を受けたrCBを新規タイヤ生産に再統合している。これは、一貫したrCBグレード、認証、規模に応じた技術サポートを提供できる材料サプライヤーに向けた、より明確な道筋を支えるものである。スチール補強材の分野では、循環型調達がコンセプトから体系的な協業へと移行しており、BekaertとCITIC Special Steelは2026年7月、廃タイヤ由来のリサイクルスチールを用いた循環型補強材料の開発に関する戦略的契約を発表した。ビードワイヤーおよびコードのサプライヤーにとっての機会は、引張強度や疲労性能を損なわずにリサイクル原料を明文化することに集中している。
標準化された比較可能なサステナビリティ情報開示もまた、完成タイヤレベルだけでなく材料レベルでの検証済みライフサイクルデータへの未対応の需要を生み出している。Tire Industry Projectは2026年3月、温室効果ガス算定やバイオジェニックカーボンの取扱いを含むLCA計算の一貫性を改善するために、Product Category Rulesを更新した。これにより、従来の技術データシートに加えて、監査可能な製品カーボンフットプリントやチェーン・オブ・カストディの文書を提供できるサプライヤーの価値が高まる。配合面では、工場の改修要件を減らすドロップイン型の持続可能原料への注目が高まっており、Michelin、IFPEN、Axensによる2025年12月のBioButterfly(バイオエタノール由来のバイオベースブタジエンに関する取り組み)の進捗報告がこれを支えている。また、微細フィブリル化セルロースを基にしたプレミックスなど、コア混合設備を活用しながら原料を代替することを目指すプレミックスの概念にも関心が高まっている。
Recent Industry Developments in タイヤ材料市場
- 2026年2月:Birla Carbonは、イタリア・トレカーテの工場において、Continua Sustainable Carbonaceous Material(SCM)の仕上げおよび包装を専門とする新しい生産ラインを開始した。これにより、欧州域内でのブランド化されたサステナブルカーボン系材料の入手可能性が拡大し、より低い環境負荷の補強材料をより管理された取扱いと一貫性のもとで求めるタイヤおよびコンパウンド顧客を支援する。
- 2025年10月:ブリヂストンは、関工場において廃タイヤをタイヤ由来オイルおよび回収カーボンブラックにリサイクルするための精密熱分解を推進するパイロット実証プラントの起工式を行い、完成は2027年を目標としている。この投資は、自社内での循環型原料開発を強化し、証明されたタイヤグレードの回収材料を提供するよう、外部サプライヤーへの競争圧力を高める。
- 2024年11月:ブリヂストンは、ENLITEN技術の採用を軸に、2028年までに日本国内3工場のプレミアム乗用車用タイヤの生産能力を拡大するため、270億円の投資計画を発表した。このプログラムはより高スペックなコンパウンドシステムを支え、プレミアム性能や進化する材料内容の目標を満たす先端フィラー、特殊エラストマー、持続可能原料への需要を高める。


タイヤ材料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、タイヤ材料市場とは、新品タイヤ生産に配合される原材料および半加工材料として定義され、主要な車両タイヤカテゴリーおよび地域別に数量ベース(トン)で追跡される。
調査範囲の除外事項:完成タイヤ、リトレッドサービス、およびタイヤ製品の下流流通マージンは除外される。
セグメンテーション概要
- 材料タイプ別
- エラストマー
- 天然ゴム
- 合成ゴム
- 補強フィラー
- カーボンブラック
- シリカ
- 可塑剤
- パラフィン系オイル
- ナフテン系オイル
- 芳香族系オイル
- 化学品
- 硫黄
- 酸化亜鉛
- ステアリン酸
- 金属補強材
- スチールコード
- ビードワイヤー
- 繊維補強材
- ナイロン
- ポリエステル
- その他
- エラストマー
- 車両タイプ別
- 乗用車
- 小型商用車(LCV)
- 大型トラック
- バス
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- 北欧諸国
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タイヤ化合物需要に影響を与えるタイヤ生産量、車両保有台数のトレンド、および原材料供給シグナルに関する事実基盤を構築するために使用される。タイヤミックス(ラジアル化、リムサイズ、性能ラベリング)に伴う典型的な材料使用強度のパターンとその変動把握するため、公開統計および技術参考資料をレビューする。
使用するソースには、例えば、工業生産に関する各国統計局、関連するゴムおよび化学中間体の貿易フローに関するUN Comtrade、タイヤ需要指標に関するUSTMAおよびETRMAの刊行物、天然ゴムおよび合成ゴムの状況に関する国際ゴム研究グループが含まれる。また、配合および使用動向を相互確認するため、税関・港湾リリース、企業の年次報告書および投資家向けプレゼンテーション、査読済みのポリマー・ゴム関連学術誌も参照する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および生産拠点と材料移動シグナルのギャップを補完するための輸出入貨物レベルデータベースを活用する。これらはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開ソースも参照している。
一次インタビューおよびサーベイ
一次調査は、タイヤ材料の需要プールを検証し、二次指標を現実的な材料使用量の前提に変換するために使用される。APAC、EMEA、および南北アメリカにわたる材料サプライヤー、タイヤメーカー、流通業者、および業界専門家と対話することで、モデルを確定する前に地域ミックスのシフトと価格転嫁のロジックを明確にする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:18% | APAC:39% |
| 中位層:42% | 部門・ユニットリーダー:27% | EMEA:37% |
| 中小プレイヤー:22% | マネージャー:55% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、地域別・車両クラス別のタイヤ生産量を再構築し、技術参考資料および専門家チェックによる材料使用強度係数を用いて材料需要に換算するトップダウンアプローチで構築される。合計値の整合性を保つため、サンプリングされたサプライヤーの数量開示、主要投入材のチャネルチェック、および示唆される数量に指標的な平均販売価格レンジを乗じたサニティチェックなど、選択的なボトムアップ近似によって結果を裏付ける。
モデルを形成する主要インプットには、車両タイプ別の新品タイヤ生産量、平均タイヤ重量および高リムサイズへのミックスシフト、一般的な配合におけるエラストマーとフィラーの比率、ラジアルタイヤ普及に伴う補強材需要の変化、および低転がり抵抗タイヤ向けシリカ採用の進展速度が含まれる。予測は、一次専門家によるトレンドコンセンサスに支えられたシナリオ分析を用いて実施され、自動車生産および交換サイクルの循環的変動からベース需要を分離するのに役立てられる。小規模国においてボトムアップシグナルが不完全な場合は、地域の使用強度ベンチマークを適用してギャップを補完し、貿易・生産プロキシと照合して再確認する。
データ検証と更新サイクル
アウトプットは、タイヤ生産の方向性、ゴムおよび化学投入材の入手可能性、関連中間体の貿易動向といった独立したシグナルとモデルを比較する複数のチェックを通じて検証される。大きな乖離はフラグが立てられ、前提が再検討され、インプットが合理的な範囲を超えて合計値を変動させる場合はフォローアップコールが実施される。
承認前に、計算ロジック、単位、および換算が国別・時系列にわたって一貫して維持されよう、段階的にレビューが行われる。レポートは年次で更新され、原材料価格の急激な変動や大規模な設備能力変更など、重要なイベントが発生した場合には中間更新が実施される。納品直前には最新の確認作業が完了し、クライアントは最新の更新済みビューを受け取る。
Mordor Intelligenceのタイヤ材料市場推計と他の公表推計との比較
タイヤ材料の公表市場規模が大きく乖離して見える場合があるのは、測定単位、材料として計上される範囲の境界、および積み上げに使用される需要プールが必ずしも一致していないためである。また、交換需要とOEM需要の扱い方や、完成タイヤや広範なゴム薬品などの隣接品目が同一の数値に含まれているかどうかによっても差異が生じる。
地域別のタイヤ生産トレンドと、配合参考資料およびインタビューフィードバックによる材料使用強度チェックを組み合わせることが、Mordor Intelligenceが数量ベースのタイヤ化合物需要プール(トン)に整合し続けるための根拠となっており、価値のみの前提と無関係な下流マージンの混在を回避している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.52 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 95.38 ビリオン 米ドル(2025年) | 価値ベースで報告されており、材料全体にブレンド価格が適用されている可能性が高く、トン単位で測定される化合物需要を超えた広範な化学品および補強材カテゴリーが含まれている場合もある。 |
| 業界出版社B | 86.44 ビリオン 米ドル(2025年) | 基準年の設定が異なる価値フレームワークを使用しており、タイヤタイプにわたるより広範なタイヤ材料バスケットが含まれている可能性があるため、純粋な化合物数量への換算は直接比較できない。 |
この表は、乖離の主な要因が需要の方向性に関する真の不一致ではなく、単位の選択と調査範囲の境界設定によるものであることを示している。モデルをタイヤ生産シグナルと材料使用強度係数に紐付けることで、推計は年度ごとにレビューおよび再現可能な明確なインプットに対してトレーサブルな状態を維持している。


レポートで回答される主要な質問
2031年のタイヤ材料市場の予測数量は?
タイヤ材料市場は2026年から8.13%のCAGRで拡大し、2031年までに225万トンに達すると予測されています。
2031年にかけて最も速く成長する材料カテゴリーは?
OEMが低転がり抵抗トレッドを義務付ける中、シリカベースの補強フィラーが最も急激な伸びを示し、従来のカーボンブラックを上回っています。
電動化はタイヤ材料需要にどのような影響を与えますか?
電気自動車は車両重量とトルクに対応するため、タイヤ1本あたり8〜12%多くのゴムとより厚い補強材を使用し、効率化の取り組みにもかかわらず総トン数を押し上げています。
近期において最大のリスクをもたらす規制変更は何ですか?
EUのPFAS禁止見通しにより、コンパウンダーは5年以内にフッ素化加工助剤を除去することを余儀なくされ、コストのかかる配合変更が引き起こされる可能性があります。
アジア太平洋がタイヤ材料供給において支配的な理由は何ですか?
同地域はプランテーションへの近接性、統合されたカーボンブラック能力、政府のインセンティブ、急速な車両フリートの成長を組み合わせ、世界の数量の半分以上を供給しています。
エアレスタイヤは材料需要を縮小させる可能性がありますか?
エアレスタイヤ1本あたりのエラストマー使用量は約30%少ないですが、高性能樹脂と繊維へのシフトが減少を部分的に相殺し、総需要をプラスに保っています。
最終更新日:



