
ニトリルブタジエンゴム(NBR)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
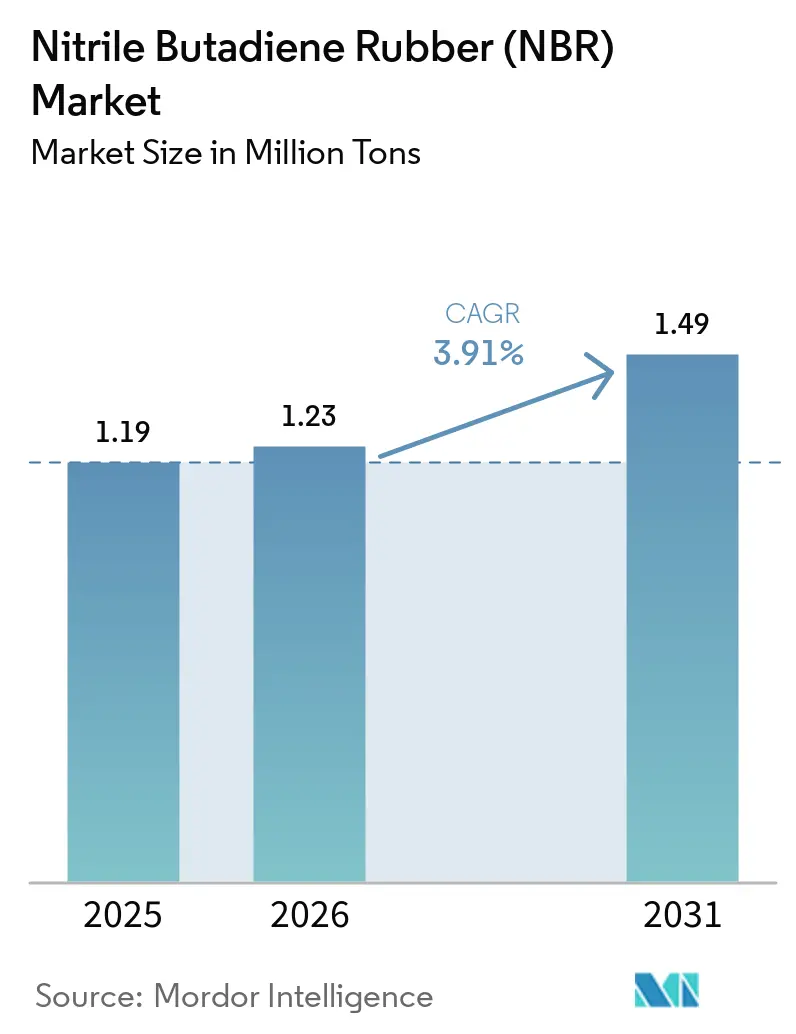
| 市場取引高 (2026) | 1.23 百万トン |
| 市場取引高 (2031) | 1.49 百万トン |
| 成長率 (2026 - 2031) | 3.91 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニトリルブタジエンゴム(NBR)市場分析
ニトリルブタジエンゴム市場の規模は2025年に119万トンと評価され、2026年の123万トンから2031年には149万トンに達すると推定され、予測期間(2026年〜2031年)のCAGRは3.91%となっています。ブタジエン原料のコスト変動、手袋生産能力の国内回帰の継続、およびICE・EV双方のシール要が成長プロファイルを形成しています。医療およびクリーンルームユーザーが長期引き取り契約を締結するにつれ、ラテックスグレードはベールグレードよりも速いペースで拡大しています。自動車およびMROユーザーは、NBRが耐油性と価格のバランスを保つことから、引き続き需要量の基盤を担っています。溶液重合による供給量の増加により、純度主導のプレミアムティアが加わり、全体的なマージンを下支えしています。
主要レポートのポイント
- 製品形態別では、ベールが2025年の市場シェアの55.23%を占め、ラテックス製品形態は予測期間(2026年~2031年)にCAGR 4.59%で成長する見込みです。
- 製造プロセス別では、乳化重合が2025年の数量シェアの62.56%をリードし、溶液重合はCAGR 4.81%で加速する見通しです。
- 用途別では、ガスケットおよびOリングが2025年のニトリルブタジエンゴム(NBR)市場シェアの32.29%を占め、同セグメントは2031年までにCAGR 4.44%で成長する軌道にあります。
- 最終ユーザー産業別では、自動車・輸送セグメントが2025年に54.76%を占め、医療セグメントは予測期間(2026年~2031年)にCAGR 4.89%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のニトリルブタジエンゴム(NBR)市場規模の57.81%を占め、2031年までにCAGR 4.38%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 使い捨てニトリル手袋生産能力の増加 | +0.8% | 北米、東南アジア(マレーシア、ベトナム)、日本 | 中期(2~4年) |
| ICEおよびEVパワートレインにおける耐油性シール・ホースへのOEM需要の増加 | +0.7% | グローバル(アジア太平洋、北米、欧州に集中) | 長期(4年以上) |
| アジアの軽工業ハブにおける産業機械MROの拡大 | +0.6% | アジア太平洋(中国、インド、インドネシア、タイ、ベトナム) | 中期(2~4年) |
| 水素燃料電池車向けNBRシールの急増 | +0.3% | 日本、韓国、欧州(ドイツ、フランス)、カリフォルニア州 | 長期(4年以上) |
| 半導体クリーンルーム向け耐油性手袋の成長 | +0.2% | アジア太平洋(台湾、韓国、中国)、米国(アリゾナ州、テキサス州) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
使い捨てニトリル手袋生産能力の増加
2024年以降、米国は15億米ドルの投資によりバージニア州、ボルティモア、オハイオ州に新たな手袋生産ラインを確保しました[1]。日本の昭和グローブは国内拡張に150億円を追加投資し、マレーシアのHong Sengは新たなラテックス生産に30億リンギットを充当しました。医療機関との複数年引き取り契約が地域サプライヤーを下支えしています。低コスト輸入品からレジリエンス重視への戦略的転換が、国内NBRラテックスの販売を押し上げています。一貫したコポリマー純度を保証するメーカーが初期契約を獲得しています。
ICEおよびEVパワートレインにおける耐油性シール・ホースへのOEM需要の増加
NBRは中程度の熱環境で石油系流体に耐えるため、自動車用Oリング需要の約60%をカバーしています[2]。電気自動車においても、NBRを指定するギアボックスや冷却回路が引き続き使用されています。HNBRがNBRを代替するのは温度が120℃を超える場合に限られるため、デュアルプラットフォーム生産が基礎需要を維持しています。OEMは現在、材料の全面切り替えではなく混合シールポートフォリオを維持しています。この戦略が、ニトリルブタジエンゴム市場の成長をより広いエラストマー平均を上回る水準で支えています。
アジアの軽工業ハブにおける産業機械MROの拡大
中国の合成ゴム生産量は2024年に前年比4.7%増の702万トンに達しました。インド、インドネシア、ベトナムの老朽化した工場はメンテナンスサイクルを短縮し、ホース、ベルト、ガスケットの消費を促進しています。MROはアジアの産業用ゴム数量の約55%を占めるようになっています(IRSG.ORG)。地域のコンパウンダーは、ミルや密閉式混合機がすでに設置されているためベールNBRを選択しています。MROの急増は循環的ではなく構造的なものであり、新規設備の低迷を超えてニトリルブタジエンゴム市場を持続させています。
水素燃料電池車向けNBRシールの急増
研究によると、シリカ充填NBRは水素膨潤を圧縮永久ひずみ増加率約37%まで低減し、二次FCEV(燃料電池電気自動車)シールへの適用範囲を広げています。日本・韓国の自動車メーカーは2028年までのFCEV累計販売台数を5万台超と予測しています。HNBRが高圧スタックシールを確保する一方、NBRは冷却水ポンプや低圧ラインに引き続き使用されています。増分数量は、大幅な価格プレミアムを伴わずにニトリルブタジエンゴム市場に多様性をもたらしています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ブタジエン供給のひっ迫・価格急騰 | -0.5% | グローバル(アジア太平洋・欧州で深刻) | 短期(2年以内) |
| 溶剤系NBR接着剤に対する厳格なVOC規制 | -0.3% | 欧州、北米、日本 | 中期(2~4年) |
| 高温シール用途におけるHNBRへの代替増加 | -0.4% | グローバル(自動車・石油・ガスセクターに集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブタジエン供給のひっ迫・価格急騰
2025年5月、スポットブタジエン価格は米国ガルフコーストの1トン当たり956米ドルから中国の1,380米ドルまで、44%の格差が生じました。自社モノマーを持たないメーカーは、操業停止が発生した際にマージン圧縮のリスクにさらされます。アジアは2030年までに年間491万トンの新規クラッカー能力を追加する予定ですが、近期のひっ迫は続いています。石油化学大手は垂直統合を活用してマーチャントNBR販売業者を価格競争で圧倒しており、これが業界再編を促進し、ニトリルブタジエンゴム市場を再形成しています。
溶剤系NBR接着剤に対する厳格なVOC規制
欧州産業排出指令は、多くの接着剤ラインのVOC閾値を50g/L未満に厳格化しています。カリフォルニア州南海岸大気質管理地区(South Coast AQMD)もこれらの規制を反映しています。配合業者はカルボキシル化ラテックスや反応性ホットメルトへの移行を進めています。この移行には新たな乳化反応器への設備投資が必要であり、コモディティベールNBRを低マージン用途へと押しやっています。水系イノベーションは競争上の必須事項となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別:
ベールが中核を維持しつつラテックスが成長をリードベールは2025年の数量の55.23%を占め、コンパウンダーにとって柔軟な主力製品としての地位を確固たるものにしています。しかしラテックスグレードは、手袋の拡大と水系接着剤の普及を背景にCAGR 4.59%を記録しています。粉末NBRはニッチながら収益性が高く、上位5社がサブセグメントの65%を占めています。
カルボキシル化ラテックスは自動車内装や履物のVOC規制に対応しています。ベール需要は原料の変動にもかかわらず、アジアの混合ミルインフラに支えられています。粉末は、溶剤フリーの取り扱いが不可欠なPVC改質や電線被覆においてプレミアムを獲得しています。これらの形態の相互作用がニトリルブタジエンゴム市場のバランスのとれた成長を支えています。
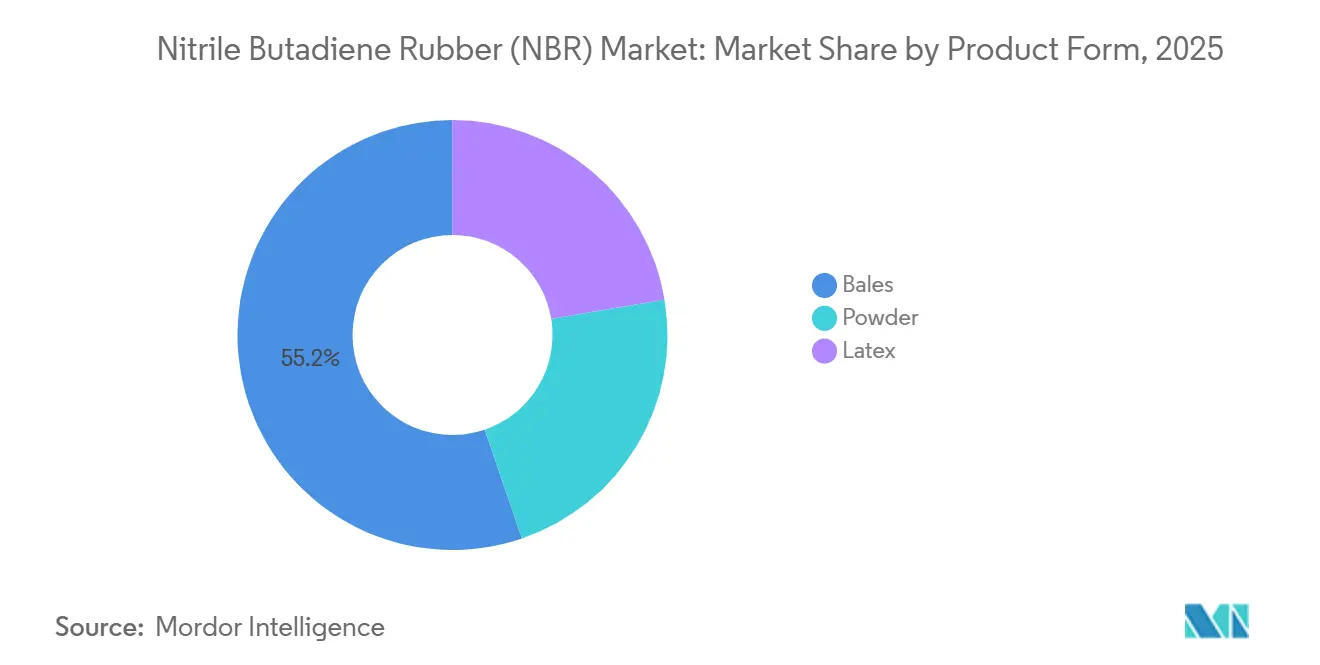
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製造プロセス別:
乳化重合が主導、溶液重合がプレミアム層を形成乳化重合はコストおよびスケールの優位性から2025年生産量の62.56%を供給しました。溶液重合は、医療・電子機器向けバイヤーが残留モノマーの低さを指定するため、年率4.81%で成長しています。医薬品用ストッパーに関するFDA(米国食品医薬品局)ガイダンスは溶液グレードの純度を優先しています。
JSRとARLANXEOは四日市とレーバークーゼンでこのプレミアム需要に対応するため溶液重合能力に投資しています。乳化重合は自動車用ホースやガスケットにおいてコストリーダーの地位を維持しています。この2つのプロセスにより、ニトリルブタジエンゴム市場はコモディティと特殊品の2つのレーンに分かれており、直接的な共食いは生じていません。
用途別:
シールが数量を支え、手袋が勢いを維持ガスケットおよびOリングは2025年の消費量の32.29%を占め、CAGRは4.44%で成長した。これは内燃機関(ICE)および電気自動車(EV)プラットフォームのいずれにおいても耐油性シールが必要とされるためである。産業用MROは油圧プレスおよびCNCマシンからの安定した需要を加えている。グローブは、世界のニトリル収益が2032年までに190.3 ビリオン 米ドルに向けて拡大する中、注目の成長分野となっている。
ホースおよびベルトは、EPDMおよび水素化ニトリルブタジエンゴムがオゾン耐性および耐熱性のニッチ市場を獲得しているため、普及が緩やかである。接着剤は、溶剤系NBRよりもラテックスを好む水性システムへと移行している。フローリングおよび消費財は基礎的な需を提供するものの上昇余地は限られており、ニトリルブタジエンゴム市場はシーリングおよびグローブ需要を中心に推移している。
最終ユーザー産業別:
自動車が首位、医療が最速成長自動車・輸送はエンジンおよびドライブトレインへの根強い用途により2025年数量の54.76%を吸収しました。BEV(バッテリー電気自動車)もギアボックスやステアリングラックにNBRを使用しており、その重要性を維持しています。診察用手袋を中心とする医療製品は最高のCAGR 4.89%を記録しています。
産業機械はアジアの深い製造基盤と老朽化した設備群から恩恵を受けています。建設・建築は、より厳格な室内空気規制を満たすラテックスシーラントに依存しています。石油・ガスや航空宇宙のニッチユーザーは認定グレードにプレミアムを支払い、ニトリルブタジエンゴム市場のマージンを押し上げています。
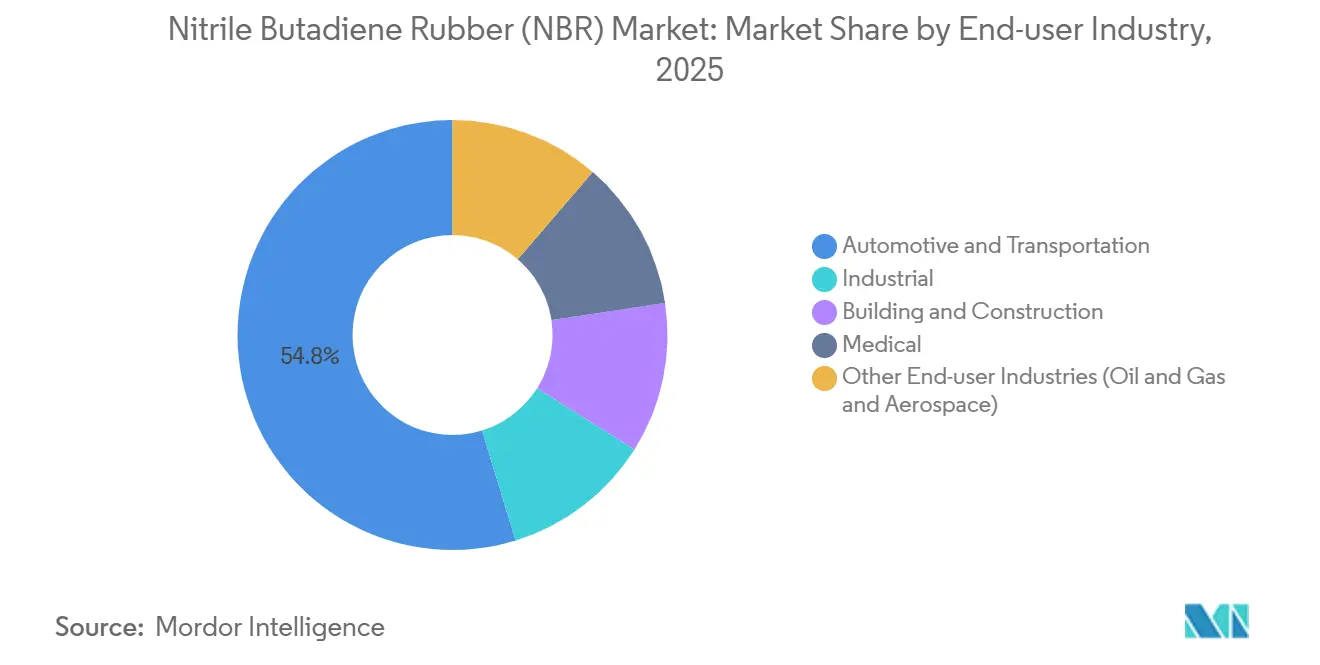
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
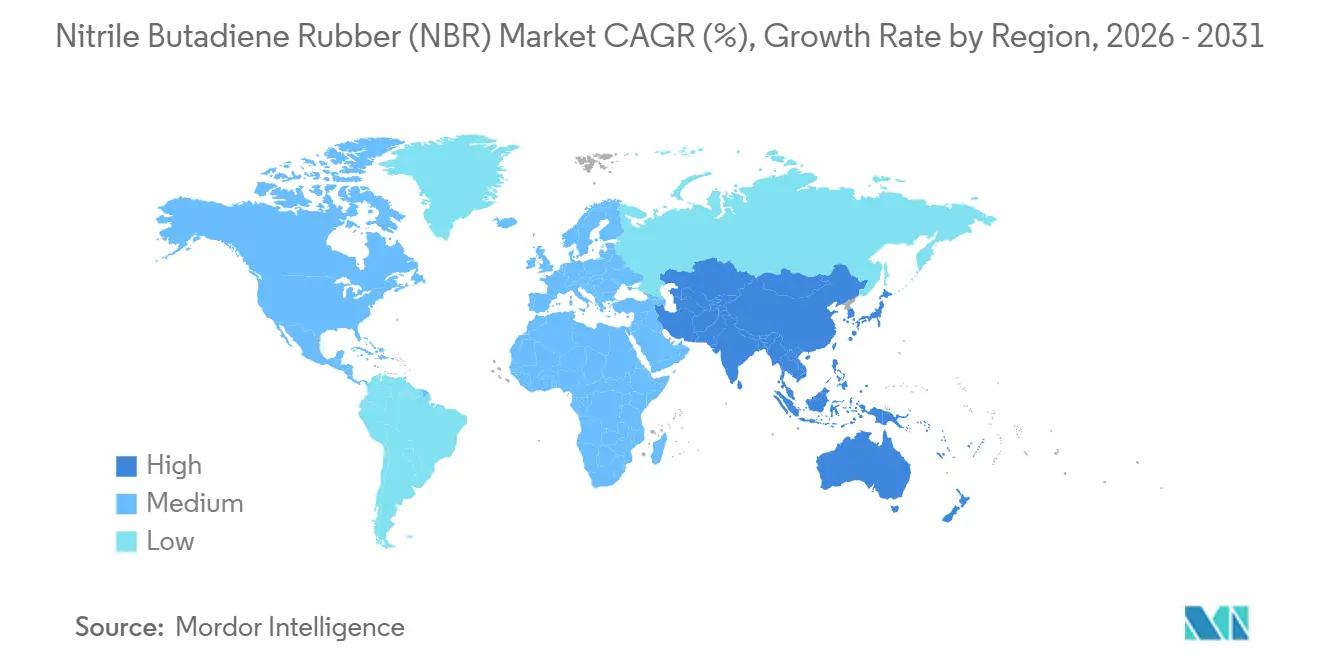
アジア太平洋地域ニトリルブタジエンゴム(NBR)市場
アジア太平洋地域は2025年の数量の57.81%を占めており、中国が合成ゴムの生産量を拡大するにつれて、2031年までに4.38%のCAGRで成長すると予測されています。Sinopec、PetroChina、CNPCは、国内最大のNBR施設の運営において先頭に立っています。東南アジアでは、マレーシア、タイ、ベトナムの手袋産業クラスターが、2026年に稼働予定のHong Sengの30億リンギット工場に支えられ、ラテックスの消費量を増加させる見込みです。
北米ニトリルブタジエンゴム(NBR)市場
北米では、2024年から2025年にかけて予定されている米国プロジェクトへの多大な投資に後押しされ、医療用手袋の生産能力が拡大しています。カナダのモントリオールでは、Medicomが多額の資金を投入しており、メキシコの自動車サプライチェーンはベールNBRの輸入においてガルフコーストのクラッカーを活用しています。ただし、原料価格の変動が課題となっています。
EMEA・南米ニトリルブタジエンゴム(NBR)市場
ヨーロッパは2031年までに相当量を消費する軌道に乗っており、主に自動車用シーリングおよびVOC規制適合型接着剤における需要に牽引され、安定したCAGRで成長している。ARLANXEOがレバークーゼン工場から特殊グレードを供給する一方、SIBURのロシア国内工場は貿易摩擦を乗り越えながら東ヨーロッパ向けの供給を担っている南アメリカおよび中東はいずれも需要の大部分を輸入に依存しているが、ブラジルのアフターマーケットおよび南アフリカの鉱山用ホース需要が、ニトリルブタジエンゴム市場に対して小規模ながらも安定した押し上げ効果をもたらしている。
バリューチェーン分析
NBRのバリューチェーンは、スチームクラッカーおよびアクリロニトリルユニットからの上流モノマー(ブタジエンとアクリロニトリル)から始まる。続いてNBRの重合(乳化重合および溶液重合)、ベール、ラテックス、または粉末への変換が行われ、その後自動車用シール材(Oリング、ガスケット、ホース)、産業用MRO部品、接着剤、医療用手袋などの最終用途向けにコンパウンド化される。原料は通常、NBR生産コストの約75~80%を占めるため、ブタジエンの価格変動は今後も、コンバーターと下流バイヤー双方の価格設定や運営判断に影響を及ぼし続ける。
ミッドストリームの供給は、統合、認定グレード要件、物流によって形作られている。規制対象となる医療・医薬品用途では、サプライヤーの認定サイクルはしばしば12~24ヶ月に及ぶため、混乱時における迅速な代替が制限され、手袋やストッパーのサプライチェーンにおける在庫計画とデュアルソーシングの価値が高まっている。生産能力がアジア、特に中国に集中しているため、インドの一部や東南アジアを含む輸入依存市場は、海運や地政学的リスクの影響を受けやすい状態にある。これは2026年初頭、中東の航路混乱によって供給が引き締まり、下流バイヤーが短期的な代替策や緩和措置を求めることになった際にも改めて示された。
競合環境
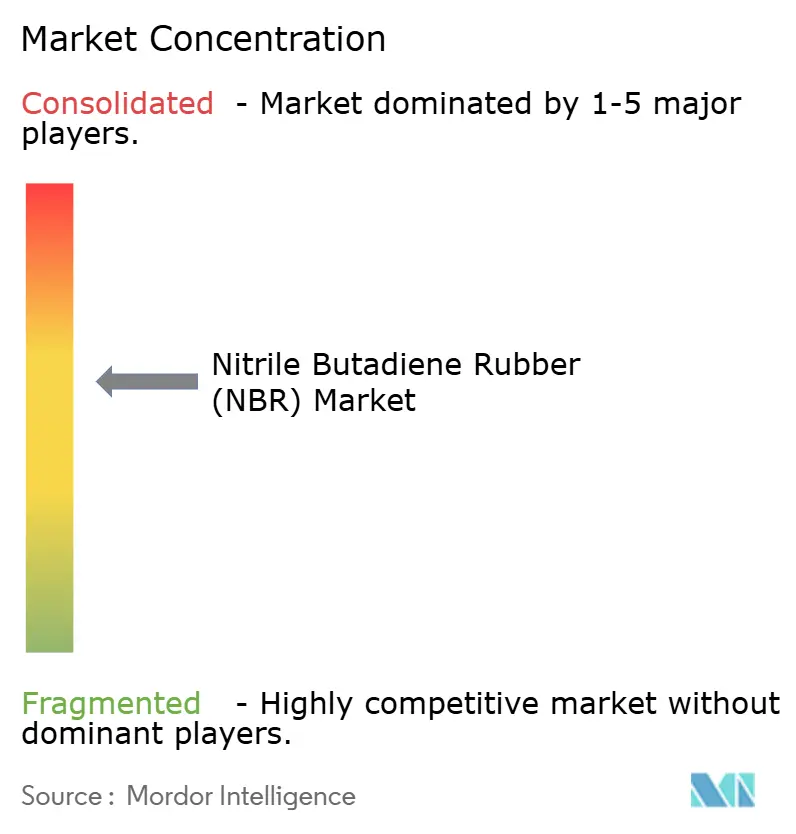
ニトリルブタジエンゴム(NBR)市場は中程度に集約されています。後方統合により大手のコストが保護される一方、ZeonとJSRは溶液重合およびHNBRラインで差別化を図っています。Synthomerの2026年稼働予定のISCC認証バイオベースラテックスパイロットは、サステナビリティプレミアムをもたらします。コモディティベールNBRはスポットブタジエンの変動が川下に波及するため、最も激しい価格圧力にさらされています。粉末、カルボキシル化ラテックス、溶液グレードなどの特殊ニッチは、配合ロックインにより20~40%のプレミアムを獲得しています。
ニトリルブタジエンゴム(NBR)業界リーダー
-
LG Chem
-
ARLANXEO
-
KUMHO PETROCHEMICAL
-
LANXESS
-
China Petrochemical Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ニトリルブタジエンゴム(NBR)市場 このレポートでカバーされる企業
- Apcotex
- ARLANXEO
- Atlantic Rubber Company Inc
- China Petrochemical Corporation
- Dynasol Group
- ENEOS Corporation
- JSR Corporation
- KUMHO PETROCHEMICAL
- LANXESS
- LG Chem
- NANTEX Industry Co., Ltd.
- Nitrile Rubber India Limited
- PetroChina Company Limited
- SIBUR Holding PJSC
- Synthomer plc
- Synthos
- Trinseo
- TSRC
- ZEON CORPORATION
市場機会と将来展望
NBR供給の地域化、および高純度・特殊グレード(溶液NBR、カルボキシル化ラテックス、残留モノマー制御ラテックス)への高度化を巡ってホワイトスペースが生まれつつある。認定要件と長期オフテイクは一貫した性能を評価する傾向があり、これがより強靭な現地調達体制への移行を支えている。最近の生産能力強化の動きもこの方向性を裏付けている。Dynasolはメキシコ・アルタミラでのNBR生産能力拡張を発表し、2026年6月から1,100万ポンドを追加する。また、Lion Elastomersはテキサス州ポートネチェスでNBRを製造するための拡張を発表し、商業生産開始は2026年9月を予定している。アジアでは、ARLANXEOとTSRCが移転・拡張した南通のNBR合弁工場を年間4万トン規模で稼働開始した(2025年5月)。これにより下流の手袋・産業用ユーザーへの供給地理的近接性が改善された。
もう一つの機会分野は、自動車および新エネルギー用途における高性能エラストマーとの重複領域にある。OEMおよびティアサプライヤーは、ICE、EV、水素プラットフォームにわたって混合材料ポートフォリオを運用している。ARLANXEOの常州HNBR工場(商業運転は2026年2月開始、初期生産能力は年間2,500トン)などの投資は、高温環境や特殊環境向けの高級シール材料とNBRを組み合わせられるポートフォリオ戦略を示している。NBRメーカーにとっては、アプリケーションエンジニアリング、低VOC接着剤対応ラテックス、医療用手袋や自動車用シールのバリューチェーンにおける混乱リスクを低減する複数拠点供給契約を通じて、顧客獲得の余地が生まれている。
最近の産業開発事情 ニトリルブタジエンゴム(NBR)市場
- 2026年4月:錦湖石油化学(Kumho Petrochemical)は、2026年第1四半期時点で新規の年間35,000トン規模のSSBR生産能力が稼働していることを確認し、高付加価値合成ゴムへのさらなる展開を進めている。この動きは、性能重視の自動車需要への対応力を支えるとともに、主要エラストマーメーカーの間で、NBRラインと並んで資本を競う特殊グレードへの継続的な移行を示している。
- 2026年2月:ARLANXEOは中国常州の水素化ニトリルブタジエンゴム(HNBR)工場で商業運転を開始(2月4日)し、初期生産能力は年間2,500トンとなった。中国での高性能ニトリル能力の拡大により、ARLANXEOは高度なシール用途向けの現地供給選択肢を拡大し、NBR関連材料全体における地位を強化した。
- 2025年5月:ARLANXEOとTSRCは、中国・南通で移転・拡張したNBR合弁工場を開所し、生産能力を年間40,000トンに引き上げた。アップグレードされた拠点は製品ラインナップを拡大し、地域の自動車、産業、手袋バリューチェーンへの供給の近接性を改善した。これらの分野では、供給の継続性と品質の一貫性が長期的な調達判断に影響を与える。
ニトリルブタジエンゴム(NBR)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はニトリルブタジエンゴム(NBR)素材の需給として定義され、固形ゴムおよびNBRラテックスとして販売されるものを対象とし、数量はトン単位で追跡され、主要用途における産業消費に紐付けられている。
対象除外:再粉砕または再生NBRのストリームおよび川下の完成品収益は除外されており、規模がポリマー素材市場のみを反映するようにしている。
セグメンテーション概要
- 製品形態別
- ベール
- 粉末
- ラテックス
- 製造プロセス別
- 乳化重合
- 溶液重合
- 用途別
- ホース
- ベルトおよびケーブル
- 手袋
- 接着剤およびシーラント
- ガスケットおよびOリング
- その他用途(消費財)
- 最終ユーザー産業別
- 自動車・輸送
- 産業
- 建設・建築
- 医療
- その他最終ユーザー産業(石油・ガスおよび航空宇宙)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- マレーシア
- ベトナム
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧
- トルコ
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、NBRの原料、生産量、およびエンドユーザー需要に関するファクトベースの構築から始まる。産業生産に関する各国統計局、関連するゴムおよび化学品カテゴリーの貿易フローに関するUN Comtrade、各コードで報告される内容のマッピングのための関税スケジュールなどの公開情報を活用している。OSHAおよび欧州化学品庁(ECHA)などの規制・安全基準の参考資料は、職場および化学品取扱環境においてNBRが要求または推奨される場面を確認するために使用される。
過大計上を避けるため、メーカーの年次報告書、投資家向けプレゼンテーション、およびプレスリリースも精査し、設備能力の変化、プラントの稼働停止、固形NBRとラテックス間のグレードミックスの変化を把握している。特許データベースは、性能および価格ポジショニングに影響を与えうるプロセスおよび配合の変化を特するために使用される。企業財務および最新情報に特化した有料サブスクリプションは、タイムライン、所有権、および生産拠点の詳細を確認するために選択的に活用される。これらのソースは例示であり、データ収集、検証、および明確化のために他の公開文書も参照している。
一次インタビューおよびサーベイ
一次調査は、公開文書からは読み取りにくいモデルの前提条件、特にグレードレベルの需要変化およびサイクルを通じた価格動向を検証するために活用される。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたる自動車、石油・ガス、産業製品、グローブサプライチェーンの生産者、コンパウンダー、ディストリビューター、および大口エンドユーザーと対話し、最終確認の前に同一の単位基準に基づいてインプットを整合させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:18% | APAC:48% |
| 中位層:45% | 機能・ユニットリーダー:33% | EMEA:33% |
| 中小規模プレイヤー:22% | マネージー:49% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築されており、生産、貿易、および見かけの消費シグナルを用いて地域別のアドレサブルNBR需要プールを再構築し、検証済みの使用パターンに基づいて固形NBRとNBRラテックスに分割している。合計値は、サンプリングされたサプライヤーの積み上げ、チャネルチェック、グレード別の標準的なトン単価などの選択的なボトムアップ推計によって裏付けられ、目に見えるギャップの調整に使用される。
モデルで使用される主要インプットには、NBRおよびブタジエンの供給可用性、設備稼働率の方向性、輸出入バランス、自動車および産業製造におけるエンドユーザー活動指標、ならびにラテックス需要に影響するグローブ需要サイクルが含まれる。固形フローとラテックスフローを分離するのに十分なほど公開データが整備されていない場合は、専門家インタビューから得た換算係数とミックス前提を適用し、その後、貿易動向との整合性チェックを行う。
予測は、価格および稼働率が原料の変動やプラントイベントによって急速に変化しうるため、主要ドライバーの短期平滑化に支えられたシナリオ分析を用いて実施される。成長率はその後、業界参加者とともにレビューされ、最終的な軌道が単純な直線トレンドではなく、現実的な採用および代替動向を反映するようにしている。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な規模が単一のデータストリームに依存しないようにしている。モデル化された需要を、地域別製造生産高、貿易収支の方向性、既知の設備増強などの独立したシグナルと比較し、承認前に大きな乖離を調査する。
ある前提が数量または示唆されるトン単価に異常な急増をもたらす場合、インプットを再検討し、必要に応じて専門家に再確認を求め、市場で何が変化したかを確認する。各調査は年次で更新され、大規模な稼働停止、設備の新規稼働、または原料主導の急激な価格リセットなどの重要なイベントが発生した場合には中間更新が実施される。納品前に、アナリストが最新の入手可能情報を数値に反映させるための最終レビューを完する。
Mordor Intelligenceのニトリルブタジエンゴム市場規模と他の公表推計との比較
NBR市場の公表推計が大きく乖離して見える場合があるのは、タイトルが同一に見えても必ずしも同じものを測定していないためである。最も一般的な相違点は、数値が数量ベースか収益ベースかで構築されているか、ラテックスと固形NBRの取り扱い方法、および川下のグローブやコンポーネントの売上が合計に混入しているかどうかから生じる。
実際には、ギャップは通常、対象範囲の選択、価格構築の前提、およびインプットの更新頻度によって生じ、同一のトン数に対して示唆される米ドル価値に影響を与える。一部の調査では単一のグローバル平均価格を適用して時間とともに急速に上昇させる一方、他の調査では保守的な価格設定や古い通貨換算タイミングを使用しており、需要が類似していても見出し数値が変わる。本調査の場合、ポリマーレベルでの計上を維持し完成品収益を除外するという対象範囲の選択によっても乖離が説明され、これはMordor Intelligenceが適用する対象範囲の選択である。
以のベンチマーク比較表では、年次の整合性および基礎となるアプローチが数量ベースか価値ベースかが、ソース間で見られる相違の大部分を説明している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 23.3 ビリオン 米ドル(2024年) | |
| グローバルコンサルタンシーA | 31.2 ビリオン 米ドル(2025年) | 異なる基準年を用いた収益優先のアプローチを採用しており、より広範なグレードおよび価格前提により示唆されるトン単価が高くなる可能性があり、数量基準の構築と比較して合計が押し上げられる。 |
| 産業調査機関B | 26.7 ビリオン 米ドル(2024年) | 固形NBRとNBRラテックスの取り扱いを明確に分離せず、価格推移や通貨換算タイミングを文書化していない価値推計を提供しており、エンドユーザー需要が類似していても合計が変動する可能性がある。 |
この比較は、最も大きな乖離がトン単価の構築方法および隣接する収益プールが素材市場に混入しているかどうかに関連していることを示している。まず追跡可能な数量シグナルに規模算定を固定し、その後に検証済みの価格ロジックを適用することで、供給、貿易、または稼働率の条件が変化した際に監査および更新が容易な結果が得られる。
レポートで回答される主要な質問
ニトリルブタジエンゴム市場の規模はどのくらいですか?
ニトリルブタジエンゴム市場の規模は2025年に119万トンと評価され、2026年の123万トンから2031年には149万トンに達すると推定され、予測期間(2026年〜2031年)のCAGRは3.91%となっています。
今後5年間で最も速く成長する製品形態は?
ラテックスグレードは手袋および接着剤需要により、ベールおよび粉末形態を上回るCAGR 4.59%で2031年まで拡大します。
自動車が最大消費セクターであり続ける理由は?
ICEおよびEVパワートレインの双方が耐油性シールとホースを必要とするため、自動車は2025年数量の54.76%を占め続けています。
将来の数量増加を牽引する地域は?
アジア太平洋は2025年需要の57.81%を占め、中国の合成ゴム拡大と東南アジアの手袋生産を背景にCAGR 4.38%でリードしています。
VOC規制はNBR接着剤にどのような影響を与えているか?
欧州およびカリフォルニア州の規制強化により、溶剤系から水系システムへの転換が促進され、カルボキシル化NBRラテックスの需要が高まっています。