
アジア太平洋地域の自動車用プラスチック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
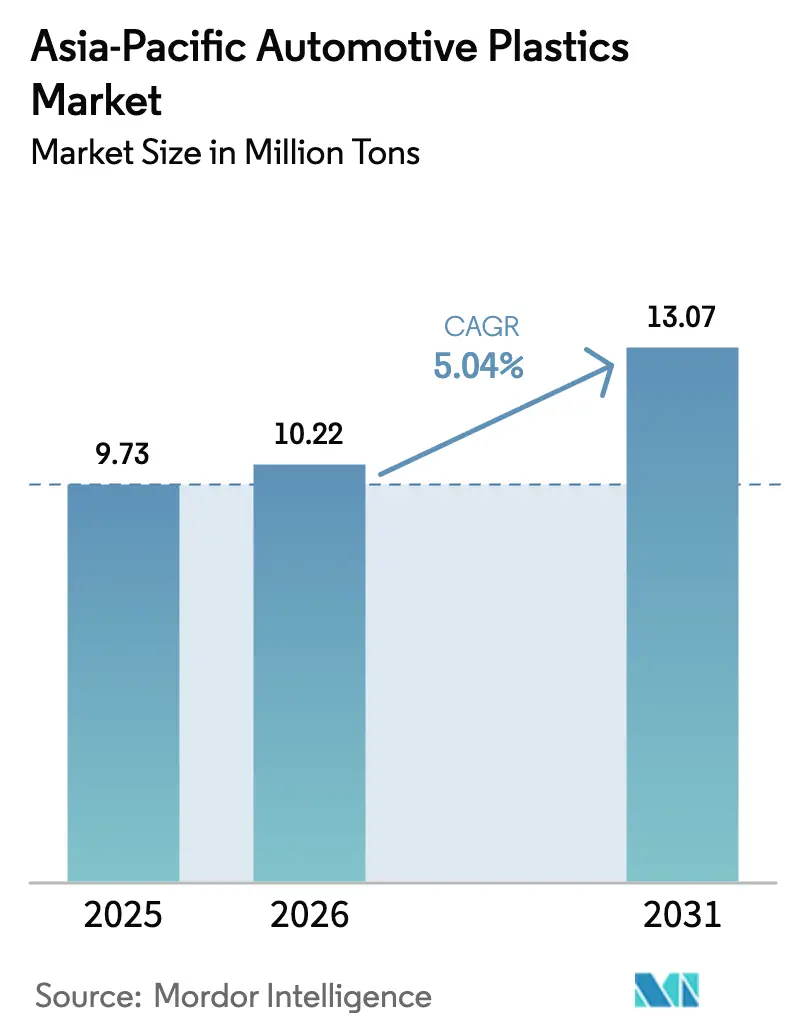
| 基準年の市場規模 (2025) | 9.73 百万トン |
| 市場取引高 (2026) | 10.22 百万トン |
| 市場取引高 (2031) | 13.07 百万トン |
| 成長率 (2026 - 2031) | 5.04 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の自動車用プラスチック市場分析
アジア太平洋地域の自動車用プラスチック市場規模は2026年に1,022万トンと推定されており、2025年の973万トンから成長し、2031年には1,307万トンに達する見込みで、2026年から2031年にかけてCAGR 5.04%で成長しています。着実な電気自動車の普及、厳格な軽量化規制、および拡大するリサイクル義務化が成長の勢いを支えています。OEMメーカーはスコアカード目標を達成するためにリサイクルグレードまたはバイオベースグレードを採用しており、高速サイクルの射出成形によりコストを抑制しています。ポリプロピレンはその汎用性と低密度により首位を維持していますが、ポリカーボネートおよびポリアミドの急速な成長は、高耐熱・高電圧部品に対する需要の高まりを示しています。パナマ運河およびスエズ運河での船舶渋滞が原料調達フローを阻害した後も、地域のサプライチェーンは再編を続けており、プロセッサーは樹脂調達の国産化を推進しています。特にマイクロプラスチックおよび認証済みリサイクルコンテンツに関する規制上の精査が強化されており、サステナビリティコンプライアンスが自動車用プラスチック市場全体において決定的な競争優位の要素となっています。
主要レポートの要点
- 素材別では、ポリプロピレンが2025年に41.10%の自動車用プラスチック市場シェアをリードし、ポリカーボネートは2031年にかけて最速の7.12% CAGRを記録しました。
- 車両タイプ別では、従来型車両が2025年の自動車用プラスチック市場規模の82.95%のシェアを占め、電気自動車は2031年にかけて8.35% CAGRで拡大しています。
- 用途別では、内装部品が2025年の自動車用プラスチック市場規模の46.20%を占め、ボンネット下部部品は2026年から2031年にかけて7.42% CAGRで拡大しています。
- 地域別では、中国が2025年に41.40%のシェアを獲得し、インドは予測期間中に最高の6.38% CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 軽量化義務化への準拠 | +1.2% | グローバル、中国およびインドで最も強い | 中期(2~4年) |
| 内装および外装におけるポリプロピレン普及の拡大 | +0.8% | APACコア、ASEANへの波及 | 長期(4年以上) |
| 電気自動車生産台数の急増 | +1.5% | 中国、インド、ASEAN初期採用国 | 短期(2年以下) |
| 高スループット射出成形によるコスト削減 | +0.7% | 製造拠点:中国、タイ、ベトナム | 中期(2~4年) |
| バイオベース・リサイクルプラスチックに対するOEMスコアカード目標 | +0.9% | 日本、韓国がリード、中国が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量化義務化への準拠
アジア太平洋地域の規制当局は、フリート平均排気量を重量削減目標に結び付けています。自動車メーカーは、低コストで複雑な形状を実現できる高度なポリプロピレンブレンドを用いて金属を代替することで対応しています。Borealisの長繊維ガラス強化ポリプロピレン「Fibremod」は、フォルクスワーゲンのMultivanの重量を200kg削減し、剛性目標を達成しました。テスラが最初に普及させたギガキャスティングの採用により、ボディ・イン・ホワイト戦略が再構築されつつあり、プラスチックサプライヤーに構造的役割の正当性を示すよう圧力がかかっています。対応策として、コンパウンダーはAvient Hydrocerolのような化学発泡剤を導入し、ドアパネルの重量を20%削減しながら二酸化炭素排出量を低減しています[1]。バッテリー電気自動車が2036年の小型車総販売台数の52.9%を占めると予測されている中国では、熱管理も担う軽量プラスチックモジュールが不可欠となっています。
内装および外装におけるポリプロピレン普及の拡大
ポリプロピレンの防音性能と加工上の優位性が、高性能部品への採用を牽引しています。Röchling Automotiveの吸気マニホールドは、ポリアミド代替品と比較してキャビンノイズを10~15dB低減し、材料コストを15%削減しました。日本の研究チームはポリプロピレンにセルロースナノファイバーをブレンドすることで、完全なリサイクル性を維持しながら衝撃強度を向上させており、これは拡大生産者責任法のもとで魅力的な特性です。Sirmaxが提供する30%消費者使用後樹脂を含むコンパウンドがドアパネルに採用され、ライフサイクルにおける炭素フットプリントを21%削減し、臭気閾値を満たしています。外装クラッディングは、寸法安定性を維持しながら20%のリサイクルコンテンツを提供するLyondellBasell CirculenRecoverのような紫外線安定グレードの恩恵を受けています。プロセス最適化研究によれば、保圧の増加によって収縮が軽減され、目に見えるClass-A表面におけるポリプロピレンの魅力が強化されることが確認されています。
電気自動車生産台数の急増
ASEAN全域の政府インセンティブにより、電気自動車の普及率は2023年の9%から2024年には13%に上昇しました。EVプラットフォームは、-40°Cから150°Cの間で1,000回の熱衝撃サイクルに耐えるBASF Ultramid T6000ポリフタルアミドのような難燃性・高耐熱プラスチックを必要としています。EngelとSABICが開発した射出成形熱可塑性バッテリーエンクロージャは、複数の金属部品を一体構造に統合し、コストと金型の複雑さを低減しています。Celanese ZytelHTNおよびFortron PPSは動作温度を180°Cまで拡張し、冷却システムの安全マージンを満たしています。タイの30-at-30政策やインドネシアの2030年までに60万台達成という目標などの国家目標が、熱的および誘電的基準を満たす特殊樹脂に対する近期的な需要を強化しています。
高スループット射出成形によるコスト削減
自動車用プラスチック市場全体のプロセッサーは、強度を損なうことなく樹脂消費量を削減するためにMuCellマイクロセル発泡技術を採用しています。Ensingerは2023年に窒素ブロー技術を採用して以来、サイクルタイムの短縮とそりの低減を報告しています。金型冷却、ヒートポンプ、および材料予熱を組み合わせた統合エネルギー管理システムにより、顕著な効率向上と温室効果ガス排出強度の低減が実現しています。FCS Machineryなどの機械メーカーは、急増する新エネルギー車需要を背景に2026年まで受注残を抱えています。自動化プラットフォームはリアルタイムセンサーフィードバックをAI駆動の最適化に結び付けており、46個のI/Oポートを搭載したAtomic IndustriesおよびLS Mtronの金型にその例を見ることができます。射出成形構造エレクトロニクス(IMSE)技術は配線をプラスチックスキンに統合し、部品点数を大幅に削減してデザインの自由度を高めています。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| リサイクルインフラの不足と規制上の圧力 | -0.6% | 中国、インドのインフラ課題 | 中期(2~4年) |
| 原材料(ナフサ・プロピレン)価格の変動 | -0.9% | グローバル、輸入依存市場で顕著 | 短期(2年以下) |
| 構造部品におけるアルミニウム合金代替の台頭 | -0.4% | プレミアムセグメント、中国EV市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクルインフラの不足と規制上の圧力
拡大生産者責任規制は増加しているものの、回収・選別能力は複数の市場において車両廃棄率に遅れをとっています。インドの使用済み車両に関する規則2025は包括的なオンライン追跡を導入していますが、詳細なプラスチック割当量が省かれており、即時の循環性向上に限界があります。ベトナムは硬質PET包装に22%のリサイクル率を義務付けており、自動車プラスチックモジュールへの将来的な義務化とコンプライアンスコストの増加を示唆しています。日本の成熟したスチュワードシッププログラムは依然として包装に重点を置いており、自動車部品は現行の引き取りスキームの対象外となっています。技術的研究によれば、バンパー再生材料はプライマーの除去が不完全な場合に衝撃抵抗が低下することが示されており、機械的リサイクルを補完するケミカルリサイクルの必要性が強調されています。Yanfeng-Trinseoのようなサプライチェーン連携は、2030年の目標を満たす溶解技術および高度選別技術を拡大することでこのギャップを埋めることを目指しています。
原材料(ナフサ・プロピレン)価格の変動
パナマ運河およびスエズ運河での輸送混乱により、中国の北米産プロパンへのアクセスが制限され、ポリプロピレンのマージンは2024年初頭の1トンあたり200米ドルから55米ドルまで低下しました。中国のポリプロピレン生産能力は2025年に国内需要を68%上回り、生産者は輸出または稼働率削減を余儀なくされています。中国当局によるUS産ポリアセタール輸出への74.9%の暫定関税といった地政学的措置は、最大の海外市場で米国製品の競争力を失わせています。紅海の混乱とパナマ運河の渇水により輸送時間が長期化し、ティア1サプライヤーが依存するジャスト・イン・タイムの樹脂在庫が損なわれています。SCG Chemicalsのベトナムにおけるエタンアップグレード(7億米ドル)のような垂直統合の動きは、原料ショックを緩和し炭素強度を低減するのに役立っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
ポリプロピレンが高性能需要に適応ポリプロピレンは自動車用プラスチック市場において41.10%の最大ボリュームシェアを占めています。ExxonMobil Achieve Advancedグレードは従来のコポリマーを上回る耐衝撃性を発揮し、質量を低減する薄肉構造を実現しながら、1トンあたり55米ドルのマージン圧縮を支えています。ポリカーボネートは、プロセッサーがCovestroの機械的リサイクルコンテンツをグレージングおよびライティングハウジングに採用することで、最速の7.12% CAGRを達成しています。熱可塑性ポリウレタンの供給は、BASFの湛江大規模生産ラインが立ち上がると逼迫する見込みで、800Vアーキテクチャにおける柔軟なケーブルジャケットを必要とする電動化ニーズに対応しています。
エンジニアリング樹脂の自動車用プラスチック市場規模は拡大しており、アクリロニトリル・ブタジエン・スチレンはバイオマス由来スチレンモノマーへの移行が進み、ポリアミド66は上海で4万トンの能力増強が見込まれています。ポリエチレンは依然として包装や軽量外装トリムを支えていますが、PVCは循環性の誓約のもとでイメージ上の圧力に直面しています。ASA、PBT、PMMAなどの特殊ファミリーは、耐候性グリルやスクーター用バッテリーパックなどのニッチな役割を担っています。アジア太平洋地域の製油所が原油を化学品に転換するにつれ、上流統合はコスト緩衝を提供し、急増するエンジニアリング樹脂群に対するポリプロピレンの地位を守っています。
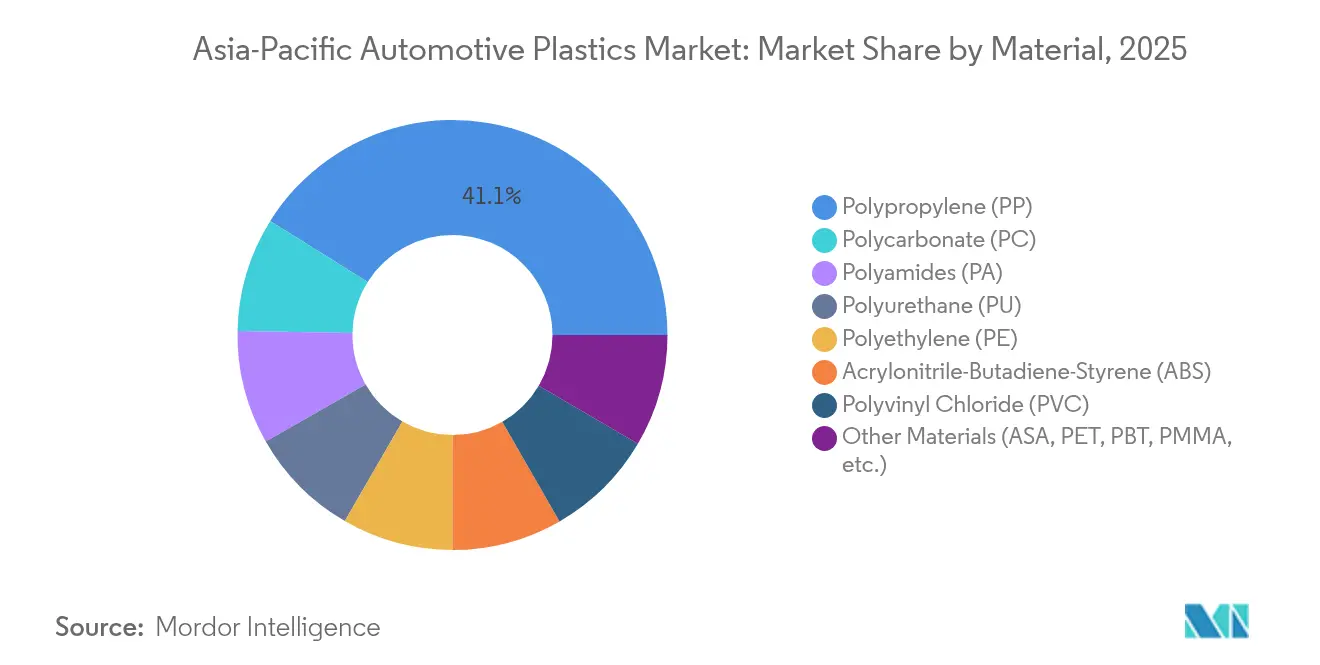
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
車両タイプ別:
電気自動車が特殊材料の需要を牽引従来型車両は2025年の自動車用プラスチック総量の82.95%を依然として消費していますが、段階的な軽量化の取り組みにより1台当たりのプラスチック含有量が増加しています。ポリプロピレン製吸気マニホールドは、かつてより重いポリアミド構成が必要とした音響基準を満たすようになり、コスト優位性を発揮しています。エンジンカバーおよびフルードリザーバーは、化学発泡ポリプロピレンをますます採用し、軽量化の余地をさらに拡大しています。
電気自動車は8.35% CAGRを示し、自動車用プラスチック市場を難燃性・誘電性・熱伝導性グレードへと向かわせています。Engel-SABICバッテリーエンクロージャは、単一成形品が複数部品のアルミニウムボックスに代替できることを実証し、組立ファスナーを削減してリサイクル性を改善しています。Celanese PPSクールプレートシステムは、固定されたパック体積内でバッテリーセルの間隔を詰めて車両航続距離を延長します。インドネシアの60万台目標やマレーシアの20%EV普及計画などの政府ロードマップが、長期的な樹脂需要成長を支えています。2026年までの射出成形機の受注残は、ティア1サプライヤーがEV部品専用の生産能力を確保し続けていることを示しています。
用途別:
内装部品がボリュームリードを維持する一方、ボンネット下部が急増内装モジュールは2025年の自動車用プラスチック使用量全体の46.20%を吸収しました。30%リサイクルポリプロピレンを統合したドアパネルメーカーは、揮発性有機化合物の閾値に違反することなく揺りかご-から-ゲートの排出量を21%削減しています。IMSE技術はタッチコントロールをインストルメントパネルに直接組み込み、ハーネスの重量と組立工程を削減しています。外装スキンは、金属剛性に匹敵し後部クロージャから重量を削減する長繊維ガラス強化ポリプロピレン製テールゲートの恩恵を受けています。
ボンネット下部の需要は7.42% CAGRで成長しており、高耐熱ファミリーの自動車用プラスチック市場シェア拡大を牽引しています。DSM Arnitel HTはターボダクトをシングルショットで成形可能とし、180°Cの連続使用に対応しながら多材料アセンブリに比べてコストを半減させています。Avery Dennison高耐熱PA66は165°Cの温度上昇に耐え、ダウンサイジングされたエンジンにおける厳格化する熱衝撃プロファイルを満たしています。LANXESSが導入した射出成形ガラス強化PA 6ハイブリッドは、パワーユニットマウントおよびフロントエンドキャリアにおける耐荷重性能を向上させています。これらの高温ニッチに関連する自動車用プラスチック市場規模は、2031年までのターボチャージングおよび電動化プラットフォームと並行して拡大する見込みです。
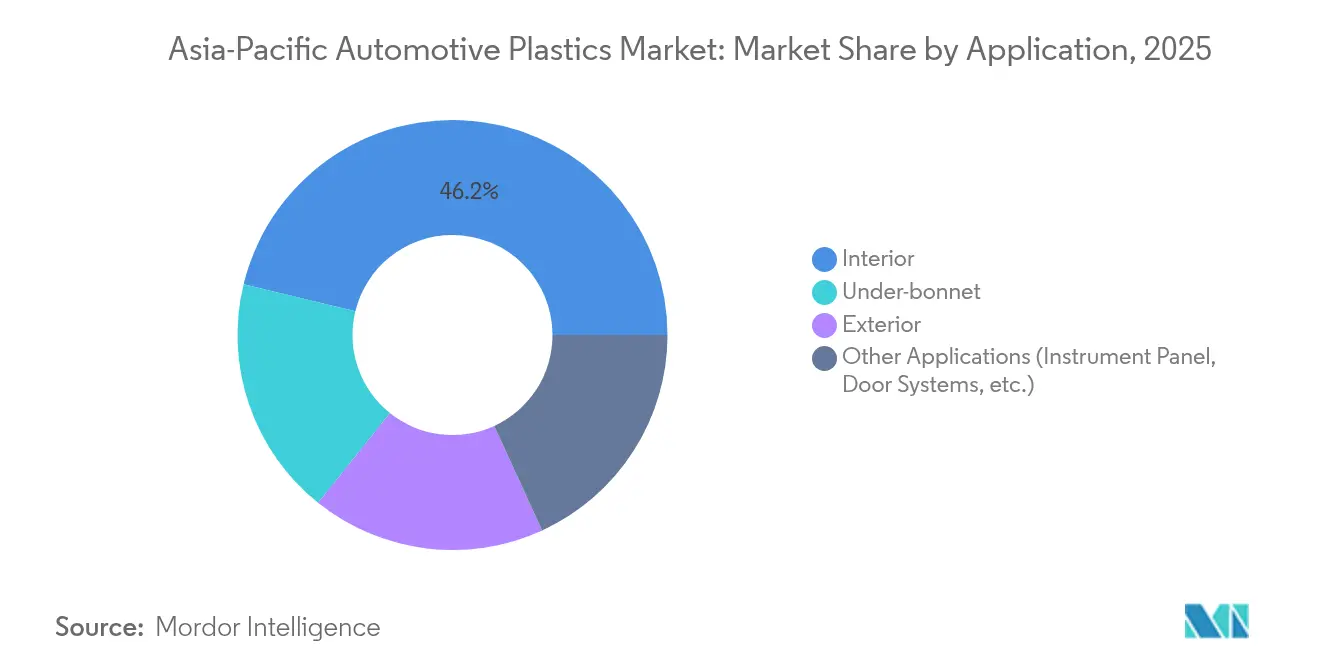
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
中国自動車用プラスチック市場
中国は2025年に自動車用プラスチック市場シェアの41.40%を維持し、世界的な乗用車生産のリーダーシップと巨大な化学品生産基盤に支えられている。運河の混乱により米国産プロパンの流入が滞り、国内ポリプロピレンのスプレッドが1トン当たり55 ミリオン 米ドルに上昇したことで、マージンへの逆風が生じた。2025年に68%増加すると予測される同国のポリプロピレン生産能力の過剰は輸出圧力を招く一方、地元コンバーターの樹脂コストを低下させる。バッテリー電気自動車は2036年の販売台数の52.9%を占めると見込まれ、熱マネジメントおよび難燃性を提供する高性能プラスチックの対象市場を拡大させる。米国産ポリアセタールへの74.9%の関税などの地政学的税措置は、自社での特殊樹脂拡大を加速させる動機となっている。
インド自動車用プラスチック市場
インドは6.38%という最も高いCAGRを示しており、870 ビリオン 米ドルの石油化学投資計画および100%外国直接投資を認める政策に支えられている。自動車用プラスチック市場規模の拡大は、増大する国内需要に応えるBASFのグジャラート州およびマハラシュトラ州のコンパウンド施設における生産能力増強によってもたらされている。2025年の使用済み車両規則(End-of-Life Vehicles Rules 2025)は、廃車証明書およびバッテリーリサイクルのオンラインマーケットプレイスを創設し、間接的に再生プラスチック部品の需要を押し上げる。インドは2023〜24年に702 ミリオン トンのポリマー貿易赤字を記録したものの、2030年までに国内銘板生産能力を4,600 ミリオン トンへ拡大する計画により、不足分の縮小を目指している。
日本および韓国自動車用プラスチック市場
日本と韓国は技術的フロンティアで事業を展開しているが、生産量の制約に直面している。日本の自動車生産台数は2024年に8.8%減少し601 ミリオン 台となり、ポリエーテルポリオールの消費量が減少した。それでも、Toray Advanced Materials Koreaはポリフェニレンサルファイド(PPS)樹脂の生産能力を5,000トン増強し、EV駆動系部品における年間6%の世界需要増加を目標としている。韓国のリサイクル施行に関する草案は認証済みリサイクル材の使用を義務付けており、デジタルトレーサビリティプラットフォームへの投資を促進している。
ASEAN自動車用プラスチック市場
ASEAN市場は生産量にばらつきがあるものの、有利な政策的枠組みを有している。ASEAN6カ国における乗用車販売台数は2024年に5.4%減少したが、EV普及率は13%に改善した。タイの「30@30」戦略は、バッテリーモジュール生産の現地化に向けた税制優遇措置を設け、難燃性ポリプロピレンおよびポリアミドエンクロージャーの需要を高めている。ベトナムはSCGケミカルズの700 ミリオン 米ドルのエタン増強投資を通じて上流の強靭性を確保する一方、Polyplasticsなどの国内コンパウンダーはバッテリーパック用ポリブチレンテレフタレート(PBT)を国産電動スクーターメーカーのSelex Motorsに供給ている。インドネシアは2030年までにEV生産能力を60 ミリオン 台に引き上げることを目指し、ニッケルおよびコバルト資源の近隣に樹脂メーカーとの合弁事業を誘致している。
規制環境
アジア太平洋地域における自動車用プラスチックの採用は、車両効率規制と材料規制の厳格化によって形作られており、これらはリサイクル性、車内空気質、データ開示要件とますます重なり合っている。中国では、MIIT関連のGB要件、すなわちGB 30512-2024の材料規制やGB 27630の車内VOC規制により、OEMおよびティアサプライヤーは低排出性の内装ポリマーおよび追跡可能な配合への移行を進めており、材料宣言は国境を越えたプログラムにおいてIMDSと並んでCAMDSを通じて処理されることが一般的である。
循環性および検証済みコンテンツに関する規則も、調達における直接的な関門となりつつある。日本では自動車リサイクル法が使用済み車両に関する義務を管理しており、プラスチックに係る資源循環の促進に関する法律(2022年)によって再生材料の計画・報告がさらに拡張されている。韓国では資源循環に関する法律に基づくリサイクル目標が適用され、KATSを通じて基準策定の整合が図られており、MFDSも関与する車内排出協調が行われている。これにより、樹脂メーカー、コンパウンダー、部品メーカー全体にわたって、認証された再生材料と追跡可能なサプライチェーン文書への需要が一層強まっている。
バリューチェーン分析
バリューチェーンは、上流の原料およびポリマー化(ナフサ/プロパンのクラッキング、PP/PC/PA/TPUの製造)から始まり、コンパウンディングおよび転換工程(マスターバッチ化、強化、難燃性・低VOC配合)へと進み、その後、高スループットの射出成形によって内装、外装、ボンネット下部品を生産するティアメーカーへと供給される。続いてOEMによる組立、そしてアフターマーケットの補修部品供給が行われる。BASF、Covestro、SABICなどの統合型企業は、中国の主要製造クラスターを中心に現地生産・技術サービスの活用を強めており、EV関連の熱・誘電・内装排出要件に対する適格認証サイクルの短縮を進めている。
ミッドストリームのコンパウンディングおよびアプリケーションエンジニアリングも、OEMの持続可能性スコアカードがカーボンフットプリント宣言や再生材料検証の要求を促す中で影響力を高めている。ローカライゼーションは新興拠点でも拡大しており、例えばLG Chemはインドのシティ拠点でエンジニアリングプラスチックの生産を開始し、自動車および産業需要を支えている。マレーシアの現地SMEを自動車サプライチェーンに統合するための優遇策の改定など、政策的な取り組みも成形、金型製作、モジュール組立の地域化をさらに支えている。
競争環境
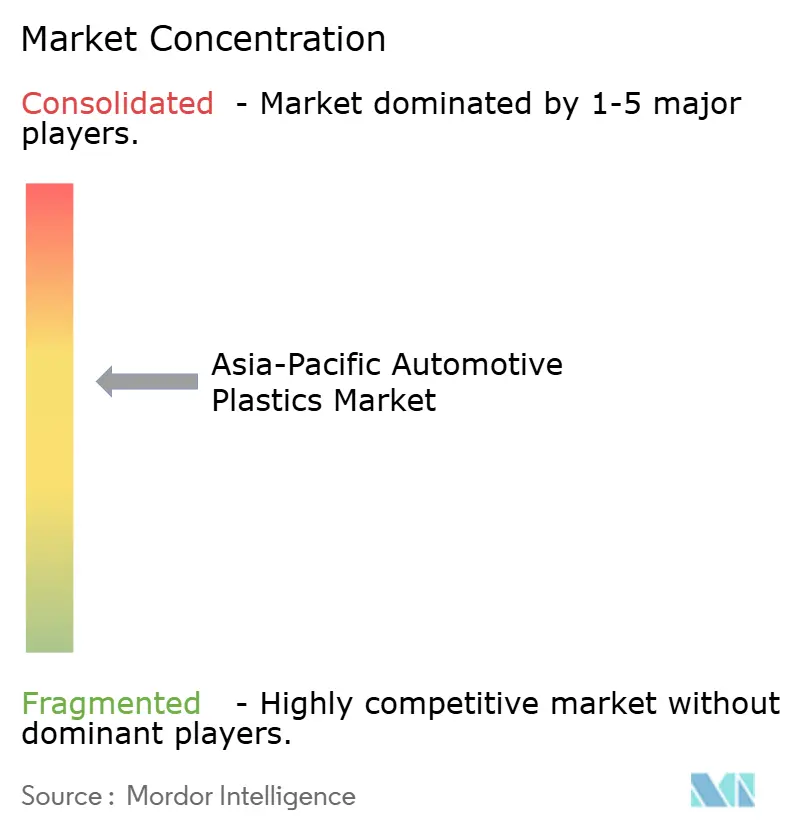
自動車用プラスチック市場は中程度の集約度を示しています。グローバル大手のBASF、SABIC、およびLyondellBasellは、原料統合と幅広いエンジニアリング樹脂ポートフォリオを活用しています。Covestroは、2026年までにリサイクルコンテンツポリカーボネートの生産量を6万トンに引き上げる広東省のリサイクル複合施設を通じて循環性で差別化しています[2]。Kingfa、LG Chem、およびAsahi Kasei Advance Corporationは、地域的な近接性とカスタマイズされたグレードを活かして、中国および韓国の自動車メーカーに紐付く急成長するティア1金型メーカーからビジネスを獲得しています。
競争の激化は電動化とサステナビリティを軸に進んでいます。YanfengとTrinseoは、高度な機械的リサイクルと溶解技術を組み合わせて、2030年の使用済み車両義務を満たすダッシュボードを供給しています。Covestroの150°Cケーブル用途をターゲットにした難燃性熱可塑性ポリウレタンは、高電圧製品群を補完し、自動車用プラスチック産業における安全性の信頼性を強化しています。
合併・提携が業界を再編しています。ADNOCとOMVはNova Chemicalsを134億米ドルで買収することに合意し、この資産をBorouge-4に統合してアジア需要を狙う世界最大の単一サイトポリオレフィンハブを創設します。Atomic IndustriesのAI対応最適化プラットフォームは、金型メーカーにリアルタイムフィードバックを提供し、スクラップを削減して新金型の検証を加速します。サプライチェーンの強靭性は現在、プロセッサーが海上輸送のボトルネックに対してプロパンの二重調達や地域クラッカー投資を通じてヘッジを行う中、付加価値提案となっています。
アジア太平洋地域の自動車用プラスチック産業リーダー
-
BASF SE
-
Covestro AG
-
SABIC
-
LG Chem
-
LyondellBasell Industries Holdings B.V
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域自動車用プラスチック市場 このレポートでカバーされる企業
- Arkema
- Asahi Kasei Advance Corporation
- BASF SE
- Borealis AG
- Celanese Corporation
- Covestro AG
- dsm-firmenich
- Evonik Industries AG
- Exxon Mobil Corporation
- Kingfa Science and Technology (India) Limited
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Polyplastics Co., Ltd
- SABIC
- Toray Industries Inc
- Trinseo
- Victrex plc
市場機会と将来展望
EVプラットフォームの専門化と内装の電動化により、リサイクル性やVOC規制も満たす高耐熱性、難燃性、機能性材料の需要が拡大している。地域の例では、EngelとSABICによる熱可塑性樹脂製バッテリーエンクロージャーが複数部品からなる金属設計を統合しており、車内の機能性フィルムや基材はハプティクスや一体型表面をサポートしている。材料サプライヤーもOEMの設計拠点に近い場所でアプリケーションエンジニアリング能力を構築し、認証取得までの時間短縮を図っている。
生産能力の現地化と新材料プログラムは、樹脂供給、カスタマイズ性、循環性に結び付いたアジア太平洋地域における自動車用プラスチックへの積極的な投資領域を示している。2026年7月、SABICとRongsheng Petrochemicalは、高機能樹脂と生分解性プラスチックを目指すJintang New Materials Projectに関するプロジェクト開発契約を締結した。同月、Covestroは上海の統合拠点(Integrated Site Shanghai)における年間660キロトン規模の新規MDIラインの計画を発表し、シート、内装、NVH部品に使用されるポリウレタン・バリューチェーンを支援している。インド向けのコンパウンディングおよびエンジニアリングプラスチック供給も現地化が進んでおり、LG Chemは2026年2月にSri City拠点のエンジニアリングプラスチック生産を開始した。また、マレーシアは新カスタマイズ優遇制度(New Customised Incentive Mechanism)を改定し、現地コンテンツ活用目標を最大40%まで引き上げ、現地でコンパウンド・成形される自動車用ポリマー部品の基盤を拡大している。
最近の産業開発事情 アジア太平洋地域自動車用プラスチック市場
- 2026年6月:BASF - MelooopテクノロジーおよびElastollan TPUを使用した自動車用アームレストコンセプトにおいて、Wacoalとの提携を拡大。この協業により、BASFの内装材料領域が広がり、シート用途における高性能エラストマー部品のサプライチェーンの強靭性が強化される。これは、プレミアム内装部品への高度なTPUソリューション統合を進めるBASFの取り組みを示している。
- 2026年5月:BASF - Hyundai Design Chinaと提携し、Auto China 2026で発表されたEARTHコンセプトカー向けに、Elastollan TPUを用いたインフレータブルAir Hugシートモジュールを開発。この取り組みは、軽量で快適性を重視したシートの普及を加速させ、中国市場でのエラストマー利用を拡大する。これは、次世代モビリティコンセプト向けのエンジニアリング樹脂供給におけるBASFの役割を強化する。
- 2026年5月:Covestro - 中国広州に新たな熱可塑性ポリウレタン(TPU)アプリケーション開発センターを開設し、珠海の生産拠点および彰化のR&Dセンターを含む地域ネットワークを完成させた。この施設は地域のTPUイノベーション能力を強化し、アジア太平洋地域における自動車用プラスチックのサプライチェーンを支援する。これにより、次世代の自動車軽量化・耐久性ニーズに対応する高性能材料分野におけるCovestroの地位が強化される。
アジア太平洋地域自動車用プラスチック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、アジア太平洋地域における自動車部品製造に使用されるプラスチック材料の需要を対象とし、車両製造および関連部品生産によって消費される材料量として測定されます。
対象外の範囲:主に自動車以外の用途に使用されるプラスチック、および部品表において樹脂部品の近傍に位置する場合であっても、接着剤、コーティング材、ゴム材料は除外します。
セグメンテーション概要
- 素材別
- ポリプロピレン(PP)
- ポリウレタン(PU)
- ポリ塩化ビニル(PVC)
- ポリエチレン(PE)
- アクリロニトリル・ブタジエン・スチレン(ABS)
- ポリアミド(PA)
- ポリカーボネート(PC)
- その他の素材(ASA、PET、PBT、PMMAなど)
- 車両タイプ別
- 従来型・伝統型車両
- 電気自動車
- 用途別
- 外装
- 内装
- ボンネット下部
- その他の用途(インストルメントパネル、ドアシステムなど)
- 地域別
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋地域のその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、車両生産量やポリマー供給などの実世界のシグナルに基づいて固定するために使用されました。公開ソースを用いて国別の車両生産台数、登録台数、貿易動向を確認し、内装、外装、エンジンルーム下部品に使用されるプラスチックの需要指標に変換しました。
通常参照するソースとしては、OICA生産統計表、各国の運輸・税関統計、主要ポリマー樹脂に関するUN Comtrade貿易フロー、および地域のポリマー・自動車関連協会の刊行物などが挙げられます。その他の有用なインプットとして、企業の年次報告書、投資家向けプレゼンテーション、設備増強、樹脂価格動向、リサイクル規制を明確にした信頼性の高い報道記事も活用しました。必要に応じて、企業財務・インテリジェンス、輸出入の船積みレベルの確認、材料代替が活発に進んでいる領域を把握するための特許データベースについては有料サブスクリプションを使用しました。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、プラスチック使用量の車両あたり仮定値と、主要用途および車両カテゴリー別の需要配分の検証に重点を置きました。これらの点は公開データでは一貫して報告されていないためです。主要製造拠点の樹脂サプライヤー、コンパウンダー・プロセッサー、および下流の自動車部品関係者にヒアリングを行い、地域別にフィードバックを照合することで、中国、インド、日本、韓国、ASEANそれぞれに固有の需要シグナルを適用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:15% |
| 中位層:54% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:17% | マネージャー:44% |
市場規模算定と予測
規模算定は、車両生産台数とプラットフォーム構成を用いて国別の自動車用プラスチック需要プールを再構築し、内装トリム、外装部品、エンジンルーム下部品などの用途別強度に応じて調整するトップダウン方式から始まります。合計値の妥当性を確保するため、サンプリグされた樹脂・コンパウンド出荷パターン、プロセッサー稼働率に関するコメンタリー、観察された価格レンジを用いた数量対価値のサニティチェックなど、選択的なボトムアップ検証によって結果を裏付けています。
モデルに最も影響を与えたインプットは、車種別(乗用車および商用車)の車両生産台数、電動車と従来型車の生産構成比、ならびにバッテリー関連ハウジングや軽量外装モジュールなど高成長部品における車両あたりの典型的なプラスチック使用強度でした。ポリプロピレンとポリウレタンが大量使用用途を支配し、熱的・電気的要件の高まりとともに高性能グレードが増加する中、ポリマーファミリー別の樹脂供給状況と代替トレンドも考慮しました。予測にあたっては、生産見通しとプラスチック使用強度の変化に関するシナリオ分析を適用し、近期の自動車生産量と材料代替ペースに関する専門家コンセンサスを用いて精緻化しました。小規模国で直接的な数量の視認性が限られている場合は、車両組立能力、主要樹脂の輸入依存度、近隣市場から検証された用途シェアなどのプロシ指標を用いてギャップを補完しました。
データ検証と更新サイクル
検証は、地域の車両生産動向、樹脂貿易方向、既知の設備・稼働率コメンタリーとの整合性など、独立したシグナルとモデルアウトプットを相互照合することで実施しました。外れ値は早期にフラグを立て、国別結果が車両あたりプラスチック使用量または用途シェアの想定レンジを外れた場合は仮定値を再検討しました。
承認前に、別のアナリストがモデルを段階的にレビューし、算術ロジック、単位の一貫性、予測期間全体の前年比変動を確認します。大きな乖離が発見された場合は、インタビューのフォローアップを実施し、仮定値を確認するか、より根拠のあるレンジに置き換えます。レポートは年次で更新され、主要な規制変更、急激な生産ショック、大規模な設備増強など重要なイベントが発生した場合は中間更新も検討されます。納品前に最終確認を行い、最新の公開シグナルが公表内容に反映されていることを確認します。
Mordor Intelligenceのアジア太平洋地域自動車用プラスチック市場規模と他の公表推値との比較
アジア太平洋地域の自動車用プラスチック市場規模の公表値がしばしば一致しないのは、対象範囲と測定単位が統一されておらず、価格設定と車両構成の仮定が異なる形で扱われているためです。一部のソースは市場を収益ベースで記述し、他のソースは消費材料量に焦点を当てており、最終用途の内容が類似していても見出し数値が自然と変わります。
ここでの最大のギャップ要因は、モデルがプラスチック使用強度と生産量に基づいてトン単位で構築されているか、あるいは国別・年別に変動しうる樹脂・コンパウンド価格仮定を用いて米ドルに換算されているかという点です。また、自動車用プラスチックとして何をカウントするかによっても差異が生じます。一部の推計はより広いポリマーバリューチェーンを組み込んでいたり、リサイクルコンテントプレミアムを簡略化した形で扱っているためです。当社の場合、中核数値は2026年の数量で表現されており、これにより通貨・価格サイクルの歪みを低減し、規模算定を車両生産台数と用途使用量に結びつけています。これはMordor Intelligenceが意図的に採用したアプローチです。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1,022万トン(2026年) | |
| 地域コンサルタントA | 7.49 ビリオン 米ドル(2024年) | 2024年の収益ベース規模算定を使用しており、樹脂価格の選択、通貨タイミング、コンパウンディングおよびコンバージョンマージンが捕捉価値に含まれるかどうかに大きく依存します。 |
| 業界専門誌B | 10.64 ビリオン 米ドル(2024年) | グローバルプラスチック合計に対する地域収益シェアを適用しており、現地の車両構成、車両あたりプラスチック使用量、国別価格差を生産・用途需要から再構築しない場合、アジア太平洋地域を過大評価する可能性があります。 |
この表は、乖離の大部分が基礎的な需要方向に関する見解の相違ではなく、単位の選択と価値積み上げにおいて何をカウントするかによって説明されることを示しています。モデルをまず車両生産量と用途強度に基づいて固定し、その後に価格レンジとの相互確認を行うことで、更新時に結果の追跡と再現が容易になります。
レポートで回答されている主要な質問
アジア太平洋地域の自動車用プラスチック市場の現在の規模と成長速度は?
市場は2026年に1,022万トンに達し、2031年までに1,307万トンに拡大すると予測されており、CAGR 5.04%を反映しています。
当地域における自動車用プラスチックで最大のシェアを持つ樹脂はどれですか?
ポリプロピレンは41.10%のシェアをリードしており、その低密度・加工の容易さ・コスト優位性が内外装の車両部品の両方に適しているためです。
電気自動車の普及は材料需要にどのような影響を与えていますか?
電気自動車生産の加速(ASEAN-6の販売台数に占める割合が2024年に9%から13%へ上昇)により、バッテリーエンクロージャ、インバーター、冷却システム向けの難燃性・高耐熱プラスチックの採用が進んでいます。
自動車用プラスチックの使用に最も影響する規制は何ですか?
インドの使用済み車両に関する2025年の枠組みや韓国のリサイクルコンテンツ認証義務草案などの軽量化および循環経済規則が、OEMをリサイクル可能またはバイオベースのグレードへと向かわせています。
原材料価格の変動がコンバーターにとって懸念される理由は何ですか?
運河の混乱と供給過剰により、中国のポリプロピレンのマージンは1トンあたり55米ドルまで低下しており、プロセッサーは原料調達のヘッジと垂直統合への投資を余儀なくされています。