
自動車用インサイドバックミラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.45 十億米ドル |
| 市場規模 (2031) | 4.56 十億米ドル |
| 成長率 (2026 - 2031) | 5.74 % |
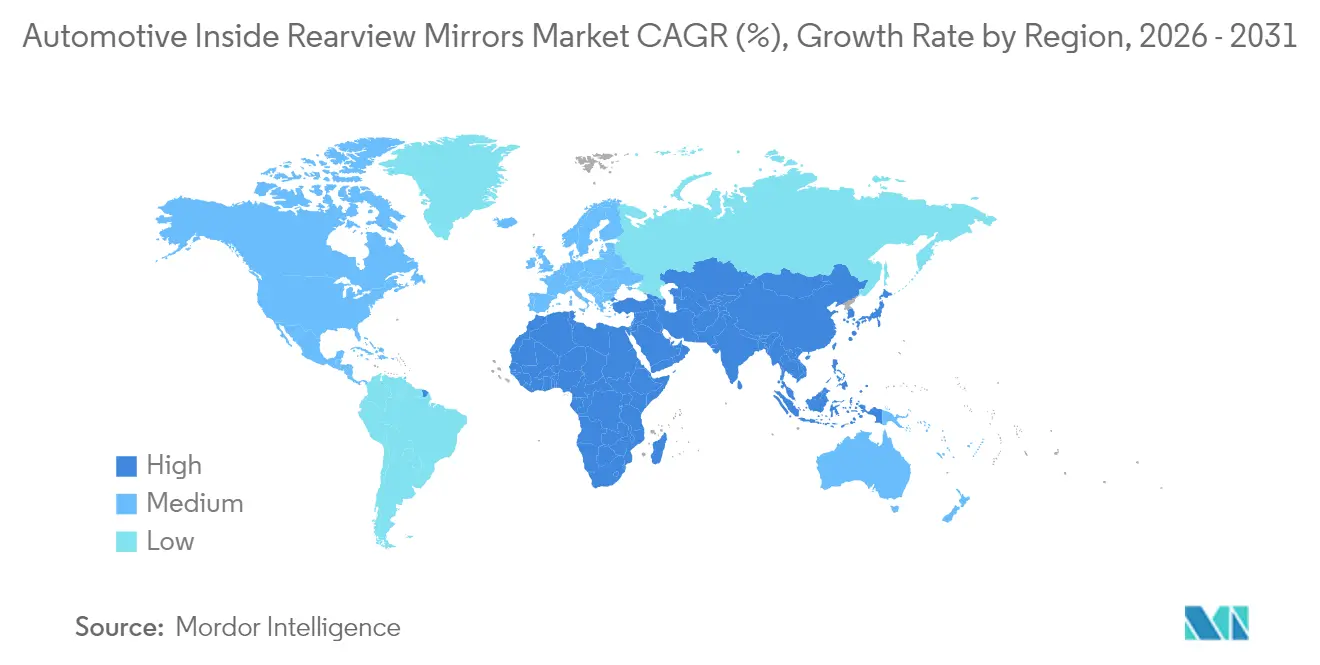
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
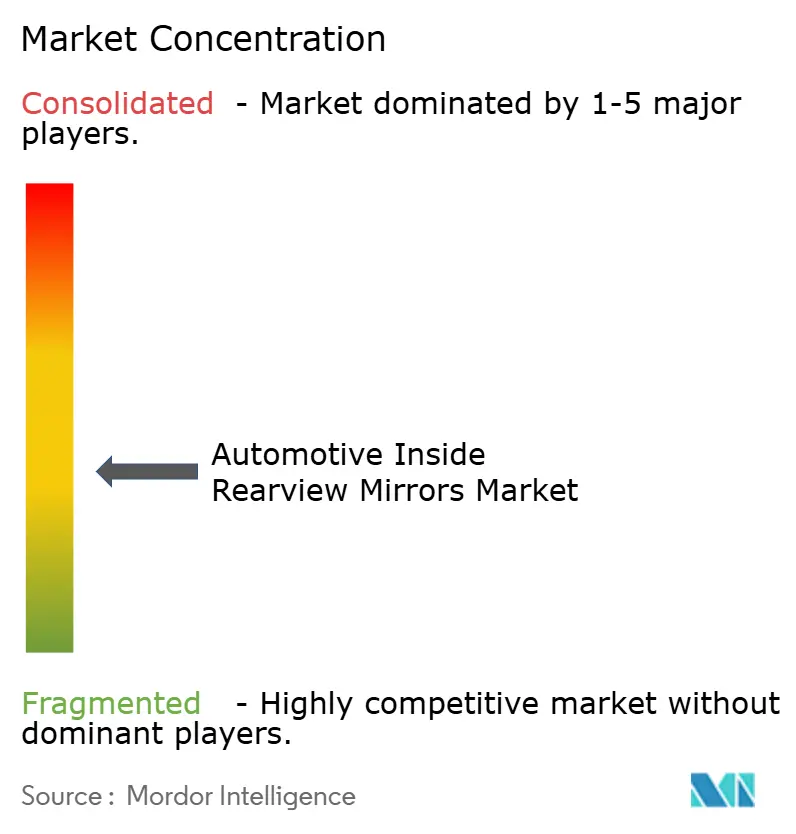
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用インサイドバックミラー市場分析
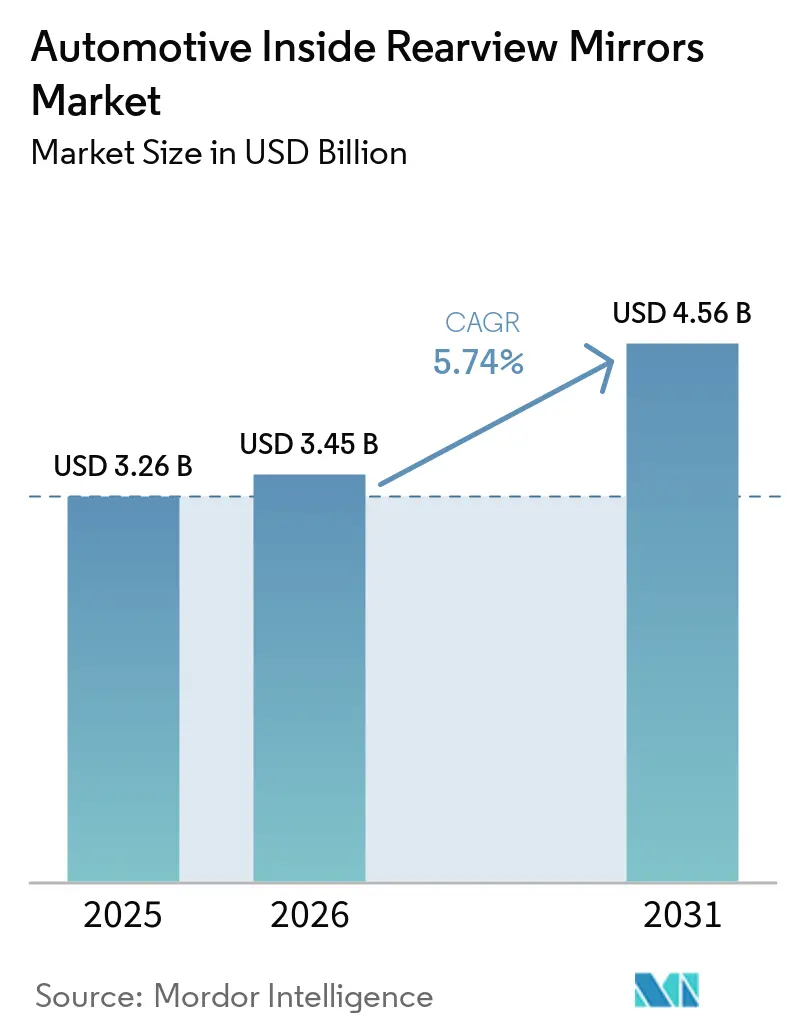
自動車用インサイドバックミラー市場規模は、2025年の32億6,000万米ドルから2026年には34億5,000万米ドルに成長し、2026年〜2031年にかけてCAGR5.74%で2031年までに45億6,000万米ドルに達すると予測されています。この成長は、車両安全要件の高まり、ミラーモジュールへのADAS機能の統合、および世界的な小型車生産の着実な回復によって支えられています。
インサイドバックミラーは、単純な反射面から車内安全アーキテクチャの重要な一部へと変化しています。インサイドミラーは現在、カメラベースのデジタルディスプレイ、自動防眩機能、および統合型ドライバーモニタリングシステムを搭載することが多くなっています。これらの機能強化により、グレアの低減、より広く鮮明な視野の確保、および車線逸脱警告、衝突警告、乗員モニタリングなどの新たな安全機能の実現が可能となっています。[1]「デジタルバックミラーシステムおよびカメラモニタリングシステム」、国連欧州経済委員会、unece.org
規制の動向がこの移行を後押ししています。NHTSAや米国道路安全保険協会などの安全機関は、ブラインドスポット衝突および後退時の事故を傷害の主要原因として指摘しており、OEMがよりスマートなミラーを採用し、場合によっては従来のガラスを補完または代替するカメラベースの「デジタルバックミラー」ソリューションを採用するよう促しています。電動化と自動運転における並行トレンドも市場を支援しています。EVプラットフォームは合理化された軽量かつ空力的なミラーシステムを好む一方、より高度な自動化レベルではミラーの周辺または近傍での追加カメラおよびセンサーの統合が必要となります。
主要レポートのポイント
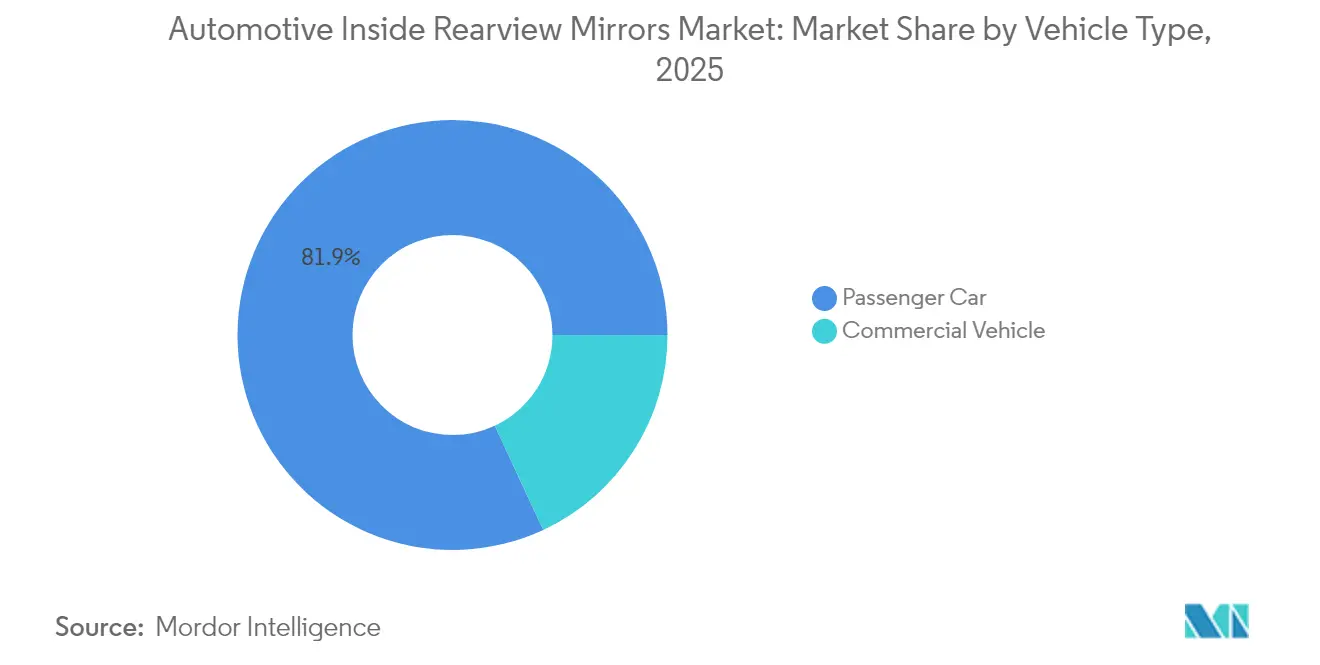
- 車両タイプ別では、乗用車が2025年の自動車用インサイドバックミラー市場の約81.94%を占め、2026年〜2031年にかけて約6.18%の成長が見込まれています。
- パワートレインタイプ別では、ICE車両が2025年に約84.92%のシェアを保持する一方、電気自動車は2026年〜2031年にかけて約20.95%のCAGRで拡大すると予測されています。
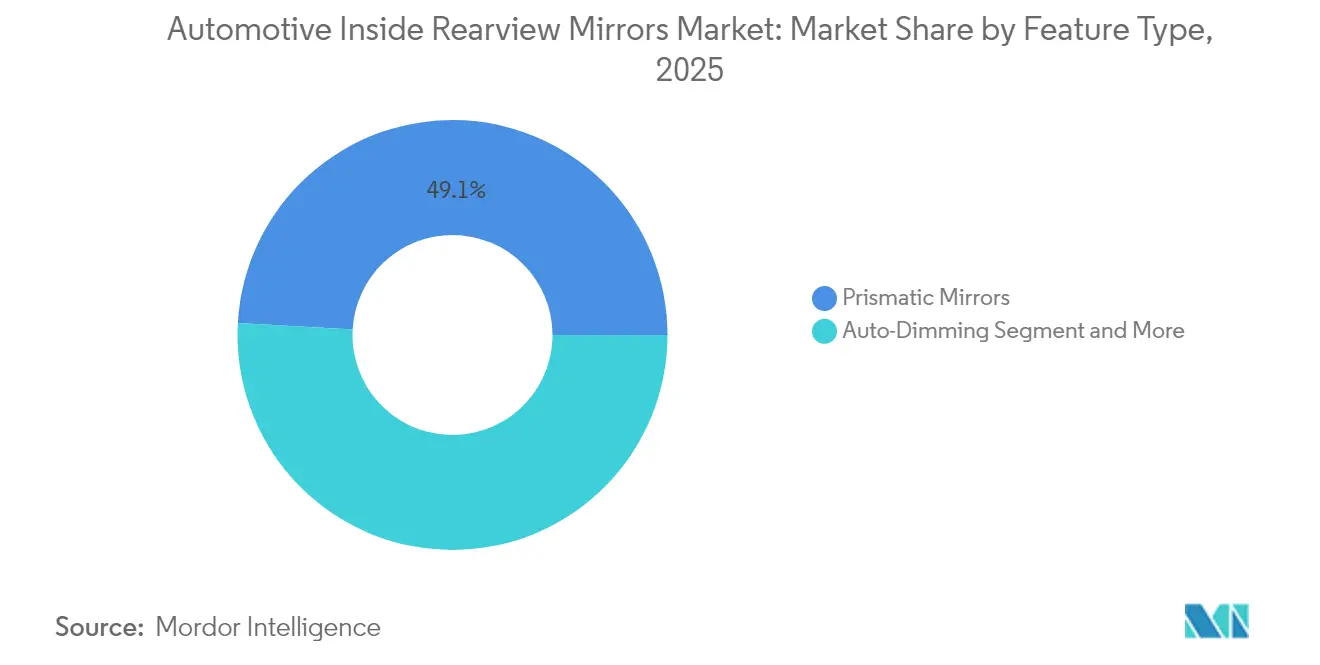
- 機能タイプ別では、プリズマティックミラーが2025年に約49.12%のシェアを占め、ブラインドスポットインジケーターミラーが2031年までに約11.74%のCAGRで最も急成長する機能クラスターを形成しています。
- 販売チャネル別では、OEM装着が2025年の市場価値の約85.14%を占め、2031年にかけて約6.06%の成長が見込まれており、絶対的な価値増加においてアフターマーケットを上回っています。
- 地域別では、アジア太平洋が最大かつ最も急成長する地域市場であり、2025年の世界の自動車用インサイドバックミラー収益の41.05%を占め、2026年〜2031年にかけてCAGR6.63%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| より厳格な安全性および後方視認性規制 | +1.7% | 世界的、欧州・北米・日本・韓国で最も強い | 長期(4年以上) |
| ADASおよびスマートミラーモジュールの採用 | +1.5% | 北米、欧州、中国、韓国 | 中期(2〜4年) |
| プレミアム車両ミックスおよびマス市場セグメントにおける機能アップグレード | +1.1% | 世界的、米国・中国・西欧が主導 | 中期(2〜4年) |
| 電動化およびEV車内再設計 | +1.0% | 欧州、中国、北米、先進的なアジアのEV市場 | 長期(4年以上) |
| フリートおよび商用車安全プログラム | +0.8% | 北米、欧州、都市部アジア(日本、インド、ASEANの主要都市) | 中期(2〜4年) |
| 新興市場における車両生産の成長 | +0.6% | アジア太平洋(インド、ASEAN)、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格な安全性および後方視認性規制
世界中の規制当局が後方視認性、ブラインドスポット、および衝突回避要件を継続的に強化しており、これが高性能バックミラーへの需要を直接押し上げています。新車アセスメントプログラムおよび道路安全機関は、スター評価またはコンプライアンスラベルを視認性能、グレア低減、およびドライバー認識システムと結びつけることが増えています。これにより、OEMは基本的なプリズマティック設計から、より広い視野、改善された防眩機能、および統合型警告インジケーターを備えたユニットへとミラーをアップグレードするよう促されています。
並行して、バス、コーチ、およびトラックに対する商用車規制は、定義されたミラーカバレッジゾーンを義務付け、一部の地域では補助カメラシステムも要求しています。カメラが追加される場合でも、認定された車内ミラーまたはデジタルミラーディスプレイは通常依然として必要とされており、ミラーモジュールを交渉の余地のない安全コンポーネントとして強化しています。これらの規制はゆっくりと進化しますが段階的に強化されるため、すべての主要自動車地域においてミラーのコンテンツと品質に対する長期的な構造的牽引力を生み出しています。
ADASおよびスマートミラーモジュールの採用
先進運転支援システム(ADAS)は、インサイドバックミラーモジュールを通じてルーティングされるか、またはそこに表示されることが増えています。自動防眩、ブラインドスポットインジケーター、車線逸脱警告、および後方またはサラウンドビューシステムからのカメラストリーミングは、現在ミラーハウジングに組み込まれることが多くなっています。この設計上の選択により、ダッシュボードの煩雑さを増やすことなく、ドライバーの自然な視線上に重要な情報が集中されます。
より多くの量産市場向け車両がADASバンドルを追加するにつれて、ミラーはセンサー、カメラ、およびディスプレイの論理的な統合ノードとなっています。サプライヤーは、エレクトロクロミックガラス、埋め込みLED、音声アシスタント用マイクロフォン、さらにはドライバーモニタリングカメラなどのモジュール式アドオンを備えたスマートミラープラットフォームを提供することで対応しています。このトレンドにより、ミラーは低マージンのコモディティから高付加価値のエレクトロニクスハブへと変化し、平均販売価格を引き上げ、サプライヤーとOEMのパートナーシップを深化させています。[2]「新車アセスメントプログラム最終決定 | ADAS」、米国道路交通安全局、nhtsa.gov
プレミアム車両ミックスおよびマス市場セグメントにおける機能アップグレード
世界的な販売はSUV、クロスオーバー、およびより充実したトリムレベルへとシフトしており、これらは通常より高度な車内ミラーを指定します。これらのボディスタイルにおける高いルーフライン、幅広いピラー、および厚いリアヘッドレストは、適切な後方視認性を維持するための最適化されたミラーまたはデジタルバックミラーシステムへの依存度を高めています。プレミアムブランドは長らく自動防眩およびフレームレスミラーを差別化ポイントとして使用してきましたが、現在これらの機能はアッパーミドルレンジ、さらにはメインストリームモデルへと着実に普及しています。
同時に、量販セグメントにおける競争圧力により、OEMは自動防眩、統合型コンパス/温度ディスプレイ、または埋め込みガレージドアオープナーなどの快適性および安全機能をミドルレベルトリムにバンドルするよう促されています。これらの機能アップグレードは、消費者が「プレミアムライク」なキャビンをますます期待するようになっているため、価格感度が高い市場でも発生しています。その結果、ラグジュアリーエンドだけでなく、世界の乗用車パークにわたってミラー1台あたりのコンテンツが徐々に向上しています。
電動化およびEV車内再設計
電気自動車はキャビンレイアウトと視認性ソリューションを再考する触媒を提供しており、バックミラーはこの再設計から直接恩恵を受けています。EVプラットフォームは多くの場合、空力効率のためにより高いテールゲート、厚いCピラー、および独特のリアグレージングを特徴としており、これらはすべて従来の後方視認性を損ない、強化されたミラーまたはカメラミラーソリューションを必要とする可能性があります。光学反射とカメラフィードを切り替えられるデジタルミラーは、消費者がすでにハイテクインテリアに慣れ親しんでいるEVにおいて特に魅力的です。
さらに、EVは標準またはほぼ標準の装備として先進的なドライバーモニタリングおよびADASスイートを搭載して発売されることが多くなっています。インサイドミラーの内部または周辺にカメラと赤外線エミッターを配置することで、ダッシュボードデザインの自由度を維持しながら、センサーの配置とキャリブレーションが簡素化されます。この緊密な統合により、EV普及率の増加ごとに、基本的なICE車両と比較して高仕様ミラーモジュールへの需要が不均衡に拡大します。長期的には、EVシェアが成長するにつれて、このドライバーはインサイドバックミラー市場における数量と1台あたりの価値の両方を大幅に押し上げます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 価格感度の高いセグメントにおける高度ミラーの高コスト | –1.3% | アジア、ラテンアメリカ、アフリカの新興市場 | 短〜中期(4年以内) |
| 半導体およびエレクトロニクスサプライの不安定性 | –1.0% | 世界的、欧州・北米・東アジアで深刻な影響 | 中期(2〜4年) |
| OEMのコスト削減圧力とミラーのコモディティ化 | –0.8% | 世界的、特に量産乗用車プログラム | 長期(4年以上) |
| 純粋なカメラミラーシステムに関する規制およびデザインの不確実性 | –0.7% | 欧州、日本、一部の北米および中国のOEM | 中〜長期(3年以上) |
| 情報源: Mordor Intelligence | |||
価格感度の高いセグメントにおける高度ミラーの高コスト
自動防眩、カメラ統合、およびセンサーリッチなミラーは、従来のプリズマティックユニットと比較して部品表コストを大幅に増加させます。成熟市場では、これはより高いトリム価格に吸収されますが、エントリーレベルの車両と基本的な商用車が主流の新興経済国では、OEMはこれらのコストを消費者に転嫁することへの強い抵抗に直面しています。その結果、インド、東南アジア、アフリカ、およびラテンアメリカの多くのモデルは依然として基本的なミラーを搭載しており、スマート機能はプレミアムバリアントまたは取得率の低いオプションパックに限定されています。
このコスト障壁は、エレクトロニクス価格の上昇と通貨の不安定性が組み合わさると特に深刻になります。小規模なOEMや地域ブランドは、より高度なソリューションが規制で許可されている場合でも、マージンの侵食を避けるためにミラー仕様のアップグレードを遅らせる可能性があります。その結果、スマートミラーの採用曲線は低・中所得市場で平坦化し、安全性と技術トレンドによって支えられるはずのグローバル成長を抑制しています。
半導体およびエレクトロニクスサプライの不安定性
高度なインサイドバックミラーは、半導体、イメージセンサー、マイクロコントローラー、および専用ドライバーICへの依存度が増しています。これらのコンポーネントの定期的な不足または価格急騰は、生産スケジュールを遅延させ、設計の簡素化を強いるか、またはOEMがインフォテインメントやパワートレイン制御などのより高マージンシステムへのチップ割り当てを優先させる可能性があります。二次的なエレクトロニクスと見なされることが多いミラープログラムは、サプライが逼迫している場合に発売遅延または一時的な機能削減を経験する可能性があります。
コンポーネントが入手可能な場合でも、長いリードタイムと急激な価格変動は、通常自動車メーカーとの固定価格・複数年契約で運営されているティア1サプライヤーの計画を複雑にします。これによりマージンが圧迫され、特に不安定な地域での新しいスマートミラープラットフォームの積極的な展開が妨げられます。総合的に見ると、サプライチェーンの予測不可能性は、高度な電子機能を大規模に展開できる速度を制約することで、インサイドバックミラー市場の実効CAGRを微妙に抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が需要を牽引乗用車は自動車用インサイドバックミラー市場を支配しており、2025年に約81.94%のシェアを占めています。ハッチバック、セダン、SUV、およびクロスオーバーの高い世界生産量がこの優位性を支えており、多くのトリムで高度な車内ミラーを標準またはほぼ標準とする乗員安全規範の強化も寄与しています。自動防眩、統合型ディスプレイ、および埋め込みセンサーは、現在ミドルレンジおよびプレミアム乗用車で頻繁に指定されており、車両あたりのミラーコンテンツを向上させています。より高いベルトラインとリアヘッドレストを持つコンパクトSUVおよびクロスオーバーの台頭も、後方視認性のための最適化されたミラー設計とデジタルミラーへの依存度を高めています。
商用車は小規模ですが戦略的に重要なセグメントを形成しており、特に安全性が重要なアプリケーションにおいて重要です。トラックとバスは、拡張されたブラインドスポットを管理するために複雑な外部ミラーセットとカメラシステムと組み合わせた専用インサイドミラーを必要とします。フリートオペレーターと規制当局は、スクールバス、コーチ、および長距離トラックにおける後方視認性の強化を推進しており、OEMがフリート仕様キャブにデジタルバックミラーモジュールとドライバーモニタリングを統合するよう促しています。予測期間中、政府がプロドライバーの安全規則を強化し、物流および旅客輸送フリートがより高度なミラーシステムにアップグレードするにつれて、商用車は着実に成長すると予想されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


パワートレインタイプ別:
ICEが依然として主流、EVが急速に拡大内燃機関(ICE)搭載車両は、2025年のインサイドバックミラー需要の約84.92%を引き続き占めており、これは大規模な世界的使用中フリートと新興市場における継続的なICE車両販売を反映しています。ICE車両向けインサイドバックミラーの仕様は、OEMが新しい安全規制と競争ベンチマークに対応するにつれてアップグレードされており、自動防眩、コンパス/温度ディスプレイ、および基本的なADAS警告がミラーハウジングに追加されています。これにより、EV成長が加速する中でも、ICEセグメントはミラーサプライヤーにとって構造的に重要であり続けています。
電気自動車(EV)セグメントは現在は小規模ですが、インサイドバックミラー市場において2031年にかけて印象的な20.95%のCAGRで成長すると予測されています。EVアーキテクチャは多くの場合、カメラベースのミラーシステムと統合型ドライバーモニタリングを標準機能として組み込んでおり、ミラーあたりのエレクトロニクスおよびソフトウェアコンテンツを増加させています。OEMが大型中央ディスプレイとデジタルコックピットを中心にキャビンを再設計するにつれて、インサイドバックミラーはADASセンサー、ドライバーモニタリングカメラ、およびストリーミングビデオディスプレイの論理的な配置場所となっています。これにより、EVは高度なミラー技術採用の不均衡なドライバーとなっており、プレミアム電気モデルは新しいデジタルミラー構成を頻繁に初搭載し、後にそれが高量産ICEプラットフォームへと普及しています。
機能タイプ別:
プリズマティックミラーが主導、スマート機能が急成長プリズマティックミラーは業界の主力製品であり続けており、2025年の自動車用インサイドバックミラー市場において約49.12%のシェアを占めています。比較的低コストで、実証済みの耐久性、そしてシンプルながら効果的な防眩性能により、全地域のエントリーレベルおよびミドルレンジ車両で広く使用されています。多くの量産OEMにとって、プリズマティックミラーはコスト重視のセグメントにおいても最小限の追加コストでベースラインの安全機能を提供し、視認性規制への完全な準拠を確保しています。
一方、ブラインドスポットインジケーターミラーは最も急成長しているフィーチャークラスターを形成しており、衝突回避基準の厳格化と車線変更事故に対する消費者意識の高まりに支えられ、2031年までに約11.74%のCAGRで成長することが見込まれています。自動防眩ミラーおよびディスプレイとカメラを統合したスマートミラーは、プレミアムおよびアッパーミドルレンジ車両での普及が進んでおり、防眩機能、カメラストリーミング、オングラスグラフィックス(コンパス、温度、アラート)が明確な付加価値を提供しています。エレクトロクロミックおよび自動防眩技術の採用拡大は、特にプレミアムおよびミドルレンジの乗用車において、より広範な自動防眩ミラー市場の需要を支えています。これらの高度な機能セットはサプライヤーにとってより高い平均販売価格をもたらし、ティア1メーカーがエレクトロクロミック材料、コンパクトディスプレイ、およびカメラ統合技術への投資を促進し、最終的にはより大量生産セグメントへの展開が可能となります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEM装着が主流、アフターマーケットがアップグレードを可能にOEMチャネルは2025年の世界の自動車用インサイドバックミラー収益の約85.14%を占め、2031年にかけて約6.06%の最高成長軌道を追跡しています。この優位性は、バックミラーが安全性の重要なコンポーネントであり、車両設計、ADASセンサー配置、および型式認定に緊密に統合されているという事実に起因しています。自動車メーカーは車両開発中にカメラ、センサー、およびディスプレイ統合を含むカスタマイズされたミラーモジュールをますます指定しており、主要ミラーメーカーとの長期供給契約を締結しています。規制要件が進化しADAS普及率が上昇するにつれて、OEMは工場装着ミラーに組み込まれる機能の範囲を拡大し続け、このチャネルの重要性をさらに強化しています。
アフターマーケットは補完的な役割を果たしており、衝突損傷による交換ミラーや旧型車両の技術アップグレードに焦点を当てています。旧型車両のオーナーは、自動防眩ミラー、ドライブレコーダー統合ミラー、および駐車または後退カメラディスプレイを内蔵したミラーをますます後付けしています。アフターマーケットサプライヤーは、大規模な老朽化した車両フリートと緩やかな型式認定障壁を持つ地域をターゲットとし、アクセサリーチャネルとオンラインプラットフォームを通じてプラグアンドプレイのミラーアップグレードを提供しています。絶対的な成長はOEMチャネルよりも遅いですが、アフターマーケットは持続的な交換需要と新しい車両を購入せずに現代の安全機能を追加することへの消費者の関心により、依然として重要です。
地域分析
アジア太平洋地域の自動車用インサイドバックミラー市場
アジア太平洋地域は、自動車用インサイドバックミラーの明確な需要拠点であり、2025年の世界市場価値の推定41.05%を占め、2026年から2031年にかけて約6.63%のCAGRで成長しています。これは、中国、日本、インド、韓国が世界の乗用車生産台数および新規登録台数の最大シェアを共同で担うという、同地域の車両生産における優位性を反映しています。乗用車の大量生産、SUVおよびクロスオーバーの販売増加、そしてEV普及の加速は、いずれも従来型およびスマートIRVMのOEM装着需要の強化につながっています。地域ブランドが付加価値の高い製品へと移行するにつれ、中級および上位グレードのトリムでは自動防眩機能や多機能ミラーの採用が増加しており、アジア太平洋地域における車両1台あたりのコンテンツ価値をさらに押し上げています。
北米、欧州・中東・アフリカ、アジア太平洋、中南米の自動車用インサイドバックミラー市場
北米および欧州は、厳格な安全規制と高いADAS普及率に牽引され、依然として相当規模を持つ市場ですが、成長速度は比較的緩やかです。一方、その他の地域(中南米、中東・アフリカ)は、保有車両台数の増加と段階的な安全基準の向上に伴い、小規模ながら着実に拡大する需要を提供しています。しかしながら、いずれの地域もアジア太平洋地域が持つ規模と成長の組み合わせには及びません。中国とインドだけでも、OEMプログラムがある機能をオプションから標準装備へと移行させた場合、高機能ミラーの世界需要を大きく動かす可能性があります。予測期間を通じて、このダイナミクスによりアジア太平洋地域は最大の地域市場かつ最も成長の速い地域であり続け、ミラーサプライヤーの生産能力拡大、現地化、そして世界および地域の自動車メーカーとの共同開発プログラムにおける戦略的な焦点となっています。

規制環境
後方視認性および間接視野に関する要件は、車内リアビューミラーの設計と世界的な型式認証を形作る主要な規則によって定められている。米国では、NHTSAがFMVSS第111号(49 CFR 571.111)を通じて後方視認性の性能を規制しており、乗用車、多目的車、トラック、バスにわたるリアビューミラーの要件(視野角や取り付け規定を含む)を定めている。
米国外では、UNECE規則第46号が間接視野のための装置とその取り付けを規定しており、クラスI室内ミラーや、間接視野の枠組みにカメラモニターシステムを含めることも対象としている。FMVSS 111とUNECE R46が並存することにより、サプライヤーは地域固有のコンプライアンス経路への対応に注力し続けており、特にカメラベースおよび光学・デジタル融合型ソリューションを異なる技術規定と認証プロセスに照らして検証する必要がある場合にその傾向が強い。
バリューチェーン分析
バリューチェーンは階層化されており、材料および部品サプライヤーが、OEM装着用の完全な車内ミラーモジュールを設計・検証・組み立てるティア1ミラーシステムインテグレーターに供給する構造となっている。上流の投入財には、ガラス基材とコーティング(自動防眩用のエレクトロクロミックスタックを含む)、ハウジングやマウント用のプラスチック、イメージセンサー、マイクロコントローラー、LED/IR部品、フルディスプレイまたはデジタルミラー用のディスプレイパネルなどの電子部品が含まれる。Gentex、Magna、Ficosaといったティア1サプライヤーは通常、システムエンジニアリング、機能安全の統合、車両プログラムの検証を担い、その後、順序立てられたモジュールをジャストインタイム物流でOEMの組立工場に供給する。
ミラーがADAS関連機能(カメラ映像、運転者/乗員モニタリング、警告インジケーター)をより多く担うようになるにつれ、チェーンは電子部品とソフトウェア含有量の高い方向へ移行している。これにより半導体・センサーの供給可用性への依存が高まり、新しい視認システムの検証サイクルも長期化している。製造はアジアに集中したままであり、電子部品の調達は供給の不安定性へのエクスポージャーを増大させ、その結果サプライヤーはサブアセンブリ(カメラ・ディスプレイ統合、ビハインド・ザ・グラスアーキテクチャ)の垂直統合とミラー工場における工程自動化を進め、OEMプログラムに向けたコスト、品質、スループットの管理を強化している。
競争環境
自動車用インサイドバックミラー市場は適度に集中しており、少数のグローバルティア1サプライヤーがOEM契約の大きなシェアを獲得しています。主要プレーヤーには、Gentex Corporation、Magna International、Samvardhana Motherson Reflectec、Ficosa International、およびMurakami Corporationが含まれ、いくつかの地域専門企業も存在します。これらの企業は、エレクトロクロミック(自動防眩)ミラー、ブラインドスポットインジケーターモジュール、カメラ統合デジタルミラー、およびミラーハウジングに埋め込まれたドライバーモニタリングソリューションを開発するために研究開発に多額の投資を行っています。
戦略的優先事項は、技術差別化、製造規模、および長期的なOEMパートナーシップに焦点を当てています。サプライヤーはアジア太平洋での生産拠点を拡大し、先進的な製造慣行(自動化、デジタルツイン、AI対応品質管理)を採用し、エレクトロニクスおよびソフトウェア能力を確保するためにジョイントベンチャーまたは買収を追求しています。ミラー、カメラ、および車内センシングシステムの境界が曖昧になるにつれて、最も競争力のあるベンダーは、ICEおよびEVプラットフォームの両方でコスト競争力を維持しながら進化する安全規制を満たす統合されたソフトウェア対応ミラーモジュールを提供できる企業です。
自動車用インサイドバックミラー業界リーダー
Gentex Corporation
Magna International, Inc.
Samvardhana Motherson Reflectec
Ficosa International SA
Murakami Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用インサイドバックミラー市場
- Gentex Corporation
- Samvardhana Motherson Reflectec
- Magna International, Inc.
- Ficosa International SA
- Continental AG
- Murakami Corporation
- Tokai Rika Co., Ltd.
- Mitsuba Corporation
- SL Corporation
- Flabeg Automotive Holding GmbH

市場機会と将来展望
主要な機会は、OEMがコックピットの煩雑化を招かずにADASや乗員保護機能を拡張するにつれ、車内ミラーが単独の反射コンポーネントから車内センシング・表示ハブへと変貌を遂げていることである。サプライヤーの動きはこの変化を反映している。Magnaは、ビハインド・ザ・グラスカメラアーキテクチャを用いたミラー統合型運転者・乗員モニタリングシステムのプログラムを受注し、Gentexは、リバースアシスト、死角関連ビュー、ピックアップトラック用の荷台モニタリングといったより広範な用途に対応するマルチモードビューを備えたフルディスプレイミラー機能を進化させている。
標準化と実現技術もまた、カメラおよびデジタルミラーアーキテクチャの余地を広げている。UNECE規則第46号は既に間接視野の枠組みの中でカメラモニターシステムのための道筋を提供しており、一方SAEはJ3155_202604を発行し、米国道路車両向けのカメラモニターシステムの試験プロトコルと性能要件を定義し、プログラム全体でより一貫したエンジニアリング目標を支えている。部品面では、Valens SemiconductorとSakae Riken Kogyoによる量産対応の高速映像接続基盤(MIPI A-PHY対応の電子ミラーデモンストレーション)などが、より高いデータレート、より高解像度の映像ミラーへの勢いを示しており、コストと検証の障壁が緩和されるにつれて、サプライヤーがより多くの車両セグメントにデジタルミラーモジュールを展開する助けとなり得る。
Recent Industry Developments in 自動車用インサイドバックミラー市場
- 2026年5月:Magna International Inc.は、欧州OEMから、ミラーモジュールに統合されたビハインド・ザ・グラスカメラアーキテクチャを用いた運転者・乗員モニタリングシステムプログラムを受注した。この受注は、視認可能なコックピットの変更を最小限に抑えつつセンシング機能を集約できることから、車内ミラーがDMS/OMSハードウェアの好ましい搭載場所であることを裏付け、プラットフォーム全体にわたるOEMの安全機能ロードマップを支えるものとなった。
- 2025年11月:Gentex Corporationは、カスタムビークルおよびアフターマーケット用途を対象とした薄型カーボンファイバー製自動防眩リアビューミラー「GNTX-Rシリーズ」を発表し、2026年第1四半期にRingbrothers経由での提供を予定している。この発売により、Gentexはプレミアムなレトロフィット需要をターゲットとしてOEM装着以外の分野にも参入範囲を広げ、デザイン性とコンパクトな搭載形態が高価格帯を実現できる市場を開拓した。
- 2024年4月:Gentexは、Polestar 4が従来型のリアウィンドウの代わりにデジタルリアビューミラーシステムを採用し、リアカメラとミラー内蔵HDディスプレイに依拠すると発表した。この車両統合は、乗用車におけるカメラベースの後方視認性に関する高い視認性を持つ参照プログラムとなり、後方視界がデザイン上制約される場合のデジタルミラーの説得力を強化した。


自動車用インサイドバックミラー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、標準プリズマティックユニットおよびドライバーの視認性と快適性を向上させるために使用される機能付きミラーを含む、車両内部に取り付けられたインサイドバックミラーの価値を対象としています。本市場は、主要な車両生産地域におけるOEM装着および交換需要を通じて販売されるミラーモジュールとして定義しています。
スコープの除外事項:合計値には、アウトサイドバックミラー、一般的なカメラのみのADASハードウェア、およびインサイドミラーモジュールの一部として販売されていない車内ディスプレイは含まれません。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- パワートレインタイプ別
- ICE
- 電気
- 機能タイプ別
- 自動防眩
- プリズマティック
- ブラインドスポットインジケーター
- その他のスマート/デジタルミラー
- 販売チャネルタイプ別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他
- 欧州
- ドイツ
- 英国
- フランス
- 欧州のその他
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- アジア太平洋のその他
- その他の地域
- ブラジル
- アラブ首長国連邦
- その他の国々
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ミラー装着ニーズを車両生産台数および保有台数シグナルに結びつけることで、インサイドバックミラーの明確な需要コンテキストを構築することから始まります。OICAや各国の運輸機関などのソースから公開されている車両生産統計および登録データを参照し、続いてミラー関連の貿易フローが地域別の供給動向の妥当性確認に役立つUN Comtradeなどのポータルからの貿易・通関サマリーを参照しました。
フィーチャー採用状況を現実的に把握するため、NHTSAやUNECEなどのソースからの安全性および視認性に関するガイダンスおよび規制も認し、査読済み論文および特許出願を活用して自動防眩機能およびカメラベースのミラー機能が中価格帯車両にどの程度普及しているかを把握しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースは製品ミックスの表現と生産能力拡張のタイムラインを確認するために使用し、有料の企業財務・インテリジェンスサブスクリプションはサプライヤー間の収益およびフットプリントデータの標準化に役立てました。ここに記載されているソースはあくまで示であり、データ収集、前提条件の検証、および未解決の疑問点の明確化のために、その他多数の公開文書が参照されています。
一次インタビューおよびサーベイ
一次調査は、OEMの採用率、フィーチャーミックスの変化、および車両クラス別の典型的な価格帯に関するデスク調査の前提条件を検証するために実施され、複数の回答者が同じ方向を示した場合にのみモデルを修正しました。APAC、EMEA、およびアメリカ大陸のミラーサプライヤー、車両プログラム関係者、アフターマーケットチャネル参加者、および独立系エンジニアと幅広く対話し、地域別の生産パターンと仕様の違いを一貫した視点に反映させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:12% | APAC:44% |
| 中位層:49% | 部門・ユニットリーダー:30% | EMEA:32% |
| 中小規模プレイヤー:16% | マネージャー:58% | アメリカ大陸:24% |
市場規模算定と予測
コアモデルは実践的な順序でトップダウンおよびボトムアップのロジックを組み合わせており、発点は地域別・車両タイプ別の車両生産台数であり、これを装着前提条件および交換サイクルを用いてミラー需要に変換します。その後、ミラータイプのミックスとフィーチャー採用ペースを反映したブレンド価格カーブを用いて価値を再構築し、一貫した年間平均為替レートを使用して米ドルに換算します。
モデルの信頼性を維持するため、乗用車および商用車の生産台数、自動防眩ミラーおよびカメラ統合ミラーの普及率、OEM需要対アフターマーケット需要の比率、そして多くの場合より高いフィーチャーコンテンツを引き寄せる電気自動車プラットフォームの立ち上げペースなど、観察可能かつ説明可能なインプットを追跡しています。また、地域の規制および安全関連の仕様変更も監視しています。これらの変化は、消費者の好みだけよりも速くミラーの標準コンテンツを変化させる可能性があるためです。合計値は選択的なサプライヤーのロールアップ(インサイドミラーへのサンプリングされた収益エクスポージャーおよび推定ボリューム)によって裏付けられており、ギャップは同等の車両クスからのプロキシ採用率を使用して対処し、それらのプロキシをインタビューで再確認しています。
予測については、ミラー価値の成長を車両生産台数、フィーチャー採用率、および主要ミラータイプの予想価格推移に結びつけるシンプルな多変量回帰レイヤーに支えられたシナリオ分析を使用しています。ミラーコンテンツは通常、四半期ごとに滑らかに変化するのではなく、新モデルの発売時に変化するため、最終的な年次変動はプラットフォームの刷新サイクルとソーシングタイミングに関する専門家の見解と一致する場合にのみ採用されます。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、アウトプットが実際のシグナルから乖離しないようにしています。モデル化されたミラーボリュームを車両生産合計と比較し、推定平均販売価格をインタビューの範囲と照合し、生産、貿易、またはプログラムのタイミングと一致しない説明のつかない段階的変化が地域に見られる場合は前提条件を再検討します。
承認前に、モデルと文書化されたストーリーは内部レビーを経て、主要な表が再計算され、明確な説明が得られるまで差異が検討されます。レポートは年次で更新され、主要なプラットフォーム受注の変化、規制主導の仕様変更、または大規模な車両市場における急激な生産リセットなど、重要なイベントが発生した場合には中間更新が実施されます。納品直前に最新の公開指標の最終スキャンを実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの自動車用インサイドバックミラー市場規模と他の公表推計値との比較
インサイドバックミラーの公表市場価値は、トピックのラベルが同じように見えても異なる場合があります。これは、企業が製品スコープ、チャネルカバレッジ、および価格ロジックを必ずしも同じ方法で扱っていないためです。また、基準年が異なる場合、通貨換算が異なるタイミングで行われる場合、および更新サイクルが急速なフィーチャーミックスの変化に遅れをとる場合にも差異が生じます。
一部の外部推計は、隣接する車内視認ハードウェアおよびより広範な視認性ステムを同じ合計に含めており、ミラーのみの収益を超えて数値が膨らむ可能性があります。Mordor Intelligenceでは、OEMおよびアフターマーケットチャネルを通じて販売されるインサイドバックミラーモジュールのみを対象として価値を算定し、アウトサイドミラーおよびミラー以外の車内ディスプレイとは分離して管理しており、価格はフィーチャーミックスに基づいて設定され、単一のブレンド平均販売価格は使用していません。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.45 ビリオン 米ドル(2026年) | |
| 業界出版社A | 3.69 ビリオン 米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、フィーチャーミックスと価格推移は通常より均一に扱われており、これにより発売タイミングに基づくミックスカーブと比較して近期の価値が上方にシフトする可能性があります。 |
| アナリティクス企業B | 8.30 ビリオン 米ドル(2024年) | インサイドミラーモジュールを超えたより広範な視認性システムの収益を集計している可能性が高く、公表数値は隣接する車内コンポネントを明確に分離することなく、より高いカテゴリーレベルで構築されているように見受けられます。 |
表の数値の差異は主にスコープと年次の整合性によって説明され、次いでフィーチャー採用が価格にどのように反映されるかによって説明されます。市場をインサイドミラーモジュールに限定し、車両生産台数、採用率、および可視的な価格カーブから価値を再構築することで、地域をまたいで追跡・再現しやすく、更新サイクルにも対応しやすい結果が得られます。


レポートで回答される主要な質問
自動車用インサイドバックミラー市場の現在の規模はどのくらいですか?
市場は2026年に約34億5,000万米ドルと推定されており、予測では2031年までに約45億6,000万米ドルに達し、2026年〜2031年にかけてCAGR5.74%を反映しています。
この市場の成長を促進する要因は何ですか?
主要な成長ドライバーには、より厳格な安全性および後方視認性規制、ADASおよびスマートミラーモジュールの採用増加、EV生産の拡大、および主要市場における車両インテリアのプレミアム化が含まれます。
自動車用インサイドバックミラー市場の主要プレーヤーは誰ですか?
主要プレーヤーには、Gentex Corporation、Magna International Inc.、Samvardhana Motherson Reflectec、Ficosa International S.A.、およびMurakami Corporationが含まれ、これらは合わせて世界のOEM供給の大きなシェアを占めています。
最も急成長が期待される地域はどこですか?
アジア太平洋は最大かつ最も急成長する地域であり、中国、日本、インド、および韓国における高い車両生産と先進安全技術の急速な採用によって支えられています。
デジタルおよびカメラベースのミラーは市場にどのような影響を与えていますか?
2025年において、アジア太平洋は自動車用インサイドバックミラー(IRVM)市場において最大の市場シェアを占めています。
最終更新日:



