
自動車用イグニッションコイル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
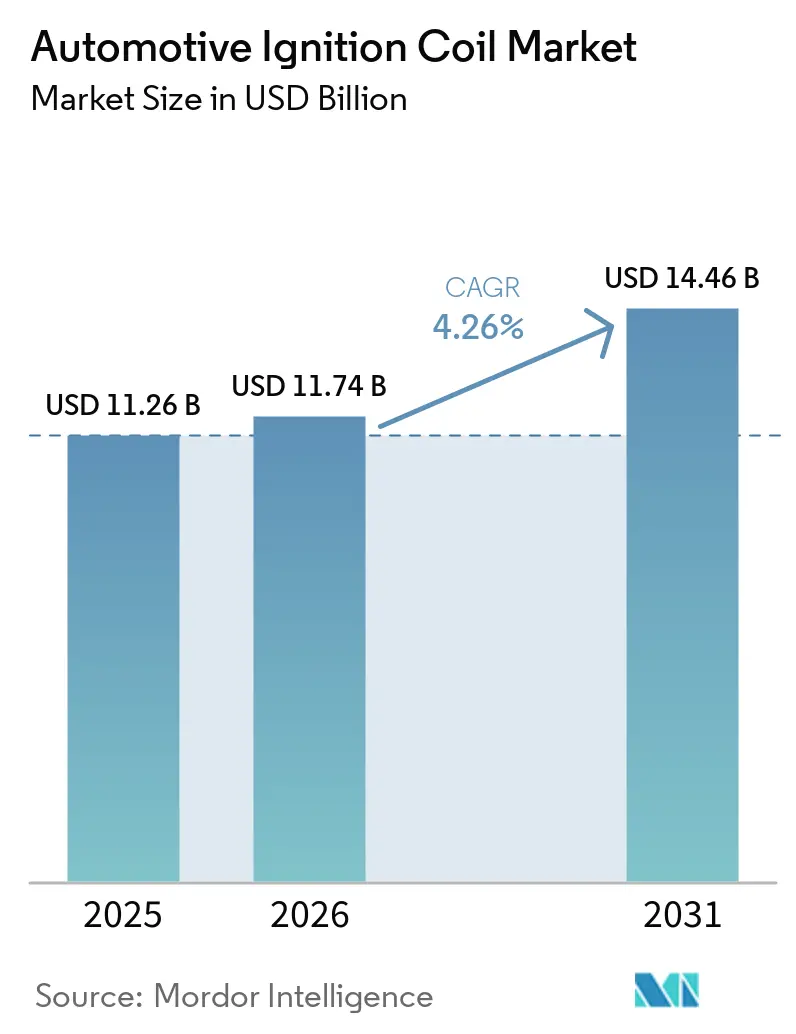
| 市場規模 (2026) | 11.74 十億米ドル |
| 市場規模 (2031) | 14.46 十億米ドル |
| 成長率 (2026 - 2031) | 4.26 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用イグニッションコイル市場分析
2026年の自動車用イグニッションコイル市場規模は114億7,400万米ドルと推定され、2025年の112億6,000万米ドルから成長し、2031年には144億6,000万米ドルに達する見通しで、2026年〜2031年にかけてCAGR 4.26%で拡大します。アジア太平洋地域における小型車生産の増加、コイルオンプラグ(COP)技術の継続的な優位性、および成熟した車両群における堅調な交換サイクルが、成長を総合的に支えています。OEMメーカーは近い将来のユーロ7規制に適合するためターボチャージャー付きダウンサイジングエンジン向けの点火設計を最適化しており、アフターマーケットは米国における平均車齢12.5年という恩恵を受けています。一方で、銅価格の上昇や希土類磁石の供給リスクがサプライヤーの利益率を圧迫しており、バッテリー電気自動車(BEV)の普及拡大が長期的な需要に明確な上限を設けています。こうした相反する要因が、自動車用イグニッションコイル市場を従来の内燃機関ニーズと急速に電動化が進む未来との間の戦略的転換点に位置づけています。
主要レポートのポイント
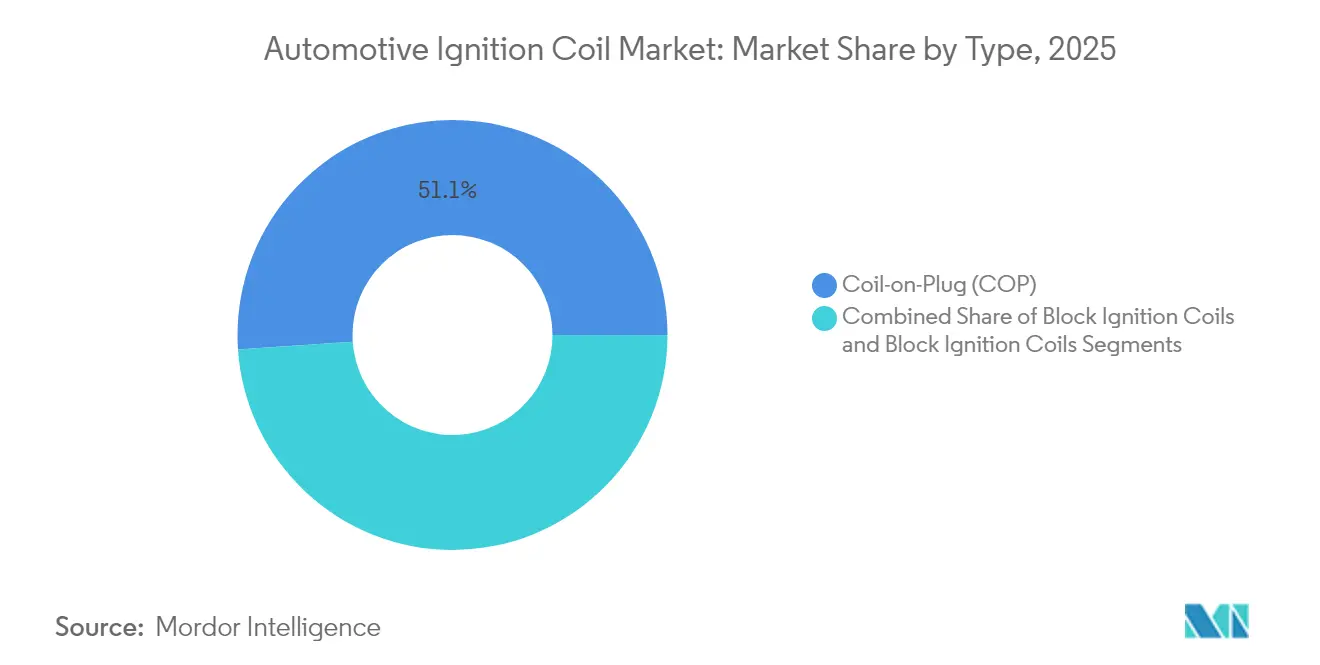
- タイプ別では、コイルオンプラグシステムが2025年に51.07%の収益シェアを獲得し、2031年に向けてCAGR 6.08%という最速の成長も記録しています。
- 動作原理別では、シングルスパーク技術が2025年に自動車用イグニッションコイル市場シェアの62.27%を占め、デュアルスパーク設計はCAGR 5.76%で成長すると予測されています。
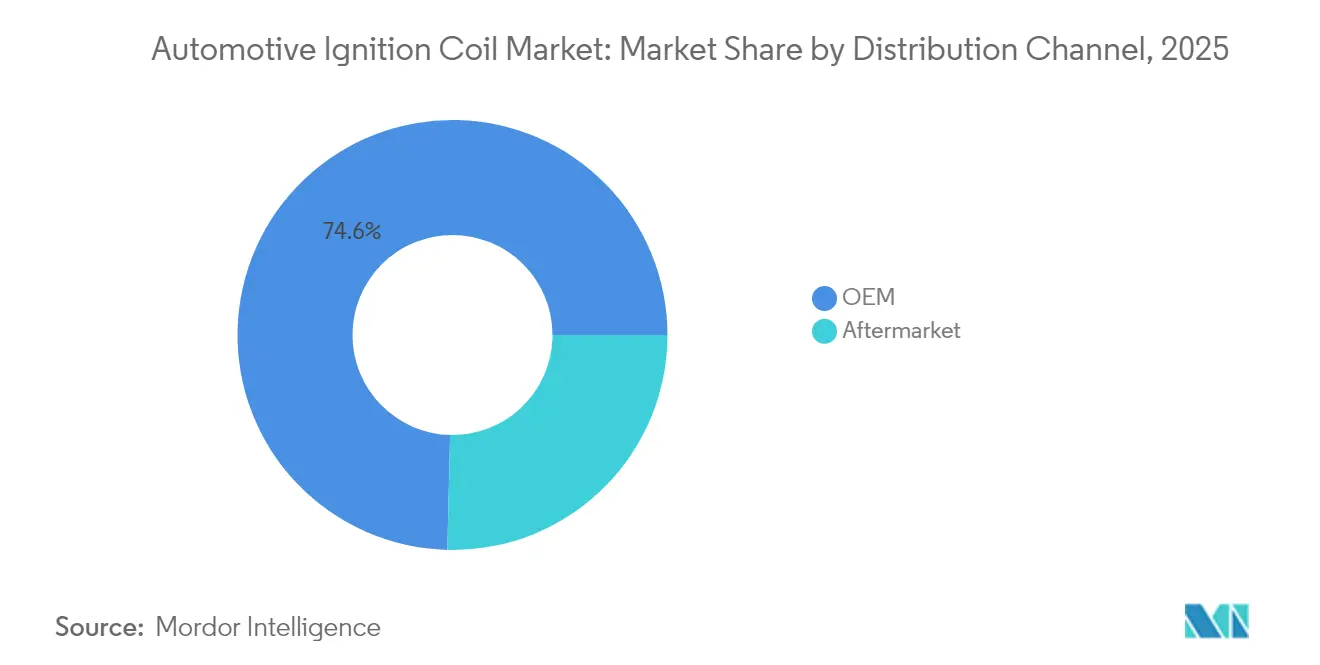
- 流通チャネル別では、OEMが2025年の収益の74.62%を占めていますが、アフターマーケットは2031年にかけてCAGR 6.91%という最速の成長が見込まれています。
- 車両タイプ別では、乗用車が2025年の市場価値の63.95%を占めていますが、商用車はCAGR 6.22%という最高成長率を2031年に向けて記録する見通しです。
- 地域別では、アジア太平洋地域が2025年の自動車用イグニッションコイル市場において46.05%のシェアでトップを占め、同地域は2031年にかけてCAGR 6.74%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乗用車および小型商用車生産の増加 | +1.2% | アジア太平洋地域が成長をリードするグローバル市場 | 中期(2〜4年) |
| 老朽化した車両群によるアフターマーケット需要の下支え | +1.1% | 北米および欧州が中核市場 | 短期(2年以内) |
| 高性能コイルを促進する排出規制 | +0.8% | 欧州および北米からアジア太平洋地域へ拡大 | 長期(4年以上) |
| COPコイルを必要とするターボチャージャー付きエンジン | +0.7% | プレミアムセグメントに注力するグローバル市場 | 中期(2〜4年) |
| 耐久性の高いコイルを必要とするフレックス燃料の普及 | +0.4% | ブラジル、インド、東南アジア | 中期(2〜4年) |
| スマート診断コネクテッドコイルの台頭 | +0.3% | 北米および欧州が早期採用地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乗用車および小型商用車の世界生産台数の増加
車両生産台数はパンデミックによる落ち込みから回復を続けており、特にアジア太平洋地域では2024年上半期に産業収益が7%増加しました。小型商用車の電動化は乗用車の普及より約5年遅れているため、生産台数の増加は自動車用イグニッションコイル市場にとって追い風となっています。自動車メーカーはまた、内燃機関(ICE)を維持しながら排出量を削減する48Vマイルドハイブリッドプラットフォームを展開しており、コイル需要を延長しています。ユーロ7を満たすための精密な点火タイミングへの要求が、個別シリンダー制御をサポートするCOPアセンブリへの追い風を生み出しています。これらの要因が合わさって、成長軌道に対して適度な押し上げ効果をもたらしています。
老朽化した車両群によるアフターマーケット交換需要
2024年の米国における平均車齢は12.5年に達しました。車齢の高い車両はより頻繁なサービスを必要とするため、コイルの活発なアフターマーケットを支えています。Standard Motor Productsはすでに800品番を展開し99%のカバレッジを誇る一方、NGKの欧州向けラインナップは420品番で路上走行車両の87%に対応しています。独立系整備工場は幅広い互換性に依存しており、アフターマーケットはますます収益性の高いチャネルとなっています。従来型車両が廃車になるまでの時間的余裕が、少なくとも1モデルサイクルにわたって持続的な収益源を生み出しています。
高性能コイルを促進する厳格な排出規制
ユーロ7規制および世界的に整合された基準により、OEMメーカーはより完全な燃焼を保証することが義務付けられています。そのため、メーカーは耐熱性と防湿シールを改善した高出力コイルを統合しています。デュアルスパーク構造はまだニッチですが、1サイクルあたりの複数の点火点が粒子状物質の生成を低減するため、プレミアムモデルで採用が進んでいます。NGKインシュレーターズなどのサプライヤーは、顧客がより厳しい基準を満たすのに役立つ付加価値製品の安定した販売を報告しています。この促進要因は、BEVの勢いが増す中でもICE点火の重要性を延長させています。
ターボチャージャー付きダウンサイジングガソリンエンジンにはCOPコイルが必要
小型車エンジンにおけるターボの比率は2000年の1%から2023年には37%に急上昇し、2025年には83.3%に達するペースで推移しています。高いブースト圧は低速プレイグニッションのリスクをもたらすため、シリンダー固有のスパーク制御が不可欠です。COPソリューションは高電圧損失を排除し、柔軟なドウェルタイミングを可能にすることでノッキングを軽減し効率を向上させます。BERUなどの主要ブランドはVolkswagen GroupおよびBMW Groupの量産モデルへの深い浸透を報告しており、ターボチャージャー化がプレミアムな点火コンテンツと整合していることを裏付けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEVシフトによる点火システム需要の減少 | -2.1% | 欧州と中国が移行をリードするグローバル市場 | 長期(4年以上) |
| 銅および希土類価格の変動 | -0.6% | グローバルサプライチェーンへの影響 | 短期(2年以内) |
| コイル要件を削減する48Vハイブリッド | -0.4% | 欧州およびグローバルのプレミアムセグメント | 中期(2〜4年) |
| プラズマベース点火技術の台頭 | -0.2% | 先進国市場のプレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEVの普及による従来型点火システムの消滅
電気自動車はスパーク点火アセンブリ全体を取り除き、メンテナンスコストを最大40%削減します。DENSOはBEVが2035年までに世界生産を支配すると予測しており、サプライヤーはバッテリー、インバーター、熱管理モジュールへの転換を進めています [1]。乗用車セグメントが最初に最も急激な落ち込みを経験し、大型商用車クラスは航続距離と積載量の制限から移行が遅れるでしょう。それでも、この方向性の転換は将来のコイル生産量に上限を設けています。
銅および希土類磁石の価格変動
銅は2024年5月に1ポンドあたり4.04米ドルに達し、2025年には1ポンドあたり5.31米ドルと予測されています。希土類磁石に対する中国の輸出規制はすでに欧州での短期的な生産ライン停止を引き起こしています。コイルは銅巻線と磁石アセンブリに依存しているため、OEM契約が迅速なコスト転嫁を許容しない限り、価格急騰は利益率を侵食します。したがって、供給が安定するまで、原材料インフレは自動車用イグニッションコイル市場にとって具体的な逆風となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
COPがプレミアムアプリケーションを牽引コイルオンプグシステムは2025年の収益の51.07%を占め、6.08%のCAGRにより、自動車用イグニッションコイル市場における明確な成長エンジンとして位置づけられています。直噴およびターボプラットフォームに特化した高エネルギーコイルは価格プレミアムを獲得しており、ユニット出荷数よりも速いペースで収益を押し上げています。これにより、垂直統合を持つサプライヤーにとって、コイルは自動車用イグニッションシステム市場規模の中で収益の柱となっています。この設計により高電圧リードが不要となり、電磁損失が低減され、ターボチャージドエンジンが要求する高度なノックコントロール戦略をサポートします。ブロックコイルおよびレールアセンブリは、特に新興経済圏のエントリーレベルセグメントにおいて、コスト重視のモデルで競争力を維持しています。
OEMの事例研究はこの移行を裏付けています。BoschはBMWデル向けにスプリング接触式COPを導入してスパークプラグ接続の信頼性を向上させ、DENSOのポートフォリオロードマップはディストリビューターレスソリューションをコア製品ラインとして位置づけています。48V電動モーターとICEを組み合わせたハイブリッドパワートレインは、依然としてシリンダーごとに1つのコイルを必要とするため、2031年までCOPユニットの需要量を確保します。競争力のある価格設定、簡素化されたインストール、およびエンジン管理の段階的な改善により、COPは自動車用イグニッションコイル市場の中心的な存在であり続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
動作原理別:
シングルスパークが依然として優位シングルスパーク設計は2025年の販売の62.27%を占め、成熟した製造技術、実証済みの信頼性、および低コストを反映しています。しかし、プレミアムOEMがさらなる燃焼効率を追求する中、デュアルスパークユニットはCAGR 5.76%で推移しています。ブラジルのフレックス燃料車両群では、エタノール含有量の変動により、安定した火炎伝播のために複数の点火点が有利となります。
BorgWarnerのマルチスパークラインは、サプライヤーがドウェル時間を延長したり連続パルスを供給したりして燃焼時間を最適化する方法を示しています。デュアルスパークの価値は規制当局が粒子状物質の制限を強化する際に高まります。それでも、シングルスパークの大規模な既存設置基盤と幅広いエンジンとの互換性により、この構成における自動車用イグニッションコイル市場規模は予測期間を通じて相当規模を維持するでしょう。
流通チャネル別:
アフターマーケットがシェアを拡大OEM契約は2025年の販売の74.62%をもたらしましたが、アフターマーケット収益は自動車用イグニッションコイル市場において他のどのチャネルよりも速いCAGR 6.91%で増加しています。独立系整備工場は即時入手可能性とマルチパックオプションに依存しており、これらの特性はStandard Motor ProductsおよびNGKが積極的に取り組んでいます。
北米および西欧における車両の老朽化プロファイルが部品交換を支えています。一方、インドなどの新興市場では、ディーラーサポートのない中古輸入車にアフターマーケットコイルが使用されています。BEVがOEMのコイル需要を縮小させるにつれ、アフターマーケット活動は自動車用イグニッションコイル産業の安定化の柱となるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
車両タイプ別:
商用車が成長の緩衝材を提供乗用車は2025年の収益の63.95%をもたらしましたが、商用車はCAGR 6.22%で加速しています。商用車はより長いサービス寿命と完全電動化への遅い移行経路により、コイル需要を下支えしています。
HitachiのチェンナイにおけるUSD 3,300万の工場拡張は、トラックおよびバス生産の持続的な成長への信頼を示しています。フリートは耐久性と低い総所有コストを重視しており、高グレードの絶縁材と防湿設計への段階的な移行を促進しています。これらの特性により、乗用車のBEVシェアが上昇する中でも、商用車における自動車用イグニッションコイル市場規模は拡大を続けています。
地域分析
アジア太平洋および北米の自動車用イグニッションコイル市場
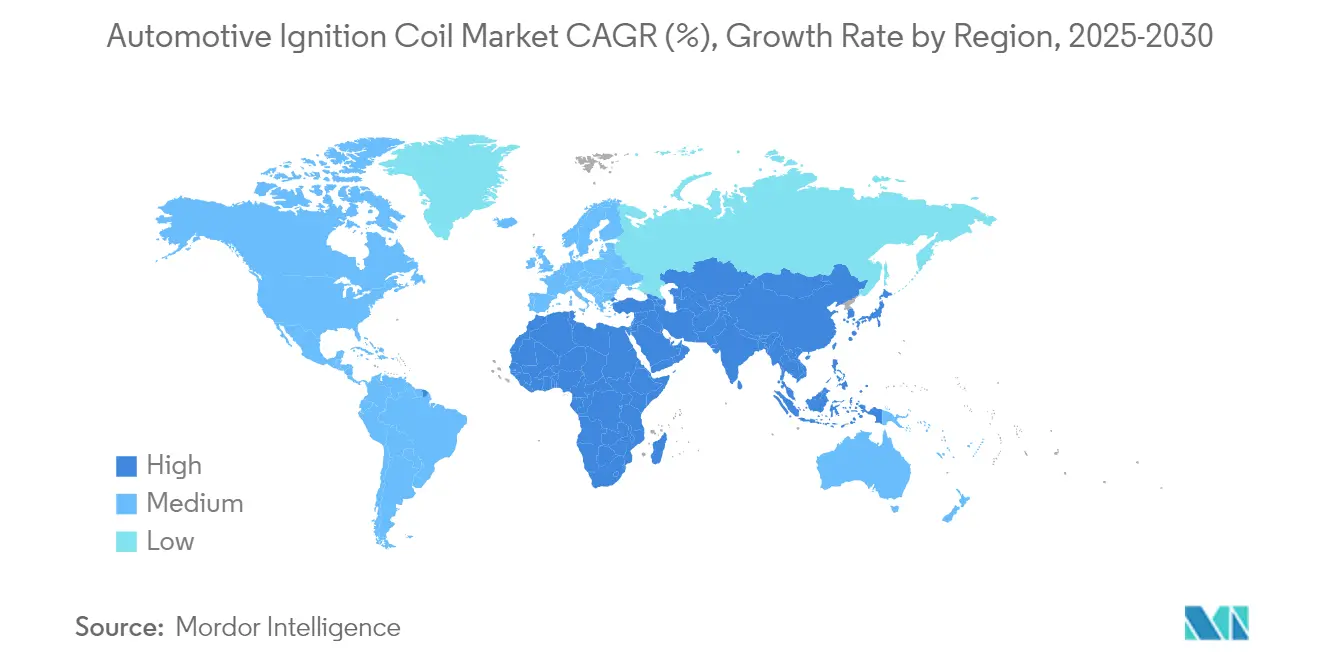
アジア太平洋地域は46.05%のシェアで自動車用イグニッションコイル市場をリードしており、6.74%のCAGRを達成する軌道に乗っています。中国は2024年に自動車産業の収益が10兆元を記録し、国内ブランドが販売の61.9%を占め、地元のコイル需要を強力に牽引しています。NGKなどの日本メーカーは高性能ユニットを世界中に出荷しており、インドの低コスト基盤はOEM供給およびアフターマーケット輸出向けの投資を引き付けています。北米は成熟しているものの収益性の高い市場であり、平均車齢12.5年が安定したアフターマーケット需要を確保し、厳格な米国EPA規制が残存する内燃機関プラットフォームにおいてプレミアムコイルの重要性を維持しています。
EMEAおよび南米の自動車用イグニッョンコイル市場
欧州は積極的なBEV政策と暫定的なユーロ7適合のバランスを取っています。自動車メーカーはバッテリープラットフォームが普及するまで粒子状物質規制を満たすために高出力コイルを搭載する必要があり、NGKの87%のアフターマーケットカバレッジが老朽化したガソリン車およびマイルドハイブリッド車向けの部品供給を確保しています。南米はブラジルのフレックス燃料エコシステムによって牽引されており、乗用車の82%がエタノールブレンドで走行しているという状況がコイルへの負荷を高め、耐腐食設計への需要を押し上げています。ブラジルのエタノール生産量は2023年に353億リットルに達しました。 中東およびアフリカは依然として規模の小さい市場ですが、自動車普及率の上昇に伴い段階的な成長を記録しています。政治的不安定性と通貨変動が物流を複雑にしていますが、日本および中国ブランドによる現地組立がナイジェリア、エジプト、南アフリカにおけるコイルの商機を開きつつあります。全体として、地理的多様性が自動車用イグニッションコイル市場を単一地のショックから守る緩衝材となっています。
規制環境
点火コイルの需要と仕様の厳格化は、規制当局が火花点火エンジンをより清浄で再現性の高い燃焼へと導く排出ガス政策によって間接的に形作られている。米国では、EPAが2024年4月にモデルイヤー2027年以降の軽量・中型車を対象とした多汚染物質排出基準を最終決定し、これによりOEMは、パワートレインの構成が移行する中で、残存する内燃機関およびハイブリッド車プラットフォームにおける点火エネルギーと制御戦略のさらなる最適化を進めている。
部品適合性の面では、点火コイルはOEM検証およびアフターマーケット品質保証で用いられる確立された試験・寸法規格によって管理されている。ISO 6518-2(電気性能および機能試験)、ISO 13476(主要コイルパラメータの電気特性および測定方法)、ISO 10455(特定のドライ点火コイル構成の寸法要件)などのISO規格は、グローバルなサプライベース全体における高電圧性能、再現性、適合性のベンチマーク枠組みを提供している。
バリューチェーン分析
点火コイルのバリューチェーンは、上流の材料・電子部品から精密製造工程を経て、OEMおよびアフターマーケット流通へと続く。主要な投入材には、銅マグネットワイヤー、鋼積層板、ハウジングおよびブーツ用のプラスチックとエラストマー、コイルが抑制回路や診断用電子機器と統合される場合の半導体および受動部品などが含まれる。これらは巻線加工、成形、ポッティング、PCB組立を行う専門加工業者によって処理され、その後、コイルをディストリビューターレス点火モジュールやCOPアセンブリに統合してファーストフィット供給を行うティア1サプライヤー(DENSO、Bosch、BorgWarner、Valeo、三菱電機、日立Astemo/Astemoを含む)に渡る。
下流では、OEMが売上の大半(2025年で74.62%)を占めており、物流とライン供給の要件は、規模を拡大しながら検証、トレーサビリティ、品質目標を達成できるサプライヤーを優位にしている。アフターマーケット(2025年で25.38%)は幅広いSKUカバレッジと独立系工場に対応する販売パートナーに依存している。標準化は資格認証と互換性の基盤となっており、SS-ISO 6518-2:2024は現行の点火アーキテクチャに合わせて電気性能・機能試験方法を更新し、SAE Internationalは2026年3月にJ973_202603を発行し、ディストリビューターレスシステム向けの更新された点火システム測定手順を定め、サプライチェーン全体での一貫した検証を支えている。
競合環境
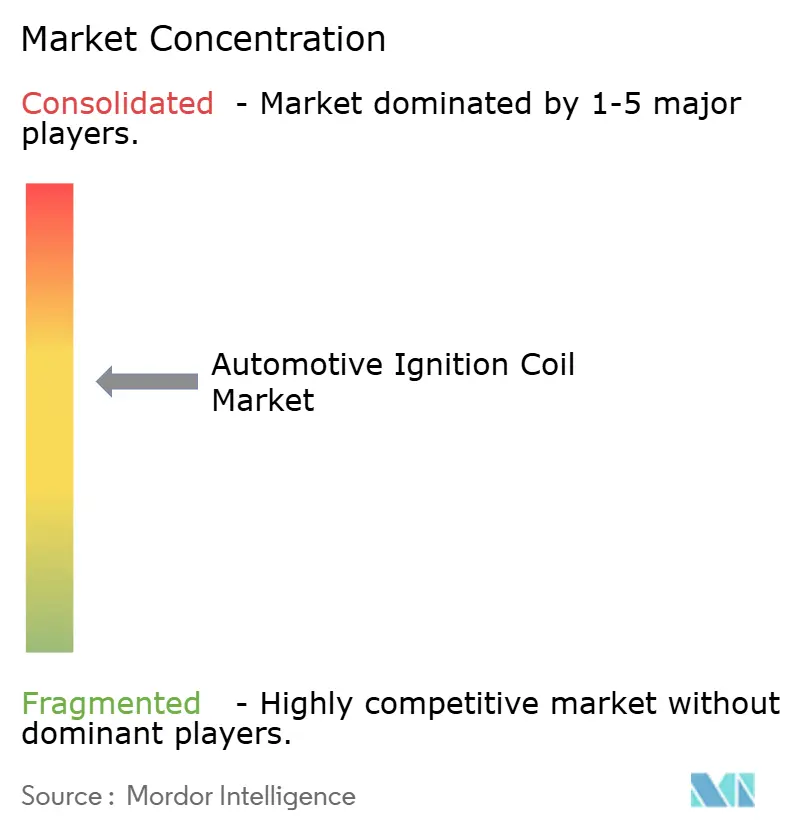
競争環境は適度に集中しています。NGK/Niterraは69の子会社と34の工場を通じて広範なリーチを誇り、スパークプラグから完全な点火モジュールへの多角化を続けています。DENSOはインバーターおよびバッテリー冷却製品に向けて研究開発を再配分しており、BEVによる需要置き換えリスクへの積極的な対応を示しています。Boschは段階的なイノベーションを示しており、最近COPハウジングのプラスチック把持機能をコンタクトスプリングに置き換え、振動下でのスパークプラグの完全性を確保しています。
原材料供給が新たな競争の場となっています。銅および希土類の価格変動がアルミニウム巻線およびフェライト磁石の研究を促進しています。コイル出力を損なうことなく材料を切り替えられるサプライヤーは利益率の優位性を得ます。デジタル診断もまた新たなフロンティアです。埋め込みセンサーがコイル温度とスパークエネルギーをテレマティクスポータルに中継し、フリートオペレーターの予知保全を可能にしています。
アフターマーケット専門企業はティア1大手の下でスペースを切り開いています。Standard Motor Productsは99%の車両カバレッジを維持するために毎月品番を追加しており、マルチパックのBlue Streakラインは迅速な修理を対象としています。中国およびインドの地域企業は主にコストで競争していますが、グローバルリーダーからの設計ライセンスを取得するケースが増えており、技術的な階層を乱すことなく生産量を追加しています。これらの戦略が総合的に、規模と機敏な適応の両方を報いる自動車用イグニッションコイル市場を形成しています。
自動車用イグニッションコイル産業のリーダー企業
-
Denso Corporation
-
NGK Spark Plug Co. Ltd (Niterra)
-
Hitachi Astemo Ltd
-
Robert Bosch GmbH
-
BorgWarner Inc. (incl. Delphi Technologies)
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用イグニッションコイル市場 このレポートでカバーされる企業
- NGK Spark Plug Co. Ltd (Niterra)
- Denso Corporation
- Robert Bosch GmbH
- Hitachi Astemo Ltd
- Diamond Electric Holdings Co. Ltd
- Taiwan Ignition System Co. Ltd
- BorgWarner Inc. (incl. Delphi Technologies)
- Eldor Corporation
- Valeo SA
- Continental AG
- Mitsubishi Electric Corporation
- Standard Motor Products Inc.
- Federal-Mogul (Tenneco)
- Mahle GmbH
- Walker Products Inc.
市場機会と将来展望
アフターマーケットの拡大は、特に北米と欧州において、老朽化するグローバルな保有車両群を収益化できる実用的なホワイトスペースであり、旧型車が高い交換率を維持し、SKUの幅広さが競争上の防壁となる地域である。積極的なポートフォリオ投資の証拠としては、Niterra(NGK Ignition Parts)が2026年4月に点火コイルのラインアップを拡張し、幅広い旧型・プレミアムブランドを対象とした追加の部品リファレンスを投入したことが挙げられる。これは、OEMのコイル数量が長期的な電動化圧力に直面する中で、稼働中車両カバレッジの戦略的重要性を強めている。
OE側では、排気規制の厳格化とエンジン設計の変化により、残存するガソリンおよびハイブリッドプラットフォームにおける点火コイルの付加価値が高まっており、特にターボチャージド・ダウンサイジングエンジンでは、COPによる気筒別スパーク制御が主要な設計方向となっている。機会は、ブラジルなどのフレックス燃料市場向けの高耐久性コイルにも広がっており、エタノール混合燃料は腐食と熱ストレスを増大させる。また、温度と点火エネルギーのデータをテレマティクスや予知保全ワークフローに送るスマート診断コイル設計にも機会がある。材料および供給の耐性(銅およびレアアース依存)は依然として商業上のレバーであり、高電圧性能を損なわずにマージンを保護する再設計や調達戦略を後押ししている。
最近の産業開発事情 自動車用イグニッションコイル市場
- 2026年4月:Niterra(NGK Ignition Parts)は、Ford、Nissan、Toyota、Porsche、Alfa Romeo、Fiat、Jaguar Land Rover、Hyundaiを含む幅広い車両ブランドを対象とした追加の部品リファレンスにより、点火コイルのアフターマーケットラインアップを拡大した。この動きはVIOカバレッジを強化し、主要サービス市場で車両が老朽化する中、信頼性の高いOE適合の交換品に対する工場の需要を支えている。
- 2025年4月:Hitachi Astemo Ltd.が社名をAstemo Ltd.に変更した。このリブランディングは、電動化およびパワートレインポートフォリオ全体にわたるサプライヤーのアイデンティティを整合させる一方、点火部品をOEM顧客向けのより広範なモビリティシステム提供の中に位置づけ続けている。
- 2024年11月:Diamond & Zebra Electric Mfg. Co.が、誤点火防止機能を備えた水素エンジン用点火コイルを発売した。この製品方向は、点火コイルの適用範囲を代替燃料燃焼プログラムへと広げ、従来のガソリン用途を超えたエンジニアリング投資の継続を示している。
自動車用イグニッションコイル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、火花点火エンジンにおける火花生成のために低電圧バッテリー電力を高電圧出力に変換する自動車用イグニッションコイルから生み出される収益を対象としており、車両生産および交換需要の両方を含みます。数値は、OEMおよびアフターマーケットルートを通じて供給されるコイルの販売時点で計測されます。
スコープの除外事項:完全なイグニッションシステムアセンブリ、スパークプラグ、ワイヤー、エンジンコントロールユニット、または診断サービスは、イグニッションコイルの販売の一部としてバンドルされている場合を除き、対象外となります。
セグメンテーション概要
- タイプ別
- ブロックイグニッションコイル
- コイルオンプラグ(COP)
- イグニッションコイルレール
- 動作原理別
- シングルスパーク技術
- デュアルスパーク技術
- 流通チャネル別
- OEM
- アフターマーケット
- 車両タイプ別
- 乗用車
- 商用車
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、おび検証
デスクリサーチ
デスクリサーチは、イグニッションコイルの需要を測定可能な車両活動に結びつけることで、需要プールを設定し、前提条件を現実的に保つために使用されました。OICA車両生産統計、UNECE車両規制、米国EPA排出・認証資料、ユーロスタット貿易統計、およびUSITC輸入データなどの公開情報源を精査し、車両生産量、国境を越えた流通パターン、およびイグニッションアーキテクチャに影響を与える可能性のある規制上の圧力を把握しました。
また、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い自動車専門メディアの報道、および業界団体のウェブサイトを確認し、OEM装着と交換における典型的なチャネル分割をマッピングしました。必要に応じて、企業財務情報とインテリジェンスのための有料サブスクリプション、技術動向把握のための特許データベース、および主要な貿易回廊を確認するための輸出入貨物レベルデータベースを限定的に活用しました。これらのデスクインプットは、最終的な回答ではなく、モデルの制約条件として扱われました。ここに記載されているソースはあくまで例示であり、データ収集、明確化、およびクロスチェックのために他の多くの参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、コイルがチャネルごとにどのように仕様決定・販売されているかを検証し、車両活動を現実的な交換率および価格設定に変換すること重点を置きました。地理、車両パーク年齢、およびサービス行動によって前提条件をストレステストできるよう、APAC、EMEA、およびアメリカ大陸にわたるOEM関連参加者、アフターマーケット流通参加者、および技術専門家と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:15% | APAC:47% |
| 中位層:53% | 機能・ユニットリーダー:40% | EMEA:30% |
| 中小プレイヤー:15% | マネージャー:45% | アメリカ大陸:23% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップのアプローチを用いて構築されました。地域別に車両生産量と使用中の車両パークを再構築し、装着ルールおよび交換行動を用いてコイル需要に変換しました。実際には、新車販売量がOEMコイル需要を導き、パーク規模とサービス頻度がアフターマーケット需要を形成し、その後価格を適用して金額を算出します。
合計値を現実に即したものに保つため、地域別のガソリンおよびその他の火花点火パワートレインミックス、エンジンアキテクチャ別の平均コイル数(例:コイルオンプラグ対レールシステム)、走行距離と車両年齢に連動したアフターマーケット交換インターバル、乗用車と商用車の分割、OEMとアフターマーケットのチャネルミックスなど、市場固有の複数のインプットが使用されました。単一のデータストリームへの依存を避けるため、チャネル参加者からのサンプリングによる地域別ASP範囲や、高視認性製品ラインの小規模セットにおけるサプライヤーロールアップなど、選択的なボトムアップ近似値がチェックとして追加され、カバレッジが不完全な場合はギャップを調整しました。
予測は主に、車両生産量とパーク成長系列に対する短期ARIMAの実行によって支援されたシナリオ分析に依拠し、価格進行と技術採用ペースに関する一次フィードバックを用いて精緻化されました。国別の入力データが薄い場合は、パーク年齢とサービスパターンが類似した代理市場を使用し、専門家レビュー後に二次調整を行いました。
データ検証と更新サイクル
検証は段階的なチェックセットを通じて実施され、最終的な数が観測可能な自動車活動と一致するよう維持されました。アウトプットは、車両生産合計、イグニッション部品の貿易動向パターン、およびパーク規模とサービスインターバルから示唆されるコイル交換量の現実的な範囲など、独立したシグナルと比較されました。
ある地域で異常な成長や急激な価格変動が見られた場合、ドライバーの前提条件を再検討し、必要に応じて回答者に再連絡して変化が実際のものかモデリングの人工物かを確認しました。承認前に、モデルと主要な前提条件はアナリストのピアレビューを経て、外れ値は保持または修正の理由とともに文書化されます。レポートは年次で更新され、主要な生産シフト、火花点火量に影響する規制変更、または急激な為替変動などの重要なイベントによって中間更新がトリガーされます。納品直前に、アナリストが最終レビューパスを完了し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの自動車用イグニッションコイル市場推計と他の公表推計との比較
イグニッションコイルの公表市場価値は同一製品が異なる販売時点でカウントされる場合や、OEM装着と交換需要が調査によって異なる方法で処理される場合に差異が生じることがよくあります。差異はまた、価格前提条件の更新速度や、モデルが車両生産とパークの実態に結びついているかどうかによっても生じます。
主なギャップは、隣接するイグニッション部品やより広範なイグニッションシステム収益が含まれているかどうかから生じます。その点において、Mordor IntelligenceはOEMおよびアフターマーケットチャネルを通じて販売されたイグニッションコイルのみをカウントし、チャネル固有のASPおよび交換率インプットを適用して合計を算出します。年度の選択も重要であり、一部のソースは2025年を基準とし、他は2026年を基準とするため、生産タイミングと通貨効果が同じ方法で翌年に繰り越されない場合、数値がずれることがあります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 110.74 億米ドル(2026年) | |
| 業界出版社A | 121.17 億米ドル(2026年) | この推計は、価格設定と地域ウェイトに異なるベースケースセットを使用しているようであり、コイルのみのスコープをより広範なイグニッション部品バスケットから完全に分離せずに、報告された収益ベンチマークにより依拠している可能性があります。 |
| 業界出版社B | 115.55 億米ドル(2025年) | この数値は2025年とより長い予測ウィンドウを基準としており、生産正常化とASP更新が同じ方法で翌年に繰り越されない場合、近期の市場水準を抑制する可能性があります。 |
表全体を見渡すと、差異の大部分はスコープの処理と選択された基準年によって説明され、次いで価格設定と交換率の更新方法によって説明されます。需要プールを車両生産量とパーク主導の交換に結びつけ、OEMとアフターマーケットの価格設定を別々のレバーとして扱うことで、結果として得られる合計は明確なインプットと再現可能なチェックに追跡可能な状態を維持します。
レポートで回答される主要な質問
自動車用イグニッションコイル市場の現在の規模はどのくらいですか?
市場は2026年に114億7,400万米ドルと評価されており、2031年までに144億6,000万米ドルに達すると予測されています。
自動車用イグニッションコイル市場をリードしている地域はどこですか?
アジア太平洋地域が2025年に46.05%のシェアでトップを占め、2031年に向けてCAGR 6.74%で成長しています。
コイルオンプラグシステムが他のタイプよりも速く成長しているのはなぜですか?
COP技術はターボチャージャー付きおよびダウンサイジングエンジンに不可欠なシリンダー固有の精密スパーク制御を提供し、CAGR 6.08%をもたらしています。
アフターマーケットチャネルがOEM供給よりも急速に拡大しているのはなぜですか?
車両群の老朽化が進み交換率が高まっており、アフターマーケットサプライヤーは最大99%のモデルをカバーし、CAGR 6.91%を牽引しています。