
自動車用ターボチャージャー市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.61 十億米ドル |
| 市場規模 (2031) | 22.55 十億米ドル |
| 成長率 (2026 - 2031) | 10.62 % |
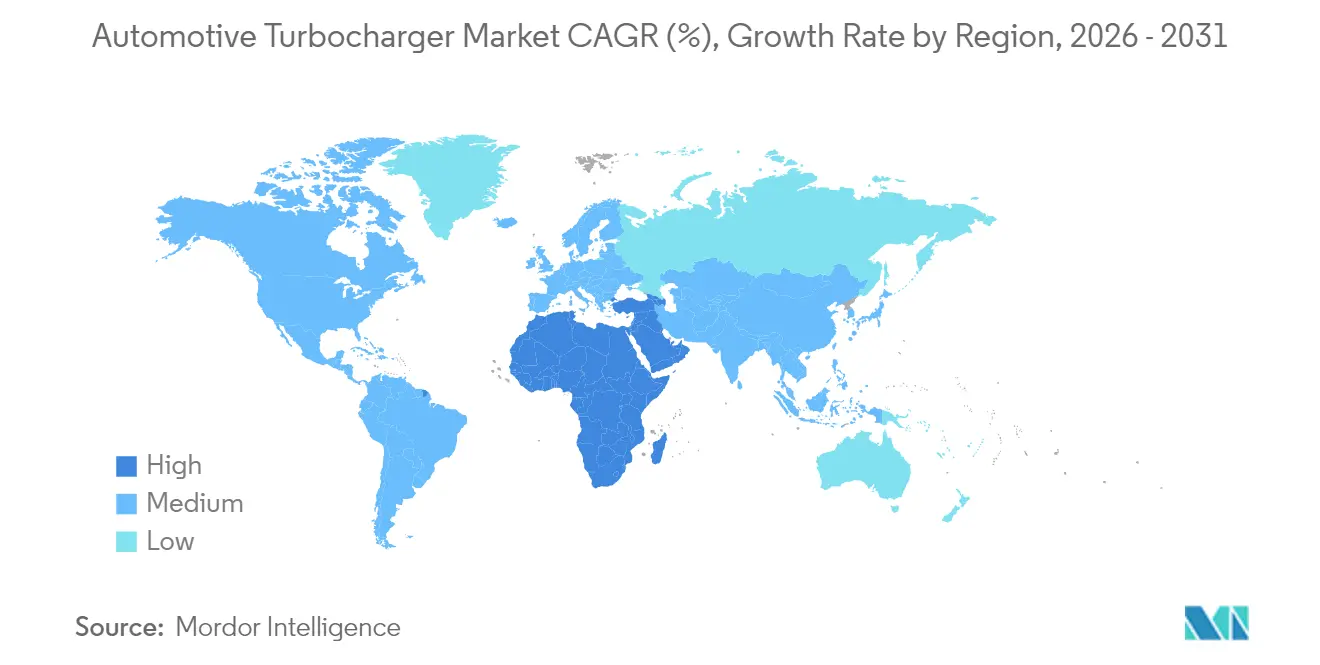
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
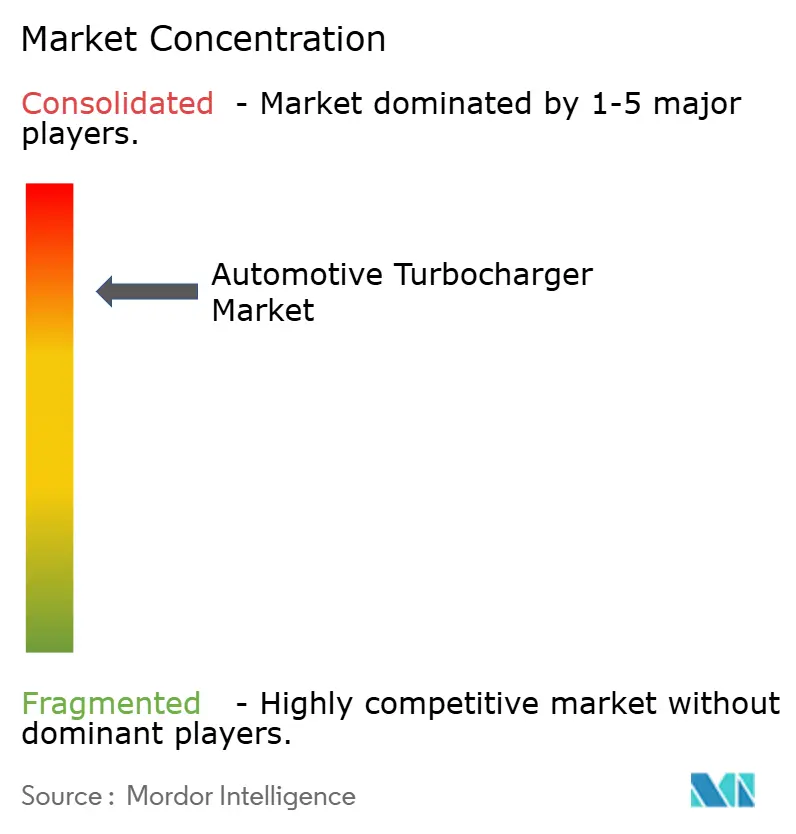
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ターボチャージャー市場分析
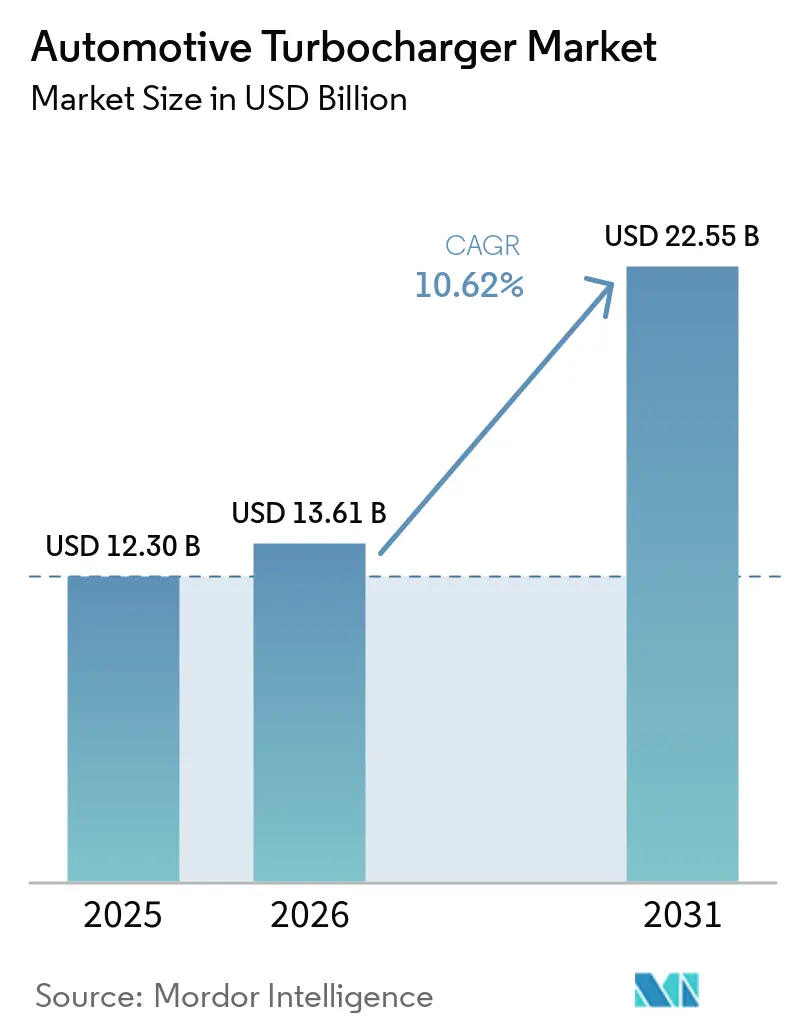
自動車用ターボチャージャーの市場規模は2025年に123億米ドルと評価され、2026年の136億1,000万米ドルから2031年には225億5,000万米ドルへ、予測期間(2026年~2031年)においてCAGR 10.62%で成長すると推定されます。持続的な排出規制、エンジンダウンサイジング戦略、ハイブリッドパワートレインへの移行が、ターボチャージャー市場を高効率・電動アシスト・水素対応ソリューションへと向かわせています。技術投資は、単純なウェイストゲートアーキテクチャから、ユーロ7および同等規制を満たすことができる可変ジオメトリおよび48V電動ブーストシステムへと急速に移行しています。[1] 自動車メーカーは、フリート平均燃費を損なうことなく瞬時のトルク供給を実現する最も直接的な手段として電動ターボチャージャーを位置づけています。同時に、部品メーカーは燃料電池のエア管理に適した設計を優先しています。上位5社がすでにグローバル供給量の大部分を担っているため、競争環境は依然として激しい状況にあります。しかし各社は、水素内燃機関、燃料電池、400Vハイブリッドプラットフォームにおける設計受注の確保に向けて競争を繰り広げています。
主要レポートのポイント
- 車両タイプ別では、乗用車が2025年のターボチャージャー市場において53.48%のシェアでトップとなり、オフハイウェイ機器は2031年までに12.35%のCAGRで拡大する見込みです。
- 燃料タイプ別では、ディーゼルエンジンが2025年のターボチャージャー市場規模の60.02%を占め、水素内燃機関用途が2031年にかけて25.10%という最速の成長を記録します。
- 販売チャネル別では、OEM装着品が2025年のターボチャージャー市場規模の77.12%のシェアを占め、交換用アフターマーケットはCAGR 9.12%で拡大しています。
- ターボ技術別では、ウェイストゲートユニットが2025年の市場シェアの43.74%を占め、電動ターボチャージャーが18.62%という最高の予測CAGRを示しています。
- 地域別では、アジア太平洋地域が2025年に48.41%のシェアでグローバルターボチャージャー市場を支配し、中東・アフリカ地域がCAGR 12.98%で最速の成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| CO₂およびNOx規制の強化によるターボガソリン採用の加速 | +2.8% | EUと中国が実施をリードするグローバル | 中期(2〜4年) |
| フリート平均燃費適合のためのエンジンダウンサイジング | +2.1% | 北米およびEU、アジア太平洋地域へ拡大 | 長期(4年以上) |
| アジア太平洋地域における商用車生産の増加がターボ需要を押し上げ | +1.9% | アジア太平洋地域が中核、中東・アフリカへ波及 | 短期(2年以内) |
| 過渡応答のための48V電動アシストターボへのOEMシフト | +1.7% | グローバル、プレミアムセグメントが先行採用 | 中期(2〜4年) |
| ハイブリッドおよびプラグインハイブリッドアーキテクチャへの電動ターボの統合 | +1.4% | 北米およびEU、グローバルへ拡大 | 長期(4年以上) |
| 水素内燃機関および燃料電池エア圧縮スタックにおける早期採用 | +1.0% | EUと日本がリード、グローバルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CO₂およびNOx規制の強化によるターボガソリン採用の加速
排出規制は、グローバル自動車市場全体でターボチャージャーの展開戦略を根本的に変えています。ユーロ7規制は火花点火車両に対して粒子数制限を導入し、すべてのエンジンにガソリン粒子フィルターを義務付けており、過給式構成を有利にする技術要件を生み出しています。軽量ガソリンエンジンは超低排出閾値を満たすために高度な燃料噴射および燃焼技術を統合する必要があり、排出規制への適合を維持しながら必要な出力密度を達成するためにターボチャージャーが不可欠な存在として位置づけられています。規制の段階的実施により、排気ガス再循環と後処理システム効率を最適化するための可変ジオメトリターボチャージャーへの持続的な需要が生まれています。この規制の枠組みはヨーロッパを超えて広がり、中国とインドが同様の基準を実施しており、グローバル自動車生産の40%以上を占めています。性能特性を維持しながらこれらの基準を満たすための技術的複雑さが、排出要件に基づいてブースト圧をリアルタイムで調整できる高度な過給ソリューションへとメーカーを向かわせています。
フリート平均燃費適合のためのエンジンダウンサイジング
フリート平均燃費規制により、メーカーは高度な過給を通じて小排気量エンジンから最大限の効率を引き出すことを余儀なくされています。北米の企業平均燃費基準およびヨーロッパの同様の規制は、メーカーが大型自然吸気エンジンを小型ターボチャージャー付き代替品に置き換えるための経済的インセンティブを生み出しています。このトレンドにより、メーカーは性能特性を維持しながら大幅な燃費改善を達成でき、ターボチャージャー付きエンジンは自然吸気エンジンと比較して20〜40%優れた燃費効率を実現します。ダウンサイジング戦略は、ターボラグを最小化しながら低回転トルク生産を最大化するツインスクロールおよび可変ジオメトリターボチャージャー技術から特に恩恵を受けています。メーカーは、過渡応答特性を最適化するために、統合排気マニホールド設計と電動ウェイストゲートアクチュエーターをますます採用しています。フリート平均目標を達成するための経済的圧力は、コンパクト乗用車からダウンサイジング戦略が最大のコンプライアンス効果をもたらす中型SUVまで、車両セグメント全体にわたって過給ソリューションへの持続的な需要を生み出しています。
アジア太平洋地域における商用車生産の増加がターボ需要を押し上げ
アジア太平洋市場全体での商用車生産拡大は、インフラ開発と物流セクターの成長に牽引された実質的なターボチャージャー需要を生み出しています。中国の大型トラック市場は2022年の45%減少からの回復を経て2023年に約90万台まで回復し、燃料コストの低さと排出面での優位性からCNGおよびLNGトラックが市場シェアを拡大しています。代替燃料パワートレインへのシフトは、天然ガス燃焼特性に最適化された特殊ターボチャージャー設計の機会を生み出しています。インドネシアの大型トラック市場は2023年に26,325台で安定を維持し、日本メーカーがセグメントを支配して信頼性の高い過給ソリューションへの需要を牽引しています。同地域の都市間道路網整備と物流インフラ開発への注力が、ターボチャージャー付き商用車への需要を持続させています。Mitsubishi Heavy Industriesは、増大する現地需要を満たすために中国のターボチャージャー生産能力を年間20%拡大し、年間生産量435万台を達成するために4つの追加組立ラインを設置しました。[2] この生産能力拡大は、アジア太平洋地域の商用車成長の持続とグローバルターボチャージャーサプライチェーンにおける同地域の戦略的重要性に対するメーカーの確信を反映しています。
過渡応答のための48V電動アシストターボへのOEMシフト
自動車メーカーは、燃費効率のメリットを維持しながら過渡応答の制限に対処するため、48V電動アシストターボチャジャーの統合を進めています。Garrett Motionの48ボルト電動コンプレッサー技術は、300ミリ秒以内に急速なブースト供給を実現し、消費者の受容を妨げてきた従来のターボラグ特性を解消します。この技術は既存のマイルドハイブリッドアーキテクチャとシームレスに統合され、低エンジン回転数での瞬時トルク供給を実現しながら回生ブレーキシステムをサポートします。BorgWarnerのeBooster技術は、電動駆動圧縮によってターボラグを完全に排除し、小型高性能ターボチャージドエンジンが自然吸気エンジンに匹敵する応答特性を発揮できるようにします。これらのシステムは排気ガス流量とは独立して動作し、あらゆるエンジン動作条件において精密なブースト制御を可能にします。48Vアーキテクチャは、高電圧ハイブリッドシステムと比較してコスト競争力を維持しながら、高速電動モーターに十分な電力を供給します。Valeoの電動自動車用スーパーチャージャー技術は、スイッチトリラクタンスモーターを使用して300ミリ秒以内にブーストを供給し、回生ブレーキ機能と組み合わせることで燃費を最大20%改善します。この技術的収束により、電動アシストターボチャージャーは、性能・効率・排出ガス規制への適合をバランスさせる次世代パワートレインアーキテクチャの必須コンポーネントとして位置づけられています。
制約要因の影響分析*
| 制約要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| BEVの急速な普及による強制誘導要件の排除 | -2.3% | EUと中国が採用をリードするグローバル | 中期(2〜4年) |
| 1.2L未満における現代の自然吸気エンジンの競争力あるコスト | -1.1% | アジア太平洋市場、特にインドおよび東南アジア | 短期(2年以内) |
| 主要市場における消費者受容を制限するターボラグの認識 | -0.8% | 北米および新興アジア太平洋市場 | 短期(2年以内) |
| 高速電動機ロータ向けの希少金属(ネオジム鉄ホウ素)の供給リスク | -0.6% | 中国が希土類供給を支配するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEVの急速な普及による強制誘導要件の排除
バッテリー電気自動車の普及は、メーカーが電動パワートレインへ生産能力を移行するにつれて、ターボチャージャー需要に対する構造的な逆風を生み出しています。BEVの基本アーキテクチャは内燃機関を排除し、強制誘導システムの必要性をなくすことで、電気自動車の普及とターボチャージャー市場成長の間にゼロサムの関係を生み出しています。中国の新エネルギー車市場はこのダイナミクスを示しており、BEV販売の成長が従来の過給ソリューションへの需要減少と直接相関しています。しかし、この移行は燃料電池用途においてターボチャージャーメーカーに機会をもたらしており、圧縮空気供給システムには特殊な遠心圧縮機が必要です。IHI Corporationは水素燃料電池システム専用の電動ターボチャージャーを開発し、燃料電池効率を最適化するためのオイルフリー動作とメカトロニクス統合を特徴としています[3]。この技術は燃料電池のエア供給要件に対応しながら、回転機械と空力設計におけるターボチャージャーメーカーのコアコンピテンシーを維持します。
1.2L未満における現代の自然吸気エンジンの競争力あるコスト
小排気量自然吸気エンジンは、価格感応度の高い市場セグメントにおいてターボチャージャー付き構成に対してコスト競争力のある代替品を提供しています。1.2リットル未満の現代の自然吸気エンジンは、過給システムに関連する複雑さとコストを回避しながら許容できる性能特性を達成します。このダイナミクスは、車両の手頃な価格が最優先事項であり、消費者が長期的な燃費効率のメリットよりも初期購入価格を優先する新興市場に特に影響します。コスト差は、インタークーラー、ブースト制御システム、強化冷却要件など、ターボチャージャー付きエンジンに必要な追加コンポーネントを考慮するとさらに顕著になります。インドおよび東南アジアのメーカーは、過給のパフォーマンス上のメリットが追加コスト負担を正当化しない可能性があるコンパクト車両セグメントで自然吸気バリアントを引き続き提供しています。しかし、排出規制が厳格化し燃費基準がより厳しくなるにつれて、この制約は薄れており、メーカーはエントリーレベルのセグメントでも過給を採用せざるを得なくなっています。簡略化されたウェイストゲート設計や統合排気マニホールドを含む低コストターボチャージャー技術の開発は、メーカーが規制要件を満たしながら価格競争力を維持するのに役立っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
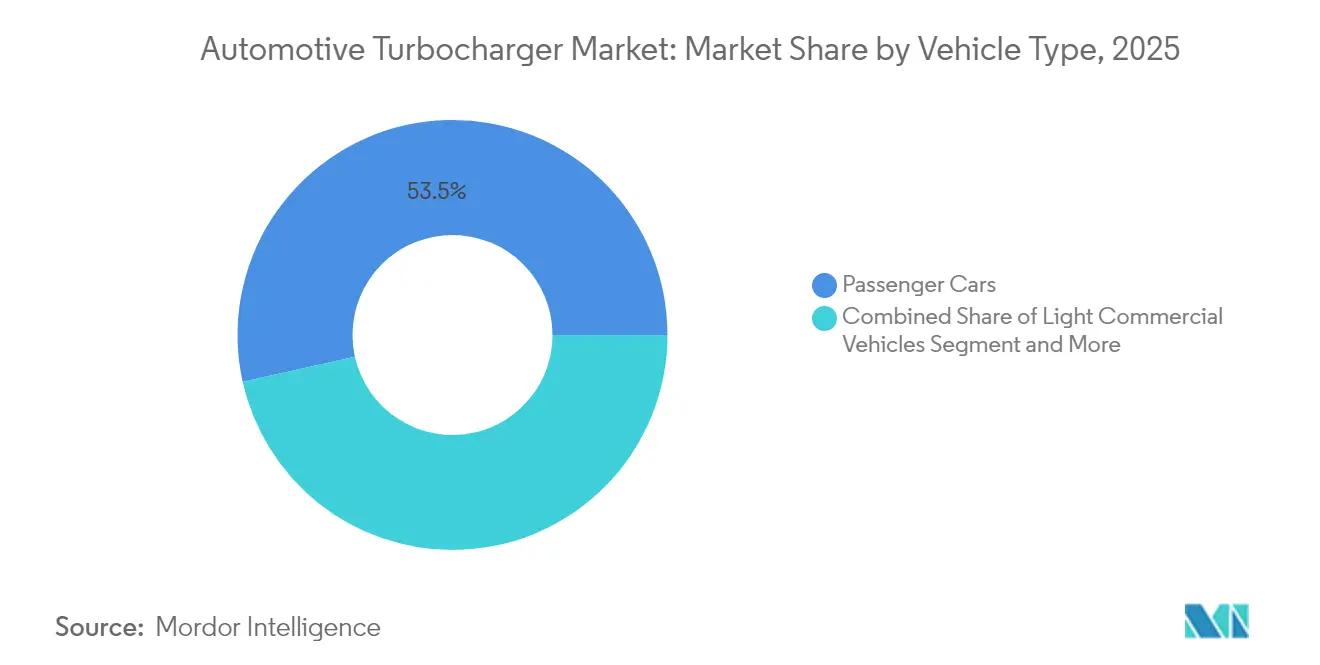
オフハイウェイが機械化の急増を牽引乗用車は対照的に、小型ターボガソリンエンジンの広範な使用によりフリート目標を満たすことから、2025年に53.48%という最大のターボチャージャー市場シェアを保持しています。商用トラックとバスは22.37%を占め、小型商用バンは18.29%を占めています。機器メーカーは現在、一定速度運転と粉塵環境下でブーストを維持する可変ジオメトリおよび電動アシストユニットを指定しています。オフハイウェイ機械は、グローバルターボチャージャー市場で最速となる2026年から2031年にかけてCAGR 12.35%の軌道に乗っています。
発展途上国における農業・建設機械のブームがこのモメンタムを支えています。ターボサプライヤーは、これらの過酷な使用サイクルに対応するために水冷式ベアリングハウジングとより広いコンプレッサーマップを設計しています。排出規制が非道路エンジンに及ぶにつれて、OEMは応答性の高いターボと最もよく機能する排気後処理を採用しています。したがって、オフハイウェイプラットフォームに割り当てられたターボチャージャー市場規模は、農村機械化とインフラ整備への政府支出と連動して拡大します。OEMサービスプログラムも、ライフサイクルコストを管理し稼働率を高く維持するために再製造ユニットを推進しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
燃料タイプ別:
水素内燃機関が成長の触媒として台頭ディーゼルは貨物およびオフハイウェイセグメントでの優位性から2025年のターボチャージャー市場規模の60.02%を占めていますが、水素内燃機関用途はCAGR 25.10%で加速するでしょう。Cumminsの新しい水素エンジン用ターボは、より高い排気流量と水蒸気に対応するための専用空力設計を特徴としています。ガソリンエンジンはユーロ7適合により32.24%を占め、CNGとLPGの合計は6.08%となっています。
水素内燃機関のテストでは、過給により自然吸気モードと比較して最大165%の出力向上が示されており、再生可能水素を使用した場合にはゼロカーボン燃焼が可能です。したがって、ターボサプライヤーは水素脆化を防ぐシールとステンレス材料に投資しています。水素システムのターボチャージャー市場シェアは現在低いですが、強力な政策支援が10年末の成長に向けた戦略的セグメントとして位置づけています。
販売チャネル別:
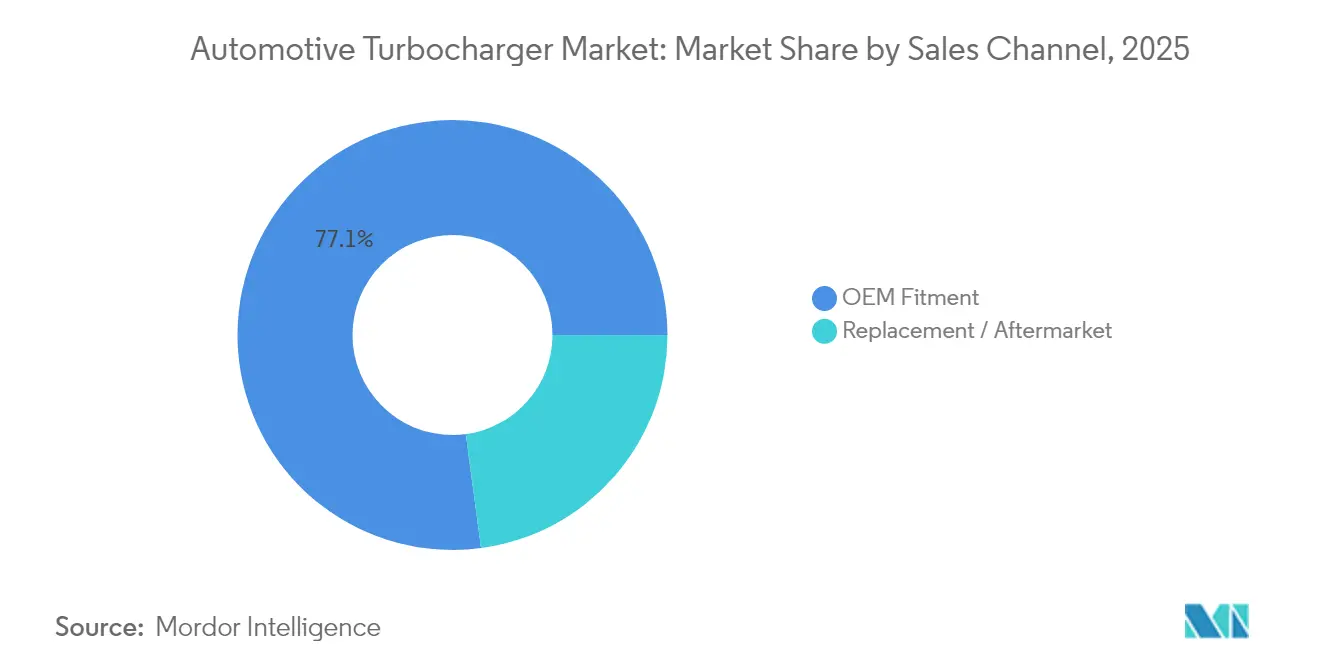
フリートの老朽化に伴いアフターマーケットが勢いを増すOEM装着品は、ヨーロッパのすべての新型軽自動車と中国の60%以上がターボ付きで出荷されることから、2025年のターボチャージャー市場の77.12%を占めました。しかし、グローバルターボチャージャーフリートの老朽化に伴い、交換用セグメントはCAGR 9.12%で成長するでしょう。現代の可変ジオメトリベーンは摩耗を受けて精密な調整が必要なため、多くのフリートは保証を維持するためにメーカー承認の再製造ユニットを選択しています。
Garrettのアフターマーケット部門はすでに総収益の14%を供給しています。BorgWarnerは2024年にBMWとPorsche向けに9つの新しい交換モデルを発売し、プレミアムカーワークショップからの需要を示しています。ディストリビューターもアップグレードされたアクチュエーターと電動モーター修理キットへの需要増加を報告しており、ターボチャージャー業界がハードウェアと電子サービス提供を融合させていることの証拠です。
注記: 個別セグメントのシェアはレポート購入時に入手可能
ターボ技術別:
電動システムが性能パラダイムを再形成ウェイストゲート設計は、大量生産車両においてコストと耐久性のバランスを取ることから、2025年のターボチャージャー市場シェアの43.74%を維持しました。可変ジオメトリユニットは36.32%を占め、そのほとんどが精密な排気エネルギー制御を必要とする軽量ディーゼルおよび新興ガソリンバリアントです。ツインスクロールは14.12%を占め、パフォーマンスモデルに好まれています。
電動ターボチャージャーは、48Vマイルドハイブリッドが主流になるにつれてCAGR 18.62%で成長するでしょう。GarrettのE-Turboはシャフトに電動モーターを統合し、排気質量流量に関係なくブーストを供給します。Ferrariの2024年のギア駆動モジュールに関する特許は、並行した機械的革新を示しています。自動車メーカーはまた、タービンエネルギーを回収してクランクシャフトまたは48Vバッテリーパックに戻すブレンド型電動ターボの実験も行っています。その結果、電動アシスト設計に割り当てられたターボチャージャー市場規模は2030年までに4倍になると予想されています。
地域分析
アジア太平洋・中東アフリカ自動車用ターボチャージャー市場
アジア太平洋地域は2025年に48.41%のシェアを占め、世界の自動車用ターボチャージャー市場を牽引しており、同地域が世界最大の自動車製造拠点かつ最も急成長している自動車市場としての地位を反映している。一方、東・アフリカ地域はCAGR 12.98%で最も速い成長が予測されている。中国の大型トラック産業は同地域の市場ダイナミクスを示しており、前年の落ち込みからの回復を経て2023年に約90万台が販売された。CNGおよびLNGトラックは、燃料コストの低さと排出ガス面での優位性により市場シェアを拡大している。同地域は大規模な製造能力の拡張という恩恵を受けており、三菱重工業は高まる現地需要に対応するため中国におけるターボチャージャー生産を年間20%増加させ、年間生産量435万台を達成するために4本の追加組立ラインを設置している。
欧州自動車用ターボチャージャー市場
欧州は厳格な排出ガス規制と先進ターボチャージャーシステムにおける技術的リーダーシップに支えられ、大きな市場シェアを維持している。2024年5月に公布された欧州連合のユーロ7排出ガス規制は、NOxおよび粒子状物質のより厳しい制限値を義務付けるとともに、排出ガス適合性のための車載監視システムを導入しており、可変ジオメトリーおよび電動ターボチャージャー技術への持続的な需要を生み出している。2026年から2034年にかけて車両カテゴリーごとに段階的に実施される同規制のスケジュールは、欧州を次世代ターボチャージャー技術の試験場として位置付けており、これらの技術はやがてグローバル市場へと普及していくことが見込まれる。
北米自動車用ターボチャージャー市場
北米は世界市場の18.37%を占めており、企業平均燃費基準が全車両セグメントにわたるターボチャージャー採用を促進することで成長が牽引されている。同地域は、先進ターボチャージャー技術に大きく依存したエンジンダウンサイジング戦略を通じて、メーカーが20〜40%の燃費改善を達成するという恩恵を受けている。2025年1月にCummins Inc.がラム・ヘビーデューティートラック向けに発表した次世代6.7L ターボディーゼルエンジンは、新型可変ジオメトリーターボチャージャーと改良されたエアマネジメントシステムを搭載しており、同地域が高性能商用車アプリケーションに注力していることを示している。北米市場はピックアップトラックおよび商用車を重視しており、高トルクアプリケーションに対応できる堅牢なターボチャージャー設計への需要を生み出す一方、48V マイルドハイブリッドシステムの普及が電動アシストターボチャージャー技術のイノベーションを促進している。
規制環境
排出ガス規制対応は、主要な自動車市場全体でターボチャージャーの仕様を形作る主要な規制上のレバーである。欧州連合では、Euro 7が規則(EU) 2024/1257として公布され、M1およびN1車両の新型車について2026年11月29日から部分適用が開始され、実施期間は車両カテゴリー全体にわたり2034年まで延びる。これにより、OEMおよびティア1サプライヤーは、車載監視要件と併せてNOxおよび粒子状物質の規制強化に対応する過給システムへの移行を迫られている。
米国では、米国環境保護庁が2027年モデルイヤー以降の軽量および中量車両向けの複合汚染物質排出基準(2024年4月18日公布)を確定し、2032年まで段階的に要件を適用していくとともに、燃焼効率と排気系統制御を結び付けた認証戦略に影響を及ぼしている。EUの執行面では、欧州委員会施行規則(EU) 2025/1706(2025年7月25日公布)がEuro 7の試験手順および型式認証手法を規定し、耐久性と再現可能な適合性への重視を強めている。これは結果として、ターボチャージャーの材料選定、アクチュエーターの校正、そして検証サイクルに影響を及ぼす。
バリューチェーン分析
自動車用ターボチャージャーのバリューチェーンは、上流の高温合金・鋼材の投入(タービンハウジング、シャフト、ホイール用)から始まり、精密部品製造・接合を経て、ティア1組立、OEM統合、そしてアフターマーケットサービスへと至る。主要な製造工程には、鋳造または鍛造、シャフトとタービンホイールの摩擦溶接、熱処理、CNC加工および研磨、高速バランシングが含まれ、続いてウェイストゲート、VGT、eターボの各バリアント向けにアクチュエーターと制御系の校正が行われる。三菱重工業は、小ロットでのワンピースフロー生産を含むよりリーンな工程コンセプトや、サプライヤーを工場から近距離に保つ現地調達モデルを強調しており、スループットと現地化が品質と在庫管理にどのように活用されているかを示している。
下流では、OEM装着が依然として主要な市場経路であり、供給は複数年にわたるプラットフォーム受注と現地化された生産拠点によって形作られている。2025年、BorgWarnerは、平沢(韓国)、ジェシュフ(ポーランド)、ラモス(メキシコ)を含む各拠点での将来のSOPを伴い、ハイブリッドおよび軽量車両プログラムを支える複数のターボチャージャー受注を公表した。これは、ティア1サプライヤーが顧客地域と排出ガス規制体制に合わせて生産能力を調整している様子を反映している。電動アクスルおよび関連駆動系モジュールにおける並行した動き、例えばGarrett Motionと陝西漢徳車橋(Shaanxi Hande Axle)との提携も、エア・マネジメントの技術知識を電動化関連コンテンツと組み合わせ、OEMプログラムに組み込まれた状態を維持しようとする、より広範なサプライヤー戦略を示している。
競争環境
ターボチャージャー市場は高い集中度を示しており、上位5社がグローバル市場シェアの相当な割合を支配し、確立されたプレーヤー間で激しい競争ダイナミクスを生み出しています。この集中した構造は、高度なターボチャージャーの開発と大量生産に必要な多大な資本と技術の参入障壁を反映しています。地域市場のダイナミクスは競争環境に大きく影響しており、アジア太平洋地域がグローバル市場シェアの48.89%を占め、ヨーロッパが25%、北米が18.5%を占めています。この地理的分布は、アジアの製造能力の戦略的重要性と、ターボチャージャー付き車両の生産ハブおよびエンドマーケットとしての同地域の役割を強調しています。
戦略的ポジショニングは地域によって大きく異なります。IHI CorporationやMitsubishi Heavy Industriesなどのアジアメーカーは、主要な自動車生産センターへの近接性を活用して、コスト競争力のあるソリューションと迅速な生産能力拡大を通じて市場シェアを獲得しています。BorgWarnerやGarrett Motionを含むヨーロッパおよび北米のプレーヤーは、地域市場シェアが低いにもかかわらずプレミアムポジショニングを維持するために、電動ターボチャージャーと水素対応システムを通じた技術的差別化に注力しています。
南米ならびに中東・アフリカの新興市場は、特にこれらの地域でインフラ開発と商用車採用が加速するにつれて、市場拡大のホワイトスペース機会を提供しています。ギア駆動ターボチャージャーシステムに関するFerrariの特許活動は、急速に進化する市場において競争優位を確保するために知的財産がどのように活用されているかを示しています。電動化と代替燃料への業界のシフトは、従来のプレーヤーに対する混乱リスクをもたらすとともに、特殊な電動ターボソリューションとデジタルサービス統合を通じて既存企業に挑戦する小規模な競合他社に機会をもたらしています。
自動車用ターボチャージャー業界リーダー
-
BorgWarner Inc.
-
Continental AG
-
Mitsubishi Heavy Industries Ltd
-
IHI Corporation
-
Garrett Motion Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ターボチャージャー市場 このレポートでカバーされる企業
- Garrett Motion Inc.
- BorgWarner Inc.
- IHI Corporation
- Mitsubishi Heavy Industries Ltd.
- Cummins Inc. (Turbo Technologies)
- Continental AG
- BMTS Technology GmbH and Co. KG
- Keyyang Precision Co., Ltd.
- Rotomaster International
- Turbo Energy Private Limited
- MAHLE GmbH
- Valeo SA
- Eaton Corporation
- Hyundai Mobis
市場機会と将来展望
ハイブリッド化に伴うエア・マネジメントの複雑化は、高速な過渡応答性、熱サイクル耐久性、そしてEGRおよび排出ガス制御とのより緊密な統合を目的として設計されたターボチャージングシステムに新たな余地を生み出している。BorgWarnerが2026年2月に受注した、欧州大手OEMの北米向けハイブリッド電気自動車プラットフォーム用可変タービンジオメトリ(VTG)ターボチャージャーの供給(2028年生産開始予定)、および2026年5月に受注した乗用車・バン向け案件(2026年第2四半期から2029年第2四半期にかけて段階的に生産開始)は、新たなプラットフォームの意思決定が、従来の定常運転ではなくハイブリッド運転サイクルに調整されたターボアーキテクチャを軸に行われていることを示している。
地域別の生産能力とアフターマーケットも、サプライヤーが需要の見通しを資本投資と製品戦略で裏付けている機会分野である。BMTS Technologyは2025年2月、メキシコのラモス・アリスペ工場において2,500万米ドルの拡張を発表し、生産能力を40%引き上げる(年間200万個超のターボチャージャーを目標とする)ことで、OEMプログラム向けの北米での供給近接性を支えている。規制・技術面では、EUの2025/1706実施規則を含むEuro 7の実施作業が、検証済みで耐久性のある過給ソリューションへの需要を強めている。CARB LEV IV(2026年)に関連したカリフォルニア州向けの設計上の考慮事項は、ハイブリッドアーキテクチャにおける頻繁なエンジンのオン・オフ切り替えに、排出ガス性能を損なわずに耐えられるターボシステムの必要性を一層浮き立たせている。
最近の産業開発事情 自動車用ターボチャージャー市場
- 2026年5月:BorgWarnerは、欧州大手OEM向けに乗用車・バン用途で複数のターボチャージャー受注を確保し、生産は2026年第2四半期から2029年第2四半期にかけて段階的に開始される計画である。この受注は、欧州での立ち上げ活動を含む複数拠点での生産体制を支え、大量生産される軽量車両にとって排出ガス対応と応答性を実現する要素としてのターボチャージングの役割を強化するものである。
- 2026年3月:Garrett Motionは、2015年から2019年式Ford 6.7L Power Strokeエンジン向けの直接適合型ターボチャージャーPowerMaxについて、CARB認証(執行命令D-871-5)を取得した。この承認は、高頻度使用されるディーゼル用途向けの排出ガス適合アフターマーケット代替品を正式なものとし、車両寿命を延ばそうとするフリートおよび所有者の増加に伴い、認証済みアフターマーケットチャネルの地位を強化するものである。
- 2025年10月:BorgWarnerは、Stellantisの Hurricane 4 Turboエンジン向けに50mm可変タービンジオメトリターボチャージャーを供給することに合意し、2026年型Jeep Grand Cherokeeで初搭載される。このプログラムは、VTGの採用を新たな主力ガソリンパワートレインの展開と結び付け、広範な地域販売量が見込めるOEMプラットフォームにおけるティア1サプライヤーの地位を強化するものである。
自動車用ターボチャージャー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、自動車エンジンに搭載されたターボチャージャーから生み出される価値として定義され、新車搭載需要と交換需要を合算し、単位台数をクロスチェックとして用いながら米ドルで規模を算出しています。
対象外の範囲:産業用・船舶用・定置式発電用途の非自動車向けターボ機械は、サプライヤーが重複する場合であっても除外しています。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- オフハイウェイ(農業、建設)
- 燃料タイプ別
- ガソリン
- ディーゼル
- CNG/LPG
- 水素内燃機関
- 販売チャネル別
- OEM装着品
- 交換用・アフターマーケット
- ターボ技術別
- ウェイストゲートターボチャージャー
- 可変ジオメトリターボチャージャー(VGT)
- ツインスクロールターボチャージャー
- 電動ターボチャージャー
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- トルコ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース・市場規模算出・検証
デスクリサーチ
デスクリサーチは、需要プールをマッピングし、インタビューに基づく調整を適用する前にモデルを実際の車両活動に基づいて固定するために使用されました。国別の車両登録・生産統計、ーボ関連部品の税関貿易データベース、政府の運輸・環境機関による排出ガス政策文書などの公開情報を活用しました。
前提条件を現実に即したものとするため、特許データベース、査読済み自動車工学ジャーナル、パワートレインおよびコンポーネント規格に関連する業界団体の刊行物を通じて技術・採用動向のシグナルも確認しました。これらは、企業の年次報告書・投資家向けプレゼンテーション・信頼性の高い報道によって補完され、設備増強・製品ミックスの変化・地域別エクスポージャーを把握するとともに、公開情報が限られている場合には企業財務・ニュースのスクリーニングに有料サブスクリプションを活用しました。上記のソースは例示であり網羅的なものではなく、最終データセットの収集・検証・明確化のために他の多くの参考資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、各主要車両クラスで実際に採用されているターボ技術の検証、およびパーク年齢とサービス行動に伴うOEM搭載台数と交換台数の変化の把握に重点を置きました。アジア太平洋地域・欧州中東アフリカ地域・南北アメリカ地域にわたるコンポーネントサプライヤー・ディストリビューター・エンジニアリングまたは営業リーダーと幅広く対話し、最終承認前に価格・普及率・規制影響に関する前提条件を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:17% | アジア太平洋地域:45% |
| 中位層:53% | 部門・ユニットリーダー:26% | 欧州中東アフリカ地域:36% |
| 中小規模プレイヤー:21% | マネージャー:57% | 南北アメリカ地域:19% |
市場規模算出と予測
コアモデルはトップダウンアプローチを採用しており、地域別に車両生産台数とパーク動向を再構築した後、乗用車・小型商用車・大型プラットフォームのターボ普及率でフィルタリングします。その需要プールは、サービス率と標準的な交換サイクルを用いてOEM搭載需要と交換需要に分割され、続いて技術ミックスを反映した平均販売価格カーブが適用されます。
選択的なボトムアップ近似値はクロスチェックとして使用され、主にサプライヤーの収益開示・チャネルマークアップ・インタビューからの地域別台数手がかりのサンプルを積み上げ、両者の乖離が大きい場合は合計値を調整しました。モデルで使用する主要インプットには、乗用車対商用車の生産台数、ディーゼル対ガソリンの比率、VGT対ウェストゲートおよびツインスクロール搭載の比率、OEM搭載シェア対アフターマーケットシェア、小型エンジンにおけるターボ採用を左右する地域別排出ガス規制のタイムラインが含まれます。予測においては、電動化・ダウンサイジング・規制強化に関する異なるシナリオを適用できるようシナリオ分析を使用し、採用と価格推移の見通しに関する専門家コンセンサスに整合させました。小規模地域でボトムアップの詳細が不足している場合、類似した車両パーク構造に基づくプロキシ比率によってギャップを補完し、フォローアップ通話を通じて検証しました。
データ検証と更新サイクル
アウトプットは、台数対金額の整合性テスト・OEM搭載シェア対生産台数・地域別分割対既知の車両製造拠点など、複数のクロスチェックによって三角測量されました。異常なスパイクが発生した場合は、インタビューメモと公開資料に照して前提条件を再確認し、値を確定する前に第二のアナリストによるレビューを完了しました。
レポートは年次で更新され、規制変更・大規模な設備増強・米ドル規模を歪める急激な為替変動などの重大な変化が生じた場合には中間更新が行われます。納品前の最終確認では、最新のニュースと政策シグナルが前提条件と予測パスに反映されていることを確認します。
Mordor Intelligenceの自動車用ターボチャージャー市場規模と他の公表推計値との比較
自動車用ターボチャージャーの公表市場規模が大きく乖離して見える場合があるのは、各調査が自動車用ターボチャージャーの定義範囲・基準年・技術シフトに伴う価格予測の方法をそれぞれ異なる形で設定しているためです。また、一方の推計がメーカーの収益報告に重点を置き、他方が車両需要指標に重点を置く場合にも差異が生じます。
最大の乖離は通常、対象範囲とカウントロジックに起因します。例えば、オフハイウェイ機器が含まれるか否か、水素内燃機関アプリケーションがカウントされるか否か、OEM搭載需要と交換需要の分割がどのように処理されるかといった点です。通貨換算のタイミングや平均販売価格変化の想定ペース(例えば高価格の電動ターボやミックス内のVGT比率の上昇)は、チャネルチェックとエンジニアリングフィードバックによる検証なしには米ドル合計を顕著に変動させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 136.1 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 162.6 ビリオン 米ドル(2024年) | より早い基準年と、農業用トラクターおよび建設機械を明示的に含む広範なアプリケーション範囲を使用しており、オンロード主導の需要プールと比較して合計値が高くなる可能性があります。 |
| 地域コンサルタントB | 162.4 ビリオン 米ドル(2024年) | OEMチャネルと交換チャネルを台数対金額チェックの透明性が限られた形で混在させることが多く、電動ターボとVGT採用に関する技術ミックスの前提条件が平均販売価格を急速に押し上げる可能性があります。 |
この表は、乖離の背景にある年度と対象範囲の影響を明確に示しており、Mordor IntelligenceのモデルではOEM搭載とアフターマーケットを別々のストリームとして管理し、VGT・ウェストゲート・ツインスクロールシステムの比率に応じて価格を調整しています。この設定により、最終的な規模は測定可能な車両生産台数とパークドライバーに追跡可能な形で維持され、年次更新時に迅速に再確認することができます。
レポートで回答される主要な質問
ターボチャージャー市場の現在の規模はどのくらいですか?
ターボチャージャー市場は2026年に136億1,000万米ドルに達し、2031年までに225億5,000万米ドルに達すると予測されています。
最も急成長しているターボ技術セグメントはどれですか?
電動ターボチャージャーは、48Vマイルドハイブリッドシステムの普及に伴いCAGR 18.62%で拡大しています。
ユーロ7はターボチャージャー需要にどのような影響を与えますか?
ユーロ7は粒子状物質とNOxの制限を厳格化し、適合のために高度な可変ジオメトリおよび電動アシストターボを不可欠なものにしています。
2031年までに最も急速なターボチャージャー市場成長が見込まれる地域はどこですか?
中東・アフリカ地域は、インフラ支出と商用車拡大により予測CAGR 12.98%でトップとなっています。