
自動車用パワーステアリングモーター市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
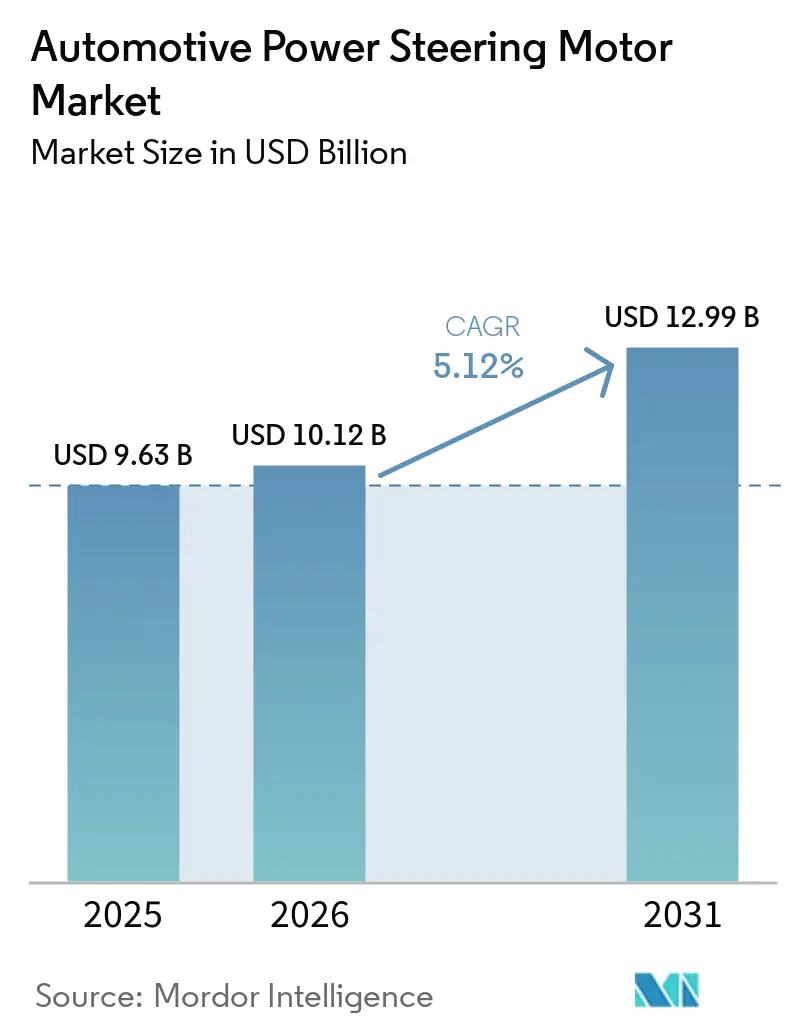
| 市場規模 (2026) | 10.12 十億米ドル |
| 市場規模 (2031) | 12.99 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
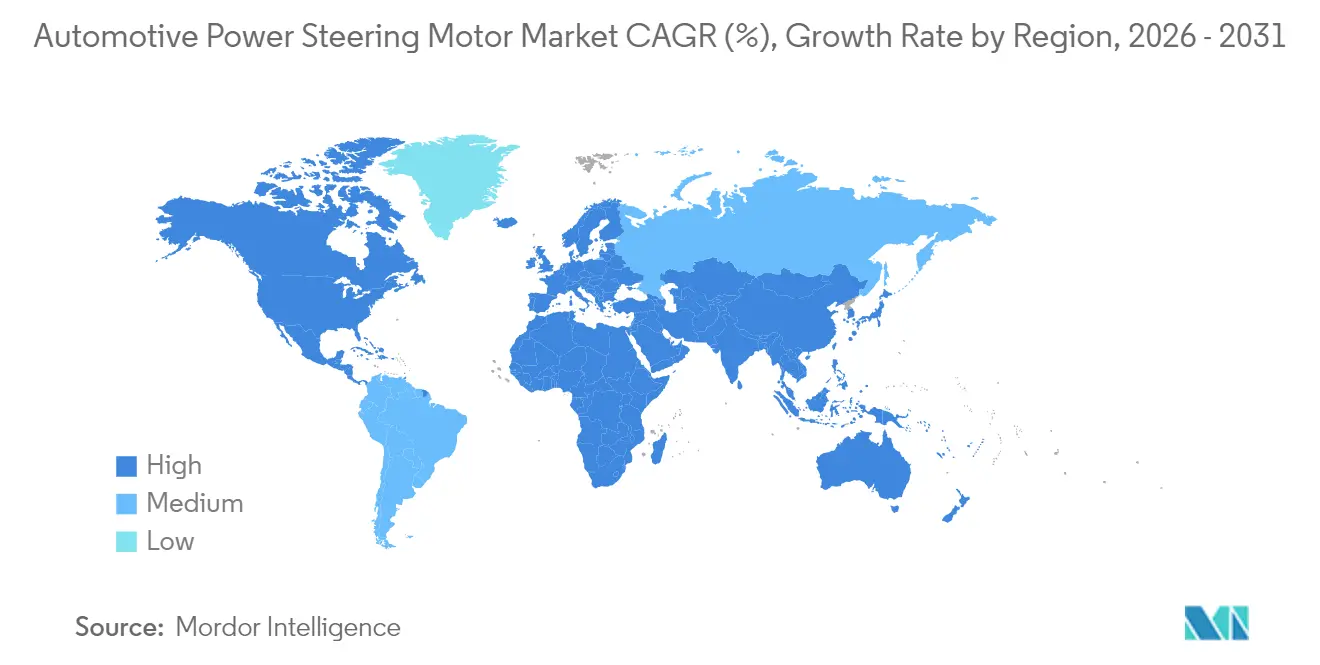
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
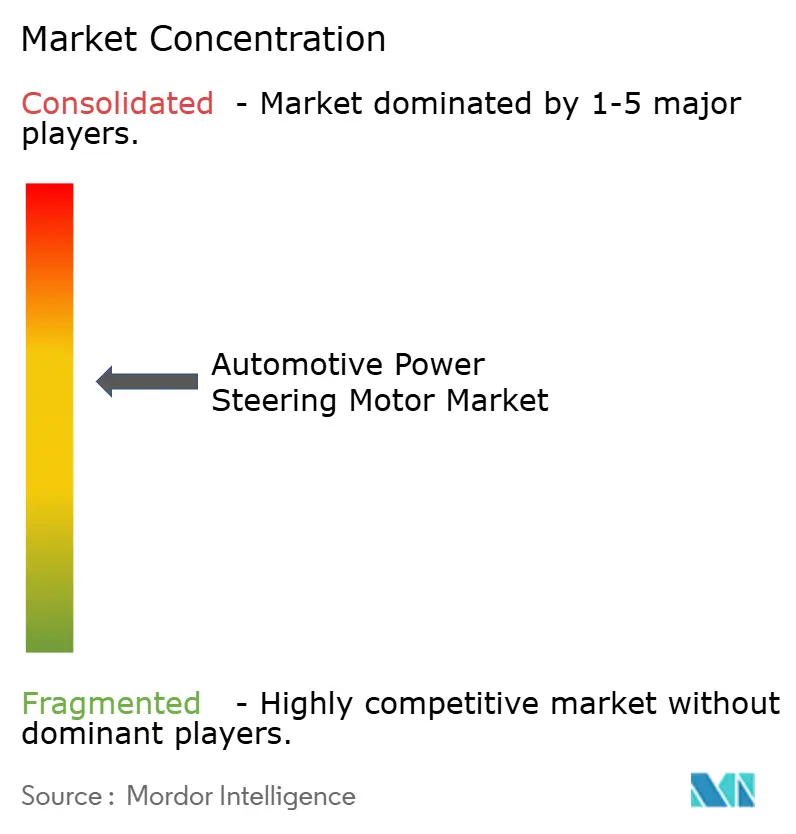
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用パワーステアリングモーター市場分析
自動車用パワーステアリングモーター市場規模は2025年に96.3 ビリオン 米ドルと評価され、2026年の101.2 ビリオン 米ドルから2031年には129.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中に5.12%のCAGRを記録する見込みである。EPS(電動パワーステアリング)の急速な普及は、より厳格な燃費規制およびCO₂規制、先進運転支援機能との統合、ならびにソフトウェア定義型車両プラットフォームへの移行によって牽引されている。自動車メーカーは、ステアリングモーターを、より高度な自動化レベルをサポートしながらライフタイムメンテナンスコストを削減するステア・バイ・ワイヤアーキテクチャの重要な実現要素として位置づけている。アジア太平洋地域は、高密度な電子部品サプライチェーンと旺盛なバッテリー電気自動車の生産量を背景に、主要な製造拠点であり続けている。一方、ASEANおよびメキシコにおけるローカライゼーション戦略は、希土類元素および半導体のサプライリスクを緩和す一助となっている。全地域において、炭化ケイ素インバーターが高効率パワーエレクトロニクスを経済的に実現可能かつ将来のサイバーセキュリティ基準に準拠したものとするにつれ、ブラシレスDCモーターがシェアを拡大している。
レポートの主要ポイント
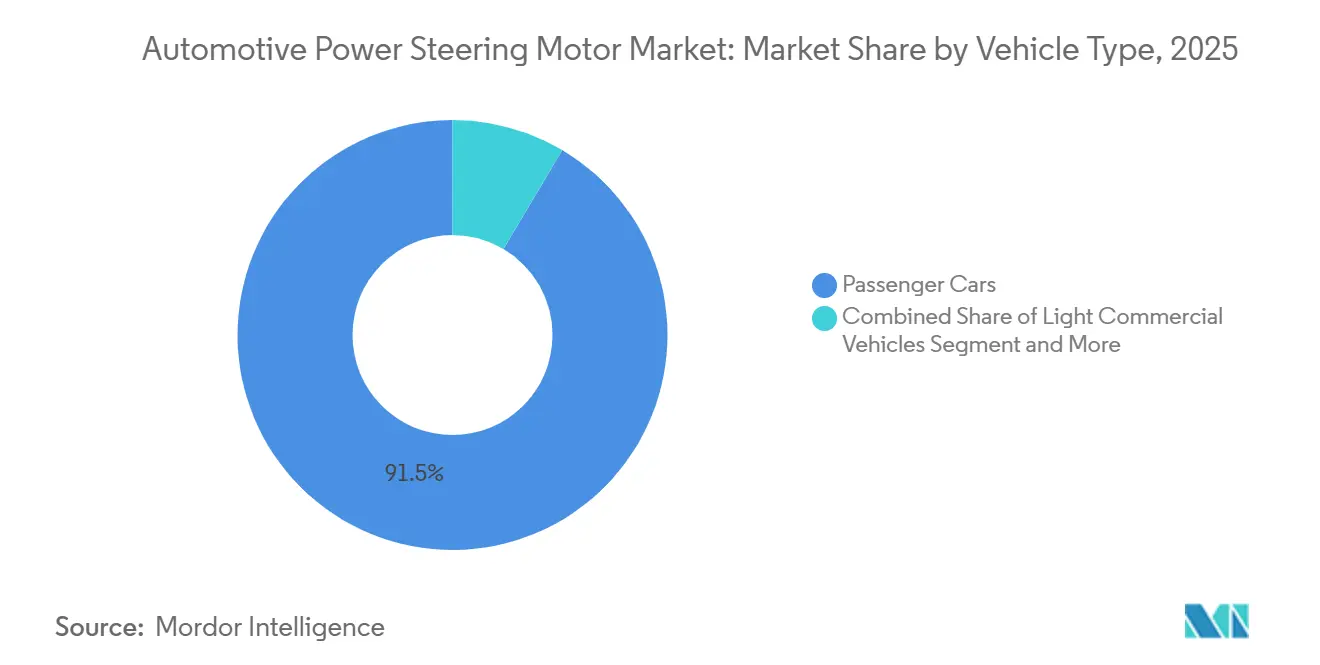
- 車両タイプ別では、乗用車が2025年の自動車用パワーステアリングモーター市場シェアの91.48%を占め、小型商用車は2031年までに7.12%のCAGRで成長すると予測されている。
- パワーステアリングタイプ別では、電動パワーステアリング(EPS)が2025年の自動車用パワーステアリングモーター市場シェアの70.31%を占めて主導し、2031年までに8.18%のCAGRで最も速い成長を記録することも期待されている。
- 製品タイプ別では、コラムアシスト型EPS(CEPS)が2025年の自動車用パワーステアリングモーター市場シェアの41.28%をリードし、ラックアシスト型EPS(REPS)は2031年までに11.22%のCAGRで拡大すると予測されている。
- モーター技術別では、ブラシ付きDCモーターが2025年の自動車用パワーステアリングモーター市場の57.45%を占め、ブラシレスDCモーターは2031年まに8.72%のCAGRで成長すると予測されている。
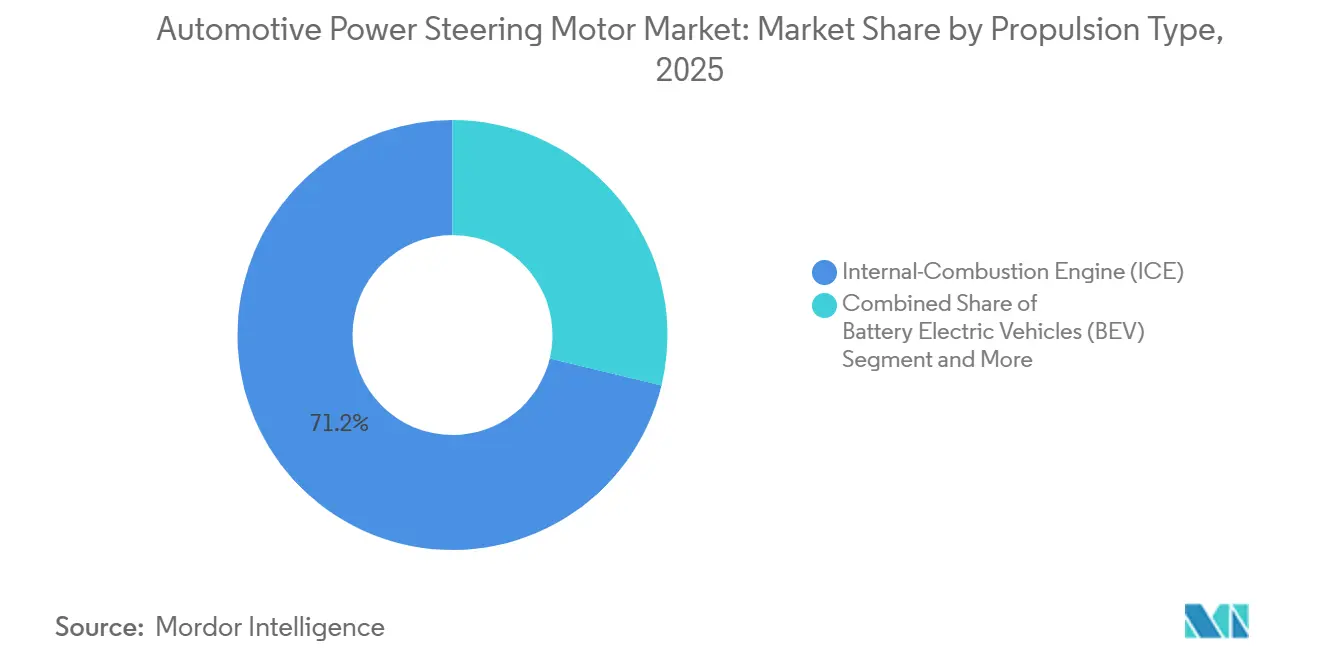
- 推進タイプ別では、内燃機関(ICE)車両が2025年の自動車用パワーステアリングモーター市場シェアの71.22%を占め、バッテリー電気自動車(BEV)は2031年までに12.25%のCAGRで急速に成長する見込みである。
- 販売チャネル別では、OEMチャネルが2025年の自動車用パワーステアリングモーター市場収益の94.35%を獲得し、アフターマーケットセグメントは2031年までに8.79%のCAGRで拡大すると予測されている。
- 地域別では、アジア太平洋地域が2025年の自動車用パワーステアリングモーター市場の54.55%をリードし、中東・アフリカ地域が2031年までに9.35%のCAGRで最も速い成長を記録すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 燃費改善およびCO₂規制遵守に向けたEPSへの移行 | +1.2% | EUおよび中国が規制圧力をリード、グローバル全体 | 中期(2〜4年) |
| 中国およびインドにおける電動化車両生産 | +1.1% | APACコア、ASEAN市場へのスピルオーバー | 短期(2年以内) |
| ADASおよびステア・バイ・ワイヤとの統合 | +0.9% | 北米およびEUのプレミアムセグメント、アジア太平洋が追随 | 長期(4年以上) |
| ASEANおよびメキシコにおけるベンダーローカライゼーション | +0.7% | ASEAN-5、メキシコ、NAFTAへのサプライチェーン波及効果 | 中期(2〜4年) |
| シリコンカーバイドインバーターのコスト低下 | +0.6% | グローバル、プレミアムEVセグメントでの早期採用 | 中期(2〜4年) |
| OEMによるオーバー・ザ・エアトルクマップ更新 | +0.4% | 北米およびEU、アジア太平洋のプレミアムモデルへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
燃費改善およびCO₂規制遵守に向けたEPSへの移行
規制圧力がEPS導入を促進しており、自動車メーカーは油圧システムと比較して2〜4%の燃費改善を目指しています。この技術により、エンジン駆動の油圧ポンプが排除され、従来は2〜6馬力を継続的に消費していた損失が解消されます。欧州連合(EU)の2025年までにCO₂排出量を95g/kmに抑える目標と中国のデュアルクレジット政策は、従来のコスト便益計算を超えた規制遵守の緊急性を生み出しています[1]。この規制の勢いは、コスト高を理由にこれまで技術導入を避けてきた低価格車セグメントへのEPS普及を加速させています。このシフトにより、自動車メーカーは車両性能を損なうことなくフリート全体の排出削減を達成できます。EPSシステムは一定の油圧を維持するのではなく、必要な時にのみステアリングアシストを提供するためです。商用車メーカーも、油圧オイルメンテナンスの廃止と燃費改善による総所有コストの削減を通じて、厳格な排気規制を満たすためにEPSの採用を増加させています。
中国およびインドにおける電動化車両生産の急速拡大
中国のBEV生産急増はEPSモーターに対する集中的な需要を生み出しており、BYDなどの国内メーカーや新興プレーヤーは、ICEの後付けではなく電気自動車アーキテクチャに最適化されたステアリングシステムを必要としています。インドの新興電動化政策がこの需要をさらに押し上げており、タタモーターズなどの自動車メーカーがEV部品の国産化率を80%達成し、輸入依存度を低減するための自社モーター生産を進めています。この地域的な集中は、現地生産能力を確立できるEPSモーターメーカーにとってサプライチェーンの効率化をもたらす一方、希土類材料へのアクセスや技術移転要件をめぐる地政学的リスクにも市場をさらすことになります。
ADASおよびステアバイワイヤロードマップとの統合
EPSシステムは自動運転機能の基盤となるハードウェアとして機能し、ステアリングモーターが車線維持アシスト、自動駐車、緊急ステアリング介入に必要な精密なトルク制御を提供します。ZFが最近Nio ET9に展開したステアバイワイヤは、機械的なステアリング接続を排除することで、従来のシステムでは不可能な高度な車両ダイナミクス制御を実現することを示しています。この統合はベンダーロックイン効果をもたらし、自動運転機能を開発する自動車メーカーは、スタンドアロンの機械部品ではなく統合ハードウェア・ソフトウェアソリューションを提供できるステアリングサプライヤーを必要とします。技術ロードマップは現在のADAS用途を超えて広がっており、ステアバイワイヤシステムは可変ステアリングレシオ、カスタマイズ可能なドライバー体験、より高い自動化レベルに向けたフェイルセーフ冗長性を実現します。フォルクスワーゲンがプレミアムプラットフォームエレクトリック車両向けにモジュラーステアリングシステムを開発していることは、EPS統合がソフトウェア定義型車両アーキテクチャの中心となり、継続的なオーバー・ザ・エア更新と性能最適化が必要であることを示しています。
ASEANおよびメキシコにおけるティア1ベンダーのローカライゼーション
ティア1サプライヤーがタイ、インドネシア、マレーシア、メキシコの拡大する自動車組立事業に対応するために地域生産能力を確立する中、製造のローカライゼーションが加速しています。Nexteerがメキシコで新たなテクニカルセンターを設立し、2026年までに350名以上の雇用を創出するという拡張計画は、電動パワーステアリングおよびステアリングコラムの革新とプリプロダクションプロトタイピング能力に焦点を当てた、このトレンドの典型例です[2]。ASEAN地域の車両生産台数は、中国OEMのEV製造投資と日本の自動車メーカーの生産能力拡大に牽引され、2030年代中頃までに600万台に達すると予測されています[3]。このローカライゼーションにより、物流コストと為替リスクが低減するとともに、地域OEM要件への迅速な対応が可能となります。特にメキシコは、電動化部品に重点を置きながら2025年までに世界第5位の自動車生産国となる見込みです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 半導体サプライチェーンの逼迫(2025年〜2027年) | -1.1% | 車載グレード部品に特に影響、グローバル全体 | 中期(2〜4年) |
| 低価格車セグメントにおけるEPS修理コストの高さ | -0.8% | 価格敏感な新興市場に深刻な影響、グローバル全体 | 短期(2年以内) |
| 希土類磁石の価格変動 | -0.7% | 中国の輸出政策による供給集中リスク、グローバル全体 | 短期(2年以内) |
| サイバーセキュリティ規制遵守コストの負担 | -0.5% | 北米およびEU規制市場、グローバルへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
半導体サプライチェーンの逼迫(2025年〜2027年)
車載グレードの半導体不足がEPSモーター生産への影響を継続しており、パワーマネジメントICとモーター制御プロセッサーが製造スケジュールを乱し部品コストを引き上げる長期リードタイムを経験しています。自動車産業の800V電気アーキテクチャへの移行がこの課題を複雑にしており、限られた生産能力と厳格な車載認証要件を持つ特殊なシリコンカーバイド半導体を必要としています。EPSメーカーは、車載用途の単位当たり収益性が高いにもかかわらず、半導体サプライヤーが車載用よりも高量産の民生用電子機器を優先するため、割り当て制約に直面しています。このサプライの逼迫により、需要変動への対応柔軟性を制限しながらも運転資本要件を増加させる長期供給契約と在庫バッファーが強いられています。
低価格車セグメントにおけるEPS修理コストの高さ
EPSシステムの交換コストがUSD 800〜1,500に及ぶことは、価格敏感な市場において購入能力の障壁を生み出しています。車両の価値が修理費用を正当化できない場合、特にライフサイクル末期に近い老朽化した低価格車においてはなおさらです。このコスト構造は、消費者をOEM修理ではなくアフターマーケット代替品や車両買い替えへと向かわせ、車両ライフサイクルが長く可処分所得が低い地域での市場拡大を制限しています。EPSモーター制御ユニット統合の複雑さは、多くの独立修理施設が持ち合わせていない専用診断機器と技術者トレーニングを必要とし、より高い工賃を設定する正規ディーラーに修理能力が集中しています。低価格車メーカーは初期コスト競争力と長期保守性のトレードオフに直面しており、簡略化されたEPSアーキテクチャは初期コストを削減できる一方、故障発生時の修理複雑性を高める場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用セグメントが電動化を牽引乗用車は2025年の自動車用パワーステアリングモーター市場シェアの91.48%を占め、精密な電子ステアリング制御を必要とする先進運転支援機能に対する規制遵守および消費者需要によって牽引されている。大型商用車は、より高い電力要件と耐久性への懸念から、EPSシステムの採用がより緩やかに進んでいる。しかし、電動商用車における新な用途が、高トルクモーター設計に新たな機会をもたらしている。小型商用車は、フリートオペレーターがEPSシステムによるメンテナンス削減および燃費向上を含む総所有コストのメリットを優先するため、より小さな市場シェアを占めながらも乗用車を上回る7.12%のCAGRで2026年〜2031年に最も速い成長を示すであろう。
商用車のトランジションは、より広範なフリート電動化義務を反映しており、オペレーターは車両効率を最適化し運用の複雑さを低減するために、ステアリング、ブレーキ、およびパワートレイン制御を統合したソリューションを求めている。フリート管理システムは、EPSシステムが統合センサーおよび通信プロトコルを通じて実現するリモート診断および予知保全機能をますます必要としている。これにより、ダウンタイムコストを削減する延長サービスインターバルおよびリモートモニタリング機能を備えたフリート最適化ソリューションを提供できるサプライヤーに差別化の機会が生まれている。
注記: 個別セグメントのシェアはレポート購入後に取得可能
パワーステアリングタイプ別:
EPS優位性の加速電動パワーステアリングは2025年の自動車用パワーステアリングモーター市場シェアの70.31%を占め、2031年までに8.18%のCAGRで上昇する見込みであり、この技術が燃費改善ソリューションから先進車両機能の実現プラットフォームへと進化していることを反映しています。自動車メーカーが複雑さを軽減し電動化を可能にするために油圧部品を排除するにつれ、油圧式パワーステアリングシステムは需要が低下していますが、最大のステアリング力を必要とする重作業用途ではこの技術が継続して使用されています。電動油圧式パワーステアリングは、純粋なEPSシステムが提供できる以上の高出力を必要とする用途において電動モーターアシストと油圧バックアップを組み合わせ、既存プラットフォームをアップグレードするメーカーの過渡的技術として機能しています。
EPSの成長軌道は、この技術がADAS統合と自動運転開発の前提条件となるにつれ、従来の採用曲線を超えて加速しています。自動車メーカーはソフトウェアアップデート機能と車両安定制御との統合のためにEPSシステムを指定することが増えており、部品供給を超えてソフトウェア開発と検証サービスにまで及ぶベンダーパートナーシップを生み出しています。この変化により、EPSサプライヤーは機械部品プロバイダーから、組み込みインテリジェンスと接続機能を備えた完全なステアリングソリューションを提供できる統合技術パートナーへと変貌しています。
製品タイプ別:
ラックアシストシステムが勢力を拡大コラムアシスト型EPS(CEPS)は、特にパッケージング制約がコラム搭載型統合ソリューションに有利なコンパクトおよびミッドサイズ乗用車において、コスト優位性と既存車両アーキテクチャへの後付け互換性により、2025年の自動車用パワーステアリングモーター市場シェアの41.28%を維持しました。ラックアシスト型EPS(REPS)はステアリングシステムがより高い精度と応答性を必要とする電気自動車プラットフォームにおける優れた性能特性と統合上の優位性に牽引され、11.22%のCAGRで最も速く加速するでしょう。ピニオンアシスト型EPS(PEPS)は中間的な出力レベルを必要とする特殊用途に対応し、デュアルピニオンEPS(DPEPS)は最大のステアリング精度とフェイルセーフ冗長性を求める高性能車両に対応しています。
新興の平行軸EPS(PA-EPS)構成は、従来のステアリングコラムレイアウトがバッテリー配置と室内スペース最適化と競合する電気自動車設計においてパッケージングの柔軟性を実現します。製品の進化は、自動車メーカーが汎用アプリケーションではなくプラットフォーム固有のステアリングソリューションへとシフトしていることを反映しており、カスタマイズされたモーター設計と制御アルゴリズムを提供できるサプライヤーに機会をもたらしています。軸方向磁束永久磁石設計を含む先進モータートポロジーは、より高いトルク密度と短い軸方向長さを実現し、現代の車両アーキテクチャにおけるスペース制約に対応しています。
モーター技術別:
ブラシレスモーターの進展ブラシ付きDCモーターはコスト優位性と確立されたサプライチェーンにより、2025年の自動車用パワーステアリングモーター市場シェアの57.45%を維持しました。しかし、効率性と耐久性への需要がこの技術の優れた性能特性を支持することから、ブラシレスDCモーターは2031年までに8.72%のCAGRで成長すると予測されています。ブラシレスモーターは機械的摩耗箇所を排除し、先進運転支援機能に必要な精密な速度制御を実現しますが、初期コストが高いため低価格車両セグメントでの採用は限定的です。この技術移行は、モーター効率が車両航続距離とバッテリー寿命に直接影響するより広範な自動車電動化トレンドを反映しています。
炭化ケイ素パワーエレクトロニクスは、インバーター効率を改善し冷却要件を低減することでブラシレスモーターのコストを削減します。SiCデバイス市場は2031年まで力強い成長が見込まれており、自動車用途がパワーSiC需要の相当なシェアを占めています。このコスト収束により、総システムコストがブラシ付き代替品に近づきながら優れた性能と信頼性を提供するブラシレスモーターの採用が加速しています。フェライトやリサイクルNdFeB材料を含む希土類磁石代替品は、自動車用途に必要なモーター性能基準を維持しながらサプライチェーンの脆弱性に対処しています。
推進方式別:
BEVの成長が要件を変革内燃機関車両は2025年の自動車用パワーステアリングモーター市場シェアの71.22%を維持しましたが、電動化義務と消費者の嗜好が世界市場での採用を促進するにつれ、バッテリー電気自動車は12.25%のCAGRで急増するでしょう。BEVのステアリングシステムは回生ブレーキおよび車両安定制御システムとの統合を必要とし、単独のステアリング部品ではなく協調シャシーソリューションを提供できるサプライヤーに機会をもたらしています。ハイブリッド電気自動車は過渡的技術として機能し、運転モード全体で効率を最適化しながら電動と内燃機関の両パワートレインに対応するステアリングシステムを必要としています。
推進方式の混在の進化により、ステアリングモーター設計に対する明確な要件が生まれており、BEVは高電圧動作と統合熱管理を実現する一方、ICE車両は12V電気システムとエンジン振動絶縁との互換性を必要としています。バッテリー電気自動車の50%以上が2027年までに炭化ケイ素パワートレインを採用すると予測されており、現在の30%から上昇し、消費電力を削減した高効率ステアリングシステムを実現します。この移行により、完全電動プラットフォーム向けの次世代ソリューションを開発しながら混合推進フリートにサービスを提供するサプライヤーに技術ロードマップ上の課題が生じています。
注記: 個別セグメントのシェアはレポート購入後に取得可能
販売チャネル別:
アフターマーケットの機会が台頭OEM需要は2025年の自動車用パワーステアリングモーター市場シェアの94.35%を占めて優位に立ち、工場での取り付けと車両制御システムとのキャリブレーションを必要とする現代EPSシステムの統合的な性質を反映しています。アフターマーケット需要は2031年までに8.79%のCAGRで成長する見込みであり、特に車両ライフサイクルが長く成長するサービスインフラを持つ地域において、EPSの後付けや交換部品を必要とする老朽化した車両フリートによって牽引されています。アフターマーケットの拡大は、独立した修理能力を制限するシステムの複雑さと診断要件という課題に直面しており、サービス機会は認定ディーラーと専門サービスセンターに集中しています。
アフターマーケットの成長は、EPSシステムが初期採用車両の交換インターバルに達するにつれて加速し、元の装備を上回る性能向上をもたらす再製造部品とアップグレードソリューションへの需要を生み出しています。自動車アフターマーケットは2031年まで大幅な成長が見込まれていますが、EVはICE車両よりもメンテナンス介入が少ないため、電気自動車の普及は長期的な課題をもたらします。このダイナミクスにより、既存の車両アーキテクチャと制御システムとの互換性を維持しながら油圧システムをEPSにアップグレードする後付けソリューションを提供できるサプライヤーに機会が生まれています。
地域分析
アジア太平洋地域の自動車用パワーステアリングモーター市場
アジア太平洋地域は、中国の車両生産における主導的地位および急速に拡大するバッテリー電気自動車の販売台数を背景に、2025年の自動車用パワーステアリングモーター市場において54.55%のシェアを維持した。地域内のモーター生産は、半導体バックエンド組立の集積および高密度な磁石サプライチェーンの恩恵を受けている。日本および韓国のティア1サプライヤーは精密アルゴリズム設計において先行する一方、中国サプライヤーは規模の優位性を輸出市場へと展開している。インドは新型EVモデルの国内付加価値比率を引き上げる現地化インセンティブにより、成長の勢いをさらに高めている。
中東・アフリカ地域の自動車用パワーステアリングモーター市場
依然として規模は小さいものの、中東・アフリカ地域はモロッコおよびサウジアラビアが輸出志向型の組立工場を育成していることから、2031年までに最も高い9.35%のCAGRを記録すると予測されている。政府支援による産業ゾーは税制優遇措置および再生可能エネルギー価格を提供し、ステアリングモーター工場の操業コストを低減する。また、地域の成長は重要部品調達における地理的多様性を高めることで、欧州のサプライリスクへの懸念を緩和する効果も持つ。
欧州および北米の自動車用パワーステアリングモーター市場
欧州および北米は電動化およびレベル2以上の運転支援システムへの移行を着実に進めており、ISO/SAE 21434に準拠したサイバーセキュリティ対応のソフトウェア更新が可能なモーターへの需要を喚起している。EUの衝突安全基準および排出ガス規制は、全車両クラスにわたってEPS(電動パワーステアリング)を標準仕様として定着させている。同時に、米国はUSMCA貿易協定を活用してメキシコの産業回廊への部品生産誘致を進めている。半導体不足は依然として逆風となっているが、マルチソーシング戦略および国内回帰補助金がサプライショックの緩和に寄与している。成熟市場を合わせると自動車用パワーステアリングモーター市場の3分の1以上を占めており、今後の拡大はソフトウェアの収益化およ自律走行対応ステアリングモジュールに主に依存している。
規制環境
ステアリング装置に関する規制は、安全性能、機能安全性、およびサイバーセキュアな電子制御を中心に厳格化が続いており、油圧アシストからEPSおよびステアバイワイヤ対応モーターへの移行を後押ししている。UNECE規則第79号(ステアリング装置)は多くの市場における型式認証の主要な基準であり続けており、ISO 26262との機能安全性の整合は、EPSモーター制御ユニットの検証およびソフトウェア開発要件を形成し続けている。
2026年、ステアバイワイヤに関するガバナンスがより明確化された。ISOはステアバイワイヤのシステム安全ガイドラインを含むISO 19725:2026を発行し、中国はステアリングシステムの標準化を進め、GB 17675-2025は2026年7月から義務化される。貿易面では、米商務省が2026年4月1日から14日にかけて、通商法232条に基づく自動車部品関税の適用除外プロセスに関連する申請期間を開設し、ステアリングモーター、コントローラー、および関連サブアセンブリの国境を越えた供給に対するコンプライアンスおよび調達面の精査が強化された。
バリューチェーン分析
バリューチェーンは、上流の材料(電磁鋼板、銅巻線、ベアリング、永久磁石)からパワーエレクトロニクス(モーター制御IC、SiCデバイス、センサー)およびソフトウェア(制御アルゴリズム、診断、安全性およびサイバーセキュリティ関連資料)へと続く。その後、モーター製造、EPSモジュール統合(CEPS/REPS/その他のアーキテクチャ)、そしてOEMによる車両組立および最終工程での校正へと進む。ティア1ステアリングサプライヤーおよび垂直統合型電気機械グループは、モーターとインバーター、コントローラー、ソフトウェアをますます一体化させており、これにより認証範囲が拡大し、差別化の軸が検証能力および組込みソフトウェアツールチェーンへと移行している。
2つのボトルネックがチェーンに影響を及ぼし続けている。第一に、レアアース磁石の入手性および価格の変動性が、サプライヤーを代替モーターアーキテクチャおよびより多様化した調達へと向かわせている。第二に、車載用半導体の供給不足が、コントローラーおよびパワーコンポーネントについて、より長いリードタイム計画とマルチソーシングを引き続き促進している。統合層においても現地化およびパートナーシップの動きが見られ、ZFは2025年2月にNIO ET9向けステアバイワイヤの量産を開始し、ZF Rane Automotive Indiaは2025年1月にラックドライブEPSへの事業拡大とカラムドライブ技術のライセンス供与を行い、供給ラインの短縮と地域OEMプラットフォームへの適合を進めている。ASEANでは、中国汽車系統(China Automotive Systems)傘下の湖北恒隆(Hubei Henglong)がKYB-UMWと2025年11月に締結したMOUにより、マレーシアでのEPS製造の現地化が進められ、車両組立に近い下流での生産能力開発が示されている。
競争環境
自動車用パワーステアリングモーター市場は中程度の集中度を示しており、グローバルなトップティア1サプライヤーは独自のモーター制御知的財産、統合インバーター、長期供給契約を通じて競争上の優位性を維持しています。Robert Bosch GmbH、JTEKT Corporation、Nexteer Automotive Corp.、ZF Friedrichshafen AG、Hyundai Mobis Co. Ltd.は、量産プラットフォームへのEPSラックの大部分を供給しています。ブラシレスアルゴリズムとADASインターフェースへの早期投資が、小規模な競合他社に対して高い参入障壁を設定しています。
戦略的M&Aが垂直統合を強化しています。Schaefflerの2024年のVitescoとの合併は、eアクスル、インバーター、ステアリングドライブにまたがる多角化した電気機械的巨大企業を生み出し、OEMのBOM複雑性を低減するバンドルシャシー提供を可能にしています。ZF Friedrichshafen AGのI2SMユニットなどの希土類フリーモーターイノベーションは、市場リーダーが同等の性能を約束しながら材料リスクをヘッジする方法を示しており、採用が拡大すれば調達モデルを再形成する可能性があります。
ステアリング専門企業とソフトウェアプロバイダーとのパートナーシップが激化しています。自動車メーカーはISO 26262準拠のツールチェーンとセキュアなアップデートサーバーを要求しており、組み込みソフトウェア企業との共同開発契約を促しています。ティア1サプライヤーは相互にパワー半導体メーカーとウェーハ容量契約を締結し、SiC供給を確保しています。競争の激しさは、機械的出力からソフトウェア品質、サイバー防衛、サプライチェーン回復力へと移行しており、これらの分野では既存企業が依然として顕著な優位性を持っています。
自動車用パワーステアリングモーター業界リーダー
-
JTEKT Corporation
-
Robert Bosch GmbH
-
Nexteer Automotive Corp.
-
ZF Friedrichshafen AG
-
NSK Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用パワーステアリングモーター市場 このレポートでカバーされる企業
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive Corp.
- ZF Friedrichshafen AG
- NSK Ltd.
- Hyundai Mobis Co. Ltd.
- Hitachi Astemo CO. Ltd.
- Thyssenkrupp AG
- Mando Corp.
- DENSO Corporation
- Nidec Corporation
- Mitsubishi Electric Corp.
- DY Auto
- BorgWarner Inc.
市場機会と将来展望
ステアバイワイヤおよび搭載価値の高いEPSモジュールは、モーター、コントローラー、および安全性ケースを統合された量産対応パッケージとして提供できるサプライヤーにとっての新たな市場余地を生み出している。具体的な兆候として、Nexteerは2026年4月に、中国の大手新エネルギー車メーカー向けにステアバイワイヤシステムの量産を開始し、これにより高精度なモーター制御、冗長性コンセプト、およびOEMのソフトウェア定義車両ロードマップに整合した検証サービスへの需要が高まっている。
地域の現地化および輸出プログラムも、特にアジア太平洋地域や他の新興生産拠点において、EPSモーターサプライヤーの対象基盤を拡大している。中国汽車系統(China Automotive Systems)は、2026年5月に世界的自動車メーカーの欧州部門向けにEPSシステムの量産出荷を開始し、年間30万台を目標としており、この調達要件はコスト競争力があり適合したモータープラットフォームの必要性を強調している。商用車の電動化はさらなる機会分野を生み出しており、Nabtescoは2026年5月に、中国を皮切りに大型商用車向けの完全電動パワーステアリングの量産計画を発表し、Knorr-Bremseは2026年6月にアジア太平洋地域における電動パワーステアリングの量産受注を報告、SOPは2028年を予定している。これらの動きは、より高トルクのモーター設計および耐久性重視のアーキテクチャに対する開発需要を支えている。
最近の産業開発事情 自動車用パワーステアリングモーター市場
- 2026年5月:JTEKT Corporationはステア・バイ・ワイヤシステムをSyncusteerと命名し、商標登録の申請を行いました。このステップは、ステア・バイ・ワイヤがより高付加価値のステアリングアーキテクチャとなるにつれて製品ポジショニングを正式化し、JTEKTブランドのSbWオファリングに関するより明確な商業化とOEMプログラムエンゲージメントを支援します。
- 2026年4月:Nexteer Automotive Corp.は、中国の新エネルギー車メーカーとの量産乗用車プログラムにおいてステア・バイ・ワイヤシステムの量産を開始しました。このマイルストーンにより、ステア・バイ・ワイヤはパイロットデモンストレーションから大規模な車両生産へと移行し、EPSサプライチェーン内でのモーター制御安全性、冗長性コンセプト、製造検証に対する要件が高まっています。
自動車用パワーステアリングモーター市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、OEM装着およびアフターマーケット交換を含む乗用車および商用車においてステアリングアシストを提供するために使用されるモーターから生み出される収益を対象とし、サプライチェーンにおいてステアリングモーターの価値が実現される時点で計上されます。
対象範囲の除外:自動車以外のステアリング用途、およびステアリングアシストモーターを含まないより広範なステアリングシステム部品は除外されます。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- パワーステアリングタイプ別
- 油圧パワーステアリング(HPS)
- 電動油圧パワーステアリング(EHPS)
- 電動パワーステアリング(EPS)
- 製品タイプ別
- ラックアシストEPS(REPS)
- コラムアシストEPS(CEPS)
- ピニオンアシストEPS(PEPS)
- デュアルピニオンEPS(DPEPS)
- パラレルアクシスEPS(PA-EPS)
- モーター技術別
- ブラシレスDCモーター
- ブラシ付きDCモーター
- 推進方式別
- 内燃機関(ICE)
- ハイブリッド電気自動車(HEV/PHEV)
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- ベトナム
- フィリピン
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
後の仮定が不安定にならないよう、車両生産、保有台数、ステアリング技術採用に関する明確な事実基盤を設定することから始めます。定期的に使用される公開情報源には、OICA生産統計、UNECEおよびNHTSAの安全・車両規制通知、米国エネルギー省およびIEAの電動化指標、ユーロスタットの貿易・製造業シリーズ、ならびにSAEおよび査読付きジャーナルの技術文献が含まれます。
次に、企業の財務報告書、投資家向けプレゼンテーション、製品カタログ、信頼性の高い自動車専門誌を重ね合わせ、EPS、EHPS、HPSの混在がどのように推移しているか、また車両あたりのモーター搭載量がどこで変化しているか(例えば、ラックアシスト対コラムアシスト)を把握します。価格の現実確認のために、企業財務・ニュースの有料サブスクリプションおよびモーターとコントローラーの設計方向を追跡する特許データベースも活用しています。これらのデスクソースは網羅的なものではなく、データ収集、値の検証、未解決の疑問の明確化のために他の多くの公開情報源も使用されています。
一次インタビューおよびサーベイ
当チームは、OEM調達の視点、ステアリングシステムインテグレーター、モーターおよび電子部品サプライヤー、アフターマーケットチャネル参加者を含むバリューチェーン全体にわたるインタビューとサーベイでモデルを検証しています。これはグローバル市場であるため、最終承認前に普及率、価格、交換パターンを確認できるよう、主要な車両生産拠点と輸入が多い地域にわたって議論を展開しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:13% | アジア太平洋:46% |
| 中位層:52% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:35% |
| 小規模プレーヤー:18% | マネージャー:51% | 南北アメリカ:19% |
市場規模算定と予測
コアとなる規模算定は、地域別の車両生産および保有台数から始まり、ステアリング技術の普及率と車両あたりのモーター搭載量を適用するトップダウン型の需要プール再構築を使用して構築されています。ステアリングアーキテクチャが異なる場合、モーターの貢献はアシストタイプ(コラム、ピニオン、ラック)と典型的な電力需要に基づいて調整され、その後OEM対アフターマーケットの分割ロジックが適用されます。
合計値を根拠のあるものに保つため、主要車両グループのサンプルASP×推定台数、交換サイクルのチャネルチェック、サプライヤー収益パターンの妥当性テストなど、選択的なボトムアップ近似値がクロスチェックとして使用されています。ここで一般的に重要なインプットには、地域別の小型車生産量、商用車の混在、EPSおよびEHPSの採用率、プラットフォームクラス別の平均モーターASP推移、ならびに保有台数の年齢とサービスパターンに連動した交換率の仮定が含まれます。
予測については、車両生産見通し、電動化シェア、ステアリングシステム移行トレンドの間の単純な多変量関係に支えられたシナリオ分析を適用し、一次議論からの専門家フィードバックとパスを整合させています。小規模地域やニッチな車両カテゴリーでカバレッジのギャップが生じる場合、モデルは類似市場に固定された比率ベースの補間を使用し、その後地域の生産・貿易シグナルと照合して再確認しています。
データ検証と更新サイクル
数値を確定する前に複数ステップのチェックを実施しており、車両あたりの推定モーター数を既知のステアリングレイアウトと照合し、地域合計を車両生産量、保有台数の成長、輸出入の方向性などの独立した指標と照合するテストを含んでいます。外れ値は調査され、インタビューフィードバックや新たに公開されたデータと比較して大きな差異が生じた場合は仮定が再確認されます。
各レポートは年次で更新され、急激な車両生産修正やEPS採用を加速させる規制変更な、数量や価格を変動させる可能性のある重要なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが主要インプットと計算を最新の状態で確認し、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceの自動車用パワーステアリングモーター市場規模算定と他の公表推計との比較
ステアリングモーターの公表市場規模がしばしば一致しないのは、対象範囲の境界線の引き方が異なり、その上に異なる価格と普及率の仮定が適用されるためです。基準値に選択された年、通貨換算のタイミング、OEMとアフターマーケットの扱い方も目に見えるばらつきを生み出します。
一部の推計はより広範なステアリングシステムの価値を含めたり、乗用車に使用されるEPSモーターのみを計上したりしており、想定される混在によって合計が高くなったり低くなったりする可能性があります。Mordor Intelligenceでは、カウントはEPS、EHPS、HPSにわたる自動車用パワーステアリングモーターに限定されており、同一基準年において車両生産、アシストタイプの混在、交換需要を照合することで一貫性を保っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.12 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 8.70 ビリオン 米ドル(2025年) | 乗用車重視の需要プールを持つEPSモーターのみのレンズを使用しており、価値年が早いため、技術の混在とASPの推移が後のサイクルに引き継がれていません。 |
| 地域コンサルタントB | 2.55 ビリオン 米ドル(2025年) | 市場をより狭い定義に結びついた電動パワーステアリングモーター出荷量として扱っており、通常EHPSおよびHPSモーターを除外し、商用車の装着とアフターマーケット交換を省略する可能性があります。 |
この表は、ギャップの大部分がステアリングモーター市場として何がカウントされるか、および需要プールが車両タイプと技術によってどのように構築されるかから生じていることを示しています。規模算定のステップを生産量、アシストアーキテクチャ、交換動向などの観察可能な指標に結びつけることで、最終的な数値は追跡可能であり、仮定が更新された際に再現することができます。
レポートで回答される主要な質問
自動車用パワーステアリングモーター市場の現在の規模はどのくらいですか?
自動車用パワーステアリングモーター市場規模は、2026年の10.12 ビリオン 米ドルから2031年には12.99 ビリオン 米ドルに達すると推定されています。
グローバル市場において支配的なステアリング技術はどれですか?
電動パワーステアリングは市場シェアの70.31%を占め、油圧システムの段階的廃止にともない拡大を継続しています。
ブラシレスモーターの採用を促進している要因は何ですか?
シリコンカーバイドインバーターのコスト低下が効率性と耐久性を向上させ、ブラシレスモーターの2031年までのCAGR 8.72%を支えています。
ステアバイワイヤは将来の需要にどのような影響を与えますか?
ステアバイワイヤは精密でフェイルセーフなモーター制御を必要とし、機械的なステアリングコラムを排除するため、先進ソフトウェアと統合された高トルクEPSユニットへの需要が高まります。