
自動車エンジニアリングサービスアウトソーシング市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
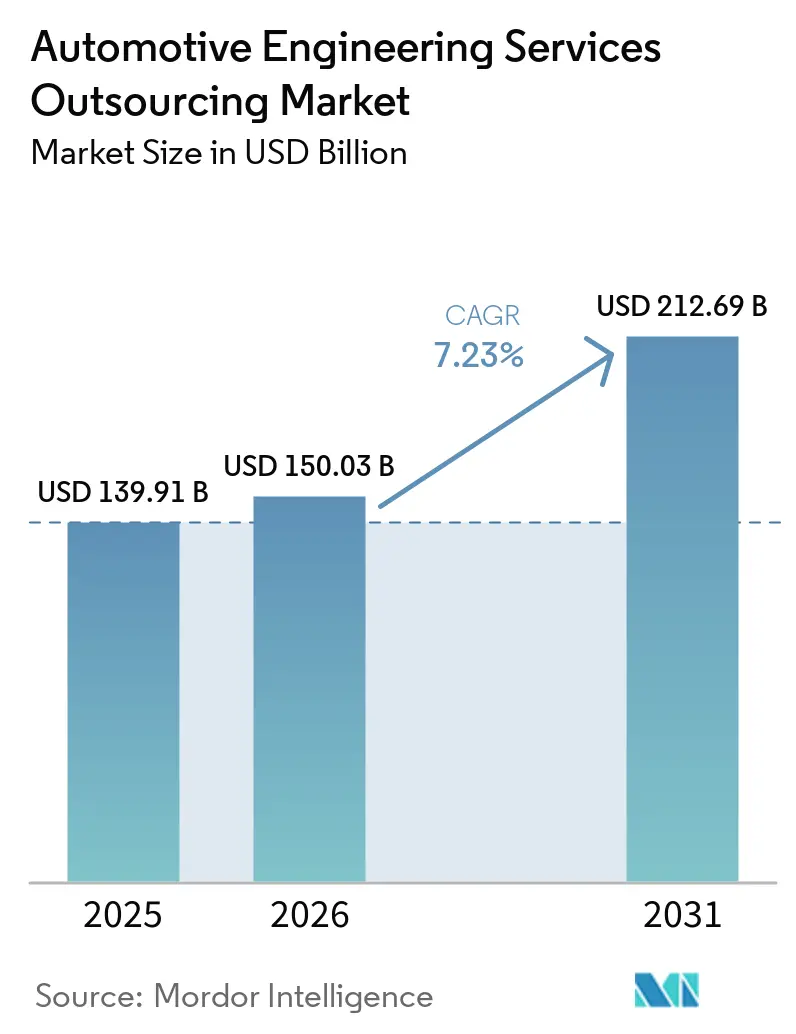
| 市場規模 (2026) | 150.03 十億米ドル |
| 市場規模 (2031) | 212.69 十億米ドル |
| 成長率 (2026 - 2031) | 7.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
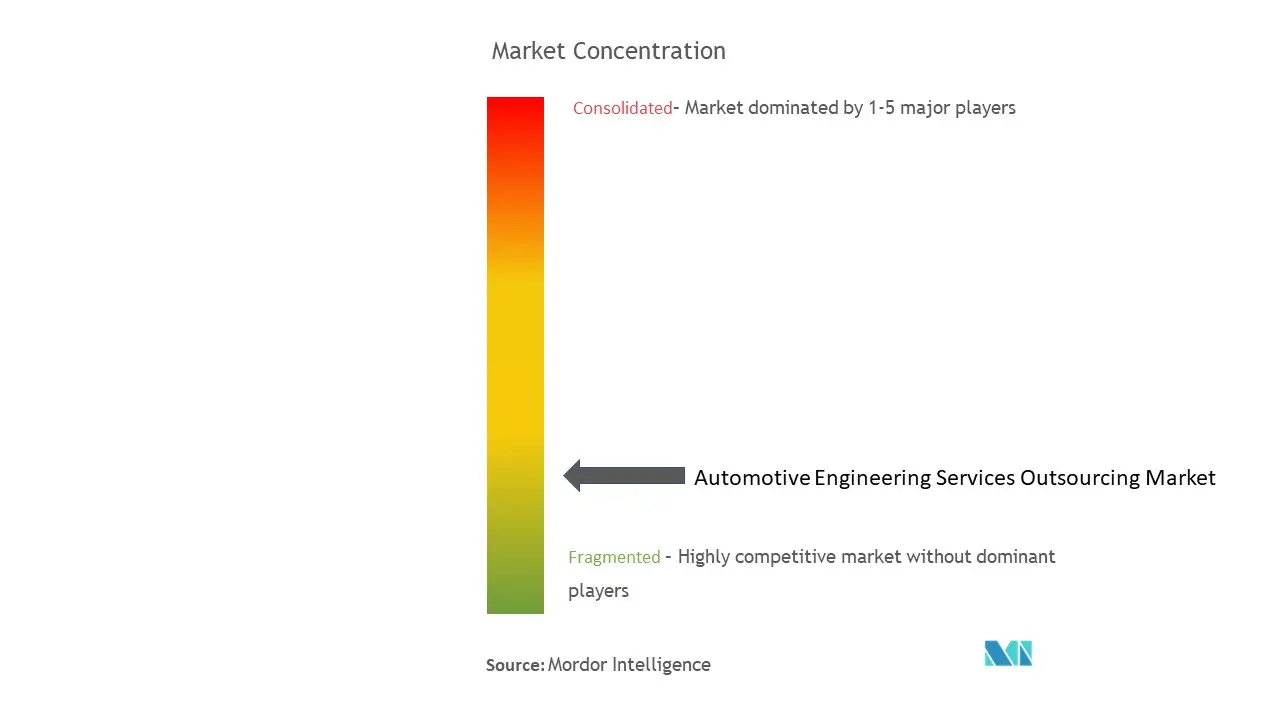
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車エンジニアリングサービスアウトソーシング市場分析
自動車エンジニアリングサービスアウトソーシング市場規模は、2025年の1,399億1,000万USDから2026年には1,500億3,000万USDへと成長する見込みです。2026年〜2031年のCAGR 7.23%で、2031年までに2,126億9,000万USDに達すると予測されています。ソフトウェア定義車両プラットフォーム、バッテリーセルイノベーション、およびゾーン型電気・電子アーキテクチャへの需要の高まりにより、完成車メーカー(OEM)は日常的な設計業務から資本を引き上げ、より付加価値の高いソフトウェアおよびシステムプロジェクトへと振り向けており、プロトタイピング、バリデーション、システムインテグレーションの業務を専門プロバイダーが吸収する形となっています。規制環境の変化—特にUNECE WP.29のサイバーセキュリティ規則およびISO 26262の機能安全監査—はバリデーション業務量を増大させており、一方でデジタルツインプラットフォームはオフショアチームに従来伴っていた調整コストを低減し、OEMが反復速度を落とすことなく労働コストの裁定取引を行うことを可能にしています。並行して、米国インフレ削減法および欧州連合の欧州共通利益重要プロジェクトにおける国内回帰インセンティブが社内エンジニアリング能力を圧迫し、現地コンテンツ要件を満たすニアショア契約を誘発しています。
主要レポートのポイント
- サービス別では、プロトタイピングが2025年の収益の33.21%を占め、テストが最も急成長するサービスであり、2026年〜2031年のCAGRは9.48%です。
- 拠点別では、オンショアサービスが2025年の支出の57.85%を占めましたが、オフショアサービスは2026年〜2031年のCAGR 8.14%で最も急激な伸びを示しました。
- 用途別では、自動運転機能が2025年の収益の35.33%をリードし、2031年まで10.76%のCAGRで拡大しています。
- 車両タイプ別では、乗用車が2025年の販売量の67.42%を占め、2031年までのCAGR 10.81%で最高の成長率を記録しました。
- 推進タイプ別では、内燃機関プログラムが2025年の支出の74.22%を維持しており、電気自動車エンジニアリングは2031年まで11.05%のCAGRで最も急速に拡大しています。
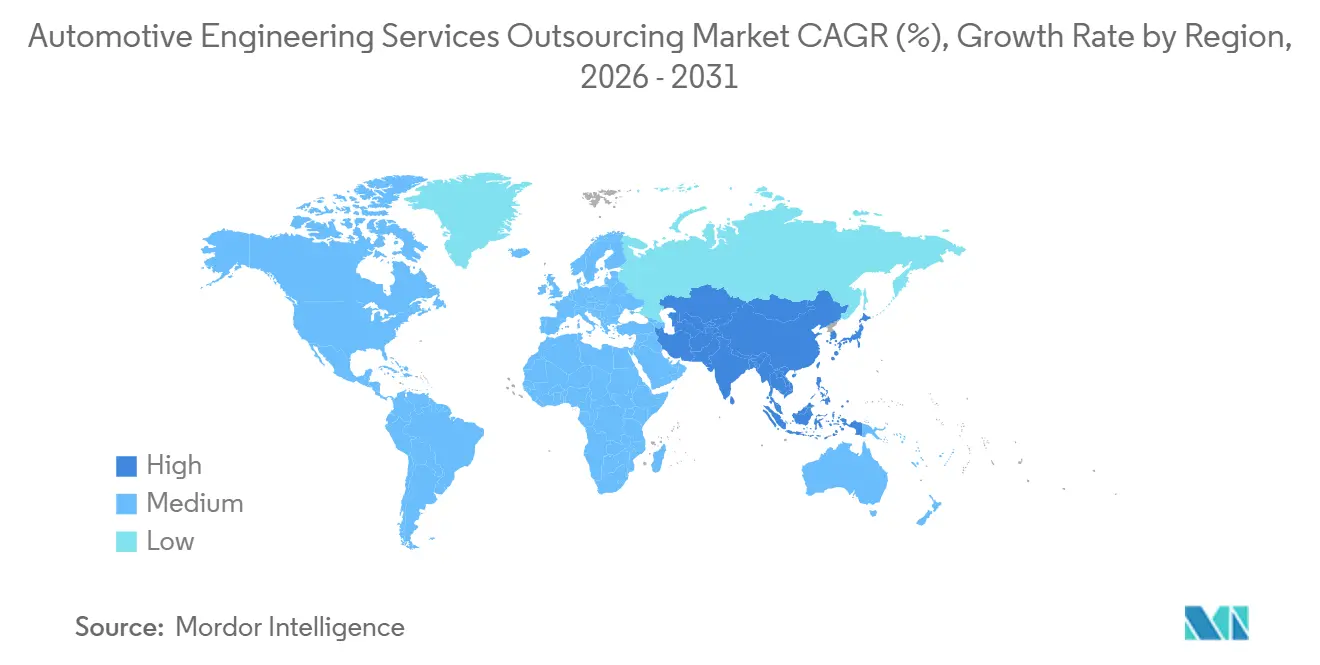
- 地域別では、アジア太平洋が2025年の収益の44.33%を占め、2031年まで8.36%のCAGRで成長すると予測されており、他のすべての地域を上回っています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV エンジニアリング専門知識への需要の高まり | +2.8% | 世界全体、特に中国、EU、北米 | 中期(2〜4年) |
| OEMおよびティア1のコスト最適化への注力 | +2.1% | 世界全体、特にアジア太平洋および東欧 | 短期(2年以内) |
| 世界的な安全性およびADAS規制の強化 | +1.9% | EU、北米、日本、韓国 | 中期(2〜4年) |
| モジュラーシャシーおよびゾーン型電気・電子アーキテクチャによるアウトソーシングの促進 | +1.6% | 北米、EU、中国 | 長期(4年以上) |
| デジタルツインおよびAIシミュレーションによるコラボレーションの実現 | +1.2% | 世界全体 | 中期(2〜4年) |
| 米国およびEUの国内回帰によるエンジニアリング能力の逼迫 | +0.9% | 北米、EU | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EV特有のエンジニアリング専門知識への需要の高まり
バッテリーパックの統合、熱管理モデリング、および高電圧安全バリデーションは、内燃機関チームがすぐに転用できないコア業務となっており、OEMはAVL、FEV、Ricardo、および類似企業から能力をリースせざるを得ない状況となっています。AVLは韓国にバッテリーテストセンターを開設し、熱的乱用シナリオを通じてセルのサイクル試験を成功裏に実施しました[1]。この取り組みにより、リン酸鉄リチウムおよびニッケルマンガンコバルト系の両化学物質における型式認証の滞留が解消されました。Tata Technologiesは欧州の高級OEMとバッテリーエンクロージャープログラムに関する複数年契約を締結しました[2]。これは、ティア1サプライヤーが低マージンの機械的作業からソフトウェア中心の取り組みへと焦点を移しているトレンドを浮き彫りにしています。FEVは水素燃料電池の提供を拡大し、商用車の二極化した進化を予見しています。すなわち、都市路線向けのバッテリー電気システムと長距離路線向けの燃料電池です。この戦略的転換は、電気アーキテクチャとソフトウェアへのエンジニアリングのシフトを強調しており、ベースラインへの追加的な成長をもたらしています。
OEMおよびティア1のコスト最適化への注力
原材料インフレ、バッテリー保証引当金、およびソフトウェアの超過費用が収益性を圧迫する中、自動車の営業利益率は縮小しています。世界中の調達チームが労働コストを比較検討しており、ISO 26262 ASIL-D認証を取得したインドのプロバイダーは西欧と比較して大幅に低いコストで設計を提供し、収益を生み出す機能において相当の節約を実現しています。Alten Groupは東欧でのプレゼンスを拡大し、GDPRコンプライアンスを確保し、時差の少ない時間帯で運営するニアショアハブを設立しました。Stellantisはエンジニアリング職の削減とアウトソーシング支出の増加を発表し、固定費から変動能力へと効果的に移行しています。同様に、BoschおよびContinentalはドイツにおける賃金インフレの影響を軽減するため、インドのパートナーへの追加業務を振り向けています。このコスト主導の戦略は、年間平均成長率に即時のプラス効果をもたらしています。
世界的な安全性・ADAS規制の強化
UNECE WP.29規制はサイバーセキュリティ管理システムおよびOTA(無線通信経由)アップデート制御を義務付けています。これらの規制はバリデーションサイクルを延長し、企業をコンプライアンス専門家へと誘導しています。ISO 26262に基づく監査は機械学習による知覚にまで拡大されており、プロバイダーはニューラルネットワークの包括的なバリデーションを確保することを余儀なくされています。Elektrobitは侵入検知を統合した事前認証済みASIL-Dミドルウェアバンドルを発表しました。このイノベーションはOEMの統合を大幅に加速すると予測されています。Ricardoは英国のサイバーセキュリティラボを強化し、予想されるV2X(Vehicle-to-Everything)セキュリティ監査に備えています。さらに、以前は短時間で完了していた型式認証プロセスは、現在では相当長い時間を要するようになっています。この変化はテスト需要を高め、中期的な成長に貢献しています。
モジュラーシャシーおよびゾーン型電気・電子アーキテクチャによるシステムインテグレーションアウトソーシングの促進
ContinentalはEthernet、CAN-FD、およびFlexRayのトラフィックを統合バックボーンに統合できるゾーン型ゲートウェイを発表しました[3]。戦略的コラボレーションにおいて、AptivはQualcommと提携し、量産車向けにSnapdragon-Rideをベースとしたゾーン型コンピューティングプラットフォームを開発しました。このパートナーシップはハードウェアとソフトウェアを効果的に統合し、利益率を向上させています。StellantisはSTLA Largeプラットフォームを活用し、ワイヤーハーネスの重量と組立時間を削減するゾーン型アーキテクチャを採用しています。ただし、この進歩には膨大なコード行数が必要であり、StellantisはCapgemini Engineeringに統合テストを委託しています。一方、IAVはフェイルオペレーショナルバリデーションを加速するゾーン型シミュレーション環境を導入し、強力な長期的可能性を持つ成長に貢献しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 知的財産およびデータセキュリティへの懸念 | -1.4% | 世界全体、特に北米およびEU | 中期(2〜4年) |
| 人材不足によるコスト上昇 | -1.1% | 世界全体、特にドイツ、米国、日本で深刻 | 中期(2〜4年) |
| 分散チームにおける調整上の問題 | -0.7% | 世界全体 | 短期(2年以内) |
| 輸出規制によるオフショア業務の制限 | -0.5% | 北米、EU、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
知的財産およびデータセキュリティへの懸念
OEMは車両アーキテクチャ、バッテリー管理アルゴリズム、および知覚ロジックを主要な差別化要因として優先しています。しかし、アウトソーシングにおける情報共有の必要性はしばしば躊躇を招きます。VolkswagenはMEBプラットフォームのコンピューティングモジュールへのオフショアアクセスを制限することを決定し、第三者の潜在的な範囲を限定しています。輸出規制により、特定のLiDARおよびレーダーデータセットが特定の国境を越えることが禁止されています。これに対応して、Capgemini EngineeringはISO 27001エアギャップセンターへの投資を予定していますが、これらの予防措置はマージンを削減します。IBMおよびSAPのブロックチェーンベースの構成システムは改ざん防止の追跡記録を提供しますが、採用は限定的にとどまっています。このラグは、安全なコラボレーション標準が完全に確立されるまでCAGRの低下をもたらします。
機能安全およびサイバーセキュリティ人材の不足によるコスト上昇
TÜV SÜDはドイツにおける資格を持つ機能安全監査員の数が大幅に減少していると報告しており、航空宇宙セクターと産業オートメーションが同じ専門家プールを奪い合っています。米国では、ASIL-Dエンジニアの時間単価が大幅に上昇しており、オフショアリングのコストメリットに関する従来の認識に疑問を呈しています。増大する需要に対応するため、L&T Technology Servicesは機能安全アカデミーを立ち上げ、毎年追加の専門家を認定しています。しかし、アカデミーは依然として高い離職率に直面しています。世界的に、SAE Internationalは自動車サイバーセキュリティの資格と実践的なペネトレーションテストの経験の両方を持つ専門家の数が限られていることを指摘しています。さらに、賃金インフレは今後数年間の予測成長にマイナスの影響を与えると予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
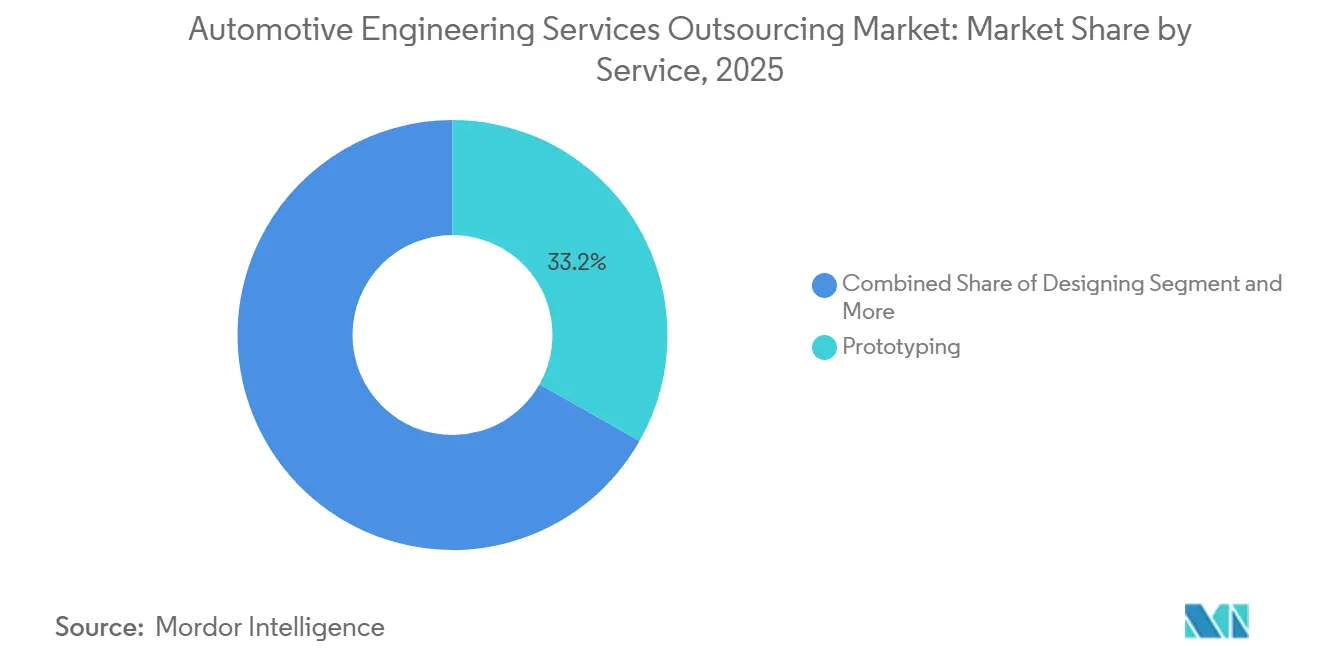
テストがプロトタイピングの成長を上回るプロトタイピングは2025年の市場シェアの33.21%を維持し、クリティカルパスとしての役割を強調していますが、デジタルツインが複数の物理的な反復を排除するにつれてその成長は緩やかになっています。テストサービスはUNECE WP.29およびISO 26262に従い、2031年まで9.48%のペースで拡大しており、これらのフレームワークがチェックポイントを増やす中で、自動車エンジニアリングサービスアウトソーシング市場の他のどのカテゴリよりも速い軌道を描いています。
CAD、有限要素解析、およびCFD解析を含む設計サービスは、OEMがコアスタイリング機能を社内に保持していることに支えられ、市場において重要な役割を果たしています。システムインテグレーションは、ゾーン型アーキテクチャにおけるミドルウェアの複雑性の増大により、強い成長を経験しています。シミュレーションサービスは、クラッシュ、NVH(騒音・振動・ハーシュネス)、および空力学にわたる並行バリデーションを可能にするSiemensやAnsysなどの業界リーダーによるクラウドベースのプラットフォームに支えられ、勢いを増しています。組み込みソフトウェア開発は、ソフトウェア定義車両が広範なコーディング要件を要求するにつれて加速しています。市場は従来の物理的な製造から仮想バリデーションへの根本的なシフトを経験しており、自動車エンジニアリングサービスアウトソーシングの状況における変革的なトレンドを示しています。

拠点別:
セキュリティへの懸念にもかかわらずオフショアがシェアを拡大オンショアは2025年の収益の57.85%を維持しており、対面でのコラボレーションを必要とする初期段階のコンセプトおよび規制対象プログラムに対する根強いプレミアムを反映しています。オフショア業務はAIシミュレーションツールが調整のギャップを縮小するにつれて、2031年まで8.14%のCAGRでオンショアを上回るペースで拡大しており、OEMが予算を再配分するのに役立つ労働コストの裁定取引を維持しています。
インドはオフショア成長の分野において引き続き重要なプレーヤーです。Tata Technologies、L&T Technology Services、およびHCL Technologiesは西欧と比較して大幅に低いコストでISO 26262認証済みの成果物を提供しています。ただし、ITARおよびデュアルユース規制により、高度に機密性の高い知覚プロジェクトはオンショアに留められています。この制約により、オフショアの総浸透率は半分以下に制限されています。Altenによる複数の東欧企業の買収は、セキュリティニーズとコスト効率のバランスを取るニアショアリングの重要性を強調しています。
用途別:
自動運転が支出をリード自動運転プログラムは2025年の支出において市場シェアの35.33%を占め、CAGR 10.76%で成長しており、自動車エンジニアリングサービスアウトソーシング市場において最も高い成長率を記録しています。電動化はバッテリーパックおよび高電圧安全タスクの増加に伴い、11.2%で僅差で続いています。規制当局がISO 26262の適用範囲を拡大するにつれ、安全システムへの支出は大幅に増加し、現在では総支出の中で注目すべきシェアを占めています。コモディティ化が進む市場において、インフォテインメントおよびコネクティビティは安定した成長を示しています。
一方、ボディおよびシャシーへの支出はより緩やかな増加にとどまっています。かつて主要な焦点であった従来のパワートレイン業務は、業界の関心がバッテリーおよびモーターエンジニアリングの進歩へとシフトするにつれ、現在では後退しています。パワートレインエンジニアリングの分野では、OEMがICE、ハイブリッド、および電動パワートレインにわたるトランスミッション設計、シミュレーション、キャリブレーション、テスト、および検証の専門的サポートを求めるなか、自動車トランスミッションエンジニアリングサービスアウトソーシングの重要性が高まっています。ADAS(先進運転支援システム)アルゴリズムの継続的な進化により、シミュレーションプラットフォームへの需要が高まっており、特にApplied IntuitionのエンジンのようなレーダーおよびLiDARベースのシナリオを活用するプラットフォームへの需要が増加しています。
車両タイプ別:
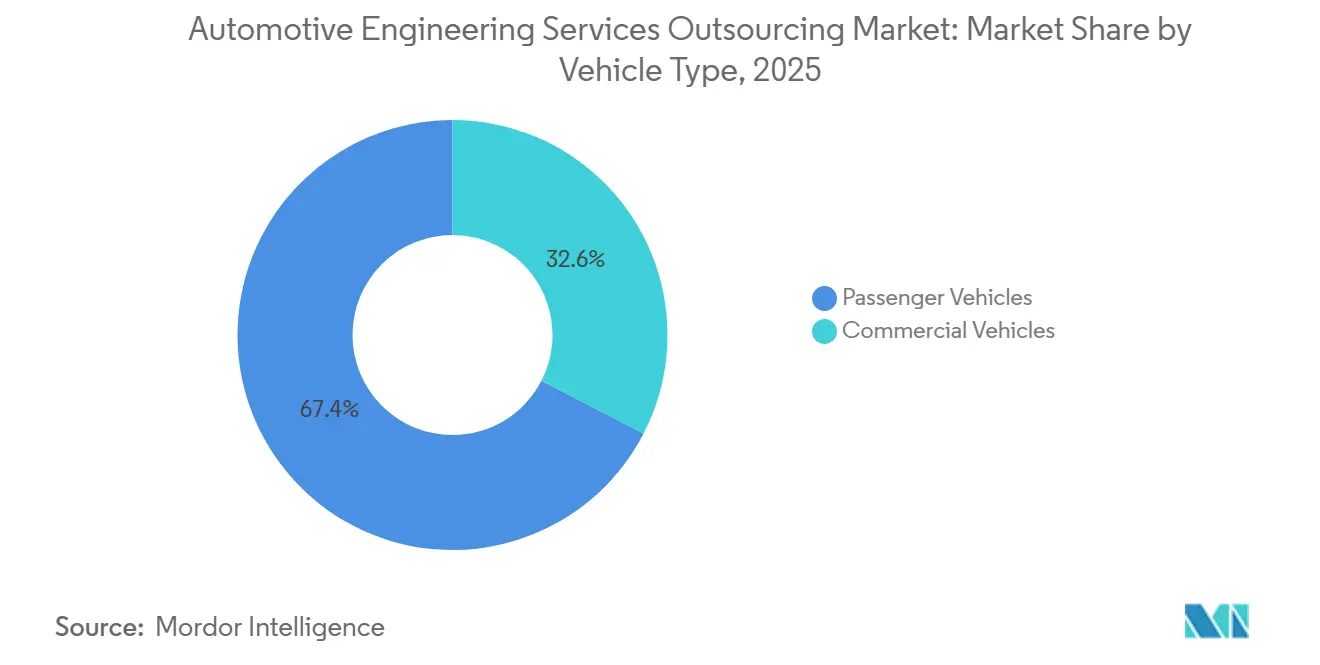
乗用車セグメントがリードを維持乗用車は2025年の市場シェアの67.42%を占め、電動化が発売スケジュールを圧縮し外部能力のリースを強いるにつれて、10.81%の成長軌道を維持しています。商用車は安定した成長を経験しており、より重いプラットフォームが都市利用向けのバッテリー電気システムと長距離用途向けの燃料電池をますます採用しています。この移行は、熱管理および充電ソリューションにおける高度な専門知識への特定の需要を生み出しています。このトレンドの主要な例として、Daimler Truckがe-Cascadiaバッテリーエンクロージャーの設計をEDAGにアウトソーシングするという決定が挙げられ、乗用車で一般的に使用されるエンジニアリング戦略との収束を示しています。
推進タイプ別:
EVエンジニアリングがギャップを縮小内燃機関プロジェクトは依然として2025年の支出の74.22%を占めており、OEMが純粋な内燃機関プログラムを終了させています。電気自動車はバッテリー統合、熱モデリング、および高電圧バリデーションに牽引され、2031年まで11.05%で成長しており、これらは従来のパワートレイングループがツールを持たない分野です。AVLの韓国テストセンターとFEVの水素への注力は目に見える証拠です。ユーロ7および中国7基準は燃焼キャリブレーションをハイブリッド化を通じて引き続き重要なものとしていますが、推進タイプの分布は完全電動化へと明らかに移行しています。
地域分析
アジア太平洋地域の自動車エンジニアリングサービスアウトソーシング市場
アジア太平洋地域は2025年の収益の44.33%を占め、2031年までに8.36%のCAGRで成長すると予測されています。インドは、多数のグローバルケイパビリティセンターを有し、大規模なエンジニア人材を雇用しています。一方、中国の大規模なEV研究開発基金は、バッテリー管理、モーター制御、およびビークル・トゥ・グリッドシステムに重点を置いています。日本と韓国では、トヨタ、ホンダ、ヒュンダイ、キアなどの主要プレーヤーが、ADASアウトソーシングへのコミットメントを深めています。
北米の自動車エンジニアリングサービスアウトソーシング市場
北米では、国内生産のバッテリー部品の割合を高めることを求める政策によって進歩が促進されています。これにより、OEMは新たなギガファクトリー向けのコンカレントエンジニアリングプログラムを開始し、ニアショア需要を喚起しています。能力不足に対応するため、主要拠点に技術センターが設立されています。さらに、デトロイトへの近接性と貿易協定を活用し、MAGNA Internationalなどのカナダ企業がボディ・アンド・シャシーの受注を獲得しています。
EMEAおよび南米の自動車エンジニアリングサービスアウトソーシング市場
欧州では、賃金インレや人材不足といった課題に直面しており、EU域内のコスト効率の高いニアショアリソースへのシフトが進んでいます。ポーランドやルーマニアなどの国における戦略的買収がこの傾向を示しています。英国では、RicardoやHoriba MIRAなどの企業が地元OEM向けのバッテリーおよびADAS検証を監督しています。フランスの自動車大手であるStellantisとルノーは、ゾーナルアーキテクチャおよびデジタルツイン技術に注力しながら、エンジニアリング企業との契約を拡大しています。一方、南米、中東、アフリカでは、ブラジルのフレックス燃料およびエタノールハイブリッドの取り組みを中心に、市場の成長に貢献しています。
規制環境
アウトソーシングされたエンジニアリングの検証・文書化業務は、世界的な安全性およびサイバーセキュリティ制度、特にサイバーセキュリティ管理システム(UNECE R155)およびソフトウェアアップデート管理システム(UNECE R156)に関するUNECE WP.29要件によって形作られ続けている。これらの規定は新車型式認証に適用され、サプライヤーの適格性審査、テストカバレッジ、監査記録に影響を与える。2025年、ISOは自動運転システムの安全設計、検証、妥当性確認を導くISO/TS 5083:2025を発行し、エンジニアリングサービスプロバイダーがOEMのために、シミュレーション、テスト、ソフトウェアライフサイクルの各成果物にわたって構造化された安全性根拠(セーフティケース)エビデンスを組み立てる方向へのシフトを強化した。
2026年の政策動向は、アウトソーシングされたADASおよびソフトウェアプログラムのコンプライアンス範囲を拡大している。2026年3月、NHTSAはFMVSS 103および104の改正を提案し、手動操作装置を持たないADS搭載車両に対する例外を設けたが、これは自動運転車設計における視認性システムのテスト・検証の前提を変えるものである。欧州連合では、2024年10月のサイバーレジリエンス法(規則(EU) 2024/2847)がコネクテッド製品に対するサイバーセキュリティ要件を拡大し、アウトソーシングされたSDVワークストリームにおいて、セキュア・バイ・デザインのエンジニアリング、SBOM類似の文書化、脆弱性対応プロセスへの需要を高めている。
バリューチェーン分析
アウトソーシングのバリューチェーンは、OEMとティア1がSDVスタック、ゾーン型E/E、ADAS、電動化パワートレインを含むプラットフォームロードマップを策定することから始まる。作業パッケージは、要件エンジニアリング、アーキテクチャ、組込みソフトウェア、シミュレーション、プロトタイピング、規制対応テストおよび認証支援に及ぶエンジニアリングサービスプロバイダーへと流れる。上流の入力は、デジタルツインおよびCAEプラットフォーム、クラウドプロバイダー、サイバーセキュリティサービスなどのツールチェーンおよびインフラプロバイダーから供給され、下流の検証は、エンジニアリング成果物を量産開始(SOP)に必要なコンプライアンスエビデンスに変換する試験場、ラボ、認証機関に依存する。
最近の提携は、エンジニアリングサービスと半導体、クラウド、車両プラットフォームのエコシステムとの結びつきがより緊密になっていることを示している。2026年5月、ステランティスはクアルコムとの協業を拡大し、STLA Brain車両アーキテクチャ(ADAS、コックピット、コネクティビティ)全体でSnapdragon Digital Chassisの機能を採用することとしたが、これは専門のエンジニアリングチームに外部委託されることが多い統合・検証業務を増加させる。2026年7月、AVLとCEERは、EV開発、高電圧システム統合、認証、サウジアラビアのビジョン2030に沿ったエンジニアリングサービスを対象とする覚書に署名し、地域の産業プログラムが設計から規制対応準備までのエンドツーエンドの提供にエンジニアリングプロバイダーを引き込む様子を示している。
競合状況
自動車エンジニアリングサービスアウトソーシング市場の収益は、上位プロバイダーであるTata Technologies、L&T Technology Services、Capgemini Engineering(Altran Technologies, SA)、Alten Group、AVL、Bertrandt、FEV、Ricardo、HCL Technologies、およびTech Mahindraに集中しています。エンタープライズソフトウェア分野での需要鈍化に対応するため、インドのITメジャーであるWipro、Infosys、およびCognizantは自動車部門を拡大しており、確立されたクライアント関係を効果的に活用してエンジニアリング契約を獲得しています。
競争戦略は異なります。Altenのように東欧での地理的多様化に注力するものもあれば、Elektrobitのようにプレミアム価格でISO認定ミドルウェアを提供することで能力の専門化を重視するものもあります。水素燃料電池バリデーション、固体電池プロトタイピング、およびV2G(Vehicle-to-Grid)統合において新興の機会が見られますが、包括的な燃料電池サービスを提供するベンダーは限られています。Tata ElxsiのCoalesceデジタルツインプラットフォームはADASシナリオバリデーションを変革し、クライアントが毎日大規模な仮想走行距離をシミュレートし、テスト時間を大幅に削減し、欧州の高級OEMへの最近の拡大を支援することを可能にしています。中国企業のNeusoft及びHiRain Technologiesは欧州と北米への参入を目指していますが、ITARおよびデュアルユース規制に関連する制限に直面しています。さらに、ISOおよびUNECE基準の高い認証コストは実質的な参入障壁として機能し、既存プレーヤーの地位を強化しています。
自動車エンジニアリングサービスアウトソーシング業界のリーダー企業
-
Bertrandt AG
-
IAV GmbH
-
AVL List GmbH
-
EDAGグループ
-
Capgemini Engineering(Altran Technologies, SA)
- 注:主要企業の掲載順は順位を示すものではありません。
自動車エンジニアリングサービスアウトソーシング市場 このレポートでカバーされる企業
- Alten Group
- AVL List GmbH
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group
- IAV GmbH
- Ricardo PLC
- Tata Technologies
- L&T Technology Services
- HCL Technologies
- Infosys Ltd.
- Wipro Ltd.
- Tech Mahindra
- Cognizant Mobility
- ARRK Engineering
- ASAP Holding GmbH
- RLE International Group
- Horiba MIRA
- in-tech GmbH
- P3 Group GmbH
市場機会と将来展望
ソフトウェア・デファインド・ビークルと規制対応のADASおよびサイバーセキュリティ要件は、アウトソーシング需要を単独の機械的タスクではなく、統合された組込みソフトウェア、クラウド統合、サイバーセキュリティエンジニアリングへと向け直している。重要なホワイトスペースは、CSMSおよびSUMS、機能安全ワークフローに対応した、コンプライアンス対応済みのパッケージ型エンジニアリング提供である。ISO 26262と自動車サイバーセキュリティのプラクティスを、スケーラブルなテスト自動化およびデジタルツイン検証と組み合わせるプロバイダーは、複数サプライヤーのスタック間でのOEMの統合上の摩擦を低減できる。
インド主導のデリバリー拡大と成果ベースのエンゲージメントモデルは、OEMがエンジニアリング能力を調達する方法において、特に組込み、デジタルプラットフォーム、セキュリティ関連の業務でより中心的な位置を占めるようになっている。2026年1月、L&T Technology Servicesは、組込みシステム、クラウド統合、デジタルプラットフォーム、サイバーセキュリティを対象とする複数年の戦略的エンジニアリング・R&Dエンゲージメントをグローバル自動車OEMと締結し、バイヤーがバンドル型能力を好む傾向を反映した。2026年7月、Tata Technologiesは、Tennecoとの1億米ドル規模、5年間のパートナーシップを発表し、インドからエンジニアリング、デジタル、ビジネス変革を提供するとしたが、これはSDVおよび電動化プログラムのために、部門横断的なチームを拡張し、ビルド・オペレート・トランスファーまたはセンター・オブ・エクセレンスの構築を運用できるプロバイダーへの需要を強めるものである。
最近の産業開発事情 自動車エンジニアリングサービスアウトソーシング市場
- 2026年6月:IAV GmbHは、防衛分野に特化した完全子会社であるDFNZ GmbHをベルリンに設立した。この動きは、規制対象のシステムエンジニアリング業務を吸収できる専用の高セキュリティ提供部門を生み出し、周期的な自動車プログラムを超えて多角化することで稼働率の安定化に寄与する。
- 2025年9月:BertrandtとZEISSは、産業品質およびエンジニアリングサービス全体の提供を強化するための戦略的協業を発表した。この組み合わせは、計測・検査能力とエンジニアリング提供を結びつけ、複雑な車両電子機器およびソフトウェア駆動型アーキテクチャに対するより迅速な検証ループを支援する。
- 2024年6月:サイバーセキュリティおよびソフトウェアアップデートガバナンスに関するUNECE WP.29のマイルストーンは、OEMサプライヤー要件を引き続き形作り、R155およびR156への準拠が新車プログラムの基本要件となった。これらのマネジメントシステム上の義務は、分散したエンジニアリングチーム全体で、アウトソーシングされた文書化、テストエビデンス、ライフサイクルプロセス支援への需要を高めた。
自動車エンジニアリングサービスアウトソーシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、道路車両およびそのシステムの設計、開発、統合、および検証を支援するアウトソーシングされたエンジニアリング業務を対象としており、エンジニアリング活動は外部サービスプロバイダーによって提供され、サービスとして対価が支払われるものを指します。
対象外の範囲:OEMおよびサプライヤー内で完全に実施される社内エンジニアリング、純粋な製造業務、スタッフィングのみの給与代行、およびエンジニアリング成果物に紐付けられないIT・BPO業務は除外されます。
セグメンテーション概要
- サービス別
- 設計
- プロトタイピング
- テスト
- システムインテグレーション
- シミュレーション
- 組み込みソフトウェア開発
- 拠点別
- オンショア
- オフショア
- 用途別
- ボディおよびシャシー
- パワートレイン
- 自動車テスト
- 自動運転機能
- インフォテインメントおよびコネクティビティ
- 安全システム
- 電動化
- その他
- 車両タイプ別
- 乗用車
- 商用車
- 推進タイプ別
- 内燃機関(ICE)車両
- 電気自動車(EV)
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチでは、まず車両生産台数、保有台数、および技術採用状況に関するファクトベースを構築しました。これらの指標はエンジニアリング需要とアウトソーシング強度を左右するためです。OICA生産統計、IEAのEVアウトルックデータセット、EurostatおよびUN Comtradeの貿易データ(主要自動車部品向け)、ならびにNHTSAおよびUNECEの規制公表資料を精査し、ADAS、安全、および排出ガス関連のエンジニアリング需要の波のタイミングを確認しました。
また、企業の年次報告書、SEC提出書類、投資家向けプレゼンテーション、および業界団体のウェブサイトを活用して、サービス範囲、デリバリー拠点の構成、およびエンジニアリング契約における典型的な収益認識パターンを把握しました。企業財務情報およびニュースに関する有料サブスクリプションは、事業部門の分割状況や主要な契約発表の確認に選択的に使用し、特許データベースはソフトウェア、電動化、および検証ツールを含むR&D投資の方向性の検証に活用しました。ここに挙げたソースは例示であり、データ収集、相互確認、および明確化のために他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、実際にアウトソーシングされているものと社内で実施されているものの区別、およびオフショア、ニアショア、オンサイトの各エンゲージメントにおける価格変動の実態を検証するために実施しました。サービスプロバイダー、OEMおよびサプライヤーのエンジニアリング調達担当者、ならびに車両開発、ソフトウェア、テストの各分野の専門家と対話し、地域ごとの差異を整理することで、現地のエンジニアリング賃金水準とプログラムのタイミングに合致した前提条件を設定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | CXO:20% | アジア太平洋:45% |
| ミドルティア:47% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:21% | マネージャー:55% | 南北アメリカ:24% |
市場規模算定と予測
主要モデルはトップダウン方式で構築されており、車両プログラムの活動量と技術コンテンから自動車エンジニアリング支出を再構成し、アウトソーシング浸透率とデリバリー拠点の構成比でフィルタリングしています。合計値の妥当性を確保するため、サンプリングされたプログラムレベルのエンジニアリング工数にブレンドレートを乗じたボトムアップ推計や、プロバイダーの自動車エンジニアリング向け収益エクスポージャーとのサニティチェックを用いて結果を裏付けています。
市場の特性を示す主要インプットとして、グローバル車両生産台数とプラットフォームサイクル、EVおよびハイブリッドの構成比成長、車両クラス別のADAS機能浸透率、テストおよび検証の強度(耐久性および型式認証の作業負荷を含む)、ならびにブレンド価格を変化させるオフショアからオンショアへのシフトが挙げられます。予測においては、ソフトウェア定義車両プログラム、電動化ロードマップ、および規制上の期限がアウトソーシングされたエンジニアリング需要にどの程度の速さで転換されるかをベースケースに反映できるよう、シナリオ分析を採用しています。サプライヤーのロールアップが不完全な場合、インタビューで検証したドメイン固有のレートカードと稼働率の前提を適用してギャップを補完し、地域レベルで合計値を再調整しています。
データ検証と更新サイクル
モデルのアウトプットは、車両生産の軌跡、公表されたEV普及データ、およびインタビューから観察されたエンジニアリング採用とアウトソーシング意向の変化を含む独立したシグナルと照合して確認しました。異常な変動が見られた場合は、アウトソーシングシェア、ブレンドレート、または地域構成に関する前提を再検討し、実際の契約変更かモデリング上の誤差かを確認するためのフォローアップ面談を実施しました。
承認前には多段階のレビューを実施し、対象範囲の境界、通貨換算、および計算ロジックをそれぞれ第二のアナリストが検証します。レポートは年次で更新され、急激な為替変動、主要プログラムの遅延、検証作業量に影響する規制変更など、重要なイベントが発生した場合には中間更新を実施します。納品前には、最新の公開データに合わせてナラティブと数値を整合させる最終確認を行います。
Mordor Intelligenceの自動車エンジニアリングサービスアウトソーシング市場規模と他の公表推計値との比較
自動車エンジニアリングサービスアウトソーシングの公表市場規模がしばしば異なるのは、各調査が異なる時点で前提条件を固定し、独自の価格カーブと対象範囲のルールを適用しているためです。通貨換算に使用する年度、ブレンドエンジニアリングレートの段階的引き上げ方法、およびプログラム遅延後のモデル更新の速度は、いずれもヘッドライン数値を変動させる要因となります。
実際には、最大の乖離要因はオフショアとオンサイト業務の価格設定方法、組み込みソフトウェアおよび検証サービスをエンジニアリング成果物として契約された場合にのみ計上するかどうか、そして複数年契約におけるインフレおよび為替タイミングのモデル処理方法です。レートカードとアウトソーシングシェアを主要な発表や規制変更後に再確認することで、推計値は実際の購買行動により近い状態を維持できます。これは、Mordor Intelligenceが適用する2026年1月の更新サイクルと通貨タイミングが、更新頻度の低いサイクルとは異なる結果をもたらし得ることを意味します。
ベンマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 150.03 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 139.20 ビリオン 米ドル(2025年) | 異なるベースイヤーと更新時点を使用しており、2025年から2026年へのブレンドレートの繰り越し方法と地域間のデリバリー拠点構成の正規化方法によってヘッドライン数値が変動する可能性があります。 |
| 業界パブリッシャーB | 94.38 ビリオン 米ドル(2024年) | より早いベースイヤーを基準としており、ソフトウェアおよび検証業務の対象範囲をより狭く設定した場合や、通貨換算とインフレ更新が後の契約再価格設定に整合していない場合に合計値が低くなる可能性があります。 |
この表は、サービス対象範囲の違いを考慮する前の段階においても、ベースイヤーの選択とタイミング関連の前提が乖離の大部分を説明していることを示しています。価格設定、為替、およびアウトソーシングシェアの確認を観察可能なプログラム活動とインタビューによる確認に紐付けることで、明確な変数と計画立案のための再現可能なステップに遡ることが容易な数値を導き出しています。
レポートで回答される主要な質問
2026年における自動車エンジニアリングサービスアウトソーシング市場の規模はどのくらいですか?
自動車エンジニアリングサービスアウトソーシング市場は2026年に1,500億3,000万USDと評価されています。
アウトソーシングされたエンジニアリング予算の最大シェアを占める用途はどれですか?
自動運転機能が2025年の支出の35.33%をリードし、2031年まで8.76%のCAGRで成長しています。
2031年まで最も急速に拡大しているサービスカテゴリはどれですか?
厳格なUNECE WP.29およびISO 26262コンプライアンスサイクルに支えられたテストサービスが、9.48%のCAGRで拡大しています。
アジア太平洋がシェアを拡大している理由は何ですか?
インドの低コストでASIL認定された人材プールと中国の国家支援によるEV研究開発エコシステムの組み合わせが、この地域を8.36%のCAGRで押し上げています。
内燃機関エンジニアリング業務の見通しはどうですか?
ICEプロジェクトは依然として2025年の支出の74.22%を占めていますが、OEMが電気自動車プログラムへとリソースを振り向けるにつれて成長は鈍化しています。