
自動車音響エンジニアリングサービス市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 6.26 十億米ドル |
| 市場規模 (2031) | 9.46 十億米ドル |
| 成長率 (2026 - 2031) | 8.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車音響エンジニアリングサービス市場分析
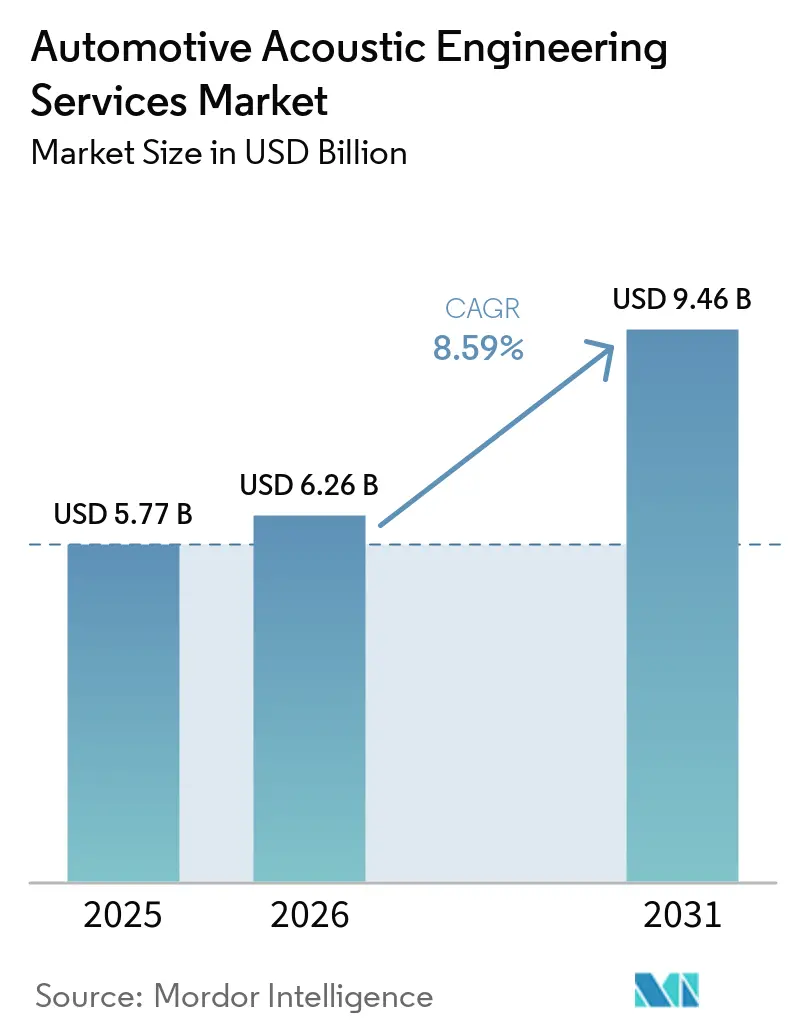
自動車音響エンジニアリングサービス市場規模は2025年に57.7 ビリオン 米ドルに達しており、2026年の62.6 ビリオン 米ドルから2031年には94.6 ビリオン 米ドルへと成長し、予測期間(2026〜2031年)にわたり8.59%のCAGRを反映する見込みです。2025年以降の車両騒音規制の積極的な施行、電動推進への着実なシフト、そして静粛な室内空間に対する消費者の高まる要求が、自動車音響エンジニアリングサービス市場を牽引しています。OEMがデジタルツインにNVHの専門知識を前倒しで組み込み、クラウドベースのツールチェーンで検証サイクルを短縮し、音響をブランド差別化要素として位置づけるなか、プロバイダーは継続的な業務を確保しています。ティア1サプライヤーは、より厳格な騒音規制と、依然として可聴警告音を必要とする安全規則のバランスを取るため、ソフトウェアハウスとの提携を深めています。軽量ボディ構造とコネクテッドモビリティが新たな騒音メカニズムを増幅させるにつれ、サービス機会も拡大しています。
主要レポートのポイント
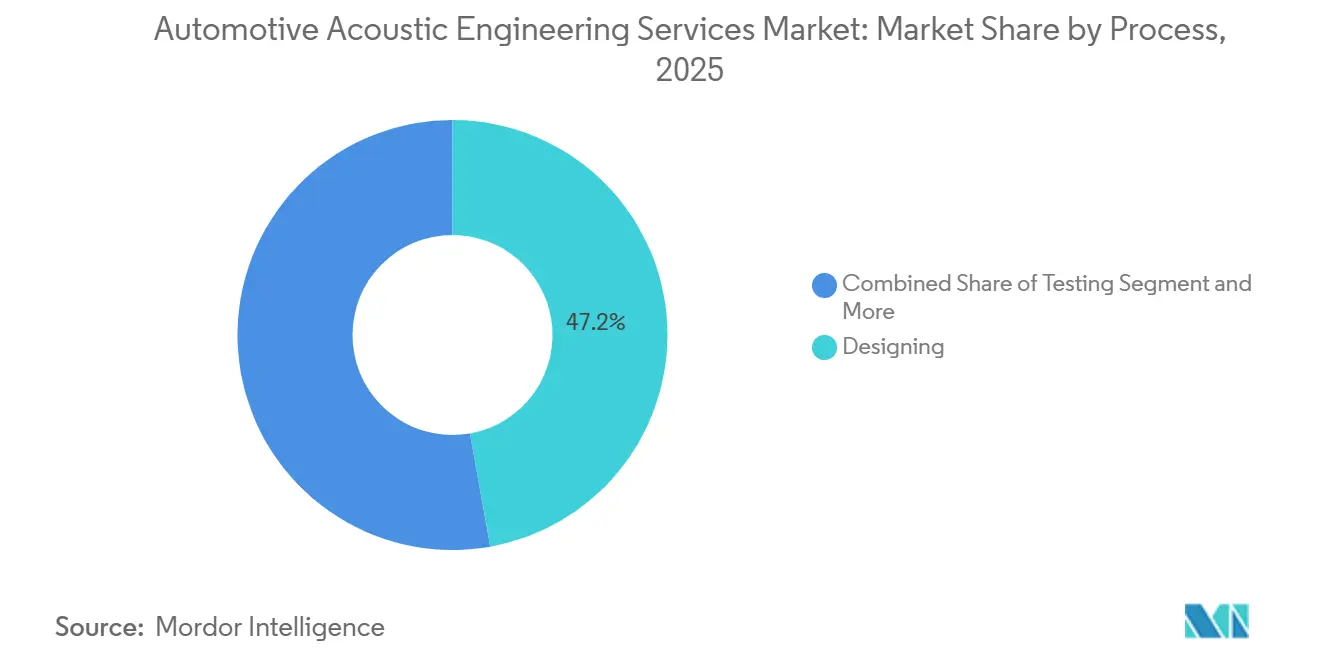
- プロセス別では、設計サービスが2025年に47.15%の収益シェアでトップとなり、2031年にかけてCAGR 10.15%で最も速く成長する見込みです。
- ソフトウェア別では、キャリブレーションソリューションが2025年に自動車音響エンジニアリングサービス市場シェアの36.25%を占め、CAGR 8.96%で成長する見込みです。
- アプリケーション別では、パワートレインが2025年の自動車音響エンジニアリングサービス市場規模の32.44%を占め、ボディ・構造セグメントは2031年にかけてCAGR 11.23%で成長する見込みです。
- 車両タイプ別では、乗用車が2025年に76.12%のシェアでトップとなり、2031年にかけてCAGR 9.82%を記録する見込みです。
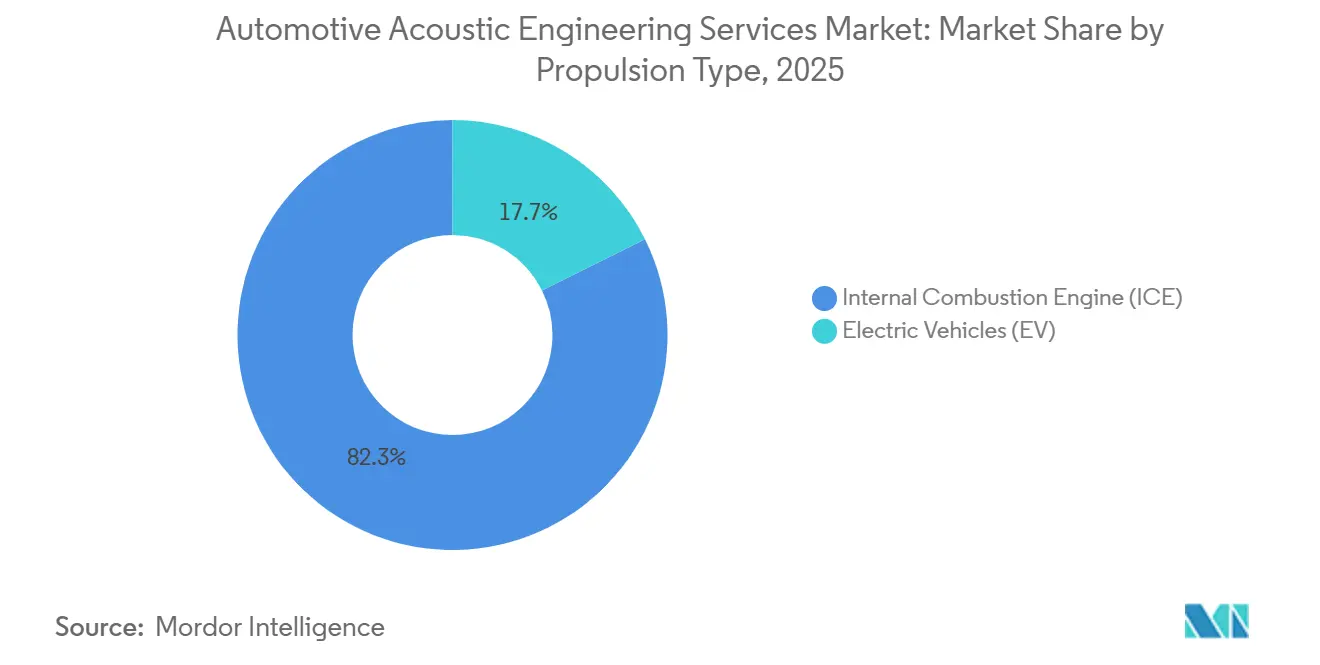
- 推進タイプ別では、内燃機関モデルが2025年に82.34%のシェアを占め、電気自動車が最高のCAGR 12.45%を記録する見込みです。
- エンドユース別では、OEMプログラムが2025年に65.03%のシェアを維持し、アフターマーケットはCAGR 11.51%で成長する見込みです。
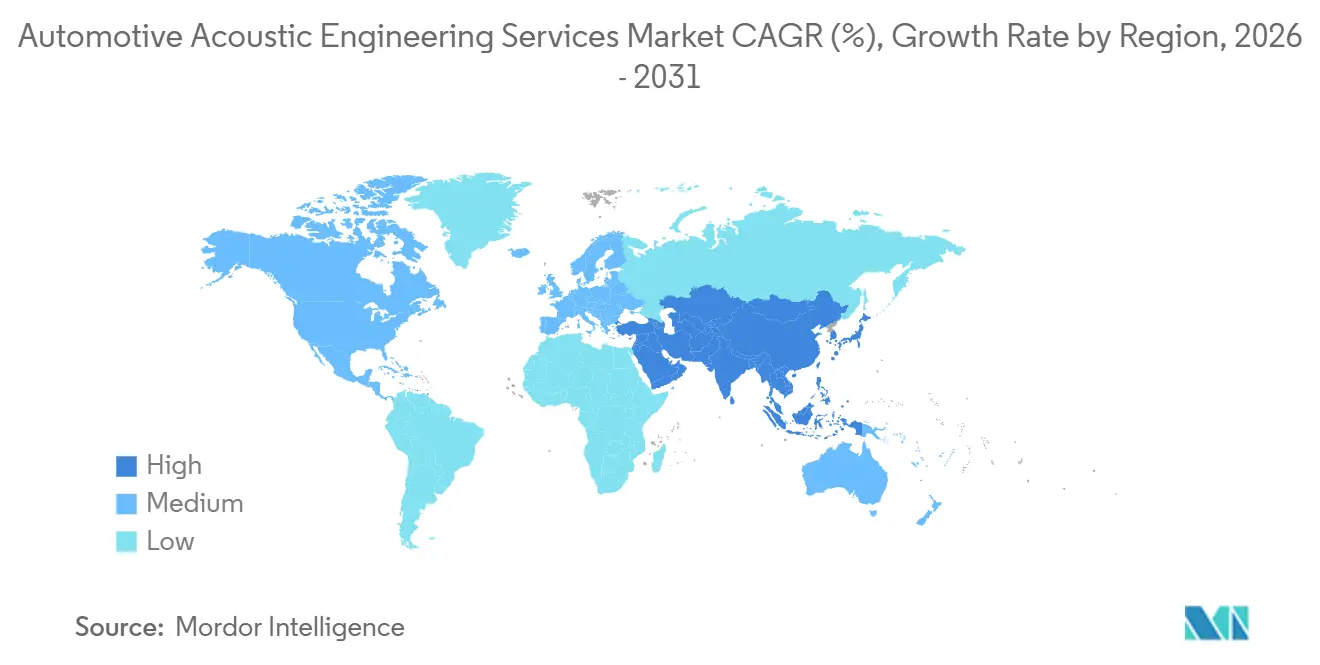
- 地域別では、アジア太平洋が2025年に38.13%のシェアを占め、2031年にかけてCAGR 9.45%で最も速い成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EVの成長が新たなNVH課題を露呈 | +2.1% | 世界、アジア太平洋およびEUが急増 | 短期(2年以内) |
| 厳格な世界的騒音規制 | +1.8% | 世界、EUおよび中国が主導 | 中期(2〜4年) |
| プレミアム音響への需要 | +1.5% | 北米、欧州、高グレードのアジア太平洋 | 長期(4年以上) |
| 高度なNVHワークフローの採用 | +1.2% | 北米および欧州が先行 | 中期(2〜4年) |
| OEMの「シグネチャーサウンド」ブランディング | +0.9% | 世界のプレミアムブランド | 長期(4年以上) |
| OTA向けエッジAI音響アナリティクス | +0.7% | コネクテッドビークルのリーダー企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気自動車の急速な成長が新たなNVH課題を露呈
自動車業界は、より効率的かつ正確な車両開発プロセスへの需要に牽引され、高度な音響シミュレーション技術への大きなシフトを目撃しています。このトレンドは、2023年10月にWarwick Acousticsが革新的なカーオーディオトランスデューサーを開発した最近の技術的進歩によって例示されており、音響性能を向上させるだけでなく、製造における希土類元素への依存度も低減しました。これらの開発は、シミュレーション技術がメーカーの音響性能と持続可能性の目標を同時に最適化することを可能にし、より効率的な製品開発サイクルとプロトタイプコストの削減につながっていることを示しています。
2025年以降に強化される厳格な世界的車両騒音規制
静粛な道路輸送車両に関するUN ECE技術規則は、2026年から低いパスバイ騒音と義務的な音響車両警告システムを義務付けています[1]。自動車メーカーは現在、歩行者安全のための外部可聴性と静粛なキャビン目標のバランスを取る必要があり、これにより周波数特定モデリング、パスバイシミュレーション、および規制試験相関への依存度が高まっています。中国の規制当局はこの枠組みを踏襲しつつ都市騒音上限を追加しており、地元OEMはシミュレーションと客観的サイコアコースティックスコアリングをアウトソーシングせざるを得ない状況です。サービスは規制マッピング、バーチャル認証、および型式認定サポートをカバーし、コンプライアンス重視の企業の収益を加速させています。
プレミアムなキャビン内音響快適性に対する消費者需要の高まり
パンデミック後の購買者はキャビンをモバイルオフィスおよびウェルネスゾーンとして扱っています。プレミアムセグメントは時速120kmで40dB以下の騒音レベルに対して価格上昇を受け入れており、これによりマスセグメントブランドはかつて高級車に限定されていたアクティブノイズキャンセレーションとダンパーを組み込むようになっています。プロバイダーは低密度バリアマットとアルゴリズム式ANCを早期設計ループに統合し、メーカーが長距離通勤時の顧客維持レバーとして静粛性を活用できるよう支援しています。このトレンドは、特にインテリアシグネチャーチューニングにおける車両あたりのエンジニアリング支出を押し上げています。
OEMによる高度なCAEおよびデジタルツインNVHワークフローの採用
Simcenter、Virtual.Lab、および同等のスイートにより、エンジニアはキャビンSPLを早期に予測し、ハードウェアインザループ音響カメラを通じて検証できるようになりました。バーチャルキャンペーンはプロトタイプ製作を大幅に削減し、リリースタイミングを約3ヶ月短縮します[2]。エンジニアリングハウスはソルバーを従量制条件でライセンス供与し、HPCコンピュートをバンドルすることで、サービスとしてのCAEを中堅OEMにとって魅力的なものにしています。eモーターのトーン特性をモデル化するための構造、音響、電磁気ドメンのマルチフィジクス結合に対する需要が急増しています。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インフラの資本コスト | -1.1% | 新興市場 | 長期(4年以上) |
| 音響サプライチェーンのボラティリティ | -0.9% | 世界、コスト重視モデル | 短期(2年以内) |
| 熟練NVHエンジニアの不足 | -0.8% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| サイバーセキュリティ認証の遅延 | -0.6% | 欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大規模音響試験インフラの高い資本コスト
シェーカーリグを備えた完全無響室は注目すべき設備投資を超え、大規模な既存企業への施設展開を制限し、コスト圧力のある地域での参入障壁を高く保っています。そのため小規模企業はスロットをリースするかコンソーシアムに参加しますが、スケジュールの競合がプログラムを遅らせます。EV試験セルは高電圧安全層を追加し、コストをさらに押し上げます。最先端施設の地理的制限は物流時間を延ばし、新興市場OEMのプロジェクト予算を増加させます。
特殊音響フォームおよびセンサーのサプライチェーンのボラティリティ
特殊多孔弾性フォームはニッチな化学原料に依存しており、その不足がリードタイムを2倍にしました。半導体不足もANCアレイに不可欠なMEMSマイクロフォンに影響を与えました。その後、プロジェクトは代替品で再設計され、スコープクリープを引き起こしました。プロバイダーはサプライリスクモデリングを設計スプリントに組み込み、設備増強が在庫を安定させるまでのボラティリティを緩衝するためのデュアルソーシングを推奨しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス別:
設計主導の統合が市場リーダーシップを導くOEMが音響モデルを早期アーキテクチャゲートに組み込み、下流の改修を最小化したことで、設計活動は2025年の収益の47.15%を獲得しました。同セグメントはCAGR 10.15%で2031年にかけて最も速い成長が見込まれています。自動車音響エンジニアリングサービス市場は、事後的なトラブルシューティングから予測的な合成へと転換する企業を評価します。典型的なエンゲージメントは、設計段階での振動音響モデル、パラメトリックダッシュボード、ターゲットカスケードから始まり、プロトタイプの改良へと流れます。コンセプト段階での広帯域最適化アルゴリズムと軽量メタマテリアルの採用が、増分的なサービス価値を生み出しました。試験サービスは型式認定と相関のために関連性を維持しますが、インバーターや電池冷却ポンプの電磁適合性などのマイクロステップ調査へとシフトしています。開発サービスは7ポストシェーカーとモバイル音響カメラアレイを使用して走行イベント中のホット周波数を特定し、バーチャルと物理的なトレンドをリンクします。バランスの取れたプロセスミックスにより、5年間のモデルプログラム全体をカバーする粘着性の高い契約が確保されます。
強化されたビームフォーミングはトポロジー最適化と統合され、板金フリーズ前にブームモードを抑制するパネルレイアウトを導出します。このアプローチは後期段階のダンピング質量を節約し、OEMが電動SUVの航続距離向上を追求するなかで重要なメリットをもたらします。サービスプロバイダーはボディインホワイトチームとのデザインシンキングワークショップを組み込み、NVH基準をクラッシュおよびスタイリング目標と並べて設定できるようにします。自動化が進むにつれ、設計成果物はジェネレーティブCADツールが消費できるパラメトリックライブラリへと変化し、自動車音響エンジニアリングサービス市場においてプロバイダーの役割をデータキュレーターとして確固たるものにします。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ソフトウェア別:
キャリブレーションの高度化が継続的な優位性を牽引キャリブレーションプラットフォームは2025年に36.25%の収益シェアを占め、マルチマイクロフォンANC、モーターオーダートラッキング、および3Dサウンドステージングが精細なチューニングを必要とするため、CAGR 8.96%で拡大する見込みです。単一のプレミアムモデルでは、トリム、気候、タイヤオプションにわたって注目すべき数のパラメータセットが必要となり、専門プロバイダーへの堅固なコンサルティングストリームを生み出しています。AIアシスト型ループクロージャーは、路面負荷マッピング中にゲインテーブルを自動更新し、検証日数を大幅に削減します。シミュレーションソルバーは振動音響コードと電磁界ソルバーを統合し、チームがインバータースイッチングパターンとキャビン騒音を共同最適化できるようにします。ソフトウェアベンダーはクラウドライセンスフレックスをバンドルし、プログラムのピーク時に段階的な使用を可能にします。統合の複雑さがミドルウェア、インターフェーススクリプティング、およびデジタル著作権管理のサービス収益を促進します。
プレミアムブランドは各ネームプレートに合わせてキュレーションされたバイノーラルサウンドスケープとカスタムプレイリストを要求します。プロバイダーはラフネスやシャープネスなどのサイコアコースティックメトリクスをブランドデザイン言語と融合させます。OTAパイプラインはその後、経年劣化したダンパーや新しいタイヤコンパウンドを補正するためにイコライゼーションを更新し、音響キャリブレーションをローンチイベントからフルライフサイクルへと転換します。これらのダイナミクスは、ソフトウェアアップグレードが初回販売マイルストーンをはるかに超えて繰り返される高マージンの年間収益へと変わるにつれ、自動車音響エンジニアリングサービス市場を強化します。
アプリケーション別:
ボディ・構造のイノベーションが成長を加速パワートレインドメインは2025年に32.44%のシェアを維持しましたが、ボディ・構造のエンゲージメントは2031年にかけてCAGR 11.23%で急速に拡大する見込みです。アルミニウム・スチール複合材と成形繊維のマルチマテリアルミックスは、カスタマイズされたダンピングブランケットと拘束層ラミネートを必要とする音響ボイドを残します。エンジニアはパネル振動に高速フーリエ変換を実行し、ビードパターンを再設計し、スポット溶接間隔を最適化し、粘弾性パッチを配置します。軽量ドアとパノラミックルーフは放射音増加させますが美観を向上させ、シミュレーション重視の契約を促進するトレードオフを生み出します。
EUのパスバイ規則は現在、車両全体の騒音を使用しており、ホイールアーチライナー、アンダーフロアパネル、およびエアロホイールカバーが抵抗と音のバランスを取る必要がある総合的なパッケージを推進しています。そのためサービスプロバイダーはデジタルツイン内でCFD音響連成解析を提供します。キャビン静粛目標は高度な材料研究開発と融合しており、例えばナノセルフォームは一貫した気孔形状のためにレーザーカットされます。これらのソリューションは構造モードをシフトさせることが多いため、プロバイダーはCAE出力を主観的な乗り心地快適性の期待に合わせるためのドメイン専門知識を維持します。このような統合的な作業が自動車音響エンジニアリングサービス市場の収益ストリームを確固たるものにします。
車両タイプ別:
乗用車が引き続き需要の中核を担う乗用車は2025年の支出の76.12%を提供し、2031年にかけてCAGR 9.82%で成長する見込みです。セグメントの成長は、コンパクトクロスオーバーおよびラグジュアリーセダンセグメントにおける高い販売量と高まる音響快適性への期待を反映しています。電動SUVは現在、エアロ音響緩和のためにダブルシールドドアとメタメリックグリルを採用しており、これらのプロジェクトは学際的なNVHおよびCFDチームを必要とします。商用車は支出では遅れをとっていますが、配送フリートがドライバーの疲労を軽減しテレマティクスの音声明瞭度を向上させるためにより静粛なキャビンを求めるにつれ、勢いを増しています。
レベル3トラックのパイロットはキャビン監視のためにマイクロフォンアレイに大きく依存しており、ベンダーは広い動作温度範囲でバックグラウンド閾値を再キャリブレーションします。これにより、センサー配置、ワイヤリングハーネス絶縁、およびAI騒音分類に関する新たなコンサルティングが生まれます。予測期間にわたり、バス事業者は乗客快適性を高めライドシェアアプリとの親和性を高めるために音響衛生を採用します。これらの連鎖的なニーズは、乗用車を収益の基盤として強化しながら、商用車が自動車音響エンジニアリングサービス市場の増分的な上昇余地となることを確固たるものにします。
推進タイプ別:
電動化シフトが複雑な機会を開く内燃機関モデルは2025年に82.34%のシェアを占めましたが、電気自動車はCAGR 12.45%で最も速く成長する見込みです。2,000〜12,000Hzのモーターウィーン、電池冷却ファン、およびインバーターハーモニクスがスペクトルエネルギーを変化させ、NVH問題空間を再形成します。そのためチームは、構造有限要素メッシュと高周波境界要素ソルバーを組み合わせたハイブリッドモデルを構築します。警告音合成はさらにスコープを拡大し、スピーカー選定、サイコアコースティックテスト、および地域規制マッピングをカバーします。
プロバイダーは電動ダンピングシートにリサイクルPETを採用しながら、ダウンサイジングターボ音響のためのICEレガシーを培養します。ハイブリッドSUVはエンジンのオン・オフ遷移で問題を複雑にするため、カルマンフィルターがパワートレインシフト全体の位相連続性を管理します。これらのより深い技術層は平均プロジェクト価値を押し上げ、自動車音響エンジニアリングサービス市場規模を支え、周期的な車両販売量に対するレジリエンスを高めます。
エンドユース別:
アフターマーケットサービスが加速OEMプログラムは2025年に65.03%で優位を維持しましたが、フリートがANCヘッドライナーとアップグレードされたドアシールを後付けして車両寿命を延ばすにつれ、アフターマーケットはCAGR 11.51%を記録する見込みです。キャビン音響キットアウトはサービスプロバイダーに注目すべきマージンをもたらし、部品とチューニング作業を組み合わせます。EV専用地区の規制もまた、古い電池車への警告音後付けを促し、新たなコンプライアンス主導のプロジェクトを開拓します。
専門ガレージはNVHコンサルタントと提携し、2日以内にオンサイトのスペクトルスキャンとカスタムダンピングキットを提供します。その後のOTAオーディオアップデートにより、各作業がソフトウェアサブスクリプションへと変わります。商用フリートはサービス企業が音響ドリフトを監視し交換用ダンパーを積極的に派遣するサブスクリプションモデルを採用し、自動車音響エンジニアリングサービス市場の収益フットプリントを多様化します。
地域分析
アジア太平洋の自動車音響エンジニアリングサービス市場
アジア太平洋は2025年に38.13%のシェアでトップとなり、中国のEV生産が急増しインドがエンジニアリングアウトソーシングの拠点として強化されるにつれ、2031年にかけてCAGR 9.45%で前進する見込みです[3]。広東省の政府補助金はNVHツールアップグレードの相当部分をカバーし、地元ラボを促進しています。日本のティア1企業はメタマテリアルを改良し地域全体に供給する一方、韓国のOEMはプレミアムセダンにデュアルANCチップを展開し、地元のサービスリテイナー契約を確保しています。東南アジアでは新しいCKD工場に関連した音響プロジェクトが見られますが、人材不足が続いており、国境を越えたリモートワークが能力を補完しています。
欧州の自動車音響エンジニアリングサービス市場
欧州はプレミアムドイツOEMと堅固な規制により強固なレガシーを誇ります。EU環境騒音指令はパスバイ試験ラインを年間を通じて予約済みに保ち、相関解析への需要を持続させています。ドイツはデジタルツインパイロットを育成し、フランスとイタリアは繊維廃棄物からリサイクルされた軽量フェルト材料を改良しています。ブレグジットにより英国企業は大西洋横断顧客を開拓し、地域的な不確実性を和らげるための収益多様化を図っています。全体として、厳格な持続可能性目標がエコ音響材料とエネルギー効率の高いダンピング研究を高めています。
北米の自動車音響エンジニアリングサービス市場
北米はバランスの取れた勢いを示しています。米国のピックアップおよびSUVメーカーは、ダウンサイジングエンジンの中でブランドキラクターを維持するためにアクティブエキゾーストサウンドエンハンスメントを組み込んでいます。カナダはMEMSマイクロフォンファブを擁し、センサー密度の高いANCアレイのための地元供給を確保しており、米国インフレ削減法のインセンティブとうまく整合しています。EVの警告音量に関するEPAからの規制の明確化が型式認定プロジェクトを加速させており、プレミアムオーディオシステムへの消費者の親和性が音響改良を機能ウィッシュリストのトップに保っています。メキシコの組立工場はNVH能力を強化し輸出騒音規範を満たすため、テキサスおよびミシガンのコンサルタントに工具調達とトレーニングを依存しています。
競合環境
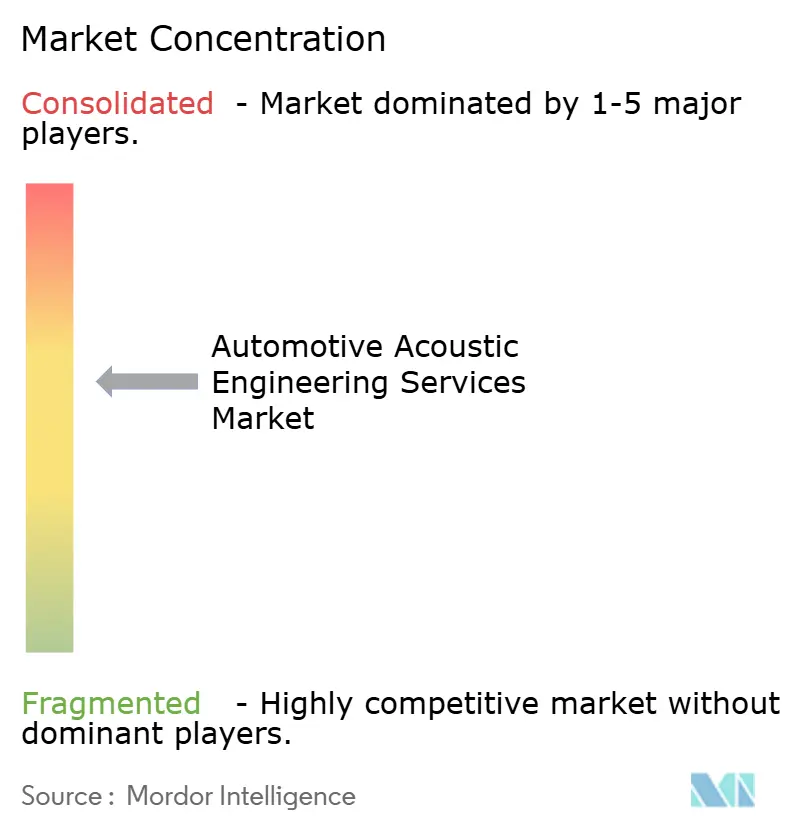
市場集中度は中程度を維持しています。AVL、Siemens Digital Industries、およびBertrandtを含む市場プレイヤーは、モデリング、ハードウェア、およびコンサルタンシーをカバーするエンドツーエンドのポートフォリオを通じて世界収益の相当なシェアを保持しています。これらの既存企業は独自のソルバー、ドメインノウハウ、およびマルチサイクルのマスターサービス契約で参入障壁を強化しています。また、OEMのPLMスタックに接続するデジタルツインモジュールを共同開発し、スイッチングコストを高めています。中規模の専門企業はEVトーン解析、サイコアコースティクス、およびAIエッジアナリティクスにニッチを切り開き、センサーや材料スタートアップと提携することが多いです。
戦略的な動きはデジタル拡張と地域的な足場に集中しています。AVLは上海近郊にハイブリッドパワートレインNVHセンターを開設しました。SiemensはスウェーデンのAIスタートアップを買収し、音響異常検知をSimcenterに統合しました。BertrandtはドイツのラグジュアリーOEMと、今後のバッテリープラットフォーム全体にわたるイマーシブサウンドブランディングパッケージの契約を締結しました。Continental Engineering Servicesは北米のEVプログラムをサポートするためメキシコで拡大しています。音響のマルチフィジクスの複雑さを考慮すると、このような取引はコラボレーションの精神を浮き彫りにしています。
サイバーセキュアNVHクラウド、生分解性ダンピングフォーム、およびフリート音響健全性モニタリングにホワイトスペースの機会が生まれています。新規参入者はSaaSパスを活用してサブスクリプション専用のスペクトルアナリティクスを提供します。材料イノベーターはグラフェン注入吸音材を提案し、質量を削減しながら低周波吸音を維持します。既存企業は自動車音響エンジニアリングサービス市場の将来性のあるソリューションを確保するためにコーポレートベンチャーファンドを設立することで対応しています。
自動車音響エンジニアリングサービス業界のリーダー企業
-
AVL List GmbH
-
Siemens Digital Industries Software
-
Bertrandt AG
-
EDAG Engineering GmbH
-
FEV Group GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
自動車音響エンジニアリングサービス市場 このレポートでカバーされる企業
- AVL List GmbH
- Siemens Digital Industries Software
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group GmbH
- HEAD acoustics GmbH
- Schaeffler Engineering GmbH
- Autoneum Holding AG
- STS Group AG
- Continental Engineering Services Ltd.
- IAV GmbH
- Müller-BBM VibroAkustik Systeme
- Signal.X Technologies LLC
- Tata Technologies
- Roechling Automotive
- Harman International Industries, Inc.
- Tenneco Inc.
最近の産業開発事情 自動車音響エンジニアリングサービス市場
- 2026年9月:自動車オーディオ技術コラボレーティブであるAudio Foundry(AF)は、Hear360を最新メンバーとして発表しました。Hear360は、グラミー賞受賞エンジニアによって設立されたオーディオ技術ソリューション企業であり、スタジオグレードの処理技術を製品メーカーにライセンス供与しています。メンバーシップを通じて、Hear360はAudio Foundryの専門家、発明家、デザイナー、エンジニアのコミュニティとともに、車内キャビン体験を向上させるためのパーソナライズされた空間オーディオレンダリングアプローチを提供します。
- 2026年9月:ZF Commercial Vehicle Control Systems India Ltd.(CVCS India)は、チェンナイにある半無響室試験ラボラトリーが国家試験・校正機関認定委員会(NABL)から認定を受けたと発表しました。同社によると、この施設は自動車の騒音、振動、ハーシュネス(NVH)試験および検証に特化したインドのNABL認定半無響室の中でも数少ない施設の一つです。
世界の自動車音響エンジニアリングサービス市場レポートの範
範囲には、プロセス(設計、開発、および試験)、ソフトウェア(キャリブレーション、振動解析、音響シミュレーション、およびサウンドチューニング)、アプリケーション(インテリア音響、ボディ・構造、パワートレイン、および外部騒音)、車両タイプ(乗用車および商用車)、推進タイプ(内燃機関(ICE)および電気自動車(EV))、およびエンドユース(OEMおよびアフターマーケット)によるセグメント化が含まれます。分析はまた、北米、南米、欧州、アジア太平洋、および中東・アフリカを含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は米ドルの金額で提示されます。
セグメンテーション概要
| 設計 |
| 開発 |
| 試験 |
| キャリブレーション |
| 振動解析 |
| 音響シミュレーション |
| サウンドチューニング |
| インテリア音響 |
| ボディ・構造 |
| パワートレイン |
| 外部騒音 |
| 乗用車 |
| 商用車 |
| 内燃機関(ICE) |
| 電気自動車(EV) |
| OEM |
| アフターマーケット |
| 北 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| トルコ | |
| 中東・アフリカその他 |
| プロセス別 | 設計 | |
| 開発 | ||
| 試験 | ||
| ソフトウェア別 | キャリブレーション | |
| 振動解析 | ||
| 音響シミュレーション | ||
| サウンドチューニング | ||
| アプリケーション別 | インテリア音響 | |
| ボディ・構造 | ||
| パワートレイン | ||
| 外部騒音 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進タイプ別 | 内燃機関(ICE) | |
| 電気自動車(EV) | ||
| エンドユース別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの自動車音響エンジニアリングサービス市場の予測値は?
市場はCAGR 8.59%の予測に基づき、2031年までに94.6 ビリオン 米ドルに達する見込みです。
自動車音響エンジニアリングサービスで最も速く成長しているプロセスセグメントはどれですか?
設計サービスはCAGR 10.15%で成長をリードし、OEMが車両アーキテクチャの早期段階にNVHを組み込んでいます。
電気自動車が音響エンジニアリングへの新たな需要を生み出す理由は何ですか?
EVはエンジンのマスキング騒音がないため、インバーターウィーンやタイヤ・路面音が露呈し、専門的なNVHソリューションが必要となります。
自動車音響エンジニアリングサービスへの支出で最大のシェアを持つ地域はどこですか?
アジア太平洋は世界支出の38.13%を占め、中国の生産規模とインドのエンジニアリングハブが牽引しています。