
自動車エンジンバルブ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 6.07 十億米ドル |
| 市場規模 (2031) | 7.36 十億米ドル |
| 成長率 (2026 - 2031) | 3.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車エンジンバルブ市場分析
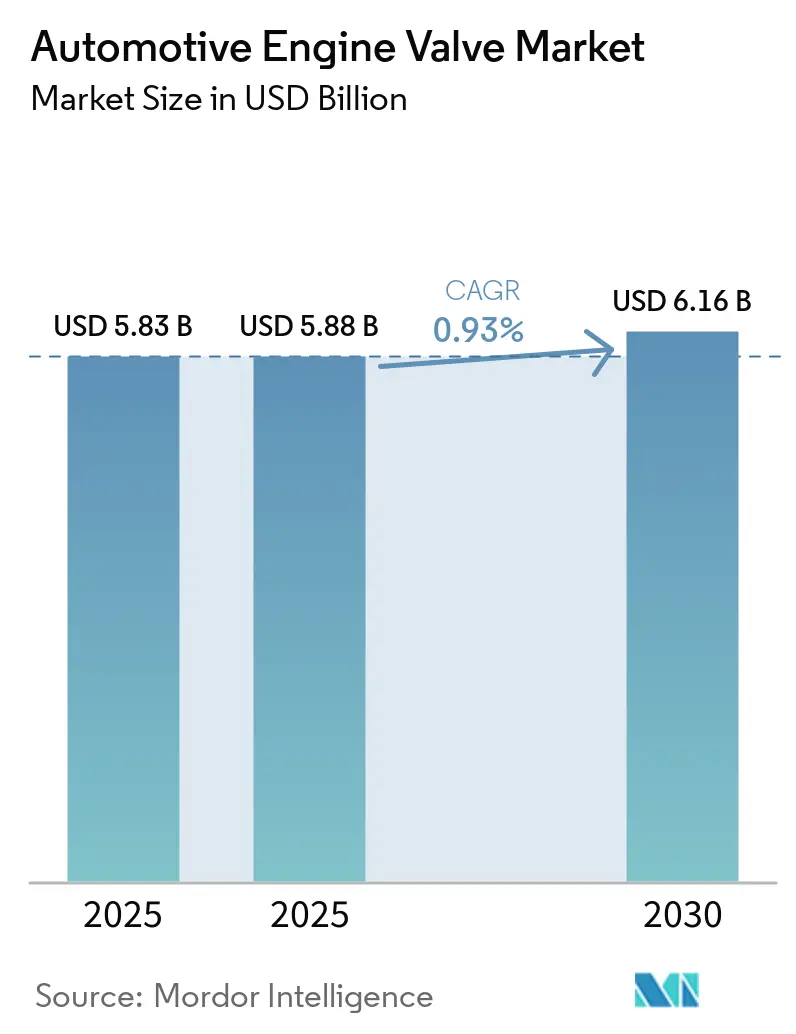
自動車エンジンバルブ市場規模は2025年に58.3 ビリオン 米ドルと評価され、2026年の60.7 ビリオン 米ドルから2031年には73.6 ビリオン 米ドルへと成長し、2026〜2031年にかけてCAGR 3.93%で拡大する見込みです。電動化が内燃機関(ICE)の生産台数を抑制している一方、商用車の上昇サイクル、CNG・LPGフリートの転換、ユーロ7・ティア4適合プログラムの波が、ICEパワートレインが経済的に定着しているセグメントにおける精密加工バルブの需要を下支えしています。排出規制の強化により可変バルブタイミングおよびナトリウム充填中空排気バルブの採用が加速しており、メキシコおよびインドへのニアソーシングがサプライチェーンを短縮し、地域コンテンツを向上させています。一方、予知保全のパイロットプログラムが大型フリートを状態基準のバルブ交換へと移行させ、ハードウェアとデータサービスを組み合わせられるサプライヤーに新たなアフターマーケット収益源を創出しています。こうした相反する潮流が、自動車エンジンバルブ市場が表面上は緩やかな成長ペースを維持しながらも、素材・プロセスのイノベーターに対して的を絞った成長機会を生み出し続けている理由を説明しています。
レポートの主要ポイント
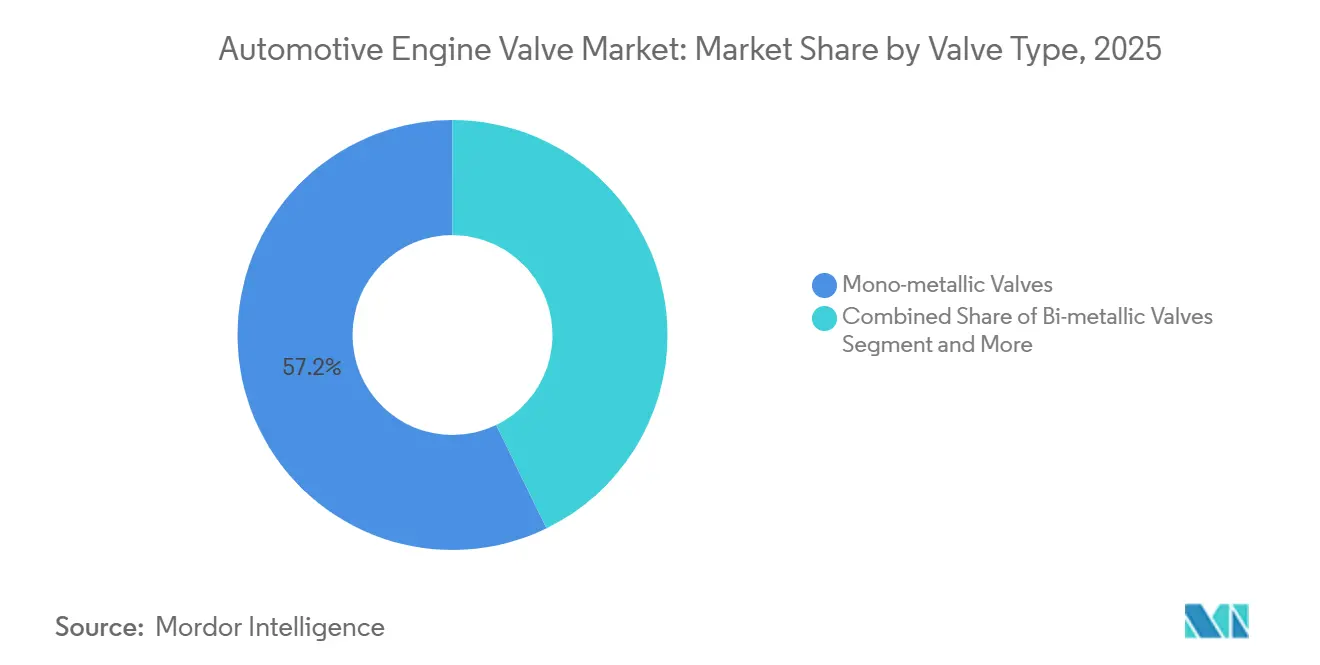
- バルブタイプ別では、モノメタリックバルブが2025年の自動車エンジンバルブ市場シェアの57.18%を占めてトップとなり、中空バルブは2031年にかけてCAGR 3.95%で拡大する見込みです。
- 機能別では、吸気バルブが2025年の自動車エンジンバルブ市場シェアの63.37%を占め、排気バルブが最も高い成長率を示し、2031年にかけてCAGR 3.98%となっています。
- 素材別では、スチールが優位を占め、2025年の自動車エンジンバルブ市場シェアの65.46%を占めており、チタンバルブが2031年にかけてCAGR 4.03%と最高の成長率を記録しています。
- 車両タイプ別では、乗用車が2025年の自動車エンジンバルブ市場シェアの54.57%を占め、中型・大型商用車は2031年にかけてCAGR 4.04%で成長する見込みです。
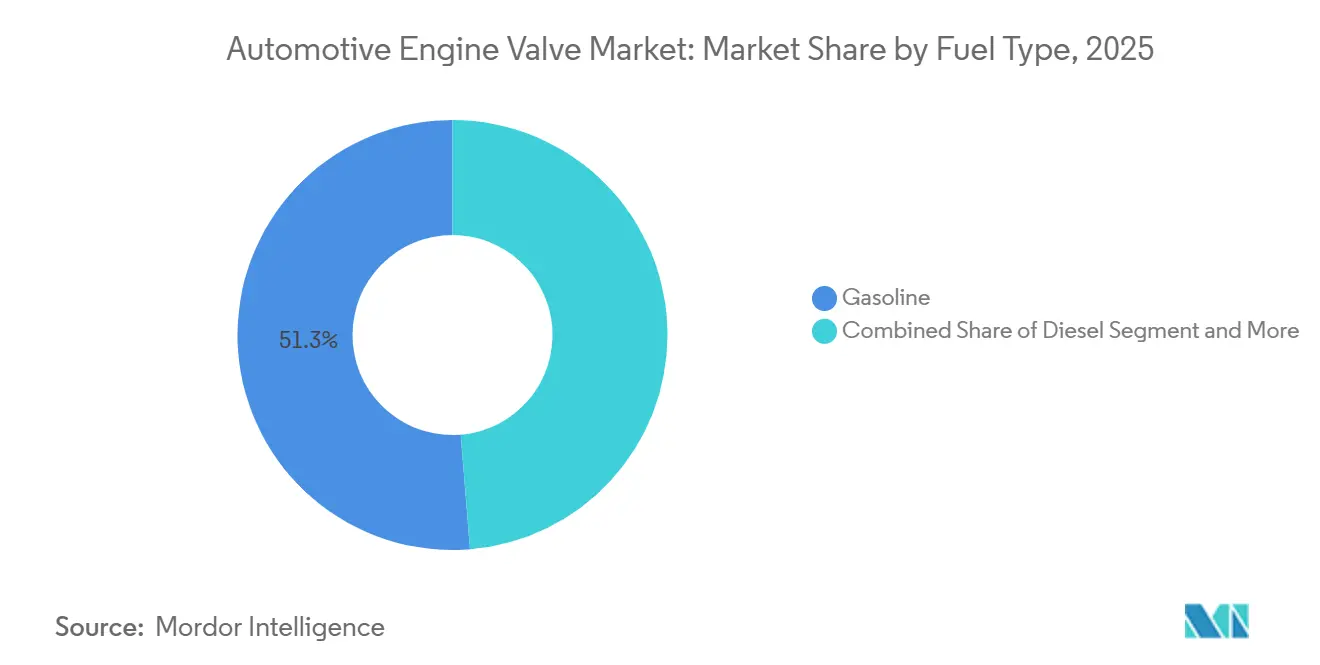
- 燃料タイプ別では、ガソリンエンジンが2025年の自動車エンジンバルブ市場シェアの51.26%を維持していますが、CNG・LPGバルブは同期間にCAGR 4.08%で拡大しています。
- 流通チャネル別では、OEM供給が2025年の自動車エンジンバルブ市場シェアの76.36%を占め、独立系アフターマーケットが最も高いCAGR 4.11%を2031年にかけて達成しています。
- 地域別では、アジア太平洋が2025年の自動車エンジンバルブ市場シェアの45.67%を占め、2026〜2031年にかけてCAGR 4.14%と最も高い成長地域であり続けています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な排出・燃費規制 | +0.3% | 世界全体、特にEU・北米・中国での早期進展 | 長期(4年以上) |
| 世界的な車両生産台数の増加 | +0.2% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2年~4年) |
| エンジンのダウンサイジングとターボチャージングのトレンド | +0.2% | 世界全体 | 中期(2~4年) |
| アジアおよび中東・アフリカにおけるCNG・LPGフリートの拡大 | +0.2% | アジア太平洋、中東・アフリカ(ナイジェリア、エジプト、インド、パキスタン) | 短期(2年以内) |
| バルブの地域マイクロ加工とニアソーシング | +0.1% | 北米、インド、メキシコ | 中期(2年~4年) |
| 予知保全対応「スマート」バルブ | +0.1% | 北米、EU、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な排出・燃費規制
2025年に施行されたユーロ7は、10年間または20万kmの適合義務とより厳格なPN10粒子状物質規制を義務付けており、可変バルブタイミング(VVT)および可変バルブリフト(VVL)の広範な採用を促しています。国際クリーン交通委員会は、VVT・VVLがシリンダー休止と組み合わせた場合に燃費を1〜5.5%改善すると試算しています[1]。BorgWarnerは東アジアのOEMの2026年ハイブリッド向けに可変カムタイミングユニットを供給する予定であり、2027年モデルイヤーから始まるEPAティア4規制はNMOG+NOxの閾値をさらに厳格化します。DensoのU.S.特許9002618は、位相シフト中の燃焼安定性を維持する学習フェーズVCTアルゴリズムを詳述しています[2]。これらの規制はOEMを精密かつ耐熱性の高い排気バルブへと誘導し、自動車エンジンバルブ市場の対象規模を拡大しています。
世界的な車両生産台数の増加
商用車の生産台数が乗用車の軟調さを補い、バルブサプライヤーに恩恵をもたらしています。2025年12月、Ashok Leylandは国内の中型・大型商用車(MHCV)販売において前年比で大幅な増加を報告し、このセグメントの力強い成長を反映しました。同時に、小型商用車の販売も顕著に増加し、インドにおける堅調な貨物需要を裏付けています[3]。特筆すべき点として、MHCVエンジンは乗用車よりも多くのバルブを使用します。過酷な使用サイクルを考慮すると、これらのエンジンはバルブ交換の頻度も高くなります。業界予測では、今後数年間にわたりインドのMHCV生産台数が安定的に成長することが示されています。さらに、GST税率の引き下げにより新型トラックのコストが大幅に低下し、先行購入を促しています。生産構成が商用車に傾くにつれ、自動車エンジンバルブ市場は電動化がもたらす課題に対する緩衝材を得ています。
エンジンのダウンサイジングとターボチャージング
ターボチャージャー付きエンジンは高い筒内圧力と高温の排気温度のもとで稼働するため、バルブフェイスの摩耗が加速します。MAHLEの試験では、ナトリウム冷却がバルブヘッド温度を大幅に低下させ、耐用年数を延長することが示されています。Eatonの中空ナトリウム充填バルブは、最近の導入以来、主に大型ディーゼルエンジンを対象としており、部品の故障がフリートオペレーターに多大な経済的損失をもたらす可能性があります。業界が電動化へとシフトしている中でも、メーカーは近い将来に計画されているハイブリッドプラットフォームに可変ジオメトリーターボチャージャーを統合しています。エンジンのダウンサイジングが進む中、ニッケル合金や窒化コーティングを含む先進素材を使用したバルブが市場シェアを拡大しています。これらのトレンドが自動車エンジンバルブ市場の成長を牽引しています。
CNG・LPGフリートの拡大
ナイジェリアは今後数年以内に相当数の車両をCNGに転換するという野心的な目標を設定しており、エジプトは豊富な国内ガス埋蔵量を活用し近い将来に相当数の転換を目指しています。インドはすでに大規模なCNGフリートを確立しており、今後数年間で給油インフラを大幅に拡充する取り組みを進めています。CNGエンジンは低温で動作するものの、バルブシートの摩耗増加などの課題に直面しています。これに対処するため、メーカーはステライトやインコネルなどの材料で作られた硬化オーバーレイを採用しており、バルブ1個あたりのコストがわずかに上昇しています。車両へのCNGシステムの後付けトレンドの拡大がアフターマーケット需要を押し上げ、OEMの生産ペースが緩やかであるにもかかわらず、自動車エンジンバルブ市場を活性化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なパワートレインの電動化 | -0.4% | 世界全体、特にEU・中国・北米での早期影響 | 長期(4年以上) |
| チタンおよびニッケル合金の価格変動 | -0.2% | 世界全体 | 短期(2年以内) |
| アフターマーケットにおける偽造バルブの蔓延 | -0.1% | アジア太平洋、中東・アフリカ、南米 | 中期(2年~4年) |
| バイメタリックバルブのリサイクル適合 | -0.1% | EU、北米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パワートレインの急速な電動化
BEVの普及拡大は、内燃機関(ICE)に使用されるバルブの需要を大幅に減少させています。さらに、欧州の使用済み車両に関する規制草案がICEの解体コストを増加させており、総所有コストの観点からBEVをより有利な選択肢としています。ハイブリッド車はICE部品の需要減少を部分的に緩和しているものの、より小型のエンジンを使用するため、1台あたりに必要なバルブ数がさらに減少しています。Rane Engine Valveはこの業界の転換を反映しており、同社の会計年度収益のかなりの割合が、船舶エンジンなど電動化の影響を受けにくいセグメントから生み出されるようになっています。自動車業界が進化するにつれ、電動化はエンジンバルブ市場に課題をもたらしますが、大型・ニッチなICEセグメントは引き続き底堅さを維持すると予想されます。
チタンおよびニッケル合金の価格変動
2026年初頭、インドネシアでの混乱がニッケル価格の大幅な上昇を引き起こしました。前年には、排気バルブ製造に不可欠なインコネル超合金が大幅な価格上昇を経験しました。ニッケル価格の顕著な上昇は完成排気バルブのコストに直接影響し、生産コストの緩やかな増加をもたらし、業界内でもともと限られている利益率を圧迫しています。主要材料であるチタングレード5は相当な価格変動を示しており、中国が世界供給において支配的な地位を維持し、市場の相当なシェアを掌握しています。大企業は先物などのヘッジ戦略でリスクを軽減していますが、規模の限られた中小企業は、競争の激しい自動車エンジンバルブ市場において利益率が縮小する中、増大する課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バルブタイプ別:
ナトリウム冷却が中空バルブの採用を促進モノメタリックバルブは、1バルブあたり2〜4 米ドルのコスト優位性により、2025年の自動車エンジンバルブ市場シェアの57.18%を占めました。しかし、ナトリウム冷却がバルブヘッド温度をほぼ100°C低下させ、大型使用サイクルにおける耐用年数を延長するため、中空バルブの採用はCAGR 3.95%で拡大する見込みです。中空ナトリウム充填バルブは、OEMがターボチャージャー付きエンジンに多い850°Cの排気ガスピーク温度を緩和しようとする中で、関心を集めています。
中空ユニットの自動車エンジンバルブ市場規模はまだ小規模です。しかし、高性能ガソリンおよび大型ディーゼルプログラムでは、バルブ故障に伴う1万〜2万 米ドルの修理費用を回避するために、これらのバルブが仕様として採用されるケースが増えています。BMWのS85およびNissanのVR38DETTの在庫は、モータースポーツから量産車への移行を裏付けています。冷間加工・圧延技術のコスト低下が続けば、バイメタリック製品との価格差が縮小し、主流への普及が加速するでしょう。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
機能タイプ別:
排気バルブはより過酷な使用サイクルに直面吸気バルブは、エンジン1基あたりの搭載数が多く素材グレードが低いことから、2025年の自動車エンジンバルブ市場シェアの63.37%を占めました。しかし、ユーロ7の耐久性義務がピーク温度および熱サイクルの要求を高めるため、排気バルブのサブセットは2031年にかけてCAGR 3.98%で拡大する見込みです。排気バルブではニッケル合金や窒化コーティングの採用が増加しており、平均販売価格を押し上げ、プレミアム素材における自動車エンジンバルブ市場規模を拡大しています。
可変リフトおよびシリンダー休止アーキテクチャは±0.02mmのスム径公差を要求し、加工精度の水準を引き上げています。CNGおよびLPGの後付け改造では、硬化ステライトシートが必須となり、排気側の自動車エンジンバルブ市場における成長をさらに強化しています。
材料タイプ別:
チタンの軽量化が普及スチールは経済的なデフォルト素材として、2025年の自動車エンジンバルブ市場において65.46%の市場シェアを維持しました。しかし、チタンバルブはプレミアムブランドが往復運動部品の軽量化を追求する中で、2031年にかけてCAGR 4.03%と最も高い成長率を示す見込みです。チタンバルブはスチール製と比較して40〜50%軽量であり、より高い回転数上限と迅速な過渡応答を実現します。チタンの自動車エンジンバルブ市場シェアはまだ10%未満ですが、モータースポーツおよびラグジュアリーOEMからの需要は堅調です。
ニッケル基のインコネルおよびニモニック合金は、価格変動が購買意欲を抑制しているにもかかわらず、ターボチャージャー付き排気ポジションで主流を占めています。MAHLEの窒化スチールソリューションは中間的な選択肢を提供しており、ニッケル合金のコストの一部でありながら25〜40%長い耐用年数を約束しており、受け入れが広がればシェアを移行させる可能性があります。リサイクルスクラップを使用した粉末冶金部品は、設計者が対応しなければならない機械的特性が5〜10%低下するものの、迫りくるEUコンテンツ規制を満たす可能性があります。
車両タイプ別:
商用車が成長をリード乗用車は2025年の自動車エンジンバルブ市場シェアの54.57%を占めました。中型・大型商用車(MHCV)は、インドおよび東南アジアにおける物流成長とフリートの老朽化が代替需要を生み出していることから、CAGR 4.04%で成長する見込みです。典型的なMHCVエンジンは12〜16本のバルブを搭載し、10万〜15万kmのサービス間隔で稼働するため、乗用車と比較してライフタイムのバルブ消費量が多くなります。貨物量が増加し、老朽化したフリートのオーバーホールが必要となるにつれ、MHCVバルブ需要はサプライヤーにとってますます安定した収益源となっています。
小型商用車はeコマースの成長から恩恵を受けており、バス需要はアジア太平洋全域の都市交通アプリケーションに集中しています。大型フリートでは電動化の進展が遅く、自動車エンジンバルブ市場におけるBEVへの代替が制限されています。これにより、バルブメーカーは乗用車セグメントよりも長い期間、内燃機関プラットフォームとともに事業を継続できます。インドの2027〜28年度のブレーキおよび安全規制に先立つ先行購入が、近期のMHCVバルブ需要をさらに加速させ、すでに安定した代替サイクルに加えて短期的な需要押し上げ効果をもたらす可能性があります。
燃料タイプ別:
CNG・LPG転換が加速ガソリンは2025年も51.26%の自動車エンジンバルブ市場シェアでトップを維持していますが、CNG・LPGバルブは2031年にかけてCAGR 4.08%と最も高い成長率を示す見込みです。このシフトは、特に新興市場における代替燃料への広範な移行を反映しています。各後付け改造には、乾燥ガスによる摩耗に対応するための硬化バルブシートと高ニッケル排気バルブが必要であり、自動車エンジンバルブ市場のアフターマーケット消費を促進し、予測期間を通じて需要を持続させています。
ディーゼルは、トルクと積載能力の代替が困難な中型・大型商用車において引き続き不可欠です。しかし、粒子状物質規制の強化により、OEMは規制要件を満たすために高度な排気ガス再循環バルブの採用を進めいます。同時に、バッテリー電気自動車が普及する中でも、ハイブリッド電気乗用車は一定のガソリンバルブ需要を維持し続けています。新興パワートレインと従来型パワートレインのこのバランスが、予測期間における総需要の緩衝材となり、バルブ全体の消費量の急激な減少を防いでいます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
アフターマーケットがシェアを拡大OEMの生産サイクルは依然として2025年の自動車エンジンバルブ市場シェアの76.36%を占めています。しかし、独立系アフターマーケット需要はCAGR 4.11%で拡大しており、これは車両フリートの老朽化(米国における自動車の平均車齢は2024年に13.6年に達した)によって牽引されています。アフターマーケットの成長は模倣品の蔓延によって抑制されていますが、ブロックチェーンによるトレーサビリティのパイロットプログラムが購買者の信頼を回復させる可能性があります。フリートテレマティクスからの予知保全データが部品交換を状態基準のトリガーへと誘導し、自動車エンジンバルブ産業における高マージンのプレミアムバルブキットおよびソフトウェア対応サービス契約を押し上げるでしょう。
地域分析
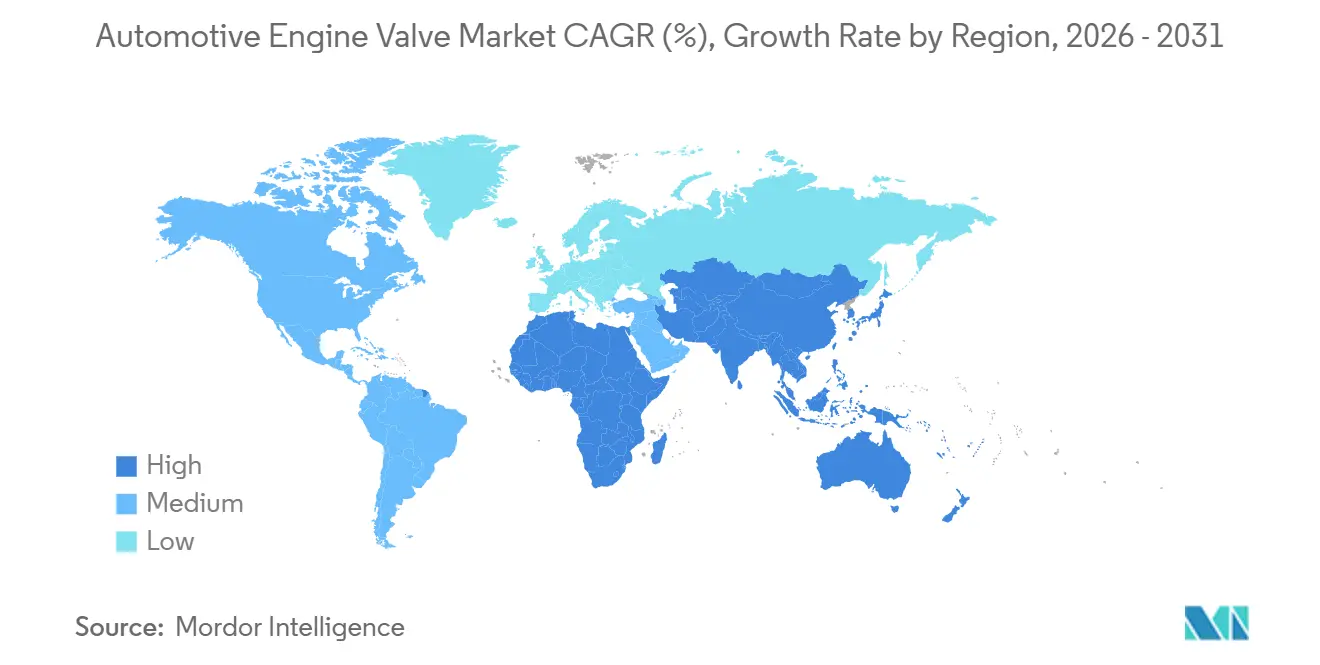
アジア太平洋は2025年の自動車エンジンバルブ市場シェアの45.67%を占め、予測期間にわたりCAGR 4.14%で安定的に成長する見込みです。インドの自動車部品輸出は堅調に拡大しており、日本のOEMは現地エンジン製造能力の強化に多大な投資を行っており、自動車エンジンバルブ市場における同地域の重要性の高まりを裏付けています。中国は単一国の生産台数でリーダーの地位を維持していますが、バッテリー電気自動車(BEV)の普及率の上昇が乗用車における内燃機関(ICE)部品の需要を減少させており、商用車生産は引き続き好調です。また、FUJI OOZXやNittan Valveなどの日本企業はグローバルなフットプリントを拡大しており、FUJIのメキシコ施設は北米貿易協定の恩恵を受ける戦略的な位置に置かれています。
欧州は市場において中程度のポジションを占めています。ユーロ7などの厳格な排出基準の導入が可変リフトシステムなどの先進技術の採用を促進しており、精密加工バルブの需要を高めています。しかし、BEVの普及拡大と使用済み車両(ELV)規制の導入は、ICE部品メーカーに長期的な課題をもたらしています。北米では、ライトトラックの優位性とニアショアリングのトレンドが大きな優位性をもたらしています。例えば、Tennecoのメキシコにおける拡張は、同地域の主要自動車メーカーのリードタイムを短縮し、自動車エンジンバルブ市場における北米の役割を強化しています。
南米および中東・アフリカは市場への貢献度は小さいものの、加速した成長を経験しています。ナイジェリアでは政府の圧縮天然ガス(CNG)推進策、エジプトではガス転換へのインセンティブが、アフターマーケットバルブの需要増加を牽引しています。ブラジルでは、商用車メーカーがより厳格な排出基準を満たすためにエンジンをアップグレードし、より高品質の排気バルブを採用しています。これらの新興市場は総じて、主に電動化へのシフトによって牽引された先進国経済におけるICE部品需要の減少を相殺する役割を果たしています。
競合環境
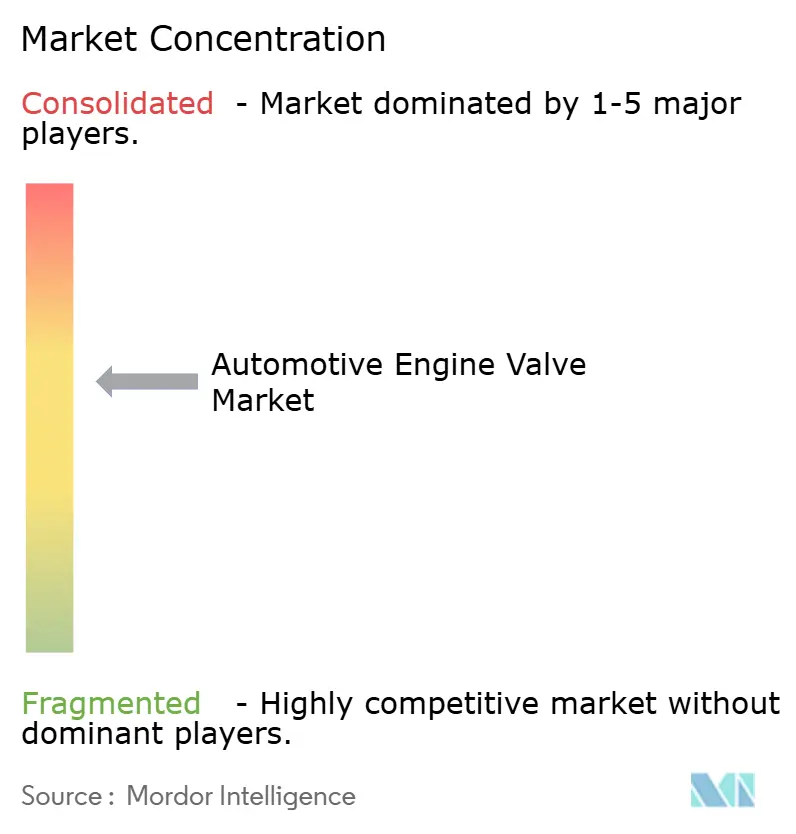
自動車エンジンバルブ市場は中程度の集中度を示しています。Eaton、MAHLE、BorgWarner、Tenneco、Densoなどのグローバル大手は、研究開発およびコモディティヘッジにおける広範な規模を活用しています。一方、FUJI OOZXやRane Engine Valveなどの地域プレーヤーは、顧客との近接性とコスト優位性を活かしています。日本国内市場で支配的なポジションを持つFUJI OOZXは、Toyota North Americaとの排気バルブに関する大型契約を獲得しており、まもなく開始される予定です。長期的なビジョンのもと、FUJI OOZXは今後数年間にわたりグローバル市場でのプレゼンスを拡大することを目指しています。
センサーを搭載した「スマート」バルブ、高度な表面処理、摩擦溶接による中空設計へのイノベーションの焦点の顕著なシフトが見られます。これらのイノベーションは、厳格なユーロ7耐久性基準を満たすだけでなく、競争力のある重量優位性を維持しています。Rane Engine Valveはインドで大きな進歩を遂げており、同社の自動化生産ラインは生産性を著しく向上させながら、ユニットあたりの設備投資を削減しています。これは、プロセスイノベーションが小規模プレーヤーをより大規模なリーダーと効果的に競争させる方法を示しています。自動車エンジンバルブ市場は、Tennecoへの最近の持分取得などのプライベートエクイティの動きに象徴される統合の波を目撃しており、電動化リスクがもたらす課題の中でも市場のキャッシュフロー可視性への強い信頼を示しています。
サプライチェーンのダイナミクスも進化しています。OEMが関税の不確実性を乗り越え、地域コンテンツを追求する中で、メキシコとインドが生産・供給の重要なハブとして台頭しています。模倣品対策のためにブロックチェーンを採用することでユニットコストにわずかなプレミアムが加わりますが、ブランドエクイティを守るための不可欠な保護手段として機能しています。しかし、ヘッジ能力を持たない、または知的財産保護のないニッチで事業を展開する小規模サプライヤーは、増大するプレッシャーに直面しています。主要部品の原材料価格が変動する中、これらのサプライヤーは大幅なマージン圧力に直面しており、セクター内の再編が加速しています。
自動車エンジンバルブ産業のリーダー企業
-
Eaton Corporation
-
Mahle GmbH
-
BorgWarner Inc.
-
Fuji Oozx Inc.
-
Tenneco, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車エンジンバルブ市場 このレポートでカバーされる企業
- Eaton Corporation
- Mahle GmbH
- Fuji Oozx Inc.
- BorgWarner Inc.
- Federal-Mogul (Tenneco)
- Denso Corporation
- Aisan Industry Co., Ltd.
- Rane Engine Valve Ltd.
- Ferrea Racing Components
- Nittan Valve Co.
- Schaeffler Group
- Hitachi Astemo
- Valeo SA
最近の産業開発事情 自動車エンジンバルブ市場
- 2026年7月:大同特殊鋼グループのエンジンバルブメーカーであるFuji Oozx Inc.は、メキシコのグアナファト州にある連結子会社FUJI OOZX MEXICO, S.A. DE C.V.の生産能力を拡大する計画を発表しました。1,017.5万 米ドルの投資により、北米市場向け製品のサプライチェーン強化を目指します。
- 2025年8月:Eatonは、同社の遅閉じ吸気バルブ(LIVC)技術が北米、欧州、アジアの商用車エンジンプログラムに採用されたと発表し、同社の可変バルブ作動(VVA)システムにとって重要なマイルストーンとなりました。
- 2025年3月:Shadowは、安定したエラーフリーのアップグレードソリューションのために、内蔵削除モジュールとOEM信号デコードシステムを搭載したX-FLAP排気バルブコントローラーを発表しました。
世界の自動車エンジンバルブ市場レポートの調査範囲
自動車エンジンバルブ市場は、バルブタイプ、機能タイプ、素材タイプ、車両タイプ、燃料タイプ、流通チャネル、および地域によってセグメント化されています。バルブタイプ別では、市場はモノメタリックバルブ、バイメタリックバルブ、中空バルブにセグメント化されています。機能タイプ別では、市場は吸気バルブと排気バルブにセグメント化されています。素材タイプ別では、市場はスチール、チタン、ニッケル基合金にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車(LCV)、中型・大型商用車、バス・コーチにセグメント化されています。燃料タイプ別では、市場はガソリン、ディーゼル、CNG・LPGにセグメント化されています。流通チャネル別では、市場はOEMとアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、その他の欧州)、アジア太平洋(インド、中国、日本、韓国、そ他のアジア太平洋)、中東・アフリカ(アラブ首長国連邦、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されています。
セグメンテーション概要
| モノメタリックバルブ |
| バイメタリックバルブ |
| ホローバルブ |
| 吸気バルブ |
| 排気バルブ |
| スチール |
| チタン |
| ニッケル系合金 |
| 乗用車 |
| 小型商用車(LCV) |
| 中型・大型商用車(MHCV) |
| バスおよびコーチ |
| ガソリン |
| ディーゼル |
| CNG/LPG |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| バルブタイプ別 | モノメタリックバルブ | |
| バイメタリックバルブ | ||
| ホローバルブ | ||
| 機能タイプ別 | 吸気バルブ | |
| 排気バルブ | ||
| 材料タイプ別 | スチール | |
| チタン | ||
| ニッケル系合金 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車(LCV) | ||
| 中型・大型商用車(MHCV) | ||
| バスおよびコーチ | ||
| 燃料タイプ別 | ガソリン | |
| ディーゼル | ||
| CNG/LPG | ||
| 流通チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年の自動車エンジンバルブ市場の予測値はいくらですか?
自動車エンジンバルブ市場は、2026〜2031年にかけてCAGR 3.93%で成長し、2031年までに73.6 ビリオン 米ドルに達する見込みです。
2031年にかけて最も速く成長しているバルブタイプはどれですか?
中空ナトリウム充填バルブは、ターボチャージドおよび高性能エンジンが優れた熱管理を必要とする中、CAGR 3.95%で拡大すると予測されています。
ユーロ7の下で排気バルブが注目される理由は何ですか?
ユーロ7の耐久性規則はピーク温度とサイクル負荷を引き上げており、OEMが20万kmのサービスに耐えられるニッケル合金または窒化排気バルブを指定するよう促しています。
電動化は将来のバルブ需要にどのような影響を与えますか?
BEV1台あたり8~16本のエンジンバルブが不要となり、特に欧州と中国でのBEV普及率の上昇は、ハイブリッドによる相殺にもかかわらず、長期的なICEバルブ数量を抑制すると予測されています。
最も高い成長機会を提供する地域はどこですか?
アジア太平洋はシェアおよび成長率の両面でトップを維持しており、インドの商用車上昇サイクルとCNGインフラの拡大に牽引され、2031年にかけてCAGR 4.14%が見込まれています。
サプライヤーはアフターマーケットにおける偽造バルブにどのように対抗していますか?
ティア1メーカーは、整備工場や消費者が取り付け前に正規バルブを確認できるよう、ブロックチェーンベースのシリアル化とQRコード部品認証のパイロットプログラムを実施しています。