
自動車用ピストン市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 3.05 十億米ドル |
| 市場規模 (2031) | 3.41 十億米ドル |
| 成長率 (2026 - 2031) | 2.25 % |
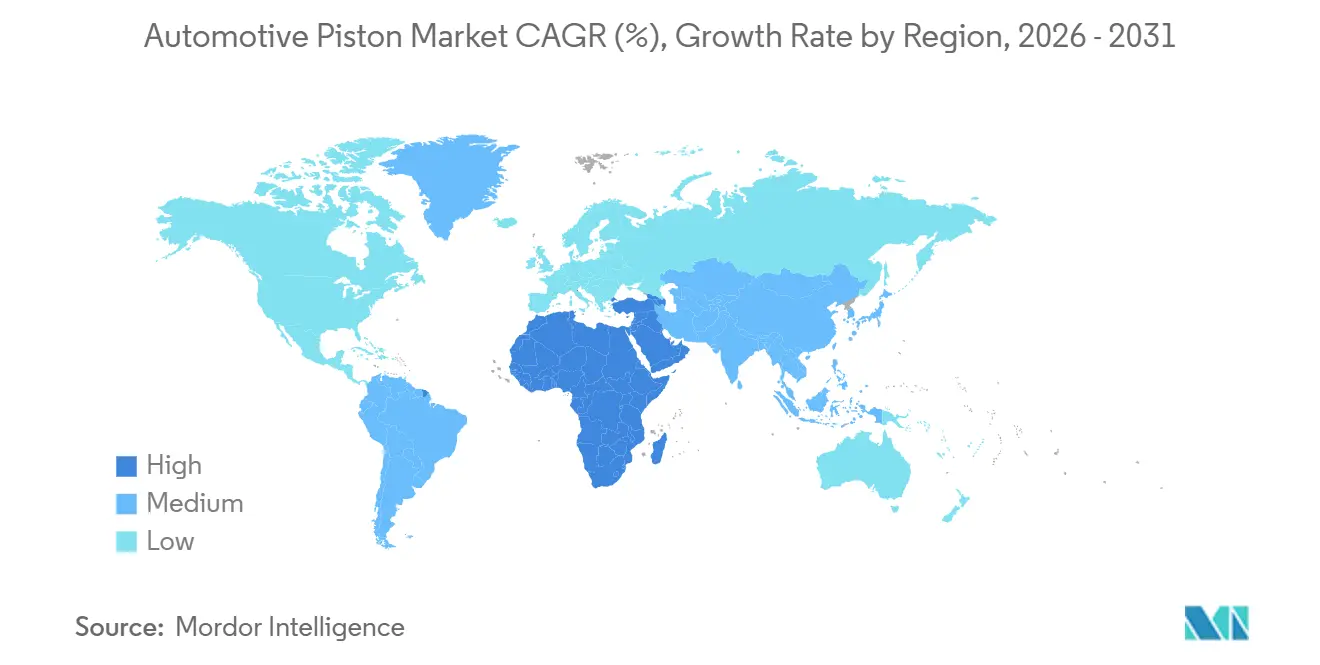
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
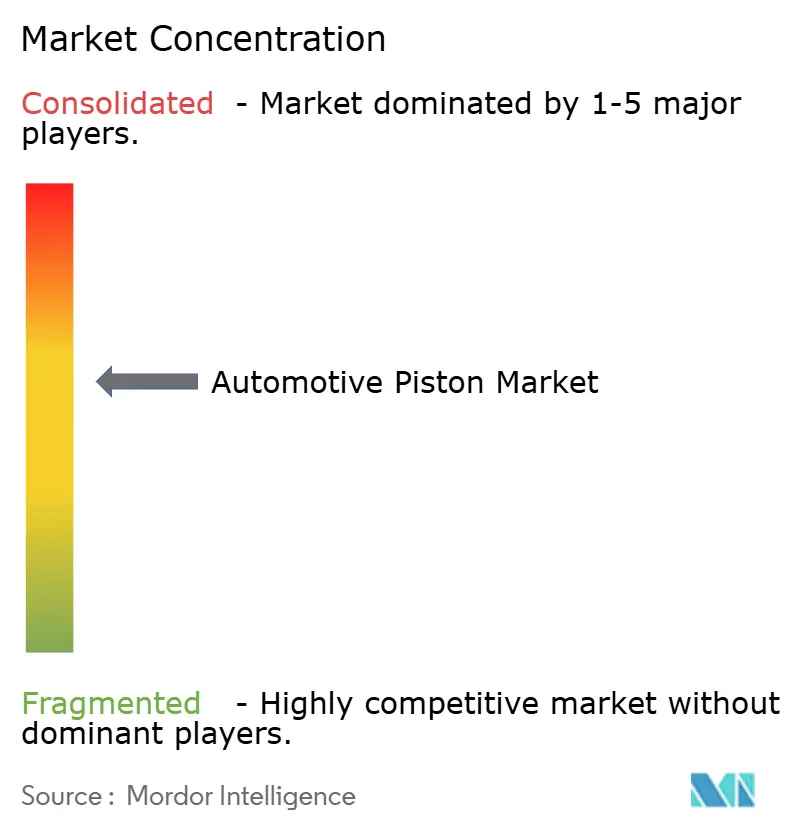
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ピストン市場分析
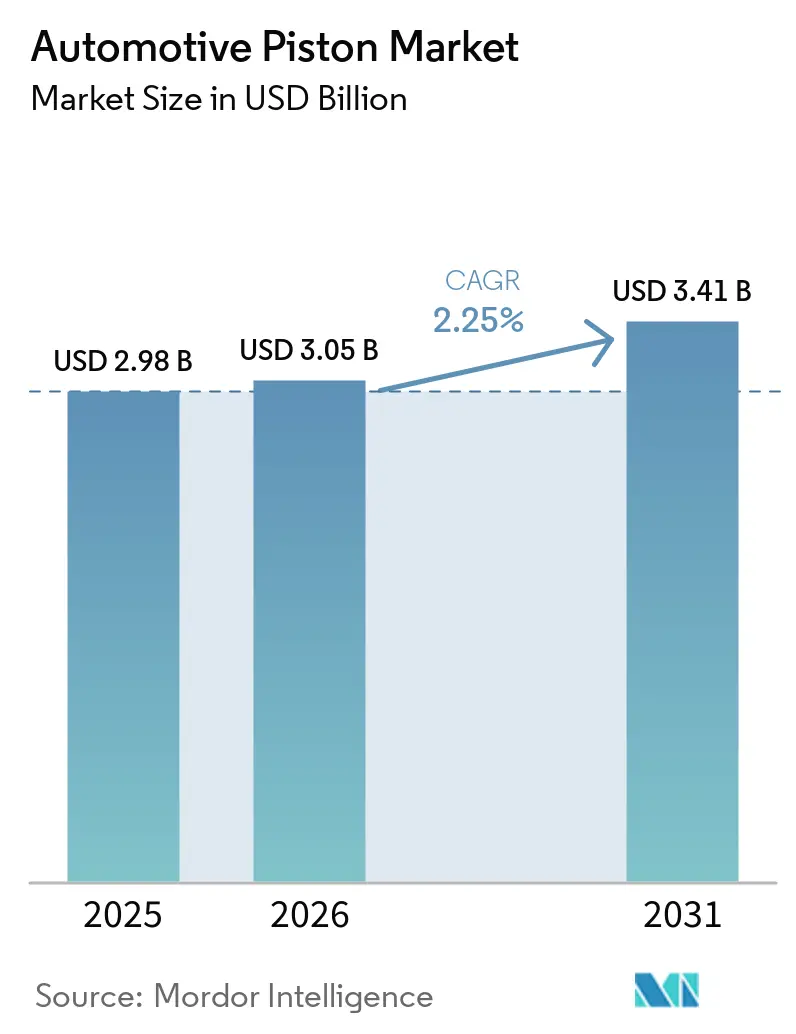
自動車用ピストン市場規模は2025年に20.98 ビリオン 米ドルと評価され、2026年から2031年にかけて2.25%のCAGRで2026年の3.05 ビリオン 米ドルから2031年には3.41 ビリオン 米ドルへと成長する見込みです。新興経済圏における堅調な内燃機関(ICE)生産が、先進地域での電動化の進展にもかかわらず産量を安定的に維持しており、自動車用ピストン市場は引き続き重要な価値プールであり続けています。先進コーティングを施した軽量アルミニウム設計が標準となりつつあり、自動車メーカーがパフォーマンスを維持しながらより厳格な排出規制を満たすのに貢献しています。スチール製バリアントは高温水素ICEプロトタイプにおいて足場を固めており、将来の燃料転換に対するサプライヤーのヘッジ手段となっています。主要フリートにおける車両の高齢化が健全なアフターマーケットを支え、交換需要を通じて自動車用ピストン市場にレジリエンスをもたらしています。
主要レポートのポイント
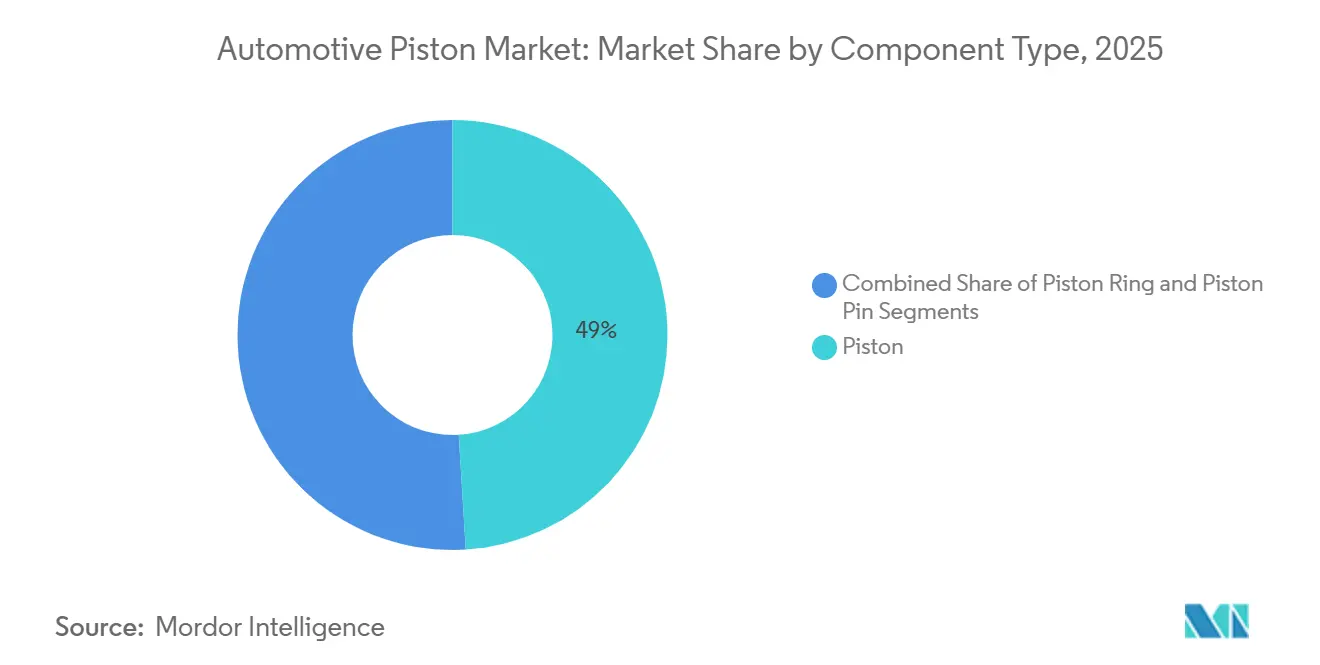
- コンポーネントタイプ別では、ピストンが2025年の自動車用ピストン市場シェアの49.02%を占め、ピストンピンは2031年にかけて最速の3.84% CAGRを記録する見込みです。
- コーティングタイプ別では、サーマルバリアコーティングが2025年の自動車用ピストン市場シェアの42.34%でトップとなり、ドライフィルム潤滑コーティングは2031年にかけて3.29% CAGRで拡大する見通しです。
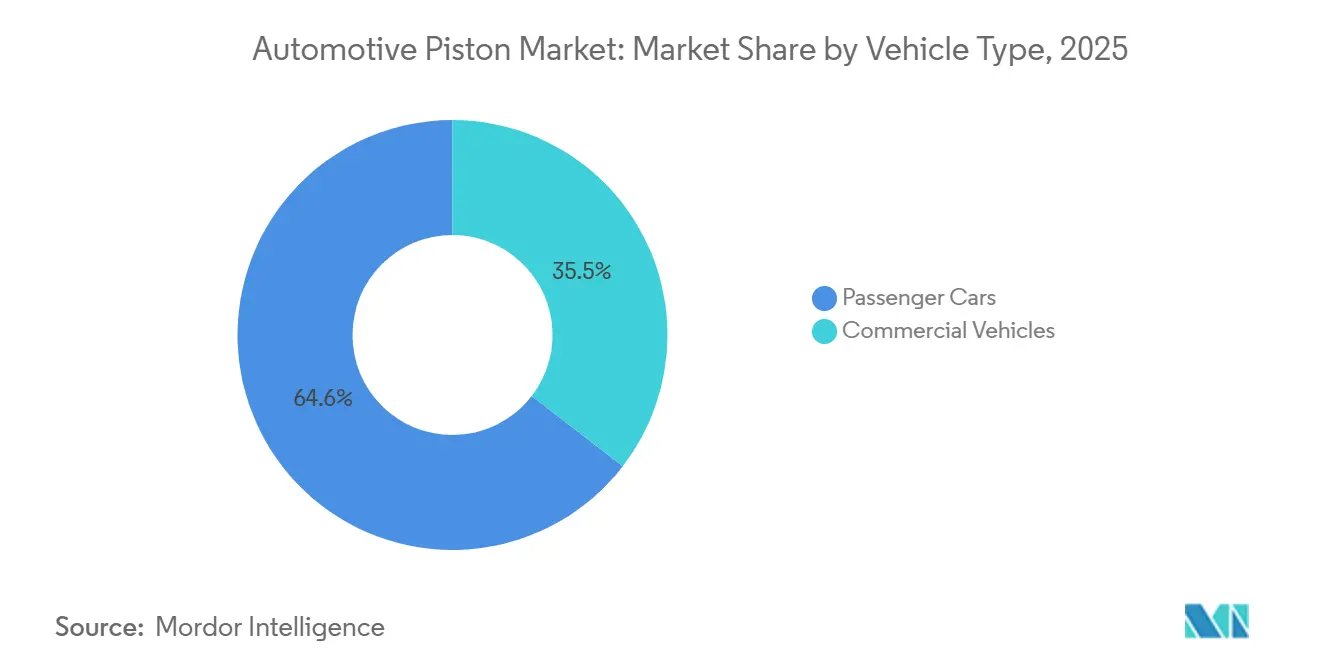
- 車両タイプ別では、乗用車が2025年の自車用ピストン市場シェアの64.55%を占め、商用車は2031年にかけて最高の2.66% CAGRを記録する見込みです。
- 材料タイプ別では、アルミニウムが2025年の自動車用ピストン市場シェアの73.24%を占めて首位となりましたが、スチールは2031年にかけて2.44% CAGRで最速の成長が見込まれています。
- 地域別では、アジア太平洋が2025年の自動車用ピストン市場シェアの47.71%を占め、中東・アフリカは2031年にかけて2.52% CAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の自動車用ピストン市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 内燃機関車両需要の継続 | +1.2% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 軽量アルミニウムおよびコーティングピストン | +0.9% | 欧州・北米で先行利益を得るグローバル市場 | 短期(2年以内) |
| 車両保有台数の増加 | +0.8% | 成熟市場への波及を含むグローバル市場 | 長期(4年以上) |
| 水素内燃機関プロトタイプ | +0.7% | 欧州、日本、北米の一部プログラム | 長期(4年以上) |
| 低摩擦スカートコーティング | +0.6% | 北米・EU、アジア太平洋中核地域 | 中期(2〜4年) |
| 3Dプリントカスタムピストン | +0.4% | モータースポーツ・プレミアムセグメントで先行利益を得るグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における継続的なICE車両需要
新興経済圏では充電インフラが依然として限られており、車両の手頃な価格が重要であるため、ICEパワートレインへの依存が続いています。インドは2025年度に85万8,000台超の車両を輸出しており、その大半はアフリカおよび南米向けのガソリン車またはフレックス燃料車ですインドの自動車輸出が2025年に15%増で過去最高の85万8,000台を記録, Acko Drive Team, ackodrive.com">[1]。中国は国内販売がバッテリー電気プラットフォームへシフトする中でもICE輸出を継続するデュアルトラックアプローチを採用しています。ブラジルのエタノールプログラムおよびアルゼンチンのCNGタクシーフリートはピストン搭載エンジンのサービス寿命を延ばし、地域需要を支えています。ウッタル・プラデーシュ州、サンパウロ、またはモンテレイに工場を持つサプライヤーはこの生産量を効率的に賄うことができます。これらの地域の低所得購買層が新しい代替技術よりも実績あるICE技術を優先するため、自動車用ピストン市場は恩恵を受けています。
厳格な排出規制が軽量アルミニウムおよびコーティングピストンを推進
2026年11月に施行されるユーロ7規制および今後のバーラト・ステージ7基準は、NOxおよび粒子状物質排出を抑制するため、より軽量で冷却性能に優れたピストンへの移行を自動車メーカーに促しています。サーマルバリアクラウンを備えたアルミニウムピストンはピーク温度を低下させ、ノッキングなしに高圧縮比を実現します二硫化モリブデンを配合したスカートコーティングはコールドスタート時の摩擦を低減し、欧州および米国におけるフリート平均CO₂コンプライアンスを支援します。これらの規制は急速な技術刷新サイクルを促し、コーティングピストン専門メーカーに新たな契約機会をもたらしています。同様の規制が東南アジアおよび南米に広がるにつれ、自動車用ピストン市場はこれらのソリューションを複数の大陸にわたってスケールアップしています。
車両保有台数の増加がアフターマーケットのピストン交換を促進
米国の平均車両年齢は2025年に12.8年に達し、ピストンやリングなどのオーバーホール部品への需要が高まっています米国の車両平均年齢が2025年に12.8年に上昇, Team-BHP.com, www.team-bhp.com">[2]。欧州および日本でも同様の傾向が見られ、新車販売が横ばいとなる中でもエンジンメンテナンスサイクルが長期化しています。独立系ガレージはピストン・ピン・リングキットを発注し、在庫管理を簡素化て作業時間を短縮しています。オンラインカタログが納品を迅速化し、中小ブランドがリードタイムでティア1企業と競争できるようにしています。その結果、自動車用ピストン市場のアフターマーケットセグメントがサプライヤーをOEM生産の変動から守るクッションとなっています。
水素内燃機関プロトタイプには高温スチールピストンが必要
トヨタ、カミンズ、ダイムラー・トラックスは、ディーゼルよりも高い燃焼温度で動作する水素燃料エンジンを実証しています。クロム・モリブデン鋼ピストンはこの熱に耐え、水素脆化に抵抗するため、パイロットフリートで優先される選択肢となっています。初期のモータースポーツテストでは、長時間の使用サイクルにわたって許容できる耐久性が示されており、大型トラックでの商業試験が進行中です。出荷量は依然として少ないものの、開発ロードマップはスチールがアルミニウムを置き換える可能性のある新たなニッチを示しています。水素対応設計の認証準備が整ったサプライヤーは、インフラが整備されるにつれてファーストムーバーの優位性を獲得するでしょう。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV普及の加速 | -1.5% | 欧州、中国、北米の一部市場 | 中期(2〜4年) |
| エンジンのダウンサイジング | -1.1% | 先進国市場に集中するグローバル市場 | 短期(2年以内) |
| 気筒休止 | -0.8% | 北米・EU、アジアへの拡大 | 中期(2〜4年) |
| OEMの設備投資 | -0.6% | グローバルOEM戦略 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EV普及の加速が内燃機関数量を侵食
バッテリー電気自動車は2025年に中国の新規登録台数の約35%、欧州の約20%を占め、ピストン車両への需要を直接的に押し下げています。テスラ、BYD、その他のEVメーカーが生産能力を拡大しており、既存OEMはカーボンニュートラル公約を果たすために資本を再配分しています。ICE車両の減少はOEMおよびアフターマーケットの両チャネルでピストン数の減少を意味します。購入インセンティブやゼロエミッション義務を設ける地域では収益への影響が最も深刻です。サプライヤーはEV普及が遅い市場をターゲットにすることでこの減少を相殺しようとしていますが、自動車用ピストン市場全体への下押し圧力は依然として重大です。
エンジンのダウンサイジングが車両あたりのピストン数を削減
ターボチャージャー付き3気筒および4気筒エンジンが大型6気筒ユニットに取って代わり、車両あたりのピストン搭載数が最大半分に削減されています。自動車メーカーは馬力を維持しながら燃費目標を達成していますが、コンポーネントサプライヤーはエンジンあたりの販売部品数が減少しています。これに対応して、ピストンメーカーはマルチゾーンコーティングや一体型リングピンアセンブリによって付加価値を高めています。これらの高マージン製品は出荷量の損失を緩和しますが、完全には解消されないため、この制約は予測間を通じて続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:精密ピンがコアピストンを上回る成長
ピストンは2025年のコンポーネント収益の最大シェアである49.02%を占め、このセグメンにおける自動車用ピストン市場シェアの基盤となっています。サプライヤーは、より厳格な排出規制下での熱管理と摩擦低減のため、クラウンジオメトリーとスカートプロファイルの改良を続けています。設計の取り組みは、ダウンサイジングエンジンにおける高い筒内圧力に対応するための軽量化に集中しています。ピストンは電動化への圧力にもかかわらず、生産量の基盤であり続けています。ティア1メーカーはグローバルな鋳造工場を活用し、大量生産組立工場へのジャストインタイム納品を確保しています。
ピストンピンは、OEMがターボチャージャー搭載プラットフォーム向けにDLCコーティングおよび浸炭焼入れ品種を採用するにつれ、最速の3.84% CAGRを記録しました。このアップグレードは疲労寿命を向上させ、かじりなしに高回転を可能にします。アフターマーケット購買者はオーバーホール作業を効率化する完全なピン・リングキットを好みます。コーティング専門企業との業界連携が認定サイクルを加速し、市場投入までの時間を短縮しています。高精度ピンへと価値がシフトするにつれ、小規模なニッチメーカーが差別化の余地を得ています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


コーティングタイプ別:摩擦低減がドライフィルムの普及を促進
サーマルバリアコーティングは2025年の自動車用ピストン市場シェアの42.34%という圧倒的なシェアでトップとなり、ピストンクラウンの断熱と燃焼安定化における役割を強化しています。これらのセラミックベースの層はユーロ7のPN10基準および今後のEPA規制の達成を支援します。OEMはコストよりも耐久性を優先し、実績あるサプライヤーに複数年契約を付与しています。軽量アルミニウムピストンとの統合により、熱保護を維持しながら質量を低減します。グローバルラボプロトコルに基づく認証が参入要件となっています。
ドライフィルム潤滑コーティングはこのセグメント内で最速の3.29% CAGRを記録しました。二硫化モリブデンブレンドはコールドスタート時の境界摩擦を低減し、フリート平均CO₂の削減に貢献します。新興の化学組成では二硫化タングステンおよびグラファイトナノフレークを使用して高負荷時の寿命を延ばしています。多層コーティングはオイル排除特性を組み合わせ、単位面積あたりの機能密度を高めています。自動車メーカーがCO₂削減のあらゆる手段を求める中、自動車用ピストン市場は検証済みの摩擦低減効果を提供するサプライヤーに報いています。
車両タイプ別:フリートが使用サイクルを延長
乗用車は2025年の自動車用ピストン市場シェアの64.55%を占め、車両タイプ別の自動車用ピストン市場規模の大部分を占めています。しかし、電動化は欧州および中国沿岸部でこの基盤を最も急速に侵食しています。ICEハイブリッドアーキテクチャは電気駆動と並行して小排気量エンジンを維持することで下降を緩和しています。ハイブリッド車のピストンは頻繁なスタートストップサイクルにさらされるため、低摩耗コーティングへの重点が高まっています。規制がさらに厳格化するにつれ、自動車メーカーは小型車を完全電動化へシフトさせ、このカテゴリーの将来のピストン生産量を削減する可能性があります。
商用車は、貨物および業務用セグメントの耐久性重視の購買者に牽引され、最強の2.66% CAGRを達成しました。高トルク要求により鍛造アルミニウムまたはスチールピストンの使用が正当化され、平均販売価格が上昇しています。EPA 2027やユーロVIIなどの規制マイルストーンは、特に長距離輸送サイクルにおいて、EVへの全面移行よりもクリーンなICEソリューションへとフリートを誘導しています。サプライヤーは高温クラウンおよび強化ピンボスでこのニーズに対応しています。ビジネスケースは延長メンテナンス間隔を支持し、プレミアムピストンアセンブリの販売を押し上げています。
材料タイプ別:スチールが高熱ニッチに参入
アルミニウムは2025年の自動車用ピストン市場において73.24%という圧倒的なシェアを保持し、材料別でのリーダーシップを維持しています。シリコン豊富な合金は熱膨張を制御し、主流のガソリンおよびディーゼルエンジンに最適です。コスト効率の高いダイカストが大量生産納品を支えています。材料のリサイクル可能性もOEMのカーボンフットプリント目標と合致しています。調達チームは合金価格の変動を避けるため複数年契約を締結しています。
スチールは水素および高負荷ディーゼルプロトタイプが高温耐性を必要とすることに牽引され、最速の2.44% CAGRを記録しました。先進的な鍛造および選択的焼入れにより、強度を維持しながら重量ペナルテを低減しています。モータースポーツプログラムが極限の回転域での疲労寿命を検証し、商用フリートへの採用根拠を提供しています。ハイブリッドピストンコンセプトはアルミニウムスカートとスチールクラウンを組み合わせ、質量と耐熱性のバランスを取っています。これらのイノベーションは広範な自動車用ピストン市場の中に収益性の高いニッチを切り開いています。
地域分析
アジア太平洋は2025年の自動車用ピストン市場シェアの47.71%を占め、市場における中心的な役割を強調しています。インドの輸出志向の組立ラインはアフリカおよび南米向けにガソリン小型車を出荷し、グローバルなICE需要を長期化させています。中国は国内販売がEVに傾く中でも、一帯一路パートナー向けに大規模なICE生産を維持しています。日本はハイブリッドおよび水素イニシアチブを重視しており、特殊コーティングを施した精密加工ピストンを必要としています。地域サプライヤーはコスト重視の鋳造アルミニウムとプレミアムコーティング製品の両方に対応するデュアル生産ラインに投資しています。
欧州およ北米は成熟市場ですが、厳格な排出規制と大規模なアフターマーケットフリートを通じて引き続き重要な位置を占めています。ユーロ7およびEPA 2027基準はOEMに燃焼室の改良を義務付け、生産量が減少する中でもピストンのイノベーションを維持しています。車両の高齢化が交換販売を押し上げ、サプライヤーを新車生産の変動から守っています。ゼネラルモーターズによるV型エンジン工場への最近の設備投資などの資本注入は、急激なICE撤退ではなく長期的な移行を確認するものであり、地域のティア1企業は付加価値コーティングと迅速なアフターマーケット流通を提供することで収益性を確保しています。
2.52% CAGRで成長が予測される中東・アフリカおよび南米は、インフラおよび価格面での制約から電動化が遅れているため、生産量の上振れ余地を提供しています。ブラジルのエタノールフリートおよびアルゼンチンのCNGタクシーは腐食性燃料に耐性のある高圧縮ピストンを必要としています。湾岸諸国の石油資金によるフリートはICE車両をより短いサイクルで更新し、OEM組立キットおよびアフターマケット部品を支えています。メキシコまたは南アフリカに施設を持つサプライヤーは貿易協定を活用して両大陸を効率的に供給しています。これらの新興地域は総じて、先進経済圏が電動パワートレインへ移行する中で自動車用ピストン市場の成長を広げています。

競合環境
自動車用ピストン市場は中程度の分散を示しており、少数のティア1企業が技術ロードマップを形成しています。Mahle、Tenneco、Rheinmetall(小型ピストン資産をComitans Capitalに売却後)、Aisin、およびShriram Pistonsが影響力ある地位を占めています。2026年2月、Aisinはバッテリーおよび材料スタートアップを発掘するため1億米ドルのベンチャーファンドを拡大しました。2025年4月、TennecoはApollo Fund Xとパートナーシップを締結し、クリーンエア事業への投資を継続しながら財務基盤を強化しました。
技術協力が差別化を加速しています。Mahle、ポルシェ、およびTrumpfは3Dプリントピストンを製造し、重量削減と冷却性能の向上を実現し、OEMスケールでの積層造形を検証しました。Shriram PistonsはSPR Auto TechnologiesとしてリブランドしGrupo AntolínのインドユニットをICE以外への多角化のために買収し、レジリエンス戦略を拡大しました。Burgess-Nortonは4大陸にわたる工場を活用してローカライズされたジャストインタイムのピンを供給し、物流の機動性で大手競合他社に挑んでいます。
市場参入者はISO 6621コーティングおよびASTM D7421摩擦試験がベースライン要件となるにつれ、より高い認証コストに直面しています。社内ラボを保有するサプライヤーはより迅速な検証を確保し、開発サイクルを短縮しています。水素対応スチールピストンまたは統合ピン・リングキットに特化したニッチ企業は、大手企業が電動化を優先する分野でシェアを獲得できます。したがって、競争の激しさは純粋な規模よりも専門化とスピードに集中しており、予測期間を通じて自動車用ピストン市場をダイナミックに保っています。
自動車用ピストン産業のリーダー企業
-
Mahle GmbH
-
Tenneco Inc.
-
Rheinmetall AG
-
Aisin Corporation
-
Shriram Pistons and Rings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:IPDは大型アフターマーケット顧客向けにDetroit 60シリーズのピストンキットレンジを拡大しました。同社のバルブトレインポートフォリオには、信頼性の高い高負荷性能のためのバルブ、ガイド、シート、スプリング、ロック、スプリングシート、ロトコイル、およびステムシールが含まれています。
- 2026年3月:SPR Auto Technologiesは、電気自動車活動および先進コンポーネント(ピストン、エンジンベアリング、コネクティングロッド、ギアアセンブリなどを含む)の製造を含むよう定款を改正しました。


世界の自動車用ピストン市場レポートの範囲
自動車用ピストン市場は、コンポーネントタイプ、コーティングタイプ、車両タイプ、材料タイプ、および地域にわたって分析されています。
コンポーネントタイプ別では、市場はピストン、ピストンリング、およピストンピンに区分されています。コーティングタイプ別では、カテゴリーにはオイルシェディング、ドライフィルム潤滑、およびサーマルバリアが含まれます。車両タイプ別では、市場は乗用車および商用車をカバーしています。材料タイプ別では、セグメントはアルミニウムおよびスチールです。地域別では、市場は北米(米国、カナダ、その他の北米)、南米(ブラジル、アルゼンチン、その他の南米)、欧州(英国、ドイツ、スペイン、イタリア、フランス、ロシア、その他の欧州)、アジア太平洋(インド、中国、日本、韓国、その他のアジア太平洋)、および中東・アフリカ(UAE、サウジアラビア、トルコ、エジプト、南アフリカ、その他の中東・アフリカ)にわたって分析されています。
市場予測は通常、金額(米ドル)および数量(ユニット)で提供されます。
| ピストン |
| ピストンリング |
| ピストンピン |
| オイルシェディング |
| ドライフィルム潤滑 |
| サーマルバリア |
| 乗用車 |
| 商用車 |
| アルミニウム |
| スチール |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| イタリア | |
| フランス | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| エジプト | |
| 南アフリカ | |
| 中東・アフリカその他 |
| コンポーネントタイプ別 | ピストン | |
| ピストンリング | ||
| ピストンピン | ||
| コーティングタイプ別 | オイルシェディング | |
| ドライフィルム潤滑 | ||
| サーマルバリア | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 材料タイプ別 | アルミニウム | |
| スチール | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| イタリア | ||
| フランス | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| エジプト | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までに自動車用ピストン市場はどのくらいの規模になりますか?
2026年から2031年にかけて2.25%のCAGRで、2031年までに34.1億米ドルに達すると予測されています。
現在、世界のピストン需要をリードしている地域はどこですか?
アジア太平洋は、中国とインドが依然として大量のICE車両を製造しているため、2025年に47.71%のシェアでトップとなっています。
最も急速にシェアを拡大しているコーティングタイプはどれですか?
ドライフィルム潤滑コーティングが最高の3.29%のCAGRを記録しており、自動車メーカーが燃費目標を達成するために摩擦を低減しているためです。
成長のホットスポットとなっている材料セグメントはどれですか?
スチールピストンは現在少数派セグメントですが、水素駆動および大型エンジンの高い耐熱要件により、2.44% CAGRで成長すると予測されています。
アルミニウムピストンに対して勢いを増している材料はどれですか?
スチールピストンは最も成長の速い材料セグメントであり、2.41%の年平均成長率で拡大しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

