
自動車ブレーキシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 78.49 十億米ドル |
| 市場規模 (2031) | 101.47 十億米ドル |
| 成長率 (2026 - 2031) | 5.57 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
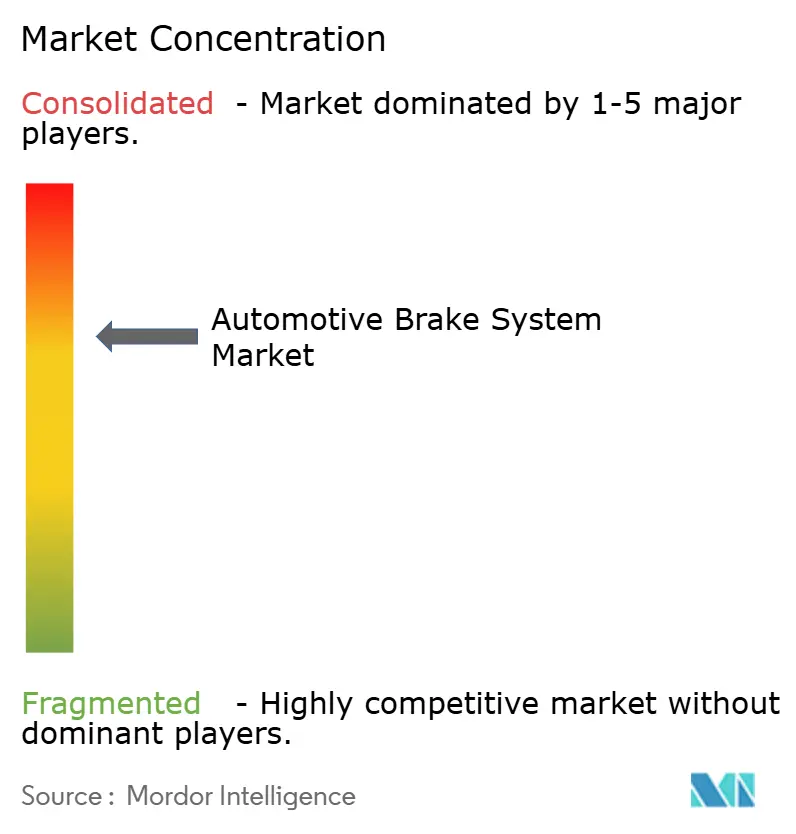
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車ブレーキシステム市場分析
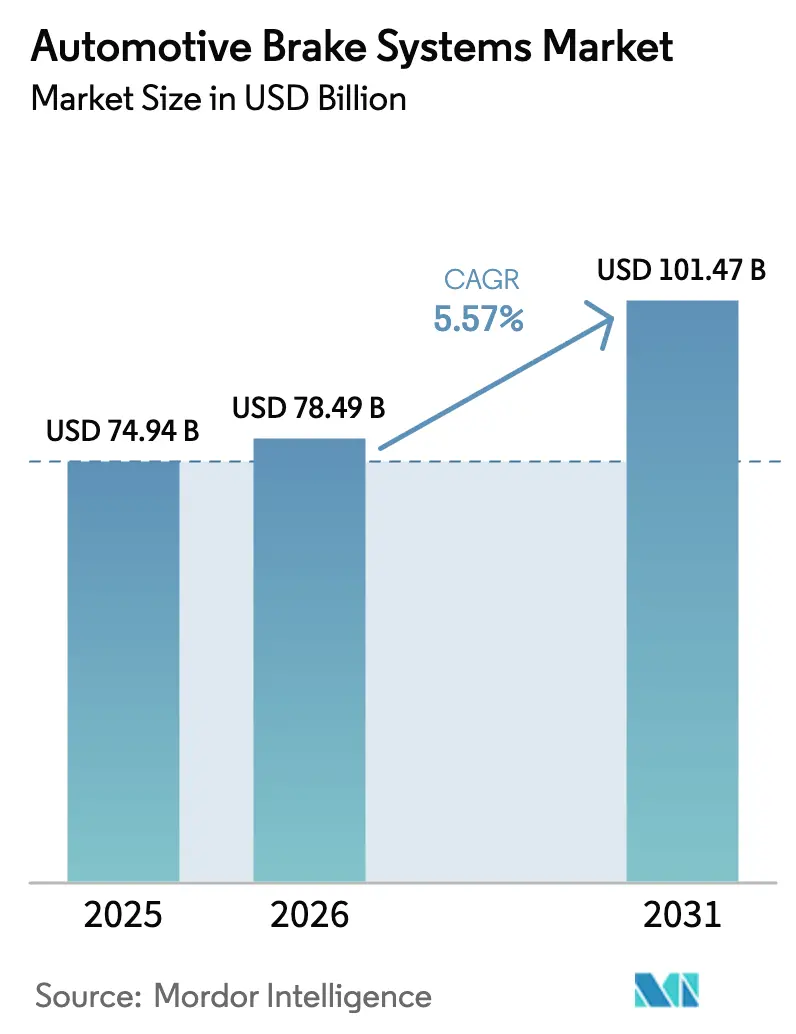
自動車ブレーキシステム市場規模は、2025年の749億4,000万米ドルから2026年には784億9,000万米ドルへ拡大し、2031年には1,014億7,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.57%で成長すると予測されます。需要の増加は、回生減速のために摩擦ハードウェアを再設計したバッテリー電気自動車(BEV)の普及、自動緊急ブレーキ義務化に対応するブレーキバイワイヤモジュールの採用拡大、および粒子状物質規制の強化に合わせた銅フリーパッドへのOEMの取り組みによってもたらされています。ディスクブレーキが装着比率で優位を保つ一方、回生サブアセンブリはブレンドブレーキアルゴリズムがプレミアムから量販車種へ移行するにつれて最も急速な伸びを示しています。ティア1サプライヤーはセンサー、アクチュエーター、ドメインコントロールユニットを統合し、車両開発サイクルを短縮しながら知的財産を保護するワンボックスソリューションを提供しています。地域別では、ローカライズされたBEVプラットフォームが年間収益シェアの拡大を牽引し、電子スタビリティコントロールモジュールの生産能力増強を促しているアジア太平洋地域が最も強い勢いを示しています。
主要レポートのポイント
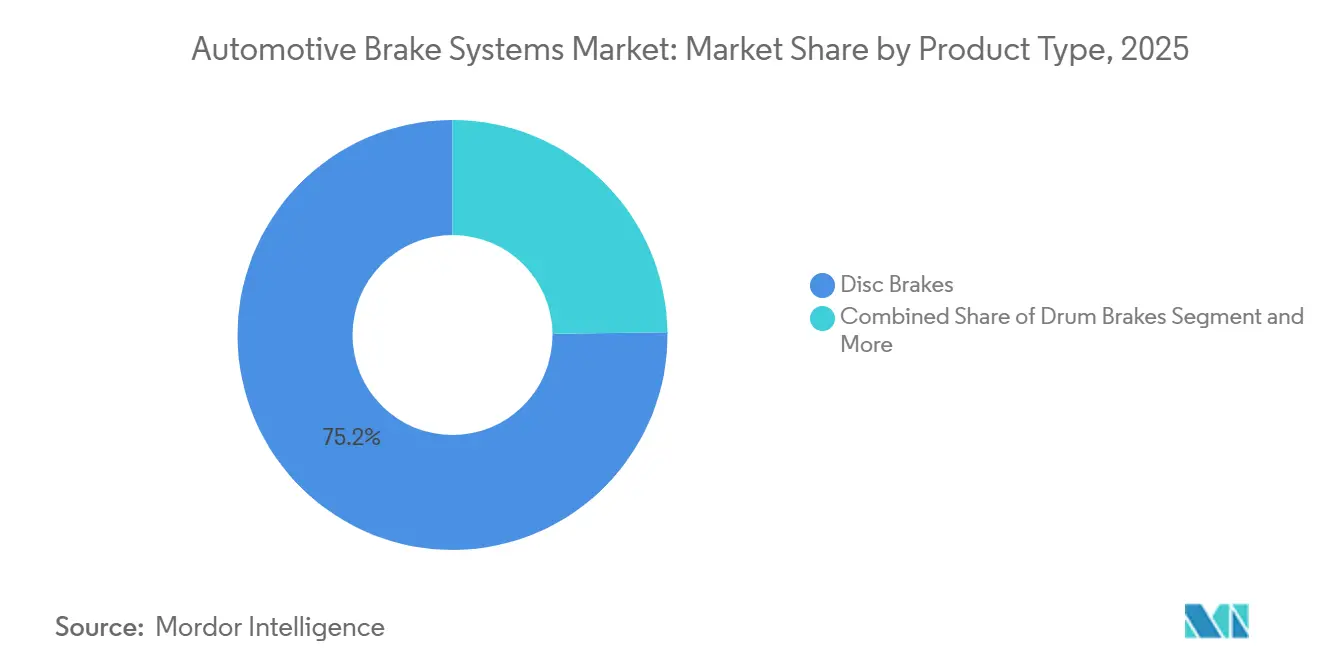
- 製品タイプ別では、ディスクブレーキが2025年の自動車ブレーキシステム市場において75.21%を占め、回生モジュールは2031年にかけてCAGR 7.77%で拡大すると予測されます。
- 技術別では、アンチロックブレーキシステムが2025年の自動車ブレーキシステム市場シェアの45.65%を占め、電子スタビリティコントロールは2031年にかけて最高のCAGR 6.34%を示すと予測されます。
- 作動機構別では、油圧システムが2025年の自動車ブレーキシステム市場規模の84.02%を占め、電磁式およびブレーキバイワイヤソリューションはCAGR 9.69%で成長する見込みです。
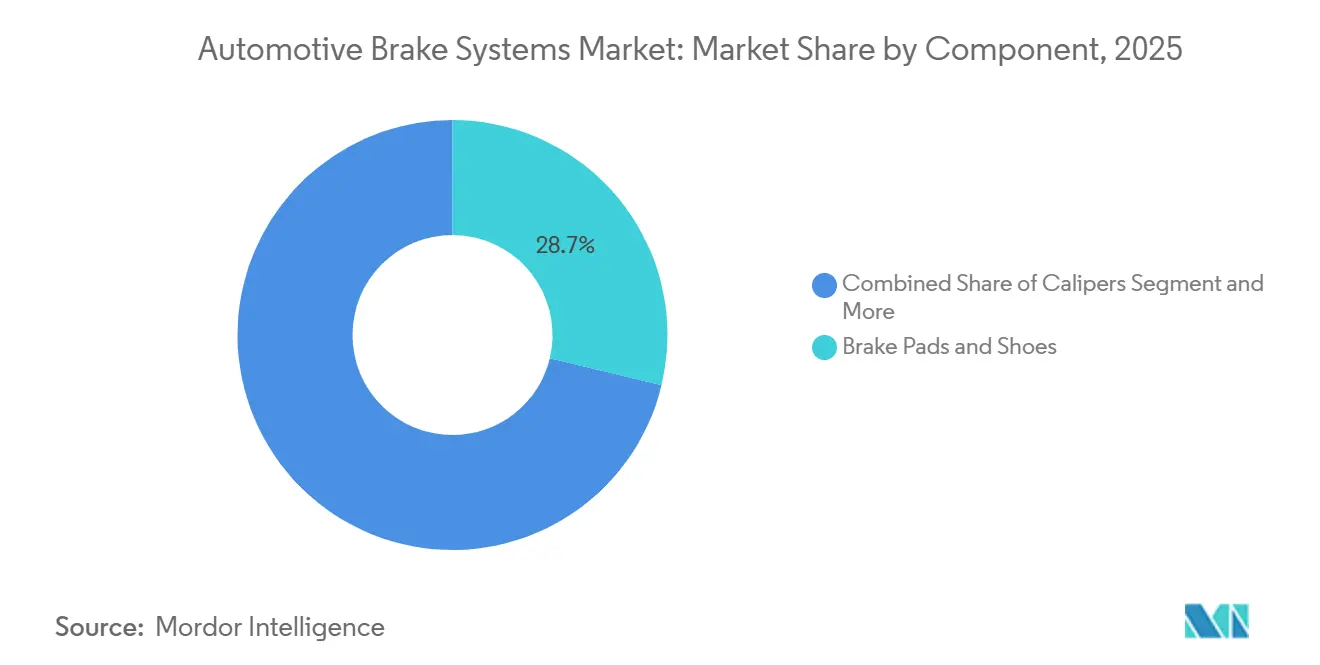
- コンポーネント別では、パッドおよびシューが2025年に28.75%のシェアでトップとなり、電子制御ユニットが2026年から2031年にかけて最速のCAGR 8.31%を記録します。
- パッド素材別では、セミメタリック配合が2025年に42.31%で優位を占め、セラミックパッドは規制および保証要因に牽引されてCAGR 7.77%で拡大しています。
- 販売チャネル別では、OEM契約が2025年の総収益の69.03%を占め、アフターマーケットのeコマースはCAGR 7.54%で成長しています。
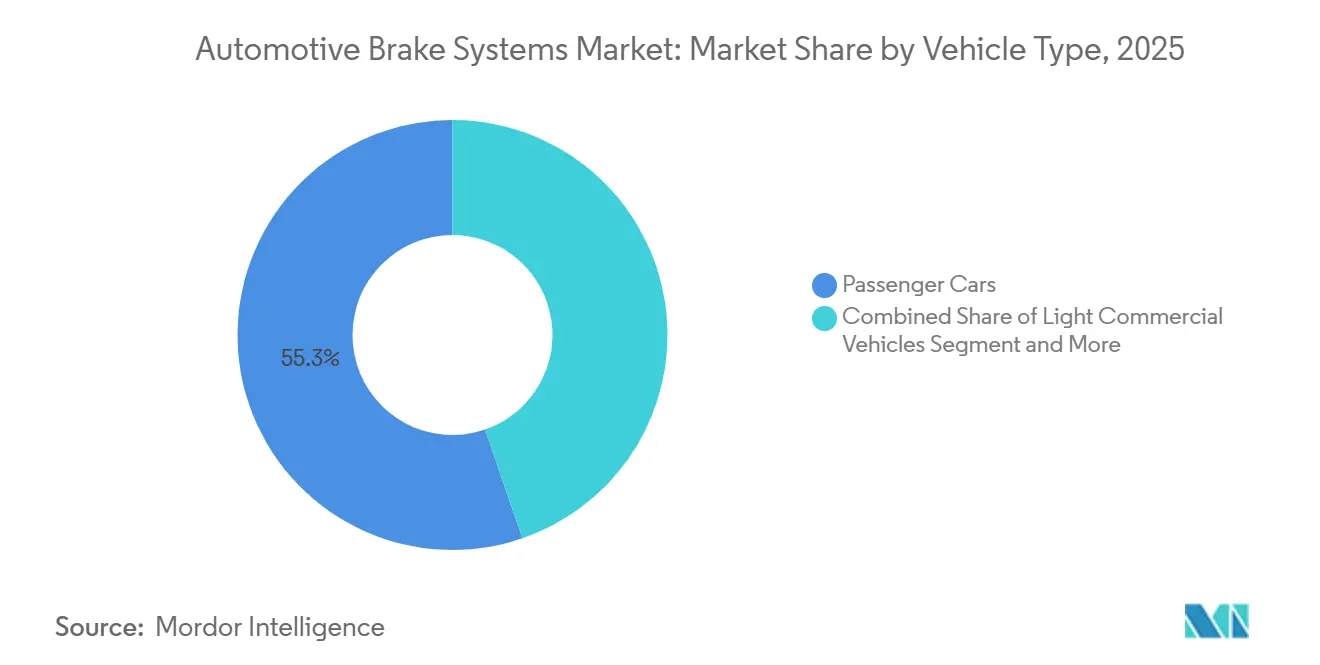
- 車両タイプ別では、乗用車が2025年の市場規模の55.27%を占め、軽商用車はeコマースフリートの拡大に伴い最も強いCAGR 7.33%を記録しました。
- 推進方式別では、内燃機関プラットフォームが2025年に83.71%のシェアを保持しましたが、バッテリー電気自動車は2031年にかけてトップのCAGR 12.55%を記録しています。
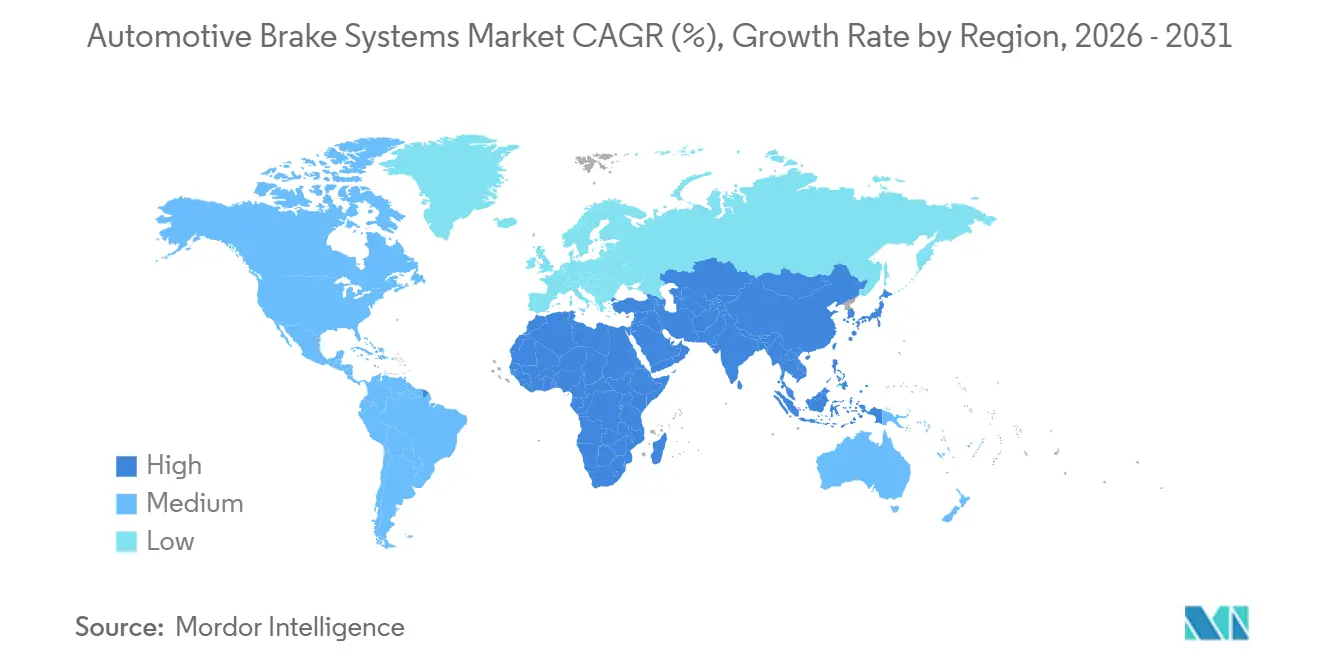
- 地域別では、アジア太平洋が2025年に42.41%の収益シェアでトップとなり、最速のCAGR 6.88%を記録すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な電動化 | +1.8% | グローバル、APACを中心にEUおよび北米へ波及 | 中期(2〜4年) |
| 世界的なBEV生産の加速 | +1.2% | グローバル、中国・カリフォルニア・EUで先行 | 中期(2〜4年) |
| ADASの普及拡大 | +1.0% | 北米およびEU、APACのプレミアムセグメント | 長期(4年以上) |
| 米国FMVSS 126およびUNECE R140の義務化 | +0.7% | グローバル、新興市場での段階的コンプライアンス | 短期(2年以内) |
| COVID後のeコマース急増 | +0.5% | 北米、西欧、都市部アジア太平洋 | 短期(2年以内) |
| OEM保証期間の延長 | +0.4% | グローバル、プレミアムOEMセグメントに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な電動化が回生対応ブレーキハードウェアを牽引
BEV生産の拡大により、自動車ブレーキシステム市場のサプライヤーは、エネルギー回収を最大化するブレンドブレーキングに対応したキャリパー、ローター、およびソフトウェアの再設計を迫られています。PolestarとTeslaは、都市部の走行サイクルにおけるパッド接触を低減し、サービス間隔を100,000キロメートル超に延長するワンペダルモードを実証しています。これらの要件により、ティア1サプライヤーはバッテリー状態データをリアルタイムで通信できる統合制御ユニットへの移行を求められています。中国のGB 21670-2025は乗用車ブレーキシステム要件を更新しており、NEVにおける回生ブレーキ・ワンペダルキャリブレーション戦略に影響を与えることが見込まれています。新国家標準GB 21670-2025の解釈、乗用車ブレーキシステムの技術要件と試験方法」、EEWORLD Inc.、en.eeworld.com.cn ">[1] OEMとサプライヤー間の共同エンジニアリングプログラムは、従来のブラックボックス調達モデルに取って代わり、ソフトウェアの所有権とサイバーセキュリティ基準への準拠を確保しています。
世界的なBEV生産の加速が低ダスト・銅フリー摩擦材を必要とする
カリフォルニア州の安全消費者製品規則および同等のワシントン州法は、2025年から重量比0.5%のパッド銅含有量上限を設け、セラミック繊維およびアラミドパルプへの移行を強制しています。[2] ボッシュはECE R90認証の低メタリックパッドを発売し、提案されているユーロ7粒子状物質規制を満たす一方、アケボノのProACTラインはセミメタリック製品比で60%超のダスト削減を主張しています。欧州連合のユーロ7草案は7 mg/kmのブレーキダスト上限を追加し、適格性試験をさらに厳格化しています。回生ブレーキにより接触頻度が低下するため、残留ダストがより目立つようになり、ブランドイメージと大気質を保護するクリーンブレーキ化学へのOEMの選好が強まっています。
ADASの普及拡大がブレーキバイワイヤアーキテクチャへの需要を高める
自動車ブレーキシステム市場は、より厳格な安全規制とブレーキバイワイヤ技術の進歩によって形成されつつあります。米国道路交通安全局は2024年に自動緊急ブレーキ規則を最終化し、2029年までに時速約100キロメートルまでの衝突回避性能を義務付けており、将来のプラットフォームにおける高帯域幅ブレーキバイワイヤハードウェアの標準化を事実上推進しています。Euro NCAPの2025年五つ星プロトコルも、高速道路速度域において同様の要件を反映しています。ZFは電気機械式ブレーキで500万台規模の量産受注を獲得し、Boschの統合ブレーキコントロールは真空ブースターを廃止することで質量を30%削減しています。Continentalのドライ・フルードフリーキャリパーは、無線アップデーと100ミリ秒未満の応答時間を可能にするソフトウェア定義シャシーを対象としています。
米国FMVSS 126およびUNECE R140の義務強化がABS・ESC搭載を促進
2012年から米国全土で普及している電子スタビリティコントロールは、途上地域がUNECE準拠規則を段階的に導入するにつれて世界的に拡大し続けています。インドのESC要件はボッシュとマンドによるローカライズを加速させ、中国のGB 21670改訂はすべての新型乗用車モデルへの適用範囲を拡大しました。ABSはトラクションコントロール、電子制動力配分、ヒルホールドアシストが有効化される基盤レイヤーであり続け、成熟市場においてもユニット価値を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回生ブレーキによる摩耗低減 | -0.6% | グローバル、BEV密度の高い都市市場に集中 | 中期(2〜4年) |
| 希土類価格の変動 | -0.4% | グローバル、APACおよび北米のサプライチェーンへの影響 | 短期(2年以内) |
| サプライチェーンのボトルネック | -0.3% | 欧州、北米への二次的影響 | 短期(2年以内) |
| ディーゼル商用車生産の減少 | -0.2% | 欧州、APACおよび北米への影響は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回生ブレーキによる摩耗低減がアフターマーケットのパッド収益を圧迫
自動車ブレーキシステム市場において、サービスデータはBEVが同等のICEモデルと比較してパッド交換間隔を2倍に延長できることを示しており、独立系ワークショップの収益を圧迫し、ディストリビューター間の統合を促進しています。フリートオペレーターは総保有コストの低減を歓迎する一方、高ボリュームのパッド販売に依存するサプライヤーは販売台数の減少に直面しており、価値創出を回復するためにプレミアムコンポジットや組み込みセンサーサービスへの転換を迫られています。
希土類価格の変動が電子ブレーキアクチュエーターのコストを押し上げる
酸化ネオジムは2024年半ばから2025年初頭にかけてキログラム当たり56米ドルから65米ドル超へ上昇し、電気機械式キャリパー内の永久磁石モーターのコストを押し上げています。コンチネンタルは統合制御ユニット1台当たり15ユーロのコスト増を見積もり、中国以外の精製業者との長期契約による緩和策を模索しています。フェライトモーターに関する研究は最終的な代替手段を提示していますが、現時点ではトルク密度を犠牲にしており、近期の代替を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ディスクブレーキが規模を維持しながら電動パーキングブレーキが加速ディスクブレーキは2025年の市場規模の75.21%を占め、実証済みの熱管理、一貫したペダルフィール、迅速な圧力変調を通じて自動車ブレーキシステム市場を支えています。広範なサプライネットワークとABSおよびESCとの後方互換性は、ブレンドブレーキ戦略が普及する中でもその地位を守るのに役立っています。ドラムブレーキはエントリーレベルの乗用車や軽バンのリアアクスルにおいてコスト効率が高いものの、義務化されたスタビリティコントロールによりその存在感は薄れています。回生モジュールは絶対的な規模では小さいものの、OEMがBEVの走行距離延長のためにあらゆるエネルギー回収を追求するにつれてCAGR 7.77%で拡大すると予測されます。ブレンボの軽量カーボンセラミックディスクは、従来の摩擦材と電動化要件の融合を示しています。
コンチネンタルのモジュール式回生コントローラーは、ソフトウェア中心のアーキテクチャがティア1サプライヤー全体の製品ロードマップをどのように再定義しているかを示しています。このコントローラーはバッテリーの充電状態をリアルタイムで通信するよう設計されており、モータートルクと油圧の間のシームレスな移行を可能にします。このような統合により、グローバルプラットフォームの検証サイクルが短縮され、キャリブレーションコストが低下します。並行して、電動パーキングブレーキはキャビンスペースを解放し、自動駐車機能を促進することで普及が進んでいます。これらの進展は、純粋な油圧ハードウェアからハイブリッドエネルギー回収トポロジーへの長期的な転換を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
技術別:
ABS成熟の中でESCとADASの統合が最速成長を牽引アンチロックブレーキシステムは2025年収益の45.65%を占め、ほとんどの主要市場でスタビリティ性能を支え、従来の義務化要件を満たしています。しかし、その予測CAGRは電子スタビリティコントロールを下回っており、ESCは自動緊急ブレーキおよびレーンキーピングアシストとの強い規制上の連携から恩恵を受けています。ESCは共有ホイール速度およびヨーレートセンサーを活用し、ティア1メーカーが複数の機能を単一のドメインコントローラーにパッケージ化して配線重量を削減することを可能にしています。ボッシュの車両モーションマネジメントはすでに量産ローンチが予定されており、ESC、トルクベクタリング、アダプティブクルーズコントロールを統合して制動距離を8%超削減します。このバンドル化トレンドはソフトウェアの価値を高めながらハードウェアコスト曲線を平坦化しています。
トラクションコントロールと電子制動力配分は同一シリコンに統合され、増分コンポーネントコストをさらに削減しています。ユーロNCAPの2025年五つ星プロトコルと米国のAEB規則はいずれも高速衝突回避認証の前提条件としてESCを挙げており、エントリーレベルのトリムへの普及を加速させています。ZFのcubiXプラットフォームはESCを電動パワーステアリングおよびアクティブサスペンションと連携させ、ドライバーが反応する前に車両を安定させる予測ホイールトルクコマンドを可能にしています。新興経済国では、インドのAIS-145義務化がローカルモジュール生産を促進し、輸入関税を削減し、供給を確保しました。これらのトリガーが総合的にESCをソフトウェア定義シャシーコントロールの新たなベースラインとして位置付けています。
作動機構別:
電磁システムが急増する中、油圧が設置基盤を維持油圧作動は2025年の市場規模の84.02%を占め、数十年にわたるエンジニアリングの洗練、低ユニットコスト、地域の組立工場全体に普及したツーリングに支えられています。それでも、そのCAGRは電磁式およびブレーキバイワイヤソリューションを下回っており、BEVおよび自律走行プログラムの成熟に伴いCAGR 9.69%を記録しています。空気圧システムは大型トラックに不可欠なままですが、欧州のディーゼル登録台数の減少と騒音規制の強化による逆風に直面しています。ブレーキバイワイヤは真空ブースターを廃止し、ペダルストロークを短縮し、ADAS衝突回避操作の主要仕様である100ミリ秒未満の応答を可能にします。コンチネンタルのフルードフリーMK C2システムは、電動SUVの質量を25%削減し熱管理を簡素化するドライキャリパーへの移行を示しています。
ZFの500万電気機械ユニットの記録的受注は、高級車種を超えた主流での受け入れを示しています。ネクスティアのステアバイワイヤとブレーキバイワイヤのプロトタイプは、独立したホイールトルク制御が自動駐車、レーンセンタリング、低速操縦をどのように強化できるかを示しています。ISO 26262機能安全規則は冗長な作動経路を義務付け、エンジニアリングの基準を引き上げ、深い検証予算を持つティア1を優遇しています。そのため、サプライヤーは半導体メーカーと提携して遅延を低減する安全認証マイクロコントローラーを共同設計しています。コスト差が縮小するにつれて、OEMは油圧ラインでは決して実現できない無線アップグレード可能性に価値を見出しています。
コンポーネント別:
電子制御ユニットが成長をリードしながらパッドが収益を支配パッドおよびシューは2025年のコンポーネント収益の28.75%を占め、自動車ブレーキシステム市場において最も重要なセグメントとなっているが、CAGRの予測は控えめである。その需要量は定期的なメンテナンスサイクルによって支えられているものの、回生ブレーキの普及とOEMの保証期間延長がユニット需要を抑制している。特に鋳鉄製ローターは、アルミニウムマトリックスやーボンセラミック設計による軽量化代替の圧力にさらされている。ブレーキブースターは、ターボダウンサイジングおよび電動パワートレインにおいてICEマニホールドの負圧が排除されるにつれ、真空式から電気油圧式へと移行しつつある。
一方、電子制御ユニットは、ブレーキバイワイヤおよびESC・ADASの統合スタックが車両あたりのコンテンツを拡大するにつれ、8.31%のCAGRで成長している。センサー、アクチュエーター、制御ユニットの統合が進むことで、自動車電子ブレーキシステムへの需要も加速しており、特に先進運転支援機能および自動ブレーキ機能を搭載した車両において顕著である。BoschのIntegrated Brake Controlは、マスターシリンダー、油圧モジュレーター、ペダルシミュレーターを4.5キログラムの一体型ユニットに統合することで部品点数を40%削減している。Continentalの48ボルトブースターはマイルドハイリッドとシームレスに連携し、コンポーネント設計がデュアル電圧アーキテクチャを前提とするようになった現状を示している。サプライヤーはUNECE R155要件を満たすためにサイバーセキュリティモジュールを組み込んでおり、ECUはブレーキの制御頭脳であると同時にネットワークファイアウォールとしての役割も担うようになっている。これらの機能は平均販売価格の上昇をもたらし、新規ASICへの設備投資を正当化している。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
パッド素材別:
セラミック配合が普及する中、セミメタリックがボリュームシェアを維持セミメタリックパッドは2025年収益の42.31%を占め、コスト効率、熱安定性、幅広い車両互換性のバランスを取っています。しかし、その予測成長見通しはセラミック配合に比べて見劣りし、銅禁止令とOEMの160,000キロメートルへの保証延長に牽引されて年率7.77%で上昇しています。有機ノンアスベストパッドはフリートバイヤーが優れたフェード耐性を求めるにつれて縮小しており、メタリックパッドはより高い騒音レベルを許容できる重作業用リグのニッチ市場にとどまっています。アケボノの最新セラミックラインは銅をアラミド繊維とグラファイトに置き換え、ダストを50%超削減してカリフォルニア州の0.5%銅制限を満たしています。
ユーロ7草案は7 mg/kmのブレーキ粒子状物質上限を導入し、欧州フリート全体で低摩耗材料を事実上義務化しています。サプライヤーは交換可能なカートリッジ内に浮遊粉塵を捕捉するクローズドループキャリパーをテストし、新たな収益源を開拓しています。消費者はセラミックパッドの静粛な動作とホイールの清潔さを評価しており、アフターマーケットeコマースチャネルでのプルスルーを強化しています。ボッシュとフェロードはECE R90認証キットをオンラインで販売し、DIY購入者の取り付けリスクを軽減する車両適合保証を提供しています。複合的な効果として、価格敏感なセグメントでもプレミアム化学への段階的な転換が進んでいます。
販売チャネル別:
OEMが優位を維持しながらアフターマーケットeコマースが急速に拡大OEM契約は、7年間のプラットフォームサイクルにおける固定調達と自動車メーカーとティア1間の深い共同開発関係により、2025年売上の69.03%を確保しました。しかし、アフターマーケットはデジタルストアフロントが従来のディストリビューターモデルを破壊し、愛好家がパッド、ローター、フルードを直接ガレージに注文できるようになるにつれてCAGR 7.54%を記録しています。アマゾンオートモーティブとロックオートはVINデコーダーを統合して適合エラーを大幅に削減し、オンライン取引への消費者の信頼を高めています。フリートオペレーターはeコマースの一括購入を活用してラストマイル配送バンのブレーキ在庫を管理し、地域のジョバーに価格圧力をかけています。
回生ブレーキはBEVの交換間隔を延長してユニットボリュームを圧迫していますが、サプライヤーはプレミアムセラミックおよびカーボン複合キットを提供することで平均販売価格を引き上げてこれを相殺しています。コンチネンタルの直接消費者向けローンチは摩耗センサーとモバイル診断をバンドルし、予知保全分析のデータを取得しています。EU一括適用除外規則はOEMに修理マニュアルの共有を義務付け、独立系ショップが専用ツールなしで高度なブレーキバイワイヤモジュールを取り付けられるようにしています。グローバルディストリビューターは高付加価値SKUの在庫を増やし、専門知識を収益化するトレーニングウェビナーを提供することで対応しています。これらの変化が総合的にチャネル全体の価値プールを再描画しています。
車両タイプ別:
乗用車がボリュームをリードしながら軽商用車がeコマースフリートから恩恵乗用車は2025年の市場規模の55.27%を提供しましたが、その成長は成熟経済での需要の頭打ちがADASコンテンツの増分を相殺するため、自動車ブレーキシステム市場全体のCAGRを下回っています。乗用車セグメント内のBEVトリムはより高い部品表を要求し、ボリュームが横ばいになっても車両当たりの収益を引き上げています。軽商用車は勢いを増しており、eコマースと都市物流に牽引されてCAGR 7.33%で成長すると予測され、高頻度の発進停止サイクルに耐えるための耐久性の高いパッドと防錆コーティングを必要としています。大型商用車は回生減速を優先することでコンプレッサー使用を削減する電気空気圧ブレンドを使用し、総所有コストを低下させています。
ボルボの電動大型プラットフォームとダイムラーのeActrosは、ブレーキシステムの再設計がバッテリーパックのパッケージングとシャシーの電動化にいかに密接に結びついているかを示しています。市営バスの入札では回生対応ハードウェアの指定が増えており、インドや南米のローカルサプライヤーがグローバルティア1企業から技術をライセンス供与されることを促しています。保険料はESCと衝突軽減ブレーキを組み込んだフリートを優遇し、電子機器のプルスルーも追加しています。一方、乗用車OEMはセラミックパッドを高級快適アップグレードとして販売し、騒音低減を活用してトリムレベルを差別化しています。これらの並行するトレンドが車両クラス別の成長ベクターを多様化しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
推進方式別:
BEVが最速成長を牽引しながらICEが設置基盤を維持内燃機関車両は、多くの新興市場における従来の給油インフラと低い車両価格を主な理由として、2025年の市場規模の83.71%を依然として占めています。しかし、そのCAGRはBEVを下回っており、BEVはより厳しい排出規制とバッテリーコストの低下に牽引されてCAGR 12.55%で成長しています。ハイブリッド電気自動車は中間ステップとして増加しており、ドライバーに回生ブレーキと電動アクセサリーを慣れさせています。長距離トラック輸送における燃料電池プロトタイプは、水素タンクの配置を管理するために電気機械式キャリパーと統合された高圧空気圧回路をテストしています。
CATLのバッテリーからブレーキへの通信プロトコルは充電状態データをコントローラーに直接送信し、回生トルクを最適化してパッド寿命を延長します。これはすぐに同業セルサプライヤーによって模倣される革新です。テスラのアダプティブ回生アップデートは周囲温度に基づいてモーターブレーキを変調し、ハードウェア交換なしにソフトウェアが物理的制約を補償できることを示しています。中国のデュアルクレジットプログラムはOEMの収益性をゼロエミッション台数に結びつけ、本質的にブレンドブレーキロジックを必要とするBEVへの車両ミックスの移行を加速させています。この推進方式の転換は、摩擦材と電子機器の両サプライヤーにとって将来の収益リズムを定義しています。
地域分析
アジア太平洋地域 自動車ブレーキシステム市場
アジア太平洋地域は2025年の世界収益の42.41%を生産しており、2031年までに6.88%のCAGRで成長すると予測れており、全地域の中で最も高い成長率となっている。中国のデュアルクレジット政策は新エネルギー車の生産を奨励しており、BYD、Geely、NIOはすべての新プラットフォームに回生対応ブレーキモジュールを採用するよう推進している。インドの生産連動型インセンティブはBoschとZFを国内ESCおよび電子パーキングブレーキ工場へと誘致し、輸入依存度を低下させるとともにリードタイムを短縮している。日本のAkebono、Nissin、Hitachi Astemoは精密製造を活用し、国内販売台数が横ばいとなる中でもプレミアムシェアを維持している。
北米 自動車ブレーキシステム市場
北米はABSの普及が成熟段階にある一方、2029年までに適合ハードウェアを義務付ける米国の自動緊急ブレーキ規制によって活性化されている。デトロイトの自動車メーカーからZFが500万個の電気機械式キャリパーを受注したことは、ソフトウェア定義型ブレーキへの急速な移行を裏付けている。カナダのゼロエミッション販売義務化は銅フリーパッドおよび回生制御ソフトウェアへの需要を加速させており、一方メキシコのコスト優位性は鋳鉄ローター加工のニアショアリングを促進している。アフターマーケット収益はeコマースの恩恵を受けているが、BEVにおけるパッドの長寿命化が販売サイクルを緩和させており、販売業者はプレミアムキットおよび付加価値診断サービスへとシフトしている。
欧州 自動車ブレーキシステム市場
欧州はディーゼルバンの生産減少およびスチールローターの供給不足がADASコンテンツの増加分を相殺するため、比較的緩やかな成長にとどまっている。しかしながら、Euro NCAPの2025年評価および審議中のEuro 7粉塵規制は、ブレーキバイワイヤ、セラミックパッド、および粒子捕集キャリパーへの投資を持続させている。ドイツにはContinental、Bosch、ZFが拠点を置き、これらの企業はISO 26262を満たしつつ軽量化を実現するフルードフリーアクチュエーターへのR&Dを集中的に推進している。ArcelorMittalがスペインへ生産量を移管した後、サプライチェーンの緊張はある程度緩和されたが、高品質鋼板は依然として逼迫しており、サプライヤーはアルミニウムおよびコンポジットローターへの移行を余儀なくされてる。南欧の港湾では陸上電力供給要件の検討が進んでおり、これが物流トラックにも拡大する可能性があり、将来的に回生対応商用車ブレーキへの需要が生じることが示唆されている。
規制環境
ブレーキシステムの設計と型式認証は、電子制御ブレーキおよび自動運転機能を前提とした、より厳格な安全性・検査要件によってますます形作られている。2026年6月、米国国家道路交通安全局(NHTSA)は、自動運転システム(ADS)搭載車両への対応を強化するためにFMVSS No.135を現代化するNPRM(規則制定案告示)を公表し、従来の手動操作を前提とした規定から、新しい車両アーキテクチャに対する性能ベースの適合へと移行する方向性を示した。
国際的な型式認証の整合性は、UNECEの枠組みを通じて世界のプラットフォームに影響を与え続けている。UN規則第13-H号(改訂02シリーズ、2025年6月施行)は、加盟法域全体における乗用車のブレーキ要件のベースラインとして残っており、一方で2026年に更新された大型車向けUN規則第13号(EU官報にて改訂15シリーズの補遺1として公表)は、電子ブレーキおよび検査に関連する規定を進展させ、定期技術検査時にブレーキ要求信号を読み取るためのより明確な手順を含んでいる。これらの変化を総合すると、ブレーキバイワイヤ、ECUのサイバーセキュリティおよび診断対応性、そして軽車両・大型車両両方の冗長性コンセプトに対するコンプライアンス基準が引き上げられている。
競合環境
自動車ブレーキシステム市場は中程度の集中度を示しており、コンチネンタル、ボッシュ、ZFフリードリヒスハーフェンがセンサー、アクチュエーター、電子制御ユニット、ソフトウェアプラットフォームの垂直統合を通じて世界収益の大部分を占め、サプライヤー数の削減と車両統合の簡素化を求めるOEMにワンボックスソリューションを提供しています。その垂直的な範囲と機能安全認証はOEMのリスク基準を満たし、マルチソーシングを抑制しています。
ブレンボはカーボンセラミックディスクと軽量キャリパーによって市場シェアを確保し、バネ下質量の削減を評価するパフォーマンスおよびEVセグメントに対応しています。アケボノはセラミックパッドの専門知識とローカライズされた北米生産能力を活用して市場シェアを維持しています。中国の新規参入者がブレーキバイワイヤモジュールを約20%低い価格で提供することによる価格主導の圧力が、既存企業に自動化と地域化を促しています。
ホワイトスペースのイノベーションは予知保全分析とV2X対応協調ブレーキを中心に展開しています。ボッシュの車両モーションマネジメントドメインコントローラーとコンチネンタルのドライキャリパーは、ソフトウェア定義車両の展開に向けて位置付けられた収束型ハードウェア・ソフトウェアプラットフォームを例示しています。固体アクチュエーターに注力するスタートアップは、ISO 26262監査を通過して量産契約を確保するまでニッチにとどまっています。
自動車ブレーキシステム産業リーダー
-
Continental AG
-
Hitachi Astemo Ltd.
-
Brembo S.p.A
-
Akebono Brake Industry Co., Ltd
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
自動車ブレーキシステム市場 このレポートでカバーされる企業
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Brembo S.p.A
- Akebono Brake Industry Co. Ltd
- Aisin Corporation
- ADVICS Co. Ltd
- Knorr-Bremse AG
- Hyundai Mobis Co. Ltd
- Mando Corporation
- Federal-Mogul Motorparts (Tenneco)
- Hitachi Astemo, Ltd.
- WABCO (ZF CVS)
- Meritor Inc.
- Nissin Kogyo Co. Ltd
- Bendix Commercial Vehicle Systems
- Aptiv PLC
- Haldex AB
- HELLA GmbH & Co. KGaA
- Carlisle Brake & Friction
市場機会と将来展望
ブレーキバイワイヤおよび電気機械式ブレーキは、実証プログラムから量産段階へと移行しており、ECU、アクチュエータ、センサー、ソフトウェアに搭載される機能の数が増加している。2026年5月、ブレンボは自社のSensifyブレーキバイワイヤプラットフォームの量産開始を確認し、これはOEMによる流体不要の分散型アーキテクチャの採用を支える節目であり、機能安全エンジニアリング(ISO 26262)および高帯域幅シャシー制御統合に対する需要の連鎖を生み出している。
生産能力の拡大とサプライヤーの拠点シフトは、ブレーキ用電子機器およびメカトロニクスのサプライチェーンにおける地域的な空白地帯も示している。2026年1月、ZFはインド・タミルナードゥ州のオラガダム工場に、800万台の生産能力を持つ電動パーキングブレーキの生産ラインを開設した。2026年2月、クノールブレムゼはチェンナイに新しいモジュール型キャンパスの建設に着手し、最大2億ユーロを投資して2027年末からブレーキ部品の生産を追加する予定である。OEMおよびフリート向けプラットフォームにとって、これらの動きは調達の多様化を支援するとともに、PTI対応の診断インターフェース、無銅・低粉塵摩擦材、そしてUNECE整合体制下での型式認証を簡素化するブレーキハードウェアとソフトウェアスタックの統合提供といった隣接分野の余地を開いている。
最近の産業開発事情 自動車ブレーキシステム市場
- 2026年6月:ブレンボとNingbo SAFE Brakes Systemsは、インドで二輪車用ABSシステムを生産する合弁事業に合意した。この動きは、大量生産セグメントにおける現地生産・エンジニアリング能力を強化し、ブレンボの電子機器事業を乗用車から二輪車へと拡大するもので、二輪車分野では安全要件によりABS採用が標準化されつつある。
- 2026年5月:ブレンボは、自社のインテリジェントブレーキプラットフォームSensifyが大手世界的自動車メーカー向けに大規模量産に入ったことを発表した。分散型電気機械式ブレーキバイワイヤコンセプトの産業化により、この発表はソフトウェア定義型ブレーキアーキテクチャへの移行を強化し、統合ECU、アクチュエータ、および安全認証ソフトウェアへの需要を高める。
- 2025年6月:コンチネンタルは、Mutares SE and Co. KGaAとの間で、イタリア・カイロ・モンテノッテにあるドラムブレーキ生産・研究開発拠点の売却について合意した。この取引は、レガシーな摩擦材中心の資産からより成長性の高い電子式・統合ブレーキソリューションへのポートフォリオ再編を支えるとともに、ドラムブレーキ用途を継続使用するOEM向けの生産能力・調達選択肢を再構築する。
自動車ブレーキシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、乗用車および商用道路車両に使用されるブレーキシステムおよび関連ブレーキ技術から生じる収益として定義され、OEM装着品およびアフターマーケットを通じて販売される部品およびアセンブリを対象とする。
対象外の範囲:二輪車、自転車、ならびに鉄道・軌道車両向けブレーキシステムは除外する。
セグメンテーション概要
- 製品タイプ別
- ディスクブレーキ
- ドラムブレーキ
- 電動パーキングブレーキ
- 回生ブレーキモジュール
- 技術別
- アンチロックブレーキシステム(ABS)
- 電子スタビリティコントロール(ESC)
- トラクションコントロールシステム(TCS)
- 電子制動力配分(EBD)
- 作動機構別
- 油圧式
- 空気圧式
- 電磁式・ブレーキバイワイヤ
- 機械式(ケーブル)
- コンポーネント別
- ブレーキパッドおよびシュー
- キャリパー
- ローターおよびドラム
- ブレーキブースターおよびマスターシリンダー
- 電子制御ユニットおよびアクチュエーター
- パッド素材別
- 有機系(ノンアスベスト)
- セミメタリック
- メタリック
- セラミック
- 販売チャネル別
- 純正部品メーカー(OEM)
- アフターマーケット
- 車両タイプ別
- 乗用車
- 軽商用車
- 大型商用車およびバス
- 推進方式別
- 内燃機関(ICE)車両
- ハイブリッド電気自動車(HEV・PHEV)
- バッテリー電気自動車(BEV)
- 燃料電池電気自動車(FCEV)
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、用語を統一し、市場を金額ベースで算定する前の基礎需要プールを構築するために活用される。通常、国家道路交通安全局、欧州委員会のモビリティ・交通統計、および国際自動車工業会の生産・販売動向など、公開されている道路安全および車両保有台数に関する情報を起点とする。
技術採用の前提を検証するため、UNECE車両安全規制や米国EPAの燃費・排出ガス規制(電動化ミックスの把握に有用)などの公開技術・規制資料、ならびにブレーキ電子機器およびブレーキバイワイヤの研究開発動向を示す特許データベースも参照する。次に、企業の開示資料、投資家向けプレゼンテーション、業界団体の最新情報、および信頼性の高い報道を活用して、製品カバレッジおよびチャネルミックスのシグナルを確認する。公開情報が乏しい場合は、企業財務情報の有料サブスクリプションおよび有料特許ツールを選択的に使用する。これらのデスクリサーチソースはあくまで例示であり、データ収集、検証、および明確化のために他にも多数の参考資料を活用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは明確に確認できない事項、主に価格帯、ミックシフト、およびプラットフォームや推進方式によって車両あたりのコンテンツがどのように変化するかを検証するために活用される。OEM対アフターマーケットの分割、ABSおよびESCの普及率、ならびにブレーキバイワイヤの準備状況に関する前提を確認・調整するため、主要地域のコンポーネントサプライヤー、ディストリビューター、および車両側のステークホルダーと幅広く対話を行い、モデルを最終化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:12% | アジア太平洋:49% |
| 中位層:58% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、車両生産台数、車両保有台数、および交換サイクルを用いてブレーキシステム需要を再構築するトップダウンアプローチで構築される。次に、価格帯および車両あたりのコンテンツ前提を用いてユニットを金額に換算する。
合計値の妥当性を確認するため、車両クラス別の均システム価格のサンプリングや限定的なサプライヤー側収益シグナルの積み上げを含む選択的なボトムアップ推計を活用する。直接開示が得られない場合は、ギャップを調整し、合計値をトップダウン需要再構築に再整合させる。
予測においては、車両生産見通し、電動化シェア、安全規制の強化、および技術普及曲線に需要経路を結びつける多変量回帰チェックに支えられたシナリオ分析を実施する。これらの曲線は専門家の意見を通じて検証される。
ボトムアップチェックが不完全な場合、欠損部分は地域別の車両あたりコンテンツ係数と保守的な価格推移を適用することで対処する。その後、示唆される成長率が非現実的と判断された場合は、フォローアップコールでモデルを再検証する。
データ検証と更新サイクル
アウトプットは、車両生産動向、技術普及率、および地域・車両クラス別の車両あたり推定支出を含む複数のシグナルを用いてトライアンギュレーションにより検証される。あるセグメントに急激な上昇が見られた場合は、規制の波及効果、電動化ミックス、またはャネルの再バランスといった実際の要因によるものであることを確認するため、フラグを立てて再検討する。
承認前に、前提条件、ユニットロジック、および通貨換算の一貫性と追跡可能性を確保するため、別のアナリストがモデルをステップごとにレビューする。レポートは年次で更新され、需要や価格見通しに影響を与える重大なイベントが発生した場合には中間更新が実施される。納品直前には主要インプットの最新確認を行い、クライアントが最新の情報を受け取れるようにしている。
Mordor Intelligenceの自動車ブレーキシステム市場推計と他の公表推計との比較
自動車ブレーキシステムの公表市場規模がしばしば異なって見えるのは、各調査がそれぞれ独自の方法で境界を設定し、異なる価格および普及率の前提を適用しているためである。実際には、最大の差異は通常、ブレーキシステムとして何を計上するか、電子機器および回生モジュールが含まれるかどうか、ならびにOEMとアフターマーケットの収益が地域をまたいでどのように扱われるかに起因する。
車両クラス別の技術普及率を確認し、通貨タイミングおよびOEM対アフターマーケットの分割を更新することで、Mordor Intelligenceは推計を道路車両需要に紐付け、ブレーキ部品表の一部として常に販売されるわけではない隣接する安全電子機器を混入させないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 74.94 ビリオン 米ドル(2025年) | |
| 業界出版社A | 46.44 ビリオン 米ドル(2025年) | ブレーキ電子機器コンテンツの収益計上が狭い範囲に限定されており、車両クラス別の平均価格前提が低く設定されている可能性があり、市場総額が圧縮されているとみられる。 |
| 業界出版社B | 53.70 ビリオン 米ドル(2025年) | ディスクおよびドラムシステムを中心とした簡略化された製品スコープに依拠しており、特に統合アセンブリとして価格設定される場合に、電動パーキングブレーキおよびブレーキバイワイヤモジュールの扱いが限定的になる可能性がある。 |
3つの数値の乖離は主に、ブレーキの電子化が進む中でのスコープの境界設定と車両あたりのコンテンツの価格設定方法によって説明される。OEMとアフターマーケットのチャネルにわたって境界を一貫して維持し、普及率の前提を車両ミックスに紐付けることで、結果として得られる市場規模は再現・追跡が容易になる。
レポートで回答される主要な質問
2026年の自動車ブレーキシステム市場規模と予測される成長は?
市場は2026年に784億9,000万米ドルに達し、2031年には1,014億7,000万米ドルに達すると予測されており、CAGR 5.57%を反映しています。
最も急速に拡大しているブレーキ技術セグメントはどれですか?
電子スタビリティコントロールはADASおよびAEB義務化により最速成長のサブセグメントであり、CAGR 6.34%で拡大しています。
2031年にかけて成長をリードする地域市場はどこですか?
アジア太平洋は中国とインドのBEVプラットフォーム拡大とローカライズされたティア1投資に牽引されて最高のCAGR 6.88%を記録しています。
希土類価格はブレーキバイワイヤの採用にどのような影響を与えていますか?
ネオジムおよびジスプロシウムのコスト変動が電気機械式キャリパーの価格を引き上げ、長期調達契約とフェライトモーターへのR&Dを促しています。
セラミックパッドが普及している理由は何ですか?
銅禁止令、保証期間の延長、低ダスト排出がOEMをCAGR 7.77%で成長するセラミック配合へと向かわせています。