
トランジスタ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
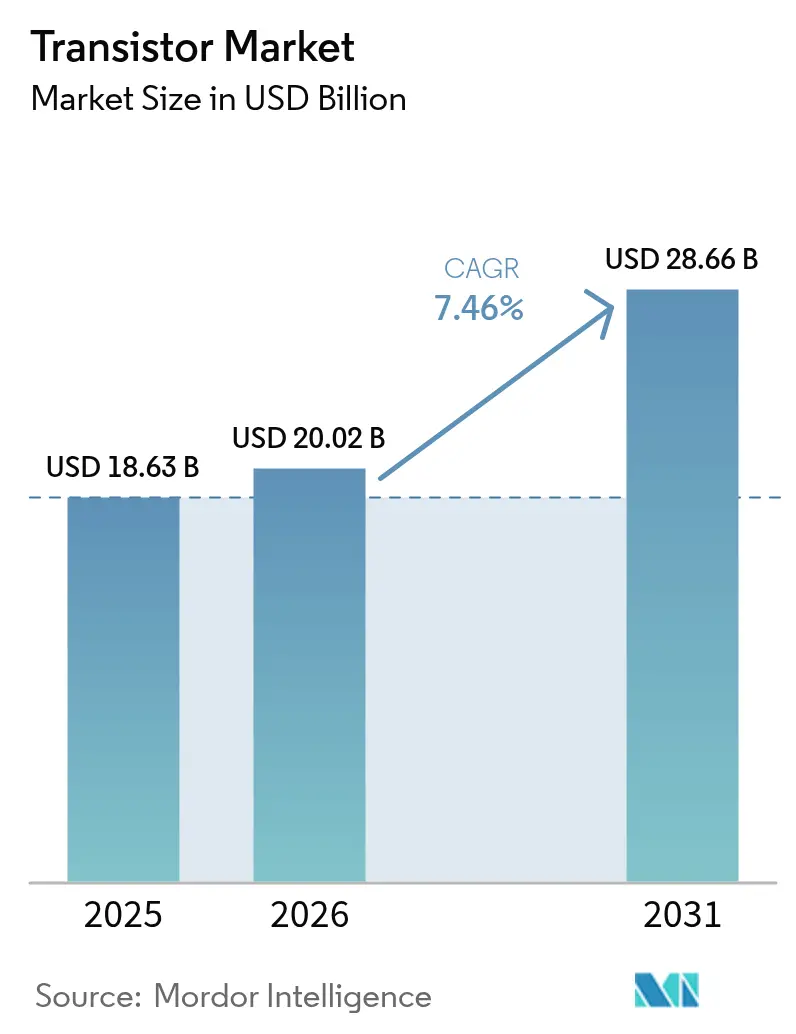
| 市場規模 (2026) | 20.02 十億米ドル |
| 市場規模 (2031) | 28.66 十億米ドル |
| Growth Rate (2026 - 2031) | 7.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトランジスタ市場分析
2026年のトランジスタ市場規模は200億2,000万米ドルと推定されており、2025年の186億3,000万米ドルから成長し、2031年には286億6,000万米ドルに達する見込みで、2026年から2031年にかけて7.46%のCAGRで成長します。この勢いは、ワイドバンドギャップ材料への移行、地域ファブへの設備投資の増加、および電気自動車や5Gインフラなどの電力消費の大きいアプリケーションにおける需要の加速から生まれています。シリコンは2024年においても大部分の出荷数量を供給し続けていますが、炭化ケイ素(SiC)および窒化ガリウム(GaN)デバイスが高電圧耐性と優れた熱伝導性を必要とするソケットを獲得するにつれて、その比率は低下しています。アジア太平洋地域は2024年に56.30%の収益シェアを占め、中国のローカライゼーションプログラムとインドのインセンティブ支援による製造業の急成長が追い風となっています。米国および欧州各国政府による重要ノードの国内回帰に向けた並行した動きは、製造装置の受注を押し上げ、バックエンド能力の拡充を持続させ、トランジスタ市場におけるサプライチェーンの選択肢を広げています。14 nm未満のプロセスおよび高帯域幅メモリを制限する輸出規制体制は競争環境を分断し、国内ファブの戦略的価値を高め、フロントエンドとパッケージングの両方のアセットを管理するサプライヤーに有利に働いています。
主要レポートのポイント
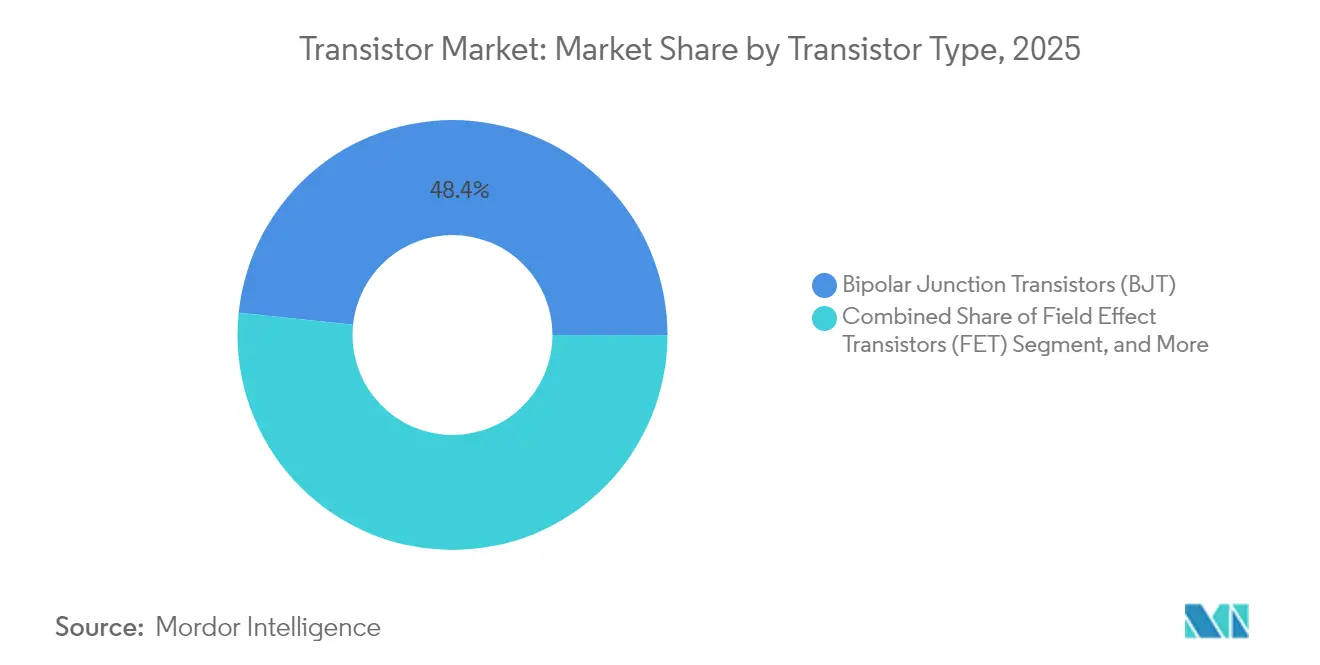
- トランジスタタイプ別では、バイポーラ接合トランジスタが2025年に48.35%の収益シェアをリードし、絶縁ゲートバイポーラトランジスタは2031年にかけて8.66%のCAGRで拡大すると予測されています。
- 材料別では、シリコンが2025年のトランジスタ市場シェアの68.85%を維持し、炭化ケイ素は2026年から2031年にかけて最速の8.86%のCAGRを記録すると予測されています。
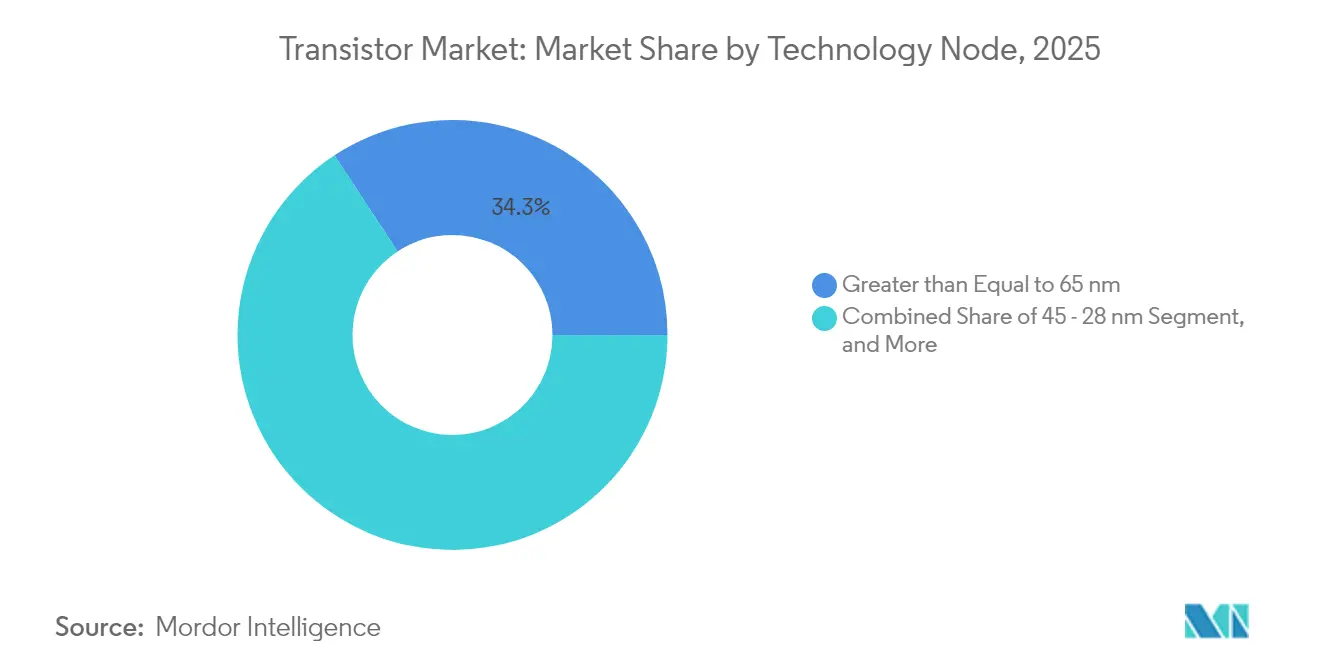
- テクノロジーノード別では、10 nm未満のプロセスが2026年から2031年にかけて10.22%のCAGRを記録し、65 nm以上のノードは2025年のトランジスタ市場規模の34.25%を占めました。
- パッケージタイプ別では、表面実装が2025年のトランジスタ市場規模の46.05%を占め、ウェーハレベルパッケージングは2031年にかけて9.82%のCAGRで進展しています。
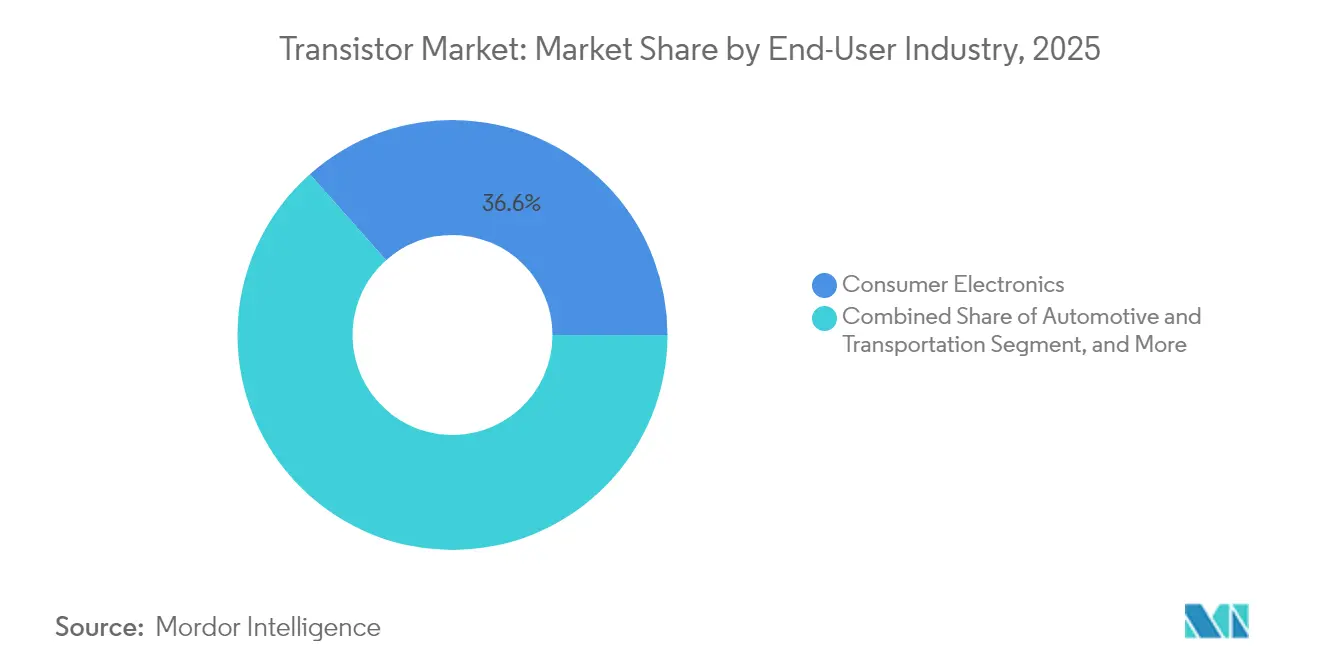
- エンドユーザー別では、コンシューマーエレクトロニクスが2025年の収益の36.55%を占め、自動車・輸送分野は2031年にかけて9.45%のCAGRで成長しています。
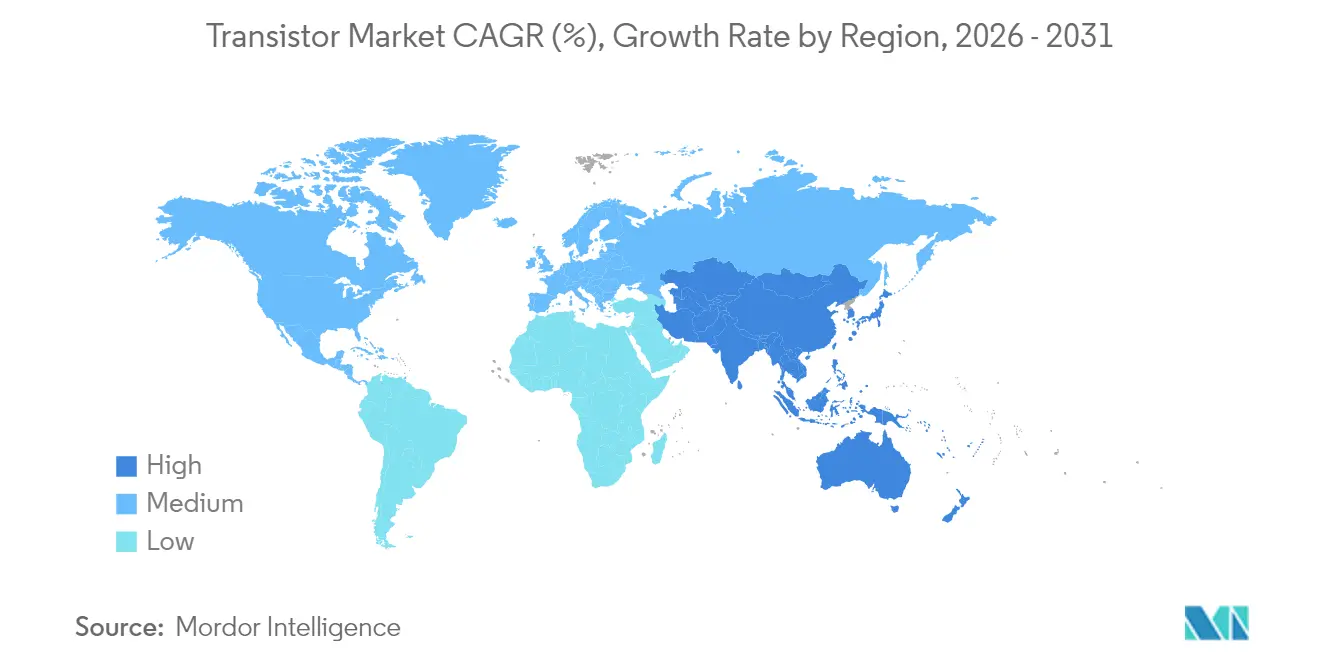
- 地域別では、アジア太平洋地域が2025年に55.90%の収益シェアをリードし、2031年にかけて10.62%のCAGRで最速成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電力効率の高いモバイルSoCへの需要急増 | +1.80% | グローバル(アジア太平洋地域がリード) | 短期(2年以内) |
| 輸送および充電インフラの急速な電化 | +2.10% | 北米・EU(アジア太平洋地域へ拡大中) | 中期(2〜4年) |
| エッジにおけるAI・機械学習推論が個別電力デバイスを牽引 | +1.50% | グローバル(データセンター地域に集中) | 中期(2〜4年) |
| 5Gから6GへのRFフロントエンドのアップグレード | +1.20% | グローバル(先進市場がリード) | 長期(4年以上) |
| ワイドバンドギャップファブ(SiC、GaN)への政府インセンティブ | +0.70% | 北米、EU、一部アジア太平洋諸国 | 長期(4年以上) |
| 先進パッケージング(チップレット、3Dスタッキング)の採用 | +0.90% | グローバル(先進ファウンドリーに集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力効率の高いモバイルSoCへの需要急増
モバイルシステムオンチップのサプライヤーは、バッテリーを消耗させることなくデバイス上で推論タスクを実行するAIアクセラレーターを統合するためにトランジスタ数を増やしています。チップアーキテクチャは、高性能ロジックと10 mW以下のスタンバイに最適化されたアナログブロックを融合させ、購買基準を単価から1演算あたりのジュール数へとシフトさせています。TSMCの3 nm生産ラインは主にスマートフォンSoCの供給を目的として2025年に量産を開始し、ノード移行がモビリティワークロードに依然として固定されていることを裏付けています。[1]東京エレクトロン株式会社、「宮城県における新生産棟建設の発表」、tel.com ヘテロジニアス統合は、設計者がニューラルプロセッシングコアと電源管理回路を単一基板上に共配置するにつれて、ウェーハレベルパッケージングの採用を強化しています。グローバルなスマートフォン出荷台数は横ばいとなっているものの、1台あたりのシリコン搭載量の増加がトランジスタ市場全体の収益成長を支えています。
輸送および充電インフラの急速な電化
電気自動車には、トラクションインバーター、車載充電器、DC-DCコンバーターを担う高電流トランジスタを中心に、内燃機関モデルの約10倍の半導体が搭載されています。400 Vから800 Vシステムへの業界移行はシリコンデバイスの安全動作領域を超えており、自動車メーカーは1,200 V定格のSiC MOSFETおよびIGBTモジュールを指定するようになっています。東芝の新しい300 mmファシリティは、自動車グレードのパワー半導体生産量を3倍にすることを目指しており、この長期サイクルの機会に対するサプライヤーの対応を示しています。[2]Silicon.co.uk、「東芝がパワー半導体向け新300ミリメートルウェーハ製造施設を完成」、silicon.co.uk 公共の急速充電器の普及はさらなる上昇余地をもたらしており、各ステーションには複数のIGBTスタックとゲートドライバーが統合されています。AEC-Q100への適格認証は設計サイクルを最大2年延長し、需要の可視性とサプライの可用性の間に持続的なギャップを生み出し、健全な価格水準を支えています。
エッジにおけるAI・機械学習推論が個別電力デバイスを牽引
工場センサーからスマートカメラまで、エッジAIデバイスはエネルギー効率の高い推論を優先します。そのため設計者は、低精度演算と動的電圧スケーリングに対応できるトランジスタアーキテクチャを選択します。個別電力トランジスタは、バースト演算とディープスリープの間で電圧レールを変調し、低リーク電流と瞬時ウェイクアップ特性を必要とします。基礎科学研究所の研究では、MoS₂チャネル幅を4 nm未満に縮小するエピタキシャル手法が示され、エッジパフォーマンスのスケーリングを持続させる将来の道筋が明らかになりました。欧州のAI法のようなAIシステムのグリーン化に向けた規制推進は、産業市場全体でのコンプライアンス認証を支援する高効率トランジスタへの需要を強化しています。
5Gから6GへのRFフロントエンドのアップグレード
5Gから将来の6Gへの跳躍は、ピークキャリア周波数をミリ波およびテラヘルツ帯域に引き上げ、GaNベースのパワーアンプとスイッチの採用を促進します。大規模MIMOの基地局アンテナはセクターあたりのRFトランジスタ数を増やし、ビームフォーミングアルゴリズムは信号整合性を維持するために超線形利得ブロックを必要とします。研究コンソーシアムはすでにシリコンの限界を証明し、ワイドバンドギャップ代替品の必要性を強化するテラヘルツプロトタイプを実証しています。[3]ChipEstimate.com、「SemiSouth Labsが革新的なトランジスタの初使用を発表」、chipestimate.com 64T64R構成へのマクロサイトアップグレードを行う通信事業者は、セルサイトの成長が鈍化しても全体的な需要を押し上げ、今decade末にかけて高需要の代替サイクルを維持する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 3 nmノード未満における量子トンネリングの限界 | -1.20% | グローバル(最先端ファブに集中) | 長期(4年以上) |
| 台湾および中国南部へのサプライチェーン集中 | -0.80% | グローバル(先端ノードに深刻な影響) | 短期(2年以内) |
| 人材不足の中での高騰するファブ建設設備投資 | -0.60% | グローバル(北米・EUで最も深刻) | 中期(2〜4年) |
| 自動車グレードデバイスの高い適格認証コスト | -0.40% | グローバル(自動車ハブに集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
3 nmノード未満における量子トンネリングの限界
3 nm未満のジオメトリでは、量子トンネリングによる許容できないリーク電流が発生し、これまでノード縮小を正当化してきたエネルギー遅延の利点が損なわれます。ゲートオールアラウンドナノシートトランジスタは静電損失を部分的に緩和しますが、複雑なパターニングシーケンスと高価なEUVマルチパターニングステップを必要とします。そのため、ファウンドリーは純粋なリソグラフィースケーリングを追うのではなく、適度なゲート長の縮小を3Dスタッキングやチップレットなどのシステムレベルの革新と組み合わせて、性能ロードマップを延伸しています。現在、3 nm未満のマスクセット1式のコストは1,000万米ドルを超えており、ツーリング費用を償却できるのは最大量の消費者向けおよびクラウドプロセッサのみです。
台湾および中国南部へのサプライチェーン集中
グローバルなファウンドリー能力の約62%が台湾に集中しており、中国南部はバックエンド組立ラインの大部分を占めています。自然災害リスク、高まる台湾海峡緊張、輸出ライセンスの不確実性は、リードタイムの変動性を高め、自動車および航空宇宙の購買者にバッファー在庫戦略を促しています。米国のCHIPS法および同様のEUのインセンティブにより、アリゾナ州、テキサス州、ドレスデンにおける数十億ドル規模のファブ発表が相次いでいますが、これらのグリーンフィールドサイトが成熟した歩留まりに達するのは今decade末になる見込みです。[4]米国政府説明責任局、「輸出管理:商務省が先端半導体規則を実施し、コンプライアンス上の課題への対処措置を講じた」、gao.gov それまでの間、台湾沿岸ファブや中国南部のOSATでいかなる混乱が生じても、四半期ごとのトランジスタ市場出荷量を二桁台のパーセンテージで削減する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トランジスタタイプ別:
IGBTの勢いとBJTの規模グローバルなIGBT収益は2026年から2031年にかけて8.66%のCAGRで成長すると予測されており、電動モビリティと再生可能エネルギーインバーターが高効率スイッチングコンポーネントを必要とすることから、トランジスタ市場全体の成長を上回るペースで拡大します。レガシーのBJTカテゴリーは、高速スイッチングや極端な電圧耐性を必要としないコスト重視の消費者向けおよび産業向け設計に対応することで、2025年のトランジスタ市場規模の48.35%のシェアを維持しました。サプライヤーはウェーハレベルパッケージを活用して、IGBTの電流定格を1,000 Aを超える水準まで引き上げながら、スイッチング損失を競争力のある水準に維持しています。
ISO 26262を含む自動車安全規格は、延長されたミッションプロファイルテストを義務付けることで参入障壁を高め、プレミアム価格を支持し、適度な業界集中を維持しています。NexperiaがGaNおよびSiCプロセスへの2億米ドルの投資拡大を行うことは、シリコンIGBT構造の堅牢性限界を超える代替材料を求める顧客のロードマップと一致しています。電界効果トランジスタはロジックアプリケーションに不可欠であり続けていますが、ノードスケーリングが鈍化し、スマートフォンやPCにおける個別部品数が横ばいになるにつれて、そのシェアの増加は緩やかです。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です


材料別:
ワイドバンドギャップの採用が加速シリコンは2025年のトランジスタ市場シェアの68.85%を維持しましたが、炭化ケイ素デバイスは、トラクションインバーター、太陽光インバーター、産業用ドライブが低スイッチング損失を評価する1,200 V設計に移行するにつれて、2031年にかけて最高の8.86%のCAGRを記録すると予測されています。窒化ガリウムのRFおよび急速充電器の電力段における市場は拡大していますが、基板コストとウェーハ歩留まりは大量普及への障壁であり続けています。
SiCパイロットラインへの専用CHIPS法助成金などの政府インセンティブは、国内ファブの初期コストを軽減し、結晶成長投資の回収期間を短縮します。それでも、ワイドバンドギャップウェーハの歩留まりはシリコンを20〜30パーセントポイント下回り、ダイコストを押し上げ、性能上のメリットがプレミアムを正当化するアプリケーションに採用を限定しています。SiC JFETオーディオアンプの実験室実証は、電力変換を超えた応用範囲の拡大を示しており、ワイドバンドギャップサプライヤーの将来の多角化の道筋を示唆しています。
テクノロジーノード別:
プレミアムノードが価値をリード10 nm未満のプロセスは、スマートフォンおよびデータセンタープロセッサがワットあたりの最大性能を追求するにつれて最高の10.22%のCAGRを獲得し、65 nm以上のノードはパワーマネジメントICおよびマイクロコントローラーへの堅調な需要により2025年のトランジスタ市場規模の34.25%を維持しました。7 nm未満の量産向けのマスクセットコストは、テープアウトを正当化するために数億枚単位の設計勝利数量を必要とし、多くの産業用および自動車用ICをツーリング費用が管理可能で成熟した歩留まり曲線が利益を支える28〜40 nmへと誘導しています。
東京エレクトロンが先端エッチングおよび成膜能力に104億米ドルの投資を決定したことは、ムーアの法則の改善が平坦化した場合でも先端ノードが価格支配力を維持するという信頼を反映しています。極端紫外線リソグラフィーの採用はパターン忠実度を支援しますが、資本障壁を強化し、合算出荷量が依然として需要を下回る2社のファウンドリーに先端供給を集中させています。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です
パッケージタイプ別:
システムインパッケージが普及表面実装パッケージは2025年に46.05%のシェアを維持しました。これは、コンシューマーおよび産業製品全体にわたる主流のコスト、信頼性、ボードスペースの制約を満たしているためです。ウェーハレベルパッケージングは9.82%のCAGRを記録すると予測されており、モバイルデバイスに適したフットプリント内でチップレット、ファンアウトダイ再配線、および高帯域幅メモリ統合を実現します。スルーホールパッケージは、小型化よりも機械的堅牢性と熱質量が優先される航空電子機器および大型電力アプリケーションに引き続き残存します。
CoWoSおよび類似の2.5D技術は、ロジックダイとスタックされたHBMを接続し、学習クラスのAIアクセラレーターが必要とする1 TB/sを超える帯域幅を実現します。このような高密度化はパッケージの熱負荷を100 W/cm²以上に押し上げ、銅マイクロビア、ベーパーチャンバーリッド、および直接液体冷却の採用を余儀なくさせます。超平坦有機基板の調達は隠れた制約として浮上しており、OSATがラミネートサプライヤーとの垂直統合に向かう動きを促しています。
エンドユーザー産業別:
輸送が新たな需要を牽引コンシューマーエレクトロニクスは2025年の収益の36.55%を占めましたが、スマートフォンおよびテレビの買い替えサイクルとともに成長は鈍化しています。自動車・輸送セグメントは、1台あたりの電力デバイス数を増やすフルハイブリッド、バッテリー電気自動車、および燃料電池ドライブトレインに支えられ、2031年にかけて最高の9.45%のCAGRを記録します。
情報通信技術は引き続き5G基地局および間もなく登場する6Gプロトタイプ向けの高周波RFトランジスタを吸収します。エネルギーと電力のセグメントは、太陽光ストリングインバーターおよびユーティリティグレードの蓄電システムにおける高電圧SiCモジュールに依存しており、航空宇宙・防衛の顧客は電離環境に耐える放射線硬化部品を必要としています。医療分野のウェアラブルおよびインプランタブルデバイスへのシフトは、収集されたエネルギーで機能するサブスレッショルドトランジスタを優先し、低リーク電流デバイスメーカーにとって専門的ではあるが有望な道筋を開いています。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です
地域分析
アジア太平洋地域トランジスタ市場
アジア太平洋地域は2025年に55.90%の収益シェアを占め、2031年までに10.62%のCAGRを記録すると予測されている。中国の国内ファウンドリは政策的義務のもとで28nmおよび14nmラインを拡張しているが、最先端プロセスの制約により台湾および韓国のファブからの調達が促進されている。インドの生産連動型インセンティブプログラムは複数のOSATに関する発表を呼び込んでいるが、物流および熟練労働力の不足が近期の生産量を依然として抑制している。日本はフォトレジスト、シリコンウェーハ、および成膜装置の供給において重要な役割を維持しており、ウェーハファブ能力が限られているにもかかわらずトランジスタ市場における存在感を保っている。ベナムやマレーシアなど東南アジアの新興拠点は、多国籍企業が中国沿岸部からの調達を分散させる際のセカンドソース代替先として台頭している。
北米トランジスタ市場
北米は、クラウドデータセンターの拡大、電気自動車の組立生産の成長、および国内調達を優先する防衛プログラムの義務から恩恵を受けている。CHIPS法による520億米ドルの配分は、TSMC、Samsung、およびIntelによる複数ファブへの投資を解放し、長期的な供給安全保障を向上させている。カナダの5Gインフラおよびバッテリー電気バスへの注力は、RFおよび高電力デバイスに対する特化した需要を喚起しており、一方でメキシコの米国国境近辺のEMSクラスターは、自動車ティア1サプライヤーに対応するトランジスタ組立ラインを誘致している。サプライチェーンの強靭化に向けた地域的な政策的重点は、高い労働コストおよび建設コストを部分的に相殺する価格プレミアムを支えている。
欧州トランジスタ市場
欧州のトランジスタ市場は、ドイツのe-モビリティへの転換、フランスの航空宇宙セクター、および非効な電力変換を規制する地域全体のグリーンディールを中心に展開している。ドイツのOEMはインバーターのロードマップを安定させるためにSiCデバイスの単独調達を進めており、一方でフランスの防衛プログラムは過酷な宇宙線環境に耐える耐放射線トランジスタを指定している。欧州チップス共同事業体は、戦略的自律性と測定可能なカーボンフットプリント削減という二重の目標のもとで先端ノードのパイロットラインに資金を提供している。ブレグジットに関連する貿易摩擦により、英国のOEMは大陸のOSATからの組立品のデュアルソーシングを進めており、ベネルクス回廊の地域サプライヤーにシェア獲得の機会をもたらしている。

規制環境
貿易および調達規制は、トランジスタおよび関連半導体製品の国境を越えた供給にますます影響を与えている。米国では、大統領布告11002号が通商拡大法232条を発動し、先進ロジック半導体の狭い区分に対して2026年1月15日発効の25%の従価関税を設定するとともに、半導体および製造装置の輸入に対するより広範な国家安全保障上の枠組みを示した。この動きは、世界のサプライチェーン全体にわたる調達、文書管理、投資計画に影響を及ぼしている。
欧州では、下流の電子機器を取り巻く製品持続可能性および相互運用性に関する規則が強化されており、これがトランジスタ需要と設計選択に影響を与えている。欧州委員会規則(EU)2025/2052(2025年10月13日採択)は外部電源および関連充電機器のエコデザイン要件を更新し、共通充電器要件は2026年4月28日からノートパソコンにも拡大され、修理する権利指令は2026年7月31日から適用される。これらの措置は総じて、より長寿命な機器とより標準化された電源インターフェースを促進している。
バリューチェーン分析
トランジスタのバリューチェーンは、上流の原材料および特殊素材(シリコンウェハー、SiC基板、特殊ガスおよび化学薬品)、半導体製造装置、そしてIDMとファウンドリの双方による先端ノードおよび成熟ノードでの前工程ウェハー製造をカバーしている。その後、OSATによる後工程の組立、試験、先端パッケージングへと進み、家電、自動車、産業、ICT、エネルギー市場にわたるOEMおよびEMSプロバイダーへと流通する。OECDのマッピングは、地理的な専門特化が深く進んでいることを示しており、材料およびツールのエコシステムは東アジアに集中している一方、企業が拠点を多様化させる中で組立・パッケージング能力は米国および東南アジアへと拡大している。
ボトルネックは、冗長性の低い上流投入財(精密基板や特殊化学薬品)、および先端能力へのアクセスにおいて最も顕著である。これらの制約は高性能ロジック向けトランジスタの供給を制限しうると同時に、電源用およびアナログ用ラインに必要な装置や熟練労働力を巡る競合をも引き起こしている。政策主導の現地化や資本投資プログラムはチェーンを再編しつつあり、TSMCが2026年7月に発表した1,000億米ドルの追加アリゾナ拡張計画のような米国内の大規模な新工場建設への取り組みがその例である。同時に、重要鉱物・材料に対する輸出規制(引用された概要によればイットリウムやスカンジウムなどのレアアースを対象とする2025年4月の中国の規制を含む)は、エコシステム全体で複数調達や代替サプライヤーの認定を後押ししている。
競合環境
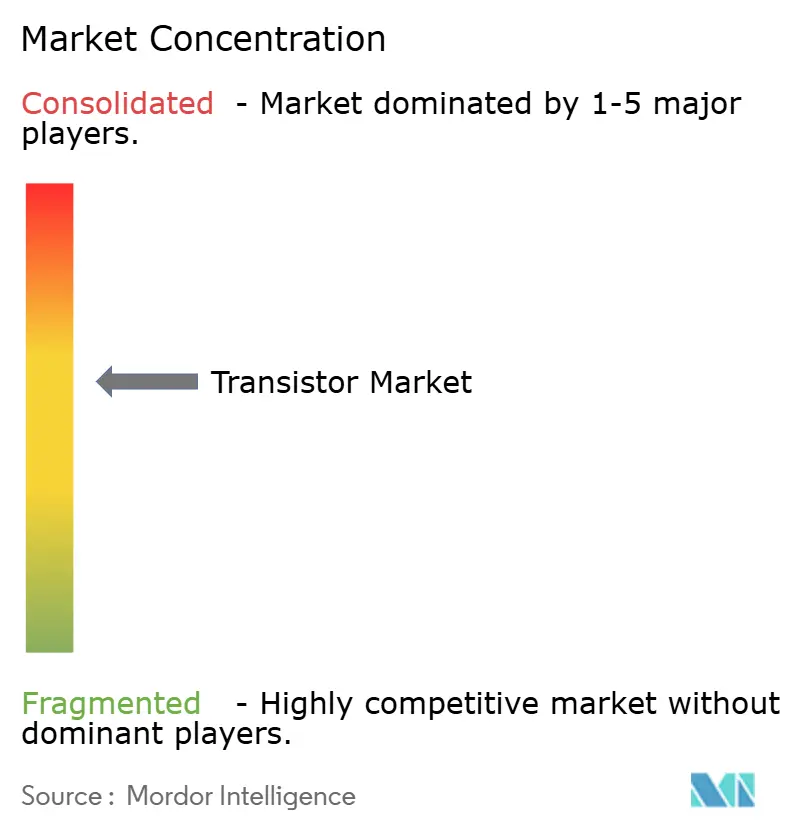
グローバル収益は適度に集中しており、上位5社のサプライヤーが販売の主要部分を管理しています。Infineonは、個別電力デバイス、専用ドライバーIC、および直接接合銅基板に実装された先進モジュールにまたがる生涯対応製品スタックを活用しています。STMicroelectronicsは欧州ファブ内でシリコンとSiCの生産を統合し、トラクションインバーターと車載充電器のワンストップ調達を求める自動車OEMと連携しています。Texas Instrumentsは、信頼性の高い300 mmトレーリングエッジウェーハと大規模な販売カバレッジチームに依存した高量アナログおよびロジック製品において優位を占めています。
先進装置とEUVクレーンがグリーンフィールドファブの投資額を200億米ドル以上に引き上げるにつれて、資本集約度が高まっています。その結果、新規参入者はファブライトモデルに向かい、設計IP、垂直アプリケーションのノウハウ、およびファウンドリーでの選択的キャパシティ予約に注力しています。特許クロスライセンスが拡大しており、ワイドバンドギャップ専門企業間での最近の取引は、トレンチ設計、ゲート酸化膜、および熱インターフェース手法をカバーすることを目的としています。量子コンピューティング制御ICにおける白地機会が残存しており、従来のCMOSは極低温ノイズターゲットで苦戦しており、GaN on SiCが性能ベンチマークをリードする90 GHzを超えるミリ波RFデバイスにも機会があります。
2024年以降に導入された輸出規制体制は、すでに複数地域の生産拠点を持つ企業に有利に働いています。一地域に集中したサプライヤーは、顧客がライセンス遅延のない第2ソース保証を求める際に適格認証上の課題に直面します。先進パッケージングへの垂直統合はリーダーをさらに差別化し、ダイ、インターポーザー、および熱スプレッダー設計の共同最適化を可能にします。この能力は、3Dスタックモジュール内の歩留まり低下や信号整合性の損失を許容できないAIアクセラレーターの顧客にとって重要であることが証明されています。
トランジスタ産業リーダー
Diodes Incorporated
Infineon Technologies AG
ROHM Co., Ltd.
NXP Semiconductors N.V.
Vishay Intertechnology, Inc.
- *免責事項:主要選手の並び順不同
トランジスタ市場
- onsemi Corporation
- Infineon Technologies AG
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Vishay Intertechnology, Inc.
- Diodes Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Linear Integrated Systems, Inc.
- ROHM Co., Ltd.
- Toshiba Electronic Devices and Storage Corporation
- Microchip Technology Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Fuji Electric Co., Ltd.
- Mitsubishi Electric Corporation
- Alpha and Omega Semiconductor Limited
- Qorvo, Inc.
- Wolfspeed, Inc.
- Analog Devices, Inc.

市場機会と将来展望
ワイドバンドギャップパワーデバイスとパッケージング集約型アーキテクチャは、性能要件と供給制約が交差する最も明確な空白領域である。自動車の電動化と充電インフラは、800Vプラットフォームを含むより高電圧の設計へとSiC MOSFETやIGBTモジュールを引き続き牽引している。データセンターおよび通信インフラも効率的な電力変換と高周波スイッチングへの需要を強めており、単体ダイの出荷にとどまらず、認証済みのデバイス・パッケージ一体型ソリューションを提供できるサプライヤーに機会が生まれている。
先端ノードの面では、FinFETからゲートオールアラウンド(GAA)ナノシートトランジスタへの移行が、より厳しいプロセスウィンドウと高い相互接続密度を支える装置、材料、パッケージングのエコシステム全体に機会を生み出している。2024年のIRDSロードマップおよび公開されているGAAに関するファウンドリのロードマップは継続的な技術移行を浮き彫りにしており、大規模な能力拡張の動きは供給がどこで構築されつつあるかを示している。TSMCが2026年7月に発表した2nm以下に特化した追加のアリゾナ工場による米国製造拡張は、高性能コンピューティング、RFフロントエンド、電力管理に用いられるトランジスタの現地化サプライチェーンの戦略的価値を高めている。これらの能力増強の動きは、ナノシートスタックおよび異種集積に用いられる特殊エッチング、成膜、先端パッケージング能力への需要も高めている。
Recent Industry Developments in トランジスタ市場
- 2026年7月:Diodes Incorporatedは、自動テスト装置用途向けのアナログおよびミックスドシグナルポートフォリオを拡大するため、ElevATE Semiconductorを2億5,000万米ドルで買収する最終契約を発表した。この案件は、トランジスタの特性評価および量産試験に関連するニッチ分野における設計能力と顧客アクセスを加え、関連するディスクリート部品やアナログ部品の需要を後押しするものである。
- 2026年7月:Infineon Technologies AGは、50億ユーロの投資を経てドレスデンにスマートパワーファブを開設し、インテリジェントパワー半導体およびアナログ/ミックスドシグナル技術の現地製造能力を拡大した。この能力増強は、自動車、産業用ドライブ、エネルギー用途で使用される電力・制御デバイスの欧州における供給を強化するものであり、これらの分野では認証サイクルと供給の確実性が調達判断に影響を与える。
- 2026年5月:Infineon Technologies AGは、米国国際貿易委員会がInnoscienceを相手取ったGaN関連特許訴訟で同社に有利な判断を下し、侵害製品の輸入および販売禁止を命じたと発表した。この決定により、特定のGaNデバイス製品の米国市場への競争的アクセスが制限され、ワイドバンドギャップトランジスタの採用に関するサプライヤー選択肢を形作る上での知的財産権行使の役割が強まった。


トランジスタ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主要な最終用途産業全体において電子部品として供給されるトランジスタから生じる世界の収益を対象としている。金額は、デバイスメーカーから顧客への直接および流通チャネルを通じた販売時点で計上される。
範囲の除外事項:ファウンドリサービス収益、設計IPライセンス、およびトランジスタ価値がすでに上位システム価格に組み込まれている完成電子製品は除外する。
セグメンテーション概要
- トランジスタタイプ別
- バイポーラ接合トランジスタ(BJT)
- 電界効果トランジスタ(FET)
- 絶縁ゲートバイポーラトランジスタ(IGBT)
- ヘテロ接合バイポーラトランジスタ(HBT)
- 材料別
- シリコン(Si)
- 炭化ケイ素(SiC)
- 窒化ガリウム(GaN)
- ゲルマニウム(Ge)
- テクノロジーノード別
- 65 nm以上
- 45〜28 nm
- 22〜16 nm
- 14〜10 nm
- 10 nm未満
- パッケージタイプ別
- スルーホール
- 表面実装
- チップスケールパッケージ(CSP)
- ウェーハレベルパッケージ(WLP)
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 情報通信技術
- 自動車・輸送
- 産業製造
- エネルギーと電力
- 航空宇宙・防衛
- 医療・医療機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ウェハー加工およびデバイス製造からパッケージング、流通、最終市場に至るまで、トランジスタのサプライチェーンについて明確な全体像を構築することから始めた。需要サイクルと技術シフトに関する前提を裏付けるため、WSTS半導体統計、半導体産業協会(SIA)のファクトブック、UN Comtradeの貿易フロー、OECDの産業指標、IEEEおよびその他の査読付き電子工学誌などの公開情報源を活用した。
業界の活動を市場価値に変換するため、能力増強、製品構成、価格動向について言及する企業年次報告書、10-K形式の開示資料、投資家向けプレゼンテーション、公式プレスリリースも確認した。並行して、特許データベースを用いてデバイスタイプおよび材料(例えばシリコンとSiCおよびGaN)別のイノベーション強度を追跡し、市場のどの部分がシェアを伸ばしているかを検証する助けとした。また、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを用いて、時系列を相互確認し開示内容を正規化した。ここに挙げたデスクリサーチ情報源は例示であり、データ収集、検証、および明確化のために追加の公開データセットおよび文書も使用した。
一次インタビューおよび調査
一次調査は、家電、通信、自動車、産業、エネルギー用途などの最終市場に供給する部品サプライヤー、流通業者、デバイス購入者へのインタビューおよび簡易調査に重点を置いた。これらの議論を通じて、実際にどの製品が量産出荷されているか、主要デバイスファミリーの価格がどのように動いているか、認証サイクル、リードタイム、または隣接デバイスへの代替によって需要がどこで制約されているかを確認した。これはグローバル市場であるため、地域構成や為替タイミングを現地の需要動向に最も近い関係者と照合できるよう、APAC、EMEA、南北アメリカ間で入力情報のバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 最高経営責任者層:13% | APAC:49% |
| 中堅層:55% | 機能/事業部門リーダー:42% | EMEA:32% |
| 小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせたアプローチにより構築された。まず半導体需要シグナルとデバイス構成を最終用途の生産活動および貿易指標から再構築し、その後サンプル調査による価格および数量チェックを通じて検証した。トップダウン側では、トランジスタ消費量を電子機器の生産台数、車両電動化のコンテンツ、5Gおよびデータセンターインフラの展開、産業用電力変換需要といった実際の需要要因に結び付け、総量が実際の出荷実績に整合するようにした。
これらの総量は、開示された企業セグメントの収益レンジの積み上げ、デバイスファミリー別のASPチェック(例えば小信号デバイスとパワーデバイスの比較)、配分および在庫調整パターンに関するチャネルからのフィードバックといった選択的なボトムアップ推定によって裏付けられた。主要なモデル入力には、パワー用途におけるSiCおよびGaNへの構成シフト、パッケージングの移行(スルーホールと表面実装、先端パッケージ)、大量生産デバイスにおける技術ノードの移行、APACへの地域的な製造集中、および景気上昇局面と在庫調整局面における典型的な価格動向が含まれた。予測に際しては、需要の不確実性を反映するためシナリオ分析を用い、EVの生産台数、産業設備投資、ネットワーク投資に関する前提は、成長パスを確定する前に業界関係者と共に検証した。ボトムアップ入力にギャップがある場合は、保守的な補間を適用し、その後フォローアップの聞き取りおよび独立した需要指標との照合によりストレステストを行った。
データ検証と更新サイクル
最終確定前に、最終的な市場価値が外部シグナルおよび地域・最終用途間の内部論理と整合するよう複数のチェックを実施している。モデル出力は、半導体サイクルに関する見解、関連デバイスカテゴリーの貿易フロー、報告された能力変化といった独立した指標と比較される。大きな乖離が生じた場合は、明確な理由が文書化されるまで調査が行われる。
異常値のチェックの後には、前提条件、単位換算、為替タイミングを再検証する多段階のアナリストレビューが続く。異常な成長率は、別のデータの切り口を用いても検証される。一次情報がデスクリサーチの結果と矛盾する場合は、定義を明確にするため、または最近の価格や構成変化を更新するために回答者に再度連絡を取る。レポートは毎年更新され、重要な事象が発生した場合は中間更新も行われ、クライアントが最新の見解を得られるよう、納品前の最終レビューが完了する。
Mordor Intelligenceの世界トランジスタ市場規模算定と他の公表推計値との比較
トランジスタの公表市場規模は、見出しの名称が同じように見えても、対象範囲と計測方法が異なるため、しばしば一致しない。最大の差異は通常、推計値がディスクリートトランジスタのみを計測しているのか、それとも隣接するパワーモジュール、集積部品、またはより広範な半導体デバイス区分を含んでいるのかによって生じる。
主な差異は、シリコンのみを対象とするか全材料を対象とするか、そして何をトランジスタ販売として計上するかから生じる。Mordor Intelligenceは、シリコン、SiC、GaNにわたるディスクリートトランジスタの価値を計上する一方で、ファウンドリサービスおよび上位システム収益は総額から除外している。差異は、ある推計がワイドバンドギャップデバイスに対して積極的な価格上昇を用いている場合や、為替換算が年内の異なる時点から行われている場合にも現れる。最後に、更新頻度も重要であり、在庫調整サイクルは短期的な数値を急速に変化させうるため、古いスナップショットでは最近の価格正常化や需要回復を見落とす可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 20.02 B (2026) | |
| 業界パブリッシャーA | USD 18.72 B (2025) | 異なる基準年を使用しており、ディスクリートとインテグレーテッドの文脈を混在させうる、より広範な定性的定義を適用しているように見受けられ、市場収益として計上される対象が変わりうる。 |
| 業界パブリッシャーB | USD 24.40 B (2024) | 対象範囲をシリコントランジスタのみに限定しており、ディスクリートデバイスの価値を隣接する電子機器コンテンツから明確に分離していないため、全材料ディスクリート定義と比較した場合に総額が膨らむ可能性がある。 |
各数値を横断的に見ると、その差異は主に対象範囲の選択(シリコンのみか全材料か)と、計測が部品収益レベルにとどまっているかどうかによって説明される。前提条件を観測可能な需要要因に結び付け、価格および構成を一次情報で検証することにより、得られる市場規模はユーザーが妥当性を確認できる再現可能な手順に基づいたものであり続ける。


レポートで回答される主要な質問
2031年のグローバルトランジスタ市場の予測値はいくらですか?
トランジスタ市場は2031年までに286億6,000万米ドルに達すると予測されています。
最も成長が速い材料セグメントはどれですか?
炭化ケイ素デバイスは2026年から2031年にかけて最高の8.86%のCAGRを記録すると予測されています。
絶縁ゲートバイポーラトランジスタが注目される理由は何ですか?
IGBTはMOSFETのスイッチング速度とバイポーラ伝導効率を組み合わせており、800 V電気自動車ドライブトレインに理想的です。
政府インセンティブは地域のサプライチェーンにどのような影響を与えますか?
米国のCHIPS法やEUのパイロットラインなどのプログラムは、東アジア以外にサプライを多角化する新しいファブへの資金を提供しています。
最も成長見通しの強いパッケージング技術はどれですか?
ウェーハレベルパッケージングは、チップレットおよび3Dスタッキングの採用により9.82%のCAGRで成長すると予測されています。
継続的なノードスケーリングに対する主な抑制要因は何ですか?
3 nm未満の量子トンネリングリークはさらなる電圧スケーリングを制限し、リーク電流を増加させ、より小さなジオメトリの恩恵を抑制します。
最終更新日:



