
中国光電子工学市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.34 十億米ドル |
| 市場規模 (2026) | 7.63 十億米ドル |
| 市場規模 (2031) | 9.27 十億米ドル |
| Growth Rate (2026 - 2031) | 3.96 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国光電子工学市場分析
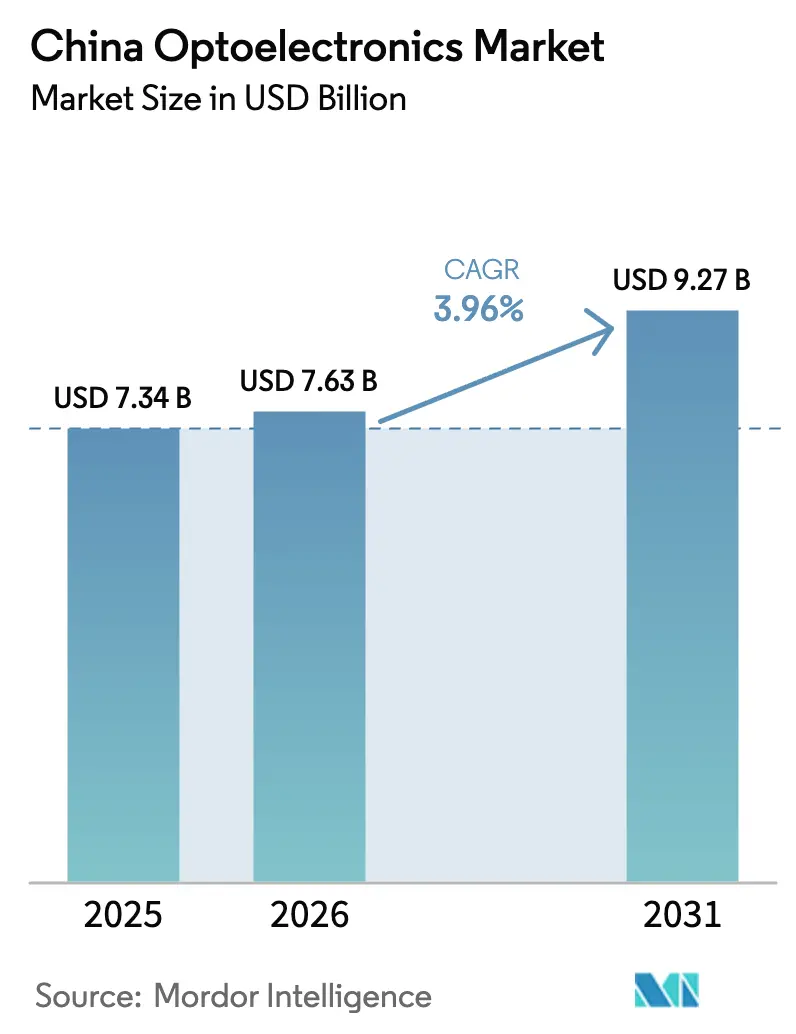
中国光電子工学市場規模は、2025年の73億4,000万米ドルから2026年には76億3,000万米ドルへと拡大し、2026年から2031年にかけての年平均成長率(CAGR)3.96%で2031年には92億7,000万米ドルに達すると予測されています。この安定した成長ペースは、国家支援による取り組みが資本配分をLED照明の量的拡大から化合物半導体、レーザーダイオード、および先進パッケージングへと移行させる中で、競争環境が成熟しつつあることを示しています。政策による国産化要件の義務付けに加え、5Gおよびデータセンターの整備拡大が進み、汎用照明から高付加価値の光通信およびセンシングソリューションへと需要が継続的に移行しています。上流では窒化ガリウムおよび炭化ケイ素のウェーハ技術への優先的な資金配分が進み、下流では米国の輸出規制リスクを軽減するべく垂直統合が推進されています。政府のインセンティブを活用した国内主要企業の間での業界再編が加速している一方、資本集約度の高さと人材不足が中小企業にとっての参入障壁を高い水準に保っています。
主要レポートのポイント
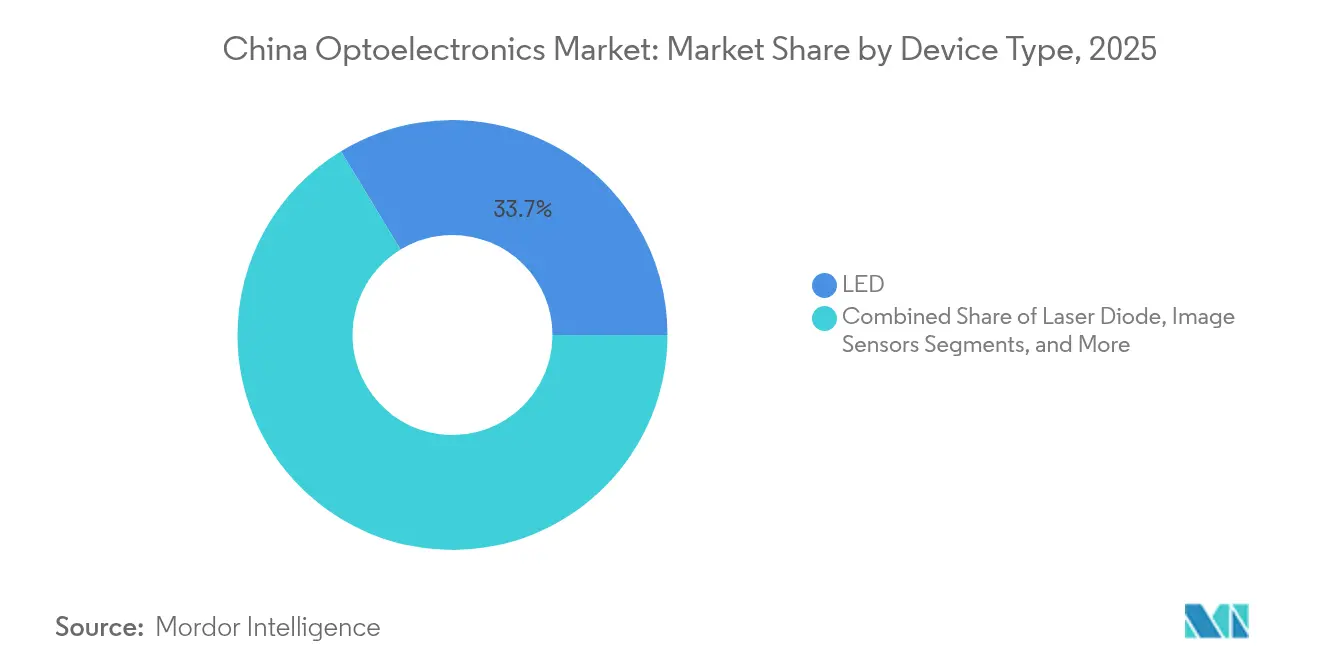
- デバイスタイプ別では、LEDコンポーネントが2025年に33.68%の収益シェアを獲得してリードしており、レーザーダイオードは2031年にかけてCAGR 4.86%で最も高い成長率を記録すると予測されています。
- 材料別では、窒化ガリウムが2025年の中国光電子工学市場シェアの41.75%を占めて首位を維持しており、炭化ケイ素は2031年にかけてCAGR 4.45%での成長が見込まれています。
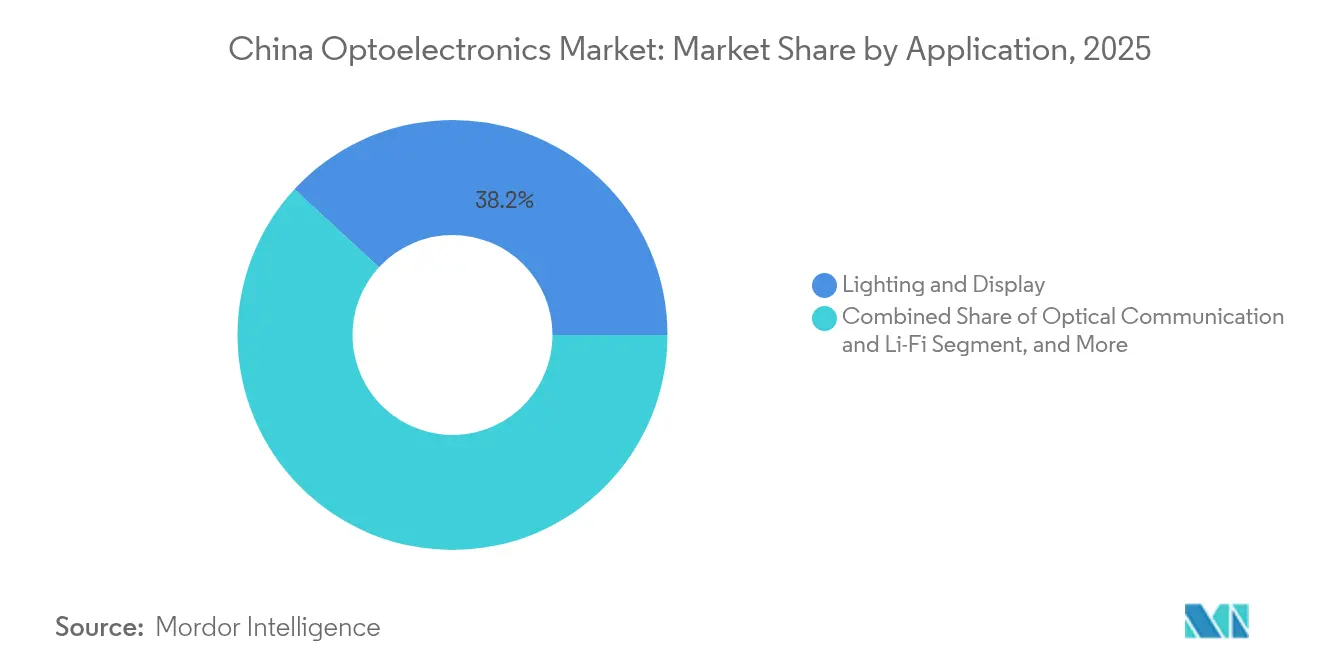
- 用途別では、照明およびディスプレイが2025年に38.15%のシェアを保持していますが、光通信およびLi-Fiは2031年にかけてCAGR 5.14%で拡大すると予測されています。
- 最終ユーザー別では、コンシューマーエレクトロニクスが2025年の中国光電子工学市場規模の42.64%を占めており、自動車用途がCAGR 5.72%という最も高い成長見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国光電子工学市場のトレンドとインサイト
促進要因インパクト分析*
| 促進要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内半導体サプライチェーンへの政府支援 | +0.8% | 全国規模、北京・上海・深圳を中心 | 中期(2〜4年) |
| LEDミニ・マイクロLEDの急速な商業化 | +1.2% | 広東省および江蘇省 | 短期(2年以内) |
| 5Gおよびデータセンター主導の光トランシーバー需要 | +0.9% | 第一線都市および産業クラスター | 中期(2〜4年) |
| 電気自動車へのLiDAR搭載 | +0.7% | 北京・上海・深圳における早期採用 | 長期(4年以上) |
| 太陽光発電の普及を加速するカーボンニュートラル政策 | +0.6% | 西部地域 | 長期(4年以上) |
| 量子ドットイメージセンサー新興スタートアップ | +0.3% | 北京・上海・深圳 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内半導体サプライチェーンへの政府支援
国家集積回路産業投資基金(ビッグファンド)第三期は2024年に400億米ドル超を投入し、光電子デバイスに不可欠な化合物半導体キャパシティの拡大を明確な使命として掲げています。補助を受けたファブプロジェクトは実効資本コストを引き下げ、銀行融資を確保し、ローカルコンテンツ規制を通じて調達チャネルを保証します。これらの措置が総体として、景気循環的な低迷期においても国内LEDメーカー、レーザーダイオードメーカー、センサーメーカーへの購買傾向を高め、中国光電子工学市場の需要水準の底支えとなっています。またこの政策は、大学パートナーとの共同パイロットラインへの資金提供を通じて技術習得曲線を短縮する効果も持っています。中期的には、国産化推進策により有機金属化学気相成長法およびイオン注入における製造技術格差が縮小していくと見込まれます。
LEDミニおよびマイクロLEDの急速な商業化
BOE Technology Groupは2024年にプレミアムスマートフォンおよびタブレット向けミニLEDバックライティングをパイロットから量産へと移行し、ダイボンディングサイクルタイムを35%削減するマストランスファープロセスを実証しました。[1]BOE Technology Group Co., Ltd. 企業ニュース、「BOE TechnologyミニLED生産能力」、BOE Technology Group Co., Ltd. www.boe.com ユニットコストの低下により、第二層スマートフォンおよびテレビ向けのアドレッサブル市場が拡大し、国内サブストレート、ドライバーIC、およびパッケージング企業の収益獲得が加速しています。OLEDに対する色域および長寿命の優位性がOEMの設計採用を獲得する一方、貿易政策の動向により海外サプライチェーンの最終着地コスト競争力が低下しています。深圳に拠点を置く受託組み立て業者における迅速認定プログラムにより、設計採用サイクルが6ヵ月に短縮され、海外競合の9ヵ月超と比較して有利な立場にあります。その結果、中国光電子工学市場は汎用LED照明と比較して高い平均販売単価と低い顧客離脱リスクを享受しています。
5Gおよびデータセンター主導の光トランシーバー需要
中国は2024年末までに5Gマクロ基地局の設置数が360万局を超え、各基地局でフロントホールおよびバックホール回線向けに複数の25G以上光モジュールを必要としています。ハイパースケールクラウドプロバイダーは同時に、AIトレーニングクラスターへの供給に向けて400Gおよび800G光デバイスの拡充を進めています。調達優遇措置に支えられた国内トランシーバーメーカーは、地理的近接性を活かして設計の反復サイクルを短縮し、フィールド障害率を低減しています。サプライチェーンの国産化は、重要なワークロードをホストするクラウドオペレーターにとって地政学的リスクの軽減にもつながっています。6Gテストベッドへの展開ロードマップが進む中、中期的な需要の見通しは良好であり、中国光電子工学市場における光部品ベンダーにとって複数年にわたる収益源が強化されています。
電気自動車へのLiDAR搭載
BYD、NIO、その他の国内OEMは2024年に中級モデルへのソリッドステートLiDARを導入し、センサーを高級ニッチから大量オプションパッケージへと移行させました。コスト低下は自社製レーザーダイオードおよびフォトディテクタの製造と、ASICレベルの信号処理統合によるものです。1550 nmアーキテクチャへの移行はリン化インジウムウェーハの需要を高め、新たなエピタキシー投資を触発しています。長期的には、LiDAR採用の拡大により自動車用レーザーダイオードの出荷台数が倍増し、飽和状態にあるスマートフォン3Dセンシング用途からの収益分散が進み、中国光電子工学市場の漸進的成長を牽引すると見込まれます。
抑制要因インパクト分析*
| 抑制要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米中技術輸出規制 | -0.9% | 全国の先端ファブ | 短期(2年以内) |
| 化合物半導体加工における人材不足 | -0.4% | 北京・上海・深圳・武漢 | 中期(2〜4年) |
| 8インチGaNおよびSiCファブの高額設備投資 | -0.5% | 主要半導体ハブ | 中期(2〜4年) |
| LEDバックライティングにおける価格下落 | -0.3% | 広東省および江蘇省 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
米中技術輸出規制
2024年10月に改訂された米国規制により、先進的な窒化ガリウムおよび炭化ケイ素装置の輸出が制限され、製造装置の調達リードタイムが18ヵ月超に延長されました。国内ファブは旧世代ノードの反応炉を稼働させるか、または自社設計の製造装置開発を加速しており、いずれのシナリオも初期歩留まりの低下とウェーハあたりコストの上昇をもたらしています。多国籍サプライヤーは国内サービスセンターの拡張を延期しており、量産立ち上げスケジュールがさらに遅延しています。その結果、近い将来のウェーハ生産量はEVおよび5Gセグメントからの需要に追いつかず、予測期間前半2年間において中国光電子工学市場のCAGRを圧迫する要因となっています。
8インチGaNおよびSiCファブの高額設備投資
8インチGaNラインの基礎投資額は5億米ドルを超え、SiCファブに至っては基板前処理および高温炉を含めると7億米ドルを上回る可能性があります。このような多額の資金調達は、長期にわたる投資回収サイクルと相まって、資本力の豊富な企業にとっても財務的な負担となります。中小規模の参入者は6インチへの転用設備に頼らざるを得ず、ダイ当たりの経済性で劣位に立たされるため、供給基盤は高度に集中しています。新規株式発行や政府補助金がなければウェーハ不足が継続するリスクがあり、下流のモジュール規模拡大が制限され、中国光電子工学市場の成長曲線を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:レーザーダイオードがプレミアム用途を牽引
レーザーダイオードは2031年にかけてCAGR 4.86%を記録すると見込まれており、2025年においてLEDが33.68%の収益面でのリードを維持しているにもかかわらず、中国光電子工学市場全体を上回る成長を示しています。LiDARの搭載率上昇とデータセンター光デバイスの拡大が、スマートフォン向けVCSEL(垂直共振器型面発光レーザー)ボリュームの景気循環的な変動を緩衝する安定した需要バッファーを形成しています。LEDの価格弾力性による利益率の侵食が進む中、ベンダーはASPが1ユニットあたり20米ドルを超えるコヒーレント光製品へとキャパシティを移行させています。金属切断および付加製造向けの産業用レーザーアレイがさらに収益拡大の機会を広げる一方、オプトカプラーは成長鈍化にもかかわらず電力変換アイソレーションにおける実用性を維持しています。
一方、太陽電池は過剰供給による価格下落圧力に直面しながらも、カーボンニュートラル義務のもとでのグリッドパリティプロジェクトから恩恵を受けています。デュアルおよびトリプルカメラのスマートフォン設計によりイメージセンサーの出荷台数は増加していますが、付加価値の獲得はフォトダイオードの下にロジックを積層したスタックドピクセルアーキテクチャへとシフトしています。これらの変化が総体としてデバイスカテゴリー全体の平均販売単価の上昇をもたらし、中国光電子工学市場のユニット成長の鈍化を補っています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


デバイス材料別:炭化ケイ素が存在感を高める
炭化ケイ素は最速のCAGR 4.45%を記録しており、2025年における窒化ガリウムの41.75%という収益面での支配的地位に着実に迫っています。EV牽引インバーターおよび5G基地局PA(電力増幅器)モジュールは、SiCの優れた熱伝導率を評価しており、高電力密度と冷却コストの削減を実現しています。天津中環半導体による200 mm SiC基板のブレークスルーが欠陥密度を40%低減し、GaNとのコスト格差を縮小して普及をさらに後押ししています。GaNは高速スイッチング充電器およびRFフロントエンドで優位性を維持し、リン化インジウムは1550 nm自動車LiDARレーザー向けに台頭しています。化合物半導体へのシフトは装置の資格認定のハードルを高める一方で、中国光電子工学市場全体の粗利率変動を平滑化するプレミアム価格設定を可能にしています。
従来のシリコンおよびヒ化ガリウムは中電力LEDランプおよびスマートフォン向けPA(電力増幅器)において依然として一定の存在感を持っていますが、より高性能な代替材料へのシェア移行という長期的潮流に直面しています。プロセス歩留まりの改善と国産基板サプライチェーンの整備は、中国光電子工学産業が発展するにつれて競争力のあるコスト構造を維持するための戦略的課題となっています。
用途別:光通信が加速
光通信およびLi-FiはCAGR 5.14%を記録しており、2025年における照明の38.15%というシェア基準値を凌駕しています。AIサーバークラスターはラックスケールで800Gリンクを必要とし、マルチモードVCSEL(垂直共振器型面発光レーザー)およびシングルモードEML(電界吸収変調レーザー)の普及を促進しています。通信事業者はファイバーディープな5Gバックホールを急速に整備しており、狭線幅レーザーおよび変調器を使用するコヒーレントトランシーバーを展開しています。データコムとテレコムのアーキテクチャの融合が、中国光電子工学市場内でのユニット需要を増幅させ、設計採用競争を激化させています。
センシングおよびイメージングは工場自動化と自律移動体によって拡大していますが、LEDバックライトパネルにおける価格下落が既存の収益を圧迫しています。防衛・セキュリティ分野は厳格な資格認定プロトコルにより価格サイクルから隔離された保護されたニッチ市場として残っているものの、輸出ライセンス規制によりボリューム規模は制限されています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
最終ユーザー産業別:自動車の変革が加速
自動車用途はCAGR 5.72%という最高の成長率を達成する見込みであり、2025年のコンシューマーエレクトロニクスの42.64%というシェアのリードに迫っています。バッテリー電気自動車プラットフォームは、マトリクスLEDヘッドライト、アンビエントライティングストリップ、およびマルチセンサーADASスイートを搭載しており、それぞれが内燃機関の前身と比べて数倍の光電子工学コンテンツを組み込んでいます。国内の一次サプライヤーはLEDおよびレーザーファブと直接提携して自動車グレードパッケージを共同開発し、複数年の数量契約を確保しています。政府補助金の段階的縮小により価値の認識が安全性と接続性にシフトする中、光電子工学コンテンツの成長がEV販売の一時的な停滞を補い、中国光電子工学市場の成長軌道を下支えしています。
通信・クラウドデータセンターオペレーターは高速光デバイスに対する二桁台の需要を維持しており、医療分野では高解像度内視鏡および診断スキャナーへのアップグレードが進んでいます。産業オートメーションはマシンビジョンノードを追加し、航空宇宙分野では光ファイバーごと(ファイバーオプティックジャイロ)を実装しており、中国光電子工学産業の収益構成に漸進的な多様性をもたらしています。
地理的分析
2025年の中国光電子工学市場価値の約74.68%を地域クラスターが占めており、上海のR&Dおよびジャンスーのパッケージング規模を背景に長江デルタがトップとなっています。垂直統合モデルがここで花開いており、BOE TechnologyおよびSanan Optoelectronicsは基板・エピ・モジュールラインを同一拠点に置き、ロジスティクスを効率化するとともに豊富な技術人材を活用しています。珠江デルタがこれに続き、深圳がコンシューマーエレクトロニクス志向のサプライチェーンの核として、香港の貿易・金融エコシステムの恩恵も受けています。
北京の中関村サイエンスパークには清華大学・北京大学からスピンアウトした量子ドットおよびシリコンフォトニクスのスタートアップが集積しており、ベンチャーキャピタルや国家研究機関への近接性を活かしています。武漢の「光谷(オプティクスバレー)」はレーザー技術クラスターに特化しており、華中科技大学のフォトニクス学部の強みを活用し、2024年までに300社超の企業を誘致しています。これらの内陸ハブは地理的リスクの分散と沿岸部の賃金インフレの緩和をもたらし、中央政府の地域開発政策とも整合しています。 西安・成都・合肥などの第二線都市は税制優遇措置および低廉な土地価格を提供しており、BOEによる2025年の合肥でのマイクロLEDファブ建設発表を含む設備増強プロジェクトを誘致しています。この分散戦略は相補的な技術人材プールの育成と、局所的なサプライチェーン混乱に対する冗長性の確保を目指すものであり、全国規模での中国光電子工学市場の成長エンジンを総体として持続させています。
規制環境
中国の光電子産業は主に工業情報化部(MIIT)と国家発展改革委員会(NDRC)によって導かれており、産業上の優先事項は国家計画および産業カタログに反映されている。2024年2月に発効した「産業構造調整指導目録」(2024年版)は、光電子デバイス製造および光伝送システム(100Gb/s以上)を奨励カテゴリーとして含み、これにより高速光リンクおよび高度なデバイス生産に向けた許認可と投資の方向付けを支援している。
需要側では、MIITが2025年1月に発表した「10ギガビット光ネットワークの試験事業開始に関する通知」が50G-PONと光・AI融合を推進し、レーザー、フォトニクス集積、光モジュールに対する通信・データ通信からの需要を強化している。国境を越えた規制監視も企業戦略に影響を及ぼしている。2026年4月17日、三安光電(Sanan Optoelectronics)は、米国対米外国投資委員会(CFIUS)による否定的な判断を受けて、Lumileds Holding B.V.の買収計画を中止した。これは、外部審査がM&Aおよび技術アクセスの決定にどのように影響を与えるかを浮き立たせるものである。
バリューチェーン分析
中国の光電子バリューチェーンは、上流の化合物半導体材料・設備(GaN、SiC、InP基板およびエピタキシー)、中流のデバイス製造・パッケージング(LED、レーザーダイオード、イメージセンサー、光学部品、モジュール組立)、そして下流の民生電子機器、通信・データセンター、自動車、産業用オートメーション、および新興のセンシング用途にわたる展開を含む。産業構造調整目録における2024年の奨励対象光電子製造の強調を含む政策支援型の国産化は、基板、エピタキシー、パッケージングにわたる国内調達を強化している。輸出管理上の摩擦も、装置のリードタイムを長期化させ、国内認定済みの設備およびプロセス知識に対するプレミアムを高めることで、これに寄与している。
中流および下流の企業は、設計サイクルの短縮と供給の安定化を図るため、ディスプレイおよびセンシング能力とモジュール統合を組み合わせる傾向を強めている。華東地域や武漢の地域クラスターエコシステムは、研究開発、パッケージング、最終用途統合の同一地域立地を支えている。BOEテクノロジーグループのような大手インテグレーターは、2025年から2026年にかけてディスプレイ製造および隣接するセンシング領域(医療用画像診断やバイオ検出を含む)への投資を継続しており、これは単純な生産能力増強から、既存施設全体における品質改善、標準策定、統合への転換を反映し、より高マージンの光通信および車載グレード製品向けの歩留まりと信頼性向上を目指すものである。
競争環境
上位10社が2024年の収益の約45%を占めており、中国光電子工学市場における適度な集中度を示しています。市場リーダーは基板製造から最終モジュール組み立てまでを網羅するエンドツーエンドの統合を採用し、規模のメリットを確保するとともに部品表コストの変動を低減しています。BOE Technologyによる米国マイクロLEDイノベーターRohinniの買収により独自のマストランスファーIPを取得し、次世代ディスプレイのロードマップを加速させました。Sanan Optoelectronicsは2025年にドイツの化合物半導体装置メーカーを買収することでその戦略を拡大し、輸出規制への露出リスクを軽減しました。
化合物半導体加工における特許出願件数は2024年に前年比35%増加しており、防衛可能な技術的地位を巡る競争が激化していることを裏付けています。新興の挑戦者は量子ドットセンサーやSiC MOSFETといった高付加価値ニッチに特化し、機敏性を活かして狭い領域で既存企業を凌駕しようとしています。外資系自動車第一次サプライヤーとの戦略的提携、とりわけHC SemitekによるContinentalとの2024年のパートナーシップおよびテスラとの2025年のサプライ契約は、同社の品質資格を実証し、輸出の機会を開拓しています。
資金調達の動向は中央政府のシードファンドまたは地方政府の土地取得支援を確保できる企業に有利であるものの、設備投資の継続的な拡大が規模の経済を追求する中小企業の業界再編を今後加速させる可能性があります。その最終的な効果として、革新の多様性と十分な規模の経済のバランスを保つ中程度の集中度が維持され、中国光電子工学産業の競争活力が保たれています。
中国光電子工学産業リーダー
BOE Technology Group Co., Ltd.
Shenzhen China Star Optoelectronics Technology Co., Ltd.
Sanan Optoelectronics Co., Ltd.
HC Semitek Corporation
Leyard Optoelectronic Co., Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な機会は、国家産業優先事項とネットワークアップグレードが交差する部分に存在する。MIITが2025年1月に開始した10ギガビット光ネットワーク試験(50G-PONおよび光・AI融合)は、より高速な光アクセスおよび伝送の実装経路を提供し、中国に拠点を置くレーザー、変調器、光モジュールサプライチェーンに対する要求を高めている。2026年に始まる第15次5カ年計画の枠組みも製造業の安定化とAIプラス産業融合を重視しており、フォトニクスを展開可能なAIデータセンターおよび産業用接続ソリューションへ転換できるベンダーに白地を生み出している。これには、電力とバンド幅の障壁に対応する共パッケージ光学(co-packaged optics)や光インターコネクト方式が含まれる。
供給・貿易の面では、2026年2月1日に発効する「奨励目録」(2025年版)が光電子デバイスおよび光通信機器を奨励産業として分類し、許可された範囲での新規プロジェクト形成やパートナーシップを支援している。2026年6月時点の輸出税還付調整、特に高付加価値のインテリジェント照明モジュールに対する13%から16%への引き上げは、コモディティのLEDバックライトに対して、専門性の高い高付加価値製品の経済性を改善し、製品構成の高度化への道を支えている。企業の動向も投資の集中先を示している。BOEの継続的なIoT志向への転換と2025年から2026年にわたる持続的な投資姿勢は、単純に量を追う従来型セグメントではなく、より高性能なディスプレイおよび関連光電子能力への持続的な資本配分を示唆している。
最近の業界動向
- 2026年7月:BOEテクノロジーグループは、Micro LED光インターコネクトおよびガラスコア基板を用いた共パッケージ光学(CPO)技術に専念する専任プロジェクトチームを設立した。この取り組みは、高度なディスプレイおよびAI時代のインターコネクト要件に関連する高帯域幅光集積に対する研究開発・エンジニアリングの強化を示している。また、ディスプレイ製造とフォトニクス能力との連携を強めるものでもある。
- 2026年4月:三安光電は、必要な規制承認(否定的なCFIUS判断を含む)を得られなかったことを受け、Lumileds Holding B.V.の買収計画の中止を発表した。この取引の終了は、国境を越えた技術アクセスに対する実際上の制約を浮き立たせ、国内能力構築および代替パートナーシップを優先する必要性を強めた。
- 2025年10月:BOEテクノロジーは、スマートフォンおよび自動車用ディスプレイを対象に、合肥に量産型マイクロLED工場を建設するため21億米ドルを投じることを表明した。この投資は次世代ディスプレイデバイスのスケールアップを支え、中国国内における上流材料、マストランスファー工程、高度なパッケージングへの下流需要を強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、中国光電子市場は、中国国内での使用を目的として生産・販売される光電子部品およびデバイスを対象とし、電気信号が光に変換される、または光が電気信号に変換されるものを含む。
対象範囲の除外事項:デバイスの価値が別途特定されていない限り、下流の完成システムおよびサービス(例:完成照明器具、組み立て済みディスプレイ最終製品、設置・保守サービスなど)は含まない。
セグメンテーション概要
- デバイスタイプ別
- LED
- レーザーダイオード
- イメージセンサー
- オプトカプラー
- 太陽電池
- その他のデバイスタイプ
- デバイス材料別
- 窒化ガリウム(GaN)
- ヒ化ガリウム(GaAs)
- 炭化ケイ素(SiC)
- リン化インジウム(InP)
- シリコンおよびその他のデバイス材料
- 用途別
- 照明およびディスプレイ
- 光通信およびLi-Fi
- センシングおよびイメージング
- 電力変換および太陽光発電
- その他の用途
- 最終ユーザー産業別
- コンシューマーエレクトロニクス
- 自動車
- 情報技術および通信
- 医療およびライフサイエンス
- 航空宇宙および防衛
- 産業オートメーション
- その他の最終ユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、主要な光電子デバイスファミリー全体にわたって中国の需給像を明確に構築し、それを報告されている業界実績と整合させることから始まる。主に、産業出力指標については中国国家統計局、輸出入動向については中国税関の貿易統計、政策方向および生産動向については工業情報化部といった公的資料を参照している。
技術および用途の変化を確認するため、デバイス採用および効率向上についてはIEEEなどの査読済み学術誌、活動状況については材料・デバイス種別ごとの特許データベース、フォトニクスおよびLED業界団体などの協会・会議刊行物も確認している。企業の年次報告書、投資家向け資料、決算発表は、収益構成や価格動向を照合するために使用される。公開情報が乏しい場合には、企業財務情報や出荷レベルの貿易インテリジェンスに関する有料サブスクリプションを選択的に利用する。これらのデスクリサーチ資料は例示であり、網羅的なものではなく、データ収集、照合、確認のために他の多くの参考資料が使用されている。
一次インタビューおよび調査
一次調査は、デバイスメーカー、部品サプライヤー、流通関係者、および民生電子機器、自動車、通信、産業分野の大手最終需要者を対象とした専門家インタビューおよび構造化調査によって行われる。回答者からの情報は、実際に出荷されているもの、デバイスクラス別の平均販売価格の動向、そして中国の各地域において在庫調整や政策変更が短期需要にどのような影響を与えているかを確認するために使用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | CXO:15% |
| ミッドティア:49% | 機能/部門責任者:37% |
| 中小プレイヤー:21% | マネージャー:48% |
市場規模算定と予測
当社の規模算定は、デバイス主導の需要プールを用いて中国需要を再構築するトップダウン構築から始まり、生産・貿易信号を照明、ディスプレイ、光通信、センシングにおける用途普及と結びつける。これを、主要デバイスカテゴリーのサプライヤー集計や、最終用途別のサンプリングされたASP×出荷量チェックを含む選択的なボトムアップ推計で裏付ける。これらのチェックは、あるカテゴリーが過大評価されているように見える場合に、合計値を微調整するために使用される。
入力データは、光電子機器が実際にどのように購入・価格設定されているかに合わせて選定される。LED、レーザーダイオード、イメージセンサーの単位出荷動向、より高付加価値デバイスへの構成シフト、公開情報に示される稼働率および生産能力増強、関連部品の輸出入動向、価格圧力が明らかな場合のデバイス種別ごとのASP推移といった指標を追跡している。開示情報が限られているためボトムアップの視点を完成できない場合、そのギャップは保守的な浸透率仮定によって処理され、これはインタビューで再度検証される。
予測はシナリオ分析を用いて行われ、安定した季節性を示す変数については単純な時系列平滑化によって補完される。その後、短期の価格設定および導入動向に関する専門家の合意によって調整される。これにより、政策の変化、デバイス材料間の代替、民生電子機器・通信支出の周期を反映しつつ、予測の説明可能性が維持される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な合計値が単一のデータストリームに依存しないようにしている。アナリストは、モデル出力を貿易額、報告された収益構成、デバイス出荷動向などの独立した信号と比較し、大きな差異が見られた場合には、その要因が明確になるまで再検討する。
最終承認の前に、仮定は段階的に見直され、まずデバイスレベル、次に用途レベルで検証される。その後、通貨換算のタイミングおよび価格動向の最終確認が行われる。報告書は年1回更新され、主要な政策変更、供給の混乱、急激な価格修正といった重大な事象が発生した場合には、中間更新が行われる。提供直前には、最新の見解をクライアントが受け取れるよう、新たな検証作業が完了する。
Mordor Intelligenceの中国光電子市場規模算定と他の公表推計との比較
中国光電子に関する公表市場規模は、各発行元が光電子収益として何をカウントするかについて独自の境界を設定し、価格および通貨換算の前提を異なるスケジュールで更新するため、しばしば一致しない。また、ある推計が生産価値のみに依拠し、別の推計が貿易調整を伴う需要側消費を用いる場合にも、差異が生じる。
更新頻度およびUSD換算に使用する月は、成熟デバイスのASPが低下傾向にある市場において、たとえ出荷量が増加していても、結果を変動させ得る。以下の表はその差の範囲を示している。デバイスレベルのASP段階を各更新サイクルで再検証し、出荷単位当たりの含意収益を再確認することにより、推計は現状に即したものに保たれる。これはMordor Intelligenceが適用している規律である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.34 B (2025) | |
| 業界団体A | USD 8.10 B (2025) | より広範な光学・フォトニクス収益プールを反映することが多く、より多くの完成モジュール価値を含む場合があり、デバイスのみのカウントと比較すると合計値が膨らむ。 |
| 地域コンサルティング企業B | USD 6.85 B (2025) | 通常、より保守的なASP低下曲線を適用し、年内早期に外国為替を固定する場合があり、現地通貨での需要が安定していてもUSD値を低下させる。 |
総じて、より高い数値は主に、隣接するモジュールおよびシステム価値を取り込む広範な製品境界によって説明され、より低い数値は、より厳格な価格設定および通貨タイミングによって生じている。明確なデバイスレベルのチェックと再現可能な前提を用いることで、市場規模を毎年再検証可能な実用的な信号に結びつけておくことができる。


レポートで回答されている主要な質問
中国光電子工学市場の現在の市場規模はどのくらいですか?
中国光電子工学市場規模は2026年に76億3,000万米ドルでした。
中国の光電子工学セクターは2031年までにどの程度の速度で成長しますか?
総収益はCAGR 3.96%で拡大し、2031年までに92億7,000万米ドルに達すると予測されています。
最も急速に拡大しているデバイスカテゴリーはどれですか?
レーザーダイオードがCAGR 4.86%で成長をリードしており、LiDARおよび光ネットワークの展開により支えられています。
最も強い需要モメンタムを示している材料はどれですか?
炭化ケイ素が電気自動車のパワーエレクトロニクスおよび5G増幅器の需要を背景に最高のCAGR 4.45%を示しています。
最大の成長機会を提供している最終用途セグメントはどれですか?
EVおよび自律走行技術の採用拡大に伴い、自動車用途がCAGR 5.72%で成長すると予測されています。
輸出規制は国内光電子工学サプライヤーにどのような影響を与えますか?
先進GaNおよびSiC装置へのアクセス制限が近期コストを引き上げ、ファブの量産立ち上げスケジュールを延長しています。
最終更新日:



