
アジア太平洋地域の混載(LCL)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 44.38 十億米ドル |
| 市場規模 (2026) | 47.44 十億米ドル |
| 市場規模 (2031) | 66.28 十億米ドル |
| 成長率 (2026 - 2031) | 6.92 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の混載(LCL)市場分析
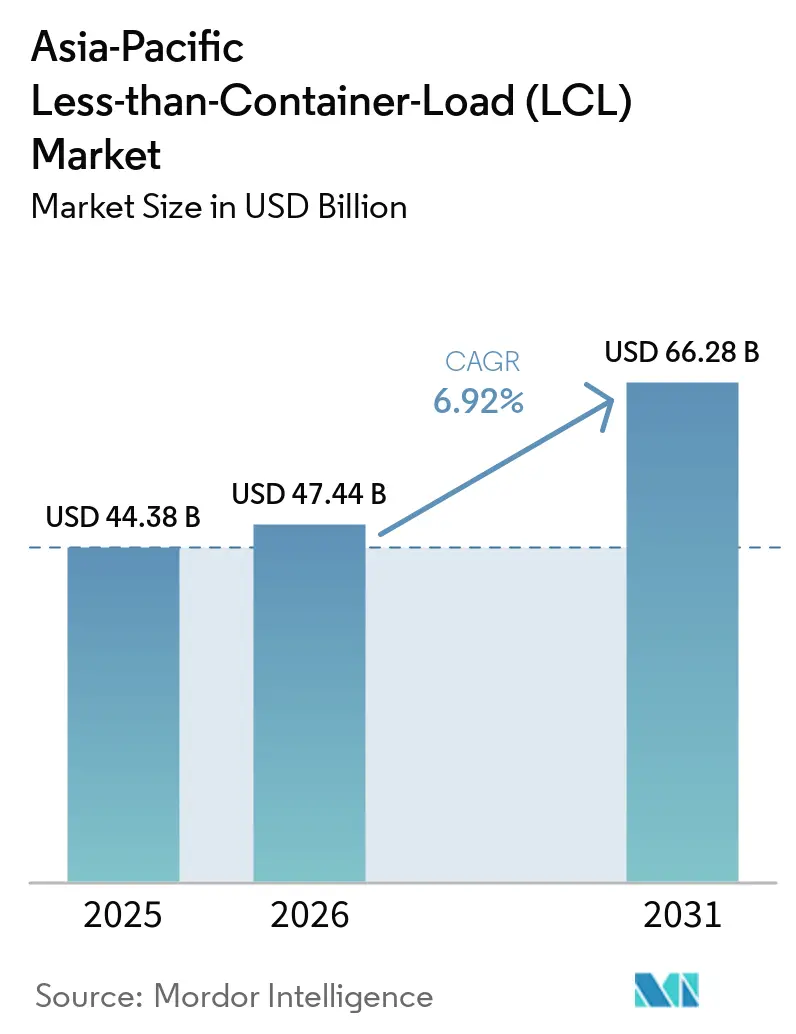
アジア太平洋地域の混載(LCL)市場規模は2025年に443億8,000万米ドルと評価され、2026年の474億4,000万米ドルから2031年には662億8,000万米ドルに達し、予測期間(2026年~2031年)にCAGR 6.92%で成長すると予測されています。
越境eコマースの爆発的な拡大が需要を押し上げており、中小規模の荷主にとってのLCLと航空貨物との比較におけるコスト優位性、および着実に拡大する地域自由貿易の枠組みも追い風となっている。カーゴの集約によりユニットあたりの輸送コストが低減され、スケジュールの柔軟性も確保されることから、混載サービスが市場を牽引している。テクノロジーの導入、特にリアルタイム予約ツールの普及により、貨物の可視性が向上し、取引コストが低下するとともに、初めて利用するユーザーが航空から海上輸送へのシフトを促進している。中国以外への製造拠点の多様化が貿易回廊を再編し続けており、企業がサプライチェーンの強靭性を追求する中、インド、ベトナム、インドネシアに新たなLCLゲートウェイが生まれている。海上フレート運賃の変動と港湾混雑の繰り返しは主要なリスクとして残るが、インフラ整備と地域貿易協定がこれらの逆風を相殺している。
主要レポートのポイント
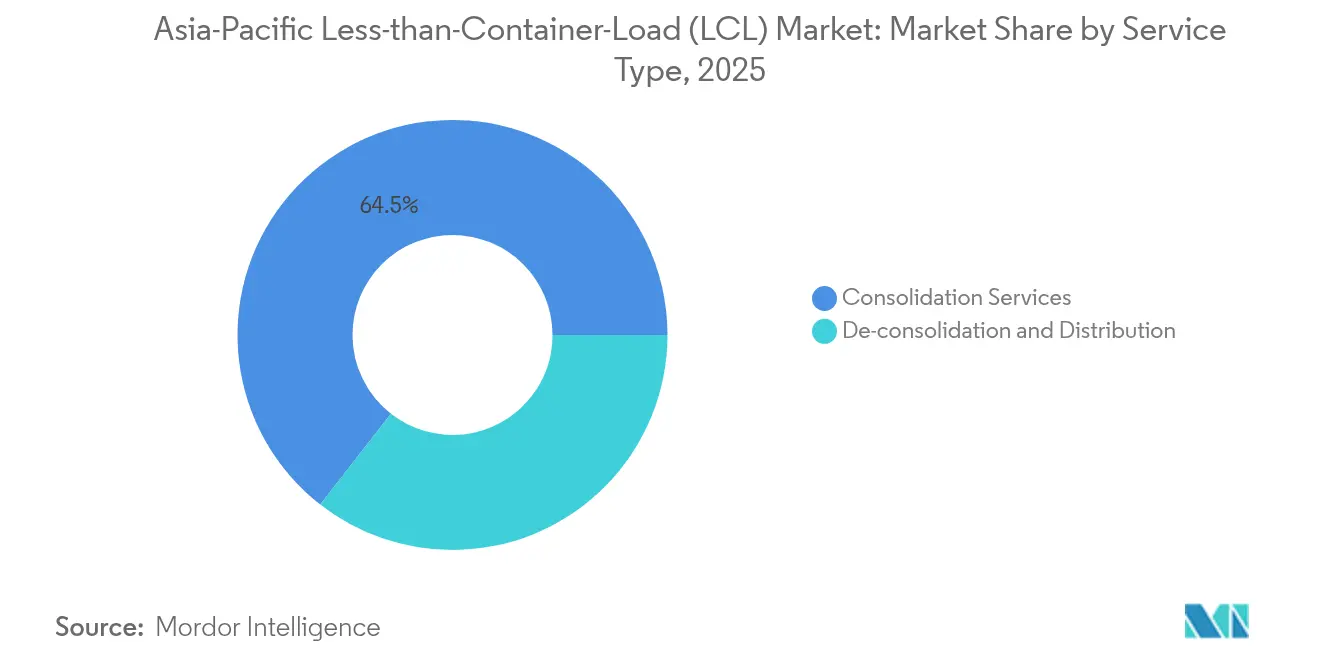
- サービスタイプ別では、混載サービスが2025年のアジア太平洋地域コンテナ未満積載市場シェアの64.45%を占め、デコンソリデーションおよび配送は2026年から2031年にかけて7.21%のCAGRを記録すると予測されている。
- 仕向地別では、国際ルートが2025年の取扱量の60.40%を生み出し、国内サービスは2031年までに4.66%のCAGRを記録すると予測されている。一方、国内ルートはより速い7.66%のCAGRで2031年まで成長すると見込まれている。
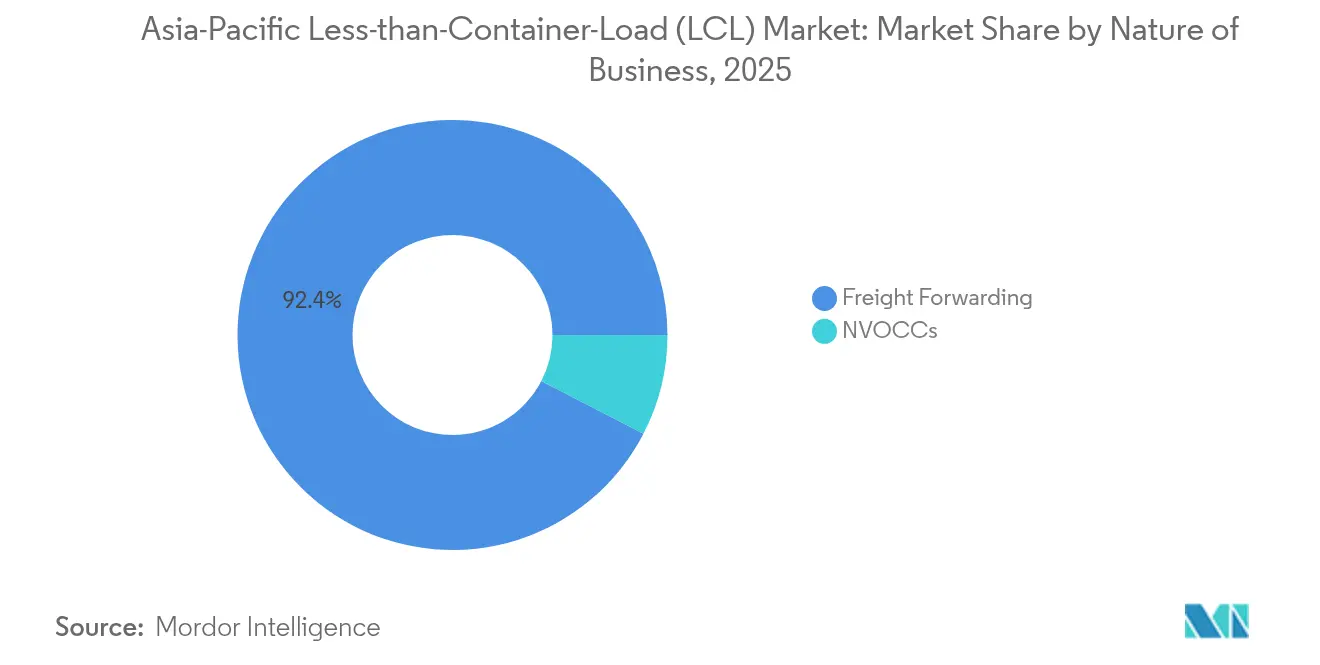
- 事業形態別では、フレートフォワーディングが2025年のアジア太平洋地域コンテナ未満積載市場規模の92.40%のシェアを占め、NVOCCは2031年までに7.32%のCAGRを達成すると予測されている。
- エンドユーザー別では、小売・eコマースが2025年の取扱量の35.25%を占めた。一方、ヘルスケア・医薬品は2031年までに7.05%のCAGRで成長すると予測されている。
- 国別では、中国が2025年の地域全体の価値の39.60%を維持しているが、インドは2031年まで7.12%のCAGRで最も速い拡大を記録すると見込まれている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因インパクト分析*
| 推進要因 | (~)CAGRへの影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| Eコマースの拡大と越境小口貿易 | +2.1% | 中国、インド、東南アジア | 中期(2〜4年) |
| アジア太平洋地域製造業のサプライチェーン多様化 | +1.8% | 中国、インド、ベトナム、インドネシア | 長期(4年以上) |
| 中小企業にとっての航空貨物に対する混載(LCL)のコスト効率性 | +1.3% | 東南アジア、新興市場 | 短期(2年以内) |
| 港湾インフラ拡充と自由貿易協定(FTA) | +1.0% | インド、ベトナム、インドネシア | 長期(4年以上) |
| 混載(LCL)スポットレートを提供するデジタル貨物プラットフォーム | +0.9% | シンガポール、香港、域内主要ハブ | 中期(2〜4年) |
| グリーン輸送の取り組みと積載最適化 | +0.6% | アジア太平洋先進国市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの拡大と越境小口貿易
東南アジアの小売Eコマース売上高は2028年までに1,930億米ドルに達し、小売総支出の17.4%に相当すると見込まれています[1]。オンライン注文の増加により、混載(LCL)の経済性に適した小口・高頻度の出荷が求められています。フィリピンとベトナムはいずれもオンライン小売のCAGRが20%超を見込んでおり、従来のフルコンテナ契約では対応できない継続的な需要の急増が生じています。RCEP(地域的な包括的経済連携)の通関簡素化により取引コストが低下し、小口貨物の通関が迅速化されるとともに、商人が域内在庫ハブへと誘導されています。オムニチャネルモデルは複数の市場で在庫を同時に補充する必要があり、在庫フローを同期させる混載(LCL)の役割を強化しています。マーケットプレイスが週内配送を約束する中、荷主は絶対的な運賃最小化よりも柔軟な出港スケジュールを優先しています。
アジア太平洋地域製造業のサプライチェーン多様化
2024年に企業が「チャイナ・プラス・ワン」戦略を実行する中、外国直接投資は東南アジアへのシフトを開始しました。インド、ベトナム、インドネシアに分散した小規模生産拠点では、最終組立または直接輸出のための複数原産地での引き取りが必要となり、それによって混載(LCL)の取扱量が増加しています。日本の電子機器メーカーはタイとフィリピンに補助製造ラインを移転し、専門の混載業者と契約して出荷フローを同期させています。この分散した生産量を処理するために、域内ではさらに600億米ドルの物流資産が必要とされており、混載需要をさらに拡大させています。地政学的緊張の高まりが移転スケジュールを加速させており、複数国の工場が規模を拡大する間、機動性の高い混載(LCL)拠点が魅力的な暫定措置となっています。バイヤーがサプライヤーを多様化する中、二次港に混載センターが生まれ、内陸輸送距離の短縮とターンアラウンドの改善が図られています。
中小企業にとっての航空貨物に対する混載(LCL)のコスト効率性
2025年のC.H. Robinsonによる調査では、混載(LCL)利用者の75%が海上混載への依存度を高める予定であり、それにより緊急性の低いルートで航空に比べて最大80%の輸送コスト削減が実現されることが示されています[2]。船会社は再設計された東西航路において定時性90%超を報告しており、航空との認識上のサービスギャップが縮小しています。デジタル予約ポータルは書類業務を大幅に削減し、混載(LCL)と航空の運賃を即座に比較できるようにすることで、リソースが限られた輸出業者にとって輸送手段の切り替えが容易になっています。航空貨物運賃は持続的なキャパシティ制約により上昇しており、混載(LCL)に有利なコスト削減の余地が拡大しています。中小企業はフルコンテナを確保することなく低在庫を維持するために混載(LCL)を活用し、運転資本サイクルを改善しています。
混載(LCL)スポットレートを提供するデジタル貨物プラットフォーム
Ocean Network Expressの予約の99%がデジタルチャネルを通じて行われています。リアルタイムの視認性、スポット価格設定、および自動化された書類業務が、初めて輸出する企業のアクセスを民主化しています。インドネシアの国家物流エコシステムは264の港湾と6つの空港をカバーし、通関、船会社、トラック業者を一つのインターフェースで連結し、平均通関時間を17%短縮しています。AI駆動の積載組合せエンジンが、サイズ、危険品分類、温度によって貨物をマッチングさせ、空きスペースを最小化して船舶の稼働率を向上させています。ブロックチェーンの試験運用により、船荷証券の発行から数日を短縮するとともに不正リスクを低減しています。デジタル化は決済処理も効率化し、信用リスクに敏感な中小荷主を安心させています。
制約要因インパクト分析*
| 制約要因 | (~)CAGRへの影響度(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 港湾混雑とキャパシティ制約 | -1.4% | シンガポール、上海、域内トランシップハブ | 短期(2年以内) |
| 海上運賃の変動 | -0.8% | アジア-米国、アジア-欧州航路 | 中期(2〜4年) |
| コールドチェーン混載(LCL)インフラの不足 | -0.5% | 医薬品・食品航路 | 中期(2〜4年) |
| ESGコンプライアンス負担の増大 | -0.3% | アジア太平洋先進国経済 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾混雑とキャパシティ制約
シンガポールとコロンボは2025年初頭の紅海迂回後、船舶の長期待機が発生しました[3]。バース不足はフィーダースケジュールに波及し、混載(LCL)カットオフ時間を支えるコンテナデバンニング期限に遅延をもたらしています。フィーダー船会社は混雑割増料金を課しており、混載(LCL)の単位コストを直接引き上げています。労働力不足と夜間ゲート時間の制限が、特に優先取り扱いが必要な温度管理貨物のスループットをさらに制限しています。自動化プロジェクトはキャパシティ改善を約束していますが、コンテナ到着とヤードスロットの短期的なミスマッチが混載(LCL)の混載ウィンドウを引き続き混乱させるでしょう。関係者はピーク時を平準化するため、バース割り当てアルゴリズムの改善とデータ共有を求めています。
海上運賃の変動
アジア-米国西海岸のスポット価格は2025年2月単月で26.57%下落しました[4]。船会社は欠航で対応し、1か月で75,700TEUを撤退させ、混載業者が依存する出港スケジュールを不安定化させました。一部のフォワーダーは変動燃料割増料金と二層型契約を導入し、異常な運賃変動を転嫁したため、中小企業の予算策定が複雑化しています。米国の中国建造船に対する輸入関税の可能性は1隻当たり最大150万米ドルを加算し、段階的なコスト圧力をもたらします。メガアライアンスの解体は長期キャパシティへの不確実性を高め、より急激な価格変動を引き起こしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
混載が効率的なルーティングを主導混載サービスは2025年の収益の64.45%を占めた。その優位性は、カーゴを共有コンテナに集約することでユニットあたりのコストを低減し、出航頻度を高めるというアジア太平洋地域コンテナ未満積載市場の経済性に起因している。200以上の直行レーンを持つMaerskの上海ゲートウェイは、毎日の混載を維持するために必要な規模を示している。デコンソリデーションおよび配送は規模こそ小さいものの、小売業者が迅速なeコマースフルフィルメントのために仕向地側でのバルクブレイクを求めることから、2031年までに7.21%のCAGRを記録すると予測されている。統合プロバイダーは、ドアツードア契約を確保するために、国内配送と上流の混載をバンドルしている。
アジア全域でオムニチャネルの在庫拠点を持つ販売業者が増えるにつれ、混載サービスへの需要は高まっている。アジア太平洋地域コンテナ未満積載市場は、ペナン、セブ、スラバヤに新たなハブアンドスポーク施設を開設することで対応している。デコンソリデーションの成長は、保税eコマース倉庫の普及とも連動しており、そこでは自由貿易ゾーン内で貨物の分割、ラベリング、返品処理が行われる。キッティングや軽組立などの付加価値配送業務により、混載業者はサービスの高度化を図り、より高いマージンを獲得している。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能
仕向地別:
国際輸送の優位性と国内輸送の勢い国際輸送は2025年の価値の60.40%を生み出しており、多くのアジア生産拠点の輸出志向的な性質を示している。海外ルートに紐づくアジア太平洋地域コンテナ未満積載市場規模は、北米および欧州の消費サイクルに引き続き支えられている。それでも、アジア域内の調達が広がるにつれ、国内LCLレーンは2026年から2031年にかけてより速い7.66%のCAGRを記録すると予測されている。RCEPの共通原産地規則は地域貿易に900 ビリオン 米ドルを加え、国内混載フローを促進すると予測されている。
国内LCLの拡大は、輸入部品を国内で組み立てる中間所得層の需要の高まりと連動している。この傾向は、電子機器および自動車における多国間生産チェーンを支え、半製品の往復輸送を引き起こしている。混載業者は、原産地が増加しても容器詰めの締め切りが守られるよう、ファーストマイルの集荷のためのトラック輸送アライアンスを精緻化している。フォワーダーも、ドレージを短縮するために、土地が制約された都市圏のデポリースを再交渉している。
事業形態別:
貨物フォワーダーが引き続き主導フレートフォワーダーは2025年の取扱量の92.40%を処理しており、アジア太平洋貿易レーンの関係性に基づく複雑さを示している。アジア太平洋地域コンテナ未満積載市場は、多様な税関規則の解釈、複合輸送の手配、カーゴ保険の確保をフォワーダーに依存している。デジタル化によりNVOCCの一部がシェアを獲得し、2031年までのCAGRを7.32%に押し上げているが、フォワーダーは自社の地位を守るためにテクノロジー投資を拡大し続けている。
グローバルフォワーダーは、セルフサービスポータルを通じてSME輸出業者を取り込みながら、エスカレーション対応には引き続き人的専門知識を提供している。一方、複数のNVOCCは混雑したハブを迂回するダイナミックルーティングアルゴリズムを採用している。競争圧力により、両モデルともカーボンレポーティングダッシュボードの統合が求められており、これは入札要件として増加している。輸入業者がランデッドコストの可視性を求めるにつれ、フォワーダーは関税・税務アドバイザリーを拡充し、幹線輸送の実行を超えた付加価値を強化している。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能
エンドユーザー別:
ヘルスケア物流が加速小売・eコマースはオンライン注文の急増により2025年の支出の35.25%を生み出した。しかし、ヘルスケア・医薬品は現在最も速い成長レーンを持ち、DHLの5億ユーロ(5.2 ビリオン 米ドル)の地域コールドチェーン拡張に支えられ、2026年から2031年にかけて7.05%のCAGRを記録すると予測されている。バイオテクノロジー製造クラスターが韓国、シンガポール、インドに出現するにつれ、温度管理レーンのアジア太平洋地域コンテナ未満積載市場シェアは上昇するだろう。製造業および自動車産業は、リードタイム許容度が短い部品のLCL輸送に引き続き依存している。
医薬品荷主はGDP認定ハブ、リアルタイム温度テレメトリー、バリデーション済み包装を要求している。混載業者はリーファーコンソリデーションセルを追加し、コールドチェーンSOPに関するスタッフトレーニングを実施することで対応している。eコマースの返品は新たなバックホール貨物を生み出し、コンテナ稼働率を向上させている。農業・林業は、肥料添加剤や苗木などの特殊資材を島嶼経済に輸送するためにLCLを活用し、ニッチな取扱量を安定的に維持している。
地域分析
中国コンテナ未満積載(LCL)市場
中国は2025年の市場価値の39.60%を占め、広範な港湾インフラとデジタルフレートエコシステムを活用している。アジア太平洋地域のコンテナ未満積載市場は、上海、寧波、深圳を主要な積載拠点として位置づけ続けている。人件費の上昇とコンプライアンス審査の強化により、一部の輸出業者は重量物・労働集約型の加工を他地域へ移転しつつあるが、ハイテク製造業は依然として継続しており、アウトバウンドの混載需要を支えている。スマートポート自動化への投資はスループット効率を向上させ、混雑の急増を部分的に緩和している。
インドコンテナ未満積載(LCL)市場
インドは2026年から2031年にかけて7.12%のCAGRで最も高い拡大を記録すると予測されている。国家物流政策は物流コストの対GDP比を14%から8%に削減することを目指しており、専用貨物回廊や内陸複合輸送パークなどの回廊整備を支援している。統合物流インターフェースプラットフォームが書類のデジタル化を進め、通関時間を短縮している。ジャイプールやインドール近郊の内陸コンテナデポにより、内陸部のSMEが沿岸港まで長距離のドレージを行うことなくLCLゲートウェイにアクセスできるようになり、市場リーチが拡大している。
規制環境
アジア太平洋地域のLCL活動は、貿易円滑化の枠組みと各国レベルの通関・海事監督が組み合わさって形成されている。地域レベルでは、RCEPが加盟国間で規格、技術規制、適合性評価手続きに関する共通基盤を提供し、複数国からの調達や域内LCL輸送ルートを支えている。並行して、APEC貿易担当大臣は2026年5月27日にスーチョウ宣言を採択し、越境電子船荷証券(eBL)の技術的相互運用性の枠組みを確立した。これはUNESCAPの越境ペーパーレス貿易円滑化に関する枠組み協定と整合し、ペーパーレス貿易レーンへの政策的な推進を強化するものである。
国レベルでは、コンプライアンス要件が進化を続けており、LCL貨物の書類作成、通関、費用の転嫁に影響を及ぼしている。ベトナムは2026年7月1日付で法改正を実施した(2025年税務管理法および製品トレーサビリティに関する通達31/2026/TT-BCTを含む)。これにより、混載・分割拠点に流れ込む輸出入フローにおいて、正確なデータ取得とトレーサビリティに連動した書類作成の重要性が高まっている。フィリピンでは、税関局が関税現代化・関税法(CMTA)に基づき外国船会社による課金を規制することを目的とした共同行政命令を審査した。この動きはLCL輸送における陸揚げコストの構成や、フォワーダーの見積りに求められる費用の透明性に影響を与える可能性がある。
バリューチェーン分析
アジア太平洋のLCLバリューチェーンは、中小企業の輸出業者、製造業者、電子商取引販売者がフレイトフォワーダーやNVOCC主導の混載業者を通じて小口貨物を予約することから始まり、その後、集荷のためのファーストマイル陸送でコンテナ・フレイト・ステーション(CFS)へ移送され、混載、書類作成、通関処理が行われる。海運会社およびフィーダー事業者は、上海のような高頻度LCL締切をサポートするゲートウェイを含む主要ハブへの幹線輸送とトランシップの接続性を提供し、続いて到着地側のCFSでの分割と、小売、産業、医療ネットワークへのラストマイル配送が行われる。デジタル予約とデジタル書類作成は業務執行の一部となっており、海運会社およびフォワーダーは、手作業によるメールベースの手続きよりも、プラットフォームを介した予約、可視化イベント、文書交換のワークフローを増やしている。
戦略的価値が高まっている管理ポイントには、通関・規制コンプライアンス対応力、温度管理輸送、そして港湾混雑や船便の乱れによりLCL締切の時間枠が圧迫された際にマルチモーダルの代替手段を提供できる能力が含まれる。大手物流グループは、スケジュール管理を改善し、スポット市場の変動への依存を減らすため、陸運、空運、海運の各区間にわたる垂直統合も追求している。コールドチェーンおよびクリーンルーム隣接施設への投資は、医薬品や電子機器分野における高付加価値LCLフローを支えている。ベトナムやフィリピンを中心に書類要件が進化する中、データを標準化し、申請を自動化し、追加料金の転嫁を管理できるフォワーダーおよび混載業者は、中小企業顧客の維持や契約ベースの貨物量確保において運用上の優位性を得ている。
競争環境
アジア太平洋地域の混載(LCL)市場は中程度の分散を示しています。ECU Worldwide、Shipco、Vanguard Logistics、Rhenus Logisticsが純粋な混載分野を主導しており、それぞれ15以上の域内港でコンテナフレートステーション(CFS)ネットワークを独自に運営しています。DHL Global Forwarding、Kuehne + Nagel、DSVなどの統合大手は、混載(LCL)を航空チャーターや契約物流と組み合わせたエンドツーエンドのサービスを提供しています。上位5社が総取扱量の約32%を支配しており、域内専門業者に十分なシェアが残されています。
技術導入が競争優位性を形成しています。Ocean Network ExpressはデジタルBookingの普及率99%を達成し、予約ウィンドウを2日から2時間に短縮しています。Maerskは上海ゲートウェイに予測ETAを組み込み、カットオフ変更について顧客に自動アラートを提供しています。Vanguardは香港-ロサンゼルス航路でブロックチェーン船荷証券を試験運用し、書類処理時間を38%削減しています。持続可能性もプロバイダーの差別化要因となっており、伊藤忠商事は2040年までにネットゼロを誓約し、域内アジアシャトルでバイオ燃料混合を試験しています。
合併と提携が規模拡大を加速しています。DSVによるSchenkerの143億ユーロ(149億米ドル)の買収は世界的な事業規模を倍増させ、重要なアジアのCFSアセットと90か国にわたる約16万人のスタッフを加えています。アジアの船会社であるSinotransとTS Linesはメキシコサービスを開始し、混載(LCL)のルーティング選択肢を拡大するとともに太平洋横断航路のマージン競争を激化させています。医薬品グレードおよび高付加価値電子部品の混載では、認定CFSキャパシティが不足しており、ニッチ参入者の余地が残されています。
アジア太平洋地域の混載(LCL)産業リーダー
-
ECU Worldwide (Part of All Cargo Logistics)
-
Shipco
-
Vanguard Logistics
-
Rhenus Logistics
-
Kuehne + Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域コンテナ未満積載(LCL)市場 このレポートでカバーされる企業
- ECU Worldwide (Part of All Cargo Logistics)
- Shipco
- Vanguard Logistics
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV
- CEVA Logistics
- Rohlig Logistics
- GEODIS
- Gulf Agency Company (GAC)
- Kerry Logistics Network
- Sinotrans
- Nippon Express
- CJ Logistics
- JAS Worldwide
- APL Logistics
- Dimerco Express Group
- Yusen Logistics (Part of NYK Line)
- Toll Group
市場機会と将来展望
主要な機会領域の一つは、LCLにおけるペーパーレス貿易の推進拡大であり、書類作成の負荷の高さと荷主の頻繁な新規登録が摩擦コストを生んでいる。越境eBLの技術的相互運用性に関するAPECスーチョウ宣言(2026年5月)は、UNESCAPのペーパーレス貿易の枠組みとともに、相互運用可能なeBLワークフロー、自動文書チェック、デジタルリリース処理への投資を支え、予約からゲート通過までのサイクルを短縮し、CFSや港湾での保留を引き起こすエラーを減らす。フォワーダーポータル、海運会社システム、通関インターフェースを統合することで、こうした地域的な取り組みをレーン単位の実行に落とし込めるプロバイダーは、購入レートだけでなく、スピードと例外処理の管理面で差別化を図ることができる。
もう一つの空白領域は、高付加価値でコンプライアンス負荷の高いLCL分野、および中国以外への製造業多様化によって生まれる新興の起点における能力と体制の開発である。需要の兆候としては、DHLグループが2025年4月に発表したアジア太平洋のライフサイエンス物流拡張(5億ユーロ規模)が挙げられ、これはGDP対応インフラおよびリーファー容量への積極投資を示しており、温度管理が必要なLCLプログラムに活用できる。2026年7月1日発効のベトナムを中心とした税務管理および製品トレーサビリティ規則のコンプライアンス変更も、東南アジアの主要ゲートウェイにおいて、トレーサビリティ対応の書類作成、管理された取扱い、予測可能な配送を組み合わせられる混載業者の必要性を強めている。大手プロバイダーによるマルチモーダルネットワークの構築、特に時間に敏感な航空貨物レーンにおける自社管理接続性の拡大は、混雑や欠航便が標準的なLCLスケジュールを乱す際の耐久性を高めるハイブリッド製品(航空-海上、海上-航空、トラック-海上の組み合わせ)を開いている。
最近の産業開発事情 アジア太平洋地域コンテナ未満積載(LCL)市場
- 2026年7月:ベトナム対応を拡大し、ハイフォンおよびホーチミン市からジェベル・アリへの直行LCLサービスを開始。この開始によりVanguard LogisticsのAPACネットワークが拡大し、中東・アフリカ向け主要航路の可視性と輸送能力が向上する。この拡大は中東・アフリカへの地域的接続性を強化し、ベトナムを調達拠点とするAPAC輸出業者のサービスレベルを向上させる。
- 2026年7月:釜山からコペルへの直行サービスを開始し、アジアと中東欧を結んだ。この新航路はアジア欧州間の直接LCL接続を生み出し、荷主のルーティング選択肢を広げる。APAC輸出業者の欧州向けルーティング選択肢を多様化し、大陸間航路の利益率とレート動向に影響を与える可能性がある。
- 2026年6月:地域のフォワーディング業界の現地拠点として、ギリシャのピレウスに新オフィスを開設。このゲートウェイの拡大は域内混載および欧州市場へのアクセスを強化する。現地拠点の強化により、欧州経由でのAPAC発貨物の起点・終点動態が変化する可能性がある。
アジア太平洋地域コンテナ未満積載(LCL)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はアジア太平洋地域における海上フレートのコンテナ未満積載(LCL)サービスから得られる収益として定義され、複数の荷主がコンテナを共有し、貨物が原産地および仕向地のハンドリングネットワークを通じて輸送される。
対象外の範囲:フルコンテナロード(FCL)輸送、純粋な航空または道路フレートサービス、およびLCLのハンドリングまたは輸送に紐づかない非フレート費用は除外される。
セグメンテーション概要
- サービスタイプ別
- 混載サービス
- デバンニング・配送
- 仕向地別
- 国内
- 国際
- 事業形態別
- 貨物フォワーディング
- NVOCC
- エンドユーザー別
- 製造・自動車
- 小売・Eコマース
- ヘルスケア・医薬品
- 農業・林業
- その他のエンドユーザー
- 国別
- 中国
- インド
- インドネシア
- 日本
- マレーシア
- タイ
- ベトナム
- オーストラリア
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングの前提条件を設定する前に、貿易レーンをマッピングし、地域におけるLCL需要を通常牽引する要因を把握するために使用された。現実的な需要の見通しを構築するために主に公開貿易・港湾指標を活用し、それらのシグナルをLCLサービスの活動に結びつけた。
主な入力データには、UN Comtrade貿易統計、WTO貿易見通し更新、UNCTAD海上輸送刊行物、アジア太平洋主要ゲートウェイ全体の港湾当局のスループット公表値、OECDのマクロおよび産業データシリーズなど、公式かつ有料でない情報源が含まれる。また、企業の開示資料や投資家向けプレゼンテーション、税関・フレートニュース報道、企業財務、輸出入の貨物レベルの確認、入札・契約追跡を支援する社内サブスクリプションも、方向性と価格ロジックの検証を主目的として活用した。ここに挙げたソースは例示であり、ギャップを埋め前提条件を相互確認するために他の多くの公開文書やデータポイントも参照した。
一次インタビューおよびサーベイ
一次調査は、LCLオペレーター、フレートフォワーディングチーム、混載業者、およびLCLスペースを定期的に購入する大口荷主へのインタビューおよび構造化サーベイに重点を置いた。モデルをレーンミックス、港湾混雑パターン、典型的な貨物プロファイルの違いに合わせて調整し、現在の契約やスポット購買において回答者が見ている状況と照合できるよう、アジア太平洋の主要貿易市場全体にわたってカバレッジを広げた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:12% |
| 中位層:59% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:14% | マネージャー:60% |
市場規模算定と予測
規模算定は、アジア太平洋の海上貿易と港湾活動をベースシグナルとして使用し、LCL特有の貨物行動を通じてフィルタリングすることで、対象となるLCL需要プールのトップダウン再構築から始まる。これを根拠あるものにするため、サンプリングされたレーンレベルの取扱量に典型的なLCL価格レンジを乗じたものや、混載活動に関するチャネルチェックなど、選択的なボトムアップ検証を用いて合計値を裏付けている。
モデルを形成した実際の入力データには、国別のコンテナ化貿易成長、港湾スループットおよび滞留時間シグナル、輸出入におけるLCL適合商品のシェア、荷主を混載に向かわせる平均貨物サイズの範囲、アジア域内および長距離レーンにおけるスポット対契約レートの方向性が含まれる。小規模な回廊で直接値が一貫して観測できなかった場合、類似の貿易構造を持つプロキシレーンを使用してギャップを処理し、相対的な価格設定とハンドリング強度に関する一次フィードバックを用いて調整した。
予測には、回答者からのトレンド入力に支えられたシナリオベース分析を使用し、主要需要指標に指数平滑化を適用することで短期的な変動が長期的な経路を過大評価しないようにしている。最終予測は、予想される貿易回復、キャパシティ追加、および輸送ピーク月に関連する既知の季節性と整合していることを確認するためにチェックされる。
データ検証と更新サイクル
アウトプットは承認前に複数のチェックを通じて検証され、まず貿易成長、港湾スループット、および推定LCL浸透率の整合性テストから始まる。大きな乖離はフラグが立てられ、基礎となる入力データが再検討され、続いてレート推移やハンドリング強度などの前提条件の妥当性を確認する第二のパスが行われる。
レート方向の急激な変化や予期しない貿易縮小など重大な異常が発生した場合、その変化が構造的なものか一時的なものかを確認するために回答者に再連絡する。レポートは年次で更新され、破壊的な規制変更、主要な港湾混乱、または持続的なフレートレートのリセットなど重要なイベントが発生した場合には中間更新が行われる。納品前にアナリストが最新のレビューを完了し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのアジア太平洋地域コンテナ未満積載(LCL)市場規模と他の公表推計との比較
アジア太平洋LCLの公表値は、調査によってサービス範囲、地理的区分、またはレート前提のタイミングが必ずしも同一ではないため異なる場合があり、それらの選択が収益プールを大きく変える。貿易成長をLCL需要に変換する方法や、スポット価格の急騰を新たな常態として扱うかどうかによっても差異が生じる。
一部の公表数値は、より広い海上フレートフォワーディングの収益プールを含んでいたり、LCLを複合輸送モードや付加価値サービスにまたがる共有コンテナ活動全般として扱っている。Mordor Intelligenceでは、価値をアジア太平洋域内の海上LCLサービス収益に限定し、一時的なレートショックがベースイヤーを恒久的に膨らませないよう、レーンレベルの実態確認を用いて価格カーブを更新している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 444.38 ビリオン 米ドル(2025年) | |
| 貿易専門誌A | 458.0 ビリオン 米ドル(2025年) | 引用されたグローバル合計から取得したグローバルシェアアプローチを使用しており、地域分割がアア太平洋の貿易ミックス、レーン集中度、または契約対スポットの加重と照合されているかどうかが不明確である。 |
| 地域コンサルタントB | 412.0 ビリオン 米ドル(2024年) | 前年のレート環境に基づいて推計を固定しており、港湾・倉庫活動が高水準を維持している場合に合計値を低く抑える可能性がある仕向地ハンドリングおよびデコンソリデーション収益を過小評価している可能性がある。 |
数値の差異は主に、LCLが厳密な海上専用サービスセットとして計上されているか、追加サービスや複合輸送を混在させたより広いフォワーディングバケットとして計上されているかによる。観測可能な貿易・港湾シグナルに入力を紐づけ、インタビューを通じて価格設定とハンドリングの前提条件を検証することで、推計は計画立案において追跡可能かつ再現可能なものとなっている。
レポートで回答される主要な質問
アジア太平洋地域の混載(LCL)市場の2026年の市場価値はいくらですか?
アジア太平洋地域コンテナ未満積載(LCL)市場規模は2025年に444.38 ビリオン 米ドルと評価され、2026年の474.4 ビリオン 米ドルから2031年には662.8 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中に6.92%のCAGRで成長する見込みである。
2031年までの域内混載(LCL)需要の予想成長率はどのくらいですか?
予測される年平均成長率(CAGR)は6.92%です。
現在、域内売上を主導しているサービスタイプはどれですか?
混載サービスが2025年の市場価値の64.45%を占めています。
最も成長が速いエンドユーザーセグメントはどれですか?
ヘルスケア・医薬品は2031年までに7.05%のCAGRで拡大すると予測されている。
中小企業が航空から混載(LCL)に輸送手段を切り替えている理由は何ですか?
混載(LCL)は、緊急性の低いルートで満足のいくトランジット時間を維持しながら、輸送コストを最大80%削減できます。