
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.11 兆米ドル |
| 市場規模 (2027) | 1.18 兆米ドル |
| 市場規模 (2032) | 1.57 兆米ドル |
| 成長率 (2027 - 2032) | 5.79 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋道路貨物輸送市場分析
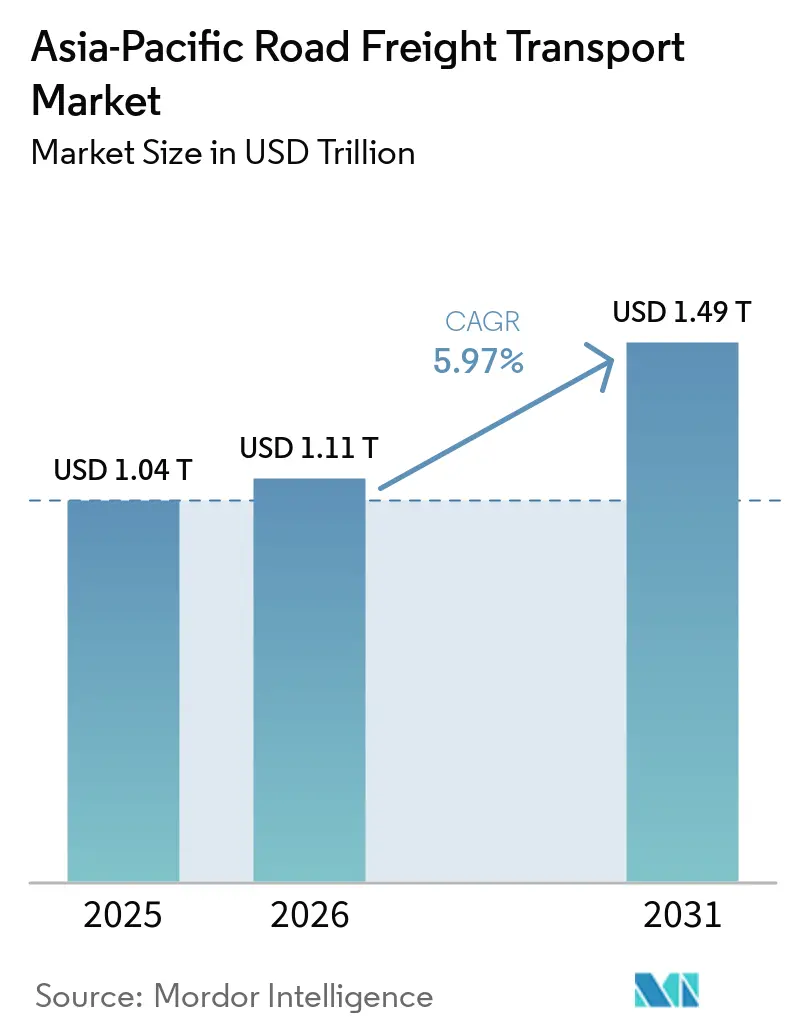
アジア太平洋道路貨物輸送市場規模は、2026年に1.11 トリリオン 米ドル、2027年に1.18 トリリオン 米ドルと予測され、2027年から2032年にかけてCAGR 5.79%で成長し、2032年までに1.57 トリリオン 米ドルに達する見込みです。
アジア太平洋道路貨物輸送市場は、密度の高い製造活動、拡大する小口配送経済、および高速道路・貨物回廊への公共投資から恩恵を受けています。中国は2025年に4,329億トンの道路貨物を記録し、道路貨物輸送量は79,511 ビリオン トンキロメートルに達し、同地域の中核的な貨物基盤の規模を示しています。インドの国道ネットワークは2025年に146,560 kmに達し、2014年の91,287 kmと比較して拡大しており、貨物事業者に長距離高速ルートを提供しています。アジア太平洋道路貨物輸送市場は、ASEANおよびインドへの製造業移転によっても形成されており、新たな工場ネットワークが既存インフラの限られた貨物レーンを生み出しています。デジタル通関プロセス、RCEPの貿易フロー、コールドチェーン投資、およびクリーントラック車隊の拡充が組織的な運送業者の機会を広げている一方、労働力不足と渋滞が引き続き運営リスクを高めています。
主要レポートの要点
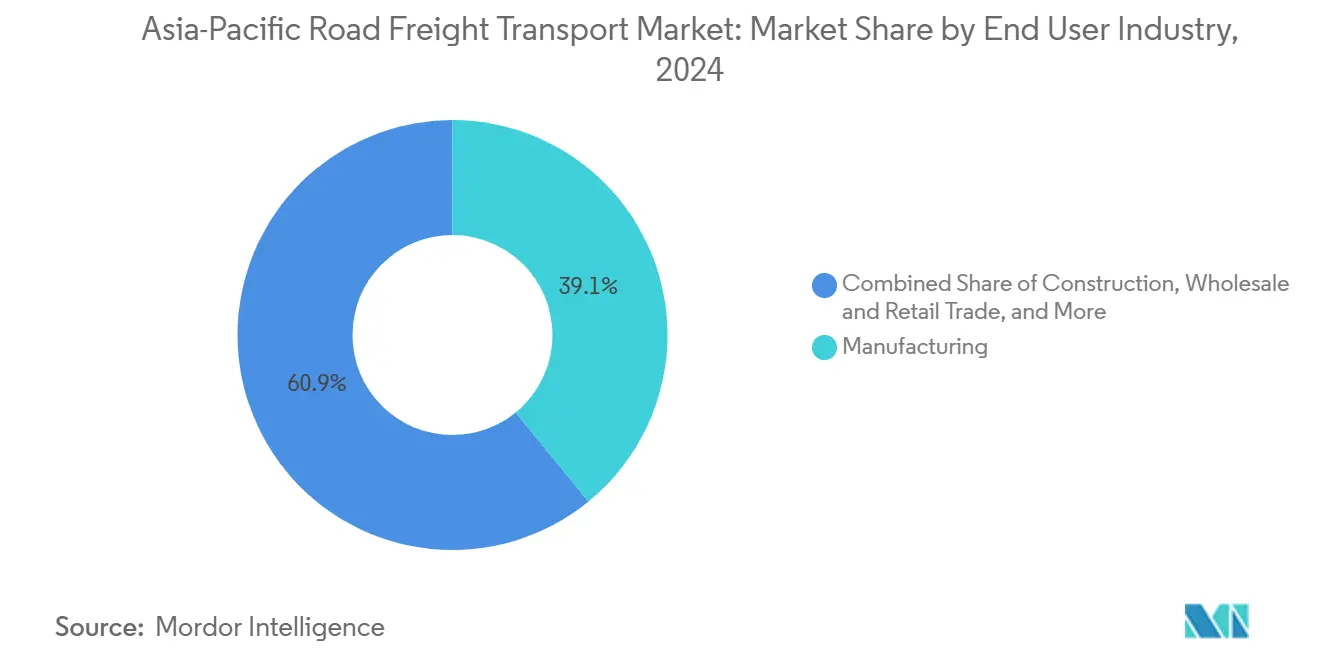
- エンドユーザー産業別では、製造業が2026年のアジア太平洋道路貨物輸送市場シェアの39.49%を占め、卸売・小売業が2032年にかけて最も高い予測CAGRの6.59%を記録しました。
- 目的地別では、国内貨物が2026年のアジア太平洋道路貨物輸送市場規模の69.75%を占め、国際貨物が2032年にかけて最も高い予測CAGRの7.41%を記録しました。
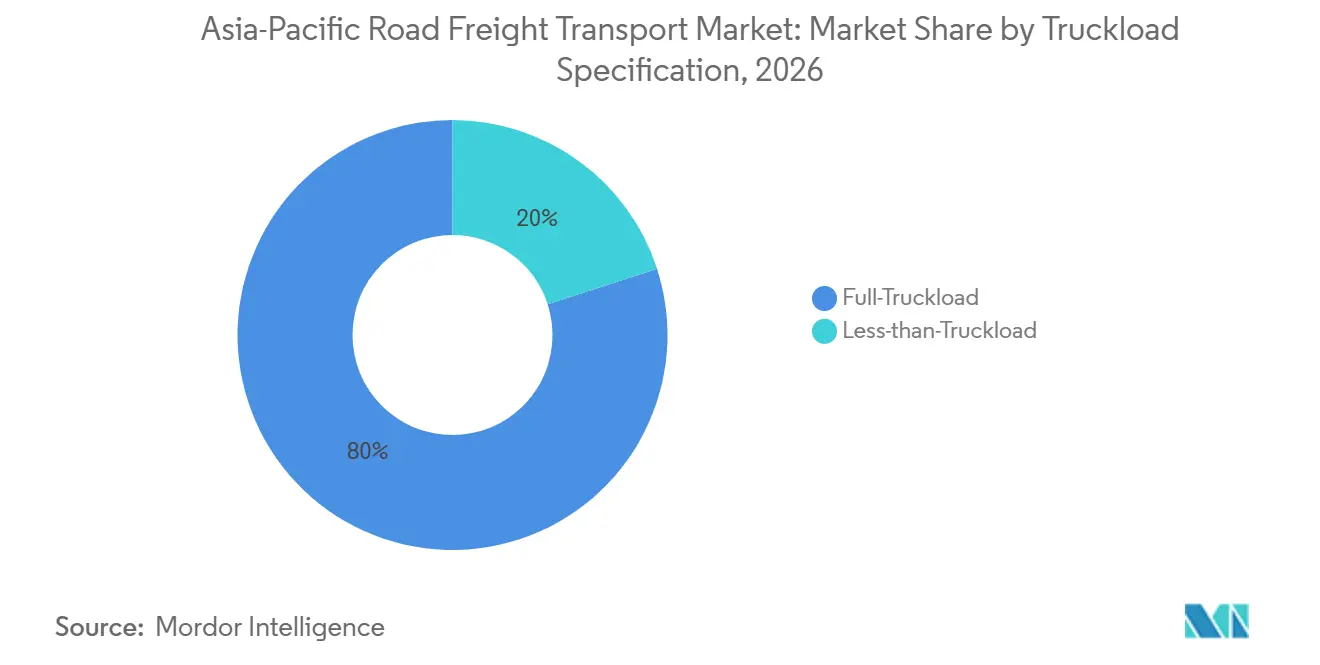
- トラック積載量仕様別では、フルトラックロードが2026年のアジア太平洋道路貨物輸送市場シェアの79.98%を占め、レストザントラックロードが2032年にかけて最も高い予測CAGRの6.57%を記録しました。
- コンテナ化別では、非コンテナ化貨物が2026年のアジア太平洋道路貨物輸送市場規模の86.36%を占め、コンテナ化フレートが2032年にかけて最も高い予測CAGRの5.99%を記録しました。
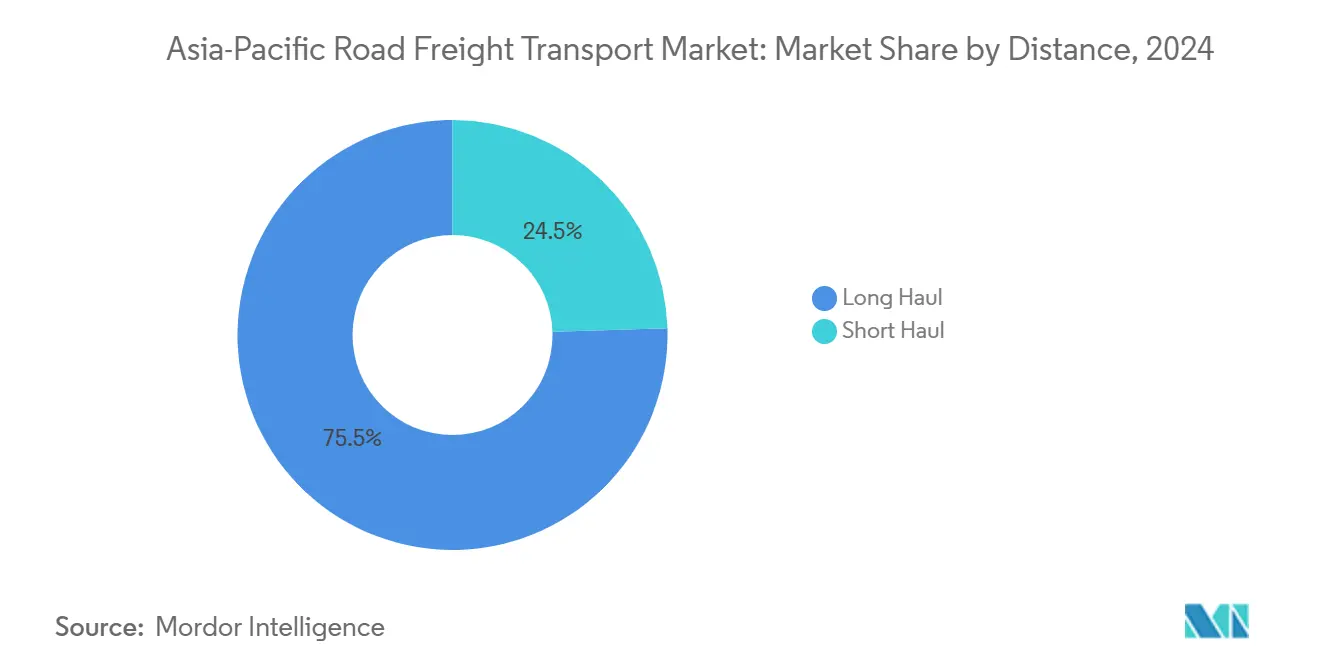
- 輸送距離別では、長距離輸送が2026年のアジア太平洋道路貨物輸送市場シェアの75.95%を占め、2032年にかけて最も高い予測CAGRの6.09%を記録しました。
- 貨物形態別では、固体貨物が2026年のアジア太平洋道路貨物輸送市場シェアの69.12%を占め、液体貨物が2032年にかけて最も高い予測CAGRの6.05%を記録しました。
- 温度管理別では、非温度管理フレートが2026年のアジア太平洋道路貨物輸送市場規模の94.31%を占め、温度管理フレートが2032年にかけて最も高い予測CAGRの6.42%を記録しました。
- 地域別では、中国が2026年のアジア太平洋道路貨物輸送市場シェアの45.57%を占め、インドが2032年にかけて最も高い予測CAGRの8.59%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよびオムニチャネル小売出荷量の成長 | +1.2% | 中国、インド、ASEANコア | 短期(2年以内) |
| ASEANおよびインドにおける製造業の移転 | +1.4% | ベトナム、タイ、インドネシア、インド | 中期(2〜4年) |
| 回廊および高速道路への資 | +1.0% | 中国、インド、ASEAN、南アジア | 長期(4年以上) |
| 越境通関のデジタル化とRCEP貿易フロー | +0.8% | ASEAN・中国回廊、韓国、日本 | 中期(2~4年) |
| 温度管理食品・医薬品の流通 | +0.7% | 中国、インド、日本、韓国、ASEANコア | 中期(2〜4年) |
| バッテリー交換式電動トラックの普及 | +0.4% | 中国、インド、東南アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびオムニチャネル小売出荷量の成長
中国は2025年に2,165億個の宅配便小包を処理し、前年比11.5%増となり、サブリージョナルルートにおける翌日・当日配送トラック需要を支えました。この量は1人当たり141個以上に相当し、フルフィルメントセンター、デポ、消費者間の広範な反復輸送基盤を運送業者に提供しました。ベトナムおよびインドネシアでは、プラットフォーム事業者が第2層都市への当日配送カバレッジを拡大しており、以前は季節的だった地域でより定期的なルートを生み出しています。この変化は、店舗補充と小口貨物統合にわたって契約キャパシティと共有デポインフラを活用できる運送業者に有利に働きます。[1] アジア太平洋道路貨物輸送市場は、ルート頻度の向上が小規模回廊における車両稼働率を改善できるため、このシフトから恩恵を受けます。また、小売業者がより一貫したトラッキング、配送時間枠、およびサービス信頼性を求めるため、非公式なスポットトラッキングへの圧力も高まります。
ASEANおよびインドにおける製造業の移転
サプライチェーンの多様化により、ベトナム、タイ、インドネシア、インドにおける工場間道路ネットワークが密化しています。ASEANは2025年に、繊維、自動車生産、半導体などのサプライチェーン集約型セクターへの強力な外国直接投資を記録しました。新たな製造拠点は、既存の道路貨物キャパシティが限られた発着地ペアを生み出すことが多く、キャパシティが広く利用可能になる前にルートを確立した運送業者に契約機会をもたらす可能性があります。[2] ビンズオンおよびバクニンの工業団地では、サプライヤーとメーカー間の集中的な部品シャトルフローが生まれています。インドの製造業粗付加価値は2025〜26年度第1四半期に7.72%、第2四半期に9.13%成長し、自動車、電子機器、医薬品フレートサービスへの需要が増加しています。
回廊および高速道路への投資
高速道路への投資は、移動時間を短縮しネットワークリーチを改善することで、貨物需要をより信頼性の高いトラック輸送に転換します。中国の高速道路ネットワークは2025年末までに199,000 kmに達し、輸送計画では2030年までに80,000 kmの改修とデジタル変革が盛り込まれています。同計画には1,000の主要貨物ハブにおけるマルチモーダル能力の向上も含まれており、貨物が輸送モード間をより少ない遅延で移動できるよう支援します。インドは2025年11月までにバーラトマーラー・パリヨージャナーの下で経済回廊、相互接続道路、高速道路を合計21,597 km完成させました。道路貨物はインドの非バルク国内貨物の80%以上を担っており、高速道路の加が組織的な運送業者の運営範囲に直結しています。したがって、アジア太平洋道路貨物輸送市場は、車隊更新、ルート計画、サービスレベル向上のためのより長い成長余地を持っています。
越境通関のデジタル化とRCEP貿易フロー
RCEPの関税スケジュールは15加盟国経済の貿易品目の90%以上をカバーし、短距離地域ルートにおける越境道路貨物の経済性を改善しています。中国は2026年1月にTIRトランジットシステムを拡張し、保税貨物とEコマース商品を対象に加え、西部回廊への追加オプションを開放しました。同地域の貿易円滑化の取り組みは、商業、国境、金融プロセス全体にデジタルツールを導入しています。より効率的な書類確認とリスク評価により、国境通過における行政上の遅延を削減できます。RCEP内の原産地規則の累積は多国間部品生産を支援し、各製造工程にわたって道路貨物活動を増加させます。アジア太平洋道路貨物輸送市場は、通関の専門知識、ルートの可視性、および確立されたパートナーネットワークを組み合わせた事業者から恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業ドライバー不足と賃金インフレ | -0.5% | 日本、韓国、オーストラリア、中国 | 中期(2〜4年) |
| 港湾・都市部の渋滞と滞留時間の変動 | -0.3% | 上海、寧波、ナバシェバ、マニラ | 短期(2年以内) |
| 排出規制とディーゼル車隊のTCOインフレ | -0.3% | 中国、日本、オーストラリア、ASEAN | 長期(4年以上) |
| 越境運営規則の断片化 | -0.3% | ASEAN、南アジア、ASEAN・中国回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商業ドライバー不足と賃金インフレ
商業ドライバー不足は、貨物需要への短期的な反応ではなく、構造的な制約として残っています。国際道路輸送連合は、2025年の調査において18の調査対象市場で290万件のトラックドライバー未充足ポジションを報告しました。日本では2025年に道路貨物ドライバーの47%が50歳以上であり、補充採用への圧力が生じています。オーストラリアは28,000人のトラックドライバー不足に直面しており、2029年までに78,000件以上の未充足ポジションが見込まれています。[3] 賃金上昇は車隊運営の基本コストを引き上げ、資産集約型運送業者のマージンを圧迫する可能性があります。ルート最適化、リレー運転、および自動化は、同等の人員を追加することなく生産性を向上させるのに役立ちます。
港湾・都市部の渋滞と滞留時間の変動
港湾・都市部の渋滞は、道路貨物が海上カーゴと接続する地点に不確実性をもたらします。世界銀行のコンテナ港湾パフォーマンス指数2025は、2024年と比較してグローバルな港湾パフォーマンスが低下し、平均的な船舶ターンアラウンド時間が長くなったことを示しました。滞留期間の長期化は、トラック予約スケジュール、コンテナ引き取り、および機器の使用を混乱させる可能性があります。[4] 上海、寧波、ナバシェバ、マニラの渋滞により、荷主はより大きな在庫バッファーを維持する必要が生じる場合があります。この対応は補充輸送を遅らせ、一部のトラック輸送の緊急性を低下させる可能性があります。リアルタイムの港湾可視性と柔軟な配車システムは混乱を抑制できますが、小規模な運送業者にとってはテクノロジーコストの吸収が困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
製造業が需要を牽引し、小売業が加速製造業は2026年のアジア太平洋道路貨物輸送市場シェアの39.49%を占めました。電子機器、自動車、繊維、化学品メーカーは、地域サプライヤーからの頻繁な部品配送に依存しています。これらの輸送はフルトラックロードレーン、保税倉庫サービス、および同期クロスドッキングを優先します。組織的なサードパーティロジスティクスプロバイダーは、これらの要件を管理するうえで非公式な運送業者よりも有利な立場にあります。自動車および電子機器の生産は、配送タイミングの厳密な管理も必要とします。インドおよびASEANにおける製造活動は、サプライヤーネットワークの地理的範囲を拡大しています。新たな工場クラスターは、工業団地、港湾、倉庫、組立サイト間に定期的な輸送を生み出します。これらの輸送がスポット取引ではなく契約レーンとなることで、アジア太平洋道路貨物輸送市場は支えられます。建設業および石油・ガス・鉱業・採石業のフレートは、インドネシアおよびオーストラリアにおいて引き続き重要なバルク貢献者です。これらの量は、インフラ支出と商品活動によって変動する可能性があります。
卸売・小売業は2027〜2032年にかけて最も高い予測CAGRの6.59%を記録しています。組織的な小売業はインドおよび東南アジアの第2層・第3層都市へ拡大しています。これにより、分散した近隣卸売から正式なネットワークへと流通が移行しています。小売業者は頻繁な補充、複数停留所配送、およびより優れた在庫可視性を必要としています。Eコマースは既存の店舗配送フローに小口統合と返品輸送を加えています。これらの運営ニーズは、共有デポからフルトラックロードとレストザントラックロードサービスを組み合わせられる運送業者に有利です。農業・漁業・林業のフレートはコールドチェーン投資から恩恵を受けますが、収穫変動と消費パターンの変化にさらされ続けています。その他のエンドユーザー産業内の小売業と医薬品は、バルク産業貨物よりも厳格な配送時間枠を必要とします。サービス品質に投資する運送業者は、これらのレーンでキロメートル当たりのより強い収益を得ることができます。この変化は、車隊スケジューリング、貨物取り扱い、および温度管理の重要性を高めます。



目的地別:
国内輸送が主導し、越境レーンが勢いを増す国内貨物は2026年のアジア太平洋道路貨物輸送市場シェアの69.75%を占めました。中国とインドは、両国が広範な国内サプライチェーンを持つため、この地位を支えています。中国の国内道路貨物輸送量は2025年に79,511 ビリオン トンキロメートルに達しました。国内輸送は生産センター、流通倉庫、消費市場、および港湾ゲートウェイを結びます。大規模な国内ネットワークは、事業者に密度の高いデポシステムを構築する機会も提供します。国内輸送は消費財、産業投入物、およびバルク貨物に不可欠なままです。越境貿易条件が変化しても安定したルート量を提供します。高速道路への投資は、より長距離の国内道路レーンの経済性を改善します。デジタル貨物プラットフォームは、荷主と運送業者のより強力なマッチングを通じて空荷走行を削減できます。したがって、国内基盤はアジア太平洋道路貨物輸送市場の中心であり続けます。
国際貨物は2027〜2032年にかけてCAGR 7.41%を記録しました。RCEPの関税削減、通関のデジタル化、およびチャイナプラスワン製造戦略がこのペースを支えています。中国、ベトナム、タイ、マレーシア間の道路リンクは、部品生産が各国に広がるにつれてより価値が高まっています。多国間製造チェーンの各段階が個別の道路輸送を生み出す可能性があります。中国のTIR拡張による保税貨物とEコマース商品のカバーは、新たな西部回廊を支援します。デジタルシステムは書類作業を削減し、国境通過における可視性を向上させることができます。国際プロバイダーは通関の知識、パートナーネットワーク、および現地規則を満たす機器を必要とします。国内サプライチェーンが大規模であるため、このカテゴリーは国内貨物より小さいままです。しかし、越境レーンの成長は組織的な運送業者に高付加価値サービスを追加する機会を与えます。地域貿易ネットワークがより統合されるにつれて、より広いアジア太平洋道路貨物輸送市場が恩恵を受けます。
トラック積載量仕様別:
FTLが主導し、LTLの成長が構造的断片化を反映フルトラックロードは2026年のアジア太平洋道路貨物輸送市場規模の79.98%を占めました。製造業とバルク商品は主要幹線ルートで標準トレーラーキャパシティを満たします。自動車、鉄鋼、化学品、農業バルクは一般的にコスト効率のために車両フル積載を必要とします。この需要基盤は専用車隊キャパシティの継続的な重要性を支えます。ルートに安定した出荷量がある場合、FTL輸送は計画が容易です。長距離回廊と工場から港湾へのレーンは特にこのモデルに適しています。大手荷主もFTLサービスを使用して配送スケジュールと貨物の完全性を保護します。このカテゴリーは地域の大規模な産業・商品基盤によって支えられています。高速道路の成長は幹線運営における車両稼働率をさらに改善します。したがって、FTLはアジア太平洋道路貨物輸送市場のコアサービス形式であり続けます。
レストザントラックロードは2027〜2032年にかけてCAGR 6.57%で成長すると予測されています。現代の小売業、Eコマース、医薬品流通は、委託サイズを縮小しながら出荷頻度を増加させています。SKU数の増加も統合と複数停留所配送の必要性を高めています。LTLプロバイダーは効率的な仕分け、幹線輸送計画、および地域集荷システムを必要とします。デジタルプラットフォームは空荷バックホールマイルを削減し、小口出荷と利用可能なキャパシティのマッチングを支援できます。満幇集団のネットワークは300万人以上のトラックドライバーと数百万の荷主を結びつけており、中国の貨物システムにおけるデジタルマッチングの役割を示しています。ルート最適化ツールを持つ運送業者は、より広い地域にわたって実行可能なLTLネットワークを構築できます。このオペレーティングモデルはハブ間でより大きな調整を必要とするため、FTLよりも複雑です。仕分けの自動化とデータ活用の向上は、コスト管理の重要な源泉となり得ます。LTLの成長は、アジア太平洋道路貨物輸送市場のサービス範囲を従来のバルク貨物を超えて拡大します。

コンテナ化別:
バルク貨物が主導し、コンテナ化フレートが輸出成長を活用非コンテナ化貨物は2026年のアジア太平洋道路貨物輸送市場シェアの86.36%を占めました。バルク農産物、鉱物、建設資材はコンテナ標準化を必要としないことが多いです。これらの商品は一般的に、特殊トレーラーとトラックを使用した直接道路ルートで輸送されます。このセグメントは、地域における資源採掘、インフラ建設、農業生産の重要性を反映しています。多くの輸送は鉱山、農場、工業サイト、国内消費センター間で行われます。事業者はこれらのレーンで機器の可用性とコスト効率を重視します。需要は地域の商品サイクルと建設スケジュールにも連動しています。非コンテナ化フレートはインドネシア、オーストラリア、インド、その他の資源集約的な地域で引き続き重要です。一般貨物事業者に高量基盤を提供します。このリーダーシップはアジア太平洋道路貨物輸送市場の多くのバルク貨物的性格を維持します。
コンテナ化フレートは2027〜2032年にかけてCAGR 5.99%で拡大すると予測されています。輸出連動輸送は港湾ターミナル、TIRシステム、マルチモーダル鉄道接続との互換性を必要とします。標準コンテナは道路、鉄道、海上サービス間の積み替えを簡素化できます。Sinotransは2026年4月に、バッテリー電気トラックとL4自律型トラックを使用して1,500 km以上にわたる広東・上海グリーン輸送回廊を開始しました。このプロジェクトは、高頻度幹線道路運営が標準化された貨物ユニットを中心にどのように組織化できるかを示しています。CEVA Logisticsは2026年5月にアラシャンコウに自動化流通センターを開設し、LTL出荷とTIR越境道路貨物を統合しました。コンテナ規格は、サービスプロバイダーが長距離国際ルートにわたって貨物を統合するのに役立ちます。このセグメントはASEANおよびインドにおける輸出製造の拡大からも恩恵を受けます。直接道路配送は一部の中距離輸送で必要な積み替えを削減できます。これにより、アジア太平洋道路貨物輸送市場の越境レーンにおけるより体系的な運営が支援されます。
輸送距離別:
長距離回廊が量と価値を牽引長距離輸送は2026年のアジア太平洋道路貨物輸送市場シェアの75.95%を占めました。また、2032年にかけて最も高い予測CAGRの6.09%を記録しました。この組み合わせは、回廊の拡大が最大かつ最も急成長している距離カテゴリーの両方を支えていることを示しています。長距離貨物は、大規模な国内・地域距離にわたって工場、港湾、倉庫、消費センターを結びます。中国の近代化アジェンダは輸送ネットワーク能力と貨物ハブ接続性を向上させています。道路の改善はトラック稼率を高め、インターチェンジでの時間損失を削減できます。このセグメントは産業貨物と輸出関連カーゴの高い集中から恩恵を受けます。また、より大きな車隊を使用できる予測可能なルート構造を運送業者に提供します。長距離需要はアジア太平洋道路貨物輸送市場の中心であり続けます。
短距離貨物は都市配送、港湾ドレージ、およびサプライチェーンのファーストマイルとラストマイルに引き続き必要です。密集した沿岸都市は、交通渋滞とアクセス制限にもかかわらず頻繁な地域配送を必要とします。上海、北京、ジャカルタは特定の都市部でディーゼルトラックの入構時間に対してより大きな制限を設けています。これらの制限は運営の複雑さを増し、マージンを圧迫する可能性があります。短距離事業者はルートの柔軟性、地域デポ、および都市運営に適した車両を必要とします。電気式リジッドトラックは都市配送モデルにとってより関連性が高まっています。Toll Groupはオーストラリア再生可能エネルギー機関の支援を受けてオーストラリアの都市で電動トラックプログラムを展開しています。短距離活動は長距離レーンの量を持ちませんが、サービス品質に不可欠です。したがって、都市需要は法令遵守したテクノロジー対応車隊に独自の役割を生み出します。長距離と短距離の運営が合わさって、アジア太平洋道路貨物輸送市場に国内・地域カバレッジをもたらします。
貨物形態別:
固体貨物が主導し、液体フレートが商品需要を反映固体貨物は2026年のアジア太平洋道路貨物輸送市場シェアの69.12%を占めました。包装消費財、電子機器、建設資材、農産物がこの指標による道路貨物の最大シェアを形成しています。これらの製品は国内流通ネットワークと国際製造回廊の両方を通じて輸送されます。貨物タイプの幅広さは、標準トレーラー、ドライバン、一般貨物キャパシティへの需要を生み出します。消費財の輸送は小売拡大とEコマースフルフィルメントに連動しています。建設資材はインフラと不動産活動に連動しています。電子機器はより管理された取り扱いと信頼性の高い配送スケジュールを必要とします。農産物は選択されたルートでより迅速な輸送と温度管理を必要とする場合があります。したがって、固体貨物は広範な定期的貨物輸送の基盤を支えます。この幅広さはアジア太平洋道路貨物輸送市場全体で安定した稼働率を維持するのに役立ちます。
液体貨物は2027〜2032年にかけてCAGR 6.05%を記録しました。タンカーフレートは石油化学品、液体肥料、食用油、液化工業ガスを支えます。需要は産業生産、農業活動、資源開発に連動しています。インドネシアのパーム油・化学産業はタンカー需要を支え、グジャラートおよびアーンドラ・プラデーシュのインドの石油化学ハブが需要を加えています。液体フレートは一般貨物よりもEコマースパターンの影響を受けにくいです。産業関連と消費者関連の両レーンにサービスを提供する運送業者に多様化をもたらすことができます。特殊タンク機器と安全認証は、対応可能なプロバイダーの数を制限します。これらの参入障壁は、一部の市場において一般貨物よりも安定した価格設定を支援できます。事業者は訓練された人員と厳格なコンプライアンス手順も必要とします。液体カテゴリーはアジア太平洋道路貨物輸送市場内に特化した成長経路を加えます。
温度管理別:
リーファー需要が市場を上回り、コールドチェーン投資が加速非温度管理フレートは2026年のアジア太平洋道路貨物輸送市場シェアの94.31%を占めました。ドライバルク、包装品、常温消費財が道路貨物量の大部分を占めています。このカテゴリーは一般製造、小売、建設、農業サプライチェーンにサービスを提供します。標準機器と広範なルート可用性により、幅広い運送業者がアクセスできます。地域輸送システムの主要な量基盤を提供し続けています。中国とインドの大規模な国内ネットワークがその規模を強化しています。常温フレートは多くの輸出関連投入物と完成品の輸送も支援します。このカテゴリーはコールドチェーンフレートよりも機器面での要求が低いです。これにより、多くのレーンで小規模なオーナーオペレーターが参加できます。したがって、非温度管理貨物はアジア太平洋道路貨物輸送市場全体で支配的な運営モードであり続けます。
温度管理フレートは2027〜2032年にかけてCAGR 6.42%で成長すると予測されています。医薬品流通、生鮮食品Eコマース、バイオロジクスはより信頼性の高いコールドチェーン輸送を必要とします。グローバルコールドチェーンアライアンスはアジア太平洋における温度管理ロジスティクス投資への継続的な需要を確認しました。検証済みの2〜8℃レーンは常温輸送よりも高いフレートレートを得ることができます。コンライアンス要件は、モニタリング、機器メンテナンス、訓練された取り扱いスタッフの必要性を高めています。中国のGSP基準とインドのスケジュールM改正は医薬品流通のインフラ閾値を引き上げています。資本力の低い小規模な運送業者は認証要件を満たすことが困難な場合があります。これはリーファー車隊、データロギング、確立された品質システムを持つプロバイダーに有利です。生鮮食品配送も主要都市近郊の短距離管理ルートへの需要を支えます。温度管理は小規模なカテゴリーですが、アジア太平洋道路貨物輸送市場に重要なプレミアムサービス領域を提供します。
地域分析
中国は2026年のアジア太平洋道路貨物輸送市場シェアの45.57%を占めました。同国の道路貨物量は2025年に4,329億トンに達し、前年比3.4%増加しました。中国の第15次五カ年計画は、2030年までに80,000 kmの輸送ネットワークのデジタル変革と1,000の貨物ノードにおけるマルチモーダル能力の向上を盛り込んでいます。これらの投資は組織的な道路貨物事業者の輸送予測可能性を改善できます。中国はまた、大型トラック移行の一環として高速回廊沿いに3,000の充電・バッテリー交換ステーションを計画しています。デジタル貨物プラットフォームは空荷率を低下させ、運送業者間の価格競争を激化させています。
インドはアジア太平洋道路貨物輸送市場で最も速い国別成長率として、2027〜2032年にかけてCAGR 8.59%で拡大すると予測されています。国道ネットワークは2025年に146,560 kmとなり、高速回廊は2014年以降12倍以上に増加しました。インドの非バルク国内貨物の80%以上が道路で輸送されており、高速道路開発が貨物アクセスに直接的な役割を果たしています。製造業の粗付加価値は2025〜26年度第2四半期に9.13%成長し、自動車、医薬品、電子機器サプライチェーンにおけるサービス期待が高まっています。日本と韓国は地域ネットワークの成熟した高付加価値部分を形成しており、厳格な配送時間枠とテレマティクスの強力な活用が特徴です。日本はいすゞの25トンギガトラックを使用して新東名高速道路でレベル4自律型トラックのテストを行っています。
オーストラリア、インドネシア、マレーシア、タイ、ベトナム、その他のアジア太平洋地域は多様化した成長基盤を形成しています。オーストラリアは28,000人のトラックドライバー不足に直面していますが、車隊電動化プログラムとインフラ投資が近代化を支援しています。インドネシアとベトナムは工場投資から恩恵を受けており、ジャワ、ビンズオン、バクニンの工業地帯が集中的な工場間道路フローを生み出しています。ベトナムのRCEP参加は中国、タイ、地域輸出市場間の多国間サプライチェーンを支援しています。タイとマレーシアは地域貿易を支援するために越境道路・通関インフラを改善しています。フィリピン、スリランカ、パキスタンなどの市場は、ロジスティクスコストが経済産出に対して高い水準にある組織的な運送業者とサードパーティロジスティクスプロバイダーに成長余地を残しています。
競争環境
市場集中度
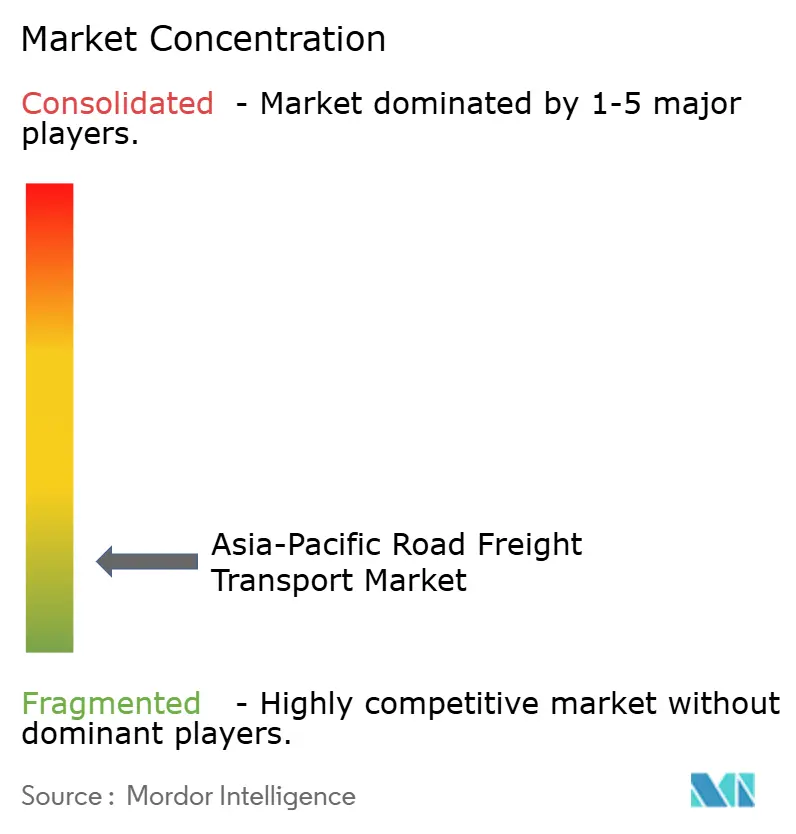
アジア太平洋道路貨物輸送市場は構造的に断片化しており、多くの小規模オーナーオペレーターと家族経営の車隊が存在します。組織的なサードパーティロジスティクスプロバイダーは付加価値契約ロジスティクスの小さいながらも成長するシェアを保有しています。DSVは2025年4月に143 ビリオン ユーロ(157.8 ビリオン 米ドル)でDB Schenkerを買収し、90カ国以上416 ビリオン ユーロ(450 ビリオン 米ドル)の収益と160,000人の従業員を持つ統合グループを創設しました。この取引はDSVの地域における道路・マルチモーダルサービスのクロスセル能力を拡大します。JD Logistics、Kerry Logisticsを通じたSF Express、Sinotransは国内道路貨物基盤から国際事業を構築しています。これらのデジタルプラットフォームとデポネットワークにより、アジア域内および輸出回廊でグローバルプロバイダーと競争できます。温度管理流通、越境LTL統合、長距離リレー運転は引き続き競争の激しいサービス領域です。中規模の地域運送業者は、グローバルスケールとデジタル貨物ネットワークが重複する場所で圧力に直面しています。アジア太平洋道路貨物輸送市場は、地域の運営知識と特化したキャパシティを組み合わせるプロバイダーに引き続き開かれています。
グローバルインテグレーターは高成長回廊にインフラを追加しています。DHL Supply Chainはベトナムキャンパスとオーストラリア、日本、タイでのパートナーシップを通じてアジア太平洋でのプレゼンスを拡大しています。Maerskは2026年3月にシンガポールにB2BおよびB2Cフルフィルメントに対応する110万平方フィートの自動化流通センター、ワールドゲートウェイIIを開設しました。Kuehne+Nagelは地域の車隊とロジスティクス関係を強化しています。アセットライトプラットフォームもトラッキングキャパシティを集約し、バックホール稼働率を改善しています。これにより、資産担保インフラとデジタルキャパシティマッチングの間で並行した競争が生まれています。両モデルとも断片化した運送業者基盤における収益管理の改善を目指しています。その成功はルート密度、デポカバレッジ、顧客サービス品質に依存します。アジア太平洋道路貨物輸送市場は、地域のルート知識を失わずにテクノロジーを活用できる事業者を引き続き評価します。
電動トラックと自律走行の取り組みは、遠い概念ではなく競争ツールになりつつあります。BYDはCMA CGMおよびCEVA Logisticsと自動車・EVバッテリーロジスティクスをカバーする協定を締結しています。これらの動きは、正式な規制が完全に成熟する前に、ゼロエミッションロジスティクス基準が車両・顧客ネットワーク内で検討されていることを示しています。Sinotransは2026年4月に、大湾区と長江デルタ間の1,500 km以上のルートに向けて越湖グリーン輸送製品を導入しました。このサービスはPony.aiと共同開発したバッテリー電気式大型トラックとL4自律型車両を使用しています。互換性のあるエネルギーインフラを早期に採用する運送業者は、長期的なコンプライアンスリスクを低減できます。しかし、断片化した構造は多くの小規模プロバイダーが車隊移行のためのリソースを依然として限られていることを意味します。したがって、競争は大規模インテグレーター、デジタルプラットフォーム、地域専門業者の間でより不均等になる可能性があります。
アジア太平洋道路貨物輸送産業リーダー
-
DHL Group
-
SF Express
-
Nippon Express Holdings
-
Sinotrans Ltd.
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の道路貨物輸送市場 このレポートでカバーされる企業
- A.P. Moller - Maersk
- C.H. Robinson
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- Gati-KWE
- JD Logistics
- CJ Logistics
- Kintetsu World Express
- Kuehne+Nagel
- Linfox Pty Ltd
- Nippon Express Holdings
- Rhenus Group
- SF Express
- Sinotrans Ltd.
- TCI Express
- Toll Group
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings
最近の産業開発事情 アジア太平洋地域の道路貨物輸送市場
- 2026年8月:FedExはアジア太平洋ハブである中国広州とオーストラリアのシドニー間でノンストップ貨物便サービスを開始し、ボーイング777貨物機で週5便運航しています。このサービスにより、中国南部、香港、日本、韓国、マレーシア、フィリピン、タイからの出荷のアジア域内輸送時間が最大1営業日短縮され、オーストラリアとアジア輸出市場との接続性が大幅に強化されます。
- 20267月:DSVは2025年4月のDB Schenker買収後、香港のアジア太平洋本社の拡張を完了し、14の運営拠点にわたって1,000人以上の従業員規模に拡大しました。拡張された本社は、マルチモーダルソリューション、LCLサービス、粉嶺のコールドチェーン施設を含む中国本土・香港および大中華圏・アジア太平洋の運営を支援します。
- 2026年5月:Toll GroupとPVHは複数年にわたる戦略的パートナーシップ協定を締結し、シドニーのTollの2億5,000万 オーストラリアドル(1億6,753万 米ドル)ケンプスクリーク小売フルフィルメントセンターにPVHのフルフィルメント業務を固定しました。
- 2026年4月:Sinotransは越湖グリーン輸送製品を開始しました。これは大湾区と長江デルタ間の1,500 km以上にわたるゼロカーボン道路貨物回廊です。このサービスはPony.aiと共同開発したバッテリー電気式大型トラックとL4自律型車両を使用し、固定価格・スケジュールで28時間以内のドアツードアサービスを提供します。
アジア太平洋道路貨物輸送市場レポートの調査範囲
セグメンテーション概要
最終需要者産業
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス・採掘・採石業 |
| 卸売・小売業 |
| その他 |
目的地
| 国内 |
| 国際 |
トラック積載仕様
| フルトラックロード(FTL) |
| 小口トラック輸送(LTL) |
コンテナ化
| コンテナ化 |
| 非コンテナ化 |
距離
| 長距離輸送 |
| 短距離輸送 |
貨物形態
| 液体貨物 |
| 固体貨物 |
温度管理
| 非温度管理 |
| 温度管理 |
国
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| マレーシア |
| タイ |
| ベトナム |
| アジア太平洋その他 |
| 最終需要者産業 | 農業・漁業・林業 |
| 建設業 | |
| 製造業 | |
| 石油・ガス・採掘・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 目的地 | 国内 |
| 国際 | |
| トラック積載仕様 | フルトラックロード(FTL) |
| 小口トラック輸送(LTL) | |
| コンテナ化 | コンテナ化 |
| 非コンテナ化 | |
| 距離 | 長距離輸送 |
| 短距離輸送 | |
| 貨物形態 | 液体貨物 |
| 固体貨物 | |
| 温度管理 | 非温度管理 |
| 温度管理 | |
| 国 | オーストラリア |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| マレーシア | |
| タイ | |
| ベトナム | |
| アジア太平洋その他 |
市場の定義
- 農業・漁業・林業(AFF) - この最終需要者産業セグメントは、農業・漁業・林業(AFF)産業のプレイヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となる最終需要者は、作物の栽培、家畜の飼育、木材の伐採、天然生息地からの魚類・その他動物の収穫、および関連する支援活動に主に従事する事業所です。ここでは、バリューチェーン全体にわたって物流サービスプロバイダー(LSP)が重要な役割を果たし、メーカーやサプライヤーから生産者への投入物(種子、農薬、肥料、機器、水)の最適かつ継続的な流れと、流通業者・消費者への産出物(農産物、農業関連商品)の円滑な流れのための調達、保管、取り扱い、輸送、流通活動を担っています。これには、輸送または保管される商品の保存期間に応じて必要な場合の温度管理および非温度管理物流の両方が含まれます。
- 建設業 - この最終需要者産業セグメントは、建設業のプレイヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となる最終需要者は、住宅・商業建築物、インフラ、土木工事の建設・修繕・改修、および土地の区画開発に主に従事する事業所です。物流サービスプロバイダー(LSP)は、原材料・機器の在庫管理、時間に敏感な供給、および効果的なプロジェクト管理のためのその他付加価値サービスの提供を通じて、建設プロジェクトの収益性向上に重要な役割を果たしています。
- コンテナ化道路貨物輸送 - このセグメントは、道路貨物輸送サービス利用者がフルトラックロード(FTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。FTL道路貨物輸送は、他の荷物と混載されない単一の完全積載として特徴付けられます。これは、(ⅰ)単一荷主の貨物専用の輸送、(ⅱ)発地から1つ以上の着地への直送、(ⅲ)バルク郵便トラック輸送を含むもの、(ⅳ)コンテナ(フルコンテナロード、FCL)および非コンテナのトラックサービスの両方を含むもの、(ⅴ)温度管理または非温度管理輸送サービスを必要とする貨物を含むもの、(ⅵ)バルク液体タンカー輸送を含むもの、(ⅶ)廃棄物のトラック輸送を含むもの、(ⅷ)危険物のトラック輸送を含むものからなります。仕分け、混載、分解に関連する付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 輸出トレンドと輸入トレンド - 経済全体の物流パフォーマンスは、その貿易パフォーマンス(輸出と輸入)と正かつ有意(統計的)に相関しています。したがって、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の貿易総額、主要商品・商品グループ、主要貿易相手国が、主要な貿易・物流インフラ投資および規制環境の影響とともに分析されています。
- 液体貨物 - このセグメントは、採取業、製造業、食品加工業、農業などで広く使用されるバルク液体の輸送に対して道路貨物輸送サービス利用者が負担する外部(アウトソーシング)物流費用を捉えています。対象となる液体には、(ⅰ)化学品・危険物(例:酸類)、(ⅱ)水(飲用水および廃水)、(ⅲ)石油・ガス(上流および下流。ガソリン、燃料、原油、プロパンなど)、(ⅳ)食品グレードのバルク液体(牛乳、ジュースなど)、(ⅴ)ゴム、(ⅵ)農業化学品などが含まれます。これらの商品は一般的にタンカートラックで輸送されます。
- 燃料価格 - 燃料価格の高騰は物流サービスプロバイダー(LSP)に遅延と混乱をもたらす可能性がある一方、価格下落は短期的な収益性の向上と消費者への最善取引提供をめぐる市場競争の激化につながる可能性があります。そのため、燃料価格の変動は調査期間中に調査され、その原因および市場への影響とともに提示されています。
- フルトラックロード(FTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービス利用者がフルトラックロード(FTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。FTL道路貨物輸送は、他の荷物と混載されない単一の完全積載として特徴付けられます。これは、(ⅰ)単一荷主の貨物専用の輸送、(ⅱ)発地から1つ以上の着地への直送、(ⅲ)バルク郵便トラック輸送を含むもの、(ⅳ)コンテナ(フルコンテナロード、FCL)および非コンテナのトラックサービスの両方を含むもの、(ⅴ)温度管理または非温度管理輸送サービスを必要とする貨物を含むもの、(ⅵ)バルク液体タンカー輸送を含むもの、(ⅶ)廃棄物のトラック輸送を含むもの、(ⅷ)危険物のトラック輸送を含むものからなります。仕分け、混載、分解に関連する付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 経済活動別GDP分布 - 調査対象地域(レポートの範囲に応じた国または地域)における名目国内総生産(GDP)および主要経済セクター別の分布が、この産業トレンドにおいて調査・提示されています。GDPは物流産業の収益性と成長に正の相関があることから、このデータは物流需要への主要貢献セクターを分析するための産業連関表・供給使用表と組み合わせて活用されています。
- 経済活動別GDP成長率 - 調査対象地域(レポートの範囲に応じた国または地域)の主要経済セクター別の名目国内総生産(GDP)成長率が、この産業トレンドにおいて提示されています。このデータは、すべての市場最終需要者(ここで考慮される経済セクター)からの物流需要の成長を評価するために活用されています。
- インフレ - 卸売物価インフレ(生産者価格指数の前年比変化)と消費者物価インフレの両方の変動が、この産業トレンドにおいて提示されています。このデータは、インフレ環境を評価するために使用されており、サプライチェーンの円滑な機能に重要な役割を果たします。具体的には、タイヤ価格、ドライバーの賃金・福利厚生、エネルギー・燃料価格、整備費用、通行料、倉庫賃料、通関手続き費用、フォワーディング料金、宅配料金など、物流運営コスト要素に直接影響し、ひいては貨物・物流市場全体に影響を与えます。
- 主要産業トレンド - 「主要産業トレンド」と題されたレポートセクションには、市場規模の推計と予測をより正確に分析するために調査されたすべての主要変数・パラメーターが含まれています。すべてのトレンドは、調査対象地域(レポートの範囲に応じた国または地域)のパラメーターに関する簡潔で市場に関連するコメンタリーを添えた分析とともに、データポイント(時系列または最新の利用可能なデータポイント)の形式で提示されています。
- 主要戦略的動向 - 競合他社との差別化や一般的な戦略として企業が取る行動は、主要戦略的動向(KSM)と呼ばれます。これには(1)協定、(2)事業拡大、(3)財務再構築、(4)合併・買収、(5)パートナーシップ、および(6)製品革新が含まれます。市場の主要プレイヤー(物流サービスプロバイダー、LSP)が特定され、そのKSMが調査・提示されています。
- 小口トラック輸送(LTL)道路貨物輸送 - このセグメントは、道路貨物輸送サービス利用者が小口トラック輸送(LTL)サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。LTL道路貨物輸送は、ネットワーク内で複数の配送先に配送するために単一のトラックに複数の荷物を混載するものとして特徴付けられます。これは、(ⅰ)主にトラック積載量未満の一般貨物・特殊貨物輸送に従事する事業所、(ⅱ)通常複数の荷主からの荷物を積載組立ターミナルと分解ターミナル間の輸送のために単一トラックに混載するためのターミナル使用を特徴とするもの、(ⅲ)そこで積荷を仕分けして配達用に再振り分けるもの、(ⅳ)トラックサービスの場合の海上コンテナ混載(LCL)・グルーパージュ輸送が含まれます。対象となる活動には(ⅰ)地元での集荷、(ⅱ)幹線輸送、(ⅲ)地元での配達が含まれます。仕分け、混載、分解に関連する付加価値サービス(VAS)は、貨物・物流市場のその他サービスセグメントに含まれます。
- 物流パフォーマンス - 物流パフォーマンスと物流コストは貿易の根幹であり、貿易コストに影響を与え、国々がグローバルに競争する上で重要です。物流パフォーマンスは、市場全体で採用されているサプライチェーン管理戦略、政府サービス、投資・政策、燃料・エネルギーコスト、インフレ環境などに影響されます。そのため、この産業トレンドでは、調査対象地域(レポートの範囲に応じた国または地域)の物流パフォーマンスが調査期間中に分析・提示されています。
- 主要トラックサプライヤー - トラックブランドの市場シェアは、地理的な選好、トラック種類のポートフォリオ、トラック価格、国内生産、トラックの修理・整備サービスの普及、顧客サポート、技術革新(電気自動車、デジタル化、自律走行トラックなど)、燃費、ファイナンスオプション、年間整備コスト、代替品の入手可能性、マーケティング戦略などの要因に影響されます。そのため、主要トラックブランドのトラック販売台数の分布(調査基準年のシェア%)と現在の市場状況および予測期間にわたる市場見通しに関するコメンタリーが、この産業トレンドにおいて提示されています。
- 製造業 - この最終需要者産業セグメントは、製造業のプレイヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となる最終需要者は、材料または物質を化学的、機械的、または物理的に変換して新製品を生産することに主に従事する事業所です。物流サービスプロバイダー(LSP)は、サプライチェーン全体にわたる原材料の円滑な流れの維持、流通業者またはエンドカスタマーへの完成品の適時納品、ならびにジャスト・イン・タイム製造のための原材料の保管・供給において重要な役割を果たしています。
- 輸送モードシェア - 貨物輸送モードシェアは、モード生産性、政府規制、コンテナ化、輸送距離、温度管理要件、貨物種類、国際貿易、地形、配送速度、積荷重量、バルク輸送などの要因に影響されます。また、トン数(トン)別のモードシェアとトン数(トンキロ)別のモードシェアは、平均輸送距離、経済における主要商品グループの重量、輸送回数によって異なります。この産業トレンドは、調査基準年における輸送モード別(トンおよびトンキロ)の貨物輸送分布を示しています。
- 石油・ガス・採掘・採石業 - この最終需要者産業セグメントは、採取業のプレイヤーが道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となる最終需要者は、石炭・鉱石などの天然固体鉱物、原油などの液体鉱物、天然ガスなどのガスを採取する事業所です。物流サービスプロバイダー(LSP)は上流から下流までのすべての段階をカバーし、機械、掘削機器、採取された鉱物、原油・天然ガス、および精製・加工製品のある場所から別の場所への輸送において重要な役割を果たしています。
- その他最終需要者 - その他最終需要者セグメントは、金融サービス(銀行・金融・保険、BFSI)、不動産、教育サービス、ヘルスケア、および専門サービス(行政、廃棄物管理、法務、建築、エンジニアリング、デザイン、コンサルティング、科学的研究開発)が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。物流サービスプロバイダー(LSP)は、必要な機器・資源の輸送、機密文書・ファイルの輸送、医療品・医薬品(手術用品・器具、手袋、マスク、注射器、機器を含む)の輸送など、これらの産業への供給物や文書の信頼性の高い輸送に重要な役割を果たしています。
- 生産者物価インフレ - これは生産者の視点からのインフレを示すもので、一定期間における産出物に対する平均販売価格の変化を表しています。生産者価格指数の年次変化(前年比)は、「インフレ」産業トレンドにおいて卸売物価インフレとして報告されています。卸売物価指数(WPI)は価格動向を最も包括的な方法で把握するため、政府、銀行、産業界、ビジネス界で広く使用され、貿易、財政、その他の経済政策の策定において重要とされています。このデータは、インフレ環境をより深く理解するために消費者物価インフレと組み合わせて活用されています。
- 道路貨物輸送価格トレンド - 調査期間中の輸送モード別の貨物価格(米ドル/トンキロ)が、この産業トレンドにおいて提示されています。このデータは、インフレ環境の評価、貿易への影響、貨物輸送量(トンキロ)、道路貨物輸送市場需要、ひいては道路貨物輸送市場規模の評価に使用されています。
- 道路貨物トン数トレンド - 調査期間中の輸送モード別の貨物トン数(トン単位の貨物重量)が、この産業トレンドにおいて提示されています。このデータは、貨物輸送市場規模の評価において、平均輸送距離(km)、貨物輸送量(トンキロ)、貨物価格(米ドル/トンキロ)などのパラメーターと並ぶパラメーターの一つとして使用されています。
- 道路貨物輸送 - コモディティ(原材料または製造品(固体および液体の両方)を含む)を発地から目的地(国内)または国境を越えて(国際)輸送するために道路貨物輸送の物流サービスプロバイダー(LSP)または輸送業者(アウトソーシング物流)を雇用することが道路貨物輸送市場を構成しています。調査の範囲には、(ⅰ)報告国に登録された輸送業者が報告する道路による貨物輸送、(ⅱ)原材料または製造品(固体および液体の両方)の輸送、(ⅲ)商業用自動車(リジッドトラックまたはトラクタートレーラー)を使用した輸送、(ⅳ)フルトラックロード(FTL)または小口トラック輸送(LTL)、(ⅴ)コンテナ化または非コンテナ化輸送、(ⅵ)温度管理または非温度管理輸送、(ⅶ)短距離または長距離(幹線)輸送、(ⅷ)中古事務所または家庭用品の輸送(引越業者)、(ⅸ)その他専門貨物輸送(危険物、大型貨物)、および(ⅹ)道路貨物輸送プレイヤーが行うアウトソーシングされたファーストマイル・ミドルマイル・ラストマイル配送輸送が含まれます。調査範囲には含まれないものとして、(ⅰ)他国に登録された輸送業者が行う輸送、(ⅱ)ラストマイルのフードデリバリー市場、(ⅲ)食料品配達市場、(ⅳ)宅配・速達・小荷物(CEP)プレイヤーが行う・報告する道路ネットワークを通じた輸送が挙げられます。
- 道路延長 - インフラは経済の物流パフォーマンスに重要な役割を果たすことから、道路延長、路面種類別(舗装道路対未舗装道路)の道路延長分布、道路区分別(高速道路対幹線道路対その他道路)の道路延長分布などの変数が分析され、この産業トレンドにおいて提示されています。
- セグメント収益 - セグメント収益は、市場の主要プレイヤー全員について三角測量または算出され、提示されています。これは、調査対象地域(レポートの範囲に応じた国または地域)において、調査の基準年に当該企業が獲得した道路貨物輸送市場固有の収益を指します。これは、企業が年次報告書やウェブページで報告している財務情報、サービスポートフォリオ、従業員数、車隊規模、投資、進出国数、主要関連経済圏などの主要パラメーターの調査・分析を通じて算出されています。財務開示が乏しい企業については、D&B Hoovers、Dow Jones Factivaなどの有料データベースが使用され、業界・専門家とのインタラクションを通じて検証されています。
- 短距離道路貨物輸送 - このセグメントは、道路貨物輸送サービス利用者が地域内トラック輸送(100マイル未満)に対して負担する外部(アウトソーシング)物流費用を捉えています。対象には、(ⅰ)単一の行政区域とそのヒンターランド内での貨物の道路輸送、(ⅱ)小型トラックおよびピックアップトラックによる輸送、(ⅲ)コンテナ化およびドライバルクサービスを通じた輸送、(ⅳ)港湾、コンテナターミナル、または空港からの複合一貫輸送、(ⅴ)道路貨物輸送プレイヤーが行うアウトソーシングされたファーストマイル・ラストマイル配送輸送が含まれます。
- 輸送・倉庫セクターGDP - 輸送・倉庫セクターGDPの金額と成長は貨物・物流市場規模、ひいては道路貨物輸送市場規模と直接的な関係があるため、この変数は金額(米ドル)および総GDPに占めるシェア%として調査期間中に調査・提示されています。データには、投資、開発、および現在の市場状況に関する簡潔で関連性の高いコメンタリーが添えられています。
- 電子商取引産業のトレンド - インターネット接続の向上とスマートフォン普及の拡大、および可処分所得の増加が相まって、電子商取引市場はグローバルに著しい成長を遂げています。オンライン購入者は注文の迅速かつ効率的な配送を求めており、特に電子商取引フルフィルメントサービスを中心とする物流サービスへの需要増加につながっています。そのため、調査対象地域(レポートの範囲に応じた国または地域)の電子商取引産業における商品取引総額(GMV)、過去および予測成長率、主要商品グループの内訳が分析・提示されています。
- 製造業のトレンド - 製造業は原材料を完成品に変換することを含み、物流産業は原材料の工場への効率的な流れと製造品の流通業者・消費者への輸送を確保します。両産業の需要と供給は高度に相互リンクしており、シームレスなサプライチェーンにとって重要です。そのため、総付加価値(GVA)、GVAの主要製造セクター別内訳、および調査期間中の製造業の成長が、この産業トレンドにおいて分析・提示されています。
- 車種別トラック車隊規模 - トラック種類の市場シェアは、地理的な選好、主要最終需要者産業、トラック価格、国内生産、トラックの修理・整備サービスの普及、顧客サポート、技術的破壊(電気自動車、デジタル化、自律走行トラックなど)などの要因に影響されます。そのため、車種別のトラック保有台数分布(調査基準年のシェア%)、市場の破壊要因、トラック製造投資、トラック仕様、トラックの使用・輸入規制、および予測期間にわたる市場見通しが、この産業トレンドにおいて提示されています。
- トラック輸送の運営コスト - トラック輸送会社の物流パフォーマンスを測定・ベンチマークする主な理由は、運営コストの削減と収益性の向上です。一方、運営コストの測定は、費用管理のために運営上の変更を行うべきかどうか、またどこで行うべきかを特定し、パフォーマンス向上の領域を明らかにするのに役立ちます。そのため、この産業トレンドでは、トラック輸送の運営コストと関連変数、すなわちドライバーの賃金・福利厚生、燃料価格、修理・整備費用、タイヤコストなどが調査基準年において調査され、調査対象地域(レポートの範囲に応じた国または地域)について提示されています。
- 卸売・小売業 - この最終需要者産業セグメントは、卸売業者および小売業者が道路貨物輸送サービスに対して負担する外部(アウトソーシング)物流費用を捉えています。対象となる最終需要者は、一般的に変換を伴わない商品の卸売または小売に主に従事し、商品の販売に付随するサービスを提供する事業所です。物流サービスプロバイダー(LSP)は、材料調達、輸送、受注フルフィルメント、倉庫保管・管理、需要予測、在庫管理などの活動を網羅し、生産拠点から流通業者、最終的にエンドカスタマーまでの供給品および完成品の信頼性の高い移動において重要な役割を果たしています。
| キーワード | 定義#テイギ# |
|---|---|
| カボタージュ | 報告国に登録された自動車による別の国の国内領域での道路輸送。 |
| クロスドッキング | クロスドッキングは、サプライヤーまたは製造工場からの製品を、取り扱いや保管時間をほとんどまたはまったくなしにエンドカスタマーまたは小売チェーンへ直接流通させる物流手続きです。クロスドッキングは流通ドッキングターミナルで行われ、通常は最小限の保管スペースで入荷・出荷の両面にトラックとドックドアが設置されています。「クロスドッキング」という名称は、入荷ドックから製品を受け取り、出荷輸送ドックを横断して転送するプロセスを説明しています。 |
| クロストレード | 第三国に登録された道路用自動車が行う2つの異なる国間の国際道路輸送。第三国とは、積み込み・乗船国および荷下ろし・下船国以外の国です。 |
| 危険物 | 道路で輸送される危険物のクラスは、国連の危険物輸送勧告第15改訂版(国連、ジュネーブ、2007年)で定義されているものです。これには、クラス1:爆発物、クラス2:ガス類、クラス3:引火性液体、クラス4:可燃性固体・自然発火性物質・水と接触して可燃性ガスを発生する物質、クラス5:酸化性物質および有機過酸化物、クラス6:毒性および感染性物質、クラス7:放射性物質、クラス8:腐食性物質、クラス9:その他の危険な物質および物品が含まれます。 |
| 直送 | 直送は、サプライヤーまたは製品所有者からエンドカスタマーへ直接商品を届ける配送方法です。ほとんどの場合、エンドカスタマーは製品所有者から商品を注文します。この配送スキームは輸送・保管コストを削減しますが、追加的な計画と管理が必要です。 |
| ドレージ | ドレージは、海上貨物や航空貨物などの異なる輸送モードを結ぶトラック輸送サービスの一形態(複合一貫輸送)です。これは貨物を1か所から別の場所へ輸送する短距離の移動であり、通常は長距離輸送プロセスの前後に行われます。ドレージトラックはコンテナ船、保管ロット、受注フルフィルメント倉庫、貨物ヤードなどさまざまな目的地との間で貨物を移動させます。ドレージは通常、短距離でのみ貨物を輸送し、単一の都市圏内でのみ運行します。また、単一シフトで1人のドライバーのみが必要です。しかし、それにもかかわらず、貨物への・からの商品輸送を可能にするため、長距離輸送において重要な役割を果たしています。これにより複合一貫輸送がより効率的になり、エンドカスタマーへの商品のシームレスな転送が可能となります。 |
| ドライバン | ドライバンは、輸送物を外部環境から保護するために完全密閉された半トレーラーの一種です。パレット積み、箱入り、またはばら積み貨物を運ぶために設計されており、ドライバンは温度管理型(冷蔵「リーファー」ユニットとは異なり)ではなく、大型輸送物(フラットベッドトレーラーとは異なり)を運ぶこともできません。 |
| 最終需要 | 最終需要には、最終用途として消費されるすべての種類の商品(財・サービス両方)が含まれ、個人消費、または政府による消費、設備投資としての企業による消費、および輸出が含まれます。最終用途として消費されるすべての種類の商品(財・サービス両方)が含まれ、個人消費、または政府による消費、設備投資としての企業による消費、および輸出が含まれます。 |
| フラットベッドトラック | フラットベッドトラックは剛性設計のトラックの一種です。荷物の積み下ろしが容易なように平坦な形状の荷台を持ちます。フラットベッドトラックは主に、機械、建設資材、機器などの重量物、大型物、広幅物、頑丈な物品の輸送に使用されます。トラックのオープンボディにより、輸送される物品は雨に対して脆弱であってはなりません。機能的にはフラットベッドトレーラーに相当します。 |
| 入荷物流 | 入荷物流は、材料およびその他の商品が企業に持ち込まれる方法です。このプロセスには、入荷する供給品の注文、受け取り、保管、輸送、および管理のステップが含まれます。入荷物流は、需給方程式の供給側に焦点を当てています。 |
| 中間需要 | 中間需要には、設備投資を除く企業向けに販売される財・サービスおよび整備・修理工事が含まれます。 |
| 国際積み込み | 報告国(輸送を行う車両が登録されている国)での貨物の積み込み地点と、異なる国での荷下ろし地点。 |
| 国際荷下ろし | 報告国(輸送を行う車両が登録されている国)での貨物の荷下ろし地点と、異なる国での積み込み地点。 |
| 超大型(OOG)貨物 | 超大型(OOG)貨物とは、大きすぎるために6面体の海上コンテナに積み込むことができない貨物のことです。この用語は、最大40HCコンテナ寸法を超える全ての貨物を非常に緩く分類したものです。すなわち、長さ12.05メートル超、幅2.33メートル超、または高さ2.59メートル超の貨物です。 |
| パレット | 貨物の持ち上げと積み重ねを容易にするための高架プラットフォーム。 |
| 積み合わせ貨物 | 積み合わせ貨物とは、トラックを部分的にしか埋めない貨物を指します。本質的に、輸送量は小口トラック輸送(LTL)の輸送量より大きいものです。また、輸送物はトラックを完全に占有することができず、つまりその容量はフルトラックロード(FTL)の輸送量よりもはるかに少ないものです。 |
| 舗装道路 | ハイドロカーボンバインダーもしくはビチューメン系添加物を使用した砕石(マカダム)舗装、コンクリート舗装、または敷石舗装の道路。 |
| リバース・ロジスティクス | リバース・ロジスティクスは、サプライチェーンを通じて内向きに返送されるもの、またはサプライチェーンを「逆方向」に移動するものを処理するサプライチェーンのセクターから構成されます。 |
| 道路貨物輸送サービス | コモディティ(固体および液体の両方を含む原材料または製造品)を国内(国内)または国境を越えて(国際)の発地から目的地まで輸送するためのトラック輸送業者を雇用することが道路貨物輸送市場を構成しています。サービスはフルトラックロードまたは小口トラック輸送、コンテナ化または非コンテナ化、温度管理または非温度管理、短距離または長距離輸送の場合があります。 |
| 幌掛けトレーラー(タウトライナー)車両 | タウトライナーおよびカーテンサイダーは、カーテンサイドのトラック・トレーラーの総称として使用されています。カーテンは上部のランナーおよび前後の取り外し可能なレール・ポールに恒久的に固定されており、カーテンを開いてフォークリフトが側面全体にわたって使用できるようになっています。走行中に閉じた状態では、垂直荷重拘束ストラップがトラックベッドの下のロープレールに取り付けられ、両側のトラックベッドとカーテンを接続しています。カーテンの両端のウィンチがカーテンを張り、これが「タウトライナー」という名称の由来となっています。これにより風でカーテンがばたついたり太鼓のような音を出したりするのを防ぎ、軽量な積み荷が横にずれるのを防ぐのにも役立てることができます。 |
| 有償輸送 | 報酬を得て行う貨物の運送。 |
| 未舗装道路 | 砕石、ハイドロカーボンバインダーもしくはビチューメン系添加物、コンクリート、または敷石で舗装されていない安定処理された路盤の道路。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測手法を構築するために、ステップ1で特定された変数と要因は、入手可能な過去の市場数値に対して検証されます。反復プロセスを通じて、市場予測に必要な変数が設定され、モデルはこれらの変数に基づいて構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格設定の一部として考慮され、平均販売価格(ASP)は各国の予測期間中に変動します。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は調査対象市場の包括的な全体像を生成するために、各レベルおよび機能全体にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング受託業務、データベース・サブスクリプションプラットフォーム




