
アジア太平洋燃料電池市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 16.72 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋燃料電池市場分析
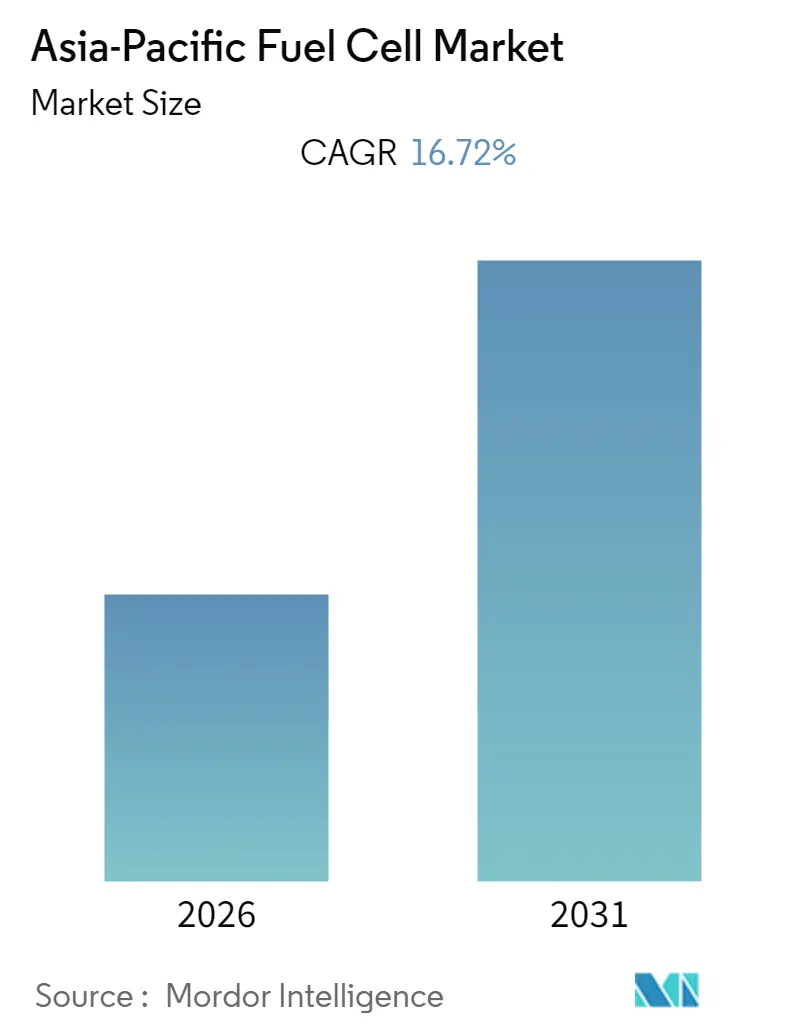
アジア太平洋燃料電池市場規模は、予測期間(2026年~2031年)中にCAGR 16.72%を記録する見込みです。
- 輸送部門は、水素自動車への投資増加や同地域における燃料電池ベース車両の増加など、さまざまな要因により、予測期間中に大幅な成長が見込まれています。
- 世界的な発展を支えるための電気エネルギー需要の増大により、エネルギー効率の高いクリーンエネルギー源への継続的な大規模投資が必要とされています。これにより、燃料電池市場は近年大幅に成長しており、予測期間においても同様の成長が期待されています。
- 日本は、経済成長、温室効果ガス排出削減への注目の高まり、燃料電池ベース車両の増加などの要因から、住宅部門および輸送部門からの需要が大半を占め、市場成長を牽引すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
輸送部門が市場を牽引
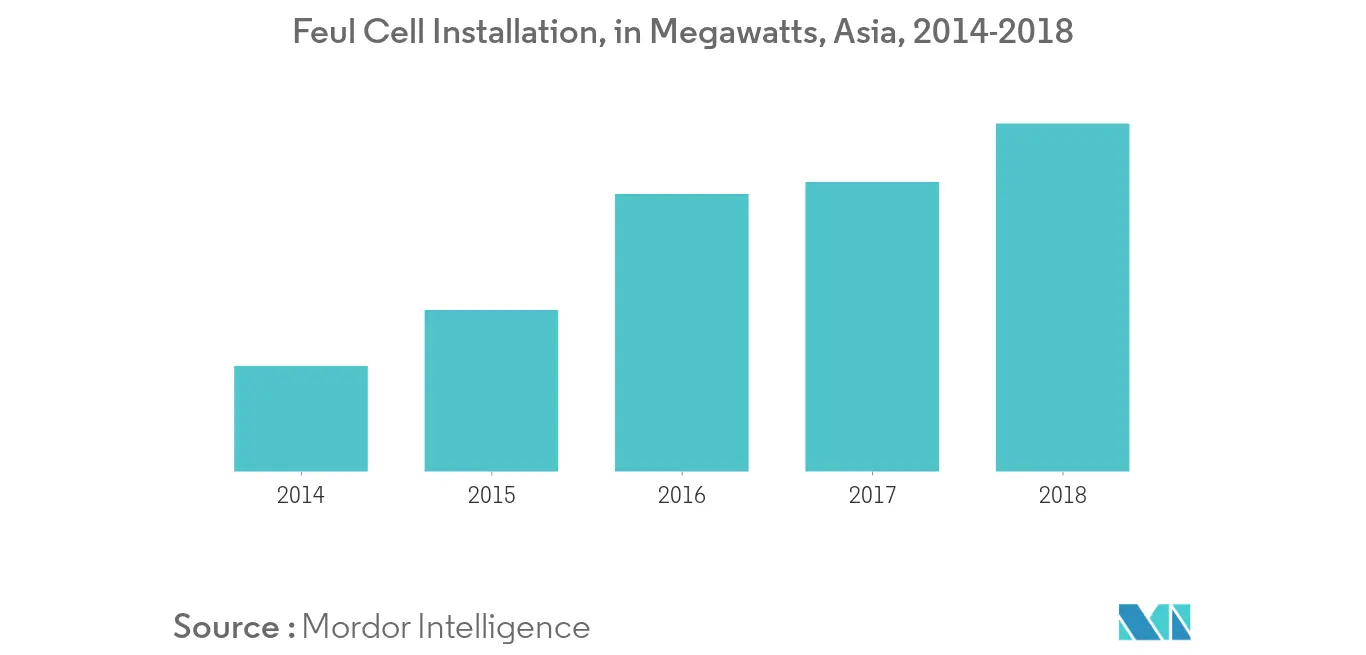
- 輸送部門は2018年に市場シェアの半数以上を占めており、今後も引き続き優位性を維持すると予想されています。輸送部門におけるクリーンエネルギー利用への注目が、燃料電池ビジネスの機会拡大につながっています。
- トヨタおよびヒュンダイ・起亜が燃料電池技術における世界的リーダーを目指すと表明していることから、日本と韓国が燃料電池電気自動車技術の発展において重要な役割を果たすと期待されています。さらに、2020年以降の世界的なBEV(バッテリー電気自動車)インセンティブの段階的廃止と並行して、中国、日本、韓国を含むアジア諸国における燃料電池電気自動車(FCEV)への政府補助金が、民間投資の扉を開き、燃料電池車両技術の新時代の幕開けをもたらすと期待されています。
- 輸送部門における燃料電池の効率性と持続可能性を高めるため、燃料電池の活用に関する研究およびパイロット試験が大幅に増加しています。
- 日本は2018年末時点で2,800台以上の燃料電池車両が走行しており、2020年までに40,000台、2030年までに80,000台の燃料電池車両を走行させる目標を設定しています。
- したがって、燃料電池ベース車両の増加および従来の化石燃料ベース車両の段階的廃止により、予測期間中に市場は成長すると見込まれています。
日本が市場を牽引
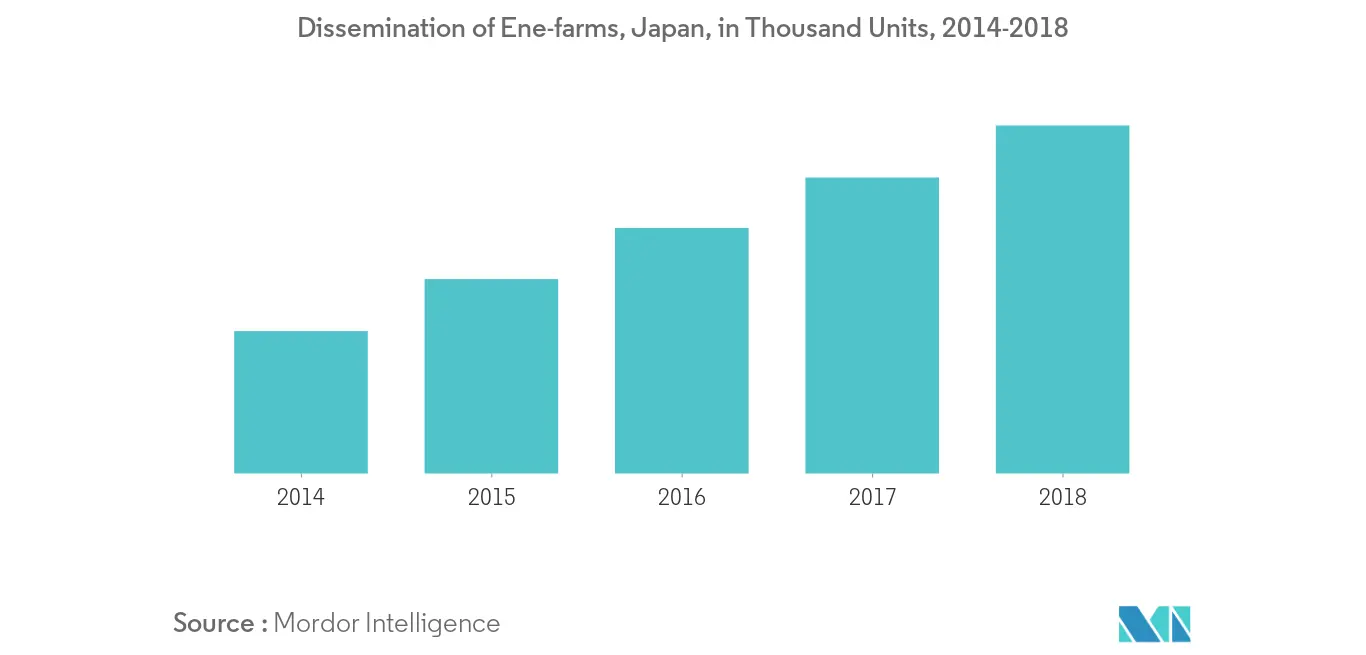
- 日本は2018年の燃料電池市場成長において優位を占めており、今後も引き続きその優位性を維持すると予想されています。同地域は予測期間中に前例のない成長が見込まれています。
- 同国は、データセンターのバックアップサービス、家庭用コジェネレーション、自動車部門など、燃料電池の幅広い用途において地域をリードしており、国内の燃料電池市場に大幅な成長をもたらすと期待されています。
- 日本は2015年に最も成功した燃料電池商業化プログラムの一つであるエネファームプログラムを実施しました。同プログラムにより、120,000台以上の住宅用燃料電池システムが普及しました。日本は2018年にエネファームプログラムの下、約50,000台(約35MW)の住宅用マイクロCHP燃料電池システムを追加しました。
- 東京都(TMG)が東京で開催される2020年オリンピック・パラリンピック競技大会において、燃料電池技術を活用して複数の運営に電力を供給する計画を立てており、燃料電池企業に十分なビジネス機会をもたらしています。トヨタは大会開始前にPEM型を含む100台の燃料電池バスを販売する計画を立てています。また、東京都は水素ベースの燃料電池車および水素ステーションへの補助金として3億5,000万米ドルの準備金を設けています。
- したがって、上記の要因が近年見られたトレンドと同様に、予測期間中の市場を牽引すると期待されています。
バリューチェーン分析
地域の燃料電池バリューチェーンは、上流の水素製造・一次エネルギー投入から、中流の変換・貯蔵・物流、そして下流の定置用・輸送用・携帯用アプリケーション全体にわたるシステム統合へと至る。上流の供給面では、オーストラリアのような資源国がクリーン水素の供給拠点として位置づけられ、日本や韓国のような技術輸入市場が発電、産業利用、モビリティにおける需要の中核を担っている。既に開発が進んでいる国境をまたぐ連携の一つが、2025年9月にWoodside Energy、Japan Suiso Energy(JSE)、The Kansai Electric Power Co., Inc.(KEPCO)の間で締結された、オーストラリアと日本の間で液体水素サプライチェーンを構築するためのMOUであり、Woodsideが提案するH2Perthプロジェクトと日本の受入基地を結ぶものである。
中流の役割には液化、輸送、ターミナル、貯蔵、燃料供給インフラの開発が含まれ、JSEおよびENEOS Corporationがレポートの文脈においてサプライチェーンの主要プレーヤーとして挙げられており、これにより水素供給と車両・定置用燃料電池の導入プログラムとの結びつきが強化される。下流では、OEMおよびインテグレーターが水素の利用可能性を、燃料電池車や定置用電源設備などの最終用途システムへと転換している。例えば、Hyundai Motor Groupはインドネシアのごみから水素を生成するエコシステム構築(2025年4月)に、インドネシア政府各省庁およびPT Pertamina(Persero)と提携して積極的に取り組んでおり、日本の住宅用・産業用導入経路は、車両および燃料供給ステーションに関する国の目標に沿ったものとなっている。バリューチェーン全体を通じて、導入上の制約は依然として、大規模なインフラ投資の必要性、生産と物流の規模拡大、既存のエネルギー技術に対するコスト競争力に集中しており、実証段階から反復的な導入へと移行するためには、官民が連携したプログラムと、金融機関の融資対象となるオフテイク構造が重要となる。
競合状況
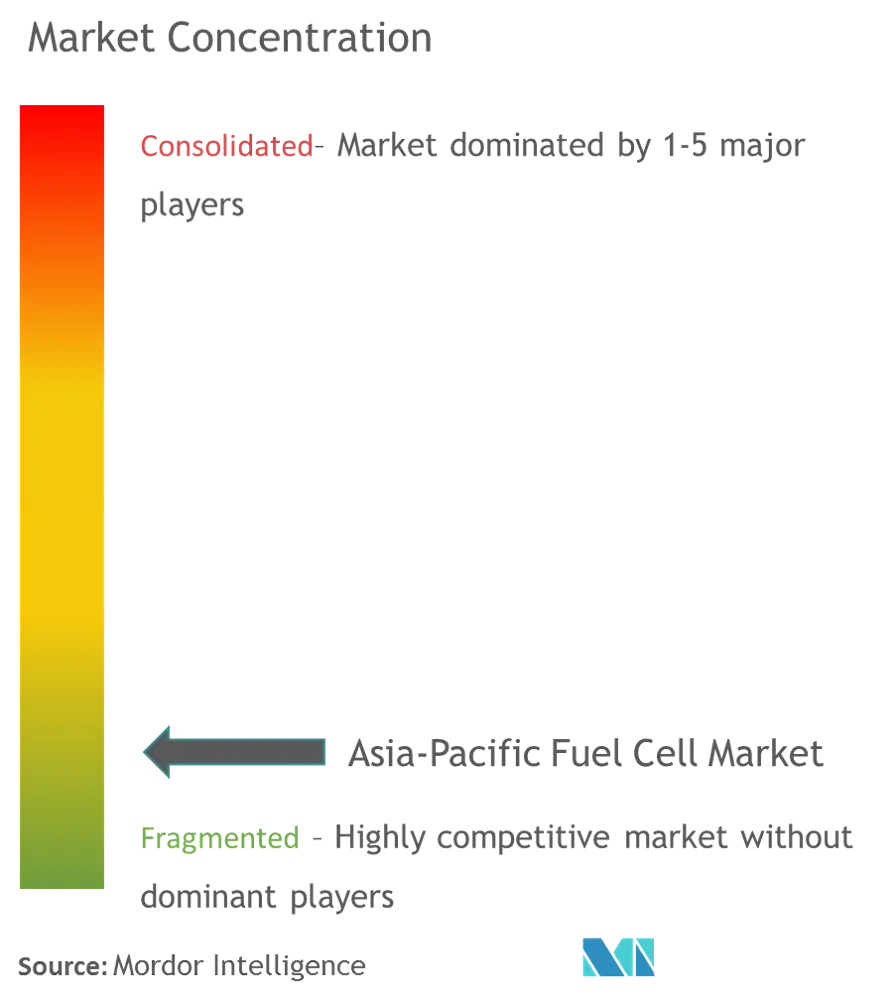
アジア太平洋燃料電池市場は、多数の中小規模プレーヤーが存在する部分的に分散した市場です。主要企業としては、Ballard Power Systems Inc.、Toshiba Fuel Cell Power Systems Corporation、FuelCell Energy Inc.、Mitsubishi Hitachi Power Systems Ltd、Fuji Electric Co Ltdなどが挙げられます。
アジア太平洋燃料電池産業リーダー
-
Ballard Power Systems Inc.
-
Toshiba Fuel Cell Power Systems Corporation
-
FuelCell Energy Inc.
-
Mitsubishi Hitachi Power Systems Ltd
-
Fuji Electric Co Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋燃料電池市場 このレポートでカバーされる企業
- Ballard Power Systems Inc.
- Horizon Fuel Cell Technologies Pte. Ltd
- Toshiba Fuel Cell Power Systems Corporation
- FuelCell Energy Inc.
- Intelligent Energy Limited
- Mitsubishi Hitachi Power Systems Ltd
- Panasonic Corporation
- Bosch Ltd
- Fuji Electric Co Ltd
市場機会と将来展望
定置用燃料電池および水素発電プロジェクトは、政府や企業が系統の信頼性や新規負荷を支えるための確実で低炭素な発電を求める中、近い将来における機会を提供する。韓国では、政策と市場活動が導入拡大と利用へとつながっており、蔚山水素発電1号機(20MW)の商業運転が2026年4月に開始される予定である。同国はまた、2024年5月に導入されたクリーン水素ポートフォリオ基準のような需要創出策も推進しており、これは電力会社にクリーン水素またはアンモニアからの電力を優先することを求めるものである。これらのプロジェクトとポートフォリオ型の調達枠組みが相まって、より大規模な電力事業用や産業用のビハインド・ザ・メーター導入(複数ユニットの燃料電池パークやエネルギー集約型拠点向け分散型発電を含む)の余地を生み出している。
モビリティおよびインフラの整備は、車両導入・ステーション展開プログラムおよび地域の実証承認に関連する第二の機会の軸である。韓国は2026年の支援予算として、7,820台の水素車両(バス1,800台を含む)導入のために5,762億ウォン、燃料供給ステーション向けに1,897億ウォンを発表し、年末までに累計500基以上のステーションを目指しており、これによりスタック、補機システム、サービスネットワークへの需要を喚起できる。香港もまた実証プロジェクトのパイプラインを拡大しており、部門間ワーキンググループが2026年5月時点で38件の水素エネルギー実証プロジェクト(燃料電池車や発電機を含む)を承認しており、これによりサプライヤーは機器の適格性確認、安全性の実証、現地パートナーシップの構築を進めやすくなっている。供給側では、Woodside-JSE-KEPCOのMOU(2025年9月)のような国境を越えた液体水素貿易の取り組みが、国内のクリーン水素供給が限られている市場に対する別の商業化の道筋を示しており、輸入ターミナル、物流サービス、標準化された燃料供給・取扱い体制の事業性を支えている。
最近の産業開発事情 アジア太平洋燃料電池市場
- 2026年7月:Toshiba Energy Systems & Solutionsは、日本の神奈川県にある田中貴金属工業湘南工場において、500kWの純水素燃料電池システム(H2Rex)を稼働させた。5台の100kWユニットで構成されるこの設備は、産業用オンサイト水素発電および系統電力の一部代替の運用実績として位置づけられている。これは、稼働率、統合、安全性の要件が厳しい工場環境における純水素燃料電池の商業的実証基盤を強化するものである。
- 2026年6月:Ballard Power Systemsは、水素発電機に使用される定置用途向け燃料電池システム15MWの受注を発表した。この受注は、輸送分野主導の導入を補完するセグメントに規模をもたらし、地域におけるスタックおよび関連サービス支援の需要を拡大するものである。また、分散型発電やバックアップ発電用途におけるモジュール式燃料電池電源への継続的な需要関心も示している。
- 2025年12月:FuelCell Energyは、韓国のGyeonggi Green Energyプロジェクト向け燃料電池モジュール生産を支援するため、米国輸出入銀行(EXIM)から2,500万米ドルの融資を確保した。この資金供与は供給能力を裏付け、大規模なプロジェクト裏付き定置用導入の実行リスクを低減するものである。また、ユーティリティ級発電に紐づく国境をまたぐ燃料電池プロジェクトの推進に、ストラクチャードファイナンスがどのように活用されているかを示している。
アジア太平洋燃料電池市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法では、アジア太平洋燃料電池市場は、アジア太平洋各国において定置用、輸送用、携帯用電源用途向けに販売される燃料電池システムおよび主要スタックから生じる収益として定義される。
対象範囲からの除外事項:上流の水素製造・流通、電解装置単独の収益、および燃料電池システムに結び付けられずに一般的な産業用部品として販売されるより広範な補機部品については除外する。
セグメンテーション概要
- 用途
- 定置用
- 輸送用
- ポータブル
- 種類
- 固体高分子形燃料電池
- リン酸形燃料電池
- 固体酸化物形燃料電池
- その他
- 地域
- 中国
- 日本
- 韓国
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを確定させる前に、導入状況、政策の動向、技術の方向性に関するクリーンなファクトベースを構築するために用いられた。International Energy Agency、International Renewable Energy Agency、中国・日本・韓国の国家エネルギー・運輸省庁などの公開情報源を活用し、続いて分類が合理的な代替指標として使用できる場合には税関・貿易統計を参照した。
需要の実態を実際の活動と整合させるため、技術集約度を把握する目的で特許データベースも確認し、生産計画や生産能力に関する解説を得るため企業の年次報告書、投資家向け説明資料、証券取引所への提出資料も確認した。業界団体の更新情報および信頼できる報道は、プロジェクト発表や商業運転開始時期の相互確認に用いられた。加えて、企業財務情報、ニュースの精査、特許情報については、いくつかの有料サブスクリプションを利用し、見落としを減らした。ここに記載されているデスクリサーチのソースは例示にすぎず、データ収集、検証、および確認のために他多数の公開文書も参照されている。
一次インタビューおよび調査
一次調査は、実際に出荷・商業運転が行われているものと、実証段階または商業化前の段階にとどまっているものを確認するために用いられた。主要なアジア太平洋市場全体の燃料電池スタック・システム関係者、インテグレーター、プロジェクト開発者、最終利用者など、さまざまな関係者に聞き取りを行い、価格設定、利用率、調達サイクルに関するギャップを埋めるためのフォローアップを実施した。
また、インセンティブが調達判断にどのように反映されるか、水素供給の制約がスケジュールにどのように影響するか、認証手続きの時間軸が商業運転開始にどのように反映されるかを確認するため、政策・規格関連の役割を担う関係者からも意見を収集した。これにより、特定のプログラムの時間軸に基づく短期的な立ち上がりの前提をストレステストすることができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | 最高幹部(CXO):16% |
| ミドルティア:44% | 機能/事業部門責任者:29% |
| 小規模プレーヤー:19% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、アジア太平洋の燃料電池収益をアプリケーション別の導入台数に結びつけるトップダウン型の需要プール再構築から開始し、その台数を燃料電池種類別の現実的なASP経路を用いて価値に換算した。公開情報の裏付けが乏しい部分については、政策目標および確認済みプロジェクトパイプラインに基づく採用率・浸透率を用い、その上で予想される商業運転開始および利用時期でフィルタリングした。
合計値の妥当性を確保するため、サンプル抽出したサプライヤーの集計、チャネル関係者との対話、および一部の国・用途に関する単純な数量×ASPの計算を用いた選択的なボトムアップチェックを追加した。モデルで用いた主要な入力値には、年間燃料電池出荷・商業運転指標、発表された生産能力の追加や立ち上げスケジュール、補助金の適用条件と期限、水素インフラの準備状況、規模・現地化に伴う観察されたASPの変動が含まれる。ボトムアップのデータポイントが小規模国をカバーしていない場合は、車両活動や分散型発電活動に基づく代替比率でギャップを処理し、その後一次調査による再確認を行った。
予測にあたっては、シナリオ分析を用い、ベースケースがインセンティブの継続性、プロジェクト転換率、供給制約といったドライバーに遡って説明できるようにし、その上でより保守的または積極的な立ち上がりシナリオでストレステストを行った。シナリオの重み付けはインタビューによる専門家の合意に基づいて調整され、最終的な時系列データは、実際の政策や商業運転のトリガーが存在する箇所にのみ段階的な変化が現れるよう、滑らかさを確認した。
データ検証と更新サイクル
出力結果は複数回にわたる検証を経ており、まず国・用途レベルでの整合性チェックを行い、続いて成長率、価格設定、および示唆される出荷量における異常値の確認を行った。モデルは、公開されている導入台数の集計、政策主導の調達計画、目に見える製造拡張といった独立した指標と比較され、示唆される内容が非現実的に見える場合には調整が行われた。
最終承認前には、ASPの方向性や商業運転時期など、価値への影響が最も大きい前提について、別の分析担当者による確認が行われ、分散のしきい値を超えた場合には関係者への再確認も行われた。レポートは年次で更新され、大規模な政策変更、大規模プロジェクトの延期、新たな生産能力発表といった重要な事象が発生した場合には、臨時の更新が行われる。納品直前には最終的な確認作業が行われ、最新の公開情報および一次情報に基づく最新の見解をクライアントに提供する。
Mordor Intelligenceのアジア太平洋燃料電池市場推定値と他の公表推定値との比較
アジア太平洋の燃料電池に関する公表市場規模は、各発行元が何を市場収益として計上するか、また輸送用、定置用、携帯用の各用途で導入がどれだけ速く進むと想定するかによって、大きく異なって見えることがある。
主な差異は、より広範な水素エコシステムの収益や、緩やかに関連付けられた補機部品の売上を含むかどうかによって生じており、Mordor Intelligenceは、定義された用途に紐づく燃料電池システムおよびスタックのみを計上し、その上で、当該地域における実際の受注・商業運転時期に照らして再確認されたASPの推移を適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.10 B (2024) | |
| 産業調査デスクA | USD 1.02 B (2024) | この推定値は、より狭い範囲の収益基盤を適用しているように見え、輸送分野における初期段階の導入に重きを置いている可能性があり、その結果、補助金支援が積極的な国における導入済みの定置用プロジェクトや近い将来のシステムASPを過小評価する可能性がある。 |
| 地域コンサルティングB | USD 3.10 B (2024) | 数値は年次では一致しているが、記載されている手法は、商業運転の遅延に関する視認性が限られた内部データベースに依拠する傾向が強く、これにより発表済みプロジェクトと基準年に実際に実現される収益との間の配分が変動する可能性がある。 |
公表されている数値全体を見ると、その差異は主に対象範囲の選択と、プロジェクトが出荷済みシステムおよび認識収益にどれだけ速く転換すると想定されているかによって生じている。観測可能な導入状況、政策上のトリガー、実務的なASPチェックに入力値を結びつけることで、国レベルの開示にばらつきがある場合でも、最終的な数値は説明可能で再現可能な状態が維持される。
レポートで回答される主要な質問
現在のアジア太平洋燃料電池市場規模はどのくらいですか?
アジア太平洋燃料電池市場は、予測期間(2026年~2031年)中にCAGR 16.72%を記録する見込みです。
アジア太平洋燃料電池市場の主要プレーヤーは誰ですか?
Ballard Power Systems Inc.、Toshiba Fuel Cell Power Systems Corporation、FuelCell Energy Inc.、Mitsubishi Hitachi Power Systems Ltd、Fuji Electric Co Ltdがアジア太平洋燃料電池市場で事業を展開する主要企業です。
このアジア太平洋燃料電池市場レポートはどの年を対象としていますか?
本レポートは、アジア太平洋燃料電池市場の過去の市場規模として2020年、2021年、2022年、2023年、2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のアジア太平洋燃料電池市場規模の予測も掲載しています。