
アジア太平洋ベースオイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
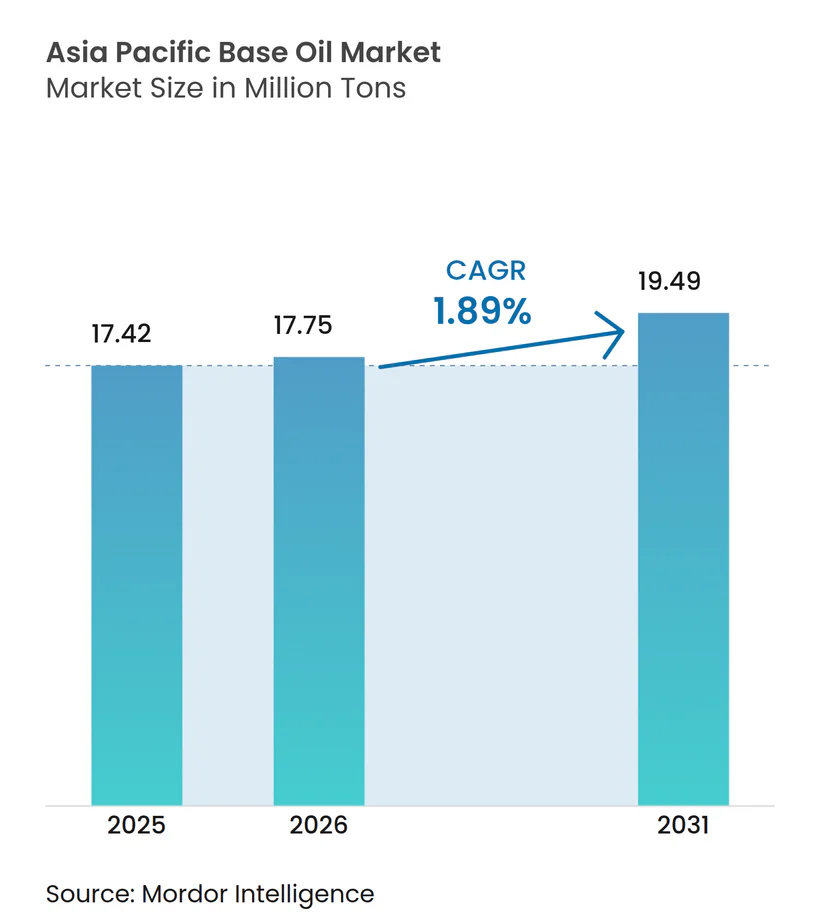
| 基準年の市場規模 (2025) | 17.42 百万トン |
| 市場取引高 (2026) | 17.75 百万トン |
| 市場取引高 (2031) | 19.49 百万トン |
| 成長率 (2026 - 2031) | 1.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋ベースオイル市場分析
アジア太平洋ベースオイル市場規模は2025年に1,742万トンと評価され、2026年の1,775万トンから2031年には1,949万トンに達すると推定されており、予測期間(2026年〜2031年)のCAGRは1.89%です。中国およびインドにおける排出規制の強化がグループIからグループIIおよびグループIIIグレードへの移行を加速させる一方、電気自動車(EV)の普及が内燃機関用潤滑油需要を徐々に侵食し始めています。寧波、塔河、およびシンガポールにおける水素化分解設備を備えた統合型精製業者は、地域の引き取り量を上回るペースでグループII生産量を増加させており、マーチャントブレンダーを圧迫する重質グレードの供給過剰を生み出しています。エンジンオイル需要は、オイル交換間隔の延長、二輪車配送フリート、および低SAPS配合によって底堅さを維持していますが、アジア太平洋ベースオイル市場は内陸部で低硫黄プレミアム原料が希少化するにつれ、品質格差の拡大という課題に直面しています。ティーポット精製業者の統合、API 1509ベースストック相互交換規則、および新興の循環経済義務が2031年までの供給動態を形成するでしょう。
主要レポートのポイント
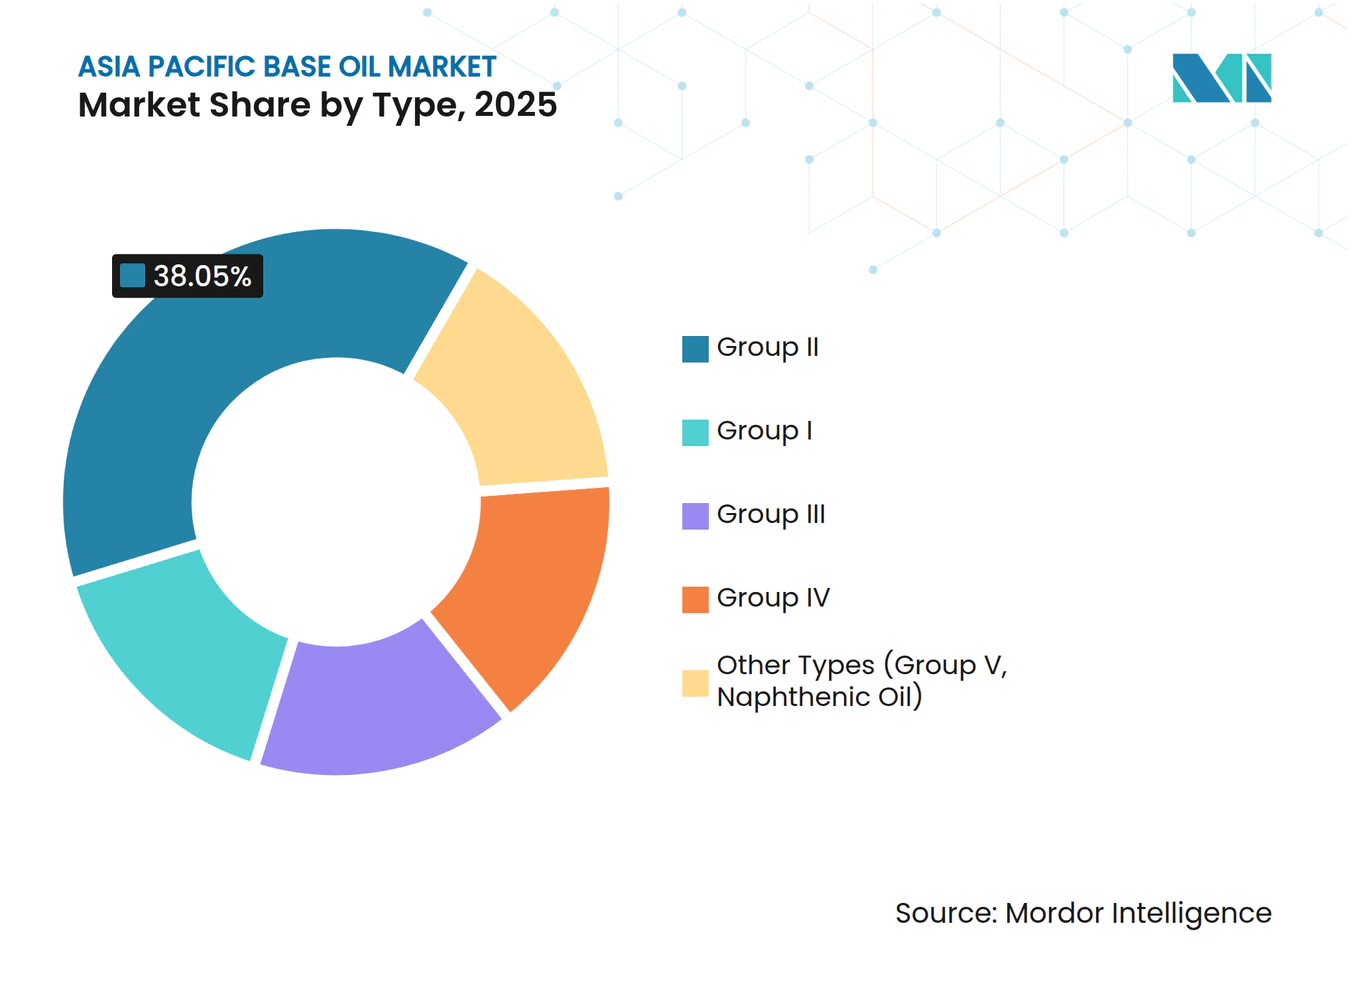
- タイプ別では、グループIIが2025年のアジア太平洋ベースオイル市場シェアの38.05%を占め、グループIIIは2031年までに3.30%のCAGRで拡大すると予測されています。
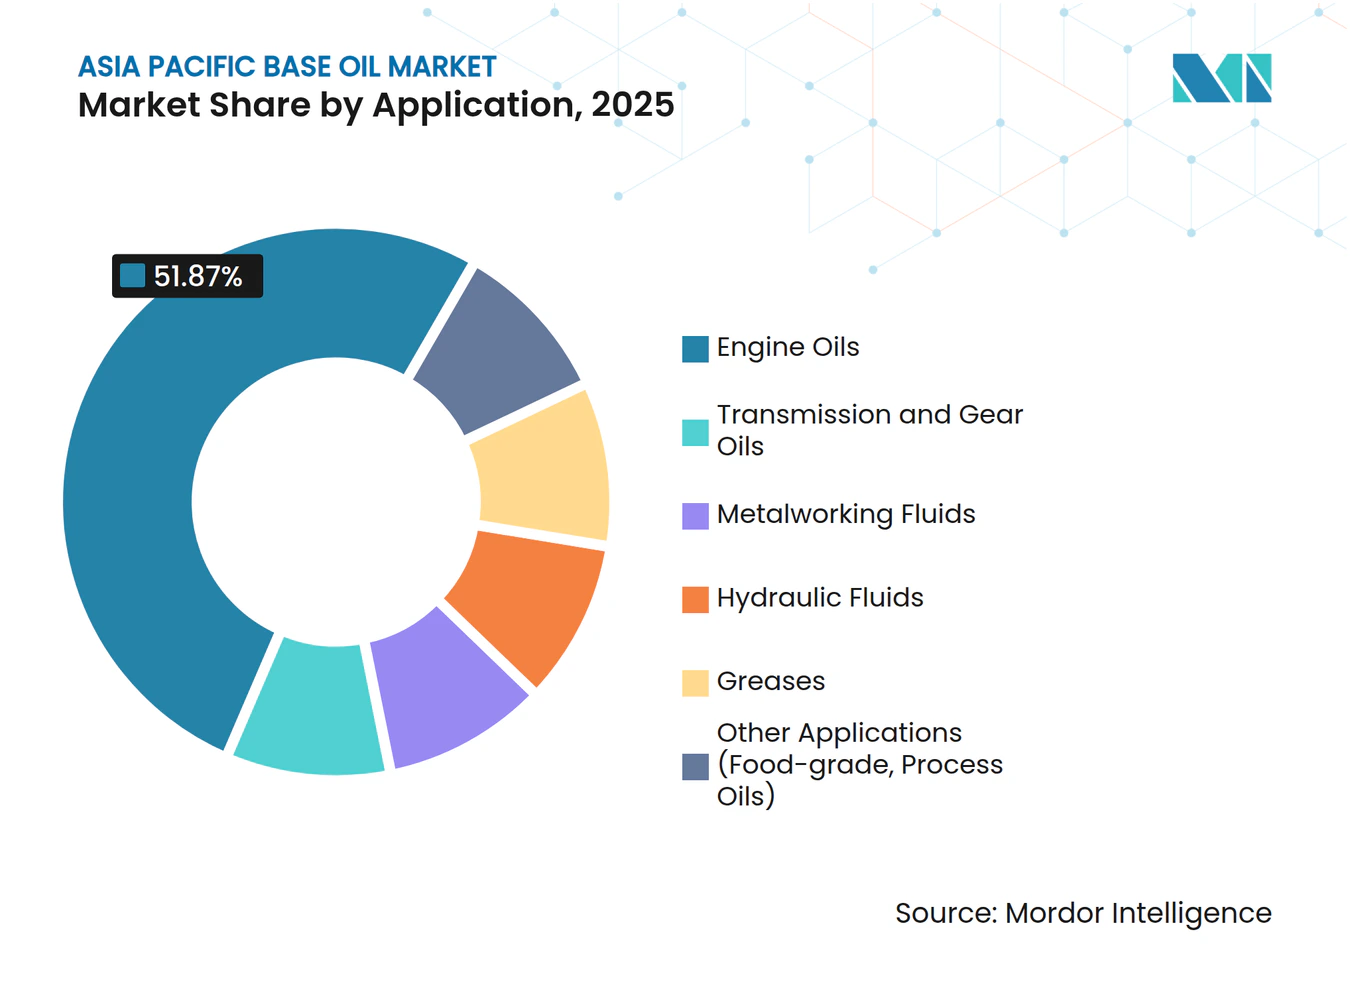
- 用途別では、エンジンオイルが2025年のアジア太平洋ベースオイル市場規模の51.87%を占め、2031年まで2.75%のCAGRで拡大しています。
- 地域別では、中国が2025年に46.02%の数量シェアでトップとなり、インドは2031年まで2.98%のCAGRで最も急成長している市場です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 排出規制の強化によるグループIからグループIIベースストックへの移行の拡大 | +0.6% | 中国、インド、ASEANコア(タイ、インドネシア、ベトナム) | 中期(2〜4年) |
| 中国およびインドにおける高性能自動車用潤滑油の需要増加 | +0.5% | 中国、インド | 短期(2年以内) |
| プレミアムグループIII/IVストックを優遇するOEM主導のオイル交換間隔延長 | +0.4% | グローバル(日本、韓国、中国に集中) | 中期(2〜4年) |
| 循環経済政策の下での再精製ベースオイルの採用 | +0.2% | シンガポール、中国、インド | 長期(4年以上) |
| 低粘度エンジンオイル需要を加速させる二輪車配送フリートの急増 | +0.3% | インド、インドネシア、ベトナム、タイ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
排出規制の強化によるグループIからグループIIベースストックへの移行の拡大
インドのBS VIおよび中国6規格は硫黄を10ppmに制限しており、ブレンダーはグループI原料を放棄してよりクリーンなグループII代替品を採用せざるを得なくなっています。ExxonMobilのシンガポール残渣アップグレードプロジェクトは、この需要に応えるため2025年9月に1日当たり20,000バレルのグループII生産能力を追加しました[1]。日本のJASO GLV-2超高粘度指数オイル規格は、ハイブリッド車におけるグループIIIの採用を促進しています。インド農村部および中国内陸部では、価格感応度の高いセグメント向けにグループIへの依存が続いており、2028年まで継続する並行サプライチェーンを形成しています。中堅精製業者は競争力を維持するため水素化分解装置の改修を急いでいますが、キャッシュフローの制約により設備投資は沿岸資産に限定されています。
中国およびインドにおける高性能自動車用潤滑油の需要増加
中国は2024年に3,020万台の車両を生産し、ターボチャージエンジンが生産台数の60%超を占め、2020年の45%から上昇しました。ターボチャージユニットは高温で稼働するため、OEMは酸化防止のためにグループIIまたはグループIIIオイルを指定しています。インドの乗用車販売台数は2025年度に420万台に達し、SUVが登録台数の48%を占めました。マルチ・スズキなどの自動車メーカーはAPI SPオイルをエンジンに充填して出荷しており、アフターマーケットをプレミアムグレードに固定しています。この傾向により、現在は主に大型ディーゼルフリートに供給されているグループI原料の対応可能な市場規模が縮小しています。
プレミアムグループIII/IVストックを優遇するOEM主導のオイル交換間隔延長
トヨタの2025年ハイブリッド車サービススケジュールでは、0W-16または0W-20グループIII配合を使用した場合、オイル交換を15,000キロメートルまで延長しています。現代自動車とKiaは、低速プレイグニッションを回避するためGDIエンジンに同様の制度を適用しています。GS Caltexは1日当たり275,000バレルの重質油アップグレード能力を有し、これらの長期ドレン間隔を支えるグループIIIストックを供給しています。プレミアムSKUはコモディティグレードに対してトン当たり200〜300米ドルの価格プレミアムを享受していますが、添加剤パッケージのコストはトン当たり150〜200米ドルに上り、規模を持たないブレンダーの利益を圧迫しています。
循環経済政策の下での再精製ベースオイルの採用
中国の生態環境部は、収集業者に対して2026年までに使用済み潤滑油の30%を認可された再精製業者に転送することを義務付けています[2]。Nesteのシンガポールにおける21億米ドルの拡張プロジェクトは、廃棄脂肪をグループII相当の原料に転換でき、再生可能原料プールを開拓します。インドの拡大生産者責任フレームワークは収集目標を課していますが、第1層都市以外での執行が不十分なため原料品質が制限されています。再精製オイルはバージングループIIに対してトン当たり50〜100米ドルの割引価格で販売されていますが、バッチ一貫性への懸念が主流採用を妨げています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 長期的な内燃機関用潤滑油需要を抑制するEV普及の加速 | -0.5% | 中国、タイ、インド | 中期(2〜4年) |
| 価格を押し下げる重質グレード(SN 500/ブライトストック)の持続的な供給過剰 | -0.3% | 中国、シンガポール、韓国 | 短期(2年以内) |
| 再精製ベースオイルの採用を制限する品質認識の障壁 | -0.1% | インド、ASEAN(インドネシア、ベトナム) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期的な内燃機関用潤滑油需要を抑制するEV普及の加速
バッテリー電気自動車はガソリン車に比べて70%少ない潤滑油しか必要とせず、この現実は中国で最も顕著であり、2024年のEV販売台数は950万台に達し、乗用車販売台数の35%に相当します。タイは2024年にEV価格平価に達し、インドの二輪車電動化率も急速に拡大しています。商用トラックおよびオフハイウェイ機器は依然として内燃機関が主流ですが、乗用車用潤滑油プールは縮小し続け、アジア太平洋ベースオイル市場の長期的な成長に上限を設けています。
重質グレード(SN 500/ブライトストック)の持続的な供給過剰による価格下落
Sinopecの塔河アップグレードおよびCNOOCの大榭拡張により、飽和した市場に計画外の重質バレルが投入され、2025年上半期にシンガポールのSN 500スポット価格が前年比15%下落しました。2023〜24年の統合の波を生き延びたティーポット精製業者は余剰量を輸出しており、マーチャントサプライヤーのマージンを侵食しています。統合型メジャーはブライトストック生産量を船舶用および産業用潤滑油に振り向けることでヘッジしていますが、小規模ブレンダーはさらなる統合を引き起こす可能性のあるスプレッドの縮小に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
グループIIの優位性とグループIIIの勢いグループIIは2025年のアジア太平洋ベースオイル市場の38.05%を占め、低硫黄原料に対する排出規制主導の需要によるものです。グループIIIのアジア太平洋ベースオイル市場規模は3.30%のCAGRで拡大すると予測されており、ターボチャージおよびハイブリッドパワートレイン要件に牽引されて全グレード中最速の成長を示しています。ExxonMobilの新しいEHC 340 MAX超重質グループIIグレードは、かつてブライトストックに依存していたセクターをターゲットにしています。PetronasとPertaminaがインドネシアで計画している1日当たり800トンのグループIIIプラントは、地域の供給多様性を深めるでしょう。グループIIとグループIIIのマージン格差はトン当たり150〜200米ドルに縮小しており、ブレンダーが過大なコストペナルティなしに用途を切り替えることを促しています。
レガシーグループI能力は現在、ニッチな大型ディーゼルおよび産業用流体を支えていますが、シェアを失い続けています。Indian Oil Corporationのパニパット改修およびHPCLのLOBSアップグレードは、2026年までに相当量のグループIスループットをグループIIおよびグループIIIに転換し、このトレンドを加速させるでしょう。グループIV PAOは地域数量の5%未満にとどまりながらも航空宇宙分野でプレミアム価格を維持しており、グループVナフテン系は安定したスペシャルティセグメントに供給しています。新規水素化仕上げユニットが高グレード需要を上回るペースで稼働した場合、過剰能力リスクが生じますが、中国内陸部の精製所合理化により2029年までに限界グループI資産が除去される可能性があります。


注記: 全セグメントのシェアはレポート購入後に入手可能です
用途別:
エンジンオイルがリード、金属加工液が後続エンジンオイルは2025年の需要の51.87%を吸収し、当セグメントは2031年まで2.75%のCAGRで拡大しており、用途の中で最も速い成長を示しています。0W-20および5W-30などのOEM指定低粘度グレードは、酸化に耐え燃費向上を支えるグループIIまたはグループIII原料を必要とします。APIのSPおよびILSACのGF-6規格はこれらの要件を組み込んでおり、実質的に数量をプレミアムベースに誘導しています。トランスミッション液需要はEVが単純な減速機を使用するため長期的な逆風に直面していますが、マニュアルおよびCVT液はレガシーフリートにとって引き続き重要です。
金属加工液は製造活動を追跡しており、中国、インド、ベトナムでは自動化の逆風にもかかわらず堅調を維持し、需要を支えています。油圧作動油は、電動化が遅い機器を使用するインドのバーラトマーラや地下鉄拡張などのインフラ大型プロジェクトの恩恵を受けています。グリースの中では、EVモーターベアリングがより高い熱安定性を必要とするため、リチウム複合体およびポリウレア配合が普及しています。食品グレード、変圧器、およびプロセスオイルのニッチ市場は小規模ながら収益性が高く、需要はマクロサイクルではなく規制遵守に連動しています。

注記: 全セグメントのシェアはレポート購入後に入手可能です
地域分析
APACベースオイル市場
中国は2025年の地域生産量の46.02%を占め、Sinopecおよびの製油規模が基盤となっている。しかし、重質グレードの供給過剰とガソリン需要の頭打ちにより、マージンが圧迫されている。インドのベースオイル市場は2.98%のCAGRで最も急速に成長しており、Indian Oil Corporation Ltdの200 ビリオン 米ドルの製油所拡張計画およびHPCLのバルメル・グリーンフィールド・プロジェクトが後押しとなっており、これにより輸入依存度は2024年の36%から2028年には推定22%まで低下する見込みである。日本および韓国は安定した需要を示しつつも、スペシャルティグレードの輸出ハブとして機能しており、GS Caltex単独で東南アジへ相当量のグループIIIトン数を出荷している。
ASEAN諸国は新興の成長市場として台頭している。タイの14.4 ビリオン 米ドルのEV投資プログラムは、いまだ内燃機関(ICE)生産に影響を与えるには至っておらず、潤滑油需要は堅調に推移している。インドネシアおよびベトナムは製造業への外国投資を呼び込んでおり、金属加工液および作動油の需要を喚起している。Petronas Lubricants Internationalのマレーシアにおける年産22万トンのグループIIIプラントおよびインドネシアでの合弁事業計画により、ASEANは将来的なプレミアムベースオイルのハブとして位置づけられている。オーストラリアおよびニュージーランドは規模こそ小さいものの、高粘度ストックを重視する安定した船舶用および鉱業用潤滑油需要を提供している。
規制環境
アジア太平洋地域全体における規制圧力は、潤滑油配合を低硫黄・高性能ベースストックへと押し進め、使用済み油に関するサーキュラーエコノミーの経路を制度化する方向に働き続けている。中国では、燃料および排出規制の厳格化に加え、生態環境省の指導により使用済み潤滑油の回収業者が2026年までに30%の量を認可済み再精製業者に振り分けることが求められ、再精製ベースオイルの受容が高まる一方、サプライチェーン全体で文書化・トレーサビリティ要件が強化されている。インドもまた、再精製コンテンツに関する品質・調達枠組みを強化しており、インド規格局の規格(IS 18722)や、公共部門の石油会社に再精製ストックの調達拡大を求める2025年4月の石油天然ガス省指令により、ブレンダーおよびマーケターの下流での適格性確認作業が増加している。
液体燃料に影響する政策動向も、同地域のベースオイルおよび添加剤需要のパターンに影響を及ぼしている。インドネシアは2026年7月1日に全国的なB50バイオディーゼル義務化を実施し、ディーゼル中の脂肪酸メチルエステル含有量要件を引き上げることで、燃料添加剤パッケージにおける酸化安定性および低温流動性管理の必要性を高め、製油所のブレンディング経済性や留分プール管理にも間接的な影響を与えている。ASEAN全域では、REACHに類似した化学物質登録枠組みの出現により、国境を越えて取引される潤滑油添加剤や特殊成分に対するコンプライアンス手続きが増加しており、ベトナムでは拡大生産者責任に基づく回収目標(2026年までに15~20%)が導入され、使用済み潤滑油の流れに関連する回収・リサイクル基盤の強化が進んでいる。
バリューチェーン分析
アジア太平洋のベースオイル・バリューチェーンは、原油および減圧軽油の供給から統合型精製・アップグレード(グループIの溶剤精製、グループII/IIIの水素化分解/水素化異性化)を経て、貯蔵・トレーディングハブ、そして自動車・産業用潤滑油チャネルへのブレンディング、包装、流通へとつながっている。シンガポールは、マーチャントベースオイルの取引および再流通における地域の要衝としての地位を維持しており、2025年9月にエクソンモービルがシンガポールの残油アップグレードプロジェクトを稼働させ、グループIIの生産能力を20,000バレル/日追加し、低価値の燃料油からプレミアムベースストックへのフィード転換を進めるなど、投資によってその位置付けは強化されている。中国は大規模生産と国内消費の中心地であり、技術ライセンスや設備増設が高純度の特殊留分の生産を支えており、シェブロン・ラマス・グローバルが2025年2月にHongrun Petrochemicalにおいて白油水素化処理装置を稼働させたことがその例である。
下流では、大手潤滑油マーケターおよび添加剤サプライヤーがOEM承認やドレン間隔規定を通じて等級転換に影響を与える一方、小規模ブレンダーはスポット価格の変動や重質等級の過剰供給の影響をより強く受けている。所有権や統合の変化は、原料アクセスや輸出の選択性を再編する可能性がある。例えば、ペトロナスが2026年5月にマレーシアのペンゲラン精製・石油化学(PRefChem)コンプレックスの完全所有権を取得したことは、地域の主要な精製・石油化学資産に対する支配を統合し、分子中心のアップグレード判断やベースオイルおよび関連留分の商業的整合を効率化する可能性がある。循環型経済は拡大しつつある並行チャネルであり、使用済み油の回収、集約、認可済み再精製が中国およびインドの政策対応の下でより体系化されているが、ニッチ用途を超えた規模拡大は、依然として一貫した原料品質、製品試験、相互交換ガバナンスに依存している。
競合環境
市場集中度
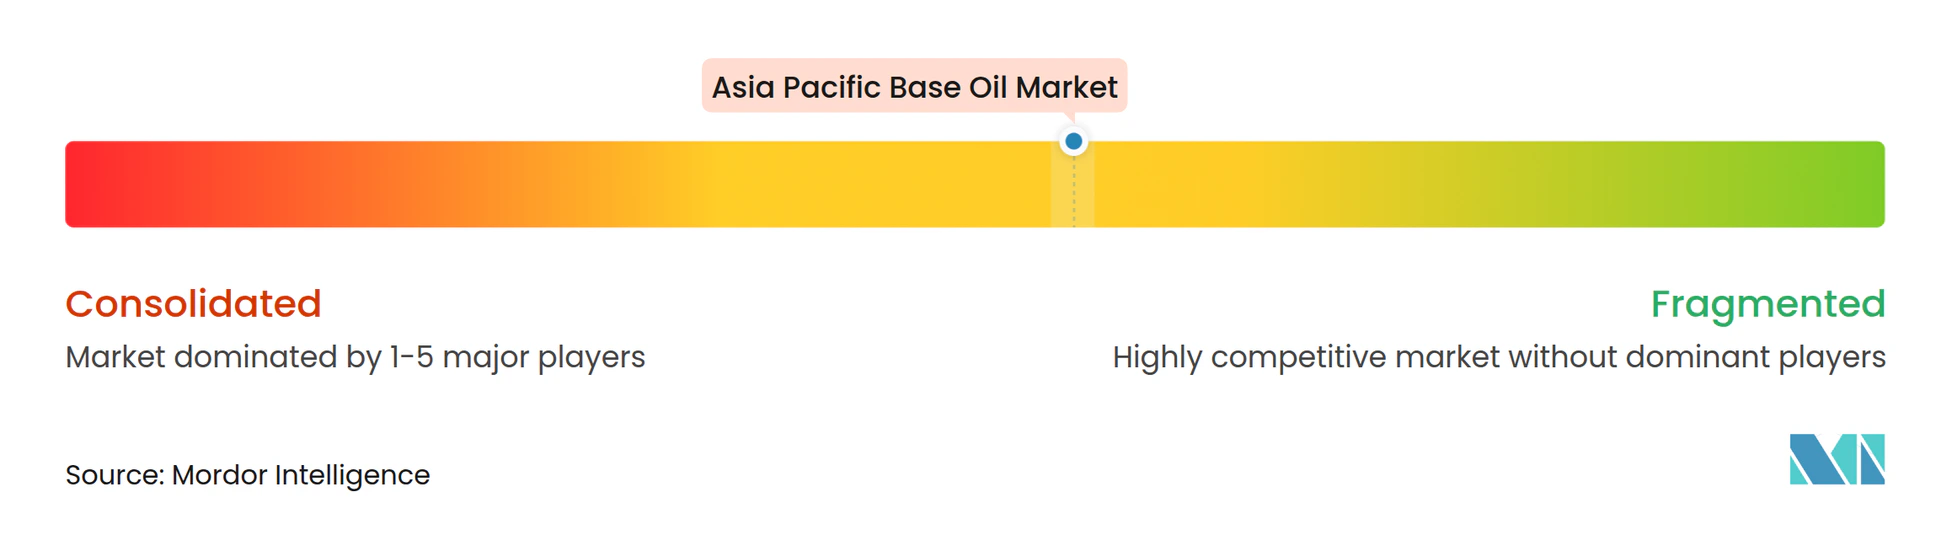
アジア太平洋ベースオイル市場は中程度に分散しています。Sinopec、CNOOC、Indian Oil Corporationなどの国有精製業者は、統合を活用してベースオイル価格変動を緩和しています。ExxonMobilのシンガポールにおける1日当たり20,000バレルのグループII拡張は、マージンを最大化する燃料・化学品複合施設に組み込まれています。ShellとCNOOCの恵州フェーズ3プロジェクトは2025年1月に承認され、合成PAO生産を支えるリニアアルファオレフィン能力を含んでおり、プレミアムグループIVグレードへの戦略的転換を示しています。
再精製業者およびスペシャルティブレンダーは循環経済のニッチを占めています。Nesteのシンガポールにおける21億米ドルのプロジェクトは、再生可能原料転換を拡大するために必要な資本集約度を示しています。チェンナイ石油は年間7億〜8億インドルピーを投資してグループII/III生産向けのLOBSユニットをアップグレードしており、地域の野心を示しています。小規模ブレンダーは精製資産なしに性能を確保するため添加剤メジャーと提携していますが、コモディティグレードのマージン圧縮がさらなる統合を加速させています。API 1509相互交換規則は再精製業者の技術的障壁を下げていますが、根強い品質認識がそのシェアを5%未満に制限しています。
アジア太平洋ベースオイル産業リーダー
-
SK On Co., Ltd.
-
Exxon Mobil Corporation.
-
Saudi Arabian Oil Co.
-
Chevron Corporation
-
GS Caltex Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ベースオイル市場 このレポートでカバーされる企業
- Chevron Corporation
- CNOOC
- Ergon, Inc.
- Exxon Mobil Corporation.
- GS Caltex Corporation
- HP Lubricants
- Indian Oil Corporation Ltd.
- Neste
- Petronas Lubricants International
- Phillips 66 Company
- Repsol
- Saudi Arabian Oil Co.
- Sinopec Corp
- SK On Co., Ltd.
市場機会と将来展望
主要なホワイトスペース領域は、より厳格な循環経済要件のもとでプレミアムな性能と一貫性の要求を満たすことができる再精製ベースオイル(RRBO)エコシステムの構築である。中国は、回収業者に対する2026年の振り分け要件(30%)を通じて使用済み油の量を認可済み再精製業者に向けており、インドはBIS IS 18722、および公共部門の石油会社に再精製ストックの調達拡大を求める2025年4月の指令を通じてRRBOの品質・調達に関する方向性を制度化した。これらの措置は、認可済み再精製業者、およびAPI 1509のベースストック相互交換規則の下でRRBO流を適格化できるブレンダーに機会を生み出しており、特に内陸市場が低硫黄プレミアム新油へのアクセスに制約を抱える場合に顕著である。
第二の機会は、燃料政策と配合の複雑性の接点にあり、バイオ含有量義務の増加と排出基準に整合した仕様が、特殊添加剤パッケージおよび技術流体の需要を高めている。2026年7月1日に施行されるインドネシアのB50義務化は、ディーゼルにおける酸化安定性および低温流動性管理の必要性を高め、より高付加価値の添加剤ソリューションおよび関連ブレンディングサービスの需要を支えている。ベースオイル側では、グループIからグループIIおよびグループIIIへの移行が、同地域の排出規制の厳格化とOEM主導の低粘度エンジンオイル要件によって強化されており、2025年9月のエクソンモービルによるシンガポール残油アップグレード稼働などの生産能力・分子アップグレード投資がこれに対応している。同時に、EVの普及は従来型エンジンオイルの使用強度を低下させており、これによりプレミアム技術流体および差別化された潤滑油配合の重要性が高まっており、高VIベースストックと強力な適格性確認能力を持つサプライヤーが利益率を守ることができる。
最近の産業開発事情 アジア太平洋ベースオイル市場
- 2026年6月:エクソンモービルは、中東を起点とするプレミアムベースオイル供給の混乱に対応し、仕上げ潤滑油の生産構成を調整し、グローバルなトレーディングネットワークを通じて代替原油・原料を調達した。同社はまた、供給品質を維持するため、自動車メーカーと共同で代替製品配合の開発にも取り組んだ。この対応は、調達の柔軟性強化と製品開発の機動性向上を通じて下流の競争力を強化する。
- 2026年6月:エクソンモービルは、ベースオイル生産の柔軟性を向上させる戦略的長期イニシアチブとして、ベイタウン製油所の再構築プロジェクトを位置付けた。このイニシアチブは、様々な原料に対応できる生産能力および工程の適応性を高めることを目的としている。これにより、原料の変動に対する耐性が強化され、プレミアムベースオイルの生産が支えられる。
- 2026年5月:米国のベースオイル輸入総量は、供給の混乱に続いて中東からの出荷が減少したことにより、2026年4月の120万バレル超から575,000バレル未満に減少した。この変化は、地域バランスの引き締まりと、APAC主導の供給検討における国内または代替供給源へのシフトの可能性を示している。
アジア太平洋ベースオイル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、アジア太平洋ベースオイル市場は、地域内の主要な最終用途向けに潤滑油を調合するために使用されるベースストックの供給と消費を対象とし、年間トン数として追跡され、グレード間で一貫して換算されています。
対象外の範囲:完成潤滑油、添加剤パッケージ、およびベースストックとして販売されない特殊プロセスオイルは、市場合計から除外されています。
セグメンテーション概要
- タイプ別
- グループI
- グループII
- グループIII
- グループIV
- その他のタイプ(グループV、ナフテン系オイル)
- 用途別
- エンジンオイル
- トランスミッションおよびギアオイル
- 金属加工液
- 油圧作動油
- グリース
- その他の用途(食品グレード、プロセスオイル)
- 地域別
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、地域のベースオイルサプライチェーンのマッピングと、国をまたいで定義が一貫するよう報告の「基本ルール」の整理から始まりました。モデルの基盤として、国連コムトレード貿易統計、エネルギー省からの国別製油所・燃料統計、税関・港湾当局の公表データ、潤滑油・石油業界団体の刊行物などの公開情報が活用されました。
インプットの精度を高めるため、企業の年次報告書、投資家向けプレゼンテーション、製油所プロジェクト発表も精査し、設備能力の変化と操業動向を追跡しました。一部では、企業財務・インテリジェンス、輸出入貨物の可視化、供給増加とグレード移行の検証を支援するための特許調査に関して、有料データセットも使用しました。ここに記載したデスクソースはあくまで例示であり、特定のデータポイントの収集・相互確認・明確化のために他の多くの公開文書も使用されています。
一次インタビューおよびサーベイ
一次調査は、特に公開データが遅延していたり混在した単位で報告されている場合に、需給の全体像を検証するために実施されました。アジア太平洋地域全体の精製業者、販売業者、ブレンダー、大口潤滑油購買など、バランスの取れたステークホルダーと対話し、グレードミックス、貿易フロー、稼働率に関する前提を日常的な取引実態に即して調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:14% |
| 中位層:47% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:18% | マネージャー:60% |
市場規模算定と予測
規模算定は、地域の生産・貿易・見かけ上の消費シグナルを再構築し、単一のトンベースの視点に変換するトップダウン方式で構築されました。その後、サプライヤーの販売レンジのサンプル集計、販売チャネルチェック、主要潤滑油用途における典型的な契約量など、選択的なボトムアップ近似値によって合計値が検証されました。
主要インプットには、地域の製油所ベースオイル設備能力と発表済みの増強計画、推定稼働率、ベースストック関連コード別の純輸出入、排出規制と潤滑油仕様に牽引されたグループIから高品質グレードへのシフトが含まれます。また、最終用途量の伸びが緩やかな場合でもベースオイルの必量を左右する、車両保有台数の増加、産業生産動向、オイル交換インターバルの変化など、潤滑油需要の代理指標も追跡しました。
予測は、専門家との対話を通じて合意された現実的なシナリオのもとで、供給サイド(設備能力と稼働率)と需要サイド(潤滑油活動と品質シフト)にストレスをかけるシナリオ分析を用いて策定されました。ボトムアップ検証にギャップがある場合は保守的なレンジを使用し、貿易収支とグレード収率に関する整合性ルールを適用することで、最終的な予測パスが再現可能であり、過剰適合とならないようにしました。
データ検証と更新サイクル
アウトプットは、設備能力の追加、貿易方向の変化、大規模経済圏における既知の潤滑油活動指標など、独立したシグナル間のトライアンギュレーションによって検証されました。急激な変動はフラグを立て、単位換算、通貨タイミング(文脈として使用する場合)、国内生産と輸入間の二重計上リスクを含む根拠を最終承認前に再確認しました。
各レポートは年次で更新されるほか、大規模な製油所の定期修繕新規水素化分解装置の稼働開始、グレード需要を変化させる政策転換など、重要なイベントが発生した際にもモデルを見直します。納品前には最終レビューを実施し、クライアントが同一の定義とチェックに沿った最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのアジア太平洋ベースオイル市場規模と他の公表推計値との比較
アジア太平洋ベースオイルの公表市場規模が大きく乖離して見えることがありますが、これは同じテーマが異なる単位・異なる製品境界で測定されることが多いためです。価格前提を用いて米ドルで価値を報告する調査もあれば、トンで量を報告する調査もあり、これにより「成長」の意味が自然と変わります。
よくある対象範囲の拡大として、完成潤滑油、添加剤価値、またはより広い石油製品バスケットを組み込んで、見出しに使いやすい収益数値を算出するケースがあります。区別は明確です。そうした広範な推計はブレンド価格と幅広い製品包含に依拠しているのに対し、Mordor Intelligenceが実施するように、当社のボリュームモデルはベースストックのみに限定し、トン数の一貫性を保つ設備能力・稼働率・貿易チェックを用いて更新されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1,742万トン(2025年) | |
| 地域コンサルタントA | 24.45 ビリオン 米ドル(2026年) | 米ドルで報告されており、より広い潤滑油バリュープールとブレンド価格前提を含む可能性が高く、ベースオイルのトン数およびグレードミックスとの整合が困難です。 |
| 業界専門誌B | 44.20 ビリオン 米ドル(2025年) | 含まれる製品タイプや価格デッキの開示が限定的なハイレベルな収益ビューを使用しており、隣接カテゴリーや積極的な平均販売単価の上昇がベースストックのみの規模算定と比較して合計値を押し上げる可能性があります。 |
表全体の乖離は主に単位の選択と市場に含まれるものの違いに起因しています。定義をベースストックに限定し、チェックを生産設備能力・稼働率・純貿易に紐付けることで、最終的な市場規模は年々追跡・再現しやすくなります。
レポートで回答される主要な質問
アジア太平洋ベースオイル市場の2031年における予測数量は?
市場は2026年から1.89%のCAGRで成長し、2031年までに1,949万トンに達すると予測されています。
アジア太平洋地域で最も急速に拡大しているベースオイルタイプは?
グループIIIは、高粘度指数ストックに対するOEM需要に後押しされ、2031年まで3.30%のCAGRでトップの成長を示しています。
なぜグループI原料は地域でシェアを失っているのか?
中国およびインドにおける排出規制の強化により、グループIが満たせない低硫黄配合が義務付けられ、需要がグループIIおよびグループIIIグレードに移行しています。
EV普及は潤滑油需要にどのような影響を与えているか?
バッテリー電気自動車は内燃機関モデルに比べて70%少ない潤滑油しか必要とせず、特に2024年にEV普及率が販売台数の35%に達した中国において、長期的なエンジンオイル数量を削減しています。
最も急速なベースオイル需要成長を示している国はどこか?
インドは2031年まで2.98%のCAGRで首位を占め、製油所アップグレードと車両フリートの拡大に支えられています。
アジア太平洋地域における再精製ベースオイルの役割は?
再精製オイルは供給量の5%未満にとどまっていますが、品質認識の課題にもかかわらず、中国、シンガポール、インドにおける循環経済義務の下で普及が進んでいます。