
アジア太平洋タイヤ空気圧監視システム(TPMS)市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
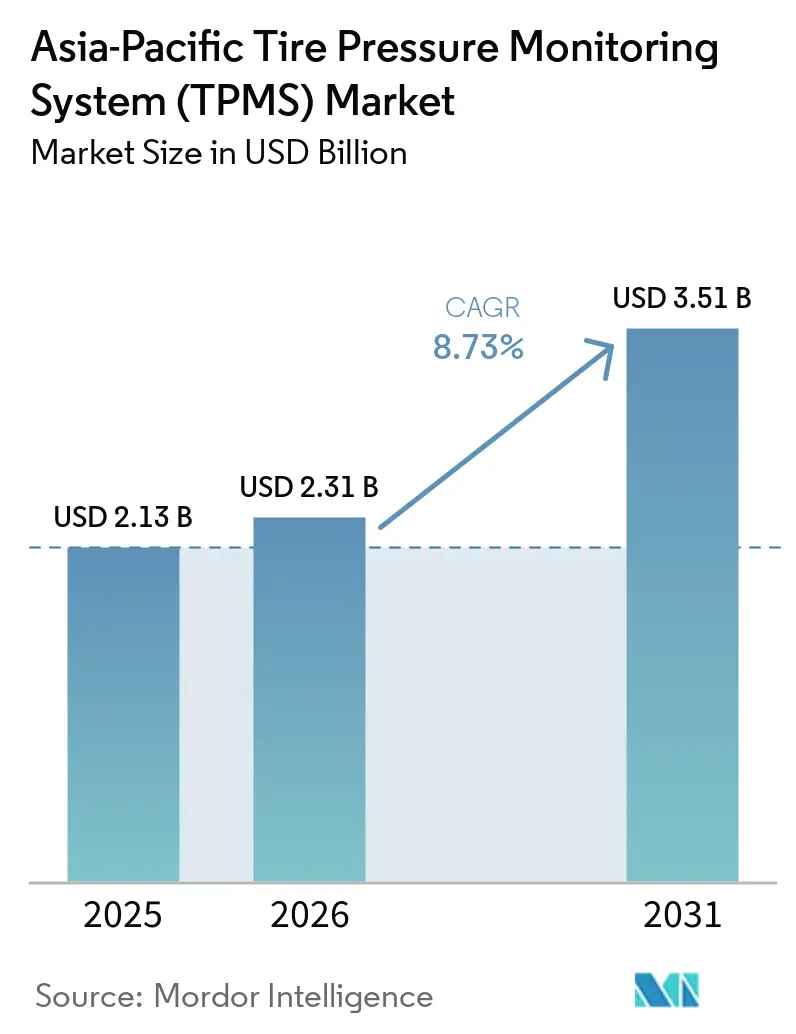
| 基準年の市場規模 (2025) | 2.13 十億米ドル |
| 市場規模 (2026) | 2.31 十億米ドル |
| 市場規模 (2031) | 3.51 十億米ドル |
| Growth Rate (2026 - 2031) | 8.73 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋タイヤ空気圧監視システム(TPMS)市場分析
アジア太平洋タイヤ空気圧監視システム市場は2025年に2.13 ビリオン 米ドルと評価され、2026年には2.31 ビリオン 米ドル、2031年までに3.51 ビリオン 米ドルに達すると予測されており、2026年〜2031年にかけて8.73%のCAGRで成長します。規制上の義務付けが基礎需要を下支えし続けています。中国ではすでに装着要件が確立されており、インドは2025年11月から新型乗用車への義務的適合を開始し、日本は2026年に向けてより広域な地域標準化の道筋として433 MHzへの移行を完了しました。アジア太平洋タイヤ空気圧監視システム市場は電気自動車の普及によっても押し上げられています。転がり抵抗がバッテリー消費に影響するため、リアルタイムのタイヤ空気圧データは単なる警告機能ではなく、航続距離管理の一部となっています。テレマティクスとの統合により製品の役割が拡大しており、空気圧・温度・動作データがコネクテッドメンテナンスのワークフローに組み込まれるようになっています。これがダイレクトシステム、BLE対応センサー、およびリモートソフトウェアサポートへの需要を牽引しています。地域のMEMS生産、433 MHzの標準化、および広範なEVプログラムが歴史的なコスト格差を縮小し、装着規模を向上させるにつれ、グローバルなTier-1サプライヤーとアジアの地場メーカーとの競争が激化しています。一方で、エントリー車両における価格感度、密封センサーの交換コスト、および一般的な433 MHzシグナルがセンサー識別子を平文で露出させる可能性を示した研究が公表された後に高まるサイバーセキュリティ要件が、成長の制約要因となっています。
レポートの主要なポイント
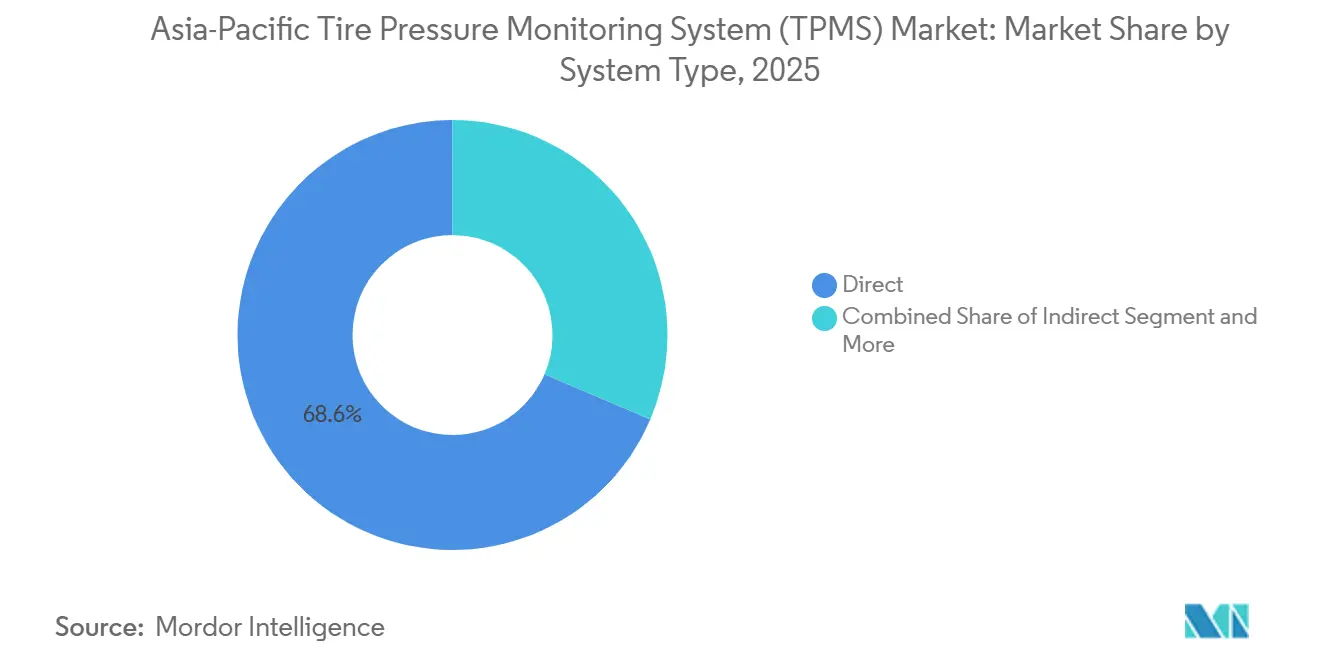
- システムタイプ別では、ダイレクトTPMSが2025年の売上高の68.55%を占めてトップとなり、ハイブリッドTPMSは2031年にかけて11.02%のCAGRで成長すると予測されています。
- センサー技術別では、MEMSキャパシティブセンサーが2025年の売上高の52.61%を占め、2031年にかけて最高の予測CAGR9.12%を記録しました。
- 取り付け方法別では、バルブステムセンサーが2025年の売上高の61.40%を占め、埋め込み型タイヤモジュールは2031年にかけて10.34%のCAGRで拡大すると予測されています。
- 周波数帯域別では、433 MHzが2025年売上高の71.31%を占め、2.4 GHz以上およびUWBのグループは2031年にかけて10.78%のCAGRで拡大しています。
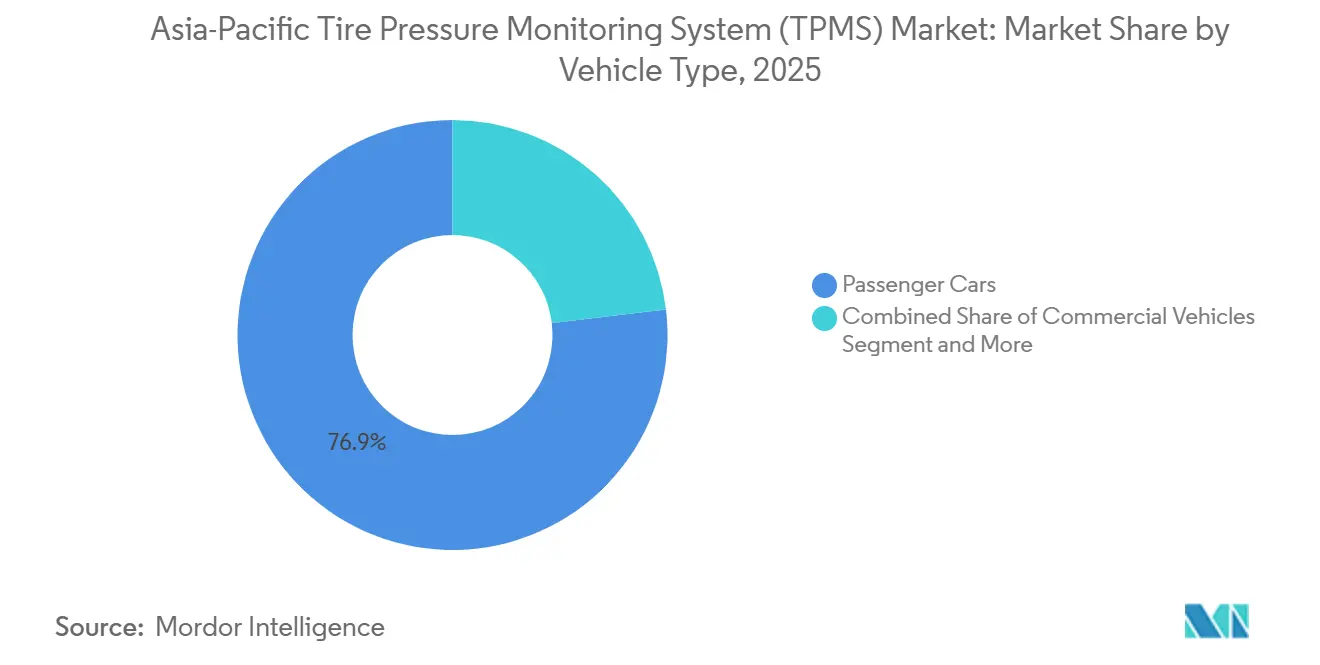
- 車両タイプ別では、乗用車が2025年のアジア太平洋タイヤ空気圧監視システム市場シェアの76.85%を占め、2031年にかけて最速のCAGR9.68%を記録しました。
- 販売チャネル別では、OEM工場装着が2025年の売上高の82.50%を占め、アフターマーケットの後付けチャネルは2031年にかけて10.11%のCAGRで成長すると予測されています。
- 国別では、中国が2025年のアジア太平洋タイヤ空気圧監視システム市場シェアの51.80%を占め、2031年にかけて最速のCAGR9.21%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋タイヤ空気圧監視システム(TPMS)市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| TPMS義務化規制 | +2.8% | 中国、インド、ASEAN、および韓国への波及 | 短期(2年以内) |
| 燃費効率と航続距離の最適化 | +1.9% | 中国、インド、韓国が成長中 | 中期(2〜4年) |
| BLE対応バッテリーレスTPMS | +1.5% | 中国と日本が中核、インドが新興 | 中期(2〜4年) |
| フリートテレマティクス統合 | +0.9% | 中国、インド、オーストラリア、韓国 | 中期(2〜4年) |
| 433 MHzの日本における標準化 | +0.8% | 日本、サプライチェーンの波及効果は韓国へ | 短期(2年以内) |
| 地域内MEMSセンサー生産 | +0.6% | 中国と日本が中核、アジア太平洋全域に恩恵 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国、インド、ASEANにおけるTPMS義務化規制
アジア太平洋タイヤ空気圧監視システム市場は、一時的な需要急増ではなく、段階的な規制拡大の過程を歩んでいます。中国はGB 26149-2017が2020年1月からカテゴリーM乗用車へのTPMS装着を義務付けたことで大規模な装着済みベースをすでに構築しており、長期的なOEM需要と拡大する交換サイクルを確立しました。インドは2025年11月から新型乗用車への義務的適合を開始し、2026年に地域への新たな規制ベースの需要層を加えました。この順序は重要です。中国向けに低コストのセンサーアーキテクチャを構築することを学んだサプライヤーは、依然として厳しいコスト目標に直面しているインドのOEMプログラムの競争においても有利な立場にあるからです。日本は2025年に433 MHz帯を整合させ、2026年に完全実施を完了しました。韓国はすでに確立された装着制度を維持しており、この組み合わせが北東アジア全体での調達標準化を後押ししています。ASEANは政策サイクルの初期段階にありますが、車両安全目標と大規模なフリートが将来の装着成長に向けた規制の方向性を支持し続けています。
燃費向上とEV航続距離最適化に対するOEMの需要
アジア太平洋タイヤ空気圧監視システム市場において、OEMはTPMSを単なる安全部品ではなく効率化コンポーネントとして扱うようになっています。この変化はバッテリー電気自動車において最も顕著です。空気圧不足は転がり抵抗を高め、使用可能な航続距離に直接影響するため、空気圧の可視化は自動車メーカーとドライバーの双方にとって運用上の入力情報となっています。Continentalが2024年6月にバンガロール工場から第2世代モジュールを発売し、年間330万ホイールユニットへの現地生産を拡大するとともに、空気圧・温度・動作センシングをスマートフォンベースのデータ表示と連携させたことは、製品が単純な警告ランプではなくコネクテッド機能としてパッケージ化されていることを示しています。ソフトウェア定義車両プログラムにおける付加価値も高まっています。タイヤデータを追加ハードウェアの負担をほとんどかけずにシャシー制御ロジック、診断ツール、メンテナンスアラートに組み込むことができるからです。これが、航続距離性能とソフトウェア統合がすでにオプション構成に影響を与えている乗用車プラットフォームにおいて、より高価値なTPMS仕様が引き続き選好される理由です。その結果、特に新型EVの車名において、中国、インド、日本、韓国全体でより高い価値を持つTPMS仕様の採用が強まっています。
急成長するEVセグメント向けBLE対応バッテリーレスTPMS
アジア太平洋タイヤ空気圧監視システム市場は、コネクテッドEVアーキテクチャにより自然に適合するBLE対応センサー設計によっても再編されています。Boschは2025年6月にSMP290を発表しました。これは単一ダイ上にBluetooth Low Energyを搭載した完全統合型MEMSベースのTPMSセンサーであり、自動車メーカーにとってよりシンプルなワイヤレス統合に向けた明確な一歩を示しました。BLEは他の車両機能のためにすでに存在するワイヤレスインフラを利用できるため、一部のアーキテクチャでは独立したサブGHz受信経路の必要性を低減できるという設計上の論理は重要です。AES-128サポートとISO 21434への準拠が平文433 MHz送信において学術研究が特定した実際の弱点に対応するため、このセグメントではサイバーセキュリティも強力な販売ポイントとなっています。SensataのBLE TPMSプラットフォームは、双方向の無線ファームウェア更新を可能にすることで付加価値を拡大しており、ハードウェアを交換することなくフィールドの問題を解決し、ライフサイクルサービスの摩擦を低減します [1]「インテリジェントタイヤソリューション TPMSセンサー」、Sensata Technologies、sensata.com。BLEサポートがEVプラットフォームに広がるにつれ、地域の製品ミックスは固定機能のRF専用設計から、スマートフォンネイティブかつソフトウェア更新可能な監視へと徐々に移行しています。
予防保全のためのフリートテレマティクス統合
アジア太平洋タイヤ空気圧監視システム市場は、コネクテッドフリート運用からの追加需要層も獲得しています。フリートオペレーターは、公共交通、物流、長距離車両使用において予定外の停車が迅速にストを押し上げるため、より頻繁なタイヤ状態データを求めています。インドでは、Manatec MobilityがTPMSをAIS 140準拠の追跡ユニットと連携させており、同社は自社システムが州営交通事業者向けの唯一のASRTU承認ソリューションであると述べています。これはフリート統合が任意の後付けではなく正式な運用要件に結びついていることを示しています [2]「インドのフリート管理システム」、Manatec Mobility、manatecmobility.com。中国では、LupitalがBLE 5.0センシングと大規模なライフサイクルデータセットで訓練されたタイヤ振動モデリングを組み合わせており、製品を閾値アラートを超えて故障予測へと進化させています。これはサプライヤーにとっての商業的論理を変えます。データがテレマティクスダッシュボードとメンテナンススケジューリングに直接流れ込む場合、フリートはより高いシステム価格を受け入れるからです。また、データの頻度と信頼性が最低の初期コストよりも重要な、より高稼働の車両群において、基本的なインダイレクト代替品よりもダイレクトTPMSアーキテクチャが有利となります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%概算) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 二輪車および乗用車における価格感度 | -1.2% | インド、インドネシア、ベトナム、およびASEAN全域 | 短期(2年以内) |
| 交換用バッテリーの高コスト | -0.8% | アジア太平洋全域、特にインドおよびアジア太平洋その他地域での圧力が強い | 中期(2〜4年) |
| 半導体供給の不安定性 | -0.5% | 中国、日本、韓国のOEMサプライチェーン | 短期(2年以内) |
| RF攻撃とサイバーセキュリティ | -0.4% | アジア太平洋全域、GB 44495-2024の下で中国における重要性が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
二輪車とエントリーレベル乗用車における価格感応度
アジア太平洋地域では、タイヤ空気圧監視システム(TPMS)は特に二輪車および低価格帯乗用車において手頃な価格という課題に直面しています。この問題はインドで最も顕著です。例えば、TVS Motor Companyはプレミアムダイナミックキットを通じてのみTPMSを導入しており、この機能を主流のオートバイ購入者の手の届かない位置に置いています。二輪車が通常エントリーレベルの価格帯で販売されるマスマーケットでは、TPMSパッケージの正当化が困難です。規制上の支援や明確な運用上のメリットがなければ、多くの消費者は躊躇します。その結果、複数の国で乗用車よりも二輪車の販売台数が多いにもかかわらず、二輪車におけるTPMS普及率は乗用車に比べて大幅に遅れています。電動二輪車ではシナリオが若干変わります。ここでは航続距離への感度がタイヤ空気圧監視を経済的に不可欠なものにしています。この関連性が低コストBLEキャッセンサーパイロットの魅力を高めており、これは従来の内燃機関モデルではあまり強調されない特徴です。しかし、手頃な価格という根本的な課題は、技術の成長に対してアドレス可能な市場の拡大を引き続き遅らせています。
アフターマーケットにおける交換バッテリーの高コスト
アジア太平洋タイヤ空気圧監視システム市場は、初期のダイレクト装着センサーがバッテリー寿命末期の段階に深く入り込むにつれ、予想より遅い交換サイクルという課題にも直面しています。最初の大規模な規制波の際に装着された多くのセンサーは密封ユニットであるため、バッテリーの消耗は低コストの電池交換にはつながらず、センサー全体の交換が必要となります。実際には、アフターマーケットの交換セットはホイールあたり20〜60米ドルかかることが多く、エントリーおよびミドルレンジ車両のオーナーにとって4輪のサービスイベントが相当なメンテナンス費用になる可能性があります。小規模な修理工場がプログラミングツール、リラーン機器、または新しいTPMSモデルの標準化されたサービスルーティンを欠いている市場では、このストを受け入れることがさらに困難になります。この組み合わせが交換の遅延を促し、義務的装着から当初期待されていた安全上のメリットを低下させ、数量計画に対して実現されたアフターマーケット収益を遅らせます。その結果は需要の崩壊ではなく、多くのサプライヤーが望むよりも遅い、装着済みベースから継続的なサービス収益への転換です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:ダイレクトの優位性からハイブリッドの普及へ
ダイレクトTPMSは2025年のアジア太平洋タイヤ空気圧監視システム市場シェアの68.55%を占め、地域のホイール内データ、タイヤ位置精度、および乗用車プログラムにおける強力なコンプライアンス整合への選好を反映しました。中国は大規模な規制対象乗用車ベースがホイールレベルで継続的な空気圧と温度情報を提供できるシステムを好んだため、そのパターンの中心であり続けました。ダイレクト形式はまた、OEMが航続距離管理、診断、およびソフトウェア定義制御機能に結びつけられる信頼性の高いリアルタイムデータを求めるバッテリー電気自動車プログラムにも適しています。インダイレクトTPMSは、ABSホイール速度信号を使用してホイール内の追加ハードウェアを回避し、エントリーモデルの部品表コストを削減するため、コスト重視の車両プログラムでも引き続き位置を保っています。NIRA Dynamicsなどのソフトウェアプロバイダーは、既存の車両プラットフォーム上のアルゴリズムで空気圧推定を処理できることを示すことで、その価値を支持しています。
ハイブリッドTPMSは2031年にかけて11.02%のCAGRで成長すると予測されており、このシステム区分において最も急成長するアーキテクチャとなっています。その魅力は、インダイレクトシステムの低いハードウェア負担とダイレクトセンシングの精度上のメリットのバランスにあり、バッテリーとパワーエレクトロニクスコストですでに逼迫しているEVプラットフォームに有用です。新世代のブローアウト警告コンセプトも、ダイレクトおよびハイブリッドレイアウトがどのようにデータをミリ秒以内にシャシーコントローラーに送信できるかを示しており、ダッシュボードアラートを超えた役割を拡大しています。これは、空気圧センシングが高級車両プログラムにおける安定化ロジックと先進運転支援機能をサポートし始めているため重要です。ダイレクトまたはハイブリッド出力をADASインターフェース要件に対して認定できるサプライヤーは、基本的なコンプライアンス製品に限定されたサプライヤーよりも高い平均販売価格への明確な道筋を持っています。インダイレクトシステムは低価格車両において引き続き関連性を持ちますが、製品ヒエラルキーはより豊富なデータとより良い統合を提供できるアーキテクチャへとシフトしています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


センサー技術別:MEMSキャパシティブが市場リーダーシップを強固に
MEMSキャパシティブセンサーは2025年の売上高の52.61%を占め、2031年にかけて最速の予測CAGR9.12%を記録しました。これにより、アジア太平洋タイヤ空気圧監視システム市場においてスケールリーダーシップと最強の成長プロファイルの両を持つことになりました。この二重の地位は、中国と日本の地域ファブが生産量を改善し、コスト格差を縮小し、国内OEMが大量生産車両ラインにわたってMEMS設計を標準化しやすくしたことを反映しています。これらのサプライチェーンが成熟するにつれ、技術はプレミアムオプションから主流乗用車向けダイレクトTPMSプログラムのより一般的な仕様へと移行しました。地域のウェーハ生産、モジュール組み立て、および最終車両統合が同じ地域調達エコシステム内で行われる場合、経済性は特に有利です。この地域スケールの優位性は、歴史的にブランドプレミアムを持っていたが現在はより強力な国内代替品に直面している輸入センサー設計にも圧力をかけています。
センサー性能、消費電力、およびパッケージサイズが次世代EVおよびコネクテッドビークルアプリケーションにおいて依然として重要であるため、投資ケースは引き続き活発です。STMicroelectronicsは2025年12月の台湾テックデーで自動車センシングに関連するMEMSの進化を概説し、低消費電力とタイヤ内機能のアップグレードが製品パイプラインを通じて引き続き進んでいることを示しました [3]「自動車イメージングとMEMSの進化」、STMicroelectronics アジア太平洋、STMicroelectronics 台湾テックデー資料、st.com 。ストレインゲージおよび圧電センサーは売上高の面ではるかに小さいままですが、エネルギーハーベスティング、振動応答、または代替測定形式が評価されている特殊なユースケースでは依然として重要です。圧電コンセプトはバッテリーレスのロードマップに特に関連していますが、アジア太平洋全域での商業的採用はまだ初期段階にあります。光学およびSAWアプローチを含む「その他」カテゴリーはニッチなままであり、主にスケールコストよりも特殊な性能を重視するプログラムに結びついています。現時点では、MEMSキャパシティブは地域の製造強度と最も広いOEM需要を一致させているため、明確な重心であり続けています。
取り付け方法別:バルブステムのスケールと埋め込み型の野望
バルブステムセンサーは2025年の売上高の61.40%を占め、アジア太平洋タイヤ空気圧監視システム市場規模のミックスにおいてOEMおよびアフターマーケット装着の両方で主要な取り付け方法であり続けました。そのリードはシンプルなサービス性から来ており、技術者はバルブステムセンサーを迅速に交換でき、深く統合された代替品に必要なより複雑な手順を必要としません。これにより、設置時間が労コストと顧客受容の両方に影響する乗用車、修理工場ネットワーク、および交換需要に対して実用的な形式となっています。この方法はまた、特に中国や交換需要がより重要になり始めている他の大規模車両市場において、以前のダイレクトTPMSロールアウトによって作られた装着済みベースとも適合しています。Pacific Industrialは2025年4月にタイヤの脱着を必要としないキャップ型バルブセンサーを発売し、アフターマーケットおよび二輪車使用における最大の設置障壁の一つに直接対処することで、アクセシビリティのケースを強化しました。
バンドマウントおよびリムマウントセンサーは、インナーライナーへの設置がすでにサービスルーティンの一部となっている商用車および専門用途において、より狭いが重要な役割を引き続き担っています。それでも、埋め込み型タイヤモジュールは2031年にかけて10.34%のCAGRで成長すると予測されており、地域区分において最も急成長する取り付け方法となっています。この成長は、センサーをエアキャビティに近づけることで測定の一貫性を向上させ、スマートタイヤ設計とのより深い統合をサポートできるプレミアムEVプログラムに結びついています。このコンセプトはまた、コネクテッドモビリティ機能が拡大するにつれてより多くのセンシング機能をタイヤ自体に移動させるOEMの取り組みとも一致しています。EVのプレミアム化がすでに顕著な中国と韓国で関心が最も強く、これらのプログラムは追加のエンジニアリングコストを負担する意欲がより高いためです。現在の市場は依然としてバルブステムのスケールを好みますが、埋め込み型ソリューションは高度な装着のためのより高価値なルートとして台頭しています。
周波数帯域別:433 MHzがリードし、BLEが接続性を再定義
433 MHz帯は2025年売上高の71.31%を占め、アジア太平洋タイヤ空気圧監視システム市場全体で支配的な通信標準であり続けました。そのリードは、複数の国内バリアントを維持するのではなく、一つの広域地域帯を使用することの実際的な利点と装着済みベースの勢いの両方を反映しています。日本がTPMSおよびRKEに433.05〜434.79 MHzを許可したことで、サプライヤーが同じスケールで将来の製品に日本専用の315 MHzパスを必要としなくなったため、長年のエンジニアリング上の複雑さが解消されました。この変化は台湾、韓国、および多国籍サプライヤーにとって重要です。SKU数の削減により在庫負担が軽減され、年次カバレッジ更新が簡素化され、検証サイクルが短縮されるからです。また、プラットフォーム設計者が複数のアジア太平洋車両プログラムにわたってより一貫したコンポーネントプールを使用できるめ、国境を越えた調達も支援します。
2.4 GHz以上およびUWBのグループは2031年にかけて10.78%のCAGRで成長すると予測されており、このセグメントで最も急成長する接続クラスとなっています。BLEが主な理由です。EVはすでに他のコネクテッド機能のためのワイヤレスインフラを搭載しており、TPMSは独立したサブGHzサイロに留まる代わりに同じアーキテクチャを利用できるようになっています。この設計パスはスマートフォンベースの監視とリモート更新機能もサポートしており、製品がコネクテッドビークルスタックの一部になるにつれてどちらもより重要になっています。315 MHz帯は移行期間中、古い日本車両および関連するアフターマーケット部品においてレガシーな役割を引き続き担うため、すぐには消えません。Melexisは315 MHzと433 MHzの両方を一つのダイでサポートするシステムインパッケージでブリッジング戦略を示しており、サプライヤーが古い装着済みベースと新しい装着済みベースを同時に管理するのに役立ちます。長期的には、標準は従来製品での433 MHzのより広い使用と、コネクテッドEVプラットフォームでのよりBLE主導の成長に向かっています。
車両タイプ別:乗用車が売上高を形成し、二輪車が次のフロンティアを示す
乗用車は2025年の売上高の76.85%を生み出し、2031年にかけて最速の予測CAGR9.68%を記録しました。これにより、アジア太平洋タイヤ空気圧監視システム市場において最大かつ最も急成長する車両カテゴリーとなりました。この組み合わせは地域の電動乗用車の拡大と密接に結びついています。タイヤ空気圧が航続距離、乗り心地、およびソフトウェアベースの診断に測定可能な影響を与える場合、OEMはプレミアムダイレクトTPMS設計を指定する意欲が高まるからです。乗用車はまた規制義務付けから最初に恩恵を受けるため、カテゴリーはコンプライアンス主導の需要とより高価値なコンテンツアップグレードの両方を取り込みます。その結果、より高度なセンサーアーキテクチャ、コネクテッド機能、および広範なOEM装着が車両セットあたりの平均価値を引き上げ続ける自己強化的な収益パターンが生まれます。商用車は、フリートがデータ頻度、テレマティクス統合、および最低の取得価格よりもダウンタイム削減を重視するため、安定した貢献を引き続き加えています。
二輪車は数量面で最大の未開拓機会であり続けていますが、最も鋭い価格抵抗も示しています。インドだけで乗用車よりもはるかに多くの二輪車を販売していますが、ほとんどの購入者が厳しい手頃な価格の制限内で運用しているため、TPMS普及率は依然として低いです。電動二輪車へのシフトがその方程式を変えます。航続距離への不安がタイヤ空気圧管理を経済的な根拠で正当化しやすくするからです。チューブレス電動スクーター向けに設計された低コストBLEキャップセンサーは、サプライヤーが以前の価格閾値以下に機能を持ち込もうとしていることを示しており、スケールが改善すれば普及が広がる可能性があります。この種のシステムを標準化するという主要OEMの一つの決定が、二輪車セグメントの収益見通しを大幅に変える可能性があります。それが起こるまで、乗用車は地域ビジネスの価値の中心を定義し続け、二輪車は次の大きいがまだ新興のフロンティアを代表します。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:OEM装着がリードするがアフターマーケットが勢いを増す
OEM工場装着は2025年の売上高の82.50%を占め、アジア太平洋タイヤ空気圧監視システム市場規模の構造において車両組み立てラインが支配的な市場参入ルートであり続けました。その理由は明確です。TPMSはプラットフォームエンジニアリング、検証サイクル、およびソフトウェア統合と深く結びついているため、確立されたサプライヤーは長い認定期間と高い切り替えコストから恩恵を受けます。これらの認定サイクルは多くの場合18〜24ヶ月続くため、既存のTier-1企業はOEMプログラムに参入すと意味のある防御上の優位性を持ちます。Schraderの立場はそのパターンを反映しています。同社はTPMSカバレッジが世界中のOEM車両プラットフォームの50%以上に及ぶと述べており、アジア太平洋需要をサポートするために上海に地域拠点を維持しています。この構造は、センサー設計、システム統合、検証サポート、および地域物流を一つのパッケージとして管理できるサプライヤーを優遇します。
しかし、アフターマーケットチャネルは2031年にかけて10.11%のCAGRで成長すると予測されており、はるかに小さいベースからでも、より速く動く販売ルートとなっています。3つの力がその成長を支持しています。初期のダイレクト装着センサーが交換時期を迎えており、インドの新しい乗用車規則が認知度を高め、BLEベースのキットが消費者にとって後付け監視をより容易にしているからです。Pacific Industrialの2025年4月のキャップ型製品発売は、設置にタイヤの脱着や複雑な修理工場の介入が不要になった場合にチャネルがよりアクセスしやすくなることを示しました。価格競争はOEM供給よりもここで激しく、特に中国および台湾ブランドが電子商取引と修理工場ネットワークを通じて、より速いモデルカバレッジ更新と低い単価で競争しています。これはアフターマーケットが急速に拡大することを意味しますが、その経済性は工場装着ビジネスよりも断片化が進み、コストに対してより敏感なままとなります。したがって、全体的な販売ミックスは、後付け需要がより目に見える第2の成長層となる中でも、依然としてOEMのリーダーシップを支持しています。
地理的分析
中国は2025年のアジア太平洋タイヤ空気圧監視システム市場シェアの51.80%を占め、2031年にかけて9.21%のCAGRで成長すると予測されており、地域の中で最大かつ最も急成長する名指しの地域であり続けます。同国のスケールは、義務的な乗用車装着、高い車両生産、および単純な組み立てをはるかに超えて進化した地域センサーエコシステムの重複から来ています。この組み合わせにより、OEMプログラムは多くの近隣市場が提供できるよりも深い国内調達、より短いサプライチェーン、およびより良いコスト管理にアクセスできます。中国はまた、以前の義務付けの下で装着された大量の車両がダイレクトセンサーバッテリーの最初の意味のある交換サイクルに入りつつある新しい需要フェーズにも入っています。同時に、GB 44495-2024は2026年に車両電子機器を安全な更新機能に向けてプッシュすることでサイバーセキュリティへの期待を高めており、BLEとより強力なソフトウェアサポートを中心にすでに位置付けられているサプライヤーを支持しています。
日本と韓国は、アジア太平洋タイヤ空気圧監視システム市場内で地域のプレミアム技術回廊を形成しています。日本の433 MHz標準化は長年の国固有のハードルを取り除き、将来の車両プログラムのエンジニアリングの複雑さを軽減し、サプライヤーベースを拡大するはずです。Pacific Industrialは日本において重要な参照点であり続けています。同社は自社を唯一の国内TPMSトランスミッターメーカーおよび主要なタイヤバルブサプライヤーと説明しており、地域のサプライチェーンがいかに専門化されているかを強調しています。韓国は安定した需要ベースを加え、Continentalがインドベースの生産を使用して国内インド需要と並行して韓国OEMプログラムをサポートするなど、サプライヤーがより広い地域調達に接続しているため、より広い地域調達にも接続しています。これら2つの市場は純粋な数量よりも、製品設計のプレミアムおよびコネクティビティの方向性を設定するために重要です。
インドはAIS 150が2025年後半から新型乗用車のTPMS装着を任意の機能ではなくコンプライアンス問題に変えたため、段階的な変化のフェーズに入っています。Continentalのバンガロール工場の年間330万ホイールユニットへの拡大と、3年以内に生産能力を倍増させるという目標は、サプライヤーがすでにインドを短期的なキャッチアップストーリーではなく長期的な製造および需要プラットフォームとして見ていることを示しています。オーストラリアおよびアジア太平洋その他地域は、地域規制が初期段階または定義が不明確なため均一性が低いですが、輸入車両プラットフォームと中国由来の装着標準がインドネシア、タイ、ベトナム、マレーシア全体にTPMSを引き続き広めています。これは正式な規制が唯一の推進力ではないことを意味しますが、より広い規制シフトは残りの地域市場全体での採用を依然として大幅に加速させるでしょう。
規制環境
アジア太平洋地域におけるTPMS需要は、UNECEの枠組みを参照する頻度が増している義務的な装着規則および技術性能規則に支えられている。中国はGB 26149-2017に基づきM1乗用車へのTPMS装着を義務化しており(本レポートの文脈では2020年から全国的な装着が進んでいる)、JT/T 1429-2022によりM2、M3、N分類の商用車にも試験・性能構造を拡大し、認証の対象範囲を乗用車以外にも広げている。
規制の調和と更新は、いくつかの地域制度が参照または型式認証整合に用いる国連規則第141号(UN Regulation No. 141)を通じて続いている。2026年6月、UNECEのWP.29 GRBPはUN R141の補足案を求める作業を進め、基本的な圧力警告への準拠から、自動運転システムに関する考慮事項を含む新しい車両機能と交差する更新済み性能要件への継続的な移行を反映した。これにより、複数のアジア太平洋法域で販売するサプライヤーの文書化および検証要件が高まっている。
バリュー/サプライチェーン分析
アジア太平洋地域のTPMSバリューチェーンは、MEMS圧力検知ダイ、マイクロコントローラー、RFフロントエンド、電池部品から始まり、センサーパッケージングとモジュール組立を経て、Tier1統合(受信機/ECU、アンテナ、ソフトウェア診断)とOEM車両への取付に至る。交換およびレトロフィットはタイヤ店やフリートサービス網を通じて行われる。半導体およびモジュール組立の拠点は中国、日本、韓国に集中しており、Continental、Denso、ZFなどの世界的なTier1統合企業が設計、検証、OEM供給を調整している。NXPやSensataなどの専門コンポーネントプロバイダーが基幹電子部品を支えている。
規格はセンサー精度だけでなく、インターフェースや下流の統合をますます形作っている。ISO 21750はTPMS性能ガイダンスを提供し、ISO 24163-1:2024はM1/N1向けクランプイン式バルブインターフェースに対応し、ISO 15638-23:2025は商用貨物輸送におけるテレマティクスデータ交換の必要性を反映している。UN R141の整合が車両分類全体に広がるにつれ、サプライヤーは試験能力、サイバーセキュリティ対応のソフトウェアスタック、複数市場対応のRF構成をより重視するようになっている。供給リスクは、ファウンドリ生産能力や労働力の制約、および一部の電池化学処理工程における単一供給元依存を中心に集まっている。
競争環境
アジア太平洋タイヤ空気圧監視システム市場は上位では適度に集中しており、中間層では断片化しています。Schrader、Continental、ZF Friedrichshafen AGなどのグローバルTier-1サプライヤーは、センサー設計、検証サポート、および車両統合能力をスケールで組み合わせているため、OEM関係を引き続き支配しています。アジアの挑戦者は特に中国と台湾でより目立つようになっており、地域サプライヤーはコスト規律、より速いプラットフォーム適応、および交換チャネルでのより強い存在感を通じて競争しています。アフターマーケット側はより断片化しており、CUB Elecparts、Orange Electronic、Steelmateなどのブランドが積極的な価格設定とより速いモデルカバレッジ更新でビジネスを獲得できます。これにより、地域構造は比較的守られたOEM層と、はるかに競争の激しい後付け層に分かれています。
技術戦略は現在、アジア太平洋タイヤ空気圧監視システム市場内で最も明確な分水嶺となっています。BoschはSMP290の発売を通じてBLE、より強力なセキュリティ、およびコネクテッドビークル向けのよりシンプルな統合への移行を示し、EV重視のOEMプログラムへの適合性を向上させました。Sensataは双方向OTAサポートを備えたBLEセンサーを通じて同様の方向性を推進しており、OEMおよび交換使用の両方に対してより強力なサービスおよびライフサイクルの提案を提供しています。Continentalのバンガロールでの製造拡大は別の戦略的な動きです。地域のサプライセキュリティを強化し、インドの新しいコンプライアンス主導の需要に近い場所に生産を置くからです。Pacific Industrialのキャップ型センサー発売は異なるパスを示しており、競争上の優位性は深いOEM統合だけでなく、より容易な設置とより広い後付けリーチから来ています。これらの動きは、製品アーキテクチャ、接続性、およびサービス性が基本的なセンサー精度と同様に重要になっていることを示しています。
サイバーセキュリティとソフトウェアへの期待がアジア太平洋タイヤ空気圧監視システム市場のすべてのサプライヤーの技術的な最低基準を引き上げているため、競争上の負担も高まっています。OEMが現在より強力なコンプライアンス整合を求めているため、平文送信リスクと安全な更新への期待は、低価格のみで競争する低価格生産者の余地を減らしています。その高い基準があっても、マスマーケット二輪車システム、プレミアムEV向け埋め込み型スマートタイヤモジュール、およびインドのAIS 140ワークフローに連携したフリート製品においてホワイトスペースが残っています。今日、単一のアジア太平洋全域のサプライヤーがこれら3つのスペースすべてで明確にリーしているわけではなく、競争の次のフェーズはまだ開かれています。したがって、地域市場は上位では安定しており、中間では活発であり、いくつかの高成長ニッチではまだ不安定です。
アジア太平洋タイヤ空気圧監視システム(TPMS)業界リーダー
Schrader TPMS Solutions (Sensata Technologies)
Continental AG
Pacific Industrial Co., Ltd.
Huf Hülsbeck & Fürst GmbH & Co. KG
ZF Friedrichshafen AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
商用車およびフリートへの装着は、規制と運用上のROIが重なる余地を生み出している。中国は既に商用車向けTPMSの専用技術枠組み(M2/M3/N分類向けJT/T 1429-2022)を有しており、市場はまた、Goodyear TPMS ConnectやContinental ContiConnect Liteなど、圧力および温度データをメンテナンス行動に変換するフリート分析サービスによっても押し上げられている。この組み合わせは、フリートが走行距離のみのサービスから状態ベースのタイヤメンテナンスへ移行するにつれ、接続機器として扱えるTPMSノードを直接支えている。
車両アーキテクチャの変化は、安全で更新可能なセンサーおよびゲートウェイを提供できるサプライヤーにも機会をもたらしている。Bosch SMP290や本レポートで言及されるシングルチップBLE設計に見られるBLE対応TPMSは、CAN-FDおよびAutomotive Ethernetの統合と併せて、OTAキャリブレーションおよび診断を支えている。これは、日本が2025年2月に433MHzに整合した後、OEMがバリアントの複雑性を削減しようとする動きと一致している。第二の需要ポケットは、初期義務化車両がセンサー電池の標準的な寿命末期に達する2026年以降の中国における交換サイクルであり、これがアフターマーケット流通における汎用プログラマブルセンサーおよび取付業者向けレトロフィットキットの需要を押し上げている。
最近の業界動向
- 2026年3月:Pacific Industrial Co., Ltd.は日本でタイヤ圧力センサーTPMS PMR-H101を発売した。この発売は、433MHzへの移行後にRFバリアントの簡素化が進む市場において、OE向けセンサーラインアップを更新し、地域の車両プログラム間でのプラットフォーム再利用を支えるものである。
- 2025年4月:Pacific Industrial Co., Ltd.は、乗用車向けにスマートフォン連携型キャップタイプのタイヤ圧力監視センサー(PMC-0001)をアフターマーケット向けに投入した。この追加により、工場装着以外の消費者主導のレトロフィットへ事業範囲を拡大し、アフターマーケット交換およびアプリベース診断需要の高まりに対応している。
- 2024年6月:Continentalはインドのバンガロールで乗用車向けTPMS生産を拡大し、年間330万ホイールユニットの初期生産能力を持つ新たなTPMS組立ラインを追加した。この投資はインドOEM向けの現地供給を強化し、アジア太平洋地域全体の需要に対応できる輸出拠点を構築するものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はアジア太平洋全域で販売・装着された自動車用タイヤ空気圧監視システムから得られる収益として定義されており、工場装着および後付け需要と関連するシステムコンポーネントの両方をカバーしています。
スコープの除外事項:自動車以外のタイヤ監視ユースケースおよび車両用TPMSとして専用に設計されていない一般的なタイヤ空気圧ツールは除外します。
セグメンテーション概要
- システムタイプ別
- 直接式
- 間接式
- ハイブリッド
- センサー技術別
- MEMSキャパシティブ
- ストレインゲージ
- 圧電
- その他(光学式、弾性表面波(SAW)等)
- 取付方法別
- バルブステム(スナップインおよびクランプイン)
- バンド/リム取付
- タイヤ内蔵モジュール
- 周波数帯域別
- 315 MHz
- 433 MHz
- 2.4 GHz以上およびUWB
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
- 販売チャネル別
- OEM工場装着
- アフターマーケット後付け
- 国別
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、仮定がフィールドでテストされる前に、需要と価格設定の外側の境界を設定するのに役立ちました。公開されている車両生産・販売シリーズ、安全規則の通知、および装着トレンドを確認し、TPMS普及が国および車両カテゴリーによってどのように変化するかを理解しました。
典型的なソースには、政府の道路交通・安全規制当局の発表(該当する場合は地方当局が参照するUNECE規制テキストを含む)、国家統計局、利用可能な場合は税関・貿易ポータル、および自動車部品と道路安全に関連する協会の出版物が含まれます。また、企業の年次報告書、決算メモ、投資家向けプレゼンテーション、および信頼できるプレスカバレッジを使用して、ダイレクト対インダイレクトシステムや周波数帯域の選好などのミックスの動きを確認しました。さらに、企業財務とニューススクリーニングのための有料サブスクリプション、およびセンサー設計活動と採用タイミングを追跡するための特許データベースを参照しました。上記のソースは例示的なものであり、収集、明確化、および検証のために他の公開および内部参照も使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、主要なアジア太平洋車両ハブ全体でOEMとアフターマーケット間の採用率、典型的なシステム価格、およびミックスシフトをストレステストするために使用されました。コンポーネント供給、車両製造、流通、およびサービスネットワーク全体のステークホルダーと話し合い、その入力は公開データによって残されたギャップを埋め、どの仮定が合理的であるかを確認するのに役立ちました。
これは地域市場であるため、最終合計が承認される前に規制タイミング、装着普及率、および交換行動における国レベルの違いを把握するために、フィールドワークはアジア太平洋の異なる地域をカバーしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:13% |
| 中間層:53% | 機能/ユニットリーダー:33% |
| 小規模プレーヤー:18% | マネージャー:54% |
市場規模算定と予測
コアとなる規模算定は、車両生産とパーク信号をTPMS需要プールに再構築し、工場装着と後付け交換サイクルの普及率でフィルタリングするップダウンアプローチを使用しました。需要プールを形成した後、車両タイプおよびシステムタイプ別の典型的なシステムASP範囲を使用して価格を適用し、国別結果をアジア太平洋に集計しました。
モデルを根拠のあるものに保つため、サプライヤーおよびチャネルチェックを使用した選択的なボトムアップ近似も実施しました。サンプリングされた数量とASPを乗算し、最終確定前に国別合計と比較しました。最も重要な入力には、乗用車対商用車の生産、TPMS装着義務付けと施行タイミング、ダイレクト対インダイレクトミックス、交換センサーサイクルの動作、周波数帯域の選好(315 MHzおよび433 MHz)、およびユニット需要が安定している場合でも報告された米ドル収益をシフトさせる可能性のある現地通貨の動きが含まれます。直接的な数量の可視性が限られていた場合、ギャップは車両生産、装着済みベース、および交換率などのプロキシ指標を通じて処理され、その後アナリストのレビューとフィールド検証が行われました。
予測については、採用速度、ミックスシフト、および価格正規化を国別に調整してから再結合できるようにシナリオ分析を使用しました。シナリオは、予測期間全体にわたる規制変更、OEM調達サイクル、およびセンサーASPの進行について専門家が妥当な結果として説明したものに基づいていました。
データ検証と更新サイクル
出力は複数のパスを通じてチェックされ、明確な需要または価格ドライバーなしに大きな変化が受け入れられないようにしました。車両生産トレンド、関連部品カテゴリーの輸出入パターン、および公開開示における報告された生産能力または出荷コメンタリーなどの独立した信号と結果を比較しました。
国レベルで差異が現れた場合、アナリストは普及率とASP入力を再検討し、変化が実際のものかタイミングと通貨換算によるものかを確認するためにフォローアップの会話が使用されました。レポートは毎年更新され、規制変更や急激な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終的なアナリストレビューが完了し、クライアントは最新の利用可能な入力に基づく最新のビューを受け取ります。
Mordor Intelligenceのアジア太平洋自動車TPMS市場規模と他の公表推計との比較
アジア太平洋自動車TPMSの公表市場数値は、調査の境界と価格更新のタイミングがソース間で一致していないため、しばしば一致しません。違いはまた、ダイレクト対インダイレクトシステムの扱い方、輪車が含まれているかどうか、および価値がOEM装着のみに結びついているかアフターマーケット交換も含むかどうかからも生じます。
更新主導のチェックでは、通貨換算のタイミングとASP更新のサイクルが、ユニットトレンドが類似している場合でも米ドル市場価値を動かす可能性があり、その効果は以下のスプレッドに現れています。国別のOEM装着に関する繰り返し可能なチェックセット、その後の交換サイクル検証が、Mordor Intelligenceの年次更新を単一年の収益スナップショットではなく需要プールに整合させ続けるものです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.13 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 1.50 ビリオン 米ドル(2024年) | より古いベースイヤーとよりシンプルなOEM主導のビューを使用しており、価格設定は概ね一定に保たれているように見えます。これはダイレクトTPMSミックスとASPが上昇した場合に米ドル価値を過小評価する可能性があります。 |
| 業界誌B | 3.19 ビリオン 米ドル(2023年) | 地域のより広いスコープ境界を反映している可能性が高く、米ドル換算タイミングとより速い成長仮定が、更新された国別ASPカーブと比較して開始値を引き上げる可能性があります。 |
全体として、スプレッドは主に年次整合と価格およびスコープの扱い方によって説明され、需要の方向性に関する単一の不一致によるものではありません。普及率、交換サイクル、および更新されたASPと通貨処理に対してステップをトレーサブルに保つことで、結果として得られる市場規模は、仮定が問われた場合に再現および調整がより容易になります。


レポートで回答される主な質問
アジア太平洋タイヤ空気圧監視システム市場の現在の規模はどのくらいですか?
アジア太平洋タイヤ空気圧監視システム市場は2026年に2.31 ビリオン 米ドルとなり、予測期間中に8.73%のCAGRで成長し、2031年までに3.51 ビリオン 米ドルに達すると予測されています。
この分野で最も多くの収益をもたらす車両カテゴリーはどれですか?
乗用車は2025年の売上高の76.85%を占めてトップとなり、9.68%のCAGRで最速の成長を示しました。これは主にこのカテゴリーでEV普及が最も強く、プレミアムダイレクトTPMS装着を支持しているためです。
433 MHzが依然として主要な通信帯域である理由は何ですか?
433 MHz帯は2025年の売上高の71.31%を占めました。広範な装着済みベースとの互換性を提供しており、日本の規制整合が将来の製品に向けたより広い地域標準化を支持しているためです。
アフターマーケットがOEM工場装着よりも速く成長している理由は何ですか?
OEMは依然として現在の売上高を支配していますが、アフターマーケットは10.11%のCAGRで成長しています。これは初期のダイレクト装着センサーがバッテリー交換サイクルに入りつつあり、より容易な後付け製品がアクセスを改善しているためです。
最終更新日:



