
アジア太平洋地域の自車用カメラ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
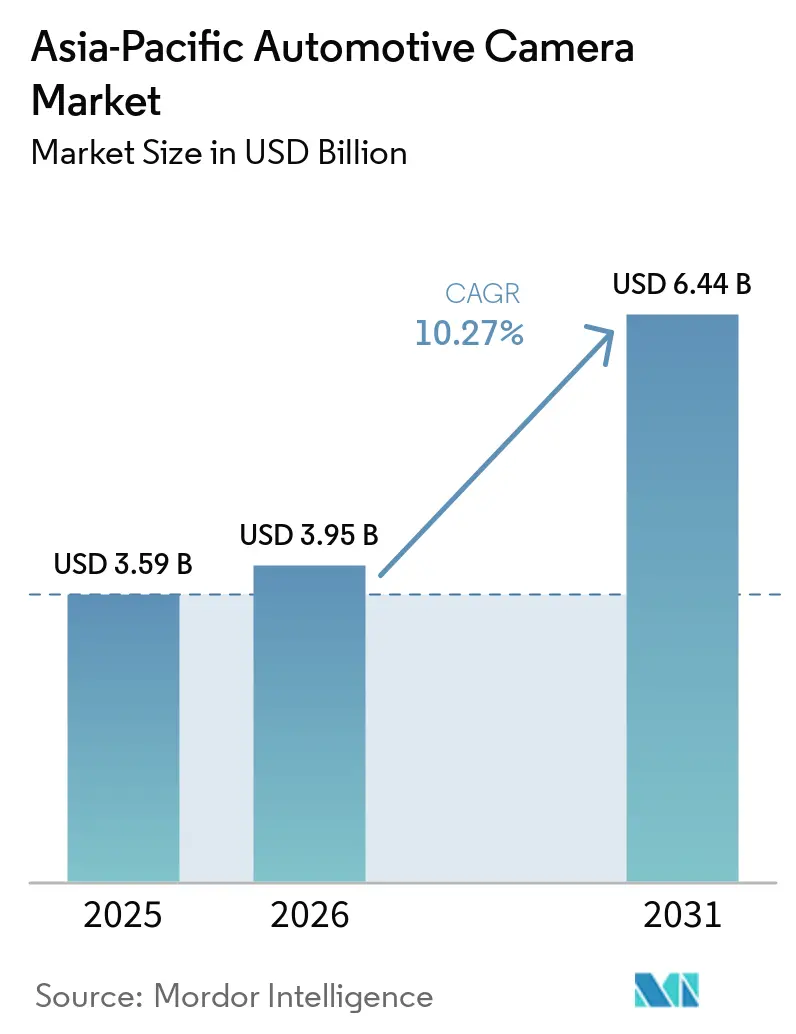
| 基準年の市場規模 (2025) | 3.59 十億米ドル |
| 市場規模 (2026) | 3.95 十億米ドル |
| 市場規模 (2031) | 6.44 十億米ドル |
| 成長率 (2026 - 2031) | 10.27 % |
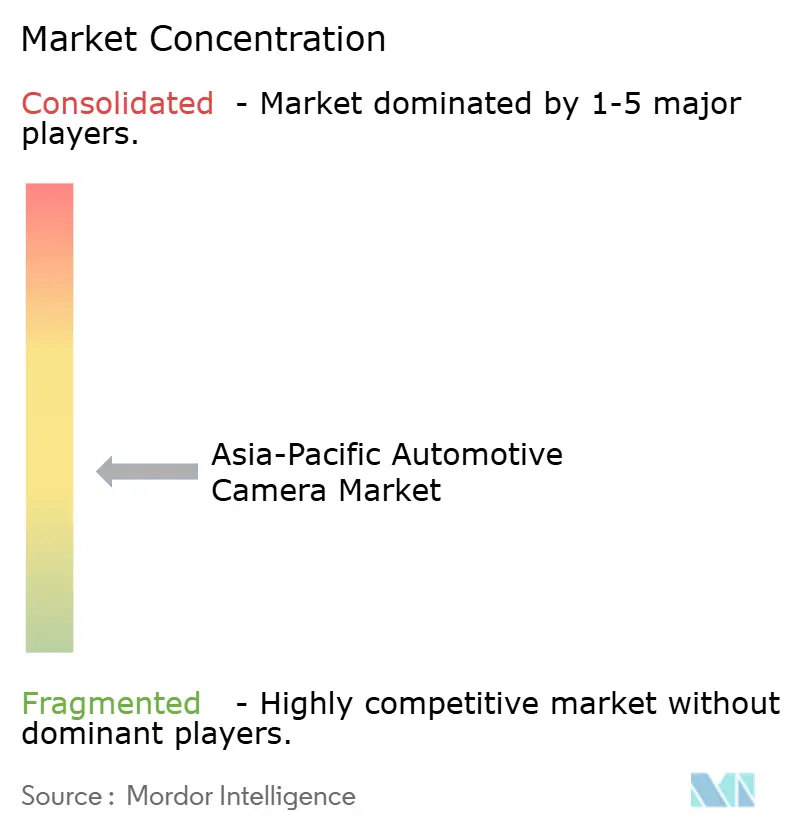
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の自動車用カメラ市場分析
アジア太平洋地域の自動車用カメラ市場規模は2025年に3.59 ビリオン 米ドルと評価され、2026年の3.95 ビリオン 米ドルから2031年には6.44 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.27%です。アジア太平洋地域の自動車用カメラ市場は、オプションの撮像機能からより広範な工場出荷時搭載へと移行しており、車両安全規制がカメラ対応機能をより多くカバーするようになっています。中国の新エネルギー車プログラムは、主流車両に搭載されるカメラ数を増加させており、車両1台あたりのカメラ搭載数を引き上げています。ソフトウェア定義型車両プログラムも購買決定を変えており、自動車メーカーは集中型コンピューティングと連携し、後のフトウェアアップデートに対応できるカメラシステムをますます求めるようになっています。こうした変化は、カメラハードウェア、知覚ソフトウェア、サイバーセキュリティ制御、および車両レベルの検証を統合できるサプライヤーに有利に働きます。アジア太平洋地域の自動車用カメラ市場は需要条件が不均一であり、中国が規模を提供し、日本と韓国が技術的深度を提供し、インドと東南アジアが低ベースの拡大機会を提供しています。
主要レポートのポイント
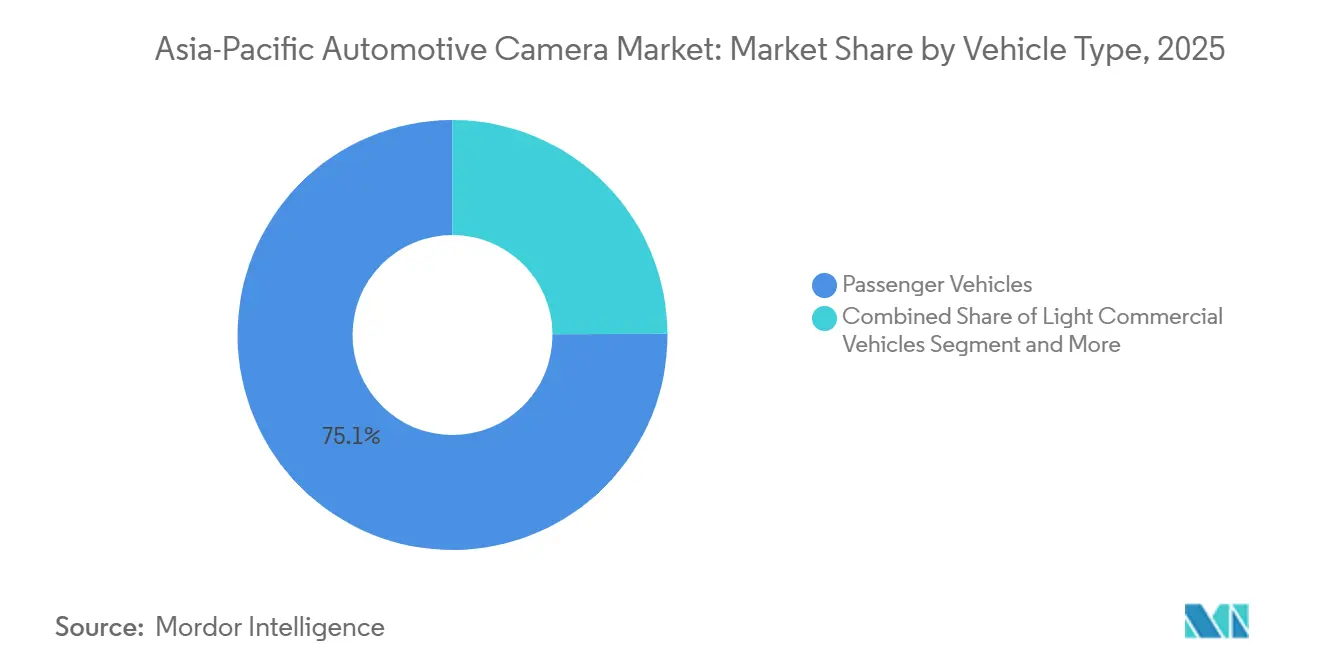
- 車両タイプ別では、乗用車が2025年のアジア太平洋地域の自動車用カメラ市場シェアの75.12%を占め、小型商用車は2031年までに最高のCAGR11.25%を記録する見込みです。
- カメラタイプ別では、視認用カメラが2025年のアジア太平洋地域の自動車用カメラ市場シェアの54.25%を占め、センシング/ステレオカメラは2031年までにCAGR14.37%で拡大する見込みです。
- 技術別では、デジタルCMOSが2025年の収益の68.33%を占め、近赤外線カメラは2031年までにCAGR12.03%で成長すると予測されています。
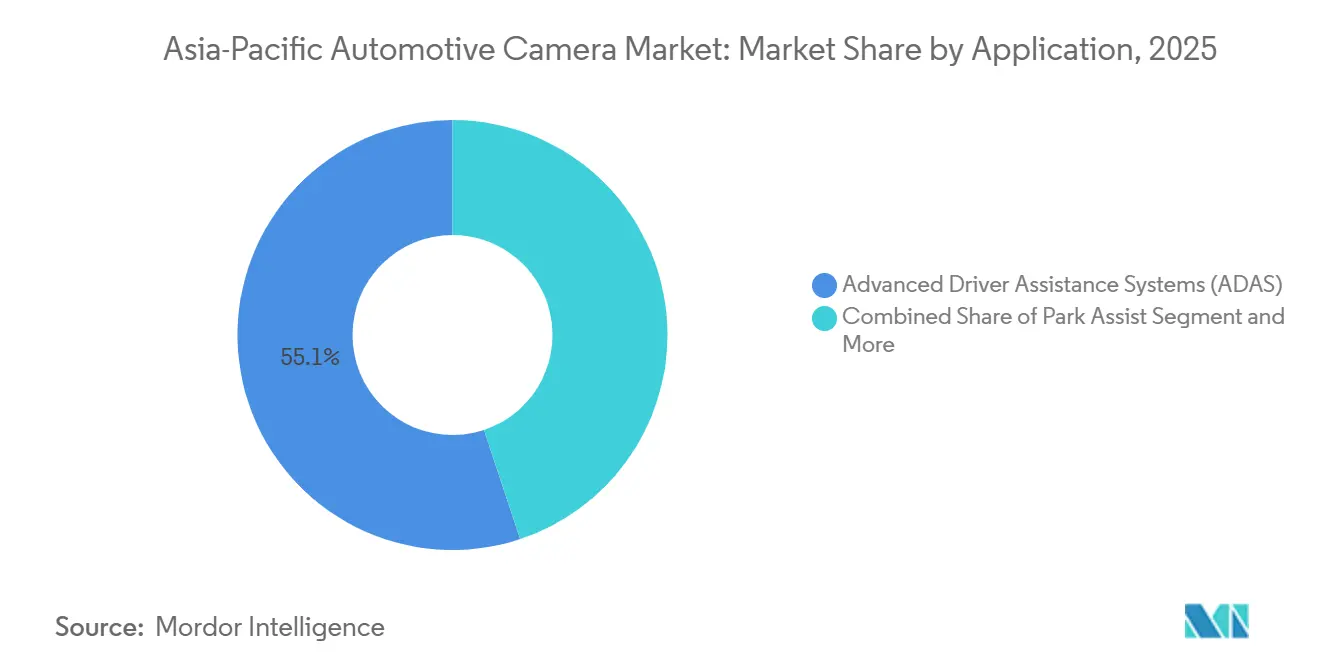
- 用途別では、ADASが2025年の収益55.16%を占め、ドライバーモニタリングおよびキャビン安全は2031年までにCAGR13.19%で成長すると予測されています。
- 販売チャネル別では、OEM搭載システムが2025年の収益の86.24%を占め、アフターマーケットは2031年までにCAGR12.69%で成長すると予測されています。
- 国別では、中国が2025年の収益の46.11%を占めてトップであり、インドは2031年までにCAGR11.78%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ADASの義務化とNCAP格上げ | +3.5% | 中国、オーストラリア、ASEAN | 短期(2年以内) |
| マルチカメラの標準化 | +2.8% | 中国(ASEANおよびインドへの波及あり) | 短期(2年以内) |
| 電動化とソフトウェア定義型アーキテクチャ | +2.0% | 中国、韓国、日本 | 中期(2〜4年) |
| 輸出志向のカメラ統合 | +1.2% | 中国、日本、韓国 | 中期(2〜4年) |
| 商用フリートと配送のデジタル化 | +0.9% | アジア太平洋地域の主要市場(ASEANへの波及あり) | 中期(2〜4年) |
| ローカライズされたカメラおよびソフトウェアサプライ | +0.8% | インド、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ADASの安全機能義務化とNCAP格上げ
中国は2026年7月に、新型MカテゴリーおよびNカテゴリー車両を対象として2027年1月1日から有効となる複合運転支援システムに関する強制的な国家標準を発行しました[1]。この標準は機能安全、サイバーセキュリティ、データ記録、ヒューマンマシンインタラクションを対象とし、カメラ関連の車両認可決定を広げています。オーストラリアのADR 98/01は2026年8月から乗用車および小型商用車に自律緊急ブレーキ要件を適用し、ADR 99/01は2026年9月から特定の商用車に車線逸脱警告要件を適用します。ASEAN NCAPは2026年7月にインテリジェント車両先進安全評価プロトコルを導入しました。義務的なコンプライアンスは、価格に敏感な車両クラスを含むアジア太平洋地域の自動車用カメラ需要を支えています。
中国の新エネルギー車におけるマルチカメラの標準化
中国の新エネルギー車プログラムは、以前はカメラ搭載が限られていた車両ラインナップ全体でマルチカメラ構成をより一般的にしました。BYDは2025年2月に「神の目」トリカメラスイートを導入し、同年中に複数の車両ラインにシステムを拡大しました。この広範な採用は、カメラ数がプレミアム専用機能ではなく車両アーキテクチャの決定事項になったことを示しています。2025年6月までに、中国の車両型式認可プロセスはメーカーにカメラ仕様を含む統合運転支援パラメータの提出を義務付けました。中国の車両プラットフォームが輸出市場に参入するにつれ、これらの動向はアジア太平洋地域の自動車用カメラ市場に影響を与え、ASEAN諸国やインドの装備への期待に影響を与えました。サプライヤーは大量生産モデル向けに信頼性が高くコスト効率の良いカメラを必要としていました。
車両の電動化とソフトウェア定義型アーキテクチャ
ソフトウェ定義型車両への移行は、アジア太平洋地域全体で自動車用カメラ機能の統合、更新、商業化の方法を変えています。CES 2026において、Hyundai MobisとQualcomm Technologiesは、Snapdragon Ride Flexをベースとしたサラウンドビューおよびドライバーモニタリングカメラソリューションを含むADAS向けソフトウェア定義型車両アーキテクチャを開発する協定に署名しました[2]。両社はインドを拡大市場として特定しました。2025年10月、Sony Semiconductor Solutionsは、配線の複雑さとレイテンシを低減する統合MIPI A-PHYインターフェースを備えた自動車用CMOSイメージセンサーIMX828を発表しました。その結果、市場はハードウェアをコンピューティングプラットフォームに統合し、機能アップグレードをサポートできるサプライヤーを優遇しており、カメラモジュール単体よりも互換性、ソフトウェアサポート、システム検証を重視しています。
アジア太平洋地域OEMによる輸出志向のカメラ統合
中国、日本、韓国の自動車メーカーは国内販売と輸出に共通の車両プラットフォームを使用しており、生産拠点全体でカメラ仕様を引き上げています。欧州連合の一般安全規制は、自律緊急ブレーキ、インテリジェント速度支援、車線逸脱警告、ドライバー眠気アラートを含む高度な安全機能を要求しており、アジア太平洋地域で製造される輸出志向プログラムに影響を与えています。BoschとHorizon Roboticsは、Boschのカメラシステムとコンピューティングプラットフォームを統合することで運転支援ソリューションを拡大しています。中国が最大の生産規模を提供する一方、インドとASEAN市場は安全要件の高まりの中で低コストのハードウェアと後付けオプションを必要としています。その結果、サプライヤーは工場搭載システムと適応可能なフリート製品の需要に対応しています。共通プラットフォームはエンジニアリングコストを削減し、シンプな国内モデルでも高度なカメラ構成を可能にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システム統合とライフサイクルコスト | -0.7% | ASEAN、インド、コスト重視セグメント | 短期(2年以内) |
| 悪天候および低照度環境でのパフォーマンス | -0.4% | ASEAN、インド、オーストラリア、ニュージーランド | 中期(2〜4年) |
| 修理、キャリブレーション、サイバーセキュリティ基準 | -0.3% | グローバル(アジア太平洋地域固有のギャップあり) | 中期(2〜4年) |
| キャビンおよびドライバーモニタリングに関する制約 | -0.2% | 中国、韓国、ASEAN | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いシステム統合コストとライフサイクルコスト
高度なカメラシステムのコストは、インド、ベトナム、インドネシアで大きな販売シェアを持つ車両セグメントにおいて依然として制約となっています。三次元タイム・オブ・フライトカメラは同等の2Dカメラよりも単価が高く、熱長波赤外線カメラは現在の生産量では部品表に数百米ドルを追加します。これらのコスト差は、15,000米ドル以下の価帯の車両へのセンサー統合を妨げています。機能安全とサイバーセキュリティの要件は、特に価格競争をしている中小サプライヤーにとってエンジニアリングの作業負荷を増大させます。Aumovio Indiaは、インドの量産乗用車向けにレベル2運転支援をより実現可能にするシングルカメラADASシステムを開発しており、カバレッジ、処理能力、コンプライアンスのバランスを取った手頃なソリューションへの需要を浮き彫りにしています。
悪天候および低照度環境でのパフォーマンスのばらつき
カメラベースのADASシステムは、アジア太平洋地域市場全体で大雨、霧、砂塵、低照度条件下でパフォーマンスが低下する可能性があります。2026年の査読済み研究では、雨と霧の条件下では晴天時のベースラインと比較して正規化カメラ画像エントロピーが大幅に低下することが判明しました。ANCAPの2026年プロトコルは、高視認性衣類を着用した道路作業員の検出を含む、夜間および雨天時の安全機能パフォーマンスを評価します。これらの要件は信頼性の高いカメラシステムへの需要を高めます。熱長波赤外線カラは熱シグネチャ検出をサポートしますが、そのコストが量産市場への普及を制限しています。インドは、モンスーン、砂塵、不均一な照明、購買予算の制約が実用的で手頃な安全システムを必要とするため、地域内で最大のパフォーマンスとコストのギャップに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車が規模を提供し、小型商用車が成長を加速乗用車は2025年の収益の75.12%を占め、アジア太平洋地域の自動車用カメラ市場の数量ベースを形成しています。中国、韓国、日本における生産量とADAS採用の拡大がこのセグメントを支えています。モデルはリアビューカメラからサラウンドビュー、駐車支援、前方安全、ドライバーモニタリング向けの3〜5カメラシステムへと移行しており、台数成長が緩やかになる中でも車両1台あたりの搭載数を増加させています。規模は開発・検証コストを分散させ、デジタルCMOSカメラと処理能力への需要を支えますが、エントリーレベルおよびミッドレンジプログラムでの価格競争を激化させています。
小型商用車は2031年までにCAGR11.25%を記録すると予測されています。フリートテレマティクス、ラストマイル配送活動、コンプライアンス要件がドライバー向けおよび道路向けカメラの採用を促進しています。Geotabは2026年4月にタイでGO Focus Plusを発売し、EROADはオーストラリアでClarity Edge Multicamを発売しました[3]。フリートの後付けはOEM需要を補完し、中型および大型商用車はより小さな貢献をしています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
カメラタイプ別:
センシングおよびステレオカメラが車両ビジョンシステムの価値を高める視認用カメラは2025年の収益の54.25%を占め、リアビュー、サラウンドビュー、フロントビュー、インテリアビュー用途での広範な使用を反映しています。その搭載ベースは、アジア太平洋地域の自動車用カメラ市場において実績ある撮像部品への継続的な需要を支えています。センシングおよびステレオカメラは、カメラタイプの中で最高となるCAGR14.37%で2031年まで成長すると予測されており、レベル2以上の走行、都市部の運転支援ナビゲーション、インテリジェント駐車の深度推定を可能にします。
BYDの2025年「神の目」トリカメラ展開は、主流の新エネルギー車全体でより広範なビジョンカバレッジを示しました。OMNIVISIONはTheiaCel技術を使用した800万画素OX08D20外装センサーを発表し、量産は2026年第4四半期に予定されています[4]。高解像度とダイナミックレンジの向上は困難な光条件をサポートしますが、雨や霧での検証ニーズをなくすものではありません。市場の成長はセンサーパフォーマンスと信頼性の高いローカル知覚機能に依存します。完全な知覚スタックを提供するサプライヤーは、撮像モジュールプロバイダーよりも有利な立場にあります。
技術別:
デジタルCMOSが搭載ベースを維持し、NIRがキャビンモニタリングを支援デジタル(CMOS)技術は2025年の収益の68.33%をリードし、確立された規模とADAS制御ユニットとの互換性を反映しています。CMOSセンサーは、駐車から安全まで、フロント、サイド、リア、サラウンドビュー、インテリア用途をサポートします。高解像度外装カメラはこの撮像アプローチを使用しています。サプライヤーの生産能力とエンジニアリングの習熟度は、アジア太平地域の自動車用カメラ市場の基盤としてCMOSを支えています。コスト削減は価格帯全体で引き続き重要です。
近赤外線(NIR)カメラは、ドライバーおよび乗員モニタリングに牽引され、2031年までにCAGR12.03%で成長すると予測されています。可視光でドライバーを妨げることなく視線と瞼の動きを追跡します。中国の運転支援要件とC-NCAPのドライバーモニタリング基準が関連性を高めています。熱長波赤外線カメラは低照度および悪天候での熱シグネチャ検出にもかかわらず、コスト面での制約が残っています。市場はCMOSとNIRシステムの両方を支えています。
用途別:
ADASが収益規模を提供し、キャビン安全がより速く拡大ADASは2025年の収益の55.16%を占め、アジア太平洋地域の自動車用カメラ市場で最大の用途となっています。前方衝突警告、車線維持支援、サラウンドビュー駐車システムが採用を促進しました。自動車メーカーは規制、評価、消費者需要を満たすためにこれらを採用しました。ADASカメラは乗用車と商用車に対応し、価値はカバレッジ、センサーパフォーマンス、処理能力に依存します。信頼性の低い検出が安全評価とドライバーの信頼に影響する可能性があるため、検証は不可欠です。基準が厳しくなるにつれ、システムは天候と照明において確実に機能しなければなりません。
ドライバーモニタリングとキャビン安全は、セグメントデータの中で最速となるCAGR13.19%で2031年まで成長すると予測されています。中国のハンズオフおよび視線モニタリング規則がキャビンカメラ需要を支えています。パークアシストとは異なり、乗員を監視し、統合照明、ソフトウェア、警告を通じてより高い価値を提供します。外装ADASと並行して発展し、それに取って代わるものではありません。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:
OEM搭載がリードし、後付けがアクセスを拡大OEM搭載システムは2025年の収益の86.24%を占め、工場統合が市場への主要ルートであることを確認しています。自動車メーカーはアーキテクチャ、ソフトウェアインターフェース、機能安全検証を管理し、調達を集中化しています。中国の垂直統合された新エネルギー車メーカーはモジュールを内製し、当初の設計にカメラを組み込んでいます。マルチカメラOEM ADASスイートは、協調した搭載、キャブレーション、ソフトウェア統合を必要とします。工場搭載は予測可能な立ち上げ需要を生み出しますが、サプライヤーを開発サイクルと自動車メーカーの承認に縛り付けます。
アフターマーケットは、ADAS普及率の低い市場での消費者向け後付けおよびアップグレードに牽引され、2031年までにCAGR12.69%で成長すると予測されています。インドと東南アジアにはOEMカメラを搭載していない既存の商用フリートがあります。後付けは交換サイクルなしにドライバー向けおよび道路向け機能を追加します。ビデオテレマティクスはカメラハードウェアとサブスクリプション型フリート管理ソフトウェアを組み合わせます。信頼性の高い搭載、キャリブレーション、メンテナンス、データ管理により、近い将来OEMシステムを受け取る可能性が低いフリートへのアクセスが可能になります。
地域分析
中国自動車カメラ市場
中国は2025年の収益の46.11%を占め、アジア太平洋地域自動車カメラ市場において最大の国内市場であり続けている。新エネルギー車の普及、サプライネットワーク、およびマルチカメラシステムが、車外および車内カメラの需要を牽引している。運転支援システム、安全性、サイバーセキュリティ、データ記録、ヒューマンマシンインタラクション、およびデータ転送に関する規制は、開発スケジュールおよびコンプライアンス要件を満たすサプライヤーに有利に働く。
アジア太平洋地域自動車カメラ市場
日本と韓国は、センサー、エレクトロニクス、および車両プログラムに関する専門知識を提供している。ソニーセミコンダクタソリューションズは、MIPI A-PHYサポートを備えた車載CMOSセンサーを発表し、カメラシステム開発における日本サプライヤーの役割を示した。オーストラリアはADR規制およびANCAPプロトコルを通じて基準を強化し、雨天、夜間、および過酷な条件下でのカメラ性能の向上を促進している。これらの市場は、中国より車両販売台数が少ないにもかかわらず、基準の維持を支えている。
インドのCAGRは2031年までに11.78%と予測されている。Valeo SEは2026年4月にグジャラート州サナンドにカメラ生産ラインを開設した。マヒンドラは少なくとも6モデルにMobileye社のSuperVisionおよびSurround ADASを採用し、2027年の生産を予定している。ADASの普及率が低いことが需要を下支えしているが、天候・道路照明条件および価格感度が普及を制約している。ASEANはテレマティクス、後付け、およびIVASA需要を加えている。
競合状況
アジア太平洋地域の自動車用カメラ市場はシステム統合が集中しており、多様なモジュール・センサーベースを持っています。グローバルサプライヤーはカメラをADASソフトウェア、ECU、検証プログラムと統合するため引き続き重要です。Boschはカメラシステムとコンピューティングプラットフォームを組み合わせ、車両システムの専門知識とローカライズされたコンピューティングソリューションを融合させることでHorizon Roboticsとの運転支援協力を拡大しています。中国のサプライヤーは、自動車メーカーが迅速な開発、競争力のある価格設定、新エネルギー車サポートを求めるにつれてシェアを拡大しています。中国が生産規模を提供する一方、インドとASEANは安全要件の高まりの中で低コストのハードウェアと後付けオプションを必要としています。
ソフトウェア定義型車両アーキテクチャがカメラハードウェアをコンピューティングおよび知覚機能から分離するにつれ、ソフトウェアが重になっています。StradVision、Freetech、Huaweiの自動車部門がこのレイヤーで競合し、ハードウェア企業も役割を求めています。OMNIVISIONの発表は外装およびキャビン内用途向けのセンサー開発を示しています。無線アップデート、サイバーセキュリティ、信頼性の高いインターフェースをサポートするサプライヤーが優位に立ち、小規模モジュールはパートナーシップなしでは高いコンプライアンスコストに直面します。
アフターマーケットはフリート管理およびビデオテレマティクスプロバイダーにとって独自のスペースを生み出しています。GeotabのタイでのローンチとEROADのマルチカメラ製品は、フリートオペレーター向けにハードウェアとソフトウェアサービスを組み合わせており、修理、キャリブレーション、サイバーセキュリティ、プライバシーサポートを必要としています。
アジア太平洋地域の自動車用カメラ産業リーダー
-
Robert Bosch GmbH
-
DENSO Corporation
-
Continental AG
-
Valeo SE
-
ZF Friedrichshafen AG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域自動車カメラ市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- DENSO Corporation
- Continental AG
- Valeo SE
- ZF Friedrichshafen AG
- Aptiv PLC
- Magna International Inc.
- Panasonic Holdings Corporation
- Hyundai Mobis Co., Ltd.
- Gentex Corporation
- Teledyne FLIR LLC
- Stonkam Co., Ltd.
- Sunny Smartlead
- Shanghai Baolong Automotive Corporation
- Freetech Intelligent Systems Co., Ltd.
- Ofilm Group Co., Ltd.
- Mitsubishi Electric Corporation
- Pioneer Corporation
最近の産業開発事情 アジア太平洋地域自動車カメラ市場
- 2026年7月:Aumovio Indiaは、インドの量産乗用車向けにレベル2運転支援をより実現可能にするシングルカメラ先進運転支援システム(ADAS)の開発を発表しました。同社は、プレミアムADASパッケージで一般的に使用される複数のレーダーカメラの組み合わせではなく、カメラのみのセットアップを使用することでシステムコストを削減することを目指しています。
- 2026年5月:TIER IVは、高度な自律走行システムおよび商業規模のレベル4展開向けに設計された自動車グレードのラインナップであるMPカメラシリーズを発売しました。TIER IVは、カメラが独自の画像処理技術と柔軟なカメラ制御を組み込み、無人運転操作のための高品質な視覚データを提供すると述べました。
- 2026年4月:Valeoはサナンド施設での新しいHDサラウンドビューカメラ生産ラインの開設を通じて、インドおよび地域の製造卓越性における重要なマイルストーンを達成しました。新ラインはインドの主要OEM向けに次世代ビジョンカメラシステムの大量生産を支援します。
- 2026年2月:MCNEXとValens Semiconductorは、新しい高解像度フロントおよびリア自動車用カメラファミリーの共同開発と提供を発表しました。ValensのVA7000 A-PHYチップセットを搭載したこれらのカメラは、シールドなしツイストペア(UTP)または低コスト同軸チャネルでQHD(2560×1440)映像を提供しました。
アジア太平洋地域の自動車用カメラ市場レートの範囲
範囲には、車両タイプ(乗用車、小型商用車、中型および大型商用車)、カメラタイプ(視認用(サラウンド/リア/フロント/インテリア)およびセンシング/ステレオカメラ)、技術(デジタル(CMOS)、赤外線(NIR)、熱(LWIR))、用途(パークアシスト、先進運転支援システム(ADAS)、ドライバーモニタリングおよびキャビン安全)、販売チャネル(OEM搭載およびアフターマーケット)によるセグメント化が含まれます。分析には、中国、日本、インド、韓国、オーストラリア、その他のアジア太平洋地域を含む国別セグメント化も含まれます。市場規模と成長予測は、米ドルの金額および台数で示されています。
セグメンテーション概要
| 乗用車 |
| 商用車 |
| ビューイングカメラ |
| センシングカメラ |
| 先進運転支援システム(ADAS) |
| 駐車 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| アジアのその他の地域 |
| 車両タイプ | 乗用車 |
| 商用車 | |
| タイプ別 | ビューイングカメラ |
| センシングカメラ | |
| 用途別 | 先進運転支援システム(ADAS) |
| 駐車 | |
| 地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジアのその他の地域 |
レポートで回答される主要な質問
アジア太平洋地域の自動車用カメラの予想成長率は?
アジア太平洋地域の自動車用カメラ市場は2026年から2031年にかけてCAGR10.27%で成長し、2031年までに6.44 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域でカメラ需要が最も多い車両タイプは?
乗用車は2025年の収益の75.12%をリードしており、高い生産量とADASおよびサラウンドビューカメラの工場搭載の増加を組み合わせているためです。
地域で最も速く成長しているカメラ技術は?
近赤外線カメラは、ドライバーモニタリングおよび乗員モニタリング要件がより重要になるにつれ、2031年までにCAGR12.03%で成長すると予測されています。
アフターマーケット向け自動車用カメラの主な機会は?
アフターマーケットは、インドおよび東南アジアでの商用フリートの後付けとビデオテレマティクスサービスに支えられ、2031年までにCAGR12.69%で成長すると予測されています。