
人工膵臓デバイスシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
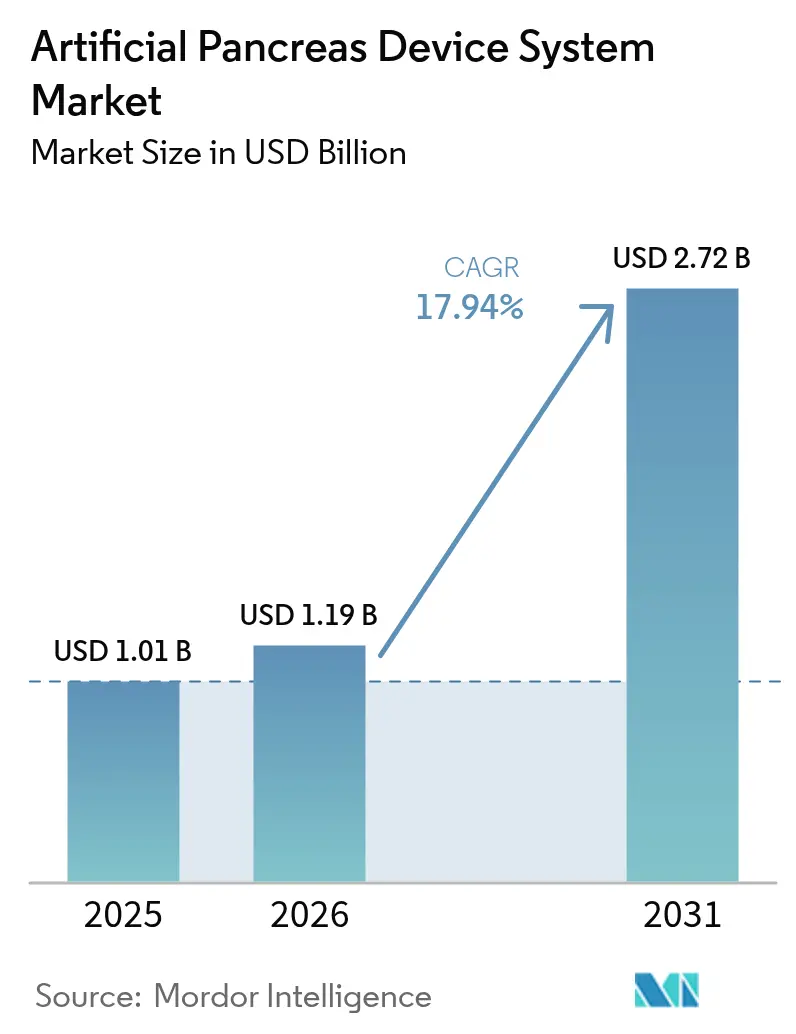
| 市場規模 (2026) | 1.19 十億米ドル |
| 市場規模 (2031) | 2.72 十億米ドル |
| Growth Rate (2026 - 2031) | 17.94 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
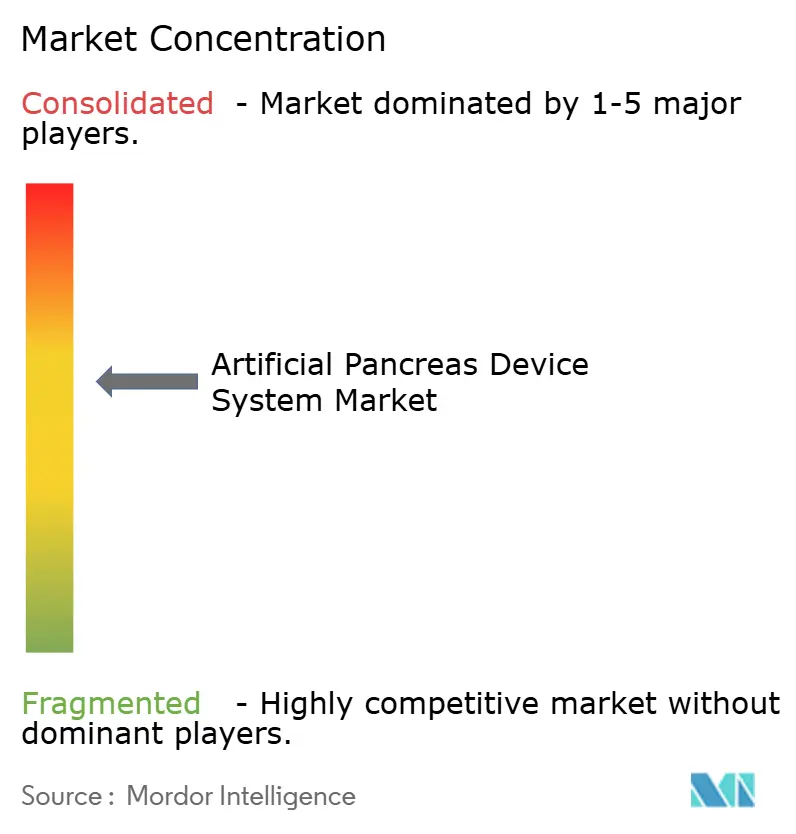
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる人工膵臓デバイスシステム市場分析
人工膵臓デバイスシステムの市場規模は、2025年の10.1億米ドルから2026年には11.9億米ドルへと拡大し、2026〜2031年の年平均成長率(CAGR)17.94%で2031年には27.2億米ドルに達すると予測されています。需要を牽引しているのは、インスリン依存型糖尿病の有病率の上昇、持続血糖モニタリング(CGM)精度の急速な向上、ならびに手動インスリン投与の負担を軽減する在宅型コネクテッド慢性疾患ケアモデルへの移行です。統合型自動インスリン投与(AID)プラットフォームは現在、CGM、インスリンポンプ、およびAI駆動型制御アルゴリズムを組み合わせ、低血糖リスクを低減しながら目標血糖域内時間(タイム・イン・レンジ)の改善をもたらしています。デバイスメーカーとセンサー専業企業の間でのベンチャーキャピタル資金流入と戦略的提携が、製品パイプラインを加速させ、地理的展開を拡大させています。しかしながら、総所有コストの高さ、高所得国以外での保険適用の不均一性、およびクラウド接続デバイスに関するサイバーセキュリティへの懸念が、特に新興経済圏における普及を抑制しています。
主要レポートの要点
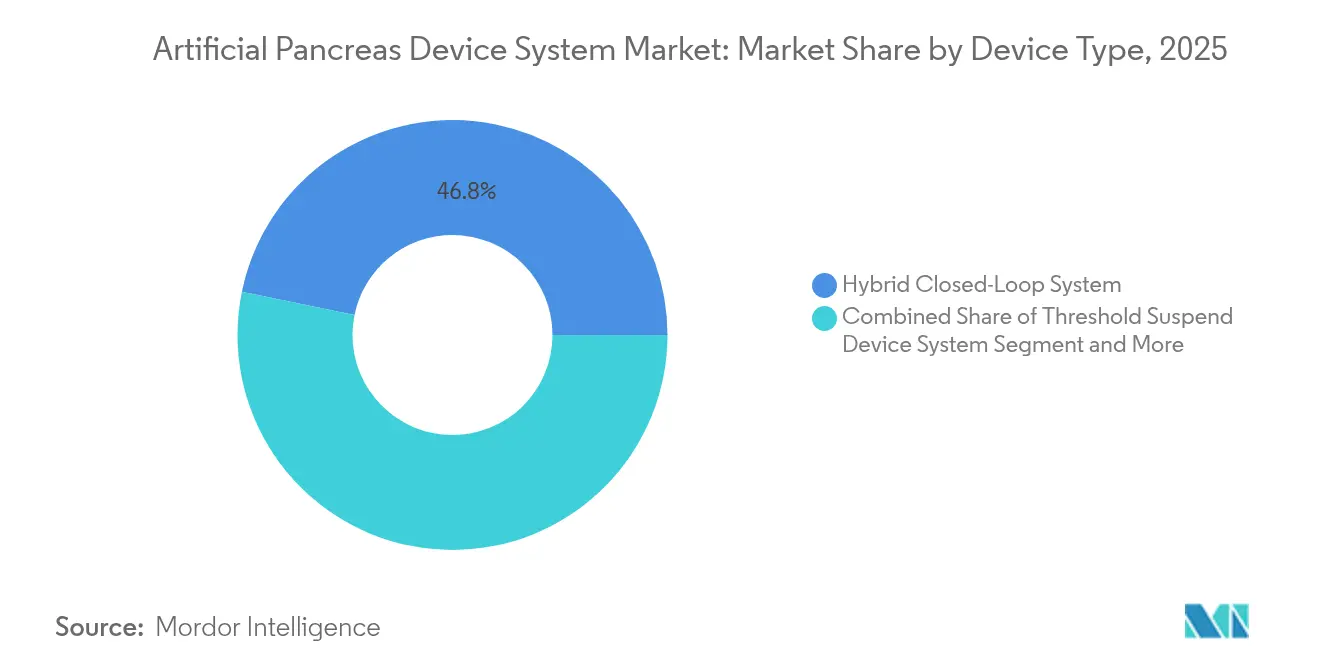
- デバイスタイプ別では、コントロール・トゥ・ターゲット/ハイブリッドクローズドループプラットフォームが2025年の売上高の46.78%を占めトップとなっており、完全自動クローズドループ/バイオニックパンクリアスシステムは2031年にかけて年平均成長率(CAGR)23.85%で拡大すると予測されます。
- コンポーネント別では、インスリンポンプが2025年の人工膵臓デバイスシステム市場シェアの49.92%を占めており、制御アルゴリズム/ソフトウェアは2026〜2031年にかけて年平均成長率(CAGR)25.14%で伸長しています。
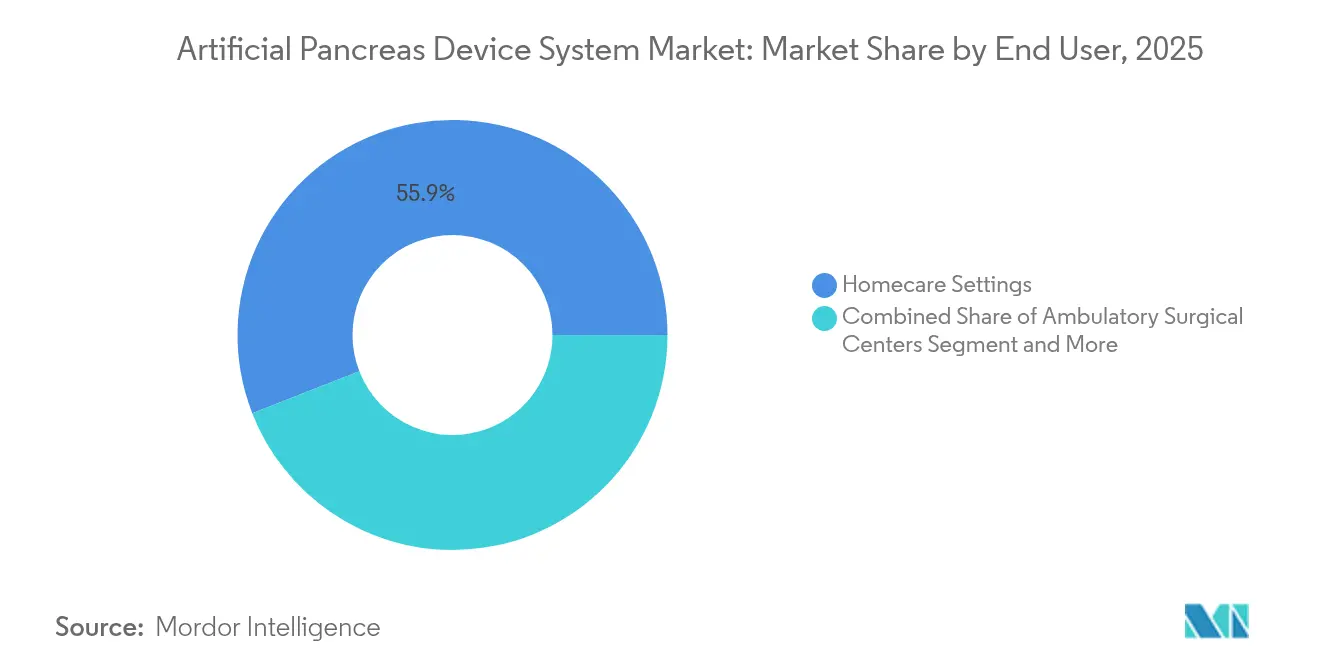
- エンドユーザー別では、在宅ケア環境が2025年の人工膵臓デバイスシステム市場規模の55.92%を占めており、外来手術センターは2031年にかけて年平均成長率(CAGR)18.74%で成長すると予測されます。
- 患者年齢層別では、成人が2025年の人工膵臓デバイスシステム市場規模の70.10%を占めており、小児コホートは2031年にかけて年平均成長率(CAGR)20.98%で拡大しています。
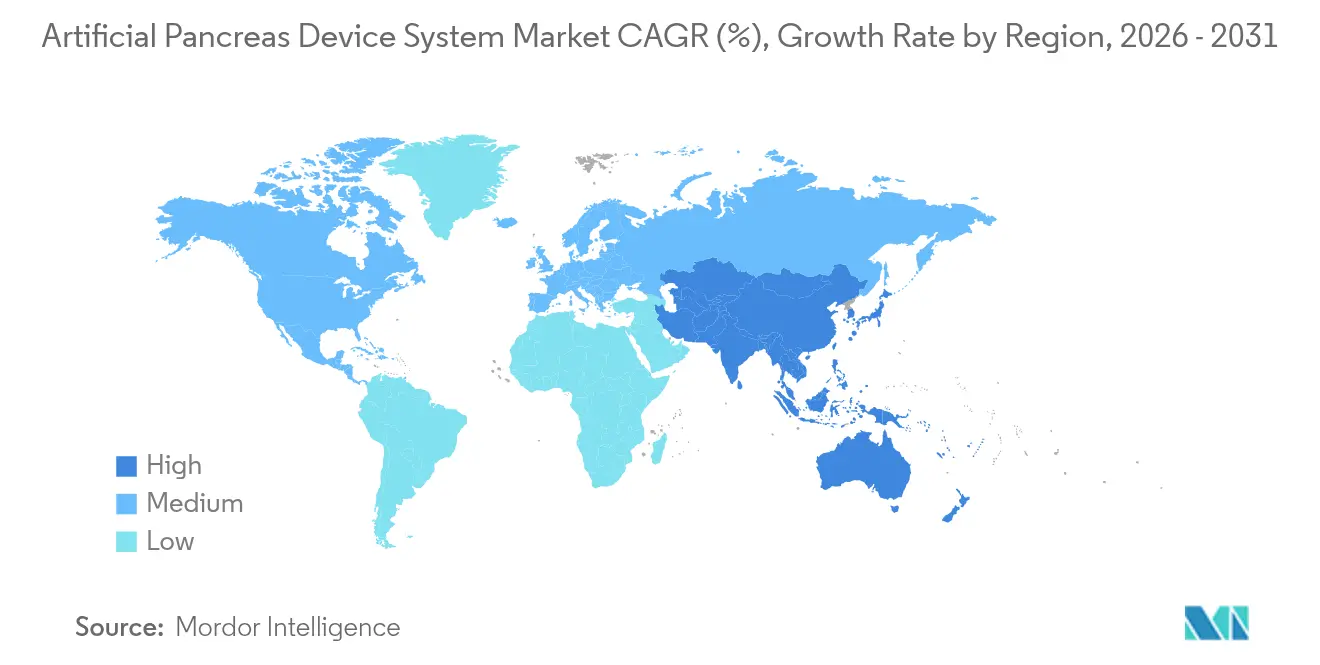
- 地域別では、北米が2025年の売上高の42.98%を占めトップとなっており、アジア太平洋地域が2026〜2031年にかけて最も高い地域別年平均成長率(CAGR)18.88%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インスリン依存型糖尿病の世界的発症率の上昇による 自動血糖管理の必要性 | +5.2% | 北米と欧州でより高い影響を伴うグローバル | 長期(4年以上) |
| 持続血糖モニタリングセンサーの精度とウェアラビリティの向上 | +4.8% | 北米と欧州での早期普及を伴うグローバル | 中期(2〜4年) |
| 在宅型・コネクテッド慢性疾患ケアへのシフトによる ウェアラブルAIDデバイスの普及促進 | +3.7% | 北米、欧州、およびアジア太平洋地域の都市部 | 中期(2〜4年) |
| 医療技術とデジタルヘルスの融合による 統合型人工膵臓エコシステムの実現 | +3.1% | 北米、欧州、およびアジア太平洋地域の先進医療市場 | 中期(2〜4年) |
| 堅調なベンチャーキャピタルおよび戦略的資金調達による 研究開発および商業規模化の促進 | +2.4% | 北米への集中を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インスリン依存型糖尿病の世界的発症率の上昇による自動血糖管理の必要性
糖尿病は世界4億2,200万人に影響を及ぼしており、2045年には6億2,900万人に達する可能性があり、日常的なインスリン管理を容易にする技術への需要が高まっています。医療システムは合併症を抑制するためのコスト効率の高い方法を求めており、人工膵臓プラットフォームは従来型ポンプと比較して目標血糖域内時間を12.59%改善し、入院リスクを低減します。保険会社は高額な初期費用にもかかわらず、これらのシステムをますます長期的なコスト削減策として分類するようになっており、高所得市場での普及促進と価格感応度の高い地域での段階的な普及を後押ししています。
持続血糖モニタリングセンサーの精度とウェアラビリティの向上
Dexcom G7やAbbottのデュアル分析物デバイスなど、より小型で精度の高いCGMセンサーが装着期間を延長し、較正の必要性を低減することで、人工膵臓ソリューションの価値提案を強化しています。2024年の市販CGMに対するFDA(米国食品医薬品局)の承認により利用者層が広がり、Eversense 365のような長期装着センサーは1年間の埋め込みサイクルをサポートしています[1]Senseonics Holdings、「Eversense 365センサーアップデート」、senseonics.com。装着感の向上と信頼性の改善が患者のアドヒアランスを高め、自動インスリン投与のパフォーマンスを直接向上させています。
在宅型・コネクテッド慢性疾患ケアへのシフトによるウェアラブルAIDデバイスの普及促進
2024年の売上高の56.5%を在宅ケアが占めており、患者がテレヘルスモニタリングに支援されたセルフマネジメントを積極的に活用していることを反映しています。新型コロナウイルス感染症(COVID-19)がリモートケアのワークフローを加速させ、クラウド接続型人工膵臓プラットフォームが慢性疾患プログラムの主流となりました。小児ユーザーはリモートによる介護者の監視から恩恵を受けており、家族のストレスを軽減し、アドヒアランスを向上させることで、小児における普及を促進しています。
医療技術とデジタルヘルスの融合による統合型人工膵臓エコシステムの実現
CGMセンサー、インスリンポンプ、およびAIソフトウェアを連携させるパートナーシップにより、運動、睡眠、食事の変動に対応する包括的なエコシステムが構築されています。バージニア大学で開発されたデジタルツインシミュレーションは、アルゴリズムパラメータを個別化し、大規模な診療所内テストを行うことなく血糖の安定性を向上させます。統合プラットフォームはユーザーエクスペリエンスと医療従事者向けデータの可視性を高め、競争上の差別化を推進しています。
抑制要因のインパクト分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における高い総所有コストおよび 断片的な保険適用 | -3.6% | 新興市場および発展途上経済圏でより高い影響を伴うグローバル | 中期(2〜4年) |
| コネクテッドAIDプラットフォームにおける サイバーセキュリティ、データプライバシー、および相互運用性のリスク | -2.1% | 厳格なデータ保護規制を有する地域でより高い影響を伴うグローバル | 中期(2〜4年) |
| 多様な患者コホートを対象とした 長期的な実世界エビデンスの不足 | -1.5% | 保守的な規制アプローチを有する地域でより高い影響を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興経済圏における高い総所有コストおよび断片的な保険適用
取得コストは7,000米ドルを超える場合があり、年間消耗品費用もさらに数千米ドル追加されるため、償還が限定的な地域では購入可能性に課題が生じます[2]メディケア・メディケイドサービスセンター、「血糖モニターポリシー」、cms.gov。保険会社の判断は臨床エビデンスと予算影響によって異なり、被保険者と非被保険者の間でアクセスの不均等が生じています。中所得国では、公的保険が先進的な糖尿病技術をカバーすることはほとんどなく、大規模な患者集団が存在するにもかかわらず人工膵臓の普及が遅れています。
コネクテッドAIDプラットフォームにおけるサイバーセキュリティ、データプライバシー、および相互運用性のリスク
スマートフォンと連携するポンプおよびクラウド分析は攻撃対象領域を拡大させ、不正な投与量調整に関する懸念を高めています。規制当局はセキュア・バイ・デザインのアーキテクチャを要求するようになっており、承認のタイムラインが長期化しています。欧州のGDPR要件はデータ最小化機能の実装を義務付けており、デバイス間の非互換性はユーザーの選択肢と電子健康記録への統合を制限し、認知されるベネフィットを低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
ハイブリッドシステムが優勢、バイオニックパンクリアスが加速ハイブリッドクローズドループプラットフォームは2025年の売上高の46.78%を生み出し、完全自動化への移行段階として機能しながら手動ボーラスの裁量を維持しています。臨床医の習熟度とレガシーポンプに対する段階的なコスト優位性から、現在の人工膵臓デバイスシステム市場の大部分を占めています。完全自動化/バイオニックソリューションは、平均目標血糖域内時間80%を実現し低血糖を著しく低減するAI駆動型デュアルホルモンアルゴリズムに後押しされ、年平均成長率(CAGR)23.85%で成長すると予測されます。閾値停止およびコントロール・トゥ・レンジモデルは、シンプルさやコストを優先するユーザー向けのニッチな役割を維持しますが、アルゴリズムの高度化が主流となるにつれてそのシェアは低下するでしょう。
第2世代バイオニックパンクリアスは、ニューラルネットワークベースのパターン認識を活用して感知された代謝トレンドに基づき基礎投与量とボーラス投与量を自動調整し、多くのシナリオで炭水化物カウントの必要性を排除します。メーカーはこれらのシステムを相互運用可能なCGMと組み合わせ、規制対象製品に移行するDIY(自作)コミュニティを取り込もうとしています。規制当局はポンプとセンサーのモジュール式承認を提供するようになっており、人工膵臓デバイスシステム市場内で患者の選択肢を拡大する競争的なミックス・アンド・マッチのエコシステムを促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


コンポーネント別:
ポンプが主導、アルゴリズムが急成長インスリンポンプは2025年のコンポーネント売上高の49.92%を占め、あらゆる導入環境において基盤的な位置を維持しています。Tandem Mobiのような小型チューブレス形式は装着時の目立たなさを高め、MedtronicのMiniMed 8シリーズのようなスマートフォン制御モデルは日常的なルーティンを合理化しています。アルゴリズム/ソフトウェアは最も高い年平均成長率(CAGR)25.14%を示しており、これは深層強化学習が高度にパーソナライズされたインスリン投与量の漸増を可能にし、目標血糖域内時間の中央値を87.45%に引き上げているためです。この成長は、人工膵臓デバイスシステム市場内でアップグレード可能なファームウェアライセンスへの需要拡大を支えており、継続的な収益レイヤーを形成しています。
CGMセンサーは第2位の価値プールを形成しており、1年間埋め込み型へのアップグレードがサービス負担を軽減します。使い捨てセットとセンサー消耗品はメーカーに安定した年金型収益をもたらします。FDAによるコンポーネントレベルの相互運用性指定がマルチベンダーのペアリングを加速させ、ソフトウェアイノベーターがハードウェアを所有することなく価値を獲得できるポジションを確立しています。
エンドユーザー別:
在宅ケアが優勢、外来センターが加速在宅環境は2025年の売上高の55.92%を占めており、自律性を求める消費者ニーズとリモートモニタリングに対する支持的な償還制度を反映しています。テレヘルスとの統合により、臨床医が遠隔で設定を調整できるようになり、外来受診を削減しながら血糖アウトカムを向上させています。外来手術センターは、周術期プロトコルに自動インスリン投与を組み込んで血糖を安定させ合併症を回避するにあたり、年平均成長率(CAGR)18.74%で利用を拡大するでしょう。
病院は複雑な症例のトレーニングと管理において引き続き重要な役割を担っており、AI支援型入院患者投与量調整システムは今や上級内分泌専門医のパフォーマンスに匹敵し、平均血糖を76.4%の時間において目標範囲内に維持しています。ケアサイト間のシームレスな移行は退院時の血糖変動を低減し、エコシステムの価値を裏付けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
患者年齢層別:
成人が優勢、小児が加速成人は2025年の普及率の70.10%を占めており、疾患有病率の高さと可処分所得の多さが背景にあります。臨床試験では、バイオニックパンクリアスの使用により糖化ヘモグロビン(HbA1c)が7.9%から7.3%に改善することが確認されており、臨床医の信頼を強化しています。小児の需要は年平均成長率(CAGR)20.98%で上昇しており、夜間の安全性確保と治療レジメンの複雑性低減に対する介護者のニーズが後押ししています。バージニア大学の研究では、2〜6歳の小児において1日あたり2.8時間の追加目標血糖域内時間が確認されています。
メーカーは年齢別のユーザーインターフェースとリモートモニタリングダッシュボードを設計し、保護者による監視と青年期患者の自立性のバランスを取っています。早期の普及が生涯にわたる合併症リスク低減を実証するにつれ、保険会社が小児システムの償還を開始しており、人工膵臓デバイスシステムの市場浸透率が拡大しています。
地域分析
北米人工膵臓デバイスシステム市場
北米は2025年に42.98%の収益シェアを獲得し、1型糖尿病の高い有病率、自動インスリン投与(AID)に対する広範な民間保険適用、および活発なベンチャーキャピタルエコシステムを活用しています。FDAによる市販後CGMの承認は候補者プールを拡大し、参入障壁を低下させました。Beta Bionicsの2025年における2.06 ビリオン 米ドルのIPOは投資家の確信を示し、米国における商業規模の拡大に資金を提供しました。
欧州人工膵臓デバイスシステム市場
欧州は収益において第2位にランクされており、堅固な普遍的医療制度と支持的な臨床ガイドラインに支えられています。英国の国民保健サービス(NHS)は2024年に人工膵臓の全国展開を開始し、他の公的支払者に対してコスト効果の先例を示しました。データプライバシー規制はメーカーに高度なサイバーセキュリティの実装を促し、欧州の患者が接続されたエコシステムに対してより高い信頼を持てる可能性があります。
アジア太平洋人工膵臓デバイスシステム市場
アジア太平洋地域は2031年までのCAGR 18.88%で最も成長が速い地域です。都市化するライフスタイルが地域の糖尿病罹患率を押し上げており、世帯収入の増加がプレミアムデバイスの普及を支えています。中国とインドは大規模な患者プールを有しており、段階的な価格設定と現地製造アライアンスが価格面での制約を緩和するのに役立っています。日本の高齢化する人口動態と有利な償還制度が一人当たりのデバイス密度を高めています。地域のデジタルヘルスインフラにより、スマートフォン中心の人工膵臓の展開が国家遠隔医療プラットフォームとシームレスに統合され、さらなる拡大を推進しています。

競合状況
市場集中度は中程度であり、確立したデバイス企業がインスリンポンプおよびCGMの既存顧客基盤を活用しています。Medtronic、Tandem Diabetes Care、Insulet、およびDexComが製品ポートフォリオの幅広さと地理的リーチにおいてトップに立っています。Abbott-Medtronicのような戦略的提携は最上位のセンサーと次世代ポンプを統合し、イノベーションサイクルを短縮しています。
Beta Bionicsは、体重入力のみを必要とするiLetプラットフォームにより参入を破壊的に変革しており、オンボーディングを簡素化し初めてのユーザーにアピールしています。企業は柔軟なコンポーネントを求めるDIYユーザーを獲得するために相互運用性を重視しています。約10,000人のユーザーと推定されるオープンソースAIDコミュニティは、商業ベンダーにソフトウェアの更新と透明性の加速を迫っています。
規制承認のスピードと保険会社向けエビデンスドシエが重要な競争上の優位性となっています。リーダー企業は保険適用拡大を確保するために大規模な実世界エビデンスに多額を投資し、スタートアップ企業は承認を早期化するためにブレークスルーデバイス指定に依存しています。医療機器としてのソフトウェアの継続的なアップデートが継続的な収益と利用者の囲い込みを生み出し、人工膵臓デバイスシステム市場内での競争を激化させています。
人工膵臓デバイスシステム業界のリーダー企業
Medtronic plc
Tandem Diabetes Care, Inc
Insulet Corporation
Defymed
DexCom Inc.
- *免責事項:主要選手の並び順不同
人工膵臓デバイスシステム市場
- Medtronic
- Tandem Diabetes Care
- Insulet
- Dexcom
- Beta Bionics Inc.
- Abbott Laboratories
- Bigfoot Biomedical Inc.
- Johnson & Johnson (Animas legacy)
- Roche
- Ypsomed
- Admetsys
- Pancreum Inc.
- Defymed
- Eli Lilly and Company
- MicroTech Medical Co. Ltd.
- SOOIL Development
- DreaMed Diabetes

市場機会と将来展望
人工膵臓デバイスシステム市場における空白領域は、適応拡大とオートメーションの深化によってますます定義されつつある。2026年、Tandem Diabetes Careは1型糖尿病を伴う妊娠に対するControl-IQ+のFDA承認を取得し、また1型糖尿病を有する妊娠中の患者および2型糖尿病成人向けの自動インスリン注入(AID)システムについてCEマークも取得した。これらの適応拡大は、従来の1型糖尿病コホートを超えて処方経路を広げるものであり、妊娠および2型糖尿病集団に合わせた根拠資料、トレーニングワークフロー、償還制度の整合の必要性を高めている。
もう一つの機会領域は、エコシステムの相互運用性と複数ベンダーによるコンポーネントの組み合わせであり、2026年の製品化・商用化の動きにその商業的な勢いが見られる。MiniMed(Medtronic)は、アプリ制御とSimplera Syncセンサーを備えたMiniMed Flexシステムを米国で発売し、また2つの統合センサーオプション(Simplera SyncとAbbott Instinct)においてMiniMed 780Gが同等の血糖アウトカムを示したという研究結果を発表した。欧州では、Diabeloopがドイツにおいて、ViCentra KaleidoパッチポンプおよびデクスコムのG7 CGMと統合されたDBLG2 AIDシステムの処方アクセスを開始し、地域の選好や調達モデルに適したモジュール構成への需要を強めている。並行して、ADA 2026で発表された完全閉ループ方式に関する臨床研究(インスリンリスプロとプラムリンチドの併用という試験的な多ホルモン併用療法を含む)は、ユーザー負担を軽減し新たな治療パラダイムへ拡大する次世代制御アルゴリズムのさらなる空白領域を示している。
Recent Industry Developments in 人工膵臓デバイスシステム市場
- 2026年6月:MiniMed(Medtronic)は、Simplera Syncセンサーと組み合わせた同社最小のアプリ制御インスリンポンプであるMiniMed Flexシステムを米国で発売した。この発売により、Medtronicはスマートフォン中心の自動インスリン注入ワークフローにおける地位を強化し、目立たない接続型フォームファクターが重視される在宅医療環境でのより広い普及を後押しする。
- 2026年5月:MiniMed(Medtronic)は、無作為化クロスオーバー試験の結果を報告し、MiniMed 780GシステムをSimplera SyncセンサーまたはAbbott Instinctセンサーのいずれと使用した場合でも血糖アウトカムがほぼ同一であったことを示した。このデータは、より柔軟な複数センサー相互運用性のアプローチを支持するものであり、センサーの入手性、好み、または保険者の制約に対応するユーザーにとって、切替の摩擦を減らし継続性を改善できる。
- 2026年4月:Tandem Diabetes Careは、1型糖尿病を伴う妊娠での使用に対するControl-IQ+自動インスリン注入技術のFDA承認を取得した。この適応拡大は、より厳格な血糖目標を必要とする場合が多い臨床的に明確なセグメントを生み出し、専門的なAIDプロトコルに関する保険者・医療提供者の関与を加速させる可能性がある。


人工膵臓デバイスシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、人工膵臓デバイスシステム市場は、持続血糖モニタリングとインスリン注入、および血糖測定値に基づいてインスリン投与量を調整する自動制御アルゴリズムを組み合わせた統合型ソリューションを対象とする。
対象範囲の除外事項:インスリンペン、自動閉ループアルゴリズムを伴わずに販売される標準的なインスリンポンプ、および自動インスリン注入を駆動しない単独型CGMデバイスは除外する。
セグメンテーション概要
- デバイスタイプ別
- 閾値停止デバイスシステム
- コントロール・トゥ・レンジ(CTR)システム
- コントロール・トゥ・ターゲット/ハイブリッドクローズドループシステム
- 完全自動クローズドループ/バイオニックパンクリアス
- コンポーネント別
- インスリンポンプ
- 持続血糖モニター(CGM)
- 制御アルゴリズム/ソフトウェア
- 使い捨て注入セットおよびセンサー
- エンドユーザー別
- 病院・クリニック
- 在宅ケア環境
- 外来手術センター
- 患者年齢層別
- 小児(18歳未満)
- 成人(18歳超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、各主要地域における需要プールとケアパスウェイの構築から始まり、次にどのデバイスシステム構成が承認され、日常診療で使用されているかを整理する。米国FDAのデバイスデータベースおよび安全性通達、CDCの糖尿病統計、WHOの糖尿病ファクトシート、OECDの医療費指標といった信頼性の高い公開情報源を活用し、罹患率、アクセス、治療環境に関する前提を確固たるものにしている。
臨床利用を市場価値へ転換するため、査読付き学術誌からの補足的な証拠(目標範囲内時間のアウトカムや普及動向を含む)、および利用可能な場合は償還・コーディングに関する参考資料を確認する。また、輸入・税関の分類信号を用いて、デバイスの流通を高いレベルで相互確認する。企業開示、投資家向け説明資料、信頼できる報道といった一般的な二次資料は、主要な発売や製品更新の時期を特定するために用いられ、その後、企業財務情報や特許動向を確認するために有料サブスクリプションを選択的に利用する。ここに記載した情報源は例示であり、データ収集、検証、明確化のために他の公開情報源も作業中に使用された。
一次インタビューおよび調査
一次調査は、実際の使用環境において閉ループ機能がどの程度の頻度で有効化されているか、病院での導入が在宅での普及とどのように異なるか、また各地域で償還制度が患者のアクセスをどのように形成しているかを確認するために用いられた。デバイス側の専門家、糖尿病専門医、チャネル関係者と幅広く意見交換を行い、デスクリサーチの結果が不確かな部分について、価格設定、買い替え周期、利用に関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):12% | アジア太平洋(APAC):45% |
| ミドルティア:45% | 機能・部門リーダー:34% | 欧州・中東・アフリカ(EMEA):32% |
| 中小プレーヤー:17% | マネージャー:54% | 南北アメリカ:23% |
市場規模算定と予測
当社の規模算定は、インスリン依存型糖尿病人口を、臨床的に対象となり、自動インスリン注入を実際に利用できる対象コホートに結び付けるトップダウンの需要構築から始まる。このプールが形成された後、閉ループの普及率、試用ユーザーに対するアクティブユーザーの比率、標準的なデバイス買い替え周期、システム構成部品の平均販売価格の推移といった、少数の再現可能な入力を用いて価値を導出する。
モデルの妥当性を保つため、合計値は選択的なボトムアップの確認、例えば自動注入ポートフォリオに関するサプライヤーの収益積み上げ、地域別のサンプル価格ポイント、単位動向に関するチャネルからのフィードバックによって裏付けられる。データに欠落がある場合は、文書化された保守的な補完ルールを適用し、通常は近隣市場の類似事例を普及率の代替として用い、その後インタビューのフィードバックを用いて調整する。
予測にあたっては、新規の規制承認、償還制度の拡大、より厳格な制御目標を可能にするCGM精度の改善、在宅管理へのシフトといった、この市場を動かしやすい短期指標に支えられたシナリオ分析を用いる。最終的な予測は、実務家やチャネルの専門家が次の更新サイクルにおいて実現可能と考える内容と前提を照合した上で選定される。
データ検証と更新サイクル
承認前には、糖尿病の罹患率や治療対象人口の範囲といった独立した指標に対して出力結果を確認し、さらに地域別の暗示的なユーザー1人当たり年間支出額についての妥当性レビューを行う。ある地域で異常値が示された場合、普及曲線、価格設定の段階、買い替えのタイミングを再確認し、その差が文書化された事象で説明できない場合は専門家に再度連絡する。
各レポートは、前提、単位、通貨換算が再検証される複数段階の社内レビューを経て、納品直前に最終的なアナリストによる確認が行われる。本調査は年次で更新され、主要な承認、安全性に関する措置、需要を変化させる償還政策の変更といった重大な事象が発生した場合には、随時更新を行う。
Mordor Intelligenceによる人工膵臓デバイスシステム市場規模算定と他の公表推計との比較
人工膵臓デバイスシステムに関する公表数値は、システムとして何を対象とするかの境界が一致していないため、また価格算定の考え方や基準年についても同様の理由から、しばしば整合しない。差異はまた、閉ループ機能の実際の使用状況に重きを置くか、出荷数や見出し上のユーザー数に重きを置くかによっても生じる。
FDA承認の追跡調査と、インスリン依存型糖尿病の需要プールに対する相互確認は、Mordor Intelligenceが実際に自動制御で動作するシステムに結び付けられ、当該カテゴリーに隣接するより広範な糖尿病デバイスとは区別されるようにする根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.19 B (2026) | |
| 業界データ発行機関A | USD 0.34 B (2024) | この推計は、より狭い収益の視点と早い基準年に市場を固定しているように見え、より高価格の統合システム構成や、最近の発売で見られる後期段階の普及を除外している可能性がある。 |
| 市場インテリジェンス発行機関B | USD 0.28 B (2024) | この数値は、デバイスシステムの収益についてより厳密な定義を反映している可能性があり、保守的なアクセス前提を用いることでアクティブな閉ループユーザー数を過小に見積もっているおそれがある。これは、長期的なCAGRが高い場合でも値を低く保つ結果となる。 |
情報源間の差異は主に対象範囲の境界と基準年の選択によって説明され、単一の成長前提によるものではない。規模算定を明確に定義された対象ユーザープールに固定し、インタビューによって価格設定と買い替えのタイミングを検証することで、最終的な値は、各更新時に再確認できる少数の明確な入力に追跡可能な形で結び付けられている。


レポートで回答される主要な質問
2026年における人工膵臓デバイスシステム市場の規模はどのくらいですか?
人工膵臓デバイスシステムの市場規模は2026年に11.9億米ドルです。
2031年にかけての人工膵臓ソリューションの予想成長率はどのくらいですか?
世界の売上高は2026年から2031年にかけて年平均成長率(CAGR)17.94%で成長すると予測されます。
自動インスリン投与プラットフォームにおいて最も急速に成長している地域はどこですか?
アジア太平洋地域が2026〜2031年にかけて最も高い予測年平均成長率(CAGR)18.88%を記録しています。
最も急速にシェアを伸ばしているデバイスタイプはどれですか?
完全自動クローズドループ/バイオニックパンクリアスシステムが年平均成長率(CAGR)23.85%で伸長しています。
新興市場での普及を制限する主な障壁は何ですか?
高い総所有コストおよび不均一な保険適用が主要な障壁として残っています。
最終更新日:



