
経腸栄養デバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
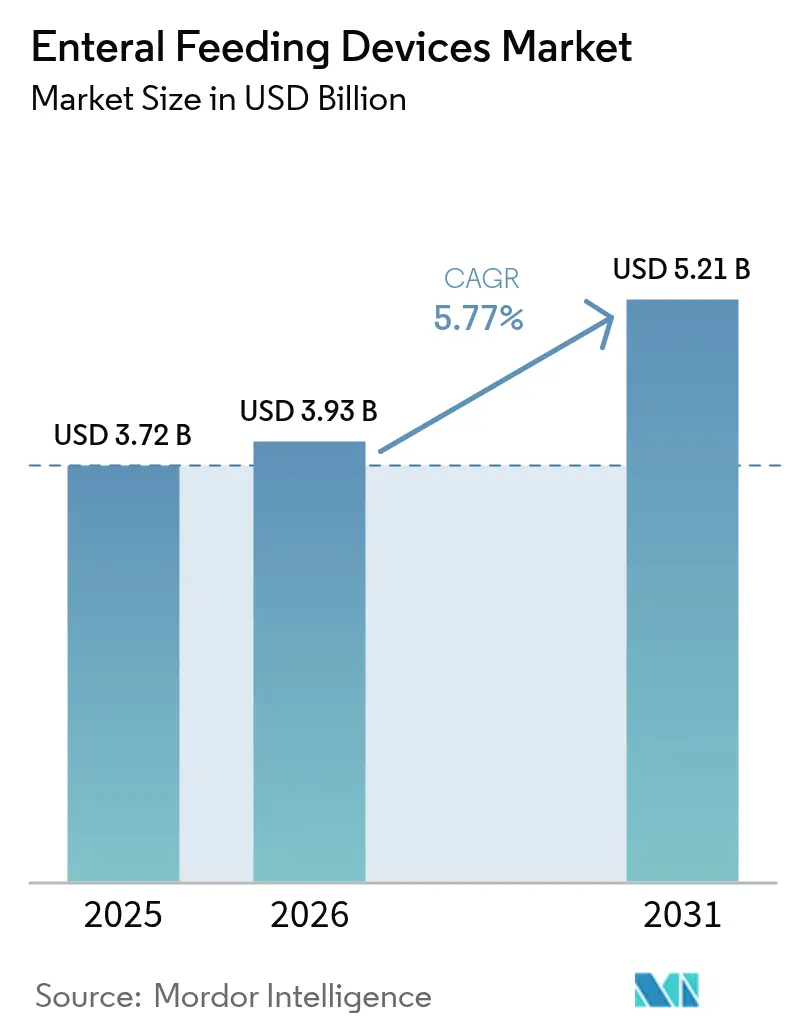
| 市場規模 (2026) | 3.93 十億米ドル |
| 市場規模 (2031) | 5.21 十億米ドル |
| Growth Rate (2026 - 2031) | 5.77 % |
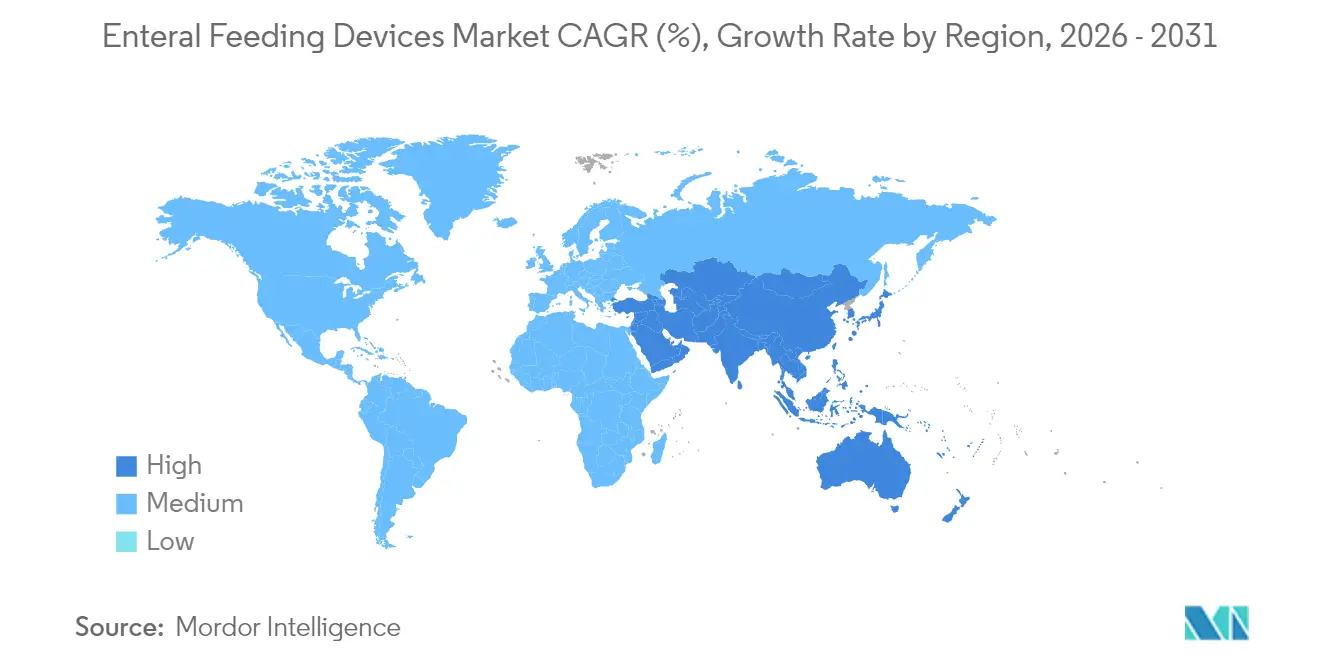
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
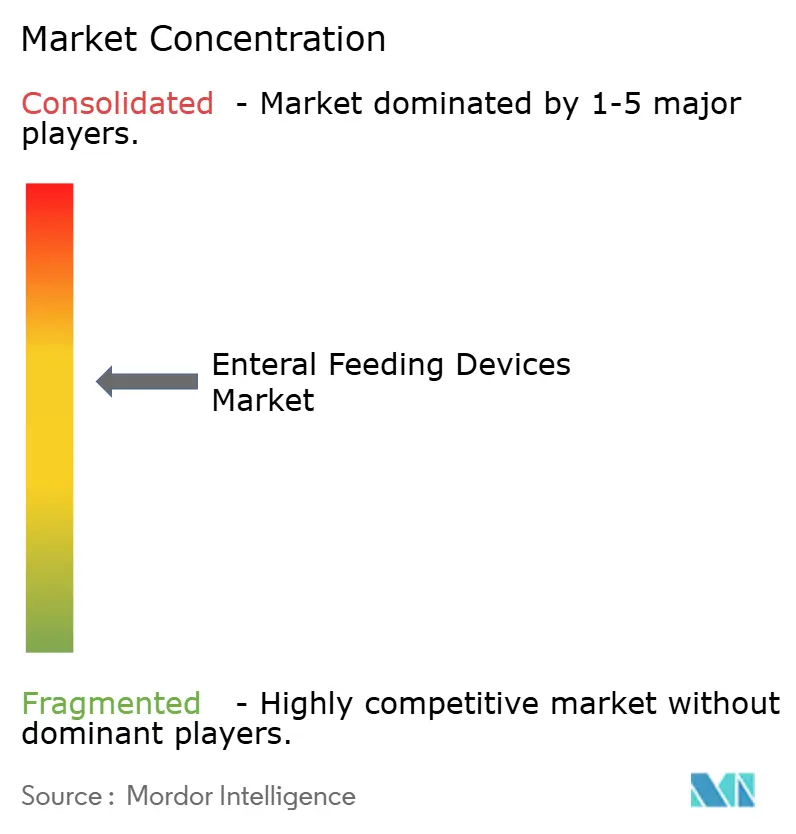
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経腸栄養デバイス市場分析
経腸栄養デバイス市場規模は2025年に37億2,000万米ドルと評価され、2026年の39億3,000万米ドルから2031年には52億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.77%です。この拡大は、従来の栄養補給方法から安全性・デジタル接続性・ENFit準拠フィッティングを中心に構築されたシステムへの着実な移行を反映しています。人口動態的な圧力、特に寿命の延長と慢性疾患有病率の上昇が、基礎需要を下支えしています。ISO 80369-3規格への早期準拠は明確な競争上の優位性となっており、新しいコネクタ形式に対応するために製品ラインを再設計できるメーカーに恩恵をもたらす一方、適応するリソースを持たない企業間での統合を加速させています。厳格な安全設計とスマートポンプ、遠隔モニタリング、直感的なインターフェースを組み合わせたデバイスメーカーは、ケアが患者の自宅や外来センターへとシフトするにつれて、成長を取り込む最良の立場にあります。
主要レポートのポイント
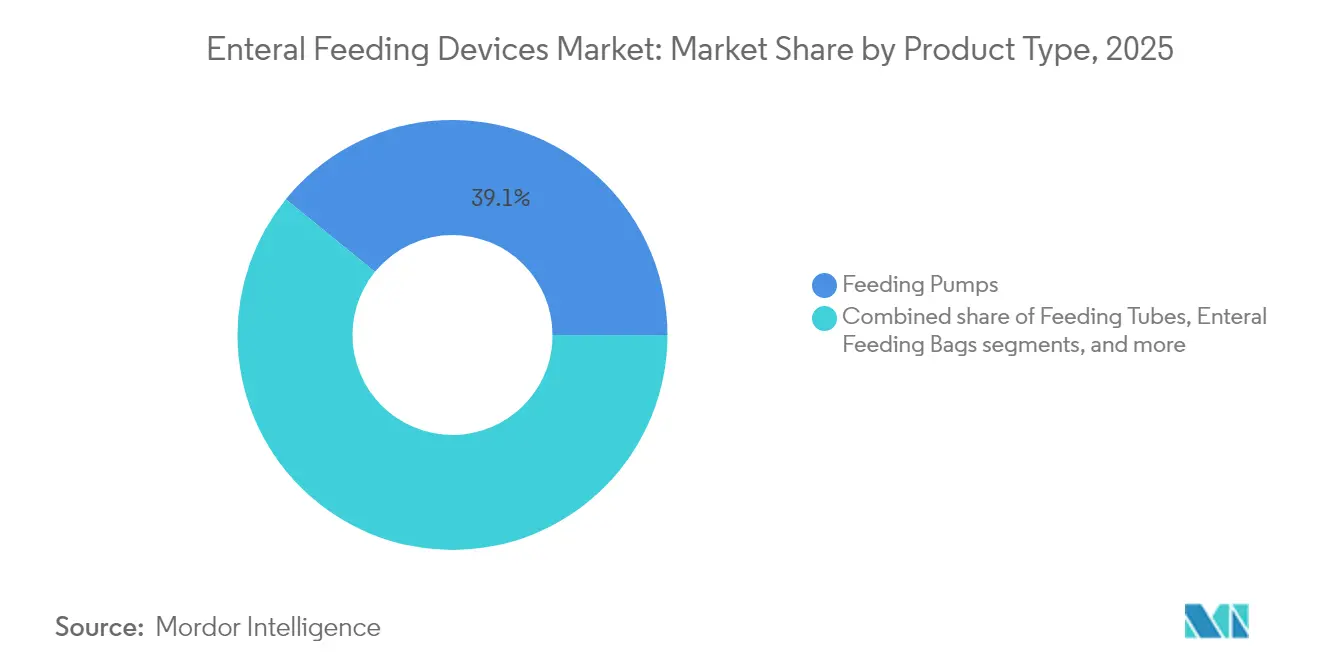
- 製品タイプ別では、経腸栄養ポンプが2025年に39.12%の収益シェアでリードし、経腸栄養チューブは2031年までに最速の6.65% CAGRを記録すると予測されています。
- 年齢層別では、成人コホートが2025年に経腸栄養デバイス市場シェアの72.10%を占め、小児・新生児セグメントは2031年まで6.88% CAGRで拡大すると予測されています。
- 流通チャネル別では、オフラインルートが2025年に85.60%のシェアで支配的であり、オンラインチャネルは最強の7.05% CAGRを記録する見込みです。
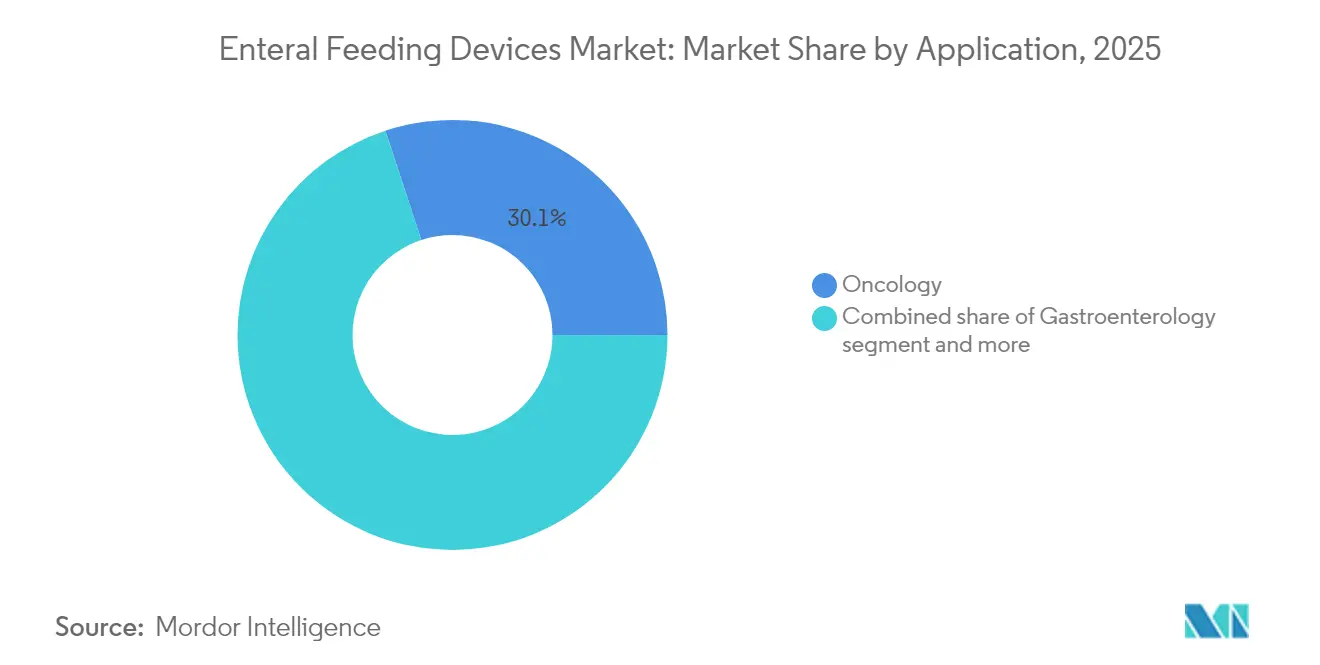
- 用途別では、腫瘍学が2025年の需要の30.05%を占め、重症ケア・外傷は2031年まで6.43% CAGRで上昇する見込みです。
- エンドユーザー別では、病院が2025年に53.40%を占めていますが、在宅ケア環境は2031年まで6.28% CAGRで成長しています。
- 地域別では、北米が2025年収益の36.20%を占め、アジア太平洋は2031年まで6.52% CAGRで最も速く成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 在宅・外来経腸栄養へのシフト | +1.5% | 北米と欧州がリード、APACでの採用が加速 | 中期(2~4年) |
| 高齢者人口の増加と慢性疾患負担 | +1.2% | 世界全体、北米・欧州・先進APAC地域で最高 | 長期(4年以上) |
| ENFit準拠コネクタの急速な採用 | +0.9% | 世界全体、全地域で義務化 | 短期(2年以内) |
| 世界的な早産児出生数の増加 | +0.8% | 世界全体、新興APAC地域およびMEA地域でより顕著 | 中期(2~4年) |
| モバイルポンプを必要とする外来がんケアの成長 | +0.7% | 北米と欧州、都市部APACへ拡大中 | 中期(2~4年) |
| 早期退院に向けた価値に基づくケアのインセンティブ | +0.6% | 北米と欧州、先進APAC地域での選択的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
在宅・外来経腸栄養へのシフト
より多くのケアが病棟から居間へと移行しています。無線モジュールを搭載したポータブルポンプにより、看護師が遠隔で栄養補給を監視できるようになり、入院コストを削減しながら快適性を向上させています。米国および欧州の一部では、保険会社がこれらのレジメンを償還しており、在宅採用を強化しています。デバイスのインターフェースは簡素化され、介護者が最小限のトレーニングで安全にポンプを操作できるようになっています。しかし、アジア太平洋および中南米の多くの医療システムにおける償還のギャップが採用を遅らせており、経腸栄養デバイス市場に二速構造をもたらしています。
世界的な早産児出生数の増加
新生児サブセグメントは、早産分娩の世界的な増加と集中治療における生存率の向上に支えられています。臨床試験では、ドナーミルク食[1]Min Wang、「早産低出生体重児における完全経腸栄養到達時間に対するドナーミルク単独早期経腸栄養の影響」、Frontiers in Nutrition、frontiersin.orgが超低出生体重児の完全栄養到達を人工乳食と比較して4日早めることが示されており、精密ポンプおよび小口径ENFitシリンジへの需要を促進しています。スタンフォード医科大学[2]Erin Digitale、「早産児向けAI強化型静脈栄養」、スタンフォード医科大学ニュースセンター、med.stanford.eduのアルゴリズムは栄養素混合物を自動的に調整し、脆弱な乳児における処方精度を向上させています。これらの技術層は安全性の基準を引き上げ、価格を押し上げていますが、低リソース病院におけるシリンジポンプ不足は継続的な供給の脆弱性を浮き彫りにしています。
高齢者人口の増加と慢性疾患負担
嚥下障害は高齢者の最大15%に影響を与え[3]Adam Spandorfer、「高齢者における嚥下障害、飲み込みにくい問題」、OBM Geriatrics、lidsen.com、経口摂取が困難な場合に経腸栄養を不可欠なものとしています。脳卒中、認知症、末期がんがデバイス需要を強化しています。長期チューブ栄養を受けている虚弱な高齢者の死亡率は依然として高いものの、支払者は経腸サポートを長期入院の費用対効果の高い代替手段と見なしています。メーカーは、在宅医療キットに直接統合できるプログラムしやすいポンプとクランプで対応しており、先進国経済における経腸栄養デバイス市場を促進しています。
ENFit準拠コネクタの急速な採用
ISO 80369-3コネクタは静脈ラインとの誤接続を事実上排除し、十分に文書化された患者安全上のギャップに対処しています。2019年以降、FDAから欧州規制当局に至るまで、新しいデバイスにはENFitチップを搭載して出荷しなければならないというシグナルが発せられています。Cardinal HealthやAbbottなどの先行企業は先行優位を活用して病院契約を確保し、小規模メーカーはコストのかかる設備改修と撤退の判断を検討しています。この規格は現在、経腸栄養デバイス市場を技術的に有能な少数のベンダーへと向かわせています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低所得国における償還のギャップ | -0.6% | 新興APAC、MEA、南米 | 長期(4年以上) |
| ISO 80369-3移行期における規制の不確実性 | -0.5% | 世界全体、施行スケジュールは地域により異なる | 中期(2~4年) |
| チューブ関連合併症と誤嚥リスク | -0.4% | 世界全体、臨床トレーニングが限られている地域でより高い | 長期(4年以上) |
| 医療グレードプラスチックのサプライチェーン制約 | -0.3% | 世界全体、東アジアに原材料が集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
低所得国における償還のギャップ
調査対象のアジア太平洋諸国のうち、在宅経腸栄養に対する体系的な資金提供を行っているのはわずか40%であり、病院はデバイス普及を損なうミキサー食に頼らざるを得ない状況です。このような資金調達の空白は、経腸栄養デバイス産業を所得水準に沿って分断し、高級ポンプは裕福な病院に導入される一方、基本的なチューブが他の場所で主流となっています。
チューブ関連合併症と誤嚥リスク
誤嚥性肺炎、閉塞、および脱落は、特に高リスクの高齢者コホートにおいて、臨床医がより広範なチューブ使用を躊躇させています。ART Medicalなどのスタートアップ企業は逆流を検知した際に栄養補給を停止するセンサーを提供していますが、高価格が採用を遅らせています。長期的なアウトカムデータが日常的に得られるようになるまで、保守的な処方パターンが経腸栄養デバイス市場を抑制し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
チューブ革新にもかかわらずポンプがリード2025年、経腸栄養ポンプは投与精度と安全アラームによる優位性を主張し、収益の39.12%を生み出しました。容量式ユニットは重症ケアルーティンの中心であり続けていますが、ケアの分散化に伴い軽量な外来モデルが急速に台頭しています。チューブの経腸栄養デバイス市場規模は6.65% CAGRで拡大しており、ベッドサイドでの留置をガイドしX線被曝を削減する内蔵カメラによって促進されています。メーカーはポンプとチューブの両方にENFitセットをバンドルし、ケアパスウェイ全体でコネクタのコンプライアンスを確保しています。使い捨て投与セットの短サイクル交換パターンが経常収益をさらに強化し、経腸栄養デバイス市場のこの部分に新たな資本を引き付けています。
米国でクラスIIに分類されるシリンジに対する規制上の精査により、ベンダーは誤ルートエラーを防ぐ改ざん防止キャップとカラーキューへと誘導されています。バッグと投与セットは、すべての栄養補給レジメンに消耗品が必要なため、より緩やかではあるが安定した採用を示しています。しかし、東アジアの医療グレードプラスチックにおける原材料不足はサプライチェーンをボラティリティにさらし、北米と欧州でのリショアリングプロジェクトを促進する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


年齢層別:
小児セグメントがイノベーションを牽引慢性疾患と脳卒中後ケアが処置件数を支配しているため、成人が2025年の売上の72.10%を占めました。一方、小児・新生児ブラケットは、新興国における新生児集中治療能力の拡大を背景に6.88% CAGRで前進しています。ドナーミルク単独プロトコルとAI駆動の栄養計算機が完全栄養到達までの時間を短縮し、較正されたシリンジと低容量ポンプへの需要を強化しています。
新生児専用デバイスの経腸栄養デバイス市場シェアは依然として小さいものの、厳格な安全基準とベンダー競争の限定性を反映してプレミアムです。特に低リソース環境の一部の臨床医が乳児に成人用機器を転用せざるを得なかったシリンジポンプ不足などの供給ギャップは、強靭な製造フットプリントの必要性を浮き彫りにしています。成人向けデザインは現在、在宅での使用を簡素化するために小児人間工学を取り入れており、経腸栄養デバイス市場全体での相互受粉の恩恵を示しています。
流通チャネル別:
オンライン成長が加速バンドルサービス契約と臨床医トレーニングのニーズにより、2025年のオフライン病院調達は注文の85.60%を占めました。それにもかかわらず、デジタルポータルはチャネルの中で最速の7.05% CAGRに向かっており、在宅ユーザーがメーカーのストアフロントを通じて経腸栄養バッグ、シリンジ、コネクタを直接再注文しています。パンデミック中、医療システムはクリック&コレクトモデルを試験的に導入し、現在もそれが継続しており、経腸栄養デバイス市場に追加的な収益ストリームを開いています。
大手サプライヤーは、複雑な規制に対応するために専門的な医療機器電子商取引企業と提携しています。ポンプと留置キットは依然としてディストリビューターの専門知識に依存していますが、消耗品はオンラインにシフトしており、特に償還コードが郵便注文配送をサポートしている北米と欧州の一部でその傾向が顕著です。東南アジアの小規模クリニックは、地域の在庫切れを回避するために基本的なチューブをオンラインで調達し始めており、チャネルの影響力の拡大を強調しています。
用途別:
腫瘍学のリーダーシップが重症ケアの挑戦に直面がん治療は嚥下を損なうことが多く、腫瘍学が2025年の売上高の30.05%でトップを維持しています。外来輸液センターは現在、化学療法サイクル間の栄養維持のためにポータブルポンプを組み込み、販売勢いを強化しています。しかし、重症ケア・外傷処置は、インドと中国のICU拡張が早期栄養開始プロトコルへの基礎需要を高めるにつれて、6.43% CAGRで最も速く成長する見込みです。
消化器病学は、栄養を調整し合併症を軽減する超音波ベースの不耐性スコアリングなどのイノベーションにより、安定した量を提供しています。逆流時にポンプを一時停止するスマートセンサーは、機械的換気患者にとって深刻な問題である誤嚥発生率の制限を目指しています。神経学から肥満手術後まで多岐にわたるその他の用途は、多様な臨床部門の経腸栄養デバイス市場規模を集合的に引き上げるニッチな機会を追加しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケアの変革が加速病院は依然として機器の53.40%を調達していますが、入院期間短縮に向けた支払者のインセンティブが在宅ケア環境での6.28% CAGRを促進しています。ファームウェアアップデートとクラウドダッシュボードに対応した無線ポンプにより、プロバイダーは栄養補給コンプライアンスを可視化し、再入院を削減しています。初回デバイス出荷にバンドルされたトレーニングサービスは、特に在宅医療機関がスタッフ不足に悩む場所で販売者を差別化しています。
外来手術センターは日帰り手術のためにコンパクトなポンプを採用し、大規模病院を超えて経腸栄養をさらに分散させています。長期ケア施設は国家安全プログラムに合わせてENFitチューブにアップグレードし、設置済みフリートを着実に更新しています。ケア場所のこの再編成は、経腸栄養デバイス市場をより広い購買者基盤に広げ、特定のセグメントへの収益エクスポージャーを平滑化しています。
地域分析
北米経腸栄養デバイス市場
北米は2025年の世界支出の36.20%を占め、広範な償還制度とENFitの早期導入に支えられています。成長率は5.02%のCAGRとやや緩やかながら、在宅ケアモデルおよびテレモニタリングデバイスに対する連邦政府のインセンティブによって引き続き支持されています。FDAが小児用デバイス不足に注目したことで、サプライヤーは国内での成形・組立の拡大を迫られ、リードタイムの改善と原材料リスクの軽減が図られています。
欧州経腸栄養デバイス市場
欧州は2031年にかけて5.46%のCAGRを記録しており、加盟国全体で承認要件を標準化する医療機器規制(MDR)がこれを後押ししています。統一されたルールにより複数国展開における管理コストが低減され、メーカーはアプリ連携による投与量記録といった差別化機能に注力できるようになっています。ドイツ、フランス、北欧諸国における「在宅での高齢化」政策が、特に国家的な看護プログラムを通じた在宅経腸栄養の普及を促進しています。特別医療目的食品に関する規制は複雑さを増す一方で、コンプライアンスを文書化できる経験豊富な企業に有利に働きます。欧州の在宅プログラムに紐づく経腸栄養デバイスの市場規模は、自治体が遠隔栄養管理を日常的な高齢者ケアに組み込むにつれ、着実に拡大する見込みです。
アジア太平洋経腸栄養デバイス市場
アジア太平洋地域は、中国およびインドおける病院建設ブームと国民皆保険制度の拡充を背景に、6.52%のCAGRで最も速い地域成長を記録しています。ただし、アクセスの格差は依然として大きく、在宅経腸栄養剤の償還制度を整備しているAPAC諸国は半数にも満たないため、低中所得地域ではミキサー食が引き続き普及しています。インドの流通業者であるEntero Healthcareは2024年に年間収益22%増を記録しており、資金調達の障壁が解消されれば旺盛なデバイス需要が顕在化することを示しています。価格感応度の高い地域への浸透を図るため、グローバル企業は地元の組立業者と提携し、低コストチューブとオプションのスマート機能を組み合わせた段階的なポートフォリオを提供しています。こうした取り組みは、潜在的な関心を経腸栄養デバイス市場における持続的な成長へと転換することを目指しています。

規制環境
経管栄養デバイスは主要市場において成熟した安全性主導の監督下にあり、コネクタの誤接続防止と品質システムの厳格さが中核的なコンプライアンステーマとなっている。米国では、経管栄養チューブおよび関連機器はFDAにより21 CFR 876.5980の下で規制されており、市場アクセスの大部分は510(k)経路を通じて管理されている。誤経路事象に関するリスク管理を裏付けるため、FDAが認めるコンセンサス標準やENFit/ISO 80369-3への適合が一般的に用いられている。
欧州では、EU医療機器規則(規則(EU) 2017/745)が経管栄養デバイスの上市を規制しており、旧指令と比較して臨床評価および市販後調査への要求を厳格化している。具体的な2026年の転換点は、EUDAMED要件の広範な発動である(証拠資料で言及されているEUの措置により、2026年に必須モジュールが施行される)。これにより、複数のEU加盟国で販売するメーカーにとって、デバイス登録の規律、UDI/データ準備、およびデジタル技術文書管理の重要性が高まる。
バリューチェーン分析
経管栄養デバイスのバリューチェーンは、医療グレードのポリマー(シリコン、ポリウレタン)および精密部品(センサー、バルブ、PCBA)から始まり、その後ポンプ、チューブ、シリンジ、投与セット、ENFitコネクタのクリーンルーム製造が続く。その後、滅菌、包装、品質リリースはISO 13485準拠システムの下で行われる。下流では、病院の入札や共同購買機構が数量獲得を左右し、急性期医療向けの流通業者ネットワークがそれを支える一方、在宅経管栄養の拡大に伴い消耗品(バッグ、投与セット、コネクタ)の直接宅配補充が拡大している。
主要な摩擦点は、検証およびコンプライアンスの受け渡し(設計検証、接続型ポンプのソフトウェア検証、コネクタ標準への適合性)と、医療グレード樹脂の入手可能性や物流の混乱が生産を制約しうる素材層にある。2026年2月に発効するFDA QMSRは、調和され監査対応可能な品質プロセスへの重点を高めており、これは垂直統合されたメーカー(例えば、コネクタの社内成形や地域内組立)に有利に働き、多地域流通に必要なENFitや文書アップグレードへの再投資資金を確保できない小規模サプライヤーへの統合圧力を強める可能性がある。
競争環境
市場は、深いR&D、規制の専門知識、および広範なサービスネットワークを組み合わせた多角化医療企業の緊密なグループに偏っています。Abbottは、その栄養ラインと統合された接続型経腸ポンプのロールアウトに支えられ、医療機器ユニットで2024年第4四半期に13.7%の成長を記録しました。Fresenius Kabiは2024年のサプライチェーン優秀賞を受賞し、樹脂不足と輸送のボラティリティの中での販売ポイントとして運営上の強靭性を強調しました。
Cardinal Healthは引き続きKangarooプラットフォームを拡張し、ポンプ世代全体に無線診断とENFitコネクタを重ねています。Boston ScientificとCook Medicalは、留置精度を高めるアクセスデバイスとセンサーに注力しており、商品化されたチューブからマージンを守るニッチを形成しています。一方、ART Medicalや他のスタートアップ企業は誤嚥防止技術を開発し、病院が合併症削減のためにプレミアムを支払うと賭けています。
ENFitへの切り替えは統合の触媒として機能しており、工具コストと検証サイクルが小規模な競合他社を阻み、準拠した製品ラインを確保するための選択的な買収とパートナーシップ取引につながっています。同時に、コネクタの社内成形などの垂直統合がサプライの確実性を強化しています。デバイスハードウェアとクラウド分析およびサブスクリプション消耗品を組み合わせた企業は、経常収益を獲得する立場にあり、この傾向は今後10年間の経腸栄養デバイス市場における戦略的動向を形成する可能性が高いです。
経腸栄養デバイス産業のリーダー
Abbott Laboratories
Becton, Dickinson and Company
Cardinal Health Inc.
Fresenius Kabi
Medtronic plc
- *免責事項:主要選手の並び順不同
経腸栄養デバイス市場
- Abbott Laboratories
- ALCOR Scientific
- Amsino International
- Applied Medical Resources
- Avanos Medical
- B. Braun
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Conmed
- Cook Group
- Danone
- Fidmi Medical
- Fisher & Paykel Healthcare
- Fresenius
- Mead Johnson Nutrition
- Medtronic
- Micrel Medical Devices S.A.
- Moog
- Nestle S.A.
- Owens & Minor (Halyard Health)
- Vygon S.A.

市場機会と将来展望
チューブ留置の安全性とワークフロー標準化を巡り、病院が汎用ディスポーザブル品への依存よりも技術プラットフォームの採用を進める明確な空白領域が生まれている。ENvue Medicalは、2026年6月に発表された独立研究(Inova Health Systemにて実施)で、同社の電磁ナビゲーションプラットフォームがチューブ留置時のX線使用を20%削減し、院内発症の誤嚥性肺炎を20%削減したと報告した。2026年5月、同社は12病院からなる米国ネットワーク全体での3年契約更新を発表し、同プラットフォームを臨床プロトコルの一部として標準化した。これらの実証結果は、留置ガイダンス、モニタリング、プロトコル統合をENFit準拠の消耗品やサービスモデルと組み合わせるメーカーにとっての機会を後押ししている。
もう一つの機会は、在宅および外来診療経路に適合する、コネクテッドでデータ主導型の経管栄養システムにある。ここでは遠隔モニタリングと簡便な介護者操作が購買基準となっている。2026年4月、Luminoahはリアルタイムデータトラッキングを備えたコネクテッド経管栄養システム「Luminoah Flow」についてFDAの承認を取得し、コンプライアンス記録やケアチームの可視性を支援できるプラットフォームに対する規制上の積極的な進展を示した。並行して、新生児および小児の使用事例は、微量精度と安全機能に向けたイノベーションを引き続き牽引している。Gravitas Medicalは2026年4月、FDA承認済みの第2世代Entarikスマート給食チューブシステムについて、新生児および乳児患者を対象とした前向き多施設研究を開始し、高リスク集団における合併症低減と精密給食に関する継続的な臨床投資を示している。
Recent Industry Developments in 経腸栄養デバイス市場
- 2026年7月:ENvue Medicalは、経管栄養チューブの進行を支援する電磁ナビゲーションプラットフォームと連携するよう設計されたロボット支援ツール「ENvue Drive」の最初の試作機を発表した。このツールは、チューブ留置技術を可視化・確認の範囲を超えて処置の自動化へと拡張し、画像診断と留置のばらつき低減が購買優先事項となる差別化された病院ワークフローを支援する。
- 2026年4月:Luminoahは、リアルタイムデータトラッキングを組み込んだコネクテッド経管栄養システム「Luminoah Flow」についてFDA承認を取得した。この承認は、文書化、遠隔監視、病院から在宅へのケアモデルへの統合を支援できる、デジタル対応ポンプおよびシステムへの市場シフトを後押しする。
- 2024年5月:Cook Medicalは、米国におけるPillSenseデバイスの流通に関してEnteraSenseと提携し、センサー対応モニタリングを自社の経管栄養製品ポートフォリオに追加した。この提携は、確立された流通チャネルを通じて補助的モニタリング機能へのアクセスを拡大し、ENFit準拠ハードウェアと並ぶ差別化要因としてのセンシングと意思決定支援の役割を強化した。


経腸栄養デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主に消化管機能が保たれている患者に対し、経管経路を通じて栄養を胃または小腸に直接送達するために使用されるデバイスから得られる収益を対象とする。給食および投与時に使用されるポンプ、チューブ、および関連する使い捨てアクセサリーを含む。
対象範囲の除外:非経口栄養機器、単体の経管栄養剤、および経管栄養用に設計されていない一般的な輸液ポンプは除外する。
セグメンテーション概要
- 製品タイプ別
- 経腸栄養ポンプ
- 容量式ポンプ
- 外来用ポンプ
- シリンジポンプ
- 経腸栄養チューブ
- 経鼻胃管
- 胃瘻チューブ
- その他
- 経腸栄養バッグ
- 投与セット・アクセサリー
- 経腸シリンジ
- 経腸栄養ポンプ
- 年齢層別
- 成人
- 小児・新生児
- 流通チャネル別
- オフライン
- オンライン
- 用途別
- 腫瘍学
- 消化器病学
- 重症ケア・外傷
- その他の用途
- エンドユーザー別
- 病院
- 外来手術センター
- 在宅ケア環境
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、治療対象患者プールと経管栄養が一般的に使用される場面についての明確な把握から始まり、それをデバイス需要へと変換する。米国疾病予防管理センター、米国メディケア・メディケイドサービスセンター、世界保健機関、OECDの医療データなどの情報源から公的医療統計とケア環境の構成比を参照した。これらは処置件数、入院、長期ケアの傾向を把握する上で有用である。
また、規制および安全性に関連するシグナル(FDAのデバイスデータベースや、公開文書で要約されている一般公開のISO適合に関する情報を含む)も確認した。コネクタ標準や安全性に関する取り組みは交換サイクルや採用状況を変化させうるためである。企業レベルの文脈を補うため、年次報告書、投資家向け資料、信頼できる医療機器関連ニュース、特許文献を参照した。また、企業財務、ニュースおよび財務データ、特許データベースの有料購読サービスも利用し、タイムラインと製品構成を相互確認した。これらの情報源はあくまで例示であり、データ収集、検証、明確化のために他にも多くの公開および有料の情報源が使用された。
一次インタビューおよび調査
一次調査は、給食エピソードのうちポンプ使用と重力式の割合、病院と在宅ケアにおけるチューブおよびセットの交換方法、地域とチャネル別の価格動向の確認に重点を置いた。主要地域の臨床医、調達担当者、流通業者、製品専門家などと対話を行い、利用状況、ENFit準拠コネクタなどの安全性主導のアップグレード、入札のタイミングに関する前提をモデル確定前に修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:38% | 経営幹部:17% | APAC:41% |
| ミッド層:42% | 機能・部門リーダー:29% | EMEA:32% |
| 中小プレイヤー:20% | マネージャー:54% | アメリカ:27% |
市場規模算定と予測
基本構築は、トップダウン型の需要プールから始まり、主要適応症とケア環境における経管栄養の普及率を予想されるデバイス使用量に変換し、その後ポンプ採用率、チューブ留置パターン、交換頻度によってフィルタリングされる。その後、結果は選択的なボトムアップ推計と照合される。これには、ポンプ、チューブ、投与セットのサンプリングされた平均販売価格帯に推定単位数量を乗じたものが含まれ、入札主導の価格を調整するためのチャネル確認が続く。
本市場で最も重要だった入力要素には、病院と在宅ケアの構成比、長期経管栄養を受ける患者の割合、持続給食のためのポンプ利用率、チューブおよび投与セットの交換頻度、安全基準の採用(例えばENFit互換コネクタ)、地域別のインフレ調整後の価格動向が含まれる。予測はシナリオ分析を用いて策定され、ベースライン数量は人口動態および慢性疾患の傾向に従い、価格は調達フィードバックと在宅ケアへの予想される構成シフトに基づいて調整される。国レベルのデータが乏しい場合は、インタビューにより検証された地域的に整合性のある範囲を使用し、より良いシグナルが得られるまで保守的な普及帯を適用した。
データ検証と更新サイクル
成果物は、処置強度の代理指標、ケア環境の利用動向、意味のある範囲での輸出入方向性などの独立したシグナルと照合される。また、数量や価格の異常な変動についても確認する。差異が確認された場合は、専門家への再度の聞き取りによって前提を再確認し、文書化された調整によって差異を調整する。
承認前に、モデルおよび記述されたロジックは複数のアナリストによる段階で確認され、定義、単位、年次対応が一貫性を保つようにする。レポートは毎年更新され、大きな安全基準の変更や大規模地域における需要ショックなど重大な変化があった場合には、暫定的な更新が行われる。納品直前には、最終的な更新確認が行われ、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceの経管栄養デバイス市場規模と他の公表推計との比較
経管栄養デバイスの公表市場規模は、対象トピック名が同じに見えても、カウントされる製品、価格帯、基準年の慣行が必ずしも一致しないため、ばらつくことがある。また、ある推計が出荷量の代理指標により多く依存する一方、別の推計が患者の使用パターンや交換サイクルにより多く依存する場合にも差異が生じる。
ベンチマーク表には明確なばらつきが示されている。Mordor Intelligenceのモデルでは、値はポンプ、チューブ、主要な使い捨てアクセサリーのメーカー販売価格に紐づいており、非経口栄養機器や単体栄養剤は除外している。これはより広範な対象範囲と比較して合計額を上下させる可能性がある。差異はまた、ENFit関連のアップグレードが既設ベースにどれだけ速く浸透すると仮定されるか、近い将来における在宅ケアの成長がどう扱われるか、通貨換算が年間平均レートか時点レートかによっても生じうる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の差異 |
|---|---|---|
| Mordor Intelligence | USD 3.72 B (2025) | |
| グローバルコンサルティング会社A | USD 4.74 B (2024) | より広範なデバイスおよび消耗品の対象範囲と異なる基準年を使用しており、製品タイプ別の同等の交換サイクルチェックを行わずに、より積極的な近い将来の在宅ケア拡大を織り込んでいる可能性もある。 |
| 業界誌B | USD 3.89 B (2024) | デバイス範囲はより近いように見えるが、年次対応と価格推移が異なり、入札やチャネル構成に連動した価格改定ではなく、一般化されたCAGRベースの価格設定を適用している可能性がある。 |
総合すると、差異は主にデバイスバスケット内でカウントされる内容、メーカーレベルの販売前提から価格がどのように構築されるか、およびケア環境全体で交換頻度がどのように扱われるかに起因する。観察可能な使用パターンに紐づいた手順を維持し、インタビューを通じて主要な要因を確認することで、当社の推計は市場の進化に応じて再確認可能な実務的変数に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
ENFitコネクタが経腸栄養デバイスの安全性においてゲームチェンジャーと見なされる理由は何ですか?
ENFitの標準化されたジオメトリは静脈ラインや呼吸ラインとの誤接続を防ぎ、誤ルートエラーを劇的に削減し、病院および在宅ケア機関にとって安全コンプライアンスを最優先の購買基準としています。
在宅経腸栄養へのシフトはデバイス設計にどのような影響を与えていますか?
メーカーは現在、介護者が病院外で自信を持って栄養補給を管理できるよう、無線モニタリング、直感的なタッチスクリーン、長寿命バッテリーを備えた軽量ポンプを優先しており、臨床医は遠隔でアドヒアランスを追跡しています。
新生児経腸栄養においてどのようなイノベーショントレンドが生まれていますか?
早産児向けのAI駆動の栄養計算機とドナーミルクプロトコルに対応したマイクロボリュームポンプが進歩しており、いずれも完全栄養到達までの時間を加速し感染リスクを最小化することを目的としています。
サプライチェーンの圧力はこの市場における競争戦略をどのように形成していますか?
企業は医療グレードプラスチックを確保するために社内成形と地域製造ハブへの投資を行い、安定したコンポーネント供給を確保し、大規模医療システム契約の入札時に信頼性の優位性を生み出しています。
誤嚥リスク管理が製品差別化の焦点となっている理由は何ですか?
臨床医は逆流を早期に検知する内蔵センサーと自動一時停止機能を求めており、肺炎発生率を低下させ、プロバイダーが患者安全アウトカムの改善を通じてプレミアムデバイス価格を正当化できるようにしています。
デジタルプラットフォームはデバイスメーカーの収益機会をどのように拡大していますか?
栄養補給パラメータを追跡するクラウドダッシュボードにより、分析と消耗品のサブスクリプションモデルが可能となり、一回限りの機器販売を病院および在宅ケアチームとの経常的なサービス関係に変換しています。
最終更新日:



