
人工腎臓市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.98 十億米ドル |
| 市場規模 (2031) | 5.64 十億米ドル |
| 成長率 (2026 - 2031) | 13.62 % |
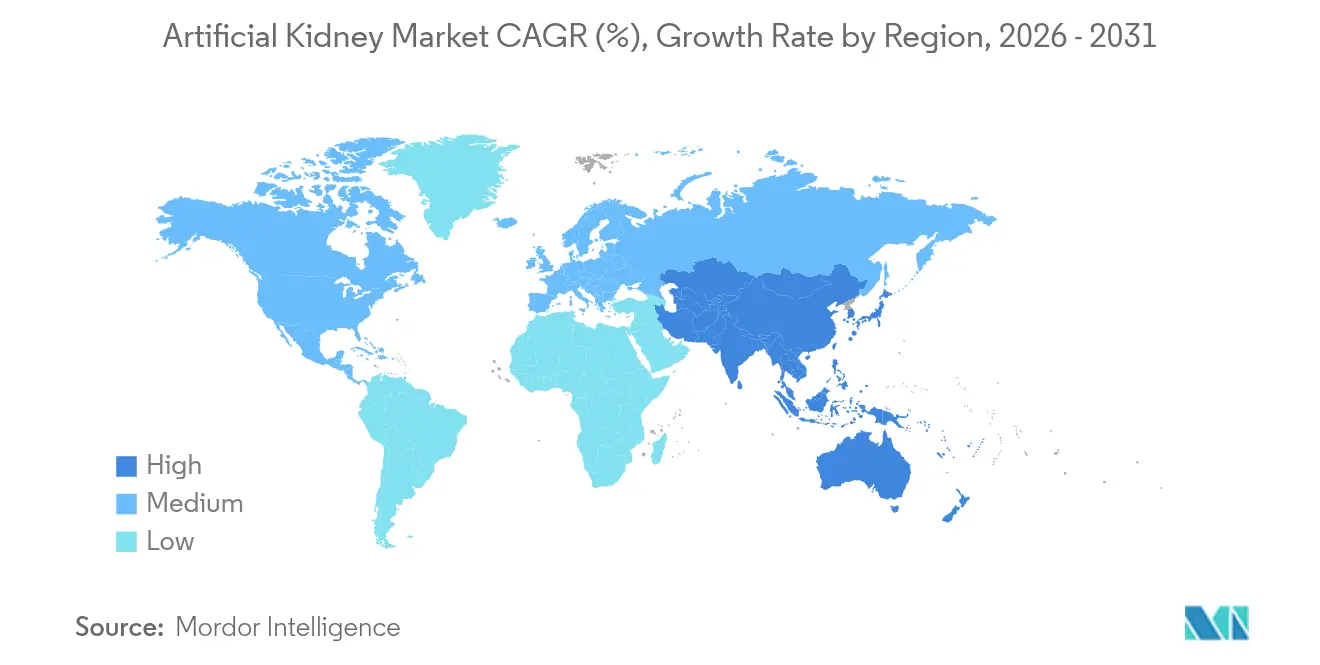
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
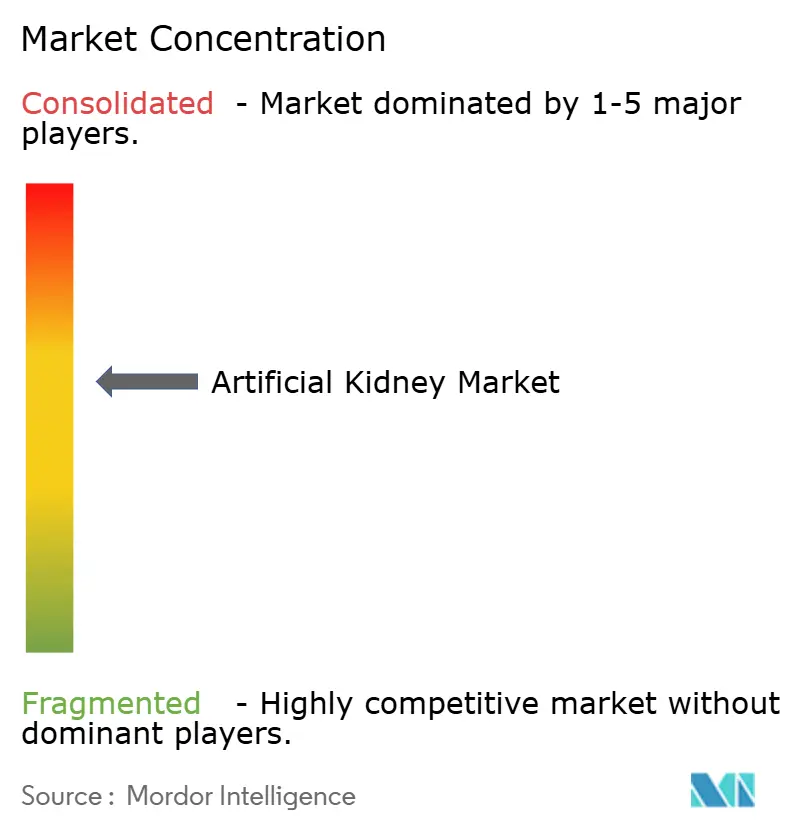
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる人工腎臓市場分析
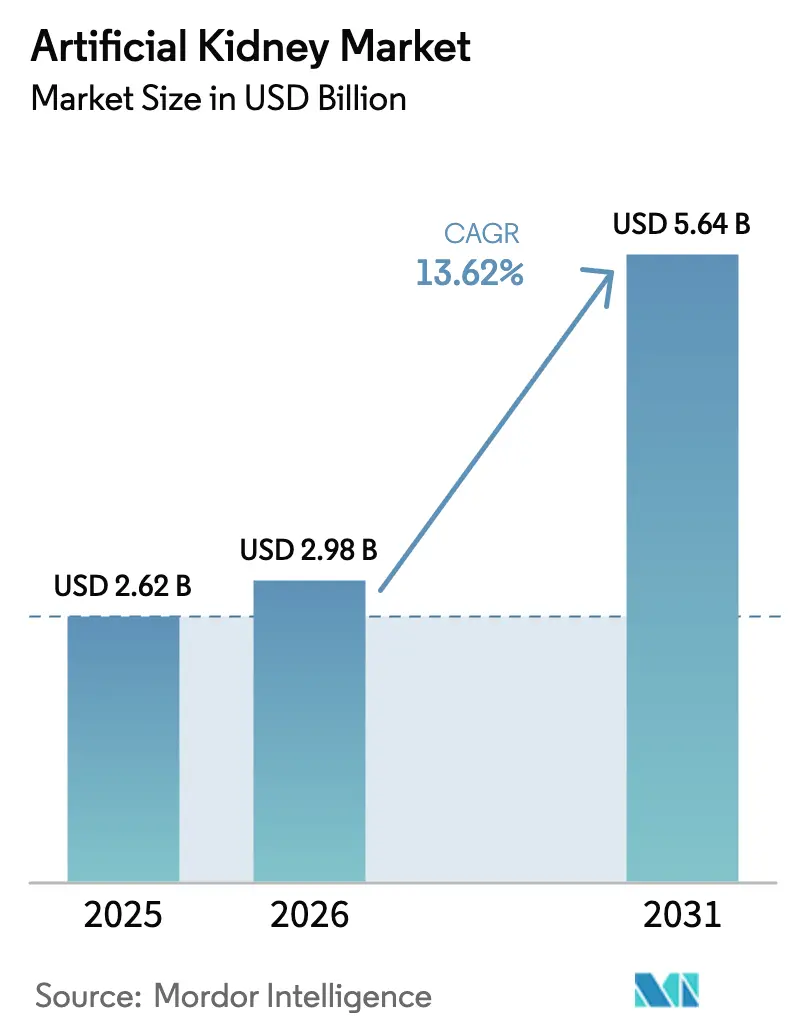
人工腎臓市場規模は2025年に26億2,000万米ドルと評価され、2026年の29億8,000万米ドルから2031年には56億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は13.62%です。ポータブル血液透析システム、バイオ人工埋め込み型インプラント、および在宅療法に対する政策的支援がこの拡大を牽引しています。2025年2月のFDAによる異種移植試験の承認は、代替腎臓ソリューションに対する公式な後押しを示しており、Medicareの在宅透析に対する高い償還額が米国全体での普及を促進しています。ウェアラブルおよびポータブルデバイスのアジア太平洋地域における急速な普及は、北米の確立されたリーダーシップを補完しており、バイオ人工技術へのベンチャーキャピタルの継続的な流入が活発なイノベーションパイプラインを支えています。大手既存企業による戦略的事業売却は、人工腎臓市場内の高成長ニッチに対する競争的焦点を鮮明にしています。
主要レポートのポイント
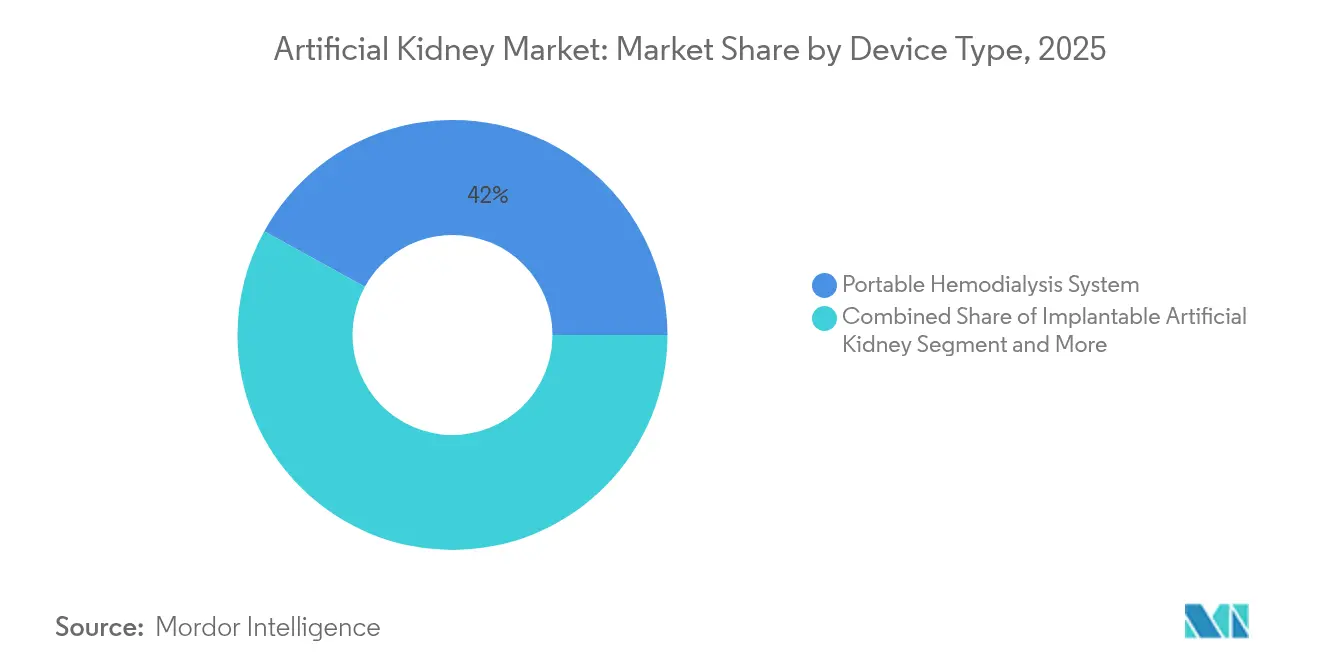
- デバイスタイプ別では、ポータブル血液透析システムが2025年の人工腎臓市場シェアの41.98%をリードしており、一方でバイオ人工腎臓は2031年までに21.58%のCAGRで拡大する見込みです。
- 技術別では、血液透析ベースデバイスが2025年に55.05%の収益シェアを占めており、吸着材再生技術は2031年まで16.98%のCAGRで進展すると予測されています。
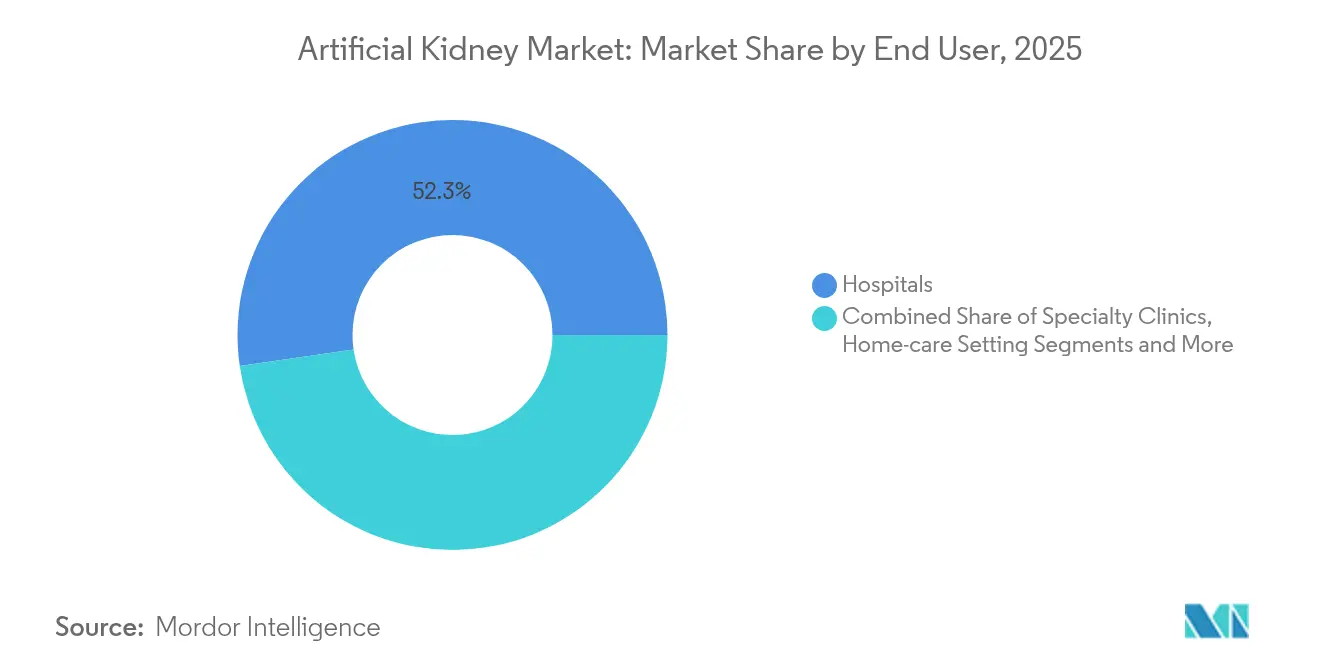
- エンドユーザー別では、病院が2025年の人工腎臓市場規模の52.31%シェアを占めており、在宅ケア施設は2026年から2031年にかけて19.65%のCAGRで成長しています。
- 地域別では、北米が2025年に39.55%のシェアで優位に立っていますが、アジア太平洋は2031年まで18.05%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
人工腎臓市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 慢性腎臓病(CKD)および末期腎臓病(ESRD)の有病率上昇 | +3.2% | 世界全体、アジア太平洋および北米で最も顕著 | 長期(4年以上) |
| 提供腎臓の不足 | +2.8% | 世界全体、北米および欧州で深刻 | 中期(2〜4年) |
| 在宅および外来透析へのシフト | +2.1% | 北米および欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| AIを活用した個別化透析投与量 | +1.6% | 北米、欧州、一部アジア太平洋市場 | 短期(2年以内) |
| ナノ電気動力学ポータブルデバイスの進展 | +1.4% | 世界全体、先進市場での早期普及 | 中期(2〜4年) |
| 政府の成果連動型腎臓プログラム | +1.2% | 北米、一部欧州市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性腎臓病(CKD)および末期腎臓病(ESRD)の有病率上昇
世界の慢性腎臓病(CKD)患者数は2024年に6億7,300万人に達し、世界の死亡率は人口10万人あたり18.29に上昇しました[1]キャスリーン・オトリー、「慢性腎臓病の世界的、地域的、および国家的負担」、BMC公衆衛生、biomedcentral.com。糖尿病関連のCKD死亡がこれらの数字を押し上げており、高齢患者に焦点を当てた人工腎臓市場ソリューションへの持続的な需要を促進しています。Medicareは2024年に血液透析に290億米ドルを費やしており、医療システムへのコスト圧力を浮き彫りにしています。アジア太平洋地域が最も重い負担を担っており、4億5,000万人が影響を受け、年間治療費は患者あたり23,358米ドルです。これらの疫学的トレンドが人工腎臓市場の長期的成長エンジンを強化し、ポータブルおよび埋め込み型代替品の普及を加速させています。
提供腎臓の不足
2024年に米国で行われた故人ドナーによる腎臓移植は21,000件にとどまり、92,000人以上の患者が待機リストに残っています。移植の待機期間の中央値は5年を超えており、バイオ人工および異種移植の代替手段への関心が高まっています。2025年2月の遺伝子改変ブタ腎臓を使用した試験に対するFDA認可は、人工腎臓市場を後押しする規制上の勢いを示しています。世界の治療カバレッジのギャップ(対象患者の50%超を治療できる国はわずか74%)が、スケーラブルな人工腎臓ソリューションの機会をさらに広げています。
在宅および外来透析へのシフト
Medicareの2025年支払い規則により、在宅セッションの基本料金が273.82米ドルに引き上げられ、急性腎臓損傷のケースにも適用が拡大されました。この財政的支援が、施設依存を減らすことで人工腎臓市場の軌道を押し上げています。Outset MedicalのプレフィルトレーションシステムTabloCartおよびFresenius Medical Careの次世代在宅システムにより、患者がクリニック外でも安全に治療を行えるようになっています。プロバイダーへのインセンティブと患者教育を推進する欧州のプログラムも、同様の普及を後押ししています。
AIを活用した個別化透析投与量
日本の研究者は、全国規模の臨床データベースを活用して、CKDの進行と透析開始を予測する機械学習ツールを構築しました[2]田中裕子、「慢性腎臓病に対する人工知能システムの開発」、JMA J.、jmaj.jp。中国で承認されたMediBeaconの経皮蛍光モニタリングは、採血なしで継続的なGFR評価を提供します。臨床研究では、AIモニタリングバイオマーカーと抗生物質クリアランスの間に強い相関が示されており、持続的腎代替療法中の正確な薬物投与量が可能になっています。これらの進歩により入院期間が短縮され、患者安全性が向上し、人工腎臓市場の見通しが強化されています。
人工腎臓市場の抑制要因影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 製品および処置の高コスト | -2.4% | 世界全体、途上国市場で最も深刻 | 中期(2〜4年) |
| デバイスの生体適合性と凝固リスク | -1.8% | 世界全体、北米および欧州での規制上の焦点 | 短期(2年以内) |
| 新規デバイスに対する償還の不確実性 | -1.6% | 北米および欧州 | 短期(2年以内) |
| 埋め込み型デバイスに対する外科的スキルの不足 | -1.2% | 世界全体、特に新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品および処置の高コスト
民間保険会社は2024年に外来透析に対して月額10,149米ドルを支払っており、Medicareの3,364米ドルと比較すると、大きな手頃さのギャップがあることがわかります。労働力不足と材料費の上昇が農村部のクリニックの存続を脅かしています。中国は今後10年間で腎臓ケア費用として5,580億米ドルを失う可能性があります。生体適合性材料への高いR&D投資と長期にわたる臨床試験が販売価格を押し上げ、人工腎臓市場でのプレミアムデバイスの早期普及を制限しています。
デバイスの生体適合性と凝固リスク
2024年10月のFDAのドラフトガイダンスにより、膜材料に対する化学分析の要件が厳格化されました。ポリスルホン透析器は血小板減少症を引き起こす可能性があり、新しい合成膜にもかかわらず補体活性化は依然として課題です。これらの複雑さが規制承認を遅らせ、モニタリングコストを増加させ、人工腎臓市場の勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
人工腎臓市場セグメント分析
デバイスタイプ別:
バイオ人工システムにおける急速なイノベーションバイオ人工腎臓は2031年まで21.58%のCAGRを記録し、人工腎臓市場内で最も速い拡大を示しています。KidneyXが支援するカリフォルニア大学サンフランシスコ校(UCSF)のインプラントは、シリコンナノポアフィルターと生きた腎尿細管細胞を統合しており、外部電源からの完全な自律性を実現することが期待されています。QuantaのSC+などのポータブル血液透析ユニットは、FDAの認可取得後、2025年に41.98%の収益リーダーシップを維持しています。
UCLA Healthで研究中の埋め込み型設計はナノセルロース限外ろ過と電気脱イオンを採用し、透析液を不要にすることを目指しています。埋め込み型の人工腎臓市場規模は、重要な試験が安全性と耐久性を実証した後、急速に拡大すると予測されています。ベルト装着型の11ポンドシステムなどのウェアラブルコンセプトは、FDAの迅速化経路を通じて進められており、治療中の患者の移動性の回復を目指しています。
注記: 個々のセグメントすべてのシェアはレポート購入時に入手可能


技術別:
吸着材再生による効率向上吸着材再生デバイスは16.98%のCAGRで成長しており、透析液を最小限の水で再利用できる能力により他のモダリティを上回っています。血液透析ベースの機器は2025年の人工腎臓市場規模の55.05%を占め、これはFresenius Medical Careの5008Xの発売によるもので、標準的な高フラックス療法に比べて死亡率が23%低下しました。
ソウル国立大学によるナノ電気動力学ICPイノベーションは、フィルターを使わない腹膜透析精製を実証し、将来の小型化の可能性を示しています。NEPHRON+センサースイートは、リアルタイムの流体分析を導入することでこれらの進歩を補完しています。これらの革新的な成果がまとまって、人工腎臓市場を学際的なエンジニアリング進歩のハブとして強化しています。
エンドユーザー別:
在宅ケア施設が治療モデルを変革在宅ケア施設は2031年まで19.65%のCAGRを記録し、人工腎臓市場で最も急速に成長している場所となっています。2025年医師報酬スケジュールにおけるリモートモニタリング償還やバーチャルトレーニングコードなどの政策的ドライバーが、クリニックから居宅への移行を促進しています。それでも病院は2025年に52.31%のシェアを維持しており、急性ケアとトレーニングのハブとして機能しています。
専門クリニックはTerumoのRikaプラットフォームを導入しており、現在米国の98施設に設置され、2025年半ばまでに100施設を目標としています。軍の病院は細胞吸着デバイスの重要な試験に参加しており、利用者の多様性を広げています。在宅透析アクセス改善法(Improving Access to Home Dialysis Act)における教育義務化により、患者がモダリティの選択を理解できるようになり、人工腎臓市場全体での普及が加速しています。
注記: 個々のセグメントすべてのシェアはレポート購入時に入手可能
地域分析
北米人工腎臓市場
北米は2025年に人工腎臓市場シェアの39.55%を占めており、強固な償還制度およびウェアラブルシステムに対する複数のFDAブレークスルー指定によって支えられている。ESRD包括支払いシステムは1回の治療あたり273.82米ドルの料金を設定しており、プロバイダーの経済性を維持している。こうした強みにもかかわらず、2025年における血液透析血液ラインのサプライチェーン不足はインフラの脆弱性を露呈した。競業禁止条項に対するFTCの精査は、人材の流動性とデバイスイノベーションを促進する可能性がある。
アジア太平洋人工腎臓市場
アジア太平洋地域は、高齢化人口と糖尿病有病率の上昇により、2031年までに18.05%のCAGRで成長をリードしている。腎臓神経遮断術および経皮的GFRモニタリングに関する中国の承認はデバイスの入手可能性を加速させている。日本のAI対応CKDデータベースは早期発見を改善し、より早期の治療開始を支援している。Vantiveによるデジタル透析への10億米ドルのコミットメントは、同地域に対する民間セクターの信頼を裏付けている。
欧州人工腎臓市場
欧州は、価値に基づく医療義務のもとで着実な拡大を経験している。Carry Life UFシステムに関する多国間試験は、先進的な腹膜透析技術における国境を越えた協力を実証している。在宅透析の不平等を対象とした政策フォーラムが償還改革を促進しているが、プロバイダーインセンティブの多様性が均一な普及を遅らせている。調和されたEMAの承認経路は臨床試験の管理を簡素化し、人工腎臓市場内でのスケール拡大を目指す輸出業者に恩恵をもたらしている。

競争環境
大手既存企業がポートフォリオを再構築し、特化した新規参入者が資本を集める中、市場集中度は中程度です。Baxterによる腎臓ケア事業VantiveのCarlyle Groupへの38億米ドルの売却により、23,000人のスタッフと専用のR&D資金を持つ集中型エンティティが誕生しました。MedtronicとDaVitaはMozarc Medicalを設立し、在宅療法に向けたエンジニアリングと臨床の専門知識を統合しました。
学術パートナーシップが既存企業に挑戦しています。KidneyXイニシアチブのもとで開発されたUCSFのバイオ人工インプラントは、従来の機械を一気に追い越す可能性を持つ大学と産業の協力の例証です。ベンチャー支援のAWAK Technologiesは、2kgの腹膜透析デバイスの重要試験に資金を提供するためにシリーズBラウンドで2,000万米ドルを調達しました。
規制上の圧力が戦略を形成しています。FDAの生体適合性審査の厳格化はR&Dコストを引き上げており、強固な品質管理システム(QMS)インフラを持つ企業が有利になっています。FTCによる競業避止契約の審査は、最大手の透析チェーンにおける人材確保の優位性を損ない、スタートアップが経験豊富なエンジニアや臨床家を採用できるようになる可能性があります。これらの力が総じて、コストリーダーシップ、臨床エビデンス、およびユーザーの利便性が競争優位を決定する活気ある人工腎臓市場を維持しています。
人工腎臓産業リーダー
B. Braun Melsungen AG
Asahi Kasei Medical Co. Ltd.,
Nikkiso Co., Ltd
Fresenius Medical Care AG & Co. KGaA
Nipro Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた人工腎臓市場企業
- Fresenius
- Baxter
- Medtronic
- B. Braun
- DaVita
- Nipro
- Nikkiso Co. Ltd.
- Asahi Kasei
- AWAK Technologies
- Outset Medical
- Quanta Dialysis Technologies
- Xcorporeal Inc.
- Nanodialysis BV
- SB-KAWASUMI Laboratories Inc.
- Medica S.p.A.
- Toray Medical Co. Ltd.
- Cantel Medical
- Biolife Medical
- Blood Purification Technologies Inc.
- Diality Inc.

市場機会と将来展望
米国における償還の勢いと規制上の後押しは、従来の施設内血液透析を超えた腎代替技術の余地を生み出している。メディケアは2025年に在宅透析セッションの基本料率をUSD 273.82に引き上げ、これが在宅ケア環境における提供者の経済性を強化している。メーカー各社もまた、トレーニング負担の軽減とアドヒアランス向上を目的としたソフトウェア層の構築を進めている。
2026年4月、CMSはRAPIDプログラムを導入し、FDA認可から数か月以内に対象となる革新的腎臓デバイスのメディケア適用を加速させる仕組みを整えた。この枠組みは、試験段階のシステムから償還対象の医療へと移行する開発企業にとって、より明確な導入経路を提供する。ハードウェア、消耗品、クラウド分析を在宅・急性期の両環境にわたって統合する製品群を中心に、機会も拡大している。フレゼニウス メディカル ケアは5008X CAREsystemの米国での商業化を進展させ、2026年5月までに米国内約100の診療所に導入した。また2026年6月には、腹膜透析および在宅血液透析療法をグローバルに支援する統合デジタルプラットフォームkinexusを立ち上げた。規制およびパイプラインの面では、Nephrodite, Inc.の植込み型連続透析デバイスHollyがFDAのTotal Product Life Cycle Advisory Program(TAP)に登録されたこと(2026年6月)は、生体適合性、凝固リスクの低減、外科手技の簡素化といった未解決の課題が残る中でも、植込み型・連続使用型コンセプトへの支援メカニズムが継続していることを示している。
人工腎臓市場における最近の業界動向
- 2026年7月:フレゼニウス メディカル ケアは、急性期・重症患者向け腎代替療法のためのNxView 4.0プラットフォームに統合されたクラウドベースのソフトウェア機能、TherapyWise analyticsを発表した。この発表はデジタルエコシステムを拡大し、腎代替療法における遠隔臨床ワークフローの最適化を支援する。
- 2026年6月:フレゼニウス メディカル ケアは、腹膜透析および在宅血液透析療法をグローバルに支援する統合デジタルプラットフォームkinexusを立ち上げた。これにより遠隔ケア能力が強化され、統合デジタル基盤を通じて在宅療法の普及が支援される。
- 2026年5月:5008X CAREsystemが米国内約100の診療所で利用可能となり、フルスケールの商業展開が進行中である。この展開はHVHDFの導入を加速し、先進的な透析療法における米国市場での存在感を拡大することを目的としている。


人工腎臓市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は腎不全患者の腎機能を代替または補助する製品およびシステムを対象とし、主に透析ベースのソリューションおよび新しいウェアラブル型・植込み型人工腎臓設計を含み、販売・使用時点での収益として捉えている。
対象範囲の除外事項:腎移植、一般的な病院インフラ、および腎代替療法を直接提供しない非腎臓関連デバイスは対象外とする。
セグメンテーション概要
- デバイスタイプ別
- ウェアラブル人工腎臓
- 埋め込み型人工腎臓
- ポータブル血液透析システム
- バイオ人工(細胞播種型)腎臓
- 技術別
- 血液透析ベースデバイス
- 腹膜透析ベースデバイス
- 吸着材ベースの再生技術
- ナノ電気動力学ICPデバイス
- エンドユーザー別
- 病院
- 専門クリニック
- 外来手術センター
- 在宅ケア施設
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、腎疾患の負担と透析アクセスに関する事実的基盤を確立することから始まり、それを人工腎臓ソリューションの対象需要層へと変換する。医療制度および疫学的背景については、United States Renal Data System、CDC、世界保健機関(WHO)、OECDなどの公的資料を利用し、その後FDAなどの機関によるデバイス承認情報や研究シグナルの確認を行った。
商業的視点をより精緻にするため、企業の年次報告書、投資家向け説明資料、決算説明会の議事録を確認し、収益構成と製品ポジショニングを把握した。また、技術成熟度の指標として査読済み臨床論文を利用し、輸入動向が特定地域におけるデバイスの入手可能性を説明する場合には貿易・税関統計も参照した。企業レベルの財務情報と継続的なニュース検証のため、重要な変化を見逃さないよう、企業情報および特許カバレッジに関する有料サブスクリプションを選択的に利用した。このリストは例示にとどまり、データ収集、相互確認、内容明確化のために他にも多くの公的資料が利用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは確実に把握できない事項、例えば在宅療法の導入時期、実際的な価格帯、そしてウェアラブル型・植込み型コンセプトが試験段階から商業的な受注へどれほど速く移行するかを検証するために実施された。主要地域にわたるメーカーおよび部品供給企業、透析臨床医、生体医工学エンジニア、調達および在宅ケア関係者などと意見交換を行い、現場の実情に合わせて前提を調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | CXO:15% | アジア太平洋(APAC):41% |
| ミドルティア:57% | 機能・部門責任者:28% | 欧州・中東・アフリカ(EMEA):35% |
| 小規模事業者:15% | マネージャー:57% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせた手法により構築されており、出発点として治療対象となる腎不全患者数と設定別の透析処置件数を用い、それを利用率および買い替えパターンを用いて機器・ソリューションの需要層に変換している。このトップライン構築は、デバイスクラス別のサンプル平均販売価格帯、購買サイクルに関するチャネルからのフィードバック、報告不足を調整するための供給者レベルの生産能力シグナルなど、選択的なボトムアップ検証によって裏付けられている。
モデルにおける主要な入力要素には、末期腎疾患の罹患率および治療率、透析モダリティ構成の変化(施設内対在宅)、デバイスの設置・買い替えサイクル、在宅導入に影響する償還・適用範囲の変化、そしてウェアラブル型・植込み型システムに関する臨床試験の進展シグナルが含まれる。企業の開示情報が人工腎臓関連の収益を明確に分離していない場合には、製品マッピング、インタビューでのフィードバックに基づくシェア分割、ASPおよび販売量前提に関する感度分析によりギャップを処理している。
予測にはシナリオ分析を用い、償還の勢い、在宅透析のためのトレーニング能力、予想される規制上の節目に連動した基準・保守的・加速的な導入経路を設定している。最終的な成長曲線は、調達および患者フローの制約に対して現実的な傾きを保つよう、一次調査の専門家とともに検証される。
データ検証と更新サイクル
検証は、治療患者数、処置件数、購買行動を含む独立した需要シグナル間の三角測量によって行われ、総計を確定する前に実施される。地域および設定別に分散チェックを行い、突発的な価格上昇、小さな基準における異常に高い成長、デバイスと消耗品の動向の不整合などの外れ値を調査する。
承認完了前に第二の分析者によるレビューが実施され、新たな承認、償還制度の更新、または導入曲線に影響を与えうる主要な臨床結果が生じた場合には再確認が行われる。レポートは年次で更新され、重要な事象については中間更新が行われ、クライアントが最新の見解を得られるよう納品前に最終確認が行われる。
Mordor Intelligenceの人工腎臓市場規模と他の公表推計との比較
公表されている人工腎臓の市場規模は、ソースによって同じ製品範囲を対象としていない場合が多いため、しばしば異なる値となる。また、在宅・ウェアラブル型ソリューションの普及がどれほど速く進むと想定するかによっても差が生じる。基準年の設定時期、通貨換算の選択、病院と在宅環境間での価格の平均化方法は、いずれも最終的な数値を目に見える程度に変動させる要因となる。
主なギャップの要因は、通常、対象範囲と導入ロジックの違いから生じる。一部の推計はより広範な透析機器・消耗品を含む一方、他の推計は試作段階の植込み型コンセプトのみに焦点を当てている。価格設定もまた重要な要素であり、定価、償還価格、混合実現価格が異なる方法で組み合わされ、実際の調達実態と一致しない固定の上乗せ率を用いて将来へ延長される場合がある。治療対象の末期腎疾患(ESRD)件数、モダリティ構成の変化、償還制度の更新を追跡することで、Mordor Intelligenceは、ASPおよび浸透率の前提を適用する前に、再現可能な需要層にモデルを固定している。
ベンチマーク比較
| ソース | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.62 B (2025) | |
| 業界誌A | USD 10.48 B (2024) | 対象範囲をより広範な透析機器およびサービス関連支出を含む形に拡大し、在宅・ウェアラブル型・植込み型それぞれの導入制約を区別せずに広範な成長率を適用している。 |
| 地域コンサルティング会社B | USD 2.50 B (2024) | 現行の商業用デバイスに焦点を当てたより狭い対象範囲を用いており、ケア環境ごとのASPの差異に対する調整は限定的であり、次世代ウェアラブルシステムの普及については緩やかな想定にとどまっている。 |
表全体の差異は主に、何を対象として数えるか、そして診療所から在宅・次世代フォーマットへの導入がどれほど速く進むと想定するかを反映している。当社の手法は、まず患者フローとモダリティ指標に総計を結びつけ、その上でインタビューを通じて価格および浸透率の入力を精査するという透明性を保っており、これにより最終値の再現と更新が容易になっている。


レポートで回答される主要な質問
人工腎臓市場の現在の規模は?
市場は2026年に29億8,000万米ドルであり、13.62%のCAGRを反映して2031年までに56億4,000万米ドルに達すると予測されています。
最も急速に成長しているデバイスセグメントはどれですか?
バイオ人工腎臓が最も高い成長を記録しており、2031年まで21.58%のCAGRで進展しています。
なぜアジア太平洋地域が最も急速に成長している地域なのですか?
高いCKD有病率、迅速なデバイス承認、および大規模な民間投資が、同地域の18.05%のCAGRを牽引しています。
償還制度の改革は普及にどのような影響を与えますか?
Medicareの在宅透析に対する高い支払いと拡大された遠隔医療コードが財政的障壁を下げ、在宅ケアの普及を加速しています。
人工腎臓開発者が直面する主な課題は何ですか?
高い製品コスト、生体適合性のハードル、新規デバイスに対する不確実な償還、および埋め込み型デバイスに対する外科的専門知識の不足が、近期の成長を抑制しています。
最終更新日:



