
グローバル腎臓透析装置市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.56 十億米ドル |
| 市場規模 (2031) | 30.33 十億米ドル |
| Growth Rate (2026 - 2031) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
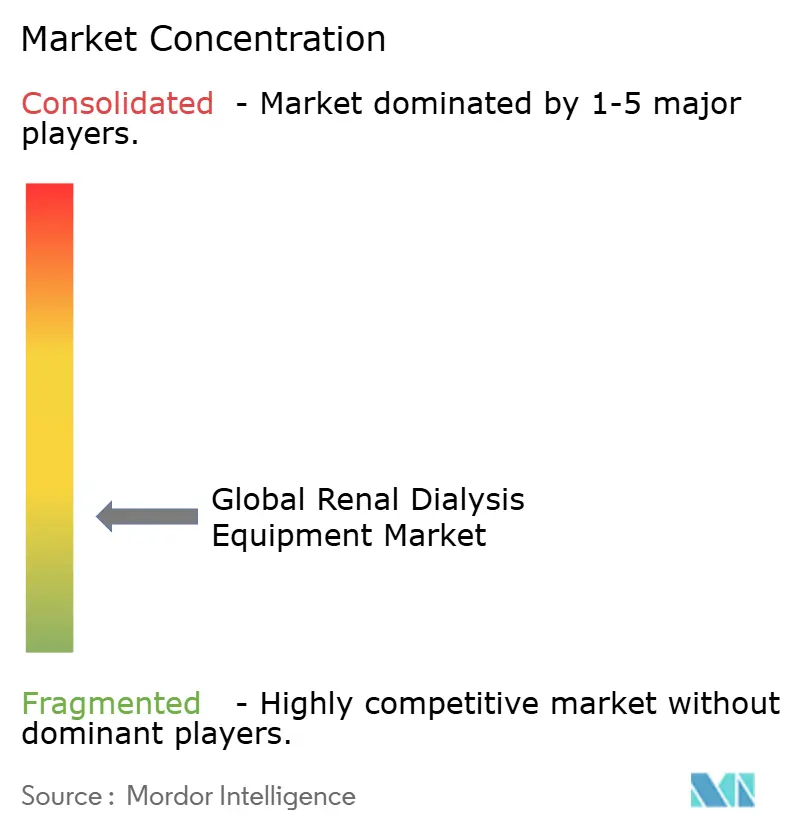
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
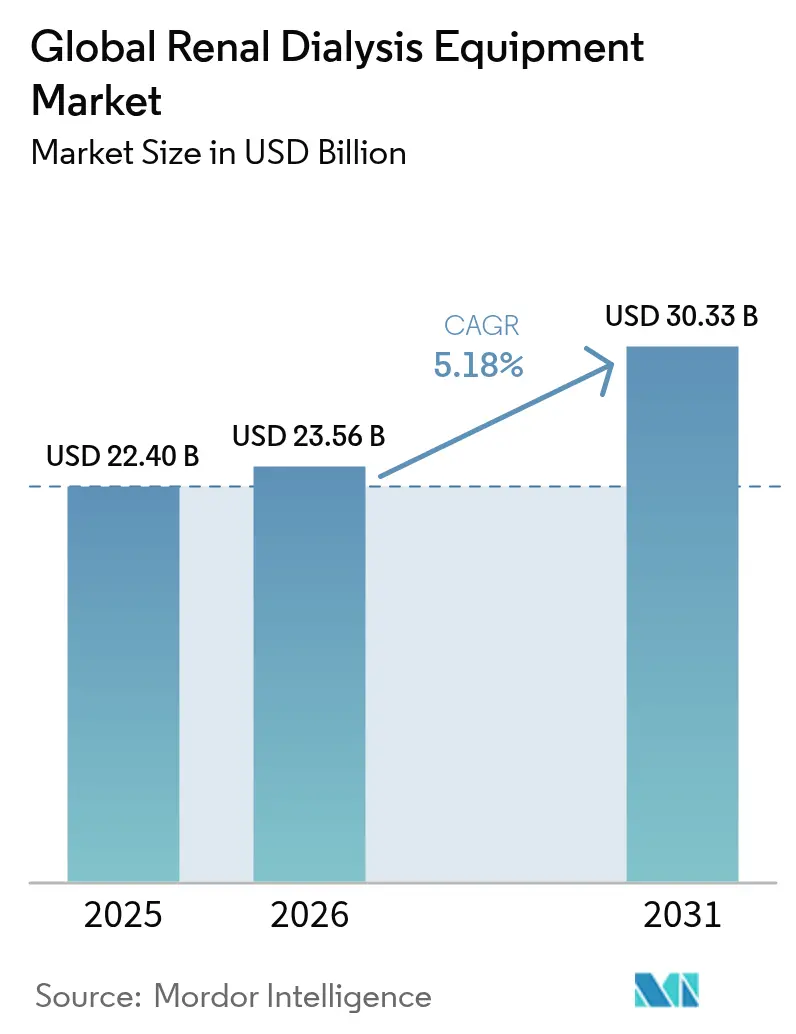
Mordor Intelligenceによるグローバル腎臓透析装置市場分析
腎臓透析装置の市場規模は、2025年の224億米ドルから2026年には235億6,000万米ドルに成長し、2026年から2031年にかけて5.18%のCAGRで2031年までに303億3,000万米ドルに達すると予測されています。人口の高齢化、糖尿病有病率の上昇、慢性腎臓病(CKD)の罹患率増加が需要を持続させており、メディケアの2025年末期腎疾患(ESRD)支払い更新および世界各地での同様の償還制度改革が、施設内提供モデルから在宅ケアへの移行を加速させています。主要メーカーはインフラ需要を低減するコンパクトで節水型の機器を導入しており、サービスプロバイダーはAI対応の予知保全に投資してダウンタイムを最小化し、臨床アウトカムを改善しています。サプライチェーンの強靭性と環境持続可能性は、最近の原材料不足や使い捨てプラスチックに関する規制強化を受けて戦略的優先事項となっています。同時に、ウェアラブルおよびポータブルな吸着剤ベースのデバイスへの資本流入は、患者中心かつリソース効率の高い治療パラダイムへの中期的移行を示しています。
主要レポートのポイント
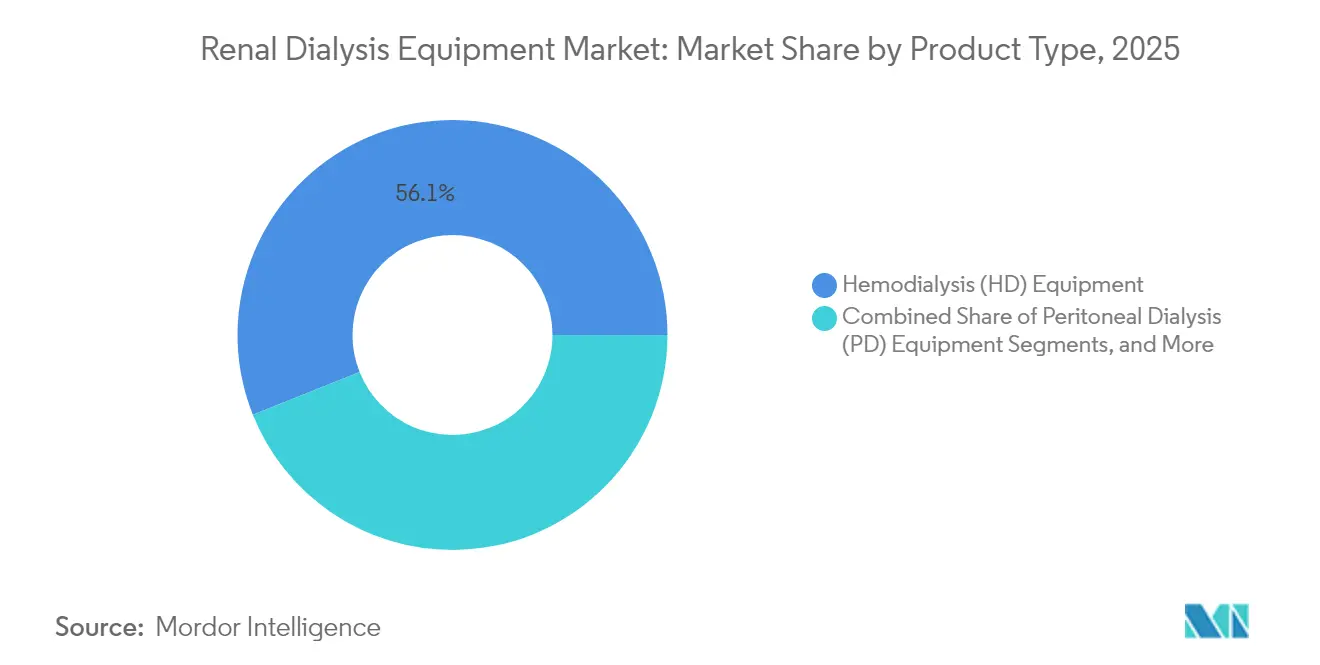
- 製品タイプ別では、血液透析装置が2025年の腎臓透析装置市場シェアの56.05%を占めてリードしており、腹膜透析装置は2031年にかけて6.42%のCAGRで成長すると予測されています。
- 用途別では、血液透析が2025年の腎臓透析装置市場規模の81.65%を占め、腹膜透析用途は2031年にかけて6.19%のCAGRで成長する見込みです。
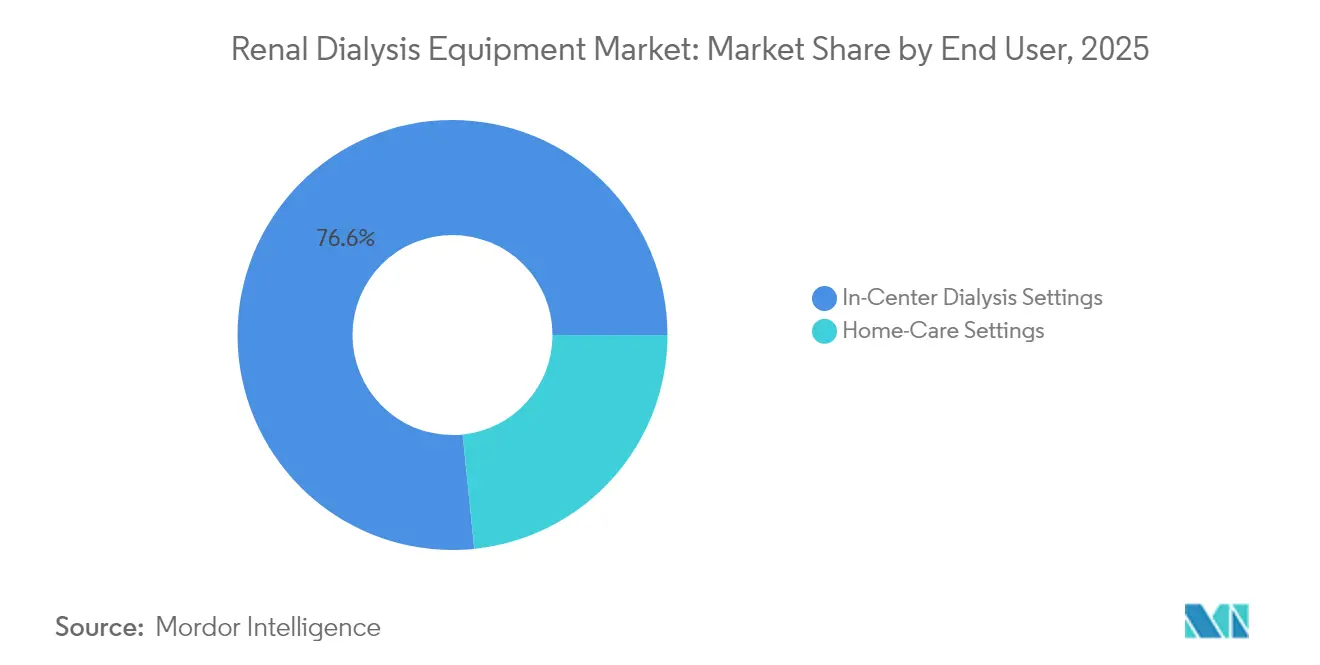
- エンドユーザー別では、施設内設定が2025年に76.62%の収益シェアを占め、在宅ケアセグメントは2026年から2031年にかけて5.88%のCAGRで拡大すると予測されています。
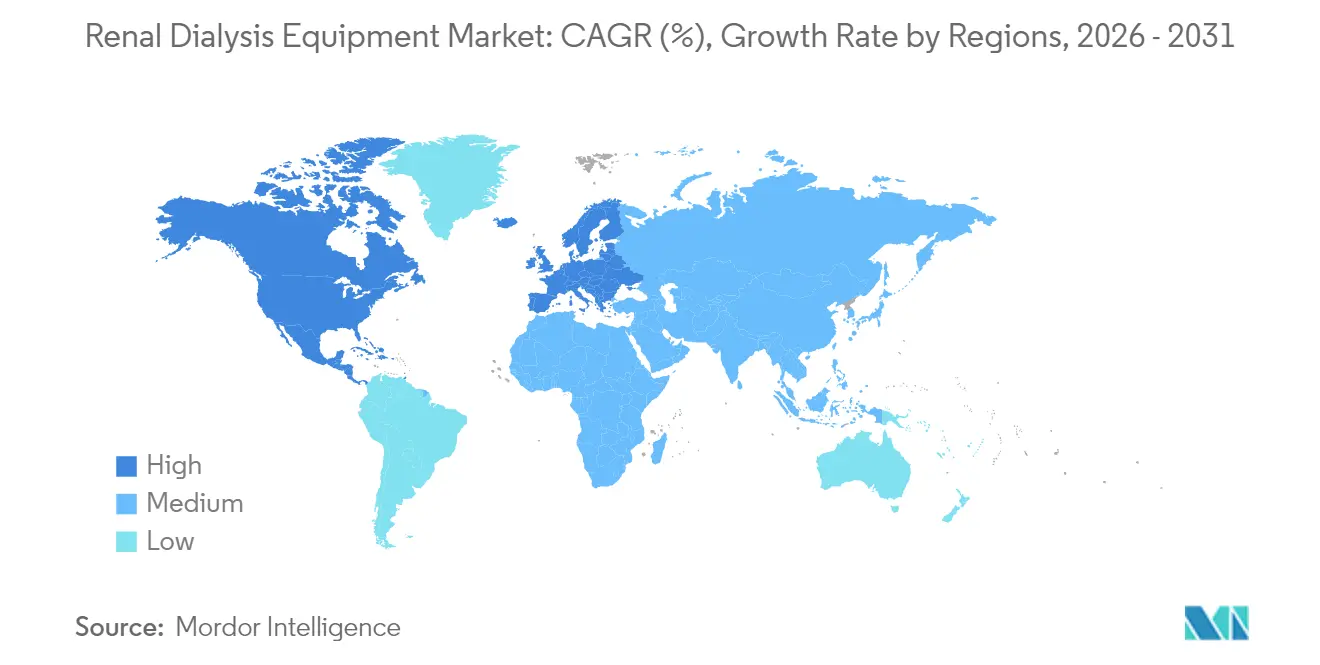
- 地域別では、北米が2025年の腎臓透析装置市場の43.02%を占め、アジア太平洋地域が2031年にかけて最速の6.86%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル腎臓透析装置市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腹膜透析に対する需要の増大 | +1.2% | グローバル;アジア太平洋地域およびラテンアメリカで最も強い | 中期(2〜4年) |
| 次世代装置に向けた研究開発支出 | +0.8% | 北米・欧州;アジア太平洋地域への波及 | 長期(4年以上) |
| CKD有病率の増加 | +1.5% | グローバル;低・中所得地域で最も高い負担 | 長期(4年以上) |
| ポータブル吸着剤ベースシステムの採用 | +0.7% | 北米・欧州 | 中期(2〜4年) |
| AI対応の予知保全 | +0.4% | 高度なインフラを持つ先進市場 | 中期(2〜4年) |
| ネットゼロ・無水透析技術 | +0.6% | グローバル;水不足地域で優先 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
腹膜透析に対する需要の増大
臨床的エビデンスが施設内血液透析と同等の生存率を確認し、在宅治療患者の感染リスクが低いことが明らかになるにつれ、腹膜透析の利用が増加しています。米国腎臓データシステム(USRDS)は、2012年から2022年の間に在宅透析開始件数が70%増加したと報告しており、これはメディケアの2025年ESRD治療選択モデルのインセンティブによって支援されています [1]米国腎臓データシステム、「2024年USRDS年次データレポート」、usrds.nih.gov。ラテンアメリカはこのトレンドを示しており、メキシコが世界の腹膜透析人口の4分の1を占めています。それにもかかわらず、外科的トレーニングの不足や患者教育の限界によるアクセスギャップが一部の地域で依然として存在しています。臨床学会は現在、採用率を高めるために早期の治療法教育を推奨しており、機器メーカーはセットアップとモニタリングを簡素化する自動サイクラーを発売しています。
新規透析製品に向けた研究開発支出の増大
大手メーカーは透析プラットフォームのアップグレードに向けて複数年にわたる研究開発予算を確保しています。Fresenius Medical Careは5008Xシステムに対してFDA認可を取得しており、同システムは大量血液透析濾過を実現し、旧型機器の置き換えを目指しています [2]米国食品医薬品局、「510(k)認可K230145:5008X血液透析システム」、fda.gov。Baxterから新たに分離独立した腎臓ケア事業体であるVantiveは、ポータブルおよび植込み型技術の商業化に向けて5年間で10億米ドルの投資を計画しています。学術グループも勢いを加えており、ポーツマス大学は機器のダウンタイムを30%削減する予知保全アルゴリズムを実証し、ソウル国立大学はコンパクトな腹膜透析ユニット向けのナノ電気動力学ポンプの開発を進めています。KidneyXなどの資金調達プログラムは2023年以降1,700万米ドルを授与しており、プロジェクトの安定したパイプラインを確保しています。
慢性腎臓病(CKD)の有病率の増加
CKDは2025年に3,700万人のアメリカ人に影響を与えており、疫学的レビューでは2019年に世界で1,899万件の新規症例が記録され、腎臓透析装置市場の成長を支える持続的な負担が反映されています。糖尿病と高血圧が主要なリスク因子であり、CDCはメディケアが2024年にCKDに872億米ドルを支出し、予算の約8%を占めると推定しています。低所得国では罹患率の上昇が最も急激である一方、適切な治療能力が不足しており、コスト最適化された機器に対する大きなホワイトスペース機会が生まれています。モデリング研究では、CKD関連死亡者数が2030年までに181万人を超えると予測されており、透析および移植に対する需要が供給を上回ることが確実視されています。
ポータブル吸着剤ベース透析システムの採用
吸着剤カートリッジを通じて透析液を再生するポータブルシステムは、水消費量とインフラコストを大幅に削減します。Quanta Dialysis TechnologiesのSC+プラットフォームは、標準的な水道水で動作しながら施設内機器と同等の流量を実現する在宅使用向けFDA認可を取得しました。臨床試験では、脈動式プッシュプル流が溶質除去を10〜15%向上させることが示されており、施設は部屋の回転率の向上と光熱費の削減というメリットを享受しています。QuantaのシリーズDラウンドで2億4,500万米ドルを調達した後、投資家の信頼が急上昇し、グローバルな規模拡大と急性期ケアへの応用が可能となりました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 透析中の合併症とリスク | -0.8% | グローバル;発展途上地域でより高い影響 | 短期(2年以内) |
| 新興市場における償還の制限 | -1.2% | アジア太平洋地域、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 医療グレード樹脂の供給の不安定性 | -0.6% | グローバル;北米・欧州で深刻 | 短期(2年以内) |
| 使い捨てプラスチックに関する規制上の精査 | -0.4% | 欧州・北米;アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
透析処置に関連する合併症とリスク
2024年にFDAが発出した安全警告では、小児用回路のシリコンチューブから有毒化合物が溶出することが詳述され、迅速な再設計と材料の代替が促されました(fda.gov)。血管アクセス感染は依然として入院の主要原因であり、CMS ESRD措置マニュアルは、カテーテル使用が動静脈瘻よりも高い敗血症率と相関していることを示しました。腹膜透析による腹膜炎は減少しているものの、トレーニングが限られた環境では臨床医の懸念が続いています。これらの合併症は治療コストを増大させ、治療開始を遅らせる可能性があり、装置全体の普及を鈍化させています。
新興市場における償還の制限
米国腎臓学会臨床ジャーナルの調査によると、調査対象政府の90%が維持透析を償還しているものの、支払い率が国内GDPと密接に連動しており、アジア太平洋地域およびアフリカの一部で大きなギャップが生じています。レジストリデータは、腎代替療法の有病率が国民総所得と密接に一致していることを示しており、財政的アクセスが主要な障壁であることを確認しています。CKDの成長が最も高い地域で償還が最も弱いため、メーカーはコスト最適化モデルを調整し、生産を現地化し、慈善団体と提携して需要を開拓する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:血液透析プラットフォームが引き続き優位を保ちながら腹膜透析装置が勢いを増す
血液透析機器、水処理システム、および付属消耗品は、数十年にわたる設置インフラと臨床医の習熟度に支えられ、2025年の腎臓透析装置市場シェアの56.05%を占めました。5008X大量血液透析濾過ユニットは米国の主要プロバイダー全体でフリートを刷新すると期待されており、従来型プラットフォームへの持続的な投資を示しています。一方、腹膜透析サイクラーは、支払者のインセンティブとユーザーフレンドリーなインターフェースの進歩に支えられ、6.42%のCAGRを記録すると予測されています。遠隔テレメトリを搭載した自動サイクラーは高齢者および農村部の患者への普及を拡大しており、新しい生体適合性溶液が腹膜炎率を低下させています。濃縮液および溶液も、経口リン酸バインダーを包括支払いに組み込むCMS政策変更の恩恵を受け、補助的な収益源を拡大しています。
腹膜透析装置の勢いは、移行期ケアユニットが候補者の治療法選択を支援するメキシコ、中国、米国で最も強くなっています。プラスチック製血液回路およびカートリッジのサプライチェーンの逼迫は、複数調達戦略の必要性を浮き彫りにしましたが、垂直統合された樹脂生産能力を持つメーカーは競合他社よりも混乱をうまく乗り越えています。持続可能性目標がリサイクル可能なカートリッジへの移行を加速しており、研究コンソーシアムは透析器ハウジング向けの植物由来ポリマーを試験しています。在宅利用が増加するにつれ、アフターサービスと24時間技術サポートが主要な競争上の差別化要因として浮上しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:従来型血液透析がリードしながら在宅ベースの治療法が加速
従来型施設内血液透析は、週3回の治療法の世界的な標準化を反映し、2025年の腎臓透析装置市場規模の81.65%を維持しました。最新機器内のAI駆動センサーは超濾過をリアルタイムで調整し、低血圧イベントを低減して品質指標に合致しています。短時間毎日透析および夜間透析は小規模なベースから成長しており、優れた体液管理と患者報告の生活の質を示すアウトカムデータによって支援されています。
腹膜透析用途は規模は小さいものの、6.19%のCAGRで拡大する見込みです。持続携行式腹膜透析(CAPD)はラテンアメリカの診療で主流であり、自動腹膜透析(APD)は先進国経済で普及が進んでいます。2024年のUSRDSレポートは、米国のクリニックの45.6%が依然として在宅透析認定を欠いていることを示しており、トレーニングの障壁が取り除かれれば大きな転換プールが生まれます。新興のテレヘルスプラットフォームにより、腎臓専門医はリアルタイムデータを確認して積極的に介入できるようになり、在宅ケアへの信頼が高まっています。
エンドユーザー別:施設ベースのケアが優位を保ちながら在宅ケアの成長が上回る
施設内施設は2025年に76.62%の収益を獲得し、規模の経済と即時の臨床監督によって支えられています。Fresenius Medical CareとDaVitaは垂直統合を通じてプロトコルを標準化し、調達を統合することで購買力を強化しています。病院ベースのユニットは重症度の高い患者を治療し、外科的リソースにより腹膜透析症例の割合が大きくなっています。
在宅ケア設定は新興ではあるものの、年間5.88%の成長が予測されています。メディケアの在宅透析支払い調整と水道水で動作する機器のFDA認可により、参入障壁が低下しています。移行期トレーニングプログラムは40%を超える転換率を報告しており、教育が体系化されれば患者の意欲が高いことを示しています。電子健康記録に接続されたリモートモニタリングプラットフォームは、規制遵守と早期有害事象検出を促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は、堅固な償還制度、広範なクリニックネットワーク、迅速な機器承認のおかげで、2025年の腎臓透析装置市場の43.02%を維持しました。メディケアは2024年にCKD受益者に750億米ドルを支出し、CMSは2025年のESRD基本料金を273.82米ドルに引き上げ、プロバイダーの設備投資予算を直接押し上げました。カナダの単一支払者モデルは全国的な透析カバレッジを保証しており、メキシコは持続的な政策支援により世界的に腹膜透析利用をリードしています。ノースカロライナ州の主要透析器工場へのハリケーン関連の混乱がサプライチェーンの集中を露呈しましたが、FDAの緊急使用許可により代替調達が可能となり、メーカーは拠点の多様化を促されました。
欧州は第2位の地域を構成しており、低水量・低廃棄物システムを優遇する厳格な環境指令が特徴です。ドイツ、フランス、英国の国民保健サービスは普遍的なアクセスに資金を提供しており、欧州腎臓学会は品質基準を調和させるための国境を越えた臨床ガイドラインを推進しています。イタリアの腎臓学会は2024年に10段階のグリーンフレームワークを発表し、クリニック内での透析器の再処理と再生可能エネルギーの採用を奨励しています。ISO 23500水質純度基準をAAMI基準に合わせる規制更新により、ベンダーは設置済みベース全体の濾過モジュールをアップグレードするよう促されています。
アジア太平洋地域は予測CAGR 6.86%で最も急成長している地域です。日本は世界最高のESRD有病率を記録しており、週3回の施設内血液透析に対する高度な償還制度を維持しています。中国とインドは66%のアクセスギャップに直面しており、最大の潜在需要プールを代表しています。政府主導の保険拡大、透析チェーンへのプライベートエクイティ投資、農村部への普及のための官民パートナーシップが格差を縮小しています。オーストラリアと韓国はほぼ普遍的なカバレッジを示しており、テレモニタリング在宅システムの早期採用者です。多国籍企業は価格感応度の高いセグメントに対応し、調達入札の資格を得るために現地組立工場の設立を増やしています。

規制環境
腎透析装置は主要市場において医療機器として規制されている。米国では、血液透析システムは21 CFR 876.5820に基づくクラスII機器として扱われ、FDAの市販前通知(510(k))経路および一般的な機器管理が承認の中核ルートを形成している。重要なコンプライアンス上の節目は、ISO 13485:2016を参照として組み込むFDAの品質管理システム規則(QMSR)であり、2026年2月2日に施行され、米国に供給するグローバルメーカーに対して調和された品質文書化と監査対応への重視が強まる。
安全性と性能に関する要求事項も、規格の改定と調達仕様を通じて厳格化が進んでいる。欧州およびその他のIEC準拠地域では、BS EN IEC 60601-2-16:2025が血液透析、血液透析濾過、血液濾過装置の基本安全性および基本性能に関する個別要求事項を更新し、新規プラットフォームおよび既設機器群のアップグレードに対する設計管理と検証に影響を与える。貿易・財政政策も市場アクセスに関する別の変動要因を加える。2026年半ば、Section 232調査に基づく医療機器関税の可能性に関する米国内での議論により、American Hospital Associationなどの関係者団体から正式な意見表明が行われた。また別件として、バングラデシュは2026年5月、輸入腎透析装置に課される7.5%の前払税の撤廃を検討し、輸入依存市場における購入可能性を左右する要因となっている。
バリューチェーン分析
腎透析装置のバリューチェーンは以下に及ぶ:(1)上流の特殊材料・部品、中空糸膜(一般的にポリスルホン/ポリエーテルスルホン)、医療用グレードのプラスチック、金属、センサーおよび電子部品、水処理用ろ過材を含む;(2)機器および消耗品の製造、血液透析装置、ダイアライザー、血液回路およびチューブセット、水処理システム、透析液濃縮物および溶液を含む;(3)下流の流通およびサービス、病院調達、透析提供者ネットワーク、設置・トレーニング・保守を一体化した在宅療法チャネルを通じたもの。IEC 60601-2-16(機器の安全性・性能)やISO 23500-1(透析液調製)などチェーン全体で使用される規格が、サプライヤー認定、受入検査、最終出荷試験を形成し、一方で大規模な透析事業者や共同購入が購入側での仕様および価格圧力を生み出している。
大量消耗品および包装物流における継続的な制約を受け、業務の回復力はチェーンを特徴付ける要素となっている。2025年には、血液回路の入手可能性に関連する混乱が、限られた労働力とサプライヤー能力への依存を浮き彫りにした。2026年には、マレーシアの報道が、輸送遅延やプラスチック・透析液関連の輸入原材料への依存の中で、ダイアライザーおよび血液透析部品の不足が生じつつあると指摘した。こうした動向は、樹脂・部品の調達先を多様化し、膜生産をより厳密に管理し、大型濃縮液容器など大型品の緩衝在庫を保有できるメーカーに有利に働く傾向があり、それでも敏感な液体や滅菌済み使い捨て品に対するコールドチェーンおよび賞味期限要件を満たす必要がある。
競争環境
腎臓透析装置市場は高度に集中しています。Fresenius Medical CareとDaVitaは合わせて米国患者の69%を65%の施設で治療しており、Frесeniusは自社サイトに多くの機器を供給することで垂直統合を強化しています。FreeseniusによるNxStageの買収は在宅血液透析のラインナップを強化し、DaVitaは分析を活用して設備稼働率を最適化しています。Baxterは腎臓ケア部門Vantiveの38億米ドルの分離を完了し、ウェアラブルおよび植込み型技術の加速に10億米ドルを配分しており、この動きは2028年までに競争力学を再形成する可能性があります。
新興の挑戦者はポータビリティとユーザーの簡便性に焦点を当てています。Outset MedicalのTabloは水精製を統合し、急性期および慢性期の設定をサポートし、病院が専用ユニット以外でも透析を展開できるようにしています。QuantaのSC+はトロリーサイズのフットプリントでクリニックグレードのパフォーマンスを提供し、世界中で100万治療時間以上を積み重ねています。機器メーカーは持続可能性にも取り組んでおり、Niproは炭素排出量を削減した膜を持つ透析器を導入し、B. Braunは1治療あたりのプラスチック廃棄物を40%削減することを目指したリサイクル可能なカートリッジプログラムを試験しています。
戦略的提携が増加しています。Frесeniusは2025年にNvidiaと提携してアラームが作動する前に凝固異常を検出するAIワークフローを組み込み、BaxterはTencentと覚書を締結して中国市場向けの自動腹膜サイクラーにテレモニタリングを統合しました。サプライヤーは機器とクラウド分析、消耗品サブスクリプション、患者教育アプリを組み合わせて長期的な収益を確保し、ハードウェア仕様を超えた差別化を図っています。
グローバル腎臓透析装置産業リーダー
Fresenius Kabi AG
Baxter International, Inc.
Nikkiso Co, Ltd.
Nipro Corporation
B. Braun Melsungen AG
- *免責事項:主要選手の並び順不同

市場機会と将来展望
在宅療法の実現は継続的なホワイトスペースであり、接続対応ケア基盤の拡大や、現場での複雑さを軽減する承認済み機器のアップグレードによって支えられている。2026年6月、Fresenius Medical Careは、在宅血液透析および腹膜透析を包含する統合デジタルプラットフォームkinexusを発表し、事業者が在宅プログラムを拡大しつつ監視と文書化を維持するために必要な、遠隔モニタリングおよび処方管理機能を強化した。機器面では、Outset MedicalsのTablo Hemodialysis System(2026年1月)やFresenius NxStage System One with NxView(2026年5月)を含む2026年の複数のFDA承認が、簡易操作、データ取得、在宅ワークフローとの整合を目指す製品パイプラインを強化している。
第二の機会は、より高い効率性および高度なモダリティ、特に大容量血液透析濾過(HDF)プラットフォームおよび関連消耗品に向けた施設内機器群の現代化である。Fresenius Medical Careは、米国における5008X CAREsystemの展開が約100か所の診療施設に達し、2026年第1四半期までに10万件超の治療が実施されたことを公表しており、これは事業者によるアップグレード済みシステムへの積極的な投資と、それに伴う認証済み消耗品および水質保証に対する継続的な需要を示している。同時に、2025年から2026年にかけての主要部品および消耗品の供給混乱は、組み立ての現地化、樹脂およびチューブ材の複数調達、管理された物流およびサービス契約の提供を通じて、診療施設や在宅患者のダウンタイムリスクを低減できるサプライヤーにとっての商業的機会を示している。
最近の業界動向
- 2026年6月:Fresenius Medical Careは、在宅血液透析および腹膜透析を支援する統合デジタルプラットフォームkinexusを発表し、遠隔療法モニタリングおよび処方管理のためのツールを提供した。この発表により、接続対応ケアのワークフローにおけるFreseniusの位置付けが強化され、在宅プログラムを運営する事業者との機器・消耗品に関する長期的な関係を深めるソフトウェア層が追加された。
- 2026年1月:Nikkisoは、米国市場向けにDBB-06 PRO血液透析装置および専用血液回路セットを発表した。この発表は自動化および支援機能を重視しており、診療施設における人員配置の制約や、より安全で標準化された機器構成への需要と製品差別化を整合させている。
- 2024年8月:Baxterは、そのKidney Careセグメント(後にVantiveへ改称)をThe Carlyle Groupに38億米ドルで売却する最終契約を締結した。この取引により、主要な透析事業ポートフォリオを分離し、次世代療法および商業化への的を絞った投資に対してより高い柔軟性を持つ、より専門化されたプラットフォームへと再構築することで、腎臓ケア分野における競争上のリソース配分が変化した。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、血液透析および腹膜透析を含む腎透析実施に使用される機器および関連使い捨て品を対象とし、メーカーからの初回販売時点の収益として測定する。対象は、慢性および急性腎不全の透析プロセスに直接使用される製品に重点を置く。
範囲の除外事項:透析サービス収益、施術料、レンタル収入、透析用チェア、および一般的な病院機器は除外される。
セグメンテーション概要
- 製品タイプ別
- 血液透析(HD)装置
- 透析機器
- 透析器
- 血液回路・チューブセット
- 水処理システム
- 腹膜透析(PD)装置
- 自動PDサイクラー
- ポータブルPD機器
- 濃縮液・溶液
- その他付属品
- 血液透析(HD)装置
- 用途別
- 血液透析
- 従来型血液透析
- 短時間毎日血液透析
- 夜間血液透析
- 腹膜透析
- 持続携行式腹膜透析(CAPD)
- 自動腹膜透析(APD)
- 血液透析
- エンドユーザー別
- 施設内透析設定
- 在宅ケア設定
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要が治療患者数およびモダリティの内訳を反映するため、腎疾患負担および透析利用に関する明確な事実基盤の構築から始まる。米国CDC、WHO、世界銀行などの公的機関は、患者数、人口統計、および保健システムの背景を把握する助けとなり、これを透析普及パターンと照合する。
また、機器範囲を地域間で一貫させるため、規制および臨床参考資料、貿易フローおよび製品動向も確認する。有用な情報源には、米国FDAの機器データベース、USRDS刊行物、OECD保健統計、査読済み腎臓病学専門誌が含まれることが多く、これに続いて企業年次報告書、投資家向け説明資料、容量拡張や在宅透析導入に関する信頼性の高い報道を確認する。必要に応じ、企業財務情報を扱う有料サブスクリプションおよび有料特許データベースを用いて、製品ファミリーおよび収益の内訳を確認する。これらは例示にすぎず、データ収集、検証、明確化には他の多数の公的情報源も使用された。
一次インタビューおよび調査
一次調査は、治療患者数の前提、モダリティのシフト(施設内と在宅の比較)、および機器や主要消耗品の平均価格動向を検証するために用いられた。APAC、EMEA、南北アメリカ地域のメーカー、流通業者、透析クリニック運営者、病院調達担当者、腎臓病学専門の臨床医と対話し、その内容をモデルに反映させて、弱い前提を修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):15% | APAC: 44% |
| 中堅層:45% | 機能/部門責任者:28% | EMEA:36% |
| 中小プレイヤー:19% | マネージャー:57% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、透析の有病率、治療を受けている末期腎疾患(ESRD)および急性腎障害(AKI)の患者数、地域別のモダリティ構成から機器および消耗品の需要を再構築する、トップダウン型の需要プールを用いて構築されている。患者数および治療件数を確定した後、1患者当たりのセッション数、血液透析装置の更新周期、腹膜透析サイクラーの普及、ダイアライザー・血液回路・液体カートリッジの一般的な消費率といった実用的な使用指標を用いて、機器需要へ変換する。
結果を現実的なものに保つため、サプライヤー収益のサンプルを積み上げる、主要国のチャネルパターンを検証する、大規模製品グループの想定ASPと販売量範囲を確認するといった、選択的なボトムアップ検証によって総計を裏付ける。予測は、軽量な多変量回帰の視点を伴うシナリオ分析を用いて実施され、主な推進要因は糖尿病および高血圧の有病率動向、高齢化人口の増加、透析センターの容量拡大、在宅透析への政策支援、調達および償還に関連する価格変動である。小規模国について直接データが乏しい場合は、類似の保健システム類型へのベンチマークによってギャップを処理し、現地の治療アクセスおよび輸入依存の指標を用いて調整する。
データ検証と更新サイクル
最終数値が単一の前提に依存しないよう、複数の確認を通じて検証を行う。モデルの出力を、透析患者数、報告されたクリニック容量、機器導入動向、該当する場合の輸入または製造の指標といった独立した信号と比較し、通常と異なる差異が見られた場合には最終承認前に調査を行う。
入力によって異常な急変が生じた場合、前提を見直し、価格、利用状況、または更新率を再確認するための追跡調査を実施する。レポートは年次で更新され、償還制度の変更や大規模なサプライシフトなどの重要な事象が生じた場合には、必要に応じて中間更新を通じて反映される。提出前には、モデルおよび記述内容が入手可能な最新データを反映するよう、最終確認を実施する。
Mordor Intelligenceの腎透析装置市場規模と他の公開推定値との比較
腎透析装置に関する公開されている市場規模は、テーマが同一に見えても、各調査が独自の製品範囲、評価基準時点、通貨・インフレ処理のタイミングを設定するため、しばしば異なる。ある推定が患者数に基づく需要計算に依拠する一方で、別の推定が報告された収益や広範なカテゴリー分類により依拠する場合にも差異が現れる。
透析サービス収益は混乱を生じやすい要因の一つであり、より広範な腎ケア支出の数値に頻繁に組み込まれるものの、Mordor Intelligenceの対象範囲外である。CRRTが計上されるかどうか、水処理および血液回路関連部品が含まれるかどうか、在宅透析の導入が施設内治療に対する単位需要をどのように変化させるかによってもギャップが生じる。最後に、新規機器の発売、価格圧力、償還制度の更新は短期的な総計を急速に変動させ得るため、更新頻度も重要である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 23.56 B (2026) | |
| グローバルコンサルティングA | USD 21.23 B (2024) | より早い基準年および異なる予測期間を用いており、2026年基準の見方と比較すると、近年の在宅透析成長や機器更新サイクルの影響を過小評価する可能性がある。 |
| 業界出版社B | USD 17.80 B (2022) | より古い過去の年を基準としており、ソリューションおよびアクセサリーをより広範に混在させる傾向があるため、機器収益として計上される範囲が変化し、価格前提の時期も変わる。 |
この比較は、単一のモデリング手法よりも、時期および範囲の整合性が差異の大半を生み出していることを示している。総計を治療患者数、モダリティ構成、および再現可能な消費・更新前提に結び付けることで、この推定は実際の透析活動に対する追跡可能性を保ち、一貫した方法で更新することが可能となる。


レポートで回答される主要な質問
グローバル腎臓透析装置市場の規模はどのくらいですか?
グローバル腎臓透析装置市場規模は2026年に235億6,000万米ドルに達し、5.18%のCAGRで成長して2031年までに303億3,000万米ドルに達すると予測されています。
グローバル腎臓透析装置市場の現在の規模はどのくらいですか?
2026年、グローバル腎臓透析装置市場規模は235億6,000万米ドルに達すると予測されています。
グローバル腎臓透析装置市場の主要プレーヤーは誰ですか?
Fresenius Kabi AG、Baxter International, Inc.、Nikkiso Co, Ltd.、Nipro Corporation、B. Braun Melsungen AGがグローバル腎臓透析装置市場で事業を展開する主要企業です。
グローバル腎臓透析装置市場で最も急成長している地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最も高いCAGRで成長すると推定されています。
グローバル腎臓透析装置市場で最大のシェアを持つ地域はどこですか?
2025年、北米がグローバル腎臓透析装置市場において最大の市場シェアを占めています。
このグローバル腎臓透析装置市場レポートはどの年を対象としており、2025年の市場規模はどのくらいでしたか?
2025年、グローバル腎臓透析装置市場規模は235億6,000万米ドルと推定されました。本レポートはグローバル腎臓透析装置市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のグローバル腎臓透析装置市場規模も予測しています。
最終更新日:



