
尿検査市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
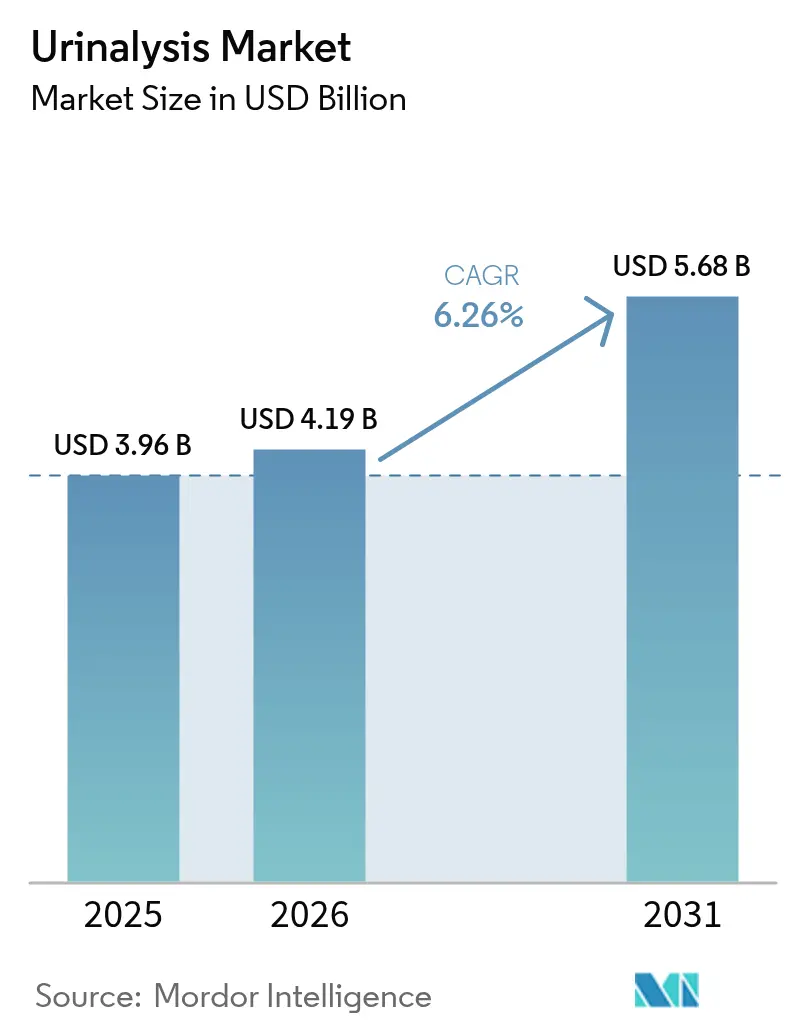
| 市場規模 (2026) | 4.19 十億米ドル |
| 市場規模 (2031) | 5.68 十億米ドル |
| Growth Rate (2026 - 2031) | 6.26 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる尿検査市場分析
尿検査市場規模は2025年に39億6,000万米ドルと評価され、2026年の41億9,000万米ドルから2031年には56億8,000万米ドルに達すると推定され、予測期間(2026〜2031年)中の年平均成長率は6.26%です。
臨床需要は、慢性腎臓病患者数の拡大、糖尿病スクリーニング義務の拡大、および手動レビュー率を3%未満に低減する自動化・高スループット分析装置への病院投資を背景に生じています。人工知能モジュールは現在、尿沈渣画像をほぼリアルタイムで解釈し、従来は主観的であった検査工程に一貫性をもたらしています。支払者がサービスを患者に近づけ、規制当局がサイバーセキュリティおよびデータプライバシーの要件を明確化するにつれ、ポイント・オブ・ケアシステムおよび接続型ホームデバイスが最も急速に成長しています。同時に、中国の集中調達プログラムおよび欧州のDRGベースの診療報酬は消耗品マージンを圧迫しており、サプライヤーは測定可能な付加価値をもたらす試薬・分析装置バンドルおよびクラウド分析の強調へと方向転換しています。
主要レポートのポイント
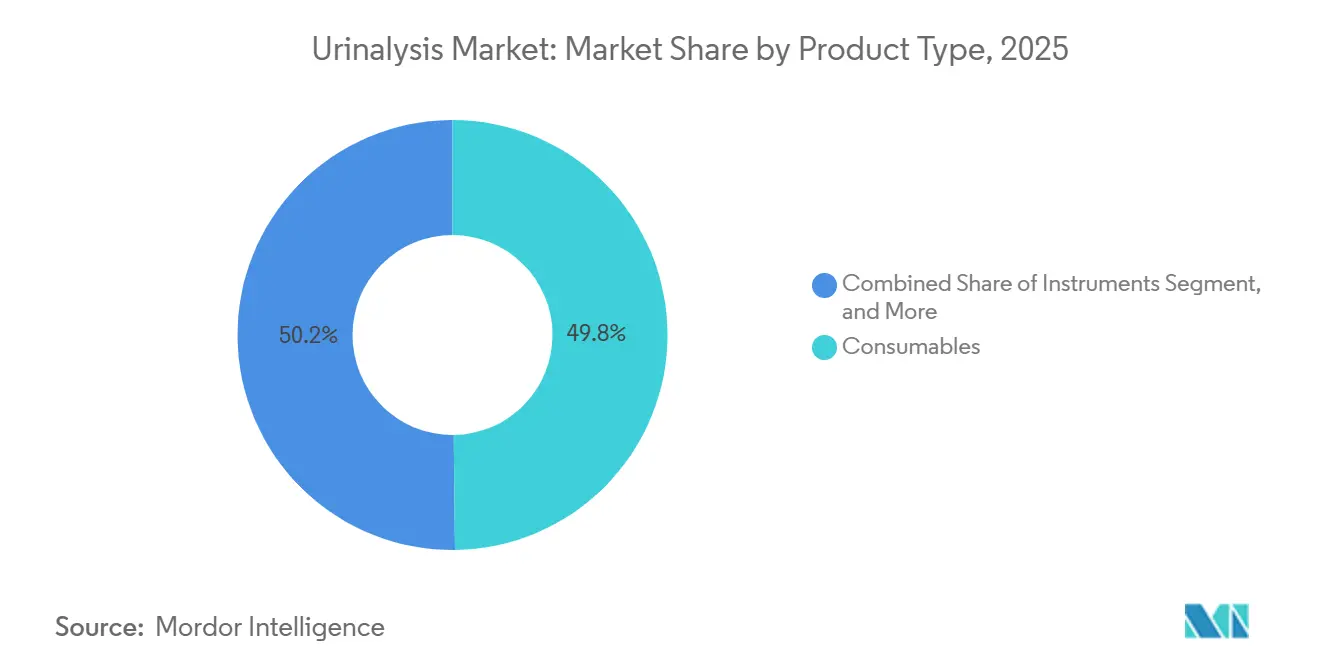
- 製品別では、消耗品が2025年の尿検査市場シェアの49.82%を占めてリードし、ポイント・オブ・ケア機器は2031年にかけて年平均成長率7.06%で拡大する見込みです。
- 検査タイプ別では、生化学パネルが2025年の尿検査市場規模の46.27%を占め、感染症検出は2031年にかけて年平均成長率9.63%で拡大する見込みです。
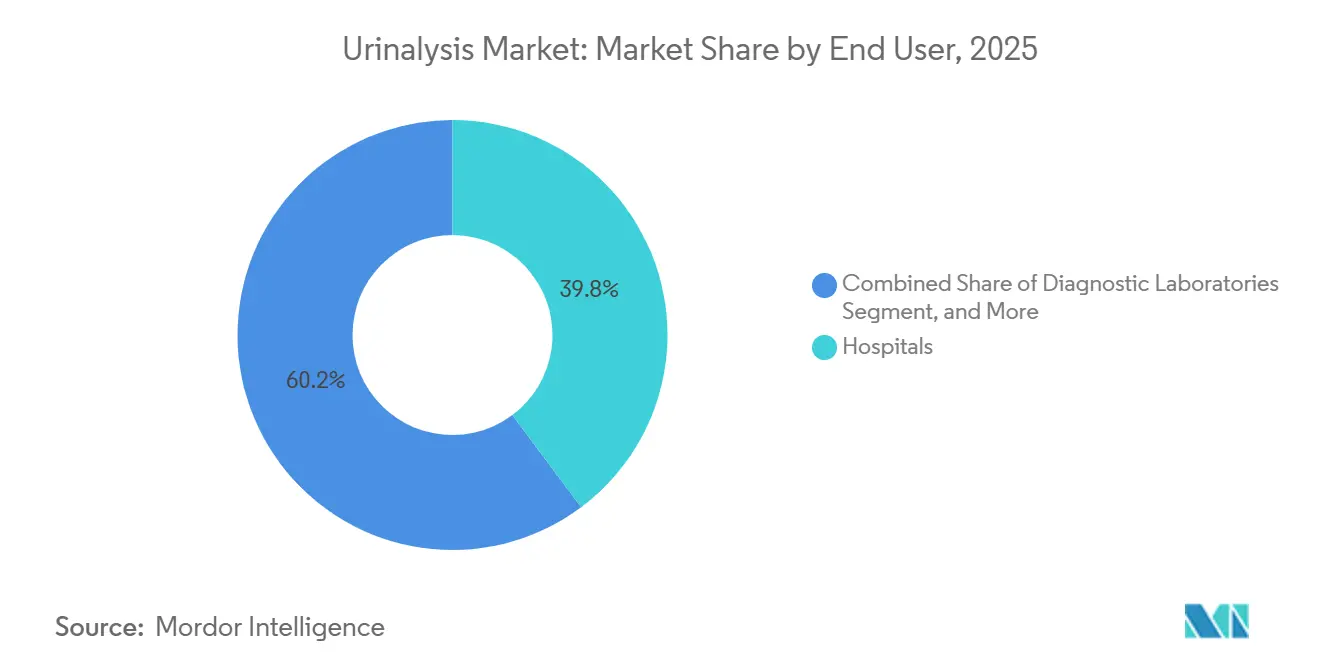
- エンドユーザー別では、病院が2025年の尿検査市場シェアの39.79%を占め、在宅ケア環境は2026〜2031年にかけて年平均成長率8.18%が見込まれます。
- 地域別では、北米が2025年の尿検査市場シェアの36.78%を維持し、アジア太平洋は2031年にかけて年平均成長率9.28%で最も速い地域成長を記録すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の尿検査市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性腎臓病の有病率の上昇 | +1.2% | 北米、欧州、都市部アジア太平洋で高い発生率を持つグローバル | 中期(2〜4年) |
| 定期的な尿検査を必要とする糖尿病患者数の増加 | +1.0% | 南アジア、中東、北米 | 長期(4年以上) |
| 自動化・高スループットプラットフォームへのシフト | +0.9% | 北米、欧州、中国およびインドのティア1病院 | 短期(2年以内) |
| AI搭載画像分析の統合 | +0.7% | 北米、欧州、日本;韓国およびオーストラリアでの早期活用 | 中期(2〜4年) |
| 自己検査およびテレ尿検査キットの拡大 | +0.6% | 北米、西欧、富裕層の都市部アジア太平洋 | 中期(2〜4年) |
| 尿路腫瘍バイオマーカーの採用増加 | +0.5% | 北米、欧州、日本;中国およびインドで新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性腎臓病の有病率の上昇
世界では推定7億8,800万人がCKDを抱えており、2024年には米国成人の14%が診断を受けています。[1]全米腎臓財団、「慢性腎臓病」、kidney.org そのため、蛋白尿および血尿の四半期または半年ごとの尿スクリーニングが糖尿病患者および高血圧患者の標準となっています。病院および診断チェーンは、1時間あたり240〜480検体を処理する分析装置に依存し、人件費を削減して当日の臨床介入を可能にしています。インドのティア2・ティア3都市における急速なハブ・アンド・スポーク展開が、集中型ラボへの追加ボリュームを誘導しています。定期的な試薬収益は義務付けられたフォローアップごとに増加しますが、公的保険が検査ごとの料金を固定する場合には償還上限に直面します。
定期的な尿検査を必要とする糖尿病患者数の増加
国際糖尿病連合は2024年に5億3,700万人の成人が糖尿病を抱えていると集計し、2030年までにその数が6億4,000万人を超えると予測しています。[2]国際糖尿病連合、「IDF糖尿病アトラス」、idf.org 尿検査は糖尿病性腎症の早期段階で微量アルブミン尿を検出し、コントロール不良患者の糖尿を監視します。公的保険は後期合併症を回避するために予防的検査を優先しますが、インドのアーユシュマン・バーラートプログラムは民間病院への償還が不十分であり、低コストの薬局および在宅検査へのシフトを促しています。グルコースおよびアルブミンストリップをBluetoothリーダーと組み合わせたベンダーは、南アジアおよび中東のコミュニティヘルスセンターで契約を獲得しています。
自動化・高スループットプラットフォームへのシフト
2025年に欧州でクリアランスを取得したSiemens HealthineersのCLINITEK Novusなどの全自動分析装置は、1時間あたり240検体を処理し、ストリップの完全性を自己検証します。米国の検査機関は、賃金インフレを相殺し、退職が迫る中で技術者の人員増加が2%と予測される状況に対応するためにこれらのシステムを購入しています。中国の病院は国内製ユニットを好み、平均5万3,300人民元(7,400米ドル)で購入し、集中入札規則を満たすために試薬をバンドルしています。中堅施設は依然として1日60〜240検査の半自動ユニットを選択し、設備投資予算と日次ボリュームのバランスを取っています。
沈渣検査のためのAI搭載画像分析の統合
IBMとBeckman Coulterは、専門技術者に匹敵する精度で細胞、結晶、円柱を識別する畳み込みニューラルネットワークを実証しています。BeckmanのDxU Iris Workcellは手動レビューを3%未満に削減し、シフト間の一貫性を向上させています。[3]Beckman Coulter、「DxU Iris Workcell」、beckmancoulter.com 米国FDAの2024年ソフトウェアサイバーセキュリティガイダンスは、脅威軽減プロトコルを定義することで510(k)申請を加速させました。日本の2024年医療機器としてのソフトウェアに関する償還ハンドブックはアジア太平洋の支援を示していますが、資本集約度は農村部の病院にとって依然として障壁となっています。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における償還格差 | −0.8% | インド、東南アジア、サブサハラアフリカ、ラテンアメリカ | 中期(2〜4年) |
| 熟練した検査技術者の不足 | −0.6% | 北米、欧州、都市部アジア太平洋 | 短期(2年以内) |
| 在宅デバイスにおけるデータプライバシーの懸念 | −0.4% | 欧州、北米、オーストラリア | 短期(2年以内) |
| 試薬のサプライチェーンの脆弱性 | −0.5% | 北米および欧州でのエクスポージャーを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興市場における償還格差
公的保険プログラムは試薬コストを下回る償還を行うことが多く、民間投資を阻害しています。2025年のマハラシュトラ州調査では、民間病院の13%のみがアーユシュマン・バーラートの料金を受け入れており、患者は公的施設または自費支払いへと押しやられています。世界保健機関は、低・中所得国が医療予算の5%未満を診断に費やしていると指摘しています。サプライヤーは低コストストリップへと方向転換していますが、マージンは依然として低く、流通は断片化しています。
熟練した検査技術者の不足
米国では2024年に351,200人の技術者が在籍しており、スタッフの44%が燃え尽き症候群を経験しています。欠員率により病院はアウトソーシングや報告の遅延を余儀なくされ、患者スループットに悪影響を与えています。自動化は反復作業を削減しますが、メンテナンスには依然として資格を持つオペレーターが必要です。欧州と日本も同様の人員不足に直面しており、高齢化する労働力と制限的な移民政策によって複雑化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:消耗品が収益を支え、ポイント・オブ・ケア機器が加速
消耗品は2025年の尿検査市場収益の49.82%を生み出し、特定の分析装置に合わせて調整された独自の試薬ストリップによって生み出されるロックインを裏付けています。自動分析装置は、コア検査室向けの全自動ワークセルと、1日60〜240検査に対応する半自動ベンチトップユニットに分かれています。消耗品の尿検査市場は、集中調達による価格圧力が検査ごとのマージンを圧縮する中でも、着実に成長すると予測されています。中国の病院は2024年の入札で全自動分析装置に平均5万3,300人民元(7,400米ドル)を支払い、試薬とサービス契約をバンドルした国内ブランドを優先しました。
ポイント・オブ・ケア機器は、薬局および在宅医療プログラムがスマートフォン連携リーダーおよびマイクロ流体カートリッジを採用するにつれ、2031年にかけて年平均成長率7.06%で成長します。機器セグメントの収益は、ストリップ分析とデジタル顕微鏡およびAI粒子認識を統合するCLINITEK NovusおよびDxU Irisプラットフォームの設備投資購入から恩恵を受けます。半自動分析装置は、予算が限られているインドおよびラテンアメリカのティア2病院において依然として重要です。動物病院およびコンパニオンアニマル病院はニッチながら拡大する販路であり、ペット飼育の増加に伴い消耗品への増分需要を加えています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


検査タイプ別:生化学的優位性と感染症の急増
生化学パネルは2025年の尿検査市場シェアの46.27%を占め、定期的な糖尿病および腎機能評価のために処方されるグルコース、蛋白質、pHストリップによって牽引されています。しかし、感染症検出は最も急成長しているカテゴリーであり、抗菌薬耐性サーベイランスの義務が迅速な病原体同定を要求するにつれ、2031年にかけて年平均成長率9.63%に達すると予測されています。感染症用途の尿検査市場は、プライマリケアクリニックが経験的抗生物質使用を削減する30分UTIポイント・オブ・ケアキットを導入するにつれ急速に成長しています。
沈渣分析は依然として相当な収益を維持していますが、所見を標準化し技術者のばらつきを低減するAI対応デジタル顕微鏡へとシフトしています。妊娠・不妊検査はボリュームを維持していますが、小売価格がキットあたり10米ドル未満となるコモディティ化に直面しています。薬物乱用検査は、SAMHSAが2024年5月のガイドラインで尿に加えて口腔液を追加したことで政策的な後押しを受けましたが、雇用主はコストと過去との比較可能性のために複数パネルの尿スクリーニングを引き続き優先しています。
エンドユーザー別:病院がリード、在宅ケア環境が勢いを増す
病院は2025年の尿検査市場収益の39.79%を占め、術前スクリーニングの義務化および救急トリアージプロトコルによって支えられています。診断検査機関は次に大きなグループを形成し、ハブ・アンド・スポークネットワークを通じて医師事務所からアウトソーシングされた検体を処理しています。在宅ケア環境の尿検査市場規模は、Withings U-ScanなどのコネクテッドデバイスがFDA 510(k)クリアランスおよびGDPRコンプライアンスを達成するにつれ、2031年にかけて年平均成長率8.18%で最も速く拡大すると予測されています。学術・研究機関は少量を消費しますが、腫瘍学のバイオマーカー発見を推進しています。
動物病院は増分成長に貢献しており、IDEXX Laboratoriesは2024年第3四半期に9億4,100万米ドルの診断収益を計上しています。病院は朝の繁忙期を管理するためにCLINITEK Novusワークセルに投資し、一方で参照検査機関は医師の紹介を引き付けるために検査メニューとISO 15189認定で競争しています。在宅採用はプライバシー法制によって抑制されていますが、データを暗号化してクラウドダッシュボードを提供するベンダーがアーリーアダプターを獲得しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
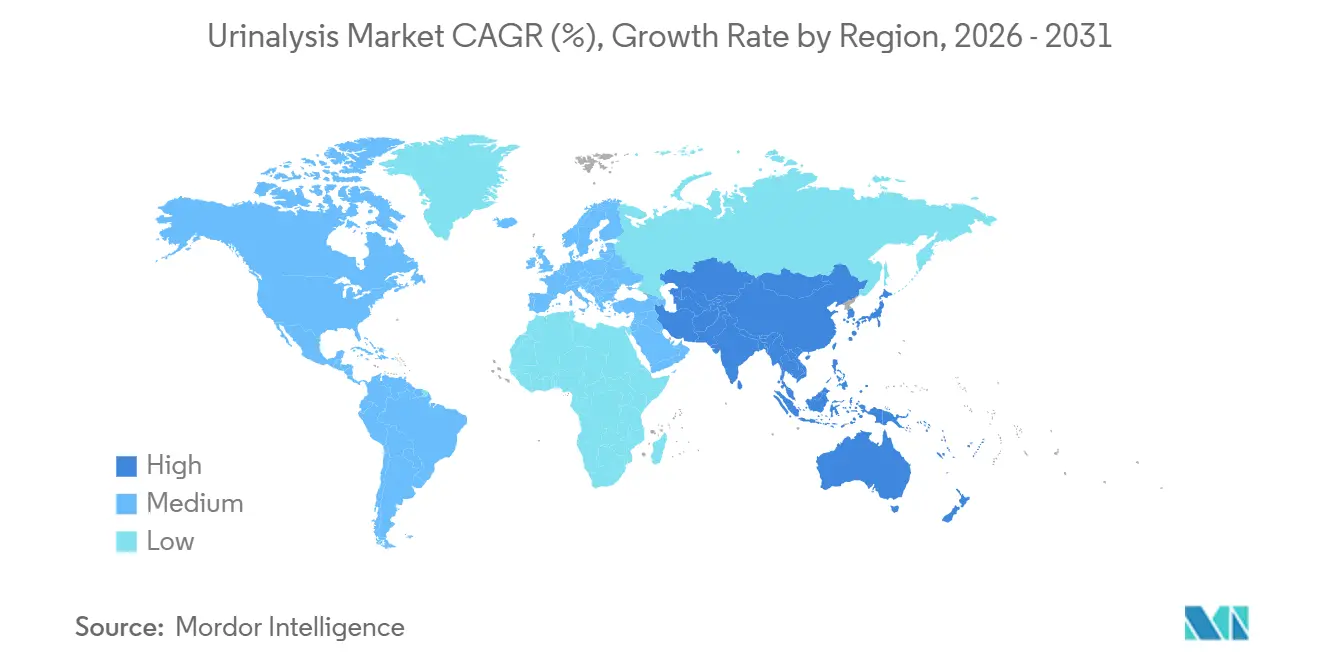
北米は2025年の尿検査市場シェアの36.78%を占め、確立された償還経路とAI沈渣プラットフォームの早期採用によるものです。FDAの2024年サイバーセキュリティガイダンスは510(k)経路を明確化し、商業的ローンチを加速させました。労働力不足により病院は自動化を推進し、高スループット分析装置への設備投資と一致しています。カナダは州のスクリーニングイニシアチブを通じて投資し、メキシコは糖尿病モニタリングに特化した民間セクターの検査チェーンを拡大しています。償還削減が収益を抑制していますが、予防医療ボリュームの増加が価格侵食を部分的に相殺しています。
アジア太平洋は最も急成長している地域であり、2026〜2031年にかけて年平均成長率9.28%が予測されています。中国の集中入札は、統合試薬提供で2024年の契約金額の73.61%を確保したYoulite、Dirui、Mindrayなどの国内製分析装置へとボリュームをシフトさせました。日本は成熟した市場を維持しており、栄研化学の2023年収益の11%が尿検査ストリップから得られており、2024年の厚生労働省ガイドブックは医療機器としてのソフトウェアの償還を支援しています。オーストラリアと韓国は、堅牢な遠隔医療インフラにより、コネクテッドホームデバイスを急速に採用しています。
欧州はユニバーサルカバレッジとISO 15189の施行により重要なシェアを保持しています。ドイツと英国が自動分析装置の採用をリードし、GDPRがクラウド接続デバイスのコンプライアンス上の障壁を高めています。東欧の病院はEU医療基金の助成金の下で近代化を進めていますが、予算の制約がプレミアム分析装置の普及を制限しています。ラテンアメリカおよび中東・アフリカは小さな割合を占めますが、民間病院が診断能力を拡大するにつれ着実な成長を記録しており、通貨の変動と断片化した償還が継続的なリスクをもたらしています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能

規制環境
IVD医療機器として販売される尿検査装置および試薬検査システムは、米国においてFDAの機器規制枠組みの下で規制されており、21 CFR Part 862(臨床化学および関連システム)が含まれ、クレアチニン、尿タンパク/アルブミン、自動尿検査システムを対象とするカテゴリーが設けられている。市場参入には通常、適切なラベリングと臨床性能データを伴うFDA 510(k)クリアランスが必要であり、高度な検査を行わない施設で使用される多くの日常的な試験紙ベースの検査については、CLIA複雑度分類にも依存しており、特定の尿路感染症関連検査にはCLIA適用除外の経路も含まれる。
メーカーにとって重要なコンプライアンス上の変化は、ISO 13485:2016に整合するFDA品質マネジメントシステム規則(QMSR)の改定であり、2026年2月2日に施行される。これにより、設計管理、製造、市販後プロセス全体にわたって品質システムの更新が求められる。欧州では、コネクテッド化・ソフトウェア対応化された尿検査ワークフローも、GDPRに基づくプライバシーおよびデータ取扱いに関する要求事項と関わっており、各検査室は日常的な尿検査業務およびアウトソーシングの判断における品質の基盤としてISO 15189認定の活用を続けている。
競合環境
Sysmex、Roche、Siemens Healthineers、DanaherのBeckman Coulterは、独自の試薬販売をロックインする統合ワークセルによってポジションを守っています。Sysmexは2024年度収益の8%を尿検査から記録し、北米および欧州でのリーチを拡大するためにRocheとのパートナーシップを更新しました。Siemens HealthineersはCLINITEK Novusの2025年CEマークを取得し、欧州の病院入札戦略を強化しました。
中国の国内メーカーであるYoulite、Dirui、Mindrayは、試薬をバンドルし低価格でライフサイクルサービスを提供することで郡病院を超えて拡大し、輸入シェアを2021年の13.5%から2024年の12.0%に低下させています。動物病院およびテレ尿検査ソフトウェアにニッチな機会が生じています。IDEXXは2024年第3四半期に6.6%のオーガニック成長を報告し、IBMはフルアナライザーの資本を持たない小規模ラボにライセンス供与できるクラウドベースのAI沈渣ツールを導入しました。今後の競争はAIの精度、サイバーセキュリティの信頼性、および償還改革との整合能力を中心に展開されるでしょう。
尿検査業界リーダー
Cardinal Health Inc.
Sysmex Corporation
Beckman Coulter Inc.
Arkray Inc.
F. Hoffmann-La Roche Ltd
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ワークフローの自動化とデジタル対応の尿検査は、人員不足やスクリーニング件数の増加に対応する現場において空白地帯を生み出しており、特に高スループットのアナライザーにより手動での確認作業を3%未満に削減し、AI画像解析による沈渣判定の標準化が可能な場面で顕著である。機器と消耗品、さらに接続性(LIS統合、サイバーセキュリティ文書、監査対応可能なトレーサビリティ)を組み合わせて提供できるサプライヤーは、価格規律が厳しい病院や検査受託機関の入札において差別化を図ることができ、これは国内外ベンダーによる試薬・サービスの一括提供を favoring する中国式の集中調達も含まれる。
分散型検査および在宅検査は、機器の品質システムおよびコネクテッド機器の妥当性確認に関する規制の明確化が進むにつれて活発な機会領域となっており、2026年2月に施行されるFDA QMSRもその一因である。尿検査関連のクリアランスの中には、米国における尿ベースパネルの持続的な検査需要を示すものも複数あり、例えば2026年1月および2026年5月に取得された多剤尿検査パネルのFDA 510(k)クリアランスが挙げられる。欧州では、IVDR移行と2026年5月28日に有効化される複数のEUDAMEDモジュールにより、強固な臨床エビデンスパッケージ、UDI/機器登録対応、テレ尿検査に適合するクラウドアーキテクチャの価値が高まっており、これによりベンダーは追加の手作業による文書化負担を抑えつつ、医療システム全体への展開規模を拡大できる可能性がある。
最近の業界動向
- 2026年5月:Vivachek Biotech(Hangzhou)Co., Ltd.が、BioSieve Multi-Drug Urine Test PanelについてFDA 510(k)クリアランス(K261280)を取得した。このクリアランスは、規制対象で商業的に展開可能な尿パネルの選択肢を拡大し、米国の規制経路が尿検査メニューの競争アクセスをどのように形成するかを再確認するものである。
- 2025年10月:Sysmex Indonesiaが完全自動尿中有形成分分析装置UF-1500を発売した。この発売は、日常的なワークフローにおける自動尿沈渣・有形成分分析のより広範な導入を支援し、手作業時間の削減や技師不足への対応を目指す検査室の取り組みと合致するものである。
- 2024年1月:Vivooが、遠隔医療アプリと連携するデジタル尿路感染症検査を発売した。この製品展開は、消費者向け尿検査をコネクテッドケアの経路へと進展させ、自宅検査と遠隔での臨床判断・フォローアップとを結び付けるものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、尿検査市場は、各種医療現場でのスクリーニング、診断支援、モニタリングを目的として、物理的、化学的、顕微鏡的検査により尿を評価するために使用される機器および消耗品の価値を対象とする。
範囲の除外事項:獣医尿検査、および単体の薬物乱用検査カップは、需要プールを日常的な臨床尿検査ワークフローに結び付けるため除外する。
セグメンテーション概要
- 製品別
- 消耗品(試薬・ストリップ)
- 機器
- 自動分析装置
- 半自動分析装置
- ポイント・オブ・ケア機器
- 検査タイプ別
- 生化学的尿検査
- 沈渣分析
- 妊娠・不妊検査
- 薬物乱用検査
- 感染症検出
- エンドユーザー別
- 病院
- 診断検査機関
- 在宅ケア環境
- 学術・研究機関
- 動物病院
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、尿検査がどの程度の頻度で指示され、検査室や医療現場でどのように実施されているかに基づく実際の需要プールのマッピングから始まる。疾病負荷および検査状況を把握するために、米国CDC、世界保健機関(WHO)、米国FDAの機器クリアランス・リコールデータベース、OECD保健統計、世界銀行の保健指標といった公衆衛生および利用状況の指標を参照する。
その状況を実用的なモデルに転換するため、企業の年次報告書、投資家向け説明資料、製品カタログ、臨床ガイドライン発行物、および日常的な尿検査における検査経路と自動化の導入について記述する医学論文も確認する。必要に応じて、企業財務・インテリジェンス、および製品マッピングとイノベーション追跡を支援する特許データベースについては有料サブスクリプションを利用する。上記のソースは例示であり、データ収集、検証、確認のために追加の公開資料やデータセットも確認している。
一次インタビューおよび調査
一次情報は、診断検査室の関係者、病院の調達・検査室管理者、流通業者、および日常業務で尿検査に依拠する一部の臨床医とのインタビューおよび調査から得られる。主要地域全体でカバレッジをバランスさせることで、検査ミックス、自動化の浸透度、価格動向に関する前提を確認・調整でき、デスクリサーチの結果と一致しない場合は再確認を行う。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):14% | アジア太平洋(APAC):48% |
| 中堅層:48% | 部門/ユニットリーダー:36% | 欧州・中東・アフリカ(EMEA):34% |
| 中小プレイヤー:22% | マネージャー:50% | アメリカ大陸:18% |
市場規模算定と予測
市場規模算定は、疾病スクリーニング需要と日常検査行動を年間検査件数に変換し、その後、機器と設置台数の関係および継続的な消耗品プルスルーを用いて価値に変換するトップダウン方式を用いて構築されている。モデルを実用的に保つため、チャネルチェックを通じたアナライザーの出荷・設置台数のサンプリングなど、選択的なボトムアップチェックによって結果を裏付け、施設当たりの消耗品支出の想定値が現実的であるかを検証する。
モデルを形成する主要な入力要素には、病院と独立検査機関で実施される尿検査の割合、手動ワークフローと自動化ワークフローの比率、検査1件当たりの平均試験紙・試薬使用量、アナライザーの更新サイクル、および一貫した米ドル換算のために用いる観測済みの価格・通貨変動が含まれる。予測は、専門家の合意に基づくシナリオ分析を用いて策定されており、自動化の導入やポイントオブケア利用は予算、人員配置、ガイドライン遵守度によって速度が変化する可能性があるためである。小規模な国々でボトムアップの視認性が限られる場合は、類似の医療システムプロファイルからの代理指標を用い、その後、過大評価を避けるために地域の検査強度に照らして調整する。
データ検証と更新サイクル
算出結果は、人口当たりの推定検査件数、機器設置台数の妥当性、消耗品対機器収益バランスなど、複数の指標間の一致性を確認することで検証され、その後、国や利用者区分ごとに異常な変動があれば詳細に検討される。承認前に第二の分析担当者が前提、計算、年次推移を確認し、インタビューによるフィードバックがデスクリサーチの指標と矛盾する場合には再確認が行われる。
本レポートは年次で更新され、価格、規制状況、または発注パターンに重大な影響を及ぼす事象が発生した場合には、中間更新が行われる。提供前には、最新の公開情報や市場動向がモデルおよび解説に反映されていることを確認する最終チェックが実施される。
Mordor Intelligenceの尿検査市場規模と他の公表推定値との比較
尿検査に関する公表済みの推定値は、類似の検査需要を対象としていても、対象範囲や価格算定の考え方が必ずしも一致していないため、大きく異なることがある。差異は通常、尿検査として何を数えるか、在宅検査キットをどのように扱うか、価格や為替レートをどの程度の頻度で更新するかによって生じる。
一部のソースは、対象範囲を妊娠検査や排卵検査といった隣接する消費者向け用途にまで広げており、これにより在宅製品が急速に成長する年には見出しの値が大きくなる。Mordor Intelligenceでは、この数値を臨床およびポイントオブケアワークフローで使用される尿検査用の機器および消耗品に限定し、獣医尿検査および単体の薬物乱用検査カップは除外しており、この選択が差異の大部分を説明している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.19億米ドル(2026年) | |
| グローバルコンサルティング会社A | 4.89億米ドル(2025年) | 妊娠検査や排卵検査関連の在宅検査キットを含むより広い用途範囲を採用し、基準年における消費者向けチャネルを増幅させる、より高い成長曲線を適用している。 |
| 業界調査出版社B | 4.70億米ドル(2025年) | より直近の基準年にモデルを固定し、より広範な在宅検査キットのセットを含めており、日常的な臨床尿検査と消費者向け自己検査支出との区別が少ない。 |
この表は、主な差異が隣接する在宅利用カテゴリーおよび公表市場価値の基準年として選択された年から生じていることを示しており、これらは予測が始まる前から総額に影響を及ぼし得る。検査強度、自動化ミックス、消耗品プルスルーといった再現可能な入力要素に収益を結び付けることで、当社の推定値は明確な要因に対して追跡可能であり、時間の経過とともに再現しやすいものとなっている。


レポートで回答される主要な質問
2031年までに尿検査市場はどのくらいの規模になりますか?
2026〜2031年にかけて年平均成長率6.26%で成長し、56億8,000万米ドルに達すると予測されています。
現在、どの製品カテゴリーが支出を主導していますか?
消耗品は、設置済み分析装置に紐付いた定期的な試薬購入により、2025年収益の49.82%を占めています。
最も急成長している検査タイプは何ですか?
抗菌薬耐性サーベイランスの拡大に伴い、感染症検出が年平均成長率9.63%の予測でリードしています。
なぜアジア太平洋が成長のホットスポットなのですか?
インドと中国における病院キャパシティの追加、および国内分析装置製造が地域年平均成長率9.28%を牽引しています。
ベンダーは技術者不足にどのように対応していますか?
サプライヤーは、手動レビューを3%未満に低減し人員負担を軽減するAI沈渣イメージングを搭載した全自動分析装置を展開しています。
最終更新日:



