
アンチドローン市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
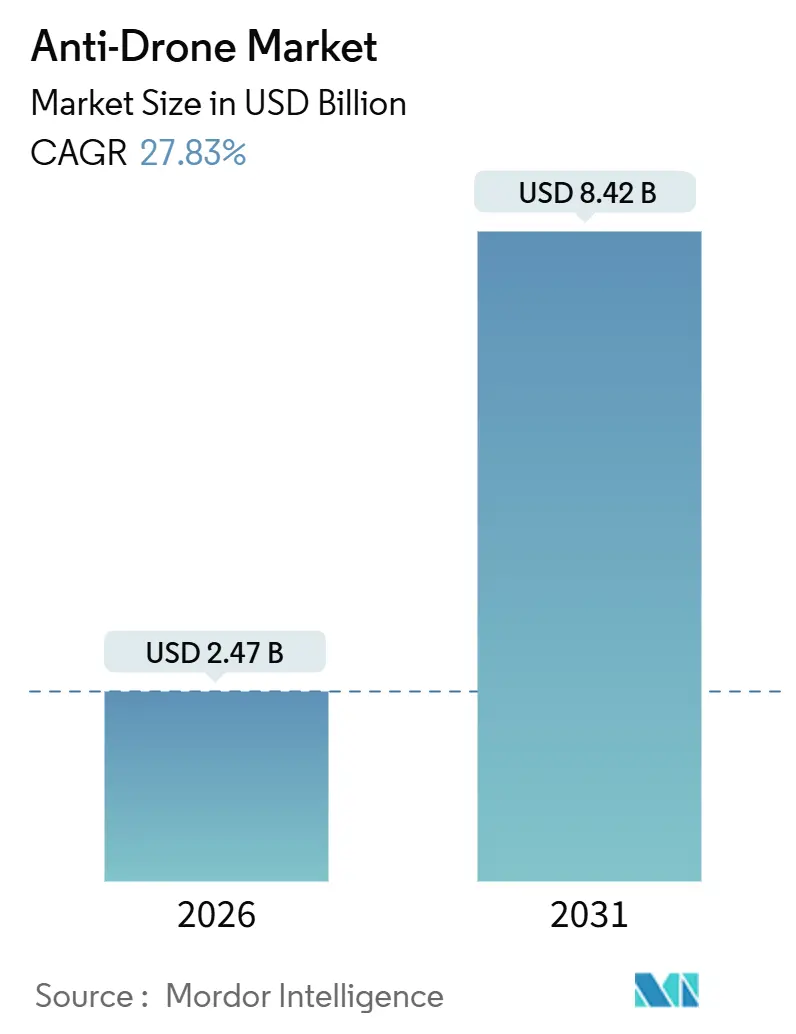
| 市場規模 (2026) | 2.47 十億米ドル |
| 市場規模 (2031) | 8.42 十億米ドル |
| 成長率 (2026 - 2031) | 27.83 % |
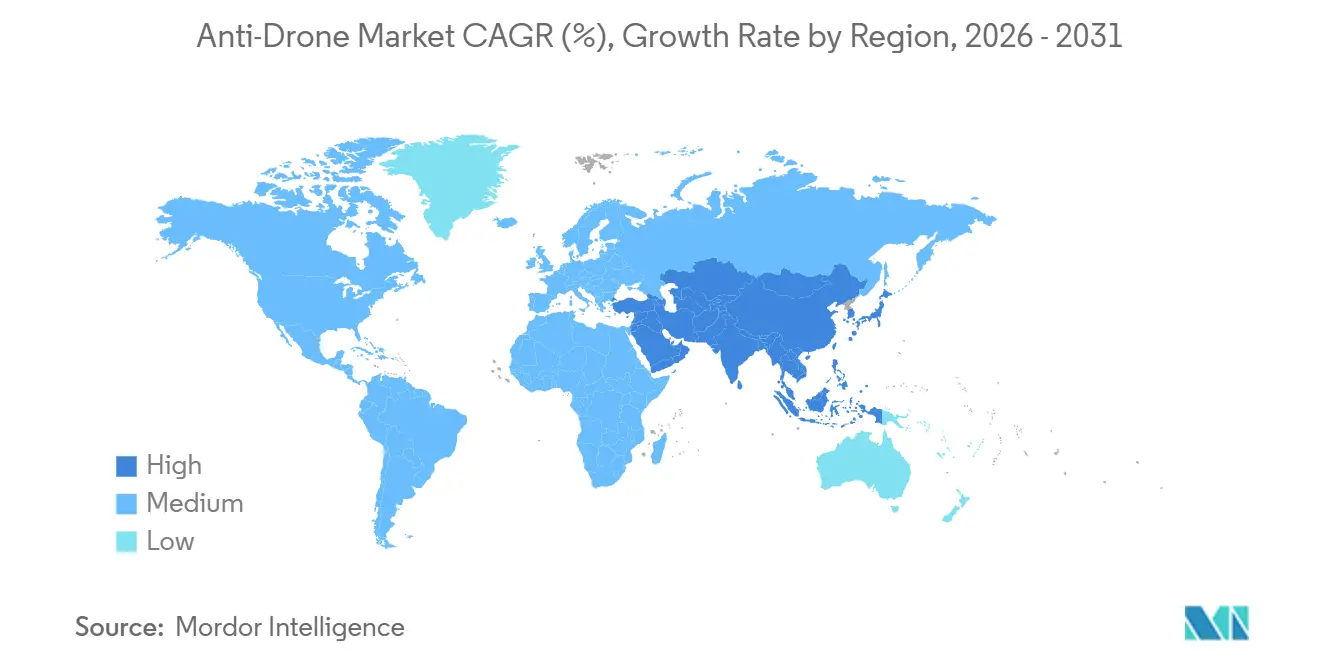
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
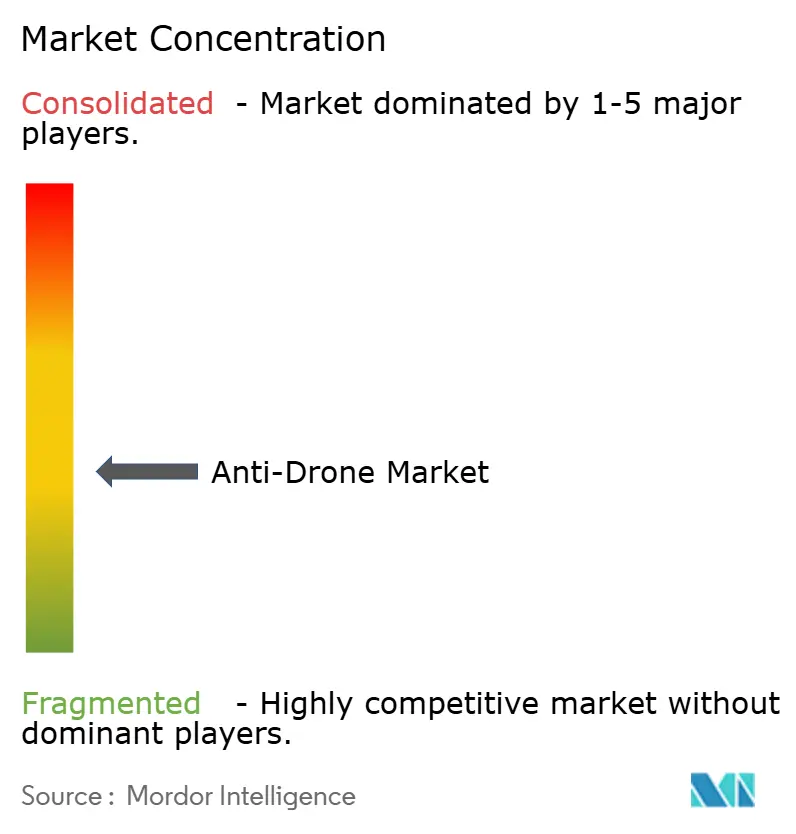
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアンチドローン市場分析
アンチドローン市場規模は2025年に19.2億米ドルと評価され、2026年の24.7億米ドルから2031年には84.2億米ドルに達すると予測されており、2026年から2031年にかけて27.83%のCAGRで成長する見込みである。市場は、小型無人航空システムの急速な普及に対抗しようとする商業事業者、重要インフラ管理者、および国土安全保障機関によって牽引されている。需要の勢いは、規制上の義務の収束、空域侵入の急増、およびAI搭載センサーフュージョンの成熟から生まれており、これにより誤警報率が低下しながら距離識別能力が向上している。検知と無力化の機能をソフトウェア定義型のサービスベースの提供物にパッケージ化したベンダーは、スタジアム、刑務所、および仮設会場における長年の資本予算上の障壁に対処し、調達サイクルを短縮している。同時に、特に東欧および中東における地政学的リスクの高まりが公共部門の支出増加を促し、民間施設への技術普及を加速させている。全体として、アンチドローン市場は、規制、脅威の拡大、および技術の収束から成る多層的な成長エンジンの恩恵を受けており、裁量的なセキュリティ予算が引き締められた場合でも構造的な回復力を生み出している。
主要レポートのポイント
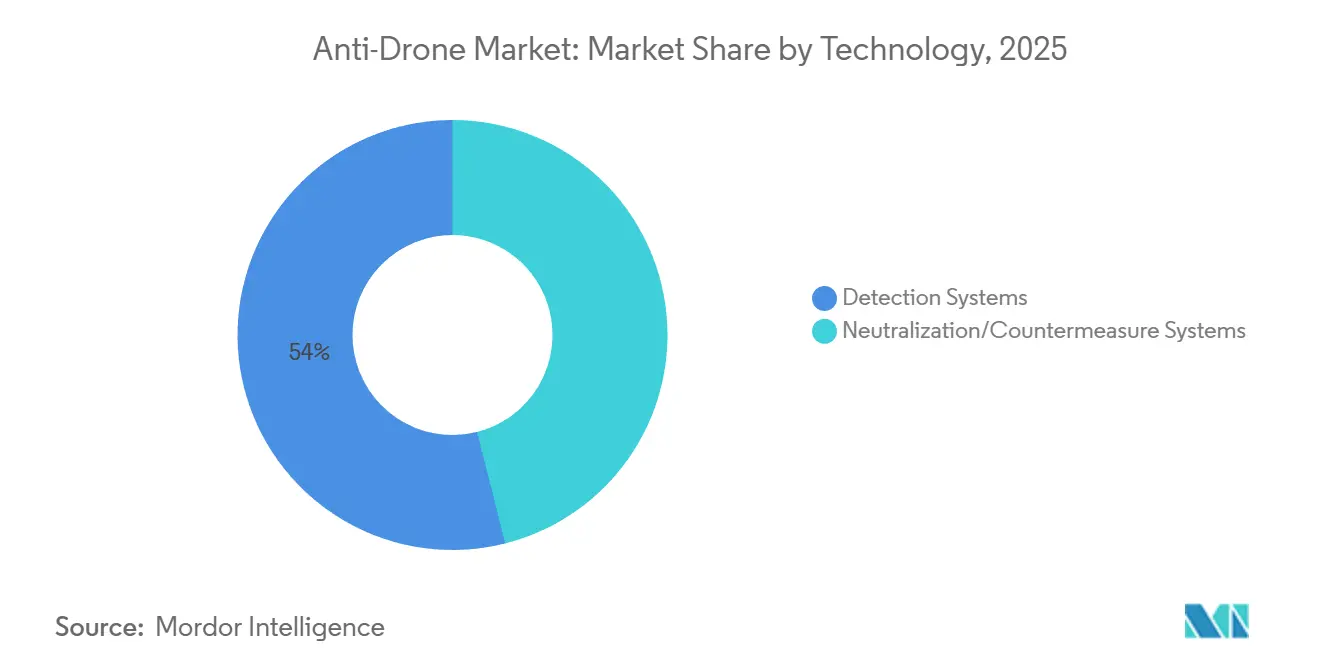
- 技術別では、検知システムが2025年に53.95%の収益シェアをリードし、無力化・対抗手段システムは2031年にかけて28.65%のCAGRで成長すると予測されている。
- プラットフォームタイプ別では、固定設置型が2025年のアンチドローン市場シェアの39.85%を占め、ポータブルシステムは2031年にかけて28.59%のCAGRで拡大すると予測されている。
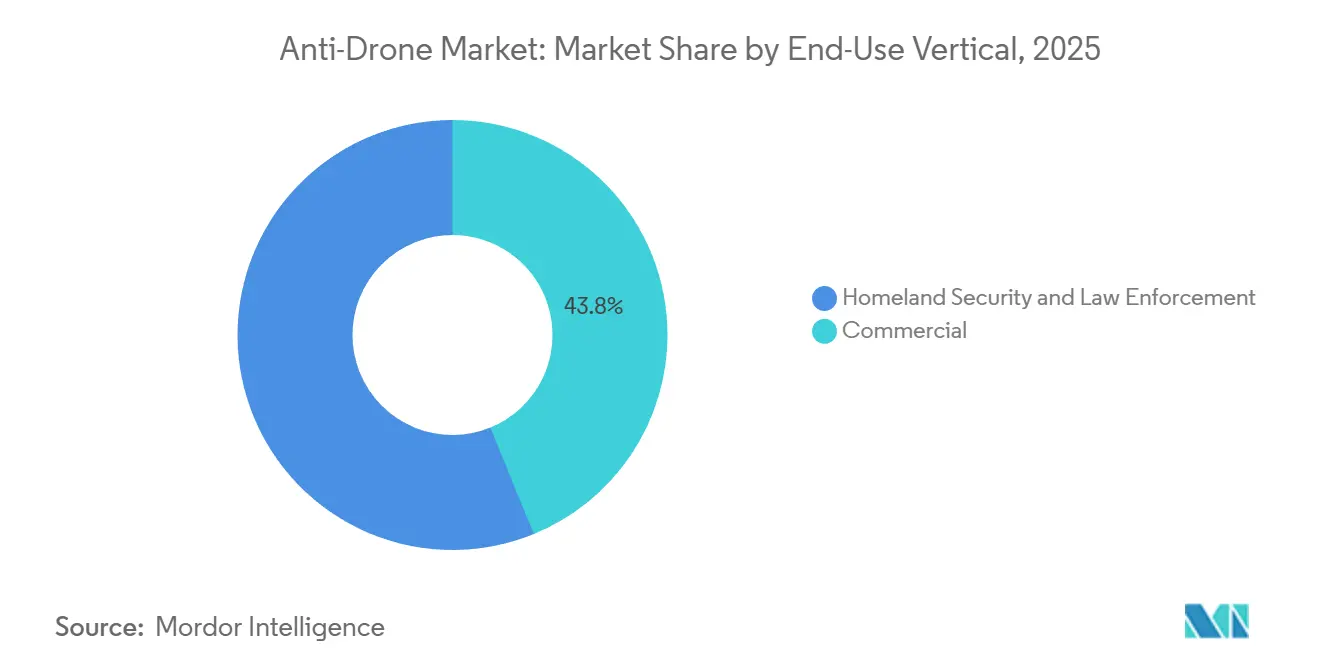
- エンドユース垂直市場別では、商業施設が2025年の支出の56.17%を占め、国土安全保障および法執行機関の導入は、リモートID施行サイクルに牽引され、2031年にかけて28.12%のCAGRで成長すると予測されている。
- 運用距離別では、中距離ソリューションが2025年の収益の48.29%を占め、短距離プラットフォームは2031年にかけて28.34%のCAGRを記録すると予想されている。
- 地域別では、北米が2025年の収益の40.55%を占め、アジア太平洋地域は2031年にかけて29.11%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民間資産を脅かす低コスト商業用ドローンの普及 | +6.2% | グローバル、北米・欧州・アジア太平洋の都市回廊で顕著 | 短期(2年以内) |
| ドローン検知に関するFAAおよびEU Uスペースの規制強化 | +5.8% | 北米および欧州、中東への波及 | 中期(2〜4年) |
| 重要インフラ(エネルギー、空港)へのドローン侵入 | +5.1% | グローバル;米国エネルギー地帯、欧州の空港、中東の石油施設 | 短期(2年以内) |
| AI搭載マルチセンサーフュージョンによる検知精度の向上 | +4.7% | 北米および欧州が早期採用者、アジア太平洋が急速な追随者 | 中期(2〜4年) |
| サービスとしての対無人航空システム(C-UAS)が会場運営者の設備投資を削減 | +3.9% | 北米および欧州のイベント市場、アジア太平洋の大規模イベントへ拡大 | 中期(2〜4年) |
| プライベート5Gキャンパスネットワークによるパッシブ無線周波数(RF)検知の実現 | +2.4% | 北米の産業キャンパス、欧州の製造拠点、アジア太平洋のスマートシティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
民間資産を脅かす低コスト商業用ドローンの普及
500米ドル未満の民生用ドローンは現在、4K映像撮影と30分の飛行持続時間を実現しており、アンチドローン市場全体において、敵対的な行為者が最小限のスキルで情報収集やペイロード投下を行うことを可能にしている。米国連邦航空局(FAA)の月次インシデントログでは、2024年に空港でのドローン目撃件数が100件を超え、前年比40%増を記録した。また、2025年9月にはコペンハーゲン空港において、正体不明のクアッドコプターが敷地内に侵入し、90分間の運航停止を余儀なくされた。[1] 英国の刑務所では2024年に347件の密輸品搭載ドローンの侵入が記録され、これを受けて法務省は2026年半ばまでにカテゴリーA施設すべてに固定式対無人航空機システム(対UAS)設備を設置するよう命令を発出した。その非対称性は顕著であり、400米ドルのドローン1機が数百万ドル規模の施設を停止させ得るため、運営者は多層的な検知・無力化フレームワークの導入を迫られている。保険引受業者は2025年に標準的な財産保険からドローン関連損失を除外し始めており、リスクにさらされたサイトは補償を維持するために対UAS技術への投資を事実上義務付けられている。
ドローン検知に関するFAAおよびEU Uスペースの規制強化
2024年3月から施行されているFAAのリモートIDルールは、250グラムを超えるドローンに識別データの送信を義務付けており、空港や重要インフラの所有者がリアルタイムでコンプライアンスを監視する暗黙の義務を確立しています。EUでは、規則2021/664が加盟国に対し、2026年までに協調型および非協調型の交通検知を統合したUスペース回廊を整備することを求めています。[2] これらの政策は責任の所在を変えます。侵入を検知できなかった運営者は、ライセンス更新リスクと保険料の上昇に直面します。各国の航空当局は現在、運航許可をアンチドローン能力の実証と定常的に結びつけており、調達タイムラインを圧縮し、ソフトウェア定義型でアップデート対応のプラットフォームを出荷するベンダーを優遇しています。
重要インフラ(エネルギー、空港)へのドローン侵入
アンチドローン市場において、エネルギー施設および空港は高影響度の侵入事案を不均衡に多く経験している。アリゾナ州のパロ・ベルデ原子力発電所は2024年に複数のドローン飛行を報告し、これを受けて米国原子力規制委員会(NRC)は2027年までにすべての発電所に周辺検知システムの設置を義務付けるガイダンスを発出した。ドイツの製油所は2025年初頭に組織的な偵察プローブ攻撃を受け、連邦ネットワーク庁は500メートルの排除ゾーン内での限定的な無線周波数(RF)妨害を承認した。これはEU規制の枠組みにおいて前例のない例外措置である。2018年のガトウィック空港閉鎖は依然として参照事例であり、その後の英国民間航空局の規則により、年間旅客数500万人超のすべての空港は24時間365日の対UASカバレッジを維持することが義務付けられている。これらの事象は、敵対者が周波数ホッピングやウェイポイント自律飛行を採用した場合に単一モダリティのソリューションが機能しないことを踏まえ、無線周波数(RF)、電気光学(EO)、赤外線(IR)、音響を含む多センサー多層化の有効性を裏付けている。
AI搭載マルチセンサーフュージョンによる検知精度の向上
ドローンが事前プログラムされたミッションを飛行したり、スペクトラム拡散トラフィックに紛れ込んだりする場合、RF単独の検知は機能しません。DroneShieldのSensorFusionAIは、2025年にオーストラリアの重要インフラサイトに導入され、5万件のラベル付きシグネチャで訓練された畳み込みニューラルネットワークを通じてRF、EO、IR、音響データを統合し、RF単独のベースラインの67%と比較して94%の分類精度を実現しています。欧州委員会共同研究センターの研究では、音響アレイがRF放射が停止した場合でも300メートルの距離でローターの高調波を検知でき、偽陰性を40%削減できることが実証されました。NVIDIAジェットソンエッジプロセッサ上で動作するYOLOベースのビジョンモデルは、200ミリ秒未満のレイテンシで4K映像を毎秒30フレームで分析し、ドローンが施設の周辺を通過する際に固定カメラ間でシームレスなハンドオフを可能にしています。この収束により、アンチドローン市場はデータ中心の価値提案へと向かい、小規模サイトのコンプライアンスコストを低下させています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| RF妨害および動的排除の法的曖昧性 | -3.8% | 欧州および北米の商業セクター、中東の政府向け用途では制限が少ない | 中期(2〜4年) |
| 5G高密度都市ゾーンにおける高い誤警報率 | -2.6% | 北米およびアジア太平洋の大都市圏、欧州の高密度都市中心部 | 短期(2年以内) |
| 広域音響・電気光学監視に関するプライバシー懸念 | -1.9% | GDPRの下での欧州、カリフォルニア州および一部の米国州、アジア太平洋で台頭 | 長期(4年以上) |
| ドローン運営者とサイト運営者間の分断された責任 | -1.4% | グローバル、北米の不法行為環境で顕著、製造物責任指令の下で欧州で進化中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
RF妨害および動的排除の法的曖昧性
米国法は連邦機関以外の主体によるRF妨害装置の放射を禁止していますが、国土安全保障省(DHS)の監督下で連邦通信委員会が付与する実験ライセンスにより、限定的な使用が許可されています。このプロセスには最大1年を要する場合があります。[3] EUの無線機器指令も意図的な干渉を制限しており、商業サイトはサイバー乗っ取りや安全性と不法行為責任に関する懸念を引き起こす動的排除オプションへと向かっています。ネット捕獲ドローンや迎撃弾は第三者への損害リスクをもたらしますが、安全港免責を提供する法域はほとんどありません。このパッチワーク的な状況が無力化技術の商業採用を妨げ、即時の脅威を解決できない検知専用の導入へと資本を転用させています。
5G高密度都市ゾーンにおける高い誤警報率
2024年の大規模米国空港における政府説明責任局のパイロット事業では、Cバンド5G端末のアップリンクがドローン制御バーストを模倣したことにより、警報の32%で誤検知が記録されました。[4] DedroneのアーバンRF研究は、スペクトルの重複によりシステムがマスキングアルゴリズムを挿入せざるを得なくなり、200ミリ秒の処理レイテンシが追加され、検知範囲が最大30%低下すると警告しています。ソウルの仁川空港は2025年に配送ロボットや自律型タグからの警報を抑制するためにAI分類器を再訓練しましたが、サイト固有のチューニングにより導入コストが15%増加し、稼働開始のマイルストーンが遅延しました。高い誤検知率は運営者の信頼を損ない、一時的なシャットダウンや、場合によってはピーク時のシステム停止を引き起こします。これは敵対的なドローンパイロットがしばしば悪用する隙間となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
法的明確性の向上に伴い無力化が拡大無力化システムは2026年から2031年にかけて28.65%のCAGRで拡大すると予測されており、2025年の収益の53.95%をもたらした検知専用の優位性を徐々に侵食していく。この転換は、航空および通信規制当局がサイバー乗っ取りおよび低付随被害型の動的迎撃機に対する条件付き承認を付与し始めるにつれて加速する。Andurilのロードランナー再使用可能迎撃機は、米陸軍の試験で95%の撃墜確率を実証し、消耗型ネット捕捉ソリューションと比較して1回の交戦あたりのコストを1万米ドル未満に削減した。[5] D-Fend SolutionsのEnforceAir2は、GPSスプーフィングによって不正ドローンを安全な着陸地点に誘導し、欧州の法域におけるRF妨害禁止を回避している。検知は依然として重要であるが、保険会社は2025年に自律的な無力化を実証したサイトに対して10%から15%の保険料削減を提供し始めており、資本配分の意思決定を無力化能力へと傾けている。
検知ベンダーは、ハードウェアを増殖させるのでなく、分析機能と機械学習(ML)分類器を組み込むことで対応している。DedroneのRF-EO融合センサーはVerizonのプライベートLTEコアと統合され、初期資本支出を相殺するサブスクリプション価格設定を可能にしている。Epirusの20 kWマイクロ波エフェクターなどの指向性エネルギーシステムは防衛顧客を引き付けるが、30 kVAの電力要件と200万米ドルのユニットコストにより、民間市場ではニッチな存在にとどまっている。2026年から2031年にかけて、アンチドローン市場は法域によって分化すると予想される。規制の厳しい地域では検知専用、責任体制が立法改革よりも速く進化する地域では検知・無力化統合パッケージという形で分かれていく。

プラットフォームタイプ別:
携帯式ユニットが仮設会場に対応2025年には、空港、原子力発電所、石油精製所が重複するセンサーフィールドによる24時間365日のカバレッジを必要とするため、固定式プラットフォームが収益の39.85%を占めました。それでも、携帯式システムはイベント主導型セキュリティ契約の台頭を反映してCAGR 28.59%を記録すると予測されています。DroneShieldのDroneSentry-X Mk2は重量35kgで15分で展開可能であり、2024年パリオリンピックおよび2025年世界経済フォーラムを保護しました。
レンタル経済が携帯式の普及を後押ししています。運営者は固定式アレイの初期費用50万米ドルに対して週1万〜2万米ドルを支払うだけでよく、サービスとしての対無人航空システム(C-UAS)のパラダイムと整合しています。固定式設備は、Thalesのファルコンシールドが提供する10kmのレーダーエンベロープが混雑した飛行場では不可欠であるため、重要施設のアンチドローン市場規模において依然として優位を占めています。モジュール式設計が境界を曖昧にしています。SaabのGiraffe 1XはISOコンテナで出荷され、屋上やトラックの荷台に固定でき、半恒久的な用途に対応しています。
最終用途業種別:
商業施設がリード、国土安全保障サイクルが拡大商業施設は2025年の収益の56.17%を占め、国土安全保障および法執行機関の導入は、空港のコンプライアンス期限とエネルギーセクターの強化措置に牽引され、2031年にかけて堅調な28.12%のCAGRを維持すると予測されている。米国の国土安全保障予算は2025年度に前年比35%増の1億8,000万米ドルに増加し、レガシー指揮センターとの相互運用可能なソリューションに重点が置かれいる。空港は商業支出の約55%を占め、EU U-スペースおよびFAAリモートIDの義務が年間100万人以上の旅客を取り扱うターミナルへの設置を促進している。エネルギーサイトは約25%のシェアを占め、原子炉と製油所はサイトセキュリティのSCADAネットワークと統合する中距離検知を必要としている。
刑務所は最も急成長しているサブセグメントであり、英国がすべてのカテゴリーA施設に2026年半ばまでに対UASカバレッジを実装することを義務付けたことを受け、30%を超えるCAGRを記録している。国土安全保障の購入者は、国境監視やVIPイベント向けにポータブルシステムを選択する傾向がある。一方、商業購入者は、メンテナンス、分析、および保険補償をバンドルしたサービス契約によって支援される固定型またはハイブリッドアーキテクチャを好む傾向がある。
運用範囲別:
短距離が都市ゾーンで拡大中距離システム(1〜5 km)は、ほとんどの産業キャンパスにおいてコストとカバレッジのバランスを取ることから、2025年の収益の48.29%を占めた。通常1 km未満の短距離プラットフォームは、スタジアム、企業キャンパス、および刑務所がコンパクトなフォームファクターとRF放射の低減を優先するにつれ、28.34%のCAGRで成長すると予測されている。フランスの矯正施設に設置されたCERBAIRのHydraは、隣接する携帯電話タワーへの干渉を避けるため、300 m以内でパッシブRF方向探知を採用している。空港付近のレーダー出力に関する規制上の上限は、都市部の導入をパッシブまたはEO検知へと向かわせる傾向があり、自然と有効距離を制限している。
長距離資産(5 km超)は主要な飛行場において引き続き重要である。SaabのGiraffe 1Xは10 kmの距離で小型ドローンを追跡するが、1ユニットあたり300万米ドルという価格のため、高トラフィックまたは防衛隣接サイトへの販売に限定されている。AIアシスト型センサーフュージョンは厳格な距離カテゴリーを侵食しており、短距離音響アレイと中距離RF検知器を組み合わせることで、資本予算を拡大することなく分類精度を向上させる重複カバレッジが得られる。このモジュール性は、スケーラブルでサイト固有の導入というアンチドローン市場の目標を支援している。
地域分析
北米アンチドローン市場
北米は2025年の世界収益の40.55%を占め、米国国土安全保障省(DHS)との契約およびFAAによるリモートIDの施行が主な牽引力となっている。同地域は2031年までに25.8%のCAGRを記録すると予測されており、早期導入者が新規設置からソフトウェアアップグレードへと移行するにつれ、世界平均をわずかに下回る水準となる見込みである。米国の原子力発電所は、NRCのガイダンスに基づき2027年までに周辺検知システムを設置しなければならない。一方、GAOが検証した空港パイロットプログラムは、高密度RF環境における誤検知を低減するマルチセンサーアーキテクチャを強化している。カナダの動きはより緩やであるが、トランスポート・カナダの2025年草案では、バンクーバー、トロント、モントリオールの各空港への対無人航空機システム(カウンターUAS)カバレッジの拡大が義務付けられている。メキシコは依然として黎明期にあるが、麻薬カルテルによるドローン事件を受け、2024年後半にグアダラハラおよびティファナでパイロット展開が実施された。
アジア太平洋アンチドローン市場
アジア太平洋地域は、2026年から2031年にかけて27.11%のCAGRで最も急速な成長を遂げると予測されている。インドのデジタルスカイプラットフォームによるドローン登録の義務化、中国のスマートシティ監視の拡大、そして日本による動態的迎撃システムの規制緩和がその主な要因である。インドは2024年に商業用カウンターUAS設置に関する事前承認の障壁を撤廃し、プロジェクトのタイムラインを加速させた。中国の国有空港運営会社は、50以上の主要ハブがRF・EO融合システムを運用していることを公表しており、そのシステムは主にCETCを含む国内ベンダーから調達されている。日本は2024年に三菱電機に成田空港向けの約を発注し、レーダー、EO、およびネット迎撃システムを統合した。韓国全土での5GロールアウトによりRF検知が複雑化しているが、仁川空港のAI再学習により、2025年の試験において誤警報が10%未満に低減された。
EMEAおよび南米アンチドローン市場
欧州は2025年収益の約28%を占め、Uスペースへの準拠およびコペンハーゲンの2025年閉鎖のような注目度の高い事案を主な要因として、2031年までに26.5%のCAGRで成長すると予測されている。英国が導入を牽引しており、年間旅客数500万人を超える空港は24時間365日のカバレッジを維持しなければならず、カテゴリーA刑務所は2026年半ばまでにシステムを設置する必要がある。ドイツは2025年に製油所向けのRFジャミング適用除外を設け、EU全体の規制緩和につながる可能性がある。フランスは2024年パリオリンピックにおいてサービスとしてのC-UAS(C-UAS-as-a-Service)を実証し、ThalesおよびDroneShieldに契約を発注して迅速な再展開能力を示した。中東・アフリカ地域は、サウジアラビアのNEOMおよびUAEがスマートシティ計画に検知レイヤーを統合し、2024年のGACA規則によりすべての商業空港へのシステム設置が義務付けられたことを背景に、26.8%のCAGRで拡大すると予測されている。南米は依然として最小規模であるが、ブラジルの2025年ANAC指針がサンパウロのグアルーリョス空港を先頭とする調達の波を引き起こし、勢いを見せている。
規制環境
対UAS規制は、空域安全、スペクトル保護、および無力化のための明確な権限を中心に形式化が進んでいる。米国では、FAAリモートIDルールが2024年3月に施行され、2026年7月に司法省および国土安全保障省からの暫定最終規則が、州・地方・部族・準州(SLTT)機関向けのSAFER SKIES法に紐付けられた運用フレームワークを成文化した。このフレームワークには、訓練、スペクトル調整、および無力化報告要件が含まれている。防衛側のガバナンスも2026年度国防授権法(2025年12月)によって強化され、対小型UAS標準および調達の整合のための中心的な調整機関として統合省庁間タスクフォース401(JIATF 401)が格上げされ、2026年1月に実施されたDoD指針により、基地防衛のための従来のフェンスライン制約を超えた設置指揮官の権限が拡大された。
欧州では、規則(EU)2021/664に基づくUスペース実装のタイムラインに沿って、政策および標準化の取り組みが進展している。この規則は、加盟国が2026年までに協調的および非協調的な交通を考慮したUスペースサービスおよび回廊を整備することを求めている。EUROCAE WG-115は、2026年6月に管制空域におけるカウンターUASシステムの運用サービスおよび環境定義(ED-286A)に関する協議を開始し、空港およびANSP関連の導入に対してより一貫した運用上の前提を支援している。オーストラリアも権限拡大に動き、2026年1月の改正でオーストラリア国防軍に対し、国防資産を脅かすと判断されたドローンを検知して無力化または撃破する、より明確な権限を付与し、管制下または民間隣接環境における手続き上の防護措置と組み合わせた法制化された権限という広範な傾向を強化した。
バリューチェーン分析
アンチドローンのバリューチェーンは、センシングおよび検知ハードウェアと組み込み処理(レーダー、RF、EO/IR、音響、およびエジコンピュート)、指揮統制(C2)、ならびにトラックを融合し、警報を管理し、セキュリティおよび航空システムに統合する分析ソフトウェア、そして無力化・エフェクター(サイバー乗っ取り、許可された場所でのRF妨害、動的迎撃、および指向性エネルギー)にわたっている。上流の貢献者には、特殊RFコンポーネント、レーダーサブシステム、光学系、およびGPU・エッジAIモジュールが含まれる。同時に、システムインテグレーターおよびプライムコントラクターは、多センサーアーキテクチャを組み立て、空港、エネルギーサイト、刑務所などの高密度RFおよび安全制約環境でのパフォーマンスを検証している。
下流では、調達と導入が単一ベンダーのクローズドスタックではなく、政府フレームワークと相互運用可能なエコシステムを通じてルーティングされることが増えている。米国の政策と資金調達メカニズムは、連邦ユーザーを超えて購入者基盤を拡大している。FEMAは対無人航空機システム補助金プログラムを管理しており、2026年7月のSAFER SKIES法実施フレームワークはSLTT機関に対してよ明確な運用経路を提供しており、これにより販売代理店、訓練プロバイダー、およびマネージドサービス事業者がチェーンに引き込まれている。サプライヤーおよび統合側では、Motorola SolutionsによるD-Fend Solutionsの買収合意(2026年6月)が、無力化能力(サイバー乗っ取り)がより広範な公共安全プラットフォームに取り込まれている様子を示している。コスト効果の高い多層防衛への防衛調達の重点は、AeroVironment向けの2026年7月のペンタゴン対ドローン契約などの大型車両およびシステム受注にも見られる。
競合環境
Northrop Grumman Corporationなどの既存プレイヤーは、広範なレーダーポートフォリオと確立された防衛契約から恩恵を受けている。同時に、新興プレイヤーはソフトウェア定義型スタックとサブスクリプションモデルを提供することで商業機会を活用している。DroneShieldの2024年12月のウクライナ向け5,400万米ドルの契約は、紛争地帯への再展開のためのポータブルでOTA更新可能なアーキテクチャを検証した。Andurilのロードランナー迎撃機は1回の交戦あたりのコストを削減し、陸軍の試験で95%の成功率を実して新たな価格性能ベンチマークを設定した。D-Fend Solutionsはサイバー乗っ取りによって差別化を図り、RF妨害禁止を回避して2024年にBoschおよびLeonardoとのパートナーシップを確保した。
戦略的な動きはエコシステムのバンドルに集中している。Dedroneの2024年のAxonとのアライアンスは、検知、ボディカメラ映像、およびインシデント管理を統合し、法執行機関の切り替えコストを高めている。VerizonはDedroneセンサーをプライベートLTEサービスに組み込み、企業顧客が検知サービスを通信費の一項目として計上できるようにしており、これは資本支出審査を迂回するイノベーションである。RheinmetallのSkyranger 30はレーダー、光学系、および30 mm機関砲を統合し、動的行動が法的制約の少ない国境安全保障向けの全スペクトル防空に向けて着実に進んでいる。特許出願はエッジAIへの転換を強調しており、Anduril、DroneShield、およびDedroneは2024年に都市部の誤警報軽減、保険補償、および相互運用性標準を含むポータブルユニット上の低電力推論を目的とした47件の米国出願を共同で提出しており、これは次世代参入者にとってのホワイトスペースの機会を提示している。
アンチドローン業界リーダー
-
Dedrone Holdings, Inc.(Axon Enterprise, Inc.)
-
CERBAIR
-
D-Fend Solutions AD Ltd.
-
DroneShield Group Pty Ltd
-
Rohde & Schwarz GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
アンチドローン市場 このレポートでカバーされる企業
- Dedrone Holdings, Inc.
- CERBAIR
- D-Fend Solutions AD Ltd.
- DroneShield Group Pty Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- QinetiQ Group
- Saab AB
- Anduril Industries, Inc.
- SRC Inc.
- DeTect, Inc.
- CACI International Inc.
- Honeywell International Inc.
- Meteksan Defence Industry Inc.
- OpenWorks Engineering Ltd.
- Rheinmetall AG
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Terma Group
市場機会と将来展望
近期的な機会は、当局と運用プロセスがより明確になるにつれ、連邦以外の公共安全購入者の間でアドレス可能な需要を拡大することにある。SAFER SKIES法フレームワーク(訓練、スペクトル調整、および無力化報告)を実施する2026年7月の暫定最終規則は、SLTT機関に対して対UAS使用のより明確な運用経路を提供している。これにより、既存の指揮センターと統合する検知優先システムの採用が加速し、その後に法域承認済みの無力化モジュールが続く可能性がある。この政策転換はまた、センシング、C2ソフトウェア、および運用手順を空港、重要インフラ、および仮設イベント向けの反復可能な導入にパッケージ化するプラットフォームベンダーのビジネスケースを強化している。
第二の機会は、集中化された防衛ガバナンスと大型プログラム手段によって推進される標準化されたモジュール型多層アーキテクチャへの移行である。2026年度国防授権法はJIATF 401(2025年12月)を対小型UASの統一機関として設立し、AeroVironment は2026年7月にJIATF-401ドスティックシールドプログラム向けに5億米ドルのIDIQを受注した(米国空軍グローバルストライクコマンドサイトへのタイタン-MS多センサー展開向けに8,050万米ドルのタスクオーダーを含む)。これらの受注は合わせて、相互運用可能な多センサーシステムとスケーラブルなアップデートパスへの需要を強化している。オープンアーキテクチャ統合(通信プライベートネットワーク連携、ハードウェア非依存のC2、および多ベンダーセンサーとエフェクターのペアリング)に沿い、5G高密度環境での低誤警報性能を実証できるベンダー戦略は、防衛隣接施設および民間施設全体でのアップグレード、サブスクリプション提供モデル、ならびに訓練・維持サービスの機会を生み出している。
最近の産業開発事情 アンチドローン市場
- 2026年7月:AeroVironmentは、米国国防総省からJIATF-401ドメスティックシールドプログラムを支援するための5億米ドルのIDIQを受注し、基地防衛および部隊防護のためのカウンターUAS能力を対象とした。この受注構造は、Titan-MSマルチセンサー導入を含むタスクオーダーによる段階的な配備を支援し、集中的な標準に紐づいたモジュール式階層アーキテクチャへの需要を強化する。
- 2026年6月:Motorola Solutionsは、D-Fend Solutionsを15億米ドルで買収する最終契約を発表し、サイバー乗っ取り型のカウンタードローン能力を公共安全・セキュリティ技術ポートフォリオに取り込んだ。この取引は、国内セキュリティ要件の厳格化を背景に、購買者が統合された検知、指揮統制、無力化オプションを優先する中で、より広範なプラットフォーム統合の動きを示している。
- 2025年12月:Axon EnterpriseはDedroneの買収を完了し、空域認識およびカウンタードローン検知をAxonの公共安全プラットフォームに統合した。この統合提供は、カウンターUASの警告をインシデントワークフローおよび証拠管理に結び付け、統一された運用ツールを求める法執行機関の調達を後押しする。
アンチドローン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、防衛、公共安全、および保護サイトが使用する固定型および展開型設置にわたり、不正ドローンを検知、追跡、識別し、その後無力化する専用アンチドローンシステムから得られる収益を対象としている。
対象範囲の除外:対UASミッション向けに構されていない一般的な航空交通監視レーダー、および基本的なドローン警報のみを提供する一般消費者向けスマートフォンアプリは除外する。
セグメンテーション概要
- 技術別
- 検知システム
- 無力化・対抗手段システム
- プラットフォームタイプ別
- 固定式
- 携帯式
- 最終用途業種別
- 商業施設
- 国土安全保障および法執行機関
- 運用範囲別
- 短距離(1km未満)
- 中距離(1〜5km)
- 長距離(5km超)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ドローン侵入が最も規制されており最もコストが高い場所をマッピングすることから始まり、それを対UAS能力への需要に変換する。防衛予算文書や調達ポータル、FAAやEASAなどの機関からの航空安全ガイダンスおよびインシデントリリース、ならびに各国規制当局が公表する輸出管理およびスペクトル規則などの公開ソースをレビューする。
数量と採用ロジックを固定するために、利用可能な場合は税関および貿易統計、レーダー、RF、および電気光学センシングに関する査読済み学術誌、ならびにセキュリティおよび航空機関からの標準またはガイダンスノートも使用する。企業の提出書類、投資家向けプレゼンテーション、契約発表、および信頼できるプレスは、導入タイムラインと製品ポジショニングのクロスチェックに使用される。一部のケースでは、企業財務の有料サブスクリプションおよび輸出入出荷レベルデータベースがギャップを埋めるのに役立つが、ここに記載されたソースは網羅的ではなく、検証と明確化のために他の多くのソースも使用された。
一次インタビューおよびサーベイ
一次調査は、実際に何が購入・導入されているか、およびソリューションが空港、重要インフラ、国境安全保障、および防衛ユーザーにわたってどのようにバンドルされているか(センサー、指揮ソフトウェア、およびエフェクター)を確認することに重点を置いている。価格設定、交換サイクル、および規制上の制約に関する前提を確認・調整できるよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたるシステムプロバイダー、コンポーネントサプライヤー、インテグレーター、およびエンドユーザーの組み合わせと対話している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:13% | アジア太平洋:44% |
| 中位層:49% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:20% | マネージャー:53% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、防衛調達シグナル、重要インフラ保護プログラム、および空港セキュリティ支出を地域別のアドレス可能な対UAS需要プールに再構築するトップダウンアプローチを使用して構築されている。次に、サンプリングされたシステムの平均販売価格に推定ユニット導入数を乗じたもの、典型的なバンドルミックスに関するチャネルチェック、および特定のセンサーおよびエフェクターカテゴリーのサプライヤーロールアップを含む選択的なボトムアップ近似によってモデルを検証している。
モデルで使用される主要インプットには、空港および機密サイト付近での報告されたドローン事件および空域侵入頻度、RF妨害および動的オプションの規制採用ペース、サイトあたりのセンサー数を変化させる典型的なカバレッジ距離要件、プログラム資金サイクル、および観察された契約受注タイミングが含まれる。ボトムアップシグナルが不完全な場合、ギャップはピアサイトアナログと保守的な採用曲線を使用して処理され、インタビューフィードバックで再確認される。
予測については、政策許可、公共イベントセキュリティの強度、および防衛準備優先事項に関するシナリオ分析が使用され、選択されたシナリオは調達リードタイムとソリューション更新サイクルに関する専門家の見解に合わせられる。CAGRパスは機械的に強制されず、年間合計は大型プログラムと複数年納入のタイミングに基づいて変動することが許容されている。
データ検証と更新サイクル
検証は、モデル化された収益が公開契約フロー、プログラム予算の方向性、および空港と保護施設の導入発表などの独立したシグナルを追跡しているかどうかを確認することによって行われる。外れ値は明細レベルで検討され、差異が重要な場合は、変化が実際のものか、タイミング、通貨、または範囲の解釈によるものかを確認するために回答者に再連絡する。
承認前に、前提、単位、および換算が地域間で一貫していることを確認するために、作業は多段階のアナリストレビューを経る。レポートは年次で更新され、主要な規制変更、大型調達サイクル、またはセキュリティイベントが需要を変化させた場合には中間更新が行われる。納品直前に最終チェックが完了し、クライアントが最新の更新されたビューを受け取れるようにしている。
Mordor Intelligenceのアンチドローン市場規模と他の公表推計との比較
アンチドローンの市場規模が異なるのは、出版社が境界を異なる場所に引き、バンドルシステムを常に同じ方法で扱っているわけではないためであり、これは通常のことである。一方の推計が調達主導の需要シグナルを使用し、もう一方がより広範なセキュリティ技術支出に依存している場合にも差異が生じる。
プログラムレベルの調達タイミングを追跡し、同じ基準年ウィンドウで通貨換算の前提を更新することにより、Mordor Intelligenceはアンチドローンの合計を隣接する監視および境界セキュリティ支出ではなく、導入済みの対UASシステムに結び付けている。スプレッドはまた、数量が増加するにつれて平均販売価格がどれだけ速く低下すると仮定されるか、および妨害と動的対応に関する規制上の制約が国ごとに即時または段階的に扱われるかによっても生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 24.7億米ドル(2026年) | |
| グローバルコンサルタンシーA | 31.1億米ドル(2025年) | 異なる基準年を使用しており、より広範な対UAS関連セキュリティレイヤーを計上している可能性があり、これにより必ずしもアンチドローン固有ではない隣接する境界監視収益が引き込まれる可能性がある。 |
| 産業調査グループB | 28.0億米ドル(2024年) | より低い成長パスを持つより長い将来展望に依存しており、防衛、空港、および重要インフラにわたってフルシステムバンドルが一貫して計上されているかどうかについて、範囲注記が明確でない。 |
この表は、年の選択と境界の選択がギャップのほとんどを説明しており、単一の前提よりも大きいことを示している。モデルが調達シグナル、サイトレベルの導入ロジック、および明確に記載された包含事項に固定されている場合、結果は更新全体にわたって追跡、検証、および繰り返しが容易になる。
レポートで回答される主要な質問
現在、アンチドローンソリューションへの世界的な支出規模はどのくらいですか?
アンチドローンへの支出は2026年に24億7,000万米ドルに達し、空港、エネルギーサイト、イベント会場全体で需要が拡大するにつれ、2031年までに84億2,000万米ドルに達すると予測されています。
2031年までの対ドローン需要の予想成長率はどのくらいですか?
総支出はCAGR 27.83%で拡大すると予測されており、他のほとんどのセキュリティ技術を上回るパフォーマンスが見込まれます。
イベント主催者や迅速対応チームの間で勢いを増している展開プラットフォームはどれですか?
携帯式のトレーラーまたはバックパック型システムは、大規模な設備投資を不要にし、サービスとしての対無人航空システム(C-UAS)契約をサポートするため、CAGR 28.59%で拡大しています。
空港が検知・対処アップグレードに多額の投資を行っている理由は何ですか?
FAAリモートIDの施行とEU Uスペース規則が侵入に対する責任を空港運営者に転嫁し、24時間365日の対無人航空システムカバレッジの義務化を促しています。
保険会社はドローン対処技術の採用にどのような影響を与えていますか?
保険会社は現在、多くの財産保険から無人航空機による損失を除外するか、サイトが自律的な無力化能力を証明した場合にのみ保険料割引を提供しています。
アンチドローン支出が最も急速に増加する地理的地域はどこですか?
アジア太平洋地域は、インドのデジタルスカイプログラム、中国のスマートシティ建設、および日本の許容的な動的迎撃規則に牽引され、約29.11%のCAGRで成長する見込みである。
商業的な無力化展開を最も頻繁に遅らせる法的障壁は何ですか?
RF妨害と動的排除に関する曖昧な規則が、運営者を規制上の罰則と不法行為責任にさらし、政府施設以外での承認を遅らせています。