
Taille et part du marché des supports d'aéronefs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2031) | 1.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.08 % |
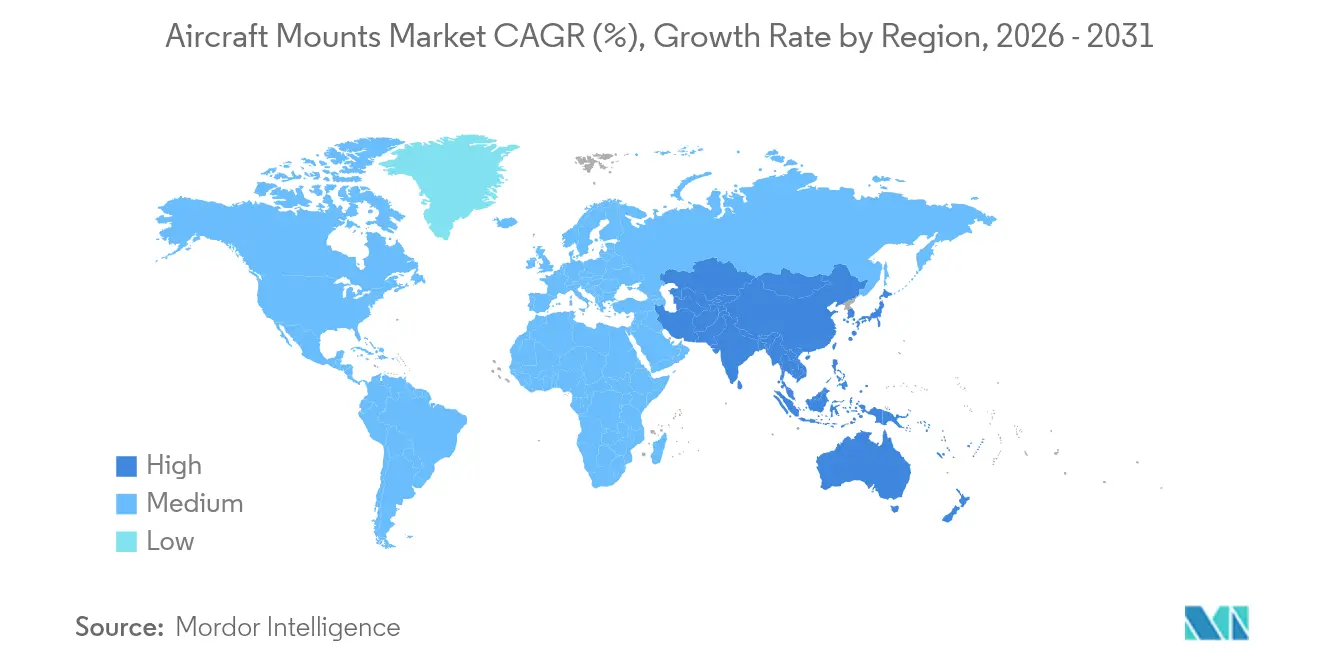
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
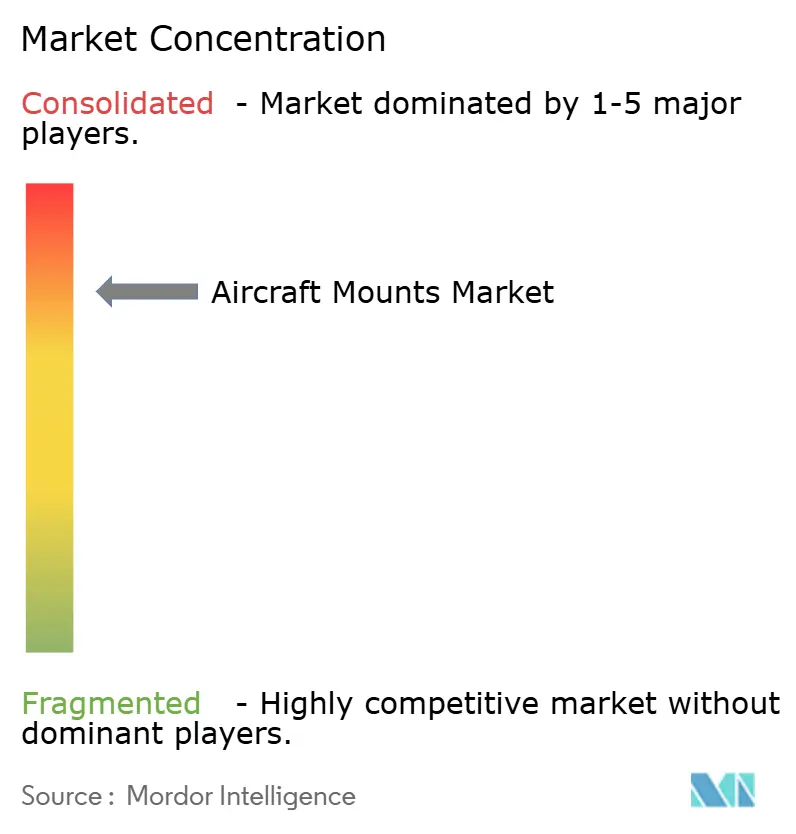
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des supports d'aéronefs par Mordor Intelligence
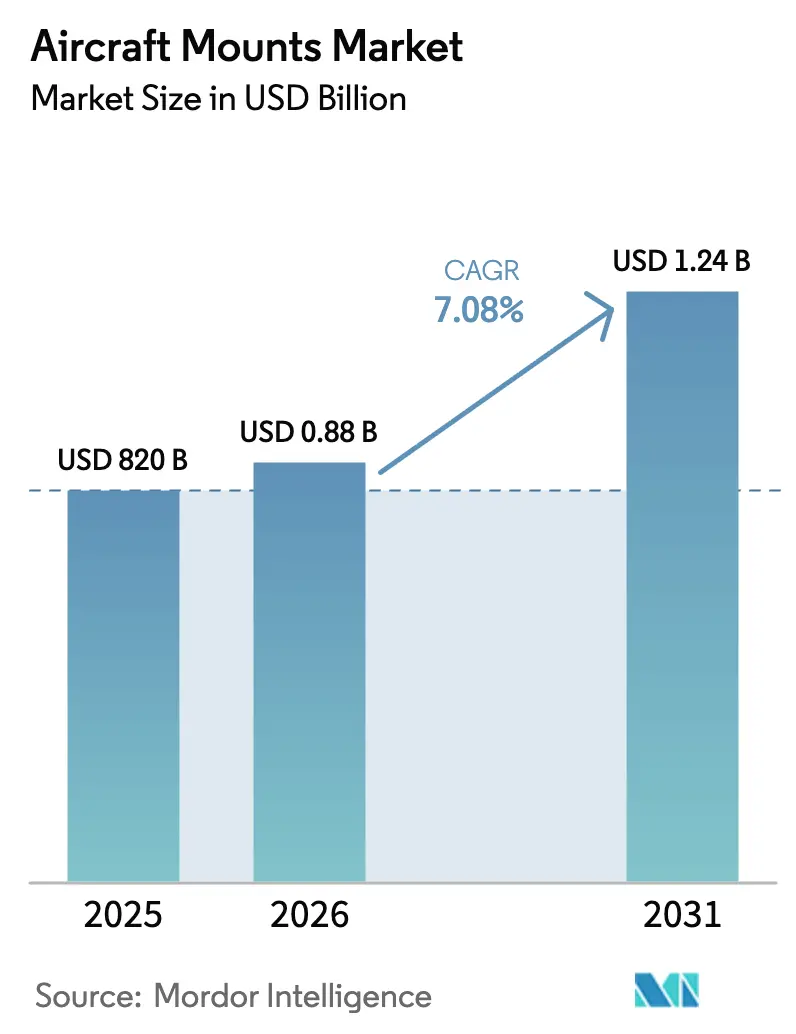
La taille du marché des supports d'aéronefs était évaluée à 820 millions USD en 2025 et devrait croître de 880 millions USD en 2026 pour atteindre 1,24 milliard USD d'ici 2031, à un TCAC de 7,08 % au cours de la période de prévision (2026-2031). La hausse des cadences de production des aéronefs commerciaux, le développement des programmes de propulsion électrifiée et la vague de rétrofits en cabine haut de gamme ont collectivement stimulé la demande de systèmes de supports combinant isolation vibratoire et gestion thermique accrue. Le plan de Boeing d'augmenter la production du B737 de 38 à environ 50 appareils par mois d'ici 2026, ainsi que la montée en cadence d'Airbus pour l'A350 à 12 unités par mois, illustrent comment l'intensité de production des OEM a dépassé les niveaux d'avant 2020. La propulsion électrifiée a exercé de nouvelles pressions de conception sur les supports, les batteries générant 75 % des charges thermiques totales lors du décollage et des transitions de croisière. Dans le même temps, les fluctuations des coûts des matières premières – titane et aciers spéciaux – ont comprimé les marges des fournisseurs et allongé les délais d'approvisionnement.
Points clés du rapport
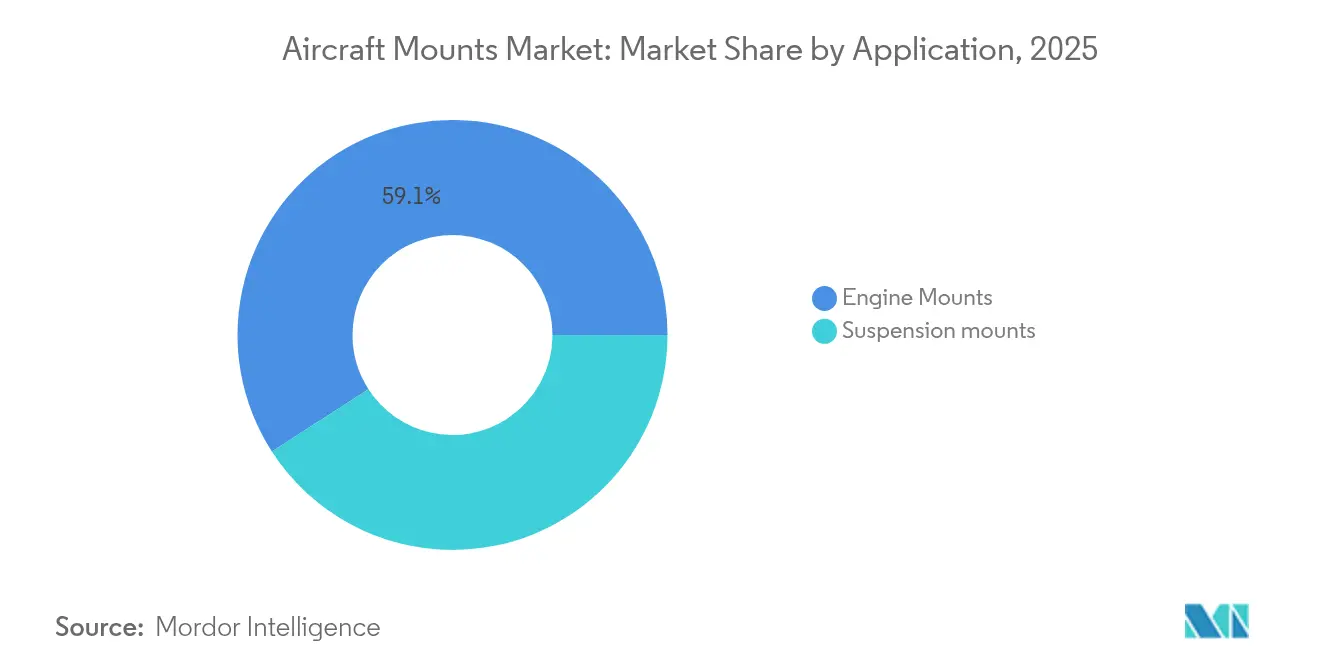
- Par application, les supports de moteur ont représenté 59,12 % de la part de revenus en 2025 ; les supports de suspension devraient progresser à un TCAC de 7,45 % jusqu'en 2031.
- Par type de support, les applications extérieures ont capturé 64,92 % de la part du marché des supports d'aéronefs en 2025 ; les supports intérieurs progressent à un TCAC de 7,85 % jusqu'en 2031.
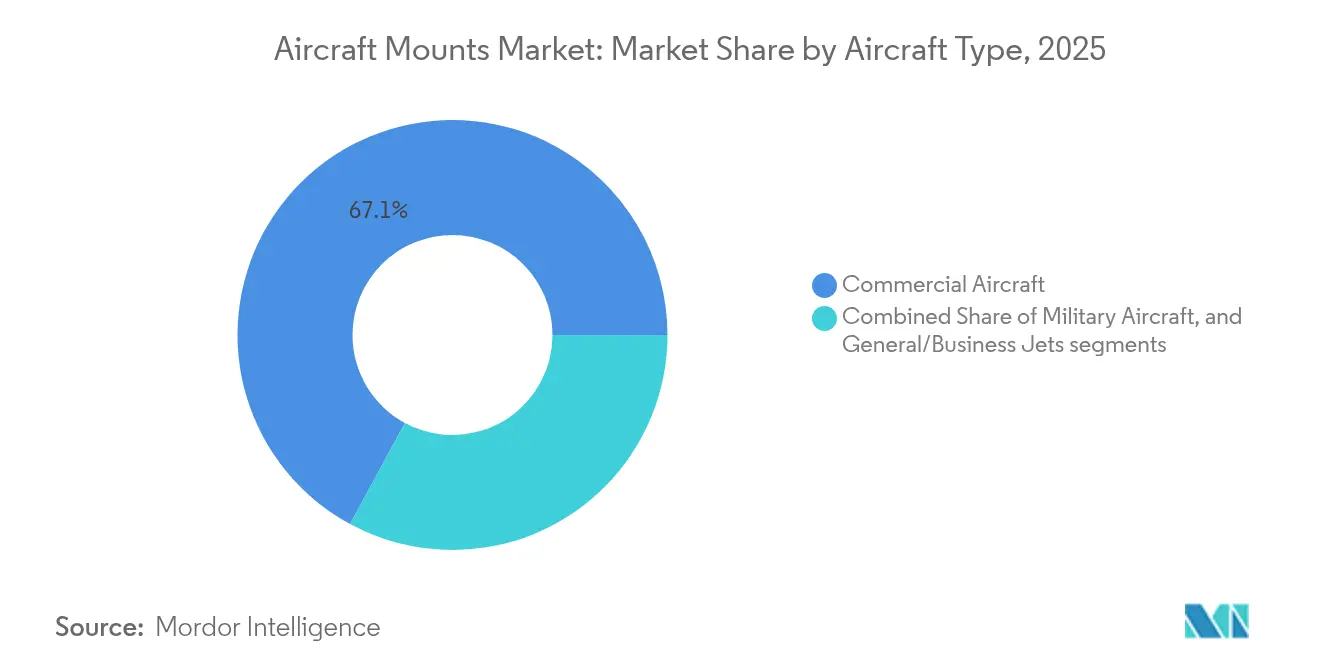
- Par type d'aéronef, les plateformes commerciales ont représenté 67,10 % de la taille du marché des supports d'aéronefs en 2025 ; les jets d'affaires/aviation générale enregistrent le TCAC prévisionnel le plus élevé à 7,62 % jusqu'en 2031.
- Par utilisateur final, les circuits OEM ont contrôlé 69,60 % du marché des supports d'aéronefs en 2025 ; la demande en rétrofit croît à un TCAC de 7,90 %.
- Par géographie, l'Amérique du Nord a représenté 42,10 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 8,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des cadences de production des aéronefs commerciaux | +2.1% | Mondial, focus sur l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Cycle de remplacement raccourci des supports hérités | +1.3% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Réglementations strictes sur les vibrations et le bruit en cabine | +0.9% | Mondial, piloté par la FAA et l'EASA | Long terme (≥ 4 ans) |
| Boom des rétrofits en cabine haut de gamme | +0.8% | Mondial, compagnies aériennes premium en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Profils de charges thermiques liés à la propulsion électrifiée | +1.1% | Mondial, adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Supports à treillis fabriqués par fabrication additive | +0.6% | Mondial, piloté par les pôles de fabrication avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des cadences de production des aéronefs commerciaux
Les programmes d'avions de ligne commerciaux ont accéléré au-delà des volumes d'avant la pandémie, créant un pic de demande pour les supports de moteur, de suspension et d'équipements dans les flottes à fuselage étroit et à fuselage large. Les compagnies aériennes ont commandé des remplacements pour réduire la consommation de carburant et atteindre leurs objectifs d'émissions, portant les carnets de commandes à environ 10 ans sur de nombreuses plateformes. Des taux d'utilisation plus élevés ont raccourci les cycles de maintenance, stimulant la demande aftermarket pour les supports de remplacement. Les OEM ont demandé aux fournisseurs d'aligner leurs capacités sur des objectifs glissants de cadence de production, récompensant les entreprises capables de garantir des livraisons dans les délais. Ces conditions ont soutenu une base de référence fiable pour le marché des supports d'aéronefs.
La propulsion électrifiée crée de nouveaux profils de charges thermiques
Les groupes motopropulseurs hybrides-électriques et tout-électriques ont réorienté les priorités de conception des supports en introduisant des charges thermiques continues et une isolation vibratoire. Une analyse de la NASA a montré que les systèmes de gestion thermique consommaient 9 % de la puissance de propulsion au décollage, les batteries constituant la principale source de chaleur.[1]Source : NASA, « Considérations de gestion thermique pour les aéronefs électrifiés », nasa.gov Des recherches sur les architectures hybrides en série ont suggéré qu'un refroidissement centralisé pouvait réduire le poids du système de 12 kg par rapport aux solutions décentralisées.[2]Source : The Aeronautical Journal, « Conception d'un système de gestion thermique pour une architecture de propulsion hybride-électrique en série », cambridge.org Les fournisseurs de supports ont commencé à intégrer des canaux de dissipation thermique et des peaux à treillis conductrices pour dissiper la chaleur induite par les batteries tout en préservant l'amortissement acoustique. Cette intégration a ouvert de nouveaux flux de revenus et élargi le périmètre adressable du marché des supports d'aéronefs.
Réglementations strictes sur les vibrations et le bruit en cabine
Les révisions des directives de bruit intérieur de la FAA et de l'EASA ont contraint les constructeurs de cellules à exiger des supports atténuant les vibrations haute fréquence des nouveaux moteurs à turbosoufflante à engrenages et à taux de dilution ultra-élevé. Les tests de conformité ont imposé aux fournisseurs de valider l'amortissement des supports sur des plages de fréquences plus larges, allongeant les cycles de qualification mais garantissant des prix premium pour les solutions conformes. Les compagnies aériennes ont considéré la réduction du bruit en cabine comme un facteur de différenciation de marque sur les lignes long-courriers, soutenant une demande structurelle pour les supports de nouvelle génération.
Boom des rétrofits en cabine haut de gamme
Les grandes compagnies aériennes ont relancé les réaménagements de cabines haut de gamme pour capter les revenus premium. Airbus prévoyait que 390 A350 subiraient des mises à niveau de cabine d'ici 2028, chaque projet impliquant des échanges massifs de structures de sièges et de matériels IFEC reposant sur des supports intérieurs spécialisés. Lufthansa et Qantas ont dévoilé des suites de prestige nécessitant des supports capables de supporter des charges de siège de 2 000 lb tout en respectant des budgets de masse allégés. À mesure que le volume de la vague de rétrofits s'intensifiait, des kits de supports dédiés au rétrofit, dotés d'une quincaillerie d'installation simplifiée, sont apparus comme un sous-segment rentable du marché des supports d'aéronefs.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuations des coûts des matières premières | -1.4% | Mondial, régions dépendantes du titane | Court terme (≤ 2 ans) |
| Longs cycles de certification FAA/EASA | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie d'approvisionnement en silicone de spécialité | -0.6% | Régions de fabrication avancée | Court terme (≤ 2 ans) |
| Cellules composites à durée de vie prolongée | -0.5% | Plateformes de nouvelle génération dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de certification FAA/EASA
Les régulateurs ont renforcé leur contrôle des systèmes structurels à la suite de récentes directives de navigabilité, portant la certification de nouvelles conceptions à 18–24 mois en moyenne. Les analyses obligatoires des modes de défaillance et les rapports distincts de conformité environnementale ont augmenté les dépenses d'ingénierie non récurrentes de près de 20 % pour les supports sur mesure. Si des accords bilatéraux ont réduit les doublons de tests, les fournisseurs de taille plus modeste ont subi des goulets d'étranglement en ressources qui ont limité leur cadence de lancement de produits et modéré le taux de croissance global du marché des supports d'aéronefs.
Fluctuations des coûts des matières premières
Les prix des lingots de titane ont bondi après que des sanctions ont perturbé l'approvisionnement russe, obligeant les acheteurs à diversifier leurs sources ou à constituer des stocks à des coûts élevés. Airbus a noté que les délais d'approvisionnement en acier avaient dépassé 45 semaines, compliquant les calendriers de production. Des enquêtes sur les achats ont révélé une hausse de 60 % du fonds de roulement immobilisé dans les stocks de sécurité chez les usineurs de rang 2, érodant la rentabilité et retardant les engagements de livraison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les supports de moteur maintiennent leur leadershipLes supports de moteur ont représenté 59,12 % du marché des supports d'aéronefs en 2025, car ils intègrent des bielles et liaisons en titane, élastomère et composite à haute valeur ajoutée qui gèrent les charges de poussée tout en isolant les vibrations. La taille du marché des supports d'aéronefs pour les équipements liés aux moteurs devrait se développer régulièrement, soutenue par les poussées de production des avions à fuselage étroit et l'introduction de moteurs à turbosoufflante à engrenages à taux de dilution ultra-élevé. Bien que plus modeste aujourd'hui, le segment des supports de suspension est prévu à un TCAC de 7,45 %, les cabines accueillant des monuments plus lourds et des racks IFEC plus grands nécessitant des amortisseurs de vibrations améliorés.
Les groupes motopropulseurs électriques de deuxième génération ont présenté de nouveaux enveloppes de conception. Les moteurs électriques produisent des harmoniques haute fréquence, incitant les fournisseurs à reconcevoir les empilements d'élastomères et à ajouter des ailettes de refroidissement intégrées qui évacuent la chaleur dans le flux d'air environnant. Des simulations de la NASA ont montré que le refroidissement intégré réduisait de moitié le poids combiné du système de propulsion et de support par rapport aux architectures discrètes traditionnelles. Les premiers adoptants dans les programmes de démonstration ont passé des contrats avec des fabricants de supports pour des lots de prototypes, semant une demande à long terme dès que la certification de type sera obtenue.
Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par type de support :
les équipements extérieurs dominentLes supports extérieurs ont détenu 64,92 % de part de marché en 2025, portés par leur rôle sur les moteurs, les pylônes, les trains d'atterrissage et les antennes externes. Ces supports ont subi des variations de température de -60 °C en altitude à 200 °C à proximité des conduits d'air pressurisé, imposant des solutions en alliages exotiques et des empilements d'élastomères multicouches. Le segment a fourni des volumes prévisibles car chaque nouvelle cellule nécessitait un socle de quatre à six supports de moteur ainsi que des dizaines de fixations annexes. La part de marché des supports d'aéronefs pour les applications intérieures est prête à progresser, les compagnies aériennes rétrofitant des routeurs de connectivité, des systèmes IFEC à grand écran et des inserts de galley intelligents, qui nécessitent tous un ancrage résistant aux vibrations.
Les supports intérieurs ont affiché des perspectives de TCAC de 7,85 %, aidés par des peaux composites légères et des systèmes de supports à changement rapide qui réduisent les temps d'arrêt lors des modifications de cabine. Les fournisseurs d'électronique de cabine ont collaboré avec les fabricants de supports pour développer des supports accordés aux vibrations qui isolent les bandes de 20 à 600 Hz communes à la flexion du fuselage, protégeant ainsi les serveurs sensibles à base de SSD.
Par type d'aéronef :
les jets commerciaux restent la demande de référenceLes programmes commerciaux ont contribué à 67,10 % des revenus de 2025, Boeing et Airbus ayant augmenté la production des appareils à couloir unique et rouvert les lignes à fuselage large. Le marché des supports d'aéronefs pour jets commerciaux détient la plus grande part de marché, porté par des carnets de commandes record, soulignant la demande croissante de nouveaux aéronefs. Cette tendance met en évidence la dépendance croissante à l'égard des systèmes de support avancés pour soutenir l'expansion du secteur mondial de l'aviation, garantissant l'efficacité opérationnelle et le respect des normes de sécurité. Les jets d'affaires/aviation générale affichent le TCAC le plus rapide à 7,62 %, reflétant le rebond des voyages premium et l'afflux de modèles super-intermédiaires équipés de moteurs à plus forte poussée et d'exigences avancées en matière de vibrations.
Les programmes de défense ont stabilisé les revenus grâce à des projets d'isolation vibratoire pour aéronefs à voilure tournante et plateformes de surveillance. L'initiative HADES de l'armée américaine pour la surveillance ISR à haute altitude s'est appuyée sur des supports personnalisés pour les palettes de capteurs, démontrant les opportunités de niche générées par la défense.
Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
l'approvisionnement OEM domine mais le rétrofit s'accélèreLes circuits OEM ont représenté 69,60 % des revenus en 2025, les supports étant généralement intégrés dans la cellule et co-qualifiés avec les moteurs. Des accords à long terme ont protégé les allocations de capacité, offrant une visibilité sur des horizons pluriannuels. Le marché du rétrofit connaît un TCAC de 7,90 %, les compagnies aériennes prolongeant de plus en plus la durée de vie de leurs flottes au-delà de 20 ans et priorisant des mises à niveau de cabine plus fréquentes pour améliorer l'expérience passager et l'efficacité opérationnelle.
La croissance du rétrofit s'est accélérée après que l'IATA a publié des guides de bonnes pratiques simplifiant les parcours de certificat de type supplémentaire pour le rétrofit de cabine, ce qui a réduit les temps d'arrêt jusqu'à 30 %. Les fournisseurs de supports ont répondu avec des kits modulaires regroupant la quincaillerie de fixation, les inserts en élastomère et les cales de chemin de charge, réduisant les heures de main-d'œuvre et simplifiant les documents de recertification.
Analyse géographique
Marché des Supports d'Aéronefs en Amérique du Nord
L'Amérique du Nord a conservé une part de 42,10 % en 2025, soutenue par la montée en cadence de production d'appareils monocouloirs de Boeing et par des budgets robustes d'approvisionnement en matière de défense. La région a également été pionnière dans l'adoption de la fabrication additive pour les supports à structure en treillis, grâce à un réseau dense d'installations de fusion sur lit de poudre et de fournisseurs de poudres métalliques. Les partenariats de chaîne d'approvisionnement entre Parker-Hannifin et les principaux équipementiers ont rationalisé la qualification, permettant une transition rapide des supports prototypes vers la production en cadence nominale.
Marché des Supports d'Aéronefs en Asie-Pacifique
L'Asie-Pacifique a enregistré le CAGR le plus rapide, avec une perspective de 8,15 % jusqu'en 2031, les transporteurs régionaux ayant élargi leurs flottes et les équipementiers de cellules ayant localisé davantage de lots de travaux. Le parc aérospatial de Seletar à Singapour a attiré 810 millions USD d'investissements manufacturiers, notamment la modernisation en usine intelligente de GE Aerospace et les augmentations de capacité de Pratt & Whitney pour les disques de turbine GTF. Les filières de formation ont fourni 1 800 diplômés en aérospatiale par an, garantissant l'approvisionnement en talents pour les rôles de conception, d'usinage et de contrôle non destructif des supports.
Marché des Supports d'Aéronefs en Europe
L'Europe a maintenu une part significative grâce à l'empreinte industrielle d'Airbus et à un solide écosystème de fournisseurs de rang 1 en France, en Allemagne et au Royaume-Uni. Airbus a signalé des délais d'approvisionnement en acier plus longs et des problèmes de rareté du titane, tout en portant la cadence de production de l'A350 à 12 appareils par mois, soutenant ainsi la demande en supports. Les capacités avancées de la région en matière de composites et de fabrication additive ont positionné les fournisseurs européens pour livrer des supports optimisés en masse destinés aux concepts hybrides-électriques de nouvelle génération. L'harmonisation des protocoles de certification FAA-EASA a réduit les campagnes d'essais redondantes, facilitant l'accès au marché pour les fournisseurs transatlantiques.

Paysage réglementaire
Les supports d'aéronefs sont considérés comme des interfaces cellule-motorisation critiques pour la sécurité, la certification et la surveillance de la navigabilité continue étant assurées par la FAA et l'EASA pour les aéronefs de catégorie transport, et harmonisées à travers les cadres normatifs civils. Pour les supports amortisseurs et les ensembles de fixation équipés de bagues, les normes aérospatiales européennes telles que EN 4841-1:2022 et EN 4841-2:2022 précisent les exigences de spécification, les méthodes d'inspection et de qualification, tandis que la qualification environnementale fait généralement référence au conditionnement RTCA DO-160G (y compris les catégories de température utilisées dans la qualification des équipements). Dans les applications de fixation en cabine ou à proximité de l'intérieur, les exigences d'inflammabilité et de résistance au feu sont évaluées au regard des critères de comportement à la combustion FAR/JAR/CS 25.853, ce qui influence le choix des élastomères et la conception des supports en composite ou en polymère.
Pour la base d'approvisionnement, la conformité au système de management de la qualité constitue une exigence conditionnelle pour la production et la distribution agréées, la norme AS9100 étant largement utilisée pour la fabrication, l'AS9110 pour les organismes de maintenance, et l'AS9120 pour les distributeurs traitant des pièces aéronautiques et spatiales. Ces exigences influent sur le contrôle des procédés (y compris le soudage et les essais non destructifs le cas échéant), la traçabilité documentaire et la planification des inspections pour les supports moteurs et le matériel d'isolation des vibrations, ce qui peut allonger les délais de qualification lors de l'introduction de nouveaux matériaux, de géométries fabriquées de manière additive ou de variantes de supports intégrant des capteurs.
Analyse de la chaîne de valeur
La chaîne de valeur des supports d'aéronefs débute par les matières premières et les intrants semi-finis (notamment le titane et les aciers spéciaux, les élastomères et les interfaces liées), puis se poursuit par les travaux de conception, d'analyse et d'essai visant à satisfaire aux exigences d'amortissement, de charge et d'environnement. Des sociétés d'ingénierie spécialisées contribuent généralement au dimensionnement précoce des supports et à la modélisation de l'isolation des vibrations, et accompagnent souvent des équipes produit intégrées travaillant aux côtés des programmes moteurs et cellules (y compris des services de conception et d'essai liés à des lots de travaux de grands motoristes). La fabrication couvre l'usinage et le formage des composants métalliques, le mélange et le collage des élastomères, l'assemblage, ainsi que les essais de qualification conformes aux normes aérospatiales et aux contraintes environnementales et de résistance au feu.
Après la production, les supports transitent par les circuits d'installation OEM et le marché secondaire, avec le soutien de distributeurs stockistes et de partenaires alignés MRO pour répondre à la demande de remplacement et aux besoins de maintenance en ligne, en particulier pour les cycles de renouvellement des supports d'anciennes générations et les travaux de rénovation de cabine. La chaîne de valeur inclut également des prestataires de réparation et de fabrication de niche qui prolongent la durée de vie des supports par la remise en état ou le remplacement de sous-composants spécifiques pour les flottes d'aéronefs anciens et légers. À tous les niveaux, la traçabilité, le statut de fournisseur agréé et la préparation aux audits dans le cadre des référentiels QMS aérospatiaux restent essentiels pour maintenir la participation aux chaînes d'approvisionnement OEM et de rechange.
Paysage concurrentiel
La concurrence sectorielle est restée consolidée. Le segment aérospatial de Parker-Hannifin a enregistré des ventes de 1,57 milliard USD au troisième trimestre 2025 avec une marge opérationnelle de 23,7 %, soulignant les avantages d'échelle et la large portée aftermarket. Hutchinson a livré plus de 3 000 produits vibro-acoustiques pour moteurs et cabines, bénéficiant de formulations élastomères propriétaires.
Les fusions-acquisitions stratégiques reconfigurent les portefeuilles. En février 2025, TriMas a acquis GMT Aerospace pour approfondir l'expertise en contrôle des vibrations et étendre son empreinte européenne. Honeywell s'est associé à Vertical Aerospace pour certifier les systèmes eVTOL VX4, soulignant la valeur des solutions de supports adaptées aux architectures de propulsion électrique.
L'accent en matière d'innovation s'est déplacé vers les structures à treillis fabriquées par fabrication additive, les élastomères thermoconducteurs et les jumeaux numériques prédisant la durée de vie utile résiduelle. Les fournisseurs investissant dans des lignes d'impression en interne et des cadres de qualification basés sur les modèles ont remporté des premières victoires de conception sur des programmes de démonstration, semant les graines de revenus à long terme à mesure que la propulsion électrifiée arrive à maturité.
Leaders du secteur des supports d'aéronefs
GMT Rubber-Metal-Technic Ltd.
Mayday Manufacturing Co.
HUTCHINSON AEROSPACE & INDUSTRY INC.
ITT Inc.
Shock Tech, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Supports d'Aéronefs
- Parker-Hannifin Corporation
- HUTCHINSON AEROSPACE & INDUSTRY INC.
- GMT Rubber-Metal-Technic Ltd.
- ITT Inc.
- Shock Tech, Inc.
- Mayday Manufacturing Co.
- VibraSystems Inc.
- Singapore Aerospace Manufacturing Group
- ACE Stoßdämpfer GmbH

Opportunités de marché et perspectives d'avenir
Un espace produit émerge pour les supports combinant isolation des vibrations et fonctionnalité de gestion thermique pour les architectures de propulsion électrifiées. Le contexte de R&D indique que les blocs-batteries génèrent une part dominante des charges thermiques pendant les phases de vol clés, ce qui accroît l'attention portée à la conception de fonctions de dissipation thermique intégrées (telles que des chemins conducteurs, des ailettes ou des peaux en treillis) tout en préservant la performance d'amortissement. La fabrication additive soutient cette évolution en permettant des géométries complexes et des structures optimisées en poids pour des supports moteurs et d'équipements sur mesure, en particulier lorsque des contraintes d'encombrement serrées et des trajets de charge multiaxiaux limitent les conceptions conventionnelles.
Une deuxième opportunité réside dans l'évolution vers des systèmes de fixation plus riches en données et plus faciles à entretenir, tant dans les circuits OEM que de rétrofit. Les supports amortisseurs instrumentés, ainsi que les supports conçus pour la qualification numérique et les chaînes d'outils analytiques, répondent au besoin de réduire les temps d'arrêt et de raccourcir les cycles de dépannage à mesure que l'utilisation augmente et que les rénovations de cabine ajoutent des équipements électroniques sensibles. À mesure que l'intensité de la production OEM augmente et que l'activité de rétrofit se développe, les fournisseurs capables de proposer des kits de supports standardisés et certifiables (comprenant du matériel d'installation simplifié et une conformité documentée aux exigences environnementales et intérieures pertinentes) peuvent se différencier sur le délai de livraison, la reproductibilité et le support du cycle de vie plutôt que de dépendre uniquement d'une ingénierie sur mesure.
Recent Industry Developments in Marché des Supports d'Aéronefs
- Juillet 2026 : Mayday Manufacturing (ESCO Technologies) a prévu l'occupation d'une nouvelle installation de 44 259 pieds carrés à Denton, au Texas, à la suite d'un investissement d'extension de 8 millions USD, reflétant une expansion de la capacité de fabrication de composants aérospatiaux. Cette expansion élargit l'empreinte de production pour répondre à la demande de supports aéronautiques et atténuer les tensions sur la chaîne d'approvisionnement.
- Mars 2026 : GMT Rubber-Metal-Technic Ltd. a organisé une réunion d'alignement stratégique avec des partenaires européens afin de coordonner les objectifs opérationnels 2026/27. Cette collaboration améliore les garanties d'approvisionnement régional pour les supports antivibratoires et élargit l'accès de GMT aux marchés européens.
- Février 2026 : ESCO Technologies a indiqué que Mayday Manufacturing reste une unité opérationnelle de son portefeuille suite à la publication des résultats du premier trimestre fiscal 2026. Ceci soutient l'alignement du portefeuille sur l'approvisionnement en supports aérospatiaux et les opportunités de vente croisée.


Marché des Supports d'Aéronefs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des supports d'aéronefs est défini comme les revenus générés par les supports installés sur les aéronefs pour maintenir les systèmes et isoler les vibrations et les chocs pendant le vol et les opérations au sol, couvrant les besoins d'équipement OEM et de rétrofit, et exprimés en dollars américains.
Exclusions du périmètre : nous excluons les isolateurs de vibrations industriels généraux qui ne sont pas qualifiés ou vendus pour un usage aéronautique.
Aperçu de la segmentation
- Par application
- Supports de suspension
- Supports de moteur
- Par type de support
- Supports intérieurs
- Supports extérieurs
- Par type d'aéronef
- Aéronefs commerciaux
- Aéronefs militaires
- Jets d'affaires/aviation générale
- Par utilisateur final
- OEM
- Rétrofit
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire les indicateurs de demande initiaux et éviter le double comptage entre programmes d'aéronefs et activité de marché secondaire. Nous nous sommes appuyés sur des sources publiques telles que les informations d'immatriculation et de navigabilité de la FAA, les publications de sécurité de l'EASA, les statistiques de transport aérien de l'OACI et les indicateurs macroéconomiques de la Banque mondiale pour comprendre la croissance des flottes et l'intensité d'exploitation.
Pour relier la demande aux dépenses, nous avons également utilisé les publications publiques des OEM et des compagnies aériennes (rapports annuels, présentations aux investisseurs), ainsi que les communiqués d'associations aérospatiales et la couverture de presse fiable sur les cadences de production, les carnets de commandes et l'activité MRO. Les bases de données de brevets ont été examinées de manière sélective pour comprendre l'orientation des conceptions de supports (par exemple, les besoins accrus en résistance à la température et en isolation des vibrations), et les abonnements payants axés sur les données financières des entreprises et l'actualité n'ont été utilisés que pour valider l'exposition des fournisseurs et la dynamique au niveau des programmes. Les sources citées ici sont illustratives, et de nombreux autres documents publics ont été utilisés pour collecter des données, valider des hypothèses et clarifier des définitions au cours des travaux.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer ce qui est comptabilisé comme support d'aéronef dans les achats réels, et pour éprouver le comportement en matière de tarification et de remplacement selon les plateformes. Nous nous sommes entretenus avec un panel équilibré d'acteurs orientés OEM, de spécialistes MRO et rétrofit, ainsi que d'intervenants des circuits de composants dans les principales régions aéronautiques, afin de combler les lacunes de la recherche documentaire et de corriger les hypothèses.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Dirigeants (CXO) : 14 % | APAC : 40 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs plus petits : 14 % | Managers : 59 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché est construit à partir d'une approche descendante (top-down) où la production d'aéronefs, la flotte active et l'activité de maintenance sont reconstituées par type d'aéronef et par région, puis converties en demande de supports selon une logique d'équipement et de remplacement. Le modèle est ensuite corroboré par des approximations ascendantes (bottom-up) sélectives, comme l'échantillonnage du nombre de supports par zone d'aéronef, la vérification des déclencheurs typiques de remplacement lors des visites lourdes, et l'utilisation de fourchettes de prix échantillonnées pour vérifier la cohérence des totaux.
Les données utilisées dans le modèle comprennent les livraisons d'aéronefs et les signaux de carnet de commandes, la taille et l'utilisation de la flotte active, la part de l'activité de rétrofit par rapport à l'équipement en ligne, les intervalles typiques de remplacement des supports selon l'emplacement du système, et l'évolution du prix de vente moyen liée au mix matériaux (caoutchouc-métal, élastomère et conceptions haute température). Lorsque les données sont limitées pour les programmes d'aéronefs plus petits, nous comblons les lacunes par des références de programmes comparables, puis validons la dépense implicite à l'aide des retours d'entretiens.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios étayée par des attentes au niveau des variables recueillies auprès d'experts, et nous relions la courbe prospective aux plans de montée en cadence de production, à la croissance de la flotte et à la normalisation du cycle MRO. Les étapes à court terme sont revues à l'aide d'un simple contrôle de lissage afin d'éviter de réagir excessivement à des variations ponctuelles de livraison, et les hypothèses restent traçables afin que les mêmes étapes puissent être répétées lorsque de nouvelles données publiques sont publiées.
Validation des données et cycle de mise à jour
La validation s'effectue par le biais de contrôles séquentiels qui comparent les résultats du modèle à des signaux indépendants, tels que les tendances de livraison, l'orientation de l'utilisation de la flotte et les mises à jour publiques de programmes, les écarts étant ensuite examinés avant validation finale. Nous effectuons également des contrôles de variance par région et par type d'aéronef afin de détecter les valeurs aberrantes, et nous recontactons les sources lorsqu'une donnée clé, comme une montée en cadence de production ou un cycle de rétrofit, semble incohérente avec plusieurs références.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs modifient le tableau de la demande, tels que des changements majeurs de cadence de production ou des contraintes d'approvisionnement affectant les prix. Avant la livraison, un analyste effectue une dernière relecture afin que les clients reçoivent une vision actualisée cohérente avec les informations publiques les plus récentes disponibles.
Taille du marché des supports d'aéronefs selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les supports d'aéronefs peuvent sembler très éloignées les unes des autres car les différents groupes définissent le périmètre du produit de manière différente et retiennent également des années de référence et des fenêtres de prévision différentes. Des écarts apparaissent également lorsqu'une estimation s'appuie sur les dépenses globales en composants aérospatiaux, tandis qu'une autre relie le total aux constructions d'aéronefs et aux cycles de maintenance.
Les principaux facteurs d'écart proviennent généralement de ce qui est comptabilisé comme un support (par exemple, si les supports et autres matériels connexes sont inclus), de la manière dont le remplacement sur le marché secondaire est traité par rapport à l'équipement en ligne, et de la manière dont la tarification est mise à jour lorsque le mix matériaux évolue. Le calendrier des devises et l'utilisation de scénarios de montée en cadence de production agressifs ou conservateurs peuvent encore élargir l'écart, en particulier lorsque les attentes de production entre gros-porteurs et monocouloirs ne sont pas alignées sur les indications publiques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,82 milliard USD (2025) | |
| Éditeur sectoriel A | 0,71 milliard USD (2024) | Utilise une année de référence antérieure et un horizon plus court jusqu'en 2030, et sa segmentation par type suggère que la tarification et l'équipement peuvent être moyennés de manière large entre les programmes d'aéronefs, ce qui peut sous-estimer les dépenses liées au rétrofit. |
| Organe de recherche B | 3,60 milliards USD (2025) | Applique une interprétation plus large des supports selon les applications et les usages finaux, ce qui peut inclure des produits de fixation non spécifiques aux aéronefs et gonfler les totaux par rapport à la demande de supports qualifiés pour l'aéronautique. |
Le tableau montre qu'une définition plus stricte liée aux supports qualifiés pour l'aéronautique et une répartition explicite entre équipement OEM et remplacement peuvent réduire le total par rapport à des interprétations plus larges des composants, et que le choix de l'année de référence est important lorsque la production est en phase de montée en cadence. En maintenant les mises à jour de tarification liées au mix matériaux et en vérifiant la cadence de remplacement par rapport aux cycles MRO, l'estimation reste plus proche des signaux observables de la demande aéronautique, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des supports d'aéronefs ?
Le marché des supports d'aéronefs était évalué à 880 millions USD en 2026 et devrait atteindre 1,24 milliard USD d'ici 2031, reflétant un TCAC de 7,08 %.
Quel segment détient la plus grande part du marché des supports d'aéronefs ?
Les supports de moteur ont représenté 59,12 % de la part de revenus en 2025, reflétant leur rôle critique dans l'intégration des groupes motopropulseurs.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche la croissance la plus élevée avec un TCAC anticipé de 8,15 % jusqu'en 2031, portée par l'expansion des flottes et les investissements manufacturiers.
Comment l'électrification affecte-t-elle la conception des supports ?
Les aéronefs hybrides-électriques et électriques créent des charges thermiques plus élevées, poussant les fournisseurs à intégrer des fonctionnalités de dissipation thermique aux côtés de l'isolation vibratoire.
Pourquoi les cycles de certification sont-ils considérés comme un frein ?
Les exigences renforcées de la FAA et de l'EASA étendent les délais d'approbation jusqu'à deux ans, retardant les nouvelles introductions de supports et augmentant les coûts d'ingénierie non récurrents.
Quelles tendances technologiques façonnent les futurs systèmes de supports ?
Les structures à treillis fabriquées par fabrication additive, les élastomères thermoconducteurs et les jumeaux numériques de maintenance prédictive s'imposent comme des facteurs de différenciation clés.
Dernière mise à jour de la page le:



