
Tamanho e Participação do Mercado de Suportes para Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.24 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
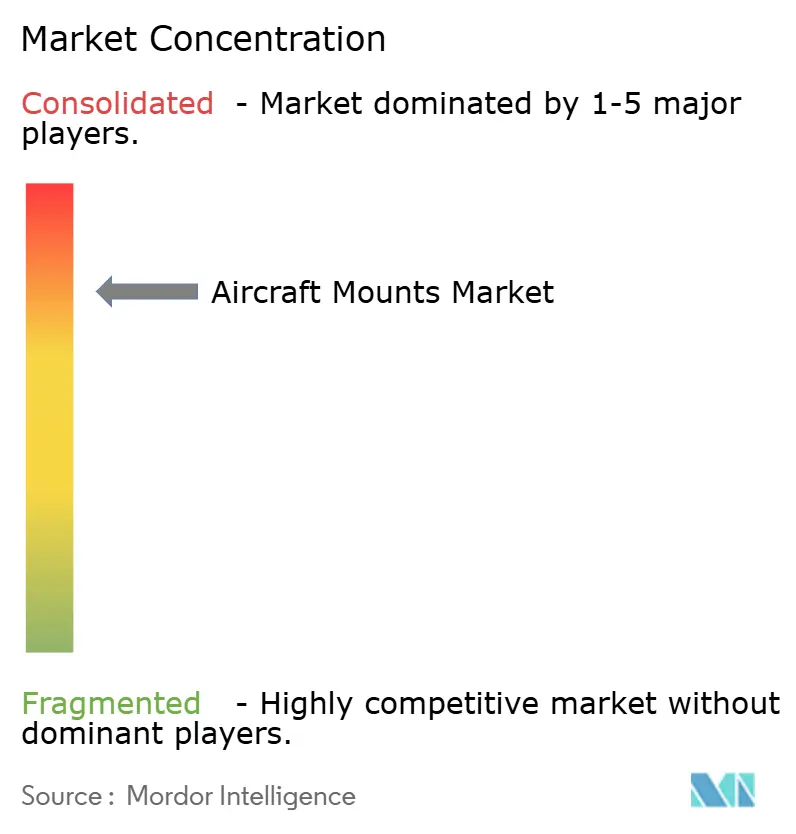
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suportes para Aeronaves pela Mordor Intelligence
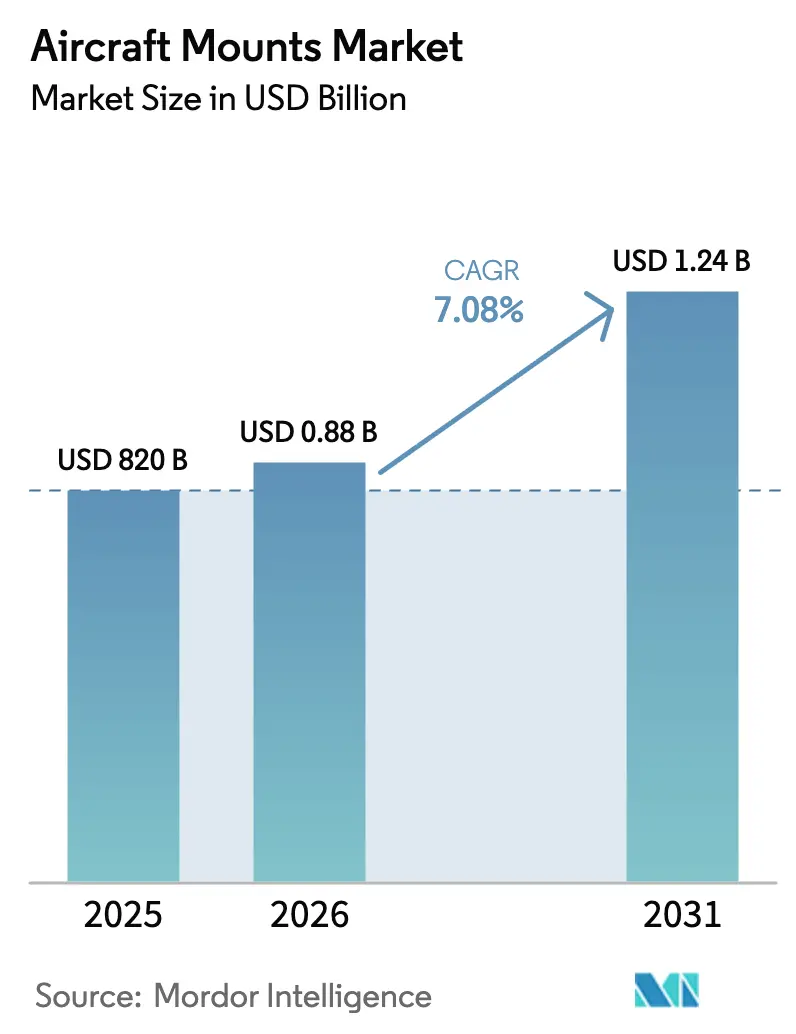
O tamanho do mercado de suportes para aeronaves foi avaliado em USD 820 milhões em 2025 e estima-se crescer de USD 880 milhões em 2026 para atingir USD 1,24 bilhão até 2031, a um CAGR de 7,08% durante o período de previsão (2026-2031). O aumento das taxas de construção de aeronaves comerciais, a expansão dos programas de propulsão eletrificada e o crescimento dos retrofits de cabines premium elevaram coletivamente a demanda por sistemas de suportes que equilibram o isolamento de vibração com as crescentes cargas de gestão térmica. O plano da Boeing de elevar a produção do B737 de 38 para aproximadamente 50 jatos por mês até 2026 e a aceleração da produção do A350 pela Airbus para 12 unidades por mês destacaram como a intensidade de produção dos OEMs superou os níveis anteriores a 2020. A propulsão eletrificada exerceu nova pressão de design sobre os suportes porque os pacotes de baterias geraram 75% das cargas térmicas totais durante a decolagem e as transições de cruzeiro. Ao mesmo tempo, as oscilações nos custos de matérias-primas em titânio e aços especiais comprimiram as margens dos fornecedores e estenderam os prazos de entrega.
Principais Conclusões do Relatório
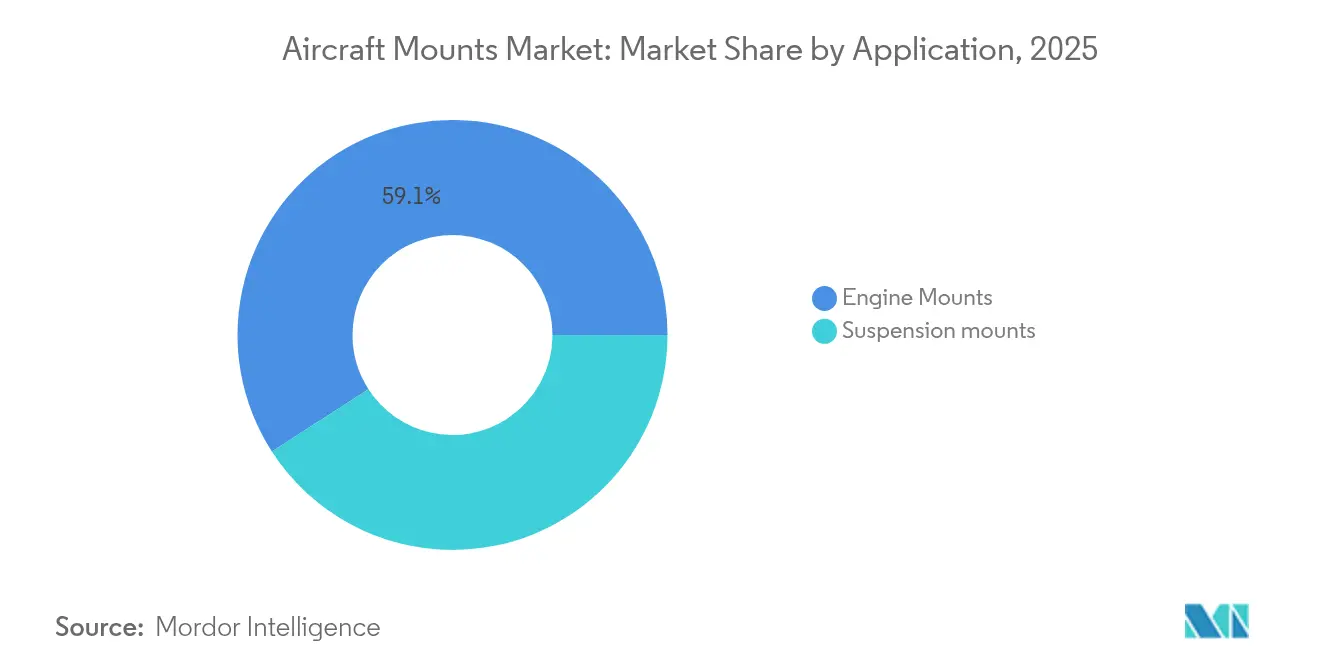
- Por aplicação, os suportes de motor lideraram com 59,12% de participação de receita em 2025; os suportes de suspensão devem expandir a um CAGR de 7,45% até 2031.
- Por tipo de suporte, as aplicações externas capturaram 64,92% da participação de mercado de suportes para aeronaves em 2025; os suportes internos estão avançando a um CAGR de 7,85% até 2031.
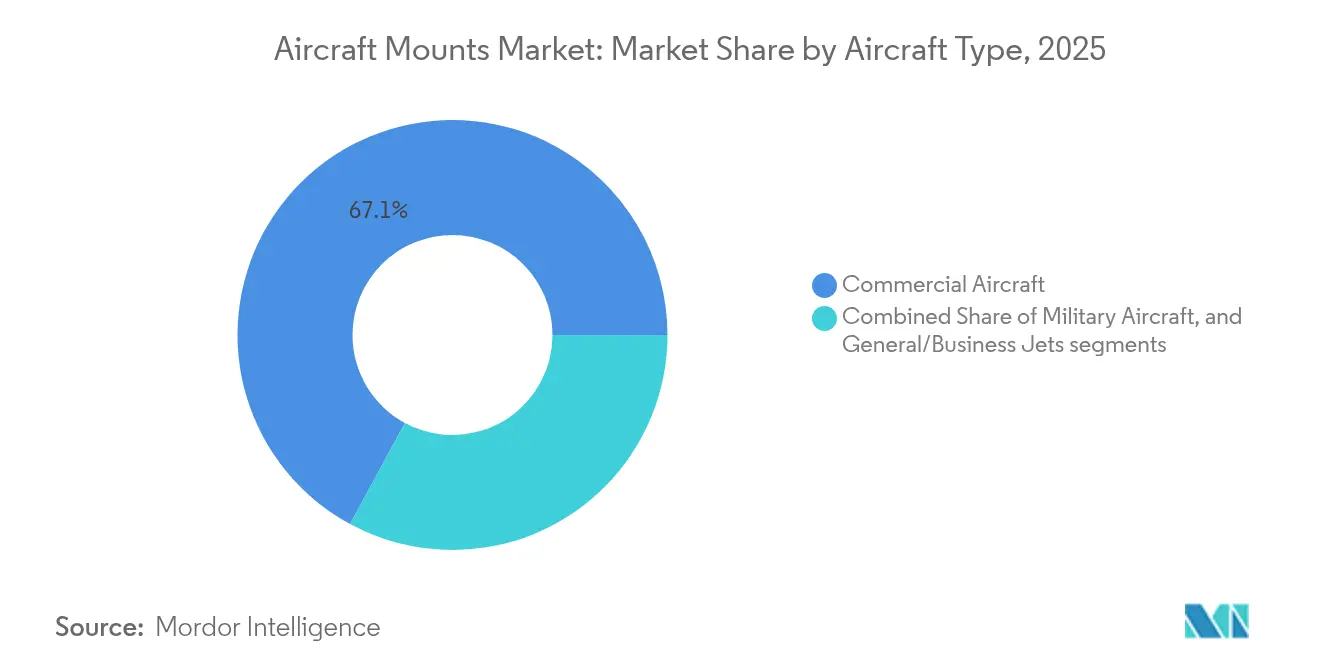
- Por tipo de aeronave, as plataformas comerciais detiveram 67,10% do tamanho do mercado de suportes para aeronaves em 2025; os jatos executivos/de aviação geral registram o maior CAGR projetado de 7,62% até 2031.
- Por usuário final, os canais OEM controlaram 69,60% do mercado de suportes para aeronaves em 2025; a demanda por retrofit está crescendo a um CAGR de 7,90%.
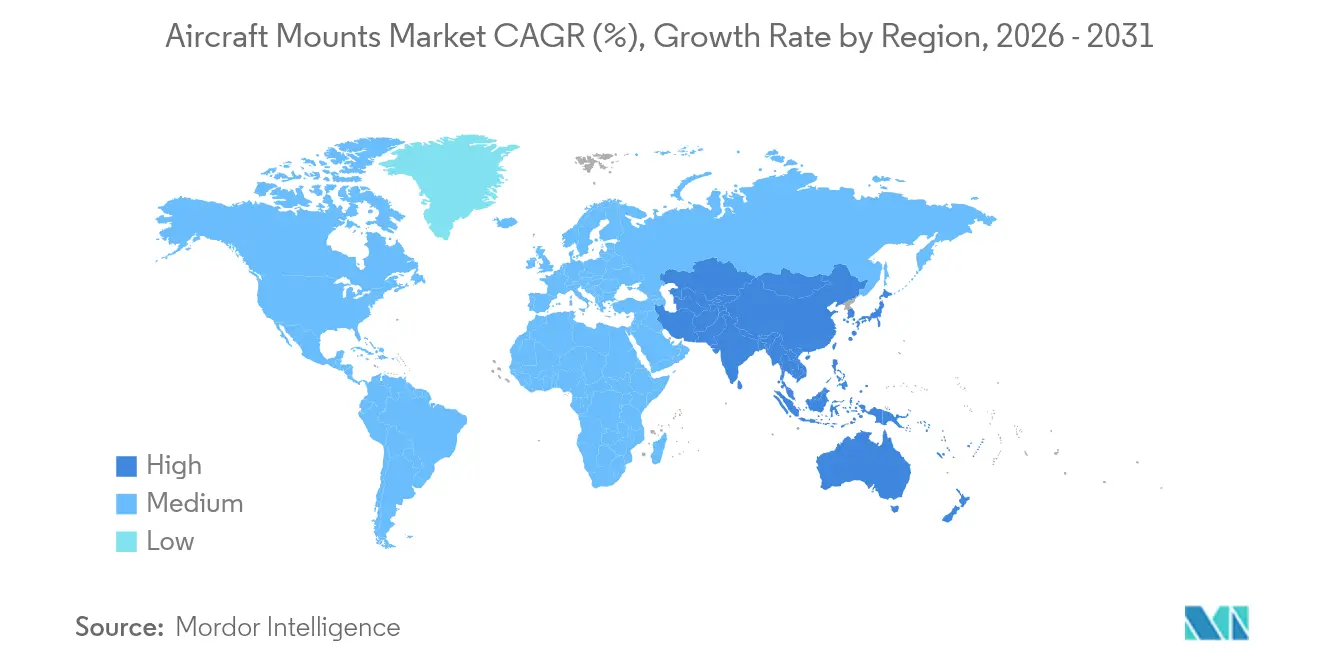
- Por geografia, a América do Norte representou 42,10% da participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 8,15% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da taxa de construção de aeronaves comerciais | +2.1% | Global, com foco na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ciclo de substituição mais curto de suportes legados | +1.3% | Global, especialmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações rígidas de vibração e ruído de cabine | +0.9% | Global, liderado pela FAA e EASA | Longo prazo (≥ 4 anos) |
| Boom de retrofits de cabines premium | +0.8% | Global, transportadoras premium na América do Norte e Europa | Médio prazo (2-4 anos) |
| Perfis de carga térmica da propulsão eletrificada | +1.1% | Global, adoção inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Suportes em treliça fabricados por manufatura aditiva | +0.6% | Global, liderado por polos de manufatura avançada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da taxa de construção de aeronaves comerciais
Os programas de jatos comerciais aceleraram além dos volumes anteriores à pandemia, criando um pico de demanda por suportes de motor, suspensão e equipamentos em frotas de fuselagem estreita e fuselagem larga. As companhias aéreas encomendaram substituições para reduzir o consumo de combustível e cumprir as metas de emissões, empurrando os registros de pedidos em carteira para aproximadamente 10 anos em muitas plataformas. Taxas de utilização mais elevadas encurtaram os ciclos de manutenção, aumentando a demanda do mercado de reposição por suportes de substituição. Os OEMs solicitaram aos fornecedores que alinhassem a capacidade com as metas contínuas de taxa de produção, recompensando as empresas que podiam garantir entregas no prazo. Essas condições sustentaram uma base de referência confiável para o mercado de suportes para aeronaves.
Propulsão eletrificada criando novos perfis de carga térmica
Os sistemas de propulsão híbrido-elétricos e totalmente elétricos deslocaram as prioridades de design dos suportes ao introduzir carga térmica contínua e isolamento de vibração. A análise da NASA mostrou que os sistemas de gestão térmica consumiram 9% da energia de propulsão durante a decolagem, com as baterias como a principal fonte de calor.[1]Fonte: NASA, "Considerações de gestão térmica para aeronaves eletrificadas," nasa.gov Pesquisas sobre arquiteturas híbridas em série sugeriram que o resfriamento centralizado poderia reduzir o peso do sistema em 12 kg em comparação com soluções descentralizadas.[2]Fonte: The Aeronautical Journal, "Design de sistema de gestão térmica para uma arquitetura de propulsão híbrido-elétrica em série," cambridge.org Os fornecedores de suportes começaram a integrar canais dissipadores de calor e revestimentos de treliça condutiva para dissipar o calor gerado pelas baterias, preservando o amortecimento acústico. Essa integração abriu novos fluxos de receita e ampliou a base endereçável do mercado de suportes para aeronaves.
Regulamentações rígidas de vibração e ruído de cabine
As revisões das diretrizes de ruído interno da FAA e da EASA obrigaram os construtores de células a exigir suportes que atenuem as vibrações de alta frequência dos novos motores turbofan com engrenagem de bypass ultralto. Os testes de conformidade exigiram que os fornecedores validassem o amortecimento dos suportes em faixas de frequência mais amplas, estendendo os ciclos de qualificação, mas garantindo preços premium para soluções conformes. As companhias aéreas consideraram cabines mais silenciosas como um diferenciador de marca em rotas de longo curso, sustentando uma demanda estrutural por suportes de próxima geração.
Boom de retrofits de cabines premium
As principais transportadoras retomaram reformas de cabines de alto padrão para capturar receitas premium. A Airbus esperava que 390 A350s passassem por upgrades de cabine até 2028, cada projeto envolvendo trocas pesadas de estruturas de assentos e hardware IFEC que dependem de suportes internos especializados. A Lufthansa e a Qantas apresentaram suítes emblemáticas que exigem suportes capazes de suportar cargas de assentos de 2.000 lb, respeitando os orçamentos de peso de perfil reduzido. À medida que o volume da onda de retrofit se intensificou, kits de suportes dedicados ao retrofit com hardware de instalação simplificado emergiram como um subsegmento lucrativo do mercado de suportes para aeronaves.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Oscilações nos custos de matérias-primas | -1.4% | Global, regiões dependentes de titânio | Curto prazo (≤ 2 anos) |
| Longos ciclos de certificação da FAA/EASA | -0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de fornecimento de silicone especial | -0.6% | Regiões de manufatura avançada | Curto prazo (≤ 2 anos) |
| Células compostas de vida útil mais longa | -0.5% | Plataformas de próxima geração em todo o mundo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos ciclos de certificação da FAA/EASA
Os órgãos reguladores intensificaram o escrutínio dos sistemas estruturais após as recentes diretrizes de segurança, estendendo a certificação de novos projetos para uma média de 18 a 24 meses. As análises de modos de falha obrigatórias e os relatórios separados de conformidade ambiental elevaram os gastos de engenharia não recorrente em quase 20% para suportes sob medida. Embora acordos bilaterais tenham reduzido os testes duplicados, os fornecedores menores enfrentaram gargalos de recursos que limitaram o ritmo de lançamento de produtos e moderaram a taxa geral de crescimento do mercado de suportes para aeronaves.
Oscilações nos custos de matérias-primas
Os preços dos lingotes de titânio dispararam após as sanções que interromperam o fornecimento russo, obrigando os compradores a diversificar fornecedores ou estocar material a custos elevados. A Airbus observou que os prazos de entrega do aço haviam se estendido além de 45 semanas, complicando os cronogramas de produção. Pesquisas de aquisição mostraram um salto de 60% no capital de giro imobilizado em estoque de segurança entre os usinadores de Nível 2, corroendo a rentabilidade e atrasando os compromissos de entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Suportes de motor sustentam a liderançaOs suportes de motor responderam por 59,12% do mercado de suportes para aeronaves em 2025, pois integram ligações de alto valor em titânio, elastômero e compósito que gerenciam as cargas de empuxo ao mesmo tempo que isolam as vibrações. O tamanho do mercado de suportes para aeronaves para hardware relacionado a motores deve expandir-se de forma constante, apoiado pelos aumentos de produção de aeronaves de fuselagem estreita e pela introdução de motores turbofan com engrenagem de bypass ultralto. Embora menores atualmente, os suportes de suspensão estão previstos para um CAGR de 7,45% à medida que as cabines adicionam monumentos mais pesados e racks IFEC maiores que requerem amortecedores de vibração aprimorados.
Os sistemas de propulsão elétrica de segunda geração apresentaram novos envelopes de design. Os motores elétricos produzem harmônicos de alta frequência, levando os fornecedores a reprojetar as pilhas de elastômero e a adicionar aletas de resfriamento integrais que dissipam o calor para o fluxo de ar circundante. As simulações da NASA mostraram que o resfriamento integrado reduziu à metade o peso combinado do sistema de propulsão e suporte em comparação com as arquiteturas discretas legadas. Os primeiros adotantes em programas demonstradores contrataram fabricantes de suportes para lotes de protótipos, gerando demanda de longo prazo assim que a certificação de tipo chegasse.


Por Tipo de Suporte:
Hardware externo dominaOs suportes externos detiveram 64,92% da participação de mercado em 2025, impulsionados por seu papel em motores, pilones, trem de pouso e antenas externas. Esses suportes enfrentaram variações de temperatura de -60 °C em altitude a 200 °C próximo aos dutos de ar sangrado, exigindo soluções de ligas exóticas e pilhas de elastômero multicamadas. O segmento entregou volume previsível porque cada nova célula exigia uma base de quatro a seis suportes de motor, além de dezenas de acessórios auxiliares. A participação de mercado de suportes para aeronaves das aplicações internas está pronta para crescer à medida que as companhias aéreas fazem retrofit de roteadores de conectividade, IFEC de tela larga e inserções de galley inteligentes, todos os quais necessitam de fixação segura contra vibração.
Os suportes internos registraram uma perspectiva de CAGR de 7,85%, auxiliados por revestimentos compósitos leves e sistemas de suportes de troca rápida que reduzem o tempo de inatividade durante as modificações de cabine. Os fornecedores de eletrônica de cabine colaboraram com os fabricantes de suportes para desenvolver suportes sintonizados para vibração que isolam as faixas de 20 a 600 Hz comuns à flexão da fuselagem, protegendo os servidores sensíveis baseados em SSD.
Por Tipo de Aeronave:
Jatos comerciais permanecem como demanda âncoraOs programas comerciais contribuíram com 67,10% da receita de 2025, à medida que a Boeing e a Airbus aumentaram a produção de aeronaves de corredor único e reabriram as linhas de fuselagem larga. O mercado de suportes para aeronaves de jatos comerciais detém a maior participação de mercado, impulsionado pelos registros de pedidos em carteira, destacando a crescente demanda por novas aeronaves. Essa tendência sublinha a dependência crescente de sistemas de fixação avançados para apoiar a expansão da indústria global de aviação, garantindo a eficiência operacional e o cumprimento dos padrões de segurança. Os jatos executivos/de aviação geral apresentam o CAGR mais rápido de 7,62%, refletindo a retomada das viagens premium e o influxo de modelos super-médios com motores de maior empuxo e requisitos avançados de vibração.
Os programas de defesa estabilizaram a receita por meio de projetos de isolamento de vibração em aeronaves de asa rotativa e plataformas de vigilância. A iniciativa HADES de ISR de alta altitude do Exército dos EUA dependeu de suportes personalizados para paletes de sensores, demonstrando oportunidades de nicho impulsionadas pela defesa.
Por Usuário Final:
O fornecimento OEM domina, mas o retrofit aceleraOs canais OEM comandaram 69,60% da receita em 2025, porque os suportes geralmente são projetados na célula e co-qualificados com os motores. Acordos de longo prazo protegeram as alocações de capacidade, oferecendo visibilidade ao longo de horizontes de vários anos. O mercado de retrofit está experimentando um CAGR de 7,90% à medida que as companhias aéreas estendem cada vez mais a vida útil das frotas além de 20 anos e priorizam upgrades de cabine mais frequentes para melhorar a experiência dos passageiros e a eficiência operacional.
O crescimento do retrofit acelerou após a IATA lançar guias de melhores práticas que simplificam os caminhos de Certificado de Tipo Suplementar para retrofit de cabine, o que reduziu o tempo de inatividade em até 30%. Os fornecedores de suportes responderam com kits modulares que agrupam suportes de fixação, inserções de elastômero e calços de caminho de carga, reduzindo as horas de mão de obra e diminuindo a documentação de recertificação.
Análise Geográfica
Mercado de Suportes para Aeronaves na América do Norte
A América do Norte manteve uma participação de 42,10% em 2025, sustentada pelo aumento da produção de aeronaves de corredor único da Boeing e por robustos orçamentos de aquisição de defesa. A região também liderou a adoção antecipada da manufatura aditiva para suportes com estrutura em treliça, apoiada por uma densa rede de instalações de fusão em leito de pó e fornecedores de pó metálico. As parcerias na cadeia de suprimentos entre Parker-Hannifin e os principais OEMs agilizaram a qualificação, permitindo a rápida transição de suportes protótipos para a produção em plena capacidade.
Mercado de Suportes para Aeronaves na Ásia-Pacífico
A Ásia-Pacífico registrou a perspectiva de CAGR mais acelerada, de 8,15%, até 2031, à medida que as companhias aéreas regionais expandiram suas frotas e os OEMs de células aeronáuticas localizaram mais pacotes de trabalho. O Parque Aeroespacial de Seletar, em Singapura, atraiu 810 milhões de USD em investimentos de manufatura, incluindo a modernização de fábrica inteligente da GE Aerospace e os aumentos de capacidade da Pratt & Whitney para discos de turbina GTF. Os programas de formação de mão de obra produziram 1.800 graduados em aeroespacial anualmente, garantindo o suprimento de talentos para funções de projeto, usinagem e ensaios não destrutivos de suportes.
Mercado de Suportes para Aeronaves na Europa
A Europa manteve uma participação expressiva graças à presença industrial da Airbus e a um robusto ecossistema de Nível 1 na França, na Alemanha e no Reino Unido. A Airbus divulgou prazos de entrega mais longos para o aço e problemas de escassez de titânio, mas também ampliou a produção do A350 para 12 aeronaves mensais, sustentando a demanda por suportes. As capacidades avançadas em compósitos e manufatura aditiva da região posicionaram os fornecedores europeus para fornecer suportes otimizados em peso para conceitos híbrido-elétricos de próxima geração. Os protocolos de certificação harmonizados entre a FAA e a EASA reduziram campanhas de testes duplicadas, facilitando o acesso ao mercado para fornecedores transatlânticos.

Panorama regulatório
Os suportes de aeronaves são tratados como interfaces críticas de segurança entre a célula e o grupo motopropulsor, com certificação e supervisão contínua de aeronavegabilidade lideradas pela FAA e pela EASA para aeronaves da categoria transporte, alinhadas em toda a estrutura de normas civis. Para suportes de choque e conjuntos de montagem com buchas, normas aeroespaciais europeias como EN 4841-1:2022 e EN 4841-2:2022 especificam requisitos de especificação, métodos de inspeção e qualificação, enquanto a qualificação ambiental normalmente faz referência ao condicionamento RTCA DO-160G (incluindo as categorias de temperatura usadas na qualificação de equipamentos). Em aplicações de montagem em cabine e áreas adjacentes ao interior, os requisitos de inflamabilidade e resistência ao fogo são avaliados de acordo com os critérios de comportamento de combustão FAR/JAR/CS 25.853, o que influencia a seleção de elastômeros e os projetos de suportes compostos ou poliméricos.
Para a base de fornecimento, a conformidade com o sistema de gestão da qualidade é um requisito determinante para a produção e distribuição aprovadas, com a AS9100 amplamente usada na fabricação, a AS9110 para organizações de manutenção e a AS9120 para distribuidores que lidam com peças de aviação e espaço. Esses requisitos afetam o controle de processos (incluindo soldagem e ensaios não destrutivos, quando aplicável), a rastreabilidade da documentação e o planejamento de inspeção para suportes de motor e componentes de isolamento de vibração, o que pode estender os prazos de qualificação ao introduzir novos materiais, geometrias fabricadas por manufatura aditiva ou variantes de suportes com sensores integrados.
Análise da cadeia de valor
A cadeia de valor dos suportes de aeronaves começa com matérias-primas e insumos semiacabados (incluindo titânio e aços especiais, elastômeros e interfaces coladas), avançando para trabalhos de projeto, análise e teste para atender aos requisitos de amortecimento, carga e ambiente. Empresas especializadas em suporte de engenharia normalmente contribuem para o dimensionamento inicial dos suportes e a modelagem de isolamento de vibração, e frequentemente apoiam equipes integradas de produto que trabalham junto a programas de motores e de célula (incluindo serviços de projeto e teste vinculados a pacotes de trabalho de grandes fabricantes de motores). A fabricação abrange usinagem e conformação de componentes metálicos, composição e colagem de elastômeros, montagem e testes de qualificação alinhados às normas aeroespaciais e às restrições ambientais e de resistência ao fogo.
Após a produção, os suportes passam pelos canais de instalação dos fabricantes de equipamentos originais e pelo mercado de reposição, apoiados por distribuidores de estoque e parceiros alinhados à MRO para atender à demanda de substituição e às necessidades de manutenção de linha, especialmente nos ciclos de renovação de suportes legados e nos trabalhos de retrofit de cabine. A cadeia de valor também inclui prestadores de reparo e fabricação de nicho que prolongam a vida útil dos suportes por meio de retrabalho ou substituição de subcomponentes específicos para frotas de aeronaves vintage e leves. Em todos os níveis, a rastreabilidade, o status de fornecedor aprovado e a preparação para auditorias sob as estruturas de SGQ aeroespaciais permanecem centrais para sustentar a participação tanto no fornecimento OEM quanto no mercado de reposição.
Cenário Competitivo
A concorrência no setor permaneceu consolidada. O segmento aeroespacial da Parker-Hannifin registrou vendas de USD 1,57 bilhão no terceiro trimestre de 2025 com uma margem operacional de 23,7%, destacando as vantagens de escala e o amplo alcance no mercado de reposição. A Hutchinson entregou mais de 3.000 produtos vibroacústicos para motores e cabines, beneficiando-se de formulações proprietárias de elastômero.
Fusões e aquisições estratégicas remodelam os portfólios. Em fevereiro de 2025, a TriMas adquiriu a GMT Aerospace para aprofundar a expertise em controle de vibração e ampliar a presença na Europa. A Honeywell firmou parceria com a Vertical Aerospace para certificar os sistemas eVTOL VX4, sublinhando o valor das soluções de suportes adaptadas a layouts de propulsão elétrica.
O foco em inovação deslocou-se para estruturas de treliça fabricadas por manufatura aditiva, elastômeros termicamente condutivos e gêmeos digitais que preveem a vida útil remanescente. Os fornecedores que investiram em linhas de impressão internas e estruturas de qualificação baseadas em modelos garantiram primeiras vitórias de design em programas demonstradores, plantando sementes para receita de longo prazo à medida que a propulsão eletrificada amadurece.
Líderes do Setor de Suportes para Aeronaves
GMT Rubber-Metal-Technic Ltd.
Mayday Manufacturing Co.
HUTCHINSON AEROSPACE & INDUSTRY INC.
ITT Inc.
Shock Tech, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suportes para Aeronaves
- Parker-Hannifin Corporation
- HUTCHINSON AEROSPACE & INDUSTRY INC.
- GMT Rubber-Metal-Technic Ltd.
- ITT Inc.
- Shock Tech, Inc.
- Mayday Manufacturing Co.
- VibraSystems Inc.
- Singapore Aerospace Manufacturing Group
- ACE Stoßdämpfer GmbH

Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço em branco de produto para suportes que combinam isolamento de vibração com funcionalidade de gestão térmica para arquiteturas de propulsão eletrificada. O contexto de P&D indica que os pacotes de bateria impulsionam uma parcela dominante das cargas térmicas durante as principais fases do voo, o que aumenta o foco de projeto em recursos integrados de dissipação de calor (como caminhos condutivos, aletas ou peles em treliça), preservando o desempenho de amortecimento. A manufatura aditiva apoia essa transição, permitindo geometrias complexas e estruturas otimizadas em peso para suportes de motores e equipamentos personalizados, particularmente onde o empacotamento apertado e os caminhos de carga multieixo limitam os projetos convencionais.
Uma segunda oportunidade é a transição para sistemas de montagem mais ricos em dados e de manutenção facilitada, tanto nos canais OEM quanto de retrofit. Suportes de choque instrumentados, juntamente com suportes projetados para qualificação digital e cadeias de ferramentas analíticas, atendem à necessidade de reduzir o tempo de inatividade e encurtar os ciclos de diagnóstico à medida que a utilização aumenta e os retrofits de cabine incorporam eletrônicos sensíveis. Com o aumento da intensidade de produção dos fabricantes de equipamentos originais e a expansão das atividades de retrofit, os fornecedores que conseguem oferecer kits de suportes padronizados e certificáveis (incluindo hardware de instalação simplificado e conformidade documentada com os requisitos ambientais e de interior relevantes) podem competir com base em prazo de entrega, repetibilidade e suporte ao ciclo de vida, em vez de depender apenas de engenharia sob encomenda.
Recent Industry Developments in Mercado de Suportes para Aeronaves
- Julho de 2026: a Mayday Manufacturing (ESCO Technologies) programou a ocupação de uma nova instalação de 44.259 pés quadrados em Denton, Texas, após um investimento de expansão de US$ 8 milhões, refletindo a expansão da capacidade de fabricação de componentes aeroespaciais. Amplia a área de produção para atender à demanda de suportes de aviação e mitigar as restrições na cadeia de suprimentos.
- Março de 2026: a GMT Rubber-Metal-Technic Ltd. realizou uma reunião de alinhamento estratégico com parceiros europeus para coordenar as metas operacionais de 2026/27. A colaboração melhora as garantias regionais de fornecimento de suportes antivibração e amplia o acesso da GMT aos mercados europeus.
- Fevereiro de 2026: a ESCO Technologies informou que a Mayday Manufacturing permanece como unidade operacional em seu portfólio após a divulgação dos resultados do primeiro trimestre fiscal de 2026. Isso reforça o alinhamento em todo o portfólio quanto ao fornecimento de suportes aeroespaciais e às oportunidades de venda cruzada.


Mercado de Suportes para Aeronaves Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de suportes de aeronaves é definido como a receita gerada pelos suportes instalados em aeronaves para fixar sistemas e isolar vibração e choque durante o voo e a operação em solo, abrangendo as necessidades de instalação OEM e retrofit, e contabilizada em dólares americanos.
Exclusões de escopo: excluímos isoladores de vibração industriais gerais que não sejam qualificados ou vendidos para uso em aeronaves.
Visão geral da segmentação
- Por Aplicação
- Suportes de Suspensão
- Suportes de Motor
- Por Tipo de Suporte
- Suportes Internos
- Suportes Externos
- Por Tipo de Aeronave
- Aeronaves Comerciais
- Aeronaves Militares
- Jatos Executivos/de Aviação Geral
- Por Usuário Final
- OEM
- Retrofit
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir os indicadores iniciais de demanda e evitar contagem duplicada entre programas de aeronaves e atividades de pós-venda. Consultamos fontes públicas como informações de registro e aeronavegabilidade de aeronaves da FAA, publicações de segurança da EASA, estatísticas de transporte aéreo da ICAO e indicadores macroeconômicos do Banco Mundial para entender o crescimento da frota e a intensidade operacional.
Para conectar a demanda aos gastos, também utilizamos divulgações públicas de fabricantes de equipamentos originais e companhias aéreas (relatórios anuais, apresentações a investidores), além de comunicados de associações aeroespaciais e cobertura de imprensa confiável sobre taxas de produção, carteiras de pedidos e atividades de MRO. Bases de dados de patentes foram revisadas seletivamente para entender a direção dos projetos de suportes (por exemplo, necessidades de maior temperatura e isolamento de vibração), e assinaturas pagas focadas em dados financeiros e notícias de empresas foram usadas apenas para validar a exposição dos fornecedores e o momentum a nível de programa. As fontes aqui listadas são ilustrativas, e muitos outros documentos públicos foram usados para coletar dados, validar premissas e esclarecer definições durante o trabalho.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para confirmar o que é contabilizado como um suporte de aeronave nas aquisições reais, e para testar sob pressão o comportamento de preços e substituição nas diferentes plataformas. Conversamos com um conjunto equilibrado de partes interessadas voltadas para fabricantes de equipamentos originais, especialistas em MRO e retrofit, e participantes do canal de componentes nas principais regiões de aviação, de modo que as lacunas da pesquisa documental pudessem ser fechadas e as premissas corrigidas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 14% | APAC: 40% |
| Nível médio: 48% | Líderes funcionais/de unidade: 27% | EMEA: 33% |
| Players menores: 14% | Gerentes: 59% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado é construído utilizando uma abordagem top-down, na qual a produção de aeronaves, a frota ativa e as atividades de manutenção são reconstruídas por tipo de aeronave e região, e depois convertidas em demanda de suportes usando lógica de instalação e substituição. O modelo é então corroborado com aproximações bottom-up seletivas, como a amostragem da contagem de suportes por zona da aeronave, a verificação dos gatilhos típicos de substituição durante inspeções pesadas, e o uso de faixas de preços amostradas para verificar a sensatez dos totais.
Os insumos usados no modelo incluem entregas de aeronaves e sinais de carteira de pedidos, tamanho e utilização da frota ativa, a participação das atividades de retrofit versus instalação de linha, intervalos típicos de substituição de suportes por localização do sistema, e movimento médio de preço de venda vinculado ao mix de materiais (metal-borracha, elastômero e projetos de maior temperatura). Onde os dados são escassos para programas de aeronaves menores, preenchemos as lacunas por meio de proxies de programas semelhantes e depois validamos o gasto implícito com o retorno das entrevistas.
Para a previsão, recorremos à análise de cenários apoiada por expectativas a nível de variável coletadas junto a especialistas, e vinculamos a curva futura a planos de ramp-up de produção, crescimento da frota e normalização do ciclo de MRO. As etapas de curto prazo são revisadas com uma verificação simples de suavização para evitar reações excessivas a variações pontuais de entrega, e as premissas são mantidas rastreáveis para que as mesmas etapas possam ser repetidas quando novos dados públicos forem divulgados.
Validação de dados e ciclo de atualização
A validação é realizada por meio de verificações etapa a etapa que comparam o resultado do modelo com sinais independentes, como tendências de entrega, direção da utilização da frota e atualizações públicas de programas, e as diferenças são então investigadas antes da aprovação final. Também realizamos verificações de variância por região e tipo de aeronave para identificar valores atípicos, e recontatamos as fontes quando um insumo-chave, como um ramp-up de produção ou um ciclo de retrofit, parece inconsistente com múltiplas referências.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram o panorama da demanda, como grandes mudanças nas taxas de produção ou restrições de fornecimento que afetam os preços. Antes da entrega, um analista realiza uma revisão final atualizada para que os clientes recebam uma visão atualizada e consistente com as informações públicas mais recentes disponíveis.
Comparação do tamanho do mercado de suportes de aeronaves da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para suportes de aeronaves podem parecer muito distantes porque os grupos definem o limite do produto de maneiras diferentes e também escolhem anos-base e janelas de previsão distintos. As diferenças também aparecem quando uma estimativa se baseia em gastos amplos com componentes aeroespaciais, enquanto outra estimativa vincula o total às construções de aeronaves e aos ciclos de manutenção.
Os principais fatores das lacunas geralmente vêm do que é contabilizado como suporte (por exemplo, se suportes e outros equipamentos adjacentes estão incluídos), de como a substituição no mercado de reposição é tratada em comparação com a instalação de linha, e de como os preços são atualizados quando o mix de materiais muda. O momento cambial e o uso de cenários de ramp-up de produção agressivos ou conservadores podem ampliar ainda mais a dispersão, especialmente quando as expectativas de produção de aeronaves de corpo largo e de corpo estreito não estão alinhadas com as orientações públicas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,82 bilhão de USD (2025) | |
| Editora do Setor A | 0,71 bilhão de USD (2024) | Usa um ano-base anterior e um horizonte mais curto até 2030, e sua segmentação baseada em tipo sugere que os preços e a instalação podem ser calculados em média de forma ampla entre os programas de aeronaves, o que pode subestimar o gasto impulsionado por retrofit. |
| Veículo de Pesquisa B | 3,60 bilhões de USD (2025) | Aplica uma interpretação mais ampla dos suportes em todas as aplicações e usos finais, o que pode incluir produtos de montagem não específicos para aeronaves e inflar os totais em relação à demanda de suportes qualificados para aeronaves. |
A tabela mostra que uma definição mais restrita vinculada a suportes qualificados para aeronaves e uma divisão explícita entre instalação OEM e substituição podem reduzir o total em comparação com interpretações mais amplas de componentes, e que a escolha do ano-base importa quando a produção está em ramp-up. Ao manter as atualizações de preços vinculadas ao mix de materiais e ao verificar a cadência de substituição em relação aos ciclos de MRO, a estimativa permanece mais próxima dos sinais observáveis de demanda da aviação, que é a abordagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de suportes para aeronaves?
O mercado de suportes para aeronaves foi avaliado em USD 880 milhões em 2026 e deve atingir USD 1,24 bilhão até 2031, refletindo um CAGR de 7,08%.
Qual segmento detém a maior participação do mercado de suportes para aeronaves?
Os suportes de motor lideraram com 59,12% de participação de receita em 2025, refletindo seu papel crítico na integração de motores.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico apresenta o maior crescimento com um CAGR antecipado de 8,15% até 2031, impulsionado pela expansão das frotas e pelos investimentos em manufatura.
Como a eletrificação está afetando o design dos suportes?
As aeronaves híbrido-elétricas e elétricas criam cargas térmicas mais elevadas, levando os fornecedores a integrar recursos de dissipação de calor juntamente com o isolamento de vibração.
Por que os ciclos de certificação são considerados uma restrição?
Os requisitos aprimorados da FAA e da EASA estendem os tempos de aprovação para até dois anos, atrasando a introdução de novos suportes e aumentando os custos de engenharia não recorrente.
Quais tendências tecnológicas estão moldando os futuros sistemas de suportes?
Estruturas de treliça fabricadas por manufatura aditiva, elastômeros termicamente condutivos e gêmeos digitais de manutenção preditiva estão emergindo como principais diferenciadores.
Página atualizada pela última vez em:



