
Tamaño y Participación del Mercado de Montajes para Aeronaves
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.24 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.08 % |
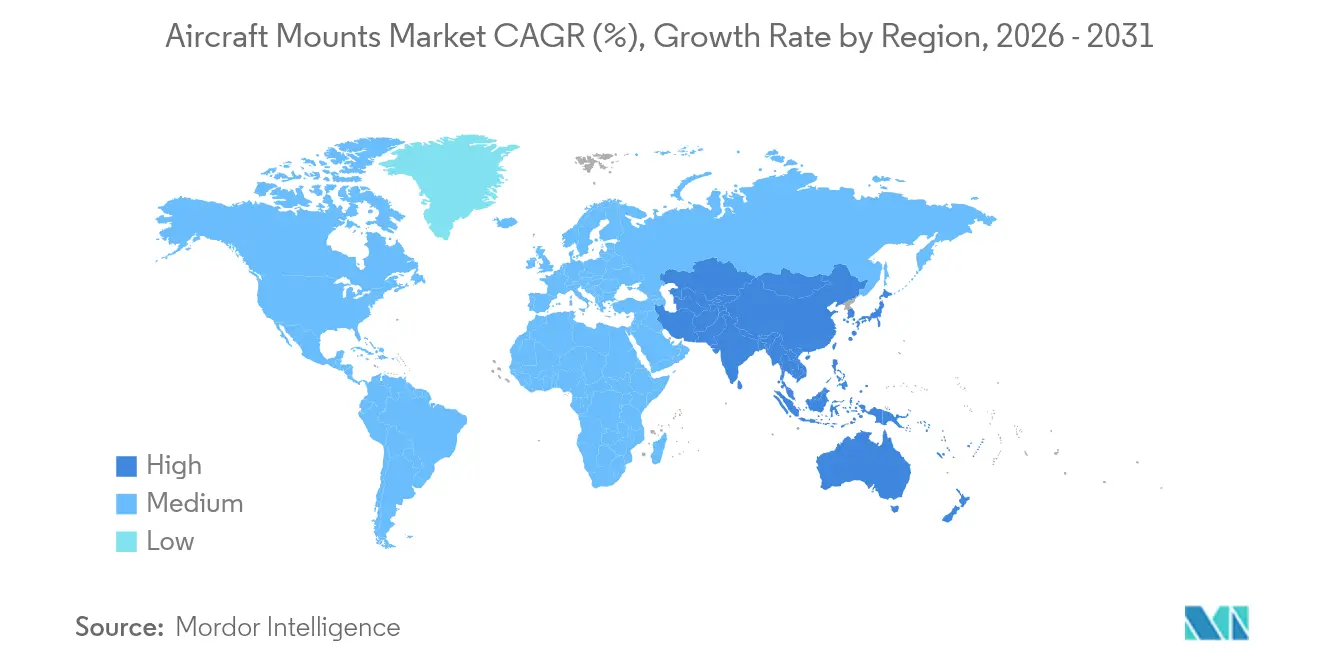
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
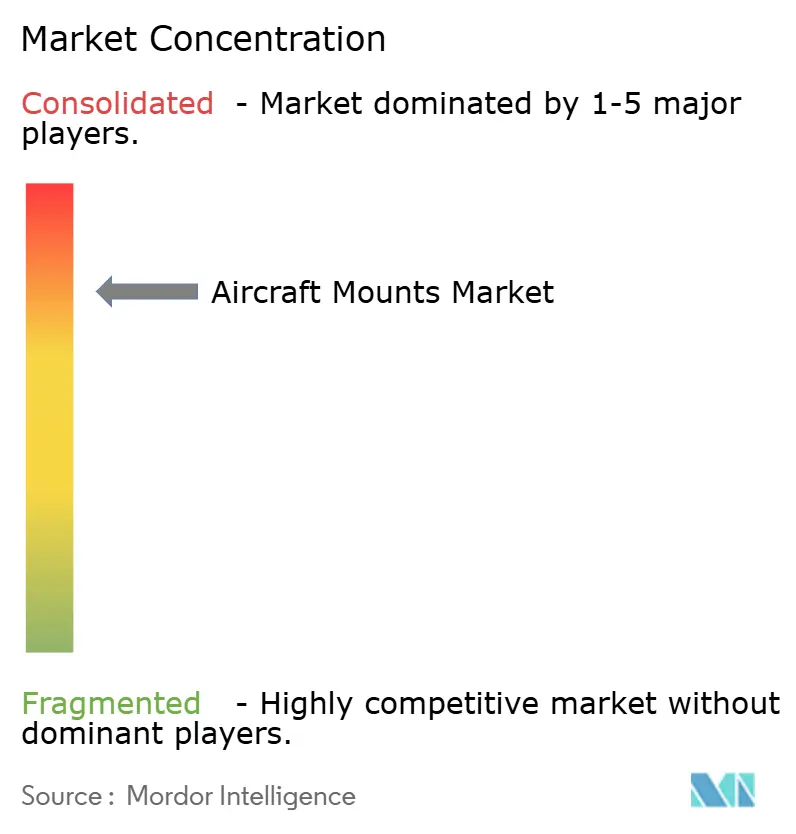
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Montajes para Aeronaves por Mordor Intelligence
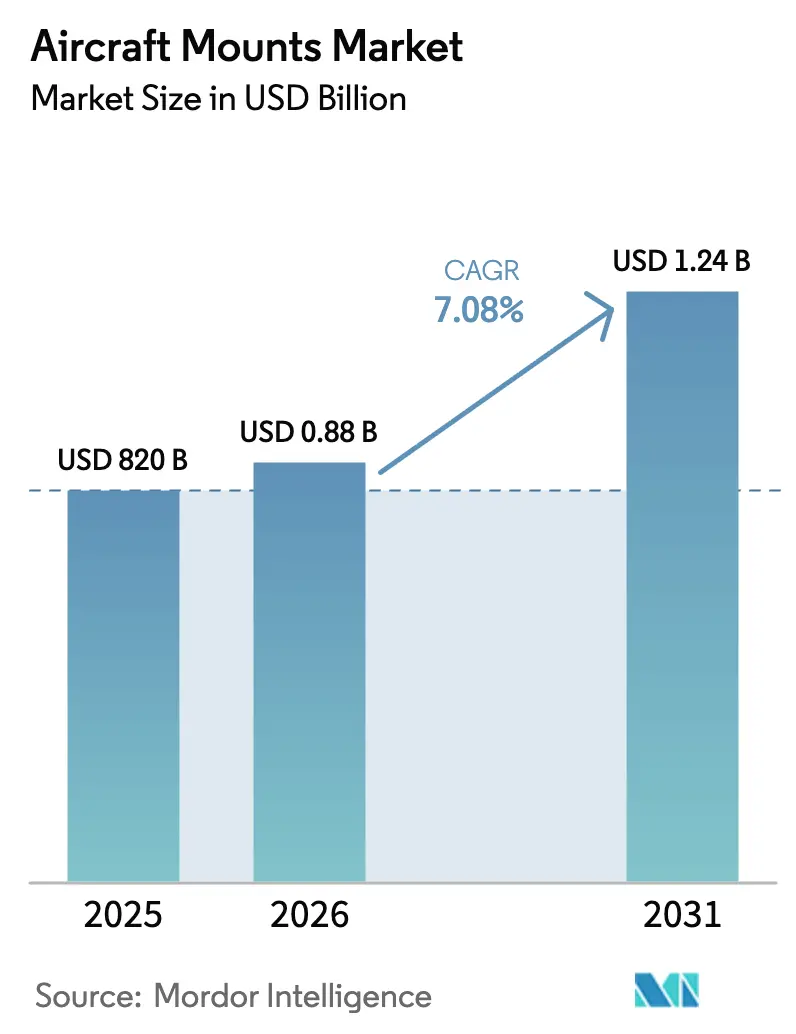
El tamaño del mercado de montajes para aeronaves fue valorado en USD 820 millones en 2025 y se estima que crecerá desde USD 880 millones en 2026 hasta alcanzar USD 1,24 mil millones en 2031, a una CAGR del 7,08% durante el período de previsión (2026-2031). El incremento en las tasas de producción de aeronaves comerciales, la expansión de los programas de propulsión electrificada y el auge de las adaptaciones de cabinas premium elevaron colectivamente la demanda de sistemas de montaje que equilibran el aislamiento de vibraciones con las crecientes cargas de gestión térmica. El plan de Boeing de elevar la producción del B737 de 38 a aproximadamente 50 aeronaves por mes para 2026 y la aceleración de Airbus de la producción del A350 a 12 unidades por mes pusieron de relieve cómo la intensidad de producción de los fabricantes de equipos originales ha superado los niveles anteriores a 2020. La propulsión electrificada ejerció una nueva presión de diseño sobre los montajes, dado que los paquetes de baterías generaban el 75% de las cargas térmicas totales durante el despegue y las transiciones de crucero. Al mismo tiempo, las fluctuaciones en el costo de las materias primas en titanio y aceros especiales comprimieron los márgenes de los proveedores y prolongaron los plazos de entrega.
Conclusiones Clave del Informe
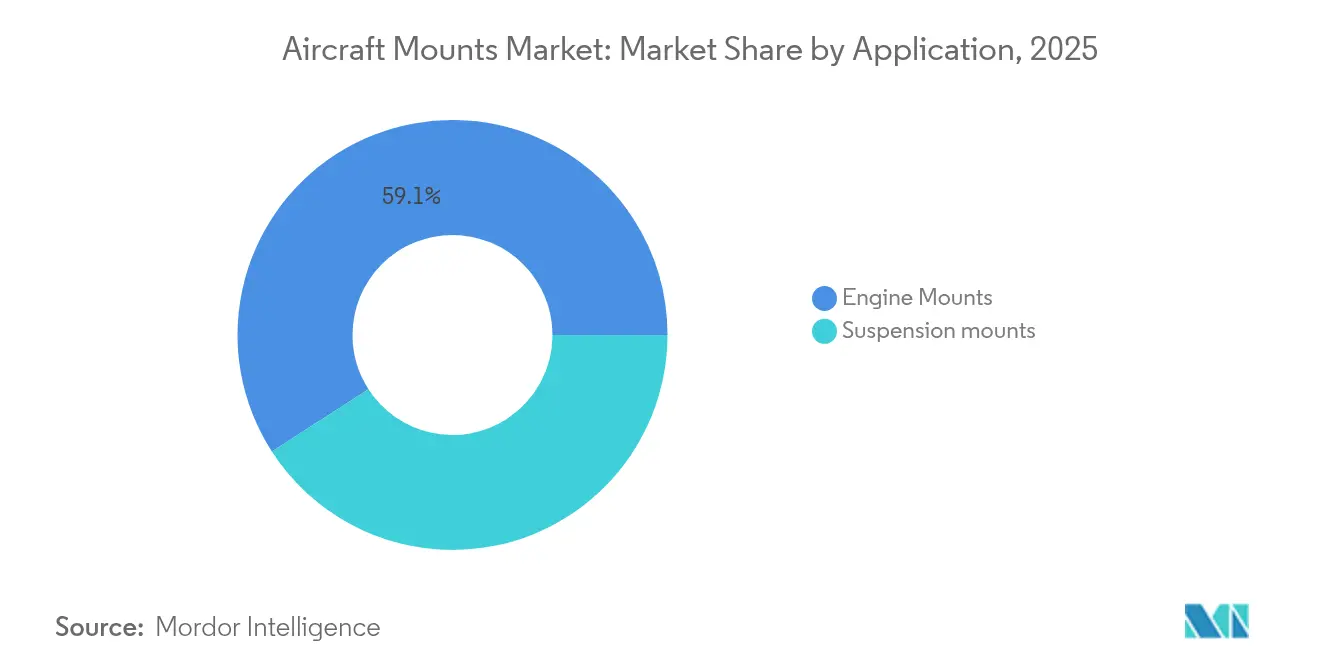
- Por aplicación, los montajes de motor lideraron con una participación de ingresos del 59,12% en 2025; se proyecta que los montajes de suspensión se expandirán a una CAGR del 7,45% hasta 2031.
- Por tipo de montaje, las aplicaciones exteriores captaron el 64,92% de la participación del mercado de montajes para aeronaves en 2025; los montajes interiores avanzan a una CAGR del 7,85% hasta 2031.
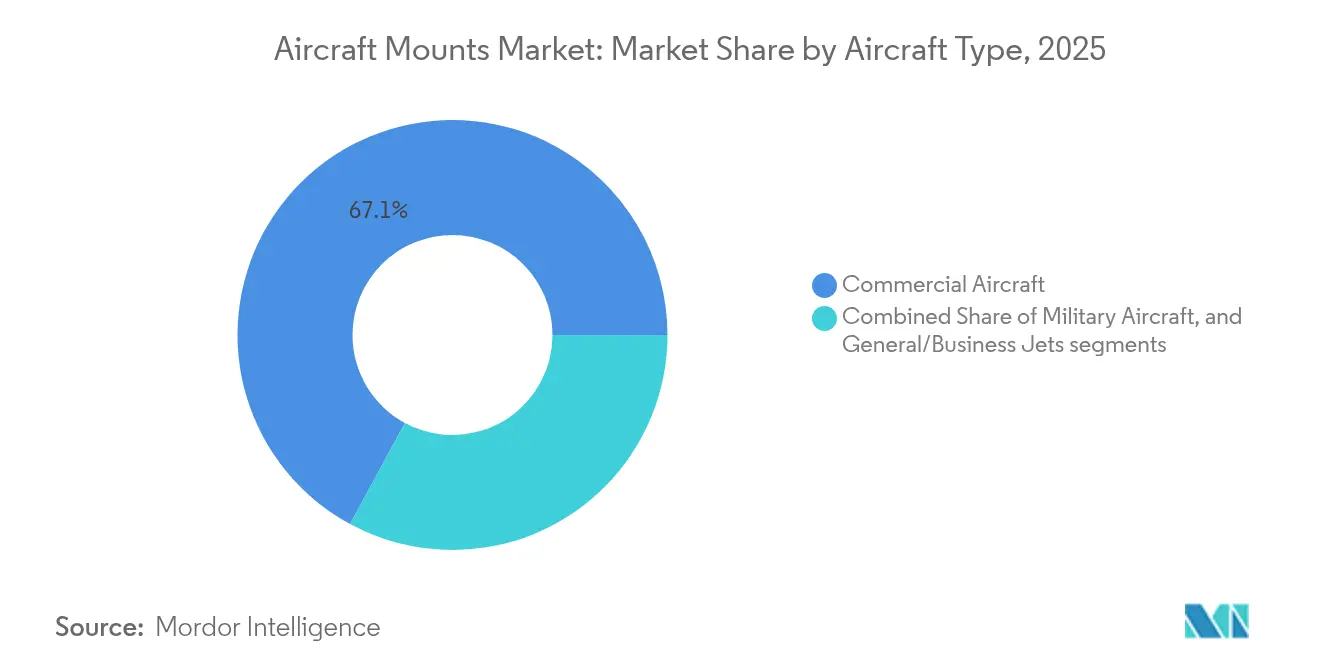
- Por tipo de aeronave, las plataformas comerciales tuvieron el 67,10% del tamaño del mercado de montajes para aeronaves en 2025; los jets generales/de negocios registran la CAGR proyectada más alta del 7,62% hasta 2031.
- Por usuario final, los canales OEM controlaron el 69,60% del mercado de montajes para aeronaves en 2025; la demanda de adaptaciones crece a una CAGR del 7,90%.
- Por geografía, América del Norte representó el 42,10% de la participación de ingresos en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 8,15% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la tasa de producción de aeronaves comerciales | +2.1% | Global, con enfoque en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciclo de reemplazo más corto de montajes heredados | +1.3% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones estrictas de vibración y ruido en cabina | +0.9% | Global, liderado por la FAA y la EASA | Largo plazo (≥ 4 años) |
| Auge en la adaptación de cabinas premium | +0.8% | Global, aerolíneas premium en América del Norte y Europa | Mediano plazo (2-4 años) |
| Perfiles de carga térmica de propulsión electrificada | +1.1% | Global, adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Montajes de celosía fabricados por manufactura aditiva | +0.6% | Global, liderado por centros de manufactura avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la tasa de producción de aeronaves comerciales
Los programas de jets comerciales se aceleraron más allá de los volúmenes previos a la pandemia, generando un pico de demanda de montajes de motor, suspensión y equipos en toda la flota de fuselajes estrechos y anchos. Las aerolíneas ordenaron reemplazos para reducir el consumo de combustible y cumplir los objetivos de emisiones, llevando los pedidos pendientes a aproximadamente 10 años en muchas plataformas. Las mayores tasas de utilización acortaron los ciclos de mantenimiento, impulsando la demanda del mercado de posventa de montajes de reemplazo. Los fabricantes de equipos originales solicitaron a los proveedores que alinearan la capacidad con los objetivos de tasa de producción continua, recompensando a las empresas que podían garantizar la entrega a tiempo. Estas condiciones sostuvieron una base de referencia confiable para el mercado de montajes para aeronaves.
La propulsión electrificada crea nuevos perfiles de carga térmica
Los sistemas de propulsión híbridos eléctricos y totalmente eléctricos transformaron las prioridades de diseño de los montajes al introducir carga térmica continua y aislamiento de vibraciones. El análisis de la NASA mostró que los sistemas de gestión térmica consumían el 9% de la potencia de propulsión durante el despegue, siendo las baterías la principal fuente de calor.[1]Fuente: NASA, "Consideraciones de gestión térmica para aeronaves electrificadas," nasa.gov La investigación sobre arquitecturas híbridas en serie sugirió que la refrigeración centralizada podría reducir el peso del sistema en 12 kg en comparación con soluciones descentralizadas.[2]Fuente: The Aeronautical Journal, "Diseño del sistema de gestión térmica para una arquitectura de propulsión híbrida eléctrica en serie," cambridge.org Los proveedores de montajes comenzaron a integrar canales de disipación de calor y revestimientos de celosía conductores para disipar el calor inducido por las baterías mientras preservaban la amortiguación acústica. Esta integración abrió nuevas fuentes de ingresos y amplió la base direccionable del mercado de montajes para aeronaves.
Regulaciones estrictas de vibración y ruido en cabina
Las revisiones de las directivas de ruido interior de la FAA y la EASA obligaron a los constructores de estructuras de aeronaves a exigir montajes que suavizaran las vibraciones de alta frecuencia provenientes de los nuevos motores de turbofán con relación de derivación ultra-alta. Las pruebas de conformidad exigieron que los proveedores validaran la amortiguación de los montajes en rangos de frecuencia más amplios, lo que extendió los ciclos de certificación, pero estableció precios premium para las soluciones conformes. Las aerolíneas consideraron las cabinas más silenciosas como un elemento diferenciador de marca en las rutas de largo recorrido, manteniendo una demanda estructural de montajes de próxima generación.
Auge en la adaptación de cabinas premium
Las principales aerolíneas retomaron las renovaciones de cabinas de alta gama para capturar ingresos del segmento premium. Airbus esperaba que 390 A350 se sometieran a actualizaciones de cabina antes de 2028, con cada proyecto implicando intercambios pesados de marcos de asientos y hardware IFEC que dependen de montajes interiores especializados. Lufthansa y Qantas presentaron suites insignia que demandaban montajes capaces de soportar cargas de asientos de 2.000 lb cumpliendo con los presupuestos de peso reducido. A medida que se intensificó el volumen de la ola de adaptaciones, surgieron kits de montaje dedicados para adaptaciones con hardware de instalación simplificado como un subsegmento rentable del mercado de montajes para aeronaves.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuaciones en el costo de materias primas | -1.4% | Global, regiones dependientes del titanio | Corto plazo (≤ 2 años) |
| Largos ciclos de certificación de la FAA/EASA | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de suministro de silicona especializada | -0.6% | Regiones de manufactura avanzada | Corto plazo (≤ 2 años) |
| Estructuras de aeronaves compuestas de mayor vida útil | -0.5% | Plataformas de próxima generación en todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos ciclos de certificación de la FAA/EASA
Los organismos reguladores intensificaron el escrutinio de los sistemas estructurales tras las recientes directivas de seguridad, extendiendo la certificación de nuevos diseños a un promedio de 18 a 24 meses. Los análisis de modos de fallo obligatorios y los informes de conformidad ambiental independientes incrementaron el gasto de ingeniería no recurrente en casi un 20% para los montajes a medida. Si bien los acuerdos bilaterales redujeron las pruebas duplicadas, los proveedores más pequeños enfrentaron cuellos de botella en recursos que limitaron el ritmo de lanzamiento de productos y moderaron la tasa de crecimiento general del mercado de montajes para aeronaves.
Fluctuaciones en el costo de materias primas
Los precios de los lingotes de titanio se dispararon tras las sanciones que interrumpieron el suministro ruso, lo que obligó a los compradores a recurrir a múltiples proveedores o a acumular material a un costo elevado. Airbus señaló que los plazos de entrega del acero se habían extendido más allá de las 45 semanas, complicando los calendarios de producción. Las encuestas de adquisiciones mostraron un incremento del 60% en el capital de trabajo inmovilizado en existencias de seguridad entre los maquinistas de Nivel 2, lo que erosionó la rentabilidad y retrasó los compromisos de envío.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los montajes de motor mantienen el liderazgoLos montajes de motor representaron el 59,12% del mercado de montajes para aeronaves en 2025, dado que integran eslabones de alto valor en titanio, elastómero y materiales compuestos que gestionan las cargas de empuje mientras aíslan las vibraciones. Se proyecta que el tamaño del mercado de montajes para aeronaves correspondiente al hardware relacionado con motores se expandirá de manera constante, respaldado por el aumento de la producción de fuselajes estrechos y la introducción de motores de turbofán con engranaje y relación de derivación ultra-alta. Aunque más pequeños en la actualidad, los montajes de suspensión están previstos para una CAGR del 7,45% a medida que las cabinas incorporan monumentos más pesados y bastidores IFEC de mayor tamaño que requieren amortiguadores de vibración mejorados.
Los sistemas de propulsión eléctrica de segunda generación presentaron nuevos parámetros de diseño. Los motores eléctricos producen armónicos de alta frecuencia, lo que llevó a los proveedores a rediseñar las pilas de elastómeros y añadir aletas de refrigeración integrales que disipan el calor hacia el flujo de aire circundante. Las simulaciones de la NASA mostraron que la refrigeración integrada redujo a la mitad el peso combinado del sistema de propulsión y montaje en comparación con las arquitecturas discretas heredadas. Los primeros adoptantes en programas de demostración contrataron a fabricantes de montajes para lotes de prototipos, generando demanda a largo plazo una vez que llegue la certificación de tipo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Montaje:
El hardware exterior dominaLos montajes exteriores tuvieron una participación de mercado del 64,92% en 2025, impulsados por su función en motores, pilones, trenes de aterrizaje y antenas externas. Estos montajes soportaron variaciones de temperatura de -60 °C a gran altitud hasta 200 °C cerca de los conductos de aire de sangrado, lo que requería soluciones de aleaciones exóticas y pilas de elastómeros multicapa. El segmento ofreció un volumen predecible porque cada nueva estructura de aeronave requería entre cuatro y seis montajes de motor de referencia más docenas de accesorios auxiliares. La participación del mercado de montajes para aeronaves en aplicaciones interiores está preparada para crecer a medida que las aerolíneas adaptan enrutadores de conectividad, sistemas IFEC de pantalla ancha e insertos de galera inteligente, todos los cuales necesitan fijación segura contra vibraciones.
Los montajes interiores registraron una perspectiva de CAGR del 7,85%, apoyada por revestimientos compuestos livianos y sistemas de soporte de cambio rápido que reducen el tiempo de inactividad durante las modificaciones de cabina. Los proveedores de electrónica de cabina colaboraron con los fabricantes de montajes para desarrollar soportes sintonizados con las vibraciones que aíslan las bandas de 20 a 600 Hz comunes a la flexión del fuselaje, protegiendo los servidores sensibles basados en SSD.
Por Tipo de Aeronave:
Los jets comerciales siguen siendo la demanda baseLos programas comerciales aportaron el 67,10% de los ingresos de 2025 a medida que Boeing y Airbus incrementaron la producción de fuselajes estrechos y reabrieron las líneas de fuselajes anchos. El mercado de montajes para aeronaves comerciales tiene la mayor participación de mercado, impulsado por pedidos pendientes récord, lo que pone de relieve la creciente demanda de nuevas aeronaves. Esta tendencia subraya la dependencia cada vez mayor de sistemas de montaje avanzados para respaldar la expansión de la industria de la aviación global, garantizando que se cumplan los estándares de eficiencia operativa y seguridad. Los jets generales/de negocios ofrecen la CAGR más rápida del 7,62%, lo que refleja la recuperación del turismo premium y la entrada de modelos super-medianos con motores de mayor empuje y requisitos avanzados de vibración.
Los programas de defensa estabilizaron los ingresos a través de proyectos de aislamiento de vibraciones para aeronaves de ala rotatoria y plataformas de vigilancia. La iniciativa HADES del Ejército de los Estados Unidos para reconocimiento, vigilancia e inteligencia a gran altitud dependió de montajes personalizados para paletas de sensores, demostrando oportunidades especializadas impulsadas por la defensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El suministro OEM domina, pero la adaptación se aceleraLos canales OEM controlaron el 69,60% de los ingresos en 2025, dado que los montajes generalmente se diseñan en la estructura de la aeronave y se co-certifican con los motores. Los acuerdos a largo plazo protegieron las asignaciones de capacidad, otorgando visibilidad durante horizontes de varios años. El mercado de adaptaciones experimenta una CAGR del 7,90% a medida que las aerolíneas extienden cada vez más la vida útil de la flota más allá de los 20 años y priorizan actualizaciones de cabina más frecuentes para mejorar la experiencia del pasajero y la eficiencia operativa.
El crecimiento de las adaptaciones se aceleró después de que la IATA publicara guías de mejores prácticas que simplifican los procedimientos de Certificado de Tipo Suplementario para adaptaciones de cabina, lo que redujo el tiempo de inactividad hasta en un 30%. Los proveedores de montajes respondieron con kits modulares que agrupan soportes, insertos de elastómero y calzas de trayectoria de carga, acortando las horas de mano de obra y reduciendo la documentación de re-certificación.
Análisis Geográfico
Mercado de Soportes para Aeronaves en América del Norte
América del Norte retuvo una participación del 42,10% en 2025, respaldada por el aumento de producción de aeronaves de pasillo único de Boeing y los sólidos presupuestos de adquisición de defensa. La región también lideró la adopción temprana de la fabricación aditiva para soportes de estructura reticular, apoyada por una densa red de instalaciones de fusión en lecho de polvo y proveedores de polvo metálico. Las asociaciones en la cadena de suministro entre Parker-Hannifin y los principales fabricantes de equipos originales agilizaron la calificación, permitiendo una rápida transición de soportes prototipo a producción a plena capacidad.
Mercado de Soportes para Aeronaves en Asia-Pacífico
Asia-Pacífico generó la perspectiva de CAGR más rápida del 8,15% hasta 2031, a medida que las aerolíneas regionales ampliaron sus flotas y los fabricantes de equipos originales de células de aeronaves localizaron más paquetes de trabajo. El Parque Aeroespacial Seletar de Singapur atrajo 810 millones de USD en inversión manufacturera, incluida la actualización de fábrica inteligente de GE Aerospace y los aumentos de capacidad de Pratt & Whitney para discos de turbina GTF. Los canales de formación de personal entregaron 1.800 graduados aeroespaciales anualmente, garantizando el suministro de talento para funciones de diseño, mecanizado y ensayos no destructivos de soportes.
Mercado de Soportes para Aeronaves en Europa
Europa mantuvo una participación significativa gracias a la huella industrial de Airbus y un sólido ecosistema de Nivel 1 en Francia, Alemania y el Reino Unido. Airbus reveló plazos de entrega más largos para el acero y problemas de escasez de titanio, pero también amplió la producción del A350 a 12 aeronaves mensuales, sosteniendo la demanda de soportes. Las capacidades avanzadas en materiales compuestos y fabricación aditiva de la región posicionaron a los proveedores europeos para suministrar soportes optimizados en peso para conceptos híbrido-eléctricos de próxima generación. Los protocolos de certificación armonizados entre la FAA y la EASA redujeron las campañas de pruebas duplicadas, facilitando el acceso al mercado para los proveedores transatlánticos.

Panorama regulatorio
Los soportes de aeronaves se tratan como interfaces críticas para la seguridad entre la célula y el grupo motopropulsor, con certificación y supervisión de aeronavegabilidad continuada liderada por la FAA y la EASA para aeronaves de categoría transporte y alineada en todos los marcos de normas civiles. Para los soportes antivibración y los conjuntos de soportes equipados con casquillos, normas aeroespaciales europeas como EN 4841-1:2022 y EN 4841-2:2022 especifican requisitos de especificación, métodos de inspección y cualificación, mientras que la cualificación ambiental habitualmente hace referencia al acondicionamiento RTCA DO-160G (incluidas las categorías de temperatura utilizadas en la cualificación de equipos). En aplicaciones de montaje en cabina y zonas adyacentes al interior, los requisitos de inflamabilidad y resistencia al fuego se evalúan frente a los criterios de comportamiento de combustión FAR/JAR/CS 25.853, lo que condiciona la selección de elastómeros y el diseño de soportes compuestos o polímeros.
Para la base de suministro, el cumplimiento del sistema de gestión de calidad es un requisito de entrada para la producción y distribución aprobadas, utilizándose AS9100 de manera amplia para fabricación, AS9110 para organizaciones de mantenimiento y AS9120 para distribuidores que manejan piezas de aviación y espacio. Estos requisitos afectan al control de procesos (incluidas la soldadura y las pruebas no destructivas cuando corresponda), la trazabilidad documental y la planificación de inspecciones para soportes de motor y hardware de aislamiento de vibraciones, lo que puede extender los plazos de cualificación al introducir nuevos materiales, geometrías fabricadas de forma aditiva o variantes de soportes con sensores integrados.
Análisis de la cadena de valor
La cadena de valor de los soportes de aeronaves comienza con materias primas e insumos semielaborados (incluidos el titanio y los aceros especiales, los elastómeros y las interfaces adheridas), y luego avanza hacia el trabajo de diseño, análisis y ensayo para cumplir con los requisitos de amortiguación, carga y entorno. Las empresas especializadas en soporte de ingeniería suelen contribuir en las primeras etapas del dimensionamiento de soportes y del modelado de aislamiento de vibraciones, y a menudo apoyan a equipos de producto integrados que trabajan junto a programas de motores y células (incluidos servicios de diseño y pruebas vinculados a paquetes de trabajo de los principales OEM de motores). La fabricación abarca el mecanizado y conformado de componentes metálicos, la formulación y adhesión de elastómeros, el ensamblaje y las pruebas de cualificación alineadas con las normas aeroespaciales y las restricciones ambientales y de resistencia al fuego.
Tras la producción, los soportes pasan por los canales de instalación de los OEM y por el mercado de posventa, apoyados por distribuidores con existencias y socios alineados con el MRO para la demanda de reemplazo y las necesidades de mantenimiento en línea, especialmente en los ciclos de renovación de soportes heredados y trabajos de retroadaptación de cabina. La cadena de valor también incluye proveedores de reparación y fabricación de nicho que extienden la vida útil de los soportes mediante el reacondicionamiento o reemplazo de subcomponentes específicos para flotas de aeronaves antiguas y ligeras. En todos los niveles, la trazabilidad, el estatus de proveedor aprobado y la preparación para auditorías bajo los marcos de SGC aeroespaciales siguen siendo centrales para sostener la participación tanto en el suministro OEM como en el de posventa.
Panorama Competitivo
La competencia en la industria se mantuvo consolidada. El segmento aeroespacial de Parker-Hannifin registró ventas de USD 1,57 mil millones en el tercer trimestre de 2025 con un margen operativo del 23,7%, destacando las ventajas de escala y el amplio alcance en el mercado de posventa. Hutchinson entregó más de 3.000 productos vibroacústicos para motores y cabinas, beneficiándose de formulaciones de elastómeros patentadas.
Las fusiones y adquisiciones estratégicas reconfiguran las carteras. En febrero de 2025, TriMas adquirió GMT Aerospace para profundizar la experiencia en control de vibraciones y ampliar su presencia en Europa. Honeywell se asoció con Vertical Aerospace para certificar los sistemas eVTOL VX4, subrayando el valor de las soluciones de montaje adaptadas a configuraciones de propulsión eléctrica.
El enfoque en innovación se desplazó hacia estructuras de celosía fabricadas por manufactura aditiva, elastómeros térmicamente conductores y gemelos digitales que predicen la vida útil remanente. Los proveedores que invirtieron en líneas de impresión propias y marcos de certificación basados en modelos aseguraron victorias tempranas de diseño en programas de demostración, sembrando las bases para ingresos a largo plazo a medida que madura la propulsión electrificada.
Líderes de la Industria de Montajes para Aeronaves
GMT Rubber-Metal-Technic Ltd.
Mayday Manufacturing Co.
HUTCHINSON AEROSPACE & INDUSTRY INC.
ITT Inc.
Shock Tech, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soportes para Aeronaves
- Parker-Hannifin Corporation
- HUTCHINSON AEROSPACE & INDUSTRY INC.
- GMT Rubber-Metal-Technic Ltd.
- ITT Inc.
- Shock Tech, Inc.
- Mayday Manufacturing Co.
- VibraSystems Inc.
- Singapore Aerospace Manufacturing Group
- ACE Stoßdämpfer GmbH

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio de producto en blanco para soportes que combinan el aislamiento de vibraciones con funcionalidad de gestión térmica para arquitecturas de propulsión electrificadas. El contexto de I+D indica que los paquetes de baterías generan una parte dominante de las cargas térmicas durante las fases clave de vuelo, lo que aumenta el enfoque de diseño en características integradas de disipación de calor (como rutas conductoras, aletas o pieles de celosía) sin dejar de preservar el rendimiento de amortiguación. La fabricación aditiva respalda este cambio al permitir geometrías complejas y estructuras optimizadas en peso para soportes de motores y equipos personalizados, particularmente donde el empaquetado ajustado y las trayectorias de carga multieje limitan los diseños convencionales.
Una segunda oportunidad es el avance hacia sistemas de montaje más ricos en datos y más fáciles de mantener, tanto en los canales OEM como de retroadaptación. Los soportes antivibración instrumentados, junto con soportes diseñados para cualificación digital y cadenas de herramientas analíticas, se ajustan a la necesidad de reducir el tiempo de inactividad y acortar los ciclos de resolución de problemas a medida que aumenta la utilización y las retroadaptaciones de cabina añaden electrónica sensible. A medida que aumenta la intensidad de producción de los OEM y se expande la actividad de retroadaptación, los proveedores que puedan ofrecer kits de soportes estandarizados y certificables (incluido hardware de instalación simplificado y cumplimiento documentado con los requisitos ambientales y de interior pertinentes) pueden competir en plazos de entrega, repetibilidad y soporte del ciclo de vida, en lugar de depender únicamente de la ingeniería a medida.
Recent Industry Developments in Mercado de Soportes para Aeronaves
- Julio de 2026: Mayday Manufacturing (ESCO Technologies) programó la ocupación de una nueva instalación de 44,259 pies cuadrados en Denton, Texas, tras una inversión de expansión de 8 millones de USD, lo que refleja la ampliación de la capacidad de fabricación de componentes aeroespaciales. Amplía la huella de producción para respaldar la demanda de soportes de aviación y mitigar la escasez en la cadena de suministro.
- Marzo de 2026: GMT Rubber-Metal-Technic Ltd. celebró una reunión de alineación estratégica con socios europeos para coordinar los objetivos operativos de 2026/27. La colaboración mejora las garantías de suministro regionales para soportes antivibración y amplía el acceso de GMT a los mercados europeos.
- Febrero de 2026: ESCO Technologies informó que Mayday Manufacturing sigue siendo una unidad operativa dentro de su cartera tras la presentación de resultados del primer trimestre fiscal de 2026. Esto respalda la alineación en toda la cartera respecto al suministro de soportes aeroespaciales y las oportunidades de venta cruzada.


Mercado de Soportes para Aeronaves Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de soportes de aeronaves se define como los ingresos generados por los soportes instalados en aeronaves para sujetar sistemas y aislar vibraciones e impactos durante el vuelo y las operaciones en tierra, abarcando tanto las necesidades de equipamiento OEM como de retroadaptación, y contabilizados en dólares estadounidenses.
Exclusiones de alcance: excluimos los aisladores de vibración industriales generales que no están cualificados ni se venden para uso en aeronaves.
Descripción general de la segmentación
- Por Aplicación
- Montajes de Suspensión
- Montajes de Motor
- Por Tipo de Montaje
- Montajes Interiores
- Montajes Exteriores
- Por Tipo de Aeronave
- Aeronaves Comerciales
- Aeronaves Militares
- Jets Generales/de Negocios
- Por Usuario Final
- OEM
- Adaptación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado, construir los indicadores de demanda iniciales y evitar el doble conteo entre programas de aeronaves y actividad de posventa. Consultamos fuentes públicas como información de registro y aeronavegabilidad de aeronaves de la FAA, publicaciones de seguridad de la EASA, estadísticas de transporte aéreo de la OACI e indicadores macroeconómicos del Banco Mundial para comprender el crecimiento de la flota y la intensidad operativa.
Para vincular la demanda con el gasto, también utilizamos divulgaciones públicas de OEM y aerolíneas (informes anuales, presentaciones a inversores), así como comunicados de asociaciones aeroespaciales y coberturas de prensa reputadas sobre tasas de producción, carteras de pedidos y actividad de MRO. Se revisaron selectivamente bases de datos de patentes para comprender la dirección de los diseños de soportes (por ejemplo, mayores necesidades de temperatura y aislamiento de vibraciones), y se utilizaron suscripciones de pago centradas en finanzas empresariales y noticias solo para validar la exposición de los proveedores y el impulso a nivel de programa. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar datos, validar supuestos y aclarar definiciones durante el trabajo.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas para confirmar qué se cuenta como soporte de aeronave en las adquisiciones reales, y para poner a prueba el comportamiento de precios y reemplazo en distintas plataformas. Hablamos con una combinación equilibrada de partes interesadas orientadas a OEM, especialistas en MRO y retroadaptación, y participantes del canal de componentes en las principales regiones de aviación, de modo que se pudieran cerrar las brechas de la investigación documental y corregir los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXOs): 14% | APAC: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% | EMEA: 33% |
| Actores más pequeños: 14% | Gerentes: 59% | América: 27% |
Dimensionamiento del mercado y previsión
El dimensionamiento del mercado se construye utilizando un enfoque descendente en el que la producción de aeronaves, la flota activa y la actividad de mantenimiento se reconstruyen por tipo de aeronave y región, y luego se convierten en demanda de soportes utilizando una lógica de equipamiento y reemplazo. El modelo se corrobora luego con aproximaciones selectivas de tipo ascendente, como el muestreo del número de soportes por zona de la aeronave, la verificación de los desencadenantes de reemplazo típicos durante las revisiones mayores, y el uso de rangos de precios muestreados para verificar la coherencia de los totales.
Los insumos utilizados en el modelo incluyen las entregas de aeronaves y las señales de cartera de pedidos, el tamaño y la utilización de la flota activa, la proporción de actividad de retroadaptación frente a la de equipamiento en línea, los intervalos típicos de reemplazo de soportes según la ubicación del sistema, y el movimiento del precio de venta promedio vinculado a la combinación de materiales (goma-metal, elastómero y diseños de mayor temperatura). Cuando los datos son escasos para programas de aeronaves más pequeños, cubrimos las brechas mediante proxies de programas comparables y luego validamos el gasto implícito con la retroalimentación de las entrevistas.
Para la previsión, nos basamos en un análisis de escenarios respaldado por expectativas a nivel de variable recopiladas de expertos, y vinculamos la curva prospectiva a los planes de aumento de producción, el crecimiento de la flota y la normalización del ciclo de MRO. Los pasos a corto plazo se revisan con una comprobación de suavizado simple para evitar reacciones excesivas ante variaciones puntuales en las entregas, y los supuestos se mantienen trazables para que los mismos pasos puedan repetirse cuando se publiquen nuevos datos públicos.
Validación de datos y ciclo de actualización
La validación se gestiona mediante comprobaciones escalonadas que comparan el resultado del modelo con señales independientes, como tendencias de entregas, dirección de la utilización de la flota y actualizaciones públicas de programas, y luego se investigan las diferencias antes de la aprobación final. También realizamos comprobaciones de varianza por región y tipo de aeronave para detectar valores atípicos, y volvemos a contactar a las fuentes cuando un insumo clave, como un aumento de producción o un ciclo de retroadaptación, parece inconsistente con múltiples referencias.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales cambian el panorama de la demanda, como cambios importantes en las tasas de producción o restricciones de suministro que afectan a los precios. Antes de la entrega, un analista completa una revisión final actualizada para que los clientes reciban una visión actualizada que sea coherente con la información pública más reciente disponible.
Tamaño del mercado de soportes de aeronaves de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los soportes de aeronaves pueden parecer muy dispares porque los distintos grupos definen el límite del producto de manera diferente y también eligen distintos años base y ventanas de previsión. Las diferencias también aparecen cuando una estimación se apoya en el gasto amplio en componentes aeroespaciales, mientras que otra estimación vincula el total a las construcciones de aeronaves y los ciclos de mantenimiento.
Los principales impulsores de las diferencias suelen provenir de qué se cuenta como soporte (por ejemplo, si se incluyen soportes de fijación y otro hardware adyacente), de cómo se trata el reemplazo en el mercado de posventa frente al equipamiento en línea, y de cómo se actualizan los precios cuando cambia la combinación de materiales. El momento cambiario y el uso de escenarios de aumento de producción agresivos o conservadores pueden ampliar aún más la dispersión, especialmente cuando las expectativas de producción de fuselajes anchos y estrechos no están alineadas con las orientaciones públicas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.82 mil millones de USD (2025) | |
| Editorial del Sector A | 0.71 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más corto hasta 2030, y su segmentación basada en tipo sugiere que los precios y el equipamiento pueden promediarse de manera amplia entre programas de aeronaves, lo que puede subestimar el gasto impulsado por la retroadaptación. |
| Medio de Investigación B | 3.60 mil millones de USD (2025) | Aplica una interpretación más amplia de los soportes en todas las aplicaciones y usos finales, lo que puede incluir productos de montaje no específicos para aeronaves e inflar los totales en relación con la demanda de soportes cualificados para aeronaves. |
La tabla muestra que una definición más estricta vinculada a soportes cualificados para aeronaves y una división explícita entre equipamiento OEM y reemplazo puede reducir el total en comparación con interpretaciones más amplias de componentes, y que la elección del año base importa cuando la producción está en aumento. Al mantener las actualizaciones de precios vinculadas a la combinación de materiales y al verificar la cadencia de reemplazo frente a los ciclos de MRO, la estimación se mantiene más cercana a las señales observables de demanda de la aviación, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de montajes para aeronaves?
El mercado de montajes para aeronaves fue valorado en USD 880 millones en 2026 y se espera que alcance USD 1,24 mil millones en 2031, lo que refleja una CAGR del 7,08%.
¿Qué segmento tiene la mayor participación del mercado de montajes para aeronaves?
Los montajes de motor lideraron con una participación de ingresos del 59,12% en 2025, lo que refleja su papel fundamental en la integración de la planta motriz.
¿Qué región está creciendo más rápido?
Asia-Pacífico muestra el mayor crecimiento con una CAGR anticipada del 8,15% hasta 2031, impulsada por la expansión de flotas e inversiones en manufactura.
¿Cómo está afectando la electrificación al diseño de los montajes?
Las aeronaves híbridas eléctricas y eléctricas crean cargas térmicas más elevadas, lo que impulsa a los proveedores a integrar características de disipación de calor junto con el aislamiento de vibraciones.
¿Por qué los ciclos de certificación se consideran una restricción?
Los requisitos mejorados de la FAA y la EASA extienden los tiempos de aprobación hasta dos años, retrasando la introducción de nuevos montajes e incrementando los costos de ingeniería no recurrente.
¿Qué tendencias tecnológicas están configurando los futuros sistemas de montaje?
Las estructuras de celosía fabricadas por manufactura aditiva, los elastómeros térmicamente conductores y los gemelos digitales de mantenimiento predictivo están emergiendo como diferenciadores clave.
Última actualización de la página el:



