
農業用ドローン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
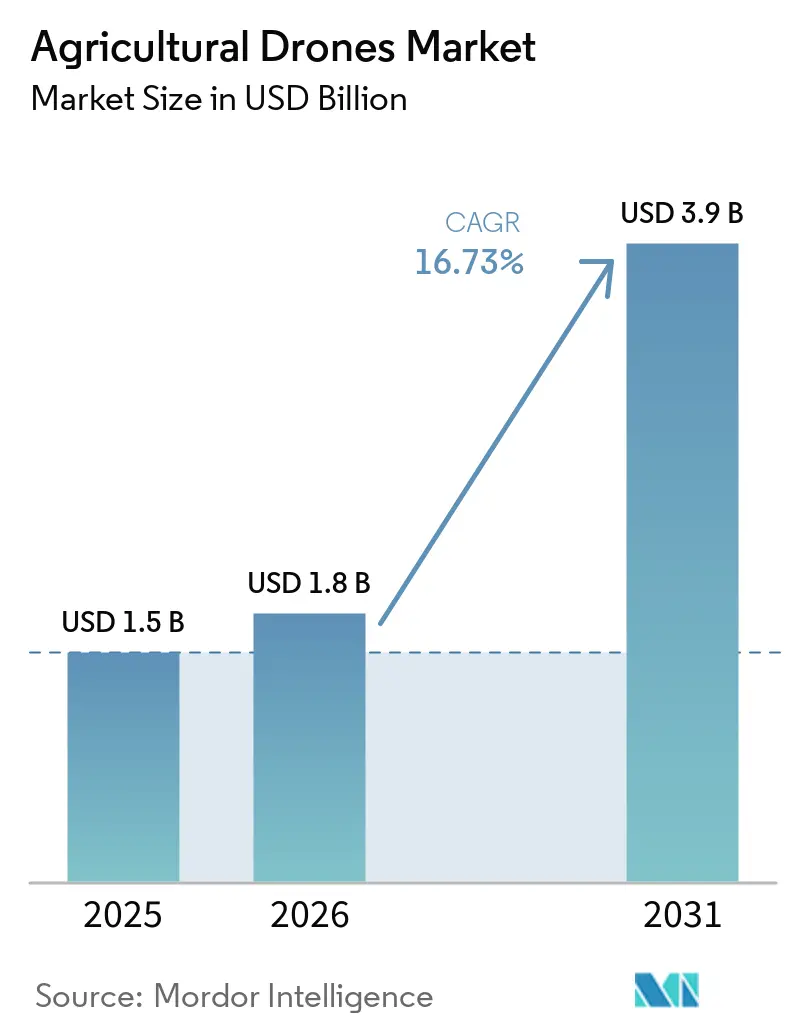
| 市場規模 (2026) | 1.8 十億米ドル |
| 市場規模 (2031) | 3.9 十億米ドル |
| 成長率 (2026 - 2031) | 16.73 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用ドローン市場分析
農業用ドローン市場規模は2025年に15億米ドルと評価され、2026年の18億米ドルから2031年には39億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは16.73%となっています。ハードウェア価格は引き続き下落する一方、肥料・農薬コストは上昇しており、農業従事者はセンサー誘導型散布の導入を進め、化学物質の使用量を最大35.0%削減しています。米国、インド、オーストラリア、英国における国家補助金プログラムは、公的資金を空中プラットフォームへと振り向けており、ドローンが労働力不足の解消と気候リスクの軽減を同時に実現できることを裏付けています[1]。回転翼モデルが現在のフリート数において主流を占めていますが、大規模農場の長時間飛行ニーズを満たすハイブリッド垂直離着陸設計が普及しつつあります。エッジ人工知能(AI)と第5世代(5G)農場接続の並行的な発展により、画像取得から可変量散布までの時間が短縮され、圃場内の意思決定サイクルがほぼリアルタイムで行えるようになっています。
主要レポートのポイント
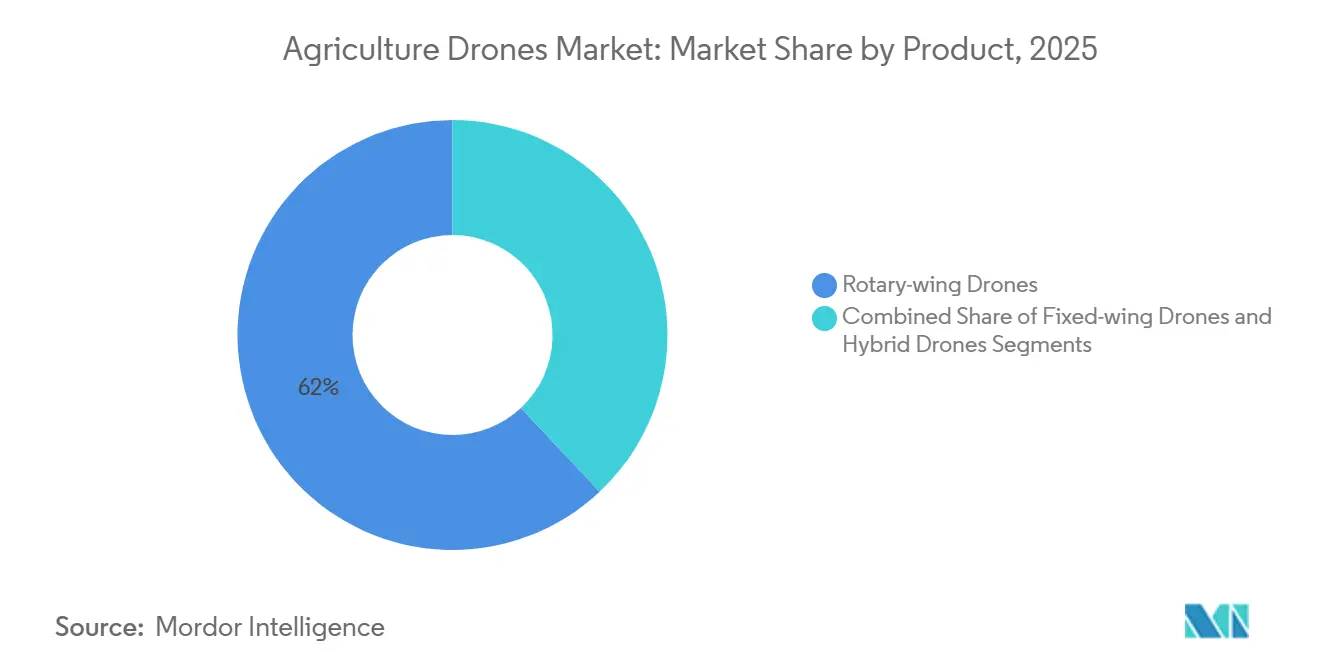
- 製品カテゴリー別では、回転翼ドローンが2025年の農業用ドローン市場シェアの62.0%を占めてトップとなり、ハイブリッド設計は2031年にかけて18.9%のCAGRで拡大すると予測されています。
- コンポーネント別では、ハードウェアが2025年の農業用ドローン市場シェアの55.0%を占め、サービスは2031年にかけて17.8%のCAGRで拡大すると予測されています。
- 用途別では、作物モニタリングが2025年の農業用ドローン市場シェアの48.0%を占め、農薬散布は2031年にかけて18.4%のCAGRで拡大すると予測されています。
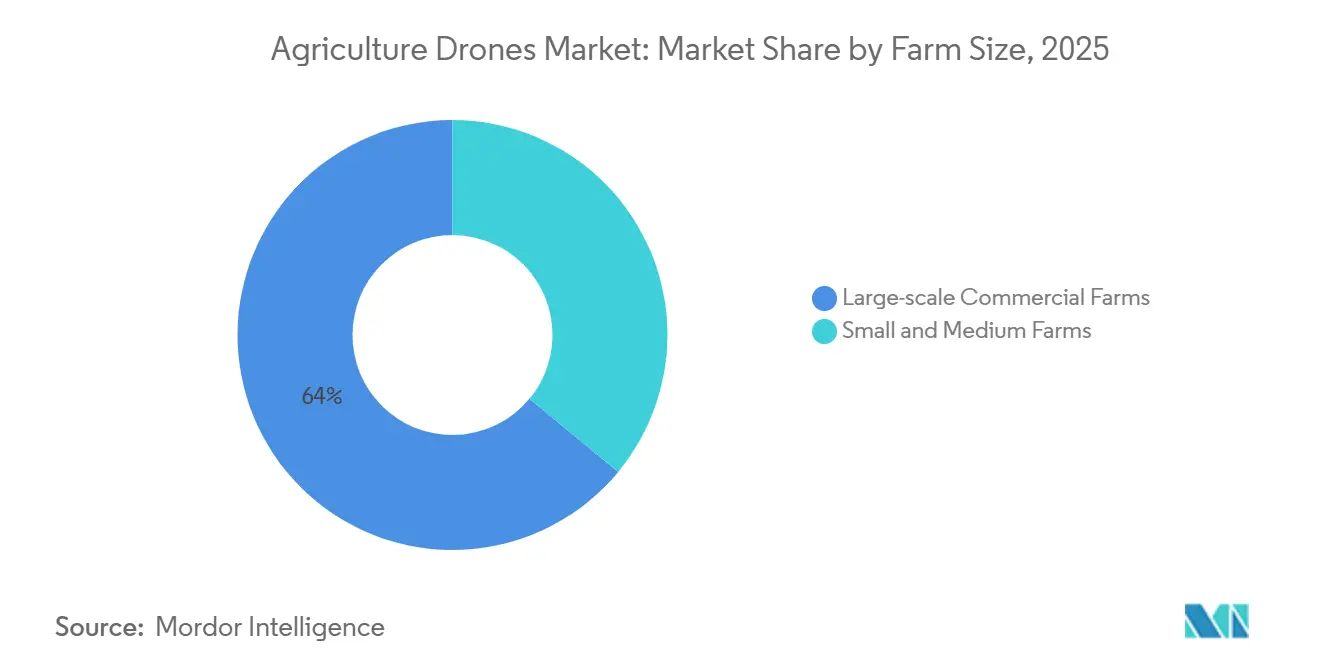
- 農場規模別では、大規模商業農場が2025年の農業用ドローン市場シェアの64.0%を占め、中小規模農場は2031年にかけて17.6%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の農業用ドローン市場シェアの36.0%を占め、アジア太平洋地域は2031年にかけて18.5%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドローンハードウェア価格の急速な下落 | +3.0% | アジア太平洋地域と南米で最も強い普及を示すグローバル規模 | 短期(2年以内) |
| 5GとエッジAIの拡大によるリアルタイムアナリティクスの実現 | +2.8% | 北米と欧州が導入をリード、アジア太平洋地域が急速に拡大中 | 中期(2〜4年) |
| 精密農業に対する政府補助金 | +3.2% | 北米、欧州、アジア太平洋地域(インド、中国)、アフリカで新興 | 短期(2年以内) |
| 農薬コスト上昇による可変量散布需要の拡大 | +2.9% | グローバル規模、特に北米、欧州、ブラジルで顕著 | 中期(2〜4年) |
| 気候変動に起因する作物ストレスモニタリングの必要性 | +2.6% | グローバル規模、干ばつ多発地域(中東、アフリカ、オーストラリア)で緊急性が高い | 長期(4年以上) |
| 低投入農業を奨励するカーボンクレジット市場 | +1.8% | 北米と欧州が早期採用、南米でパイロットプログラムが進行中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドローンハードウェア価格の急速な低下
入門レベルの農業用ドローンは現在2,000〜4,000米ドルで販売されており、2016年の14,500米ドルから大幅に下落し、小規模農家の同組合でも所有を正当化できるようになっています[2]。8,000〜15,000米ドルの中級プラットフォームには、かつて20,000米ドル超のエンタープライズモデルにのみ搭載されていた障害物回避機能と自動ミッション計画機能が含まれています。モジュール式機体はペイロードの交換に対応しており、耐用年数を延ばし投資対効果を向上させます。インドとオーストラリアの補助金は購入コストの最大80.0%を補填し、フリートの更新を加速させています[3]。ユニット価格が下落する中でもハードウェアの利益率は安定しており、サプライチェーンの成熟を示しています。
5Gとエッジ人工知能の拡大によるリアルタイムアナリティクスの実現
第5世代ネットワークはレイテンシーを20ミリ秒未満に低減し、ドローンが1回のフライト中に画像を送信し処方マップを受信することを可能にします。米国のトウモロコシ農場での試験では、搭載された畳み込みネットワークが94.0%の精度でストレスを分類でき、クラウドアップロードのボトルネックを解消することが実証されています。大規模農場のプライベート5G設備は10機以上のドローンの群れを調整し、1,000エーカー以上の毎日のカバレッジを提供します。エッジ処理は生の画像が農場外に出ないため、プライバシーへの懸念にも対応しています。500米ドル未満のモジュール価格が2027年までに見込まれており、中規模農家にも技術が開放されます。
精密農業に対する政府補助金
政府支援により、主要市場における精密農業技術の導入が促進されています。米国では、USDAの2025年度予算において直接保全ローン権限として3億米ドルが要求されており、農場サービス局はこれらのローンの下で精密農業技術・機器を優先する計画です。オーストラリアでは、2024〜2025年に実施された農場内接続プログラムの第2ラウンドにおいて、適格機器コストの最大50%を補填するリベートが提供され、適格な一次生産者1者あたり最大30,000豪ドル(19,050米ドル)が上限とされました。インドでは、2023/24年度から2025/26年度にかけて実施されたナモ・ドローン・ディディ制度において、選定された女性自助グループ1グループあたりドローンパッケージ費用の80%、最大80万インドルピー(9,410米ドル)を補填する中央財政支援が提供されており、女性自助グループ向けに15,000機のドローンを対象とするプログラムの下で実施されています。
農薬コスト上昇による可変量散布需要の拡大
天然ガス原料コストとサプライチェーンの混乱に起因する肥料・農薬価格のインフレにより、2024年以降、投入コストは15.0〜25.0%増加しています。これにより、農業従事者は精密散布を用いた施用量の最適化を迫られています。ドローンによって実現される可変量技術(VRT)は、化学物質の使用量を20.0〜35.0%削減し、ブドウ、アーモンド、野菜などの高付加価値作物において1エーカーあたり15〜30米ドルのコスト削減をもたらします。自律飛行計画ソフトウェアは処方マップを統合し、ノズルの流量をリアルタイムで調整します。これは、大規模農場にわたって病害虫の圧力が変動するブラジルのサトウキビ部門において特に有効です。欧州連合の農薬持続可能使用指令および米国環境保護庁(EPA)の管理プログラムも精密手法の普及を促進しており、規制上の圧力も可変量技術(VRT)の導入を後押ししています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空交通統合上の障壁 | -2.1% | 密度の高い空域により北米と欧州で深刻なボトルネックが生じるグローバル規模 | 中期(2〜4年) |
| 農業従事者のデータプライバシーに関する懸念 | -1.3% | 欧州(GDPR施行)、北米(州レベルの断片化)、アジア太平洋地域で新興 | 短期(2年以内) |
| 大面積農場における短いバッテリー持続時間 | -1.7% | グローバル規模、特に広大な農場を持つ北米、南米、オーストラリアで制約が大きい | 中期(2〜4年) |
| 国をまたいだ規制基準の断片化 | -1.5% | グローバル規模、北米・欧州・アジア太平洋地域で事業展開する多国籍OEMのコンプライアンスコストが最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空交通統合の障壁
農業用ドローンを管制空域に統合するための無人交管理システムは開発中であり、大規模農場に不可欠な目視外(BVLOS)運用が遅延しています。連邦航空局(FAA)の2024年目視外飛行に関する規則制定予告は未解決のままであり、オペレーターは免除・特例に依存しています。欧州連合のU-space規制は2027年までにU-space空域の実装を義務付けていますが、実装のタイミングは地域によって異なります。リモートID要件により、ユニットあたり100〜300米ドルのハードウェアコストが追加されます。インフラが成熟するまで、ドローンは目視内(VLOS)運用に限定され、1フライトあたり50〜100エーカーのカバレッジにとどまります。
大面積に対するバッテリー持続時間の短さ
回転翼ドローンのリチウムポリマーバッテリーは15〜30分の飛行時間を提供し、1日のカバレッジを50〜150エーカーに制限しています。北米やオーストラリアなどの地域にある1,000〜5,000エーカーの大規模農場では、マルチローターのプラットフォームは非効率です。固定翼ドローンは45〜90分の飛行時間を提供しますが、精密作業のためのホバリング能力がありません。AeroVironment社のQuantix Reconのようなハイブリッド垂直離着陸プラットフォームは45分で400エーカーをカバーできますが、15,000米ドル以上のコストがかかり、普及を制限しています。固体電池はエネルギー密度を50〜100%向上させる見込みですが、実用化まで3〜5年かかり、リチウムポリマーバッテリーより200〜300%高コストです。持続時間の制約により、オペレーターは高付加価値作物を優先せざるを得ず、定期的なモニタリングは衛星や地上スカウトに委ねられています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ハイブリッドプラットフォームが持続時間のギャップを埋める回転翼ドローンは2025年の農業用ドローン市場において62.0%の市場シェアを保持しており、持続時間の制限はあるものの、ホバリング能力と機動性により農薬散布および家畜モニタリングで主流となっています。ハイブリッドドローンは、垂直離着陸と固定翼クルーズ効率を組み合わせたプラットフォームへの需要に牽引され、2031年にかけて18.9%のCAGRで成長すると予測されています。AeroVironmentのQuantix Reconは45分の飛行時間と1ソーティあたり400エーカーのカバレッジを提供し、広大な農場における生産性のギャップに対応しています。固定翼ドローンは45〜90分の持続時間を持ち、マッピングや測量に広く使用されていますが、可変量散布に必要な精度に欠けます。目視外(BVLOS)運用に対する規制認は、その広域飛行能力から、ハイブリッドおよび固定翼ドローンに恩恵をもたらすでしょう。
回転翼プラットフォームは10,000米ドル未満のセグメントで主流を占めており、SZ DJI Technology Co., Ltd.やXAG Co., Ltd.などのメーカーが機能豊富なモデルを提供しています。ハイブリッドプラットフォームは、散布、偵察、灌漑管理における汎用性から普及が進んでおり、特に小規模農家が複数の作物を栽培するインドや東南アジアなどの地域で顕著です。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
サービスセグメントが資本モデルを変革2025年、ハードウェアは農業用ドローン市場において機体、センサー、バッテリー、地上管制局を含む55.0%の市場シェアを占めました。ただし、サービスセグメントは2031年にかけて17.8%のCAGRで成長すると予測されています。サービスとしてのドローン(DaaS)モデルは初期資本要件を削減し、運用リスクを専門プロバイダーに移転します。DroneDeploy, Inc.やPrecisionHawk, Inc.などの企業は、飛行オペレーション、デタ処理、農学的インサイトをバンドルしたサブスクリプション型アナリティクスプラットフォームを1エーカー・シーズンあたり5〜15米ドルで提供しており、10,000〜30,000米ドルのハードウェア投資を正当化できない農場でも精密農業を利用可能にしています。
飛行計画、画像合成、機械学習推論などのソフトウェアコンポーネントは、クラウドプラットフォームを通じて提供されることが増えており、継続的な収益源を生み出しベンダーの利益率を向上させています。パイロット訓練、保守契約、規制コンプライアンス支援などのサービスは、技術的専門知識が限られているインドやアフリカなどの地域で特に価値があります。
用途別:
自律散布が投入経済を再構築作物モニタリングは2025年の用途別シェアの48.0%を占め、マルチスペクトルおよびサーマルイメージングを活用して、目に見える症状が現れる前にストレス、病害、栄養欠乏を検出しています。農薬散布は、化学物質の使用量を20.0〜35.0%削減する自律型プラットフォームに牽引され、2031年にかけて18.4%のCAGRで拡大すると予測されています。XAG Co., Ltd.やSZ DJI Technology Co., Ltd.などの企業は、精密ノズル制御と自動飛行計画を特徴とするXAG P100やDJI Agras T50などのプラットフォームでこのセグメントをリードしています。圃場マッピングは作付け前の計画と収穫後の分析を支援し、散布・施肥のための処方マップを生成します。
家畜モニタリングはニッチな分野であり、主にオーストラリアと南米に集中しており、動物の位置確認や牧草地の評価にドローンが使用されています。灌漑管理では、漏水や不均一な分布を特定するためにサーマルセンサーの活用が増加しています。土壌分析は、有機物やpHを検出する手頃な価格のハイパースペクトルセンサーの使用拡大により、耕起戦略の立案に役立てられています。ドローンによる農薬使用に関する規制承認は断片化したままであり、米国環境保護庁(EPA)や欧州食品安全機関(EFSA)などの機関が制限を課しています。自律散布とリアルタイムアナリティクスにより、ドローンは1回のフライトでストレスの検出、処方の生成、処置の実行が可能となり、意思決定サイクルが短縮されています。
農場規模別:
協同組合が小規模農家のアクセスを解放大規模商業農場は2025年の農場規別市場シェアの64.0%を占め、規模の経済を活用して複数機ドローンフリートと専任パイロットスタッフへの20,000〜50,000米ドルの投資を正当化しています。中小規模農場は、協同所有モデルと農場あたりの資本要件を削減する政府補助金に支えられ、2031年にかけて17.6%のCAGRでドローン技術を導入しています。
中小規模農場は、技術的専門知識の不足、農地の断片化、投資対効果に対する懐疑心などの障壁に直面しています。機器メーカーや農業普及サービスによる研修プログラムがスキルギャップに対応し、スマートフォンベースの地上管制局が操作を簡素化しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
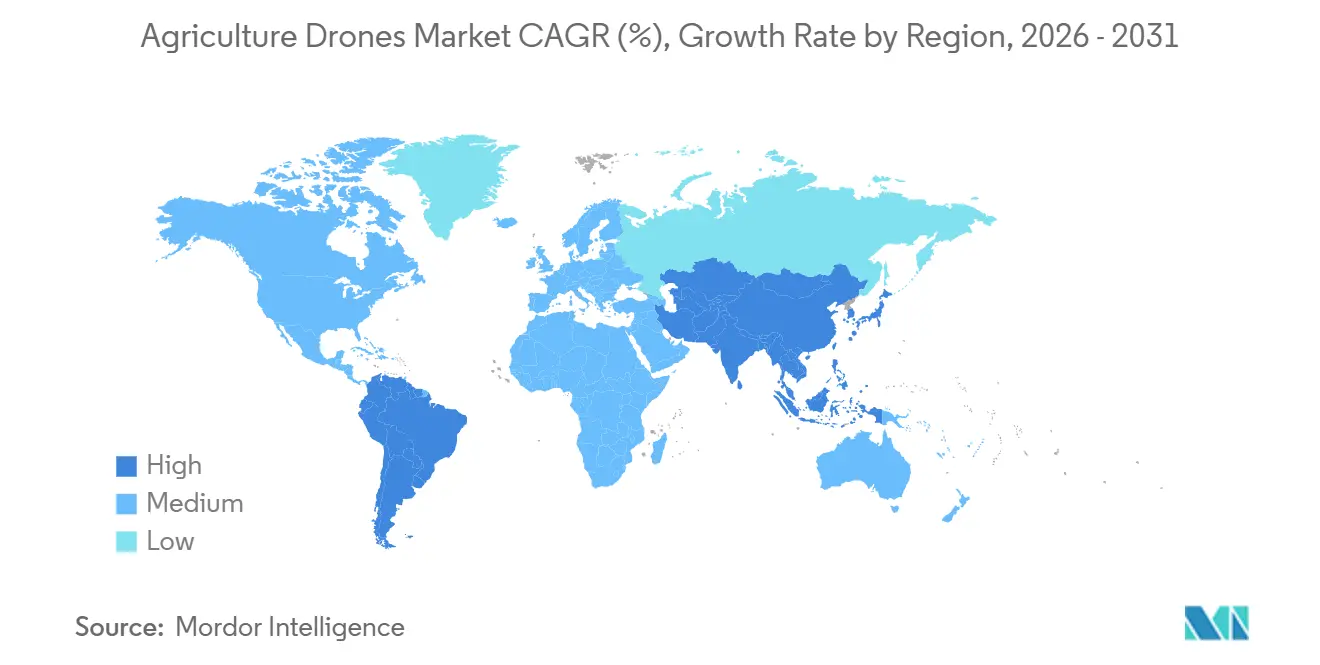
アジア太平洋地域は、中国の広範な製造能力および政府が支援する農業近代化イニシアチブに牽引され、2026年から2031年にかけて18.5%のCAGRで成長すると予測されています。これらのプログラムは、食料安全保障の強化に不可欠なツールとしてドローンを位置づけています。同地域は労働力不足と賃金上昇に直面しており、自動化が実行可能な投資となっています。SZ DJI Technology Co., Ltd.は、民生用ドローンにおける専門知識を活かし、5,000 米ドルから27,000 米ドルの価格帯でAgras T50、T40、T25、T10シリーズを提供し、小規模農家および商業農業セグメントの双方をターゲットとしています。
北米は2025年に36.0%の最大市場シェアを占め、確立された精密農業インフラに支えられています。米国農務省(USDA)の300 ミリオン 米ドル規模の接保全融資プログラムは、空中プラットフォームおよびセンサーネットワークを優先しています。連邦航空局(FAA)のパート107規制は、目視外飛行(BVLOS)の段階的な免除とともに、大規模商業農場における複数ドローンフリートの展開を促進しています。
欧州の成長は、欧州連合航空安全機関(EASA)のUスペース空域統合スケジュールおよび一般データ保護規則(GDPR)のデータプライバシー要件によって制約されており、ドローンサービスの普及が遅れています。ドイツ、フランス、英国が同地域の導入取り組みを主導しています。南米では、ブラジルの大規模なサトウキビ、大豆、トウモロコシの農業事業が可変量散布の恩恵を受けており、アルゼンチンの穀物・畜産セクターは作物モニタリングおよび牧草地管理にドローンを採用しています。アフリカおよび中東は、4G/5Gカバレッジの不足やパイロット訓練プログラムの不備を含むインフラ上の課題を抱えており、先進地域と比較して普及が遅れています。
規制環境
農業用ドローンの規制は、航空規則、農薬散布許可、データ要件の交差点に依存し続けており、管轄区域によって実質的な差異があります米国では、農業散布業務は一般的に、小型無人航空機システム(UAS)運用に関する14 CFR第107条および農業航空機運用に関する14 CFR第137条を含むFAAの枠組みに準拠しています。オペレーターは免除・特例に依存することが多く、より広範なBVLOS規則制定が主要な関門となっています。欧州では、特定カテゴリーに関するEASA規則がSORAを通じたリスクベースの承認をますます標準化しており、リモートIDおよびクラス識別ラベリング要件は2024年1月1日よりEASA管轄全域で施行されており、OEMおよびオペレーターに対するコンプライアンスの基準が引き上げられています。
2025年から2026年半ばにかけて、規制当局や標準化団体は、より大規模な運用に向けたより体系的な道筋を導入した。EASAはSORA 2.5パッケージをイージーアクセスルール改訂版(2026年6月)に組み込み、農業作業を含む専門的任務における再現性の高い安全性評価をより支援するようになった。農業作業についても加盟国レベルの化学薬剤許可が必要である。複数の市場では、農業と航空の監督を一元化する体制が続いており(例えば日本ではMLITとMAFFが散布認可とパイロット技能を管轄)、中国は補助金・研修制度と、より広範な農業農村部主導の近代化政策を組み合わせている。こうした進展があっても、航空散布許可と空域統合に関する各国の要件は依然として分断されており、多国籍OEMやDrone-as-a-Serviceプロバイダーにとって、コンプライアンスや運用モデルは国ごとに大きく異なる状態が続いている。
競合状況
市場集中度
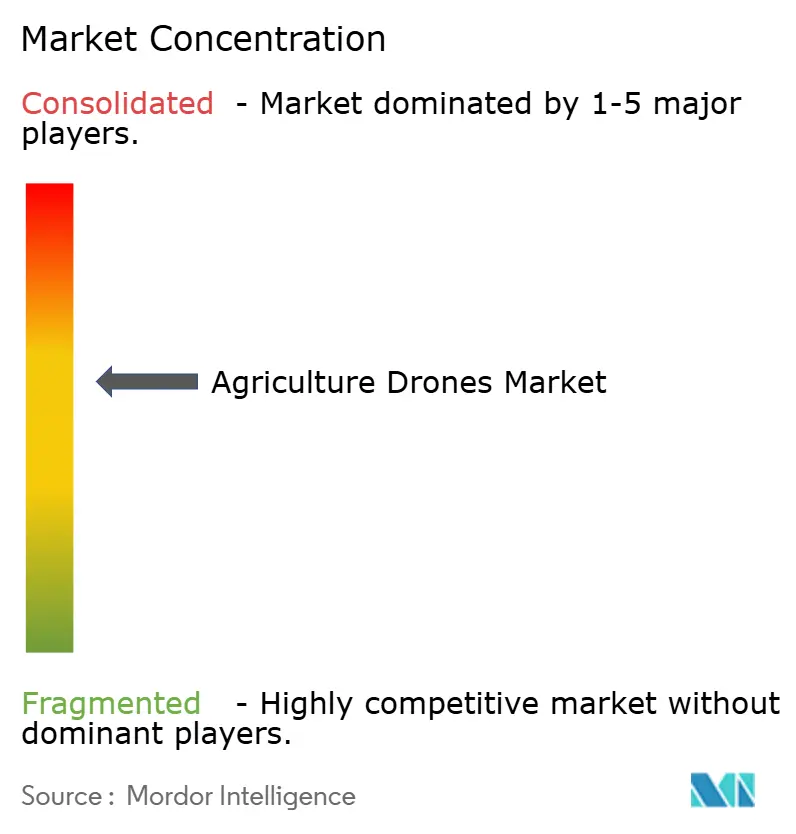
農業用ドローン市場は中程度の集中度を示しています。2025年、上位5社が収益の大部分を占める一方、アナリティクスソフトウェアと地域サービス提供は断片化したままです。SZ DJI Technology Co., Ltd.とXAG Co., Ltd.はコンポーネント調達と直接小売を垂直統合し、製品ティア全体で価格競争力を発揮しています。Yamaha Motor Co., Ltd.は40年にわたる無人ヘリコプターの知見を活かし、日本の水田市場でプレミアムシェアを維持しています。
Hylio Inc.やKray Technologies LLCなどのスタートアップは、モジュール式ペイロードと高速散布ソリューションで市場のギャップに対応しています。自律航法に関する知的財産活動は2024〜2025年にかけて加速し続けており、持続的なイノベーションと飛行自律性・意思決定インテリジェンスへの戦略的注力の高まりを示しています。一方、DroneDeploy Inc.やPrecisionHawk Inc.などのサブスクリプション型アナリティクス企業は、稼働率を高めるものの多大な資本を必要とするドローン・イン・ア・ボックスシステムへのピボットを進めています。
競争上の優先事項は、バッテリー持続時間、5G接続性、持続可能性指標を収益化するカーボンクレジットデータサービスに集中しています。主要ベンダーは、農業用ドローンにおける次の技術アップグレードサイクルを取り込む位置付けを確立するため、自律運用、AIを活用したアナリティクス、精密散布、統合型農場管理機能への投資を拡大しています。
農業用ドローン産業のリーダー企業
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
PrecisionHawk, Inc.
-
Parrot S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
農業用ドローン市場 このレポートでカバーされる企業
- SZ DJI Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Parrot S.A.
- AeroVironment, Inc.
- PrecisionHawk, Inc.
- AgEagle Aerial Systems Inc.
- Trimble Inc.
- DELair SAS
- DroneDeploy, Inc.
- XAG Co., Ltd.
- Kray Technologies LLC
- Hylio, Inc.
- ShenZhen AEE Technology company
- Drone Volt S.A.
市場機会と将来展望
短期的な機会は、単発ミッションの飛行から、労力を削減し検知と処理の間の時間を短縮する統合的な作物保護ワークフローへと、ドローン運用を拡大することに集中している。OEMの提供内容は、より大容量のプラットフォームと支援インフラを組み合わせる傾向が強まっており、これはXAGが2026年7月に発表した自律型作物保護コンセプト(新型ドローンプラットフォームと地上ドローン基地、自動液体混合をまとめたもの)や、DJI Agricultureが2026年7月に世界展開したAgras T55とデュアルバッテリー散布システムAgras T100に反映されている。これらの更新は、より速い補給、電池の運用ロジスティクス、より効率化されたミッション実行によって推進される、フリートあたりの利用率向上という市場シフトに合致しており、1エーカー当たり課金し農学分析をバンドルするサービス主導型モデルを支えている。
運用拡大は、専門的任務向けのより明確で再現性の高い承認手続きにも依存している。EASAが2026年6月に改訂したUAS向けイージーアクセスルールには、SORA 2.5リスク評価パッケージが組み込まれ、専門事業者がリスクの高い作業に関する文書を標準化する助けとなっている。米国では、Part 137に基づく化学薬剤散布に関するFAAの指針が、スプレードローン事業者の認証や免除の取得方法を引き続き規定している。American Spray Drone Coalitionの業界報告によると、米国のスプレードローン活動は2025年に処理面積1,640万エーカーに達した(58.7%増)。これにより、メンテナンス、研修、コンプライアンス支援、可変レート処方ワークフローなどのアフターマーケットサービスの導入基盤が拡大している。これらの証左が相まって、ターンキー型自律スタック(ドローンと地上インフラ)、中小規模農場向けDrone-as-a-Serviceの拡大、そしてリモートID、記録管理、法域をまたぐ化学薬剤使用要件を運用に落とし込むコンプライアンス指向ソフトウェアにおける機会を強化している。
最近の産業開発事情 農業用ドローン市場
- 2026年7月:DJI Agricultureは、大型圃場や果樹園向けの高スループット空中散布を目的としたAgras T55およびAgras T100デュアルバッテリー散布システムのグローバル展開を発表しました。このリリースは、より大容量のプラットフォームと更新された電源システムを通じて、オペレーターあたり・フライトあたりの生産性向上に向けたOEMの注力を示しており、フリート購入者および1エーカーあたりの業務を拡大するサービスプロバイダーの双方を支援しています。
- 2025年2月:Yamaha Motor Co., Ltd.は、特定作物向けの自動化およびAIを活用したデジタル作物管理に特化したYamaha Agriculture, Inc.を設立しました。同社はヤマハの農業技術活動を統合する専任の事業体を設立し、機器、ソフトウェア、サービスを統合的なオファリングとして商業農業従事者に提供する能力を強化しました。
- 2024年5月:DJI Agricultureは、空中散布・散布能力のアップグレードを強調したAgras T50およびAgras T25で作物保護ラインナップを拡充しました。このローンチにより回転翼プラットフォームにおける競争圧力が高まり、ペイロード処理、自動化機能、処理1エーカーあたりの総コストに関する基準が引き上げられました。
農業用ドローン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
農業用ドローン市場は、農場用途向けに製造された無人航空ドローンの販売またはリースから得られる収益を対象としており、ペイロードはセンシングまたは散布を目的とし、ドローンは圃場の意思決定または投入物の施用を支援するものです。
対象外の範囲:地上ロボット、衛星画像サービス、および農場周辺で使用されることがあっても一般消費者向けホビードローンは対象に含まれません。
セグメンテーション概要
- 製品別
- 固定翼ドローン
- 回転翼ドローン
- ハイブリッドドローン
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 用途別
- 圃場マッピングと測量
- 農薬散布
- 作物モニタリング・圃場監視
- 家畜モニタリング
- 灌漑管理
- 土壌・圃場分析
- 農場規模別
- 大規模商業農場
- 中小規模農場
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前に現実的な需要・供給のコンテキストを設定するために使用されました。USDAおよびNASSの農場・作物データ、FAO統計、世界銀行指標、ならびにFAAやEASAなどの機関による航空・無人航空機ガイダンスなどの公的情報源を参照しました。必要に応じて、税関・貿易ダッシュボード、特許データベース、ドローンを活用した精密農業の成果に関する査読済み論文も参照しました。
これらのシグナルを市場価値に変換するため、企業の年次報告書、投資家向けプレゼンテーシン、信頼性の高い報道、精密農業および無人システムに関連する業界団体のウェブサイトなどの一般的な二次情報源も確認しました。企業財務・インテリジェンス、ニュース・財務情報については、価格、製品ミックス、市場参入戦略の変化における小規模ながら重要な動向を見逃さないよう、一部有料サブスクリプションを活用しました。これらの情報源は例示的なものであり、網羅的ではなく、データ収集、検証、明確化のために他の多くの公的情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、特に公的データセットが農場用ドローンを明確に区分していない場合に、導入前提と価格設定のストレステストに使用されました。ドローンOEMおよびチャネル参加者、散布・イメージングサービスプロバイダー、農業投入物アドバイザー、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたる大規模農場オペレーターと幅広く対話しました。これにより、地域固有の運用規則と作物スケジュールが最終モデルに反映されることを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):17% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ:37% |
| 小規模プレーヤー:22% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定には、トップダウンとボトムアップのロジックを組み合わせて使用しており、トップダウンアプローチが主要な役割を担っています。農地面積、作物集約度、ドローンマッピングおよび散布の実行可能な需要プールを地域別に再構築し、導入率と典型的なドローン1台またはリース契約あたりの支出を用いて価値に変換しています。
モデルは、散布ドローンとイメージングドローンの平均販売価格帯、更新需要に影響するペイロードおよびバッテリーの交換サイクル、散布ミッションに対する規制許可のペース、植付けおよび処理ウィンドウに連動した季節性など、説明・再確認が容易な少数の入力値に基づいています。サービスプロバイダーが使用を主導する市場では、二重計上を避けるため、活動の一部をリース台数に換算しています。
予測はシナリオ分析を用いて実施されており、基準となる導入曲線は専門家の見解に基づき、農場労働力の制約、農薬施用トレンド、典型的な技術更新サイクルなどの外部シグナルを用いて調整されています。その後、サンプリングされたサプライヤー出荷量、チャネルチェック、平均販売価格と数量のクロスチェックを用いた選択的なボトムアップ検証を実施し、カバレッジのギャップは明示的に文書化された保守的な普及率前提で補完しています。
データ検証と更新サイクル
アウトプットは、地域農業経済、利用可能な場合のドローン登録または無人航空機活動指標、価格およびペイロードミックスの目に見える変化など、独立したシグナルとモデルを比較する複数のパスを通じて検証されます。数値に違和感がある場合は、その背後にある前提を再検討し、変化した内容を確認するために同じ回答者タイプへのフォローアップ連絡を実施します。
最終承認前に、別のアナリストが計算ステップ、単位換算、通貨タイミングが地域間で一貫していることを確認するためにレビューを行います。レポートは年次で更新され、規制、価格または導入パターンを変える重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの農業用ドローン市場規模と他の公表推計との比較
農業用ドローンの公表市場価値は、対象範囲の変動、基準年の選択の違い、実際の農場用途展開に必ずしも整合しない価格前提により、しばしば異なります。また、一方の推計がサービスや隣接するデジタル製品を含む場合と、他方がドローンプラットフォームとペイロード連動収益に重点を置く場合にも差異が生じます。
主なギャップは、サービスとしてのドローン、衛星画像、農場外UAV使用が同一の数値に混在しているかどうかから生じており、Mordor Intelligenceはカメラまたは散布ペイロードおよび搭載ソフトウェアを備えた目的特化型農業用ドローンの販売・リースのみを計上し、地上ロボットおよび衛星画像サービスを除外しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 18億米ドル(2026年) | |
| 業界出版社A | 61億米ドル(2024年) | より早い基準年を使用し、ハードウェアと並んでソフトウェアおよびサービス収益を含む可能性のある広範なバンドルを採用しており、販売・リース重視の対象範囲と比較して合計値が膨らむ可能性があります。 |
| グローバル出版社B | 33億9,000万米ドル(2025年) | 工場出荷時収益処理を使用し、クリエイターが販売する関連サービスを含んでおり、より速い成長プロファイルにより、サービスを分離して農場用途別に導入チェックを適用するモデルと比較して近期の数値が高くなる可能性があります。 |
表中の差異は主に、対象範囲のパッケージング、収益認識(工場出荷時対より広範な支出)、および選択された基準年によって説明されます。需要プールを農地面積、季節的な散布・偵察ユースケース、ペイロードタイプ別の現実的な価格帯に結び付けることで、結果として得られる市場価値は明確な入力値と再現可能なチェックに基づいて追跡可能な状態を維持します。
レポートで回答される主要な質問
農業用ドローン市場は2026年から2031年にかけてどのくらいの速度で成長しますか?
同セクターは16.73%のCAGRを記録し、2026年の18億米ドルから2031年には39億米ドルへと拡大すると予測されています。
最も勢いを増しているプラットフォームタイプはどれですか?
ハイブリッド垂直離着陸ドローンが最も高い勢いを示しており、ホバリング精度と固定翼の持続時間を融合させながら2031年にかけて18.9%のCAGRで成長しています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域が2031年にかけて18.5%のCAGRでトップとなっており、中国の製造規模とインド、日本、オーストラリアにわたる積極的な補助金プログラムが支えています。
より広い農地カバレッジを解放する可能性のある規制変更は何ですか?
欧州におけるU-spaceコリドーの広範な展開とFAAによる目視外(BVLOS)承認の合理化により、広域飛行が可能となり、広大な農場の生産性が向上するでしょう。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域が2031年にかけて18.5%のCAGRでリードしており、中国の製造規模とインド、日本、オーストラリアにわたる積極的な補助金プログラムに支えられています。
どのような規制変更が大面積カバレッジを解放できますか?
欧州でのU-spaceコリドーの広範な展開とFAAによる目視外(BVLOS)承認の合理化により、広域飛行が可能となり、広大な農場の生産性が向上するでしょう。