
米国農業機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 30.20 十億米ドル |
| 市場規模 (2026) | 32.14 十億米ドル |
| 市場規模 (2031) | 43.84 十億米ドル |
| 成長率 (2026 - 2031) | 6.41 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国農業機械市場分析
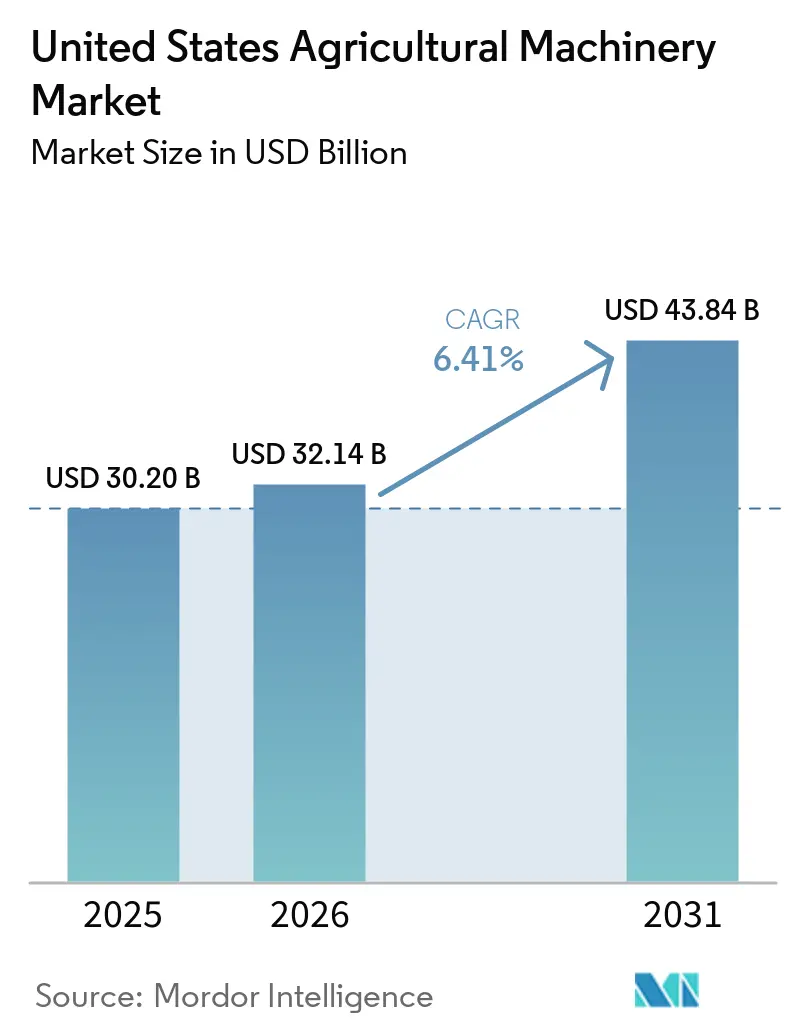
米国農業機械市場規模は2025年に302億米ドルと評価され、2026年の321億4,000万米ドルから2031年には438億4,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.41%です。気候配慮型農業実践に対する連邦政府のインセンティブ、精密技術の後付け改造、および電動化投資が、周期的な市場変動を相殺するのに役立っています。機器所有者は、運用コストの削減と持続可能性目標の達成に向けて能力向上に注力しており、テレマティクス、予知保全、および自律対応システムへの需要が高まっています。ディーラーの統合によりアフターサービスネットワークが改善され、リースおよびサブスクリプションオプションが高金利の影響を緩和するのに役立っています。灌漑セグメントは、水不足の深刻化と排出規制の強化に牽引され、米国農業機械市場においてより高い成長率を示しています。
主要レポートのポイント
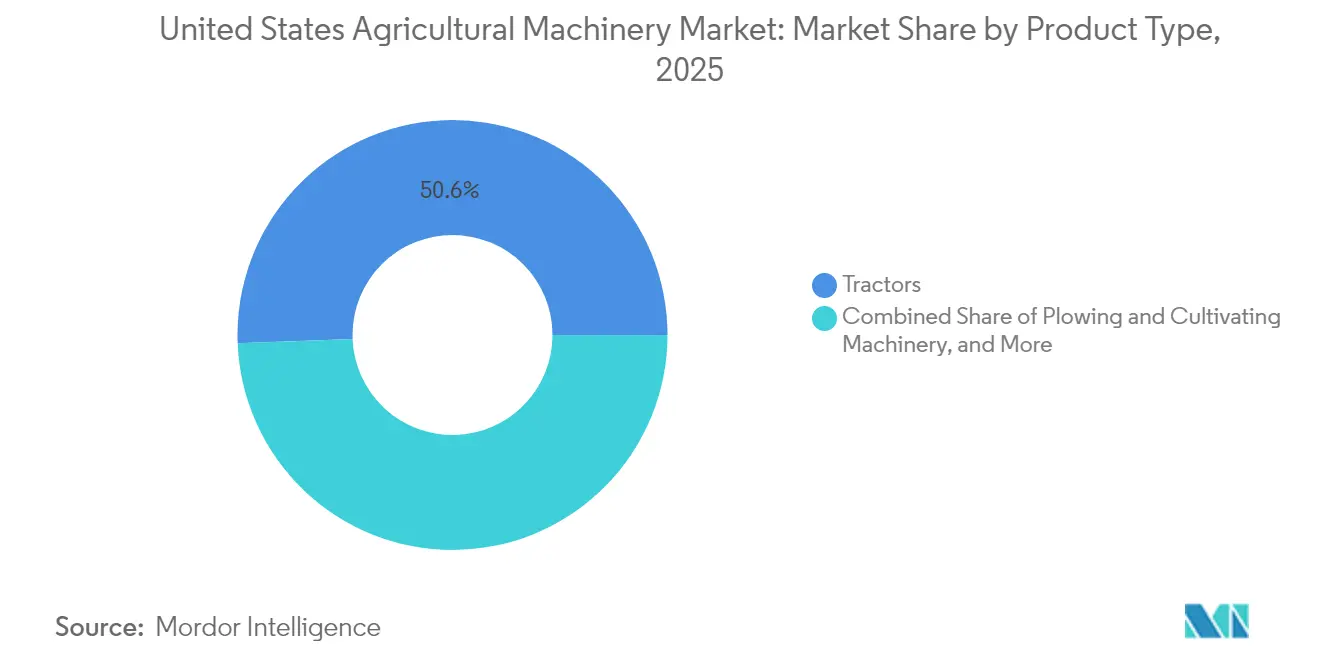
- 製品タイプ別では、トラクターが2025年の米国農業機械市場シェアの50.62%を占め、灌漑機械は2031年までに9.26%のCAGRで拡大する見込みです。
- 農場規模別では、500〜2,000エーカーのセグメントが2025年の市場規模の42.48%のシェアを占め、500エーカー未満の農場は2031年に向けて7.96%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国農業機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密農業後付けキットの広範な普及 | +1.5% | 中西部コーンベルトが先行採用、現在は全国展開 | 中期(2〜4年) |
| 主要OEMによる電動化ロードマップ | +1.1% | カリフォルニア州および北東部が先行 | 長期(4年以上) |
| テレマティクスベースの予知保全の採用拡大 | +1.0% | 大規模農場での採用が最も高い | 短期(2年以内) |
| 気候配慮型補助金インセンティブ | +0.8% | 全国の保全優先地域 | 中期(2〜4年) |
| オーダーメイド機器リースモデルの急増 | +0.9% | 資金制約のある農場で最も顕著 | 短期(2年以内) |
| 特殊作物を対象としたベンチャー支援ロボティクス新興企業 | +0.7% | 西海岸および南東部の果樹園とブドウ園 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業後付けキットの広範な普及
後付けソリューションにより、農家は既存の機械群の寿命を延ばしながら、データ駆動型の改善によって肥料および農薬の使用量を最大30%削減することができます。トラクター1台あたり5万米ドルの後付け投資は、自律対応の新型機器に必要な40万米ドルと比較して大幅に低く、通常3年以内に投資回収が実現します。中規模の畑作農場は、負債を増やすことなくコスト競争力を維持するためにこれらのソリューションを採用するケースが増えています。機器ディーラーは、後付けキットの設置・調整を通じた追加サービス収益の恩恵を受け、顧客関係の強化と収益性の向上につながっています。モジュール式アップグレードの採用拡大により機器の更新サイクルが延長され、OEM(相手先ブランド製造業者)はユニット販売からソフトウェアおよびインテグレーションサービスへと注力を移しています。
主要OEMによる電動化ロードマップ
Deere & Companyは2026年に初の完全電動・自律対応トラクターを発売する計画を発表し、バッテリー供給のためにKreisel Electricに投資しています。AGCOは2024年にパイロット車群向けにFendt e100 Varioを導入し、電動パワートレインに特化した研究開発費を60%増加させました。現在のバッテリーエネルギー密度の制約により、電動トラクターは120馬力未満のアプリケーションに限定されており、これは果物・野菜・酪農農場の要件と合致しています。自然資源保全局(NRCS)は購入費用の50%以上をカバーできるコストシェアプログラムを提供し、小規模農場の財政的障壁を軽減しています。メーカーは将来のバッテリー技術の進歩により高馬力アプリケーションへの対応が可能になると見込んでいますが、現在の進展により部品サプライヤーは米国でのバッテリーおよびインバーター生産を拡大するよう促されています。
テレマティクスベースの予知保全の採用拡大
接続型診断により計画外のダウンタイムが30%削減され、サービスチケットの25%をリモートで解決できるようになり、人員不足に直面するディーラーの燃料消費量と労働要件が削減されます。OEMとStarlinkおよびIntelsatを含む衛星プロバイダーとのパートナーシップにより、5Gインフラのない地域へのカバレッジが拡大し、主要な採用障壁に対処しています。大規模事業者は規模の経済により当初より大きなリターンを実現しますが、サブスクリプションパッケージをバンドルしたリース契約により、小規模農場でもこの技術へのアクセスが容易になっています。収集された予測データはOEMの製品開発も強化し、故障率の高い部品の改善とソフトウェアアップデートの迅速化を可能にしています。
気候配慮型補助金インセンティブ
米国農務省(USDA)は2024年に地域保全パートナーシッププログラムを通じて15億米ドルを配分し、排出量削減と土壌健全性向上の実践を補償しました[1]USDA、「アメリカへの投資アジェンダ – 気候配慮型農業資金調達」、usda.gov。農村エネルギー・アメリカプログラム(REAP)は農場内再生可能エネルギーの導入を支援し、炭素削減成果を検証する電動・テレメトリー搭載機械を補完しています。定量的な環境便益を実証した機器ベンダーは、補助金承認が測定可能な成果にますます依存するようになるにつれ、販売予測の改善を経験しています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディーラー技術者不足 | -0.9% | 全国的、農村部で深刻な影響 | 短期(2年以内) |
| 接続型機械向けの農村部5Gカバレッジの不均一性 | -0.8% | 全国の農村地域、特にグレートプレーンズおよびマウンテンウェスト | 長期(4年以上) |
| 農場設備投資を抑制する商品価格の乱高下 | -1.2% | 全国的、中西部コーンベルトで影響が大きい | 中期(2〜4年) |
| 米国環境保護庁ティア5排出規制への長期的なコンプライアンス対応期間 | -0.6% | OEM製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ディーラー技術者不足
機器サービス業界は深刻な労働力不足に直面しています。サービス拠点の統合により実店舗数が減少し、重要な播種・収穫期における対応時間が長くなっています。現代の精密機器は農村労働市場で利用可能なスキルを超える専門的な診断能力を必要とし、OEM(相手先ブランド製造業者)はリモートサポートサービスの拡充とモジュール式部品交換システムの導入を余儀なくされています。こうした労働力の制約により、農家は農業機械の購入を制限するようになっています。
米国環境保護庁ティア5排出規制への長期的なコンプライアンス対応期間
2028年に施行される窒素酸化物および粒子状物質の排出規制強化により、OEM(相手先ブランド製造業者)はエンジンプラットフォームの再設計、生産設備の改修、およびサプライヤー能力の整合が求められます[2]米国環境保護庁、「ティア5基準案」、epa.gov。車両認証プロセスの長期化は製品発売スケジュールに影響を与え、規制前モデルのディーラー在庫を増加させる可能性があります。規制コンプライアンスに必要な資本は、メーカーが政策インセンティブや炭素クレジットによるコスト相殺を受けない限り、デジタル技術への投資を削減する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:灌漑の急速な拡大の中でのトラクターの優位性
トラクターは2025年の米国農業機械市場において50.62%のシェアを維持しており、耕起、播種、および資材取り扱いにおける不可欠な役割を示しています。セグメントの収益成長は高馬力モデルに起因しており、コンパクトトラクターは特殊農業用途向けに電動ドライブトレインをますます採用しています。灌漑機器は規模の小さいセグメントですが、2031年までに9.26%のCAGRで最高成長率を達成すると予測されています。センターピボット、ドリップライン、センサー制御バルブを含む現代の灌漑システムはリアルタイムの土壌水分データを統合し、水消費量を最大25%削減します。この成長は西部州の地下水規制および連邦政府のWaterSMARTプログラムのインセンティブと一致しています。
耕起・耕耘システムでは、メーカーが可変深度耕起技術を採用して土壌攪乱を低減し、不耕起農業の普及にもかかわらず安定した成長を維持しています。高度な播種・植付機器は精密な一粒播種を可能にし、出芽率を向上させ、精密な養分施用を支援しています。収穫機械の需要は畑作物価格と相関していますが、予測地上速度自動化機能を搭載した新型コンバインは燃料効率とスループットを向上させ、更新需要を牽引しています。農家は新機械の購入よりも既存機器への自律誘導システムや可変レートコントローラーの追加を選択するケースが増えており、部品およびデジタルサービス収益が機器販売を上回る結果となっています。機器カテゴリー全体にわたり、センサーシステムとISOBUS対応コントローラーがブランド非依存のエコシステムを確立し、メーカーのロックインを低減させており、従来のメーカーはトラクター市場でのポジションを維持するためにオープンAPIを提供することが求められています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


農場規模別:中規模農場が需要を支えるが小規模農場が加速
500〜2,000エーカーの農場経営は、2025年の米国農業機械市場規模の42.48%を占めており、規模の経済とオーナーオペレーターの柔軟性のバランスを保っています。これらの農場は主に中程度の馬力トラクターおよび専用アタッチメントに投資し、収量向上と生産コスト削減によって価格上昇を相殺しています。500エーカー未満の農場は7.96%のCAGRで成長しており、高付加価値農産物、直接消費者向けチャネル、および環境制御施設が成長を牽引しています。これらのオペレーターは、電動コンパクトトラクターおよびサブスクリプションモデルを活用して資本要件を削減しています。米国農務省の調査によると、大規模農場の70%が自動操舵システムを使用しているのに対し、小規模生産者では38%にとどまっており、コスト低下と補助金支援によりこの格差は縮小しつつあります。
2,000エーカーを超える農場は、労働スケジュールの最適および夜間作業のために完全自律型フリートの導入を継続しています。機械使用頻度が限られる小規模農場では、所有よりもレンタルの方が経済的であるとの認識が高まっており、農業機械レンタル市場の成長を促進しています。これらの調達戦略は、通常アグロノミー分析サービスを含むOEMレンタルフリートとの複数年契約を重視しています。技術導入は引き続き堅調である一方、農場純収入の低下(2024年に25%減少する見込み)により、必須でないアップグレードの選択的延期が生じています。この市場セグメンテーションにより、OEMは金融ソリューションを拡充し、農場規模ごとに異なるキャッシュフローに対応した従量課金制および収益分配プログラムを導入しています。
地理的分析
地域的な差異が米国農業機械市場全体の調達パターンを特徴づけています。中西部は、高馬力トラクター、自走式スプレーヤー、および大型コンバインを必要とする広大なトウモロコシおよび大豆の作付面積により、最大の市場シェアを維持しています。同年、中西部地区での第12章破産申請が69%増加し、一部の事業者が機器更新を延期する一方で、効率改善のための可変レート技術に選択的に投資しています。
西海岸は最も成長の速いサブ地域市場を代表しており、特殊作物の自動化要件と電動機器を優遇する環境規制の影響を受けています。カリフォルニア州のインセンティブプログラムとNRCSのコストシェアにより、バッテリートラクターの回収期間が4年未満に短縮され、ベンチャーキャピタルがドメイン特化型ロボティクスの開発を支援しています。衛星バックホール接続の改善により沿岸山脈の地形的課題に対処し、テレマティクスの採用が増加しています。
南東部は様々な市場状況を示しており、ハリケーンや不規則な降雨パターンがセンサー制御灌漑システムへの需要を高める一方、小規模家族農場は継続的な資本制約に直面しています。北東部の温室・苗木事業の集中により、高度な気候制御システムを備えたコンパクトで機動性の高い機器への需要が持続しています。インフラ投資・雇用法は地域横断的なインフラ開発を可能にし、農場物流を支援する道路・排水機器を提供するOEM建設子会社に機会をもたらし、農業機器ラインを補完しています。
規制環境
米国における農業機械は、装置の設計とアフターマーケットの実践の両方に影響を与える安全、公道での運用、および排出規制によって形作られている。労働安全に関する要件はOSHAの29 CFR Part 1928に規定されており、トラクター用のロールオーバー防護構造(ROPS)に関する規定(OSHA 1928.51)が含まれる。公道で運用される装置については、49 CFR Part 562(組み込まれたANSI/ASAE規格を含む)で参照される照明・標識要件が、OEMおよびディーラーのコンプライアンス業務を促し、特に牽引式インプリメントや、農場から市場への混合運用で使用される幅広の機械において重要となる。
パワートレイン側では、非道路用圧縮着火エンジンに対するEPAの監督が、ディーゼル機器プラットフォームにとって重要なコンプライアンスの基盤であり続けており、OEMは認証リードタイムと再設計サイクルを管理している。2026年7月、EPAは新造の非道路機器がディーゼル排気液(DEF)システム関連のデレートをどのように処理するかに影響を与える改正を提案し、加えてモデル年2027の大型ディーゼルエンジンから一部の不適合ペナルティを認める提案も行った。これは、排出システムの運用およびメーカーのコンプライアンス経路に対する規制上の注目が続いていることを示している。インセンティブおよび促進政策の観点では、FY2026農業予算措置(P.L. 119-37、2025年11月12日制定)と、H.R. 7567などの2026年農業法案の提案(精密農業実践に対するコストシェア水準の引き上げを提案)が、保全プログラムと精密・接続型機器の導入との結びつきを強めている。
競合環境
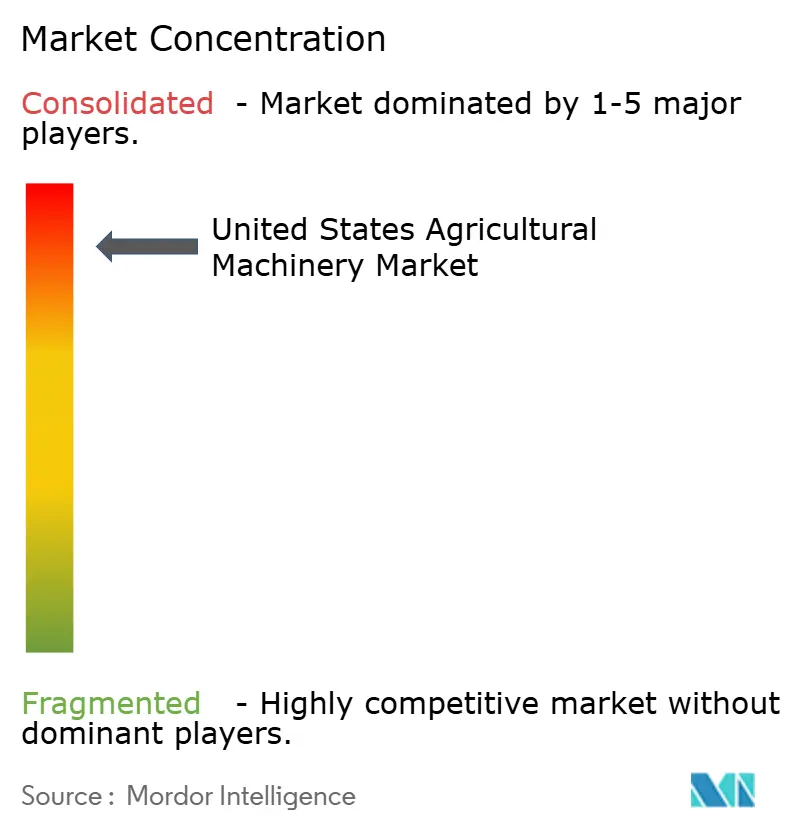
米国農業機械市場は高度に集中しており、Deere & Company、CNH Industrial NV、AGCO Corporation、Kubota Corporation、Mahindra & Mahindra Ltd.の5社が2024年の米国農業機械市場を支配しています。競争は現在、機械的性能よりも接続型ソフトウェアエコシステム、自律機能、および持続可能性機能を中心に展開されています。AGCOによるTrimbleの農業事業の20億米ドルでの買収によりPTx Trimbleが設立され、複数の機器ブランドにわたる誘導およびデータ共有機能が強化されました。Deereは今後10年間で製品開発サイクルの改善と国内サプライチェーンの強化に向けて、米国の製造アップグレードとデジタルサービスに200億米ドルを配分しています。
Bonsai RoboticsやAgtonomyなどの新興企業は、既存メーカーのプレゼンスが限られている特殊作物セグメントに注力しています。従来の機器メーカーはテクノロジー企業とのパートナーシップを形成しています。New HollandとBluewhiteのコラボレーションにより果樹園向けの自律後付けが実装され、特殊作物生産者の運用コストを最大85%削減できる可能性があります。これに対応して、DeereはオープンAPIイニシアチブを導入し、CNHはソフトウェアと電動化に焦点を当てた買収を進めています。
上位10のマルチストアディーラーグループは2024年に2,656の販売拠点を運営し、在庫管理とサービス提供を改善しました。統合されたディーラーはメーカーとの交渉力が高まる一方、全国的な技術採用を促進する標準化されたデジタルサポートシステムも可能にしています。上位3社のメーカーの市場シェアは近い将来安定を維持すると予想されますが、特に電動コンパクト機器において新規競合他社が特定の製品カテゴリーに挑戦する可能性があります。
米国農業機械産業リーダー
Deere & Company
CNH Industrial NV
AGCO Corporation
Kubota Corporation
Mahindra & Mahindra Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
連邦プログラムと試験インフラは、農場運用におけるデジタル、AI対応、および自動化機能のパイロットから導入への道筋を広げている。2026年4月、USDAはAgTech向け国立試験フィールドネットワーク(NPG-Ag)を立ち上げ、実際の米国の条件下でデジタルおよびAI駆動型ツールを試験し、テレマティクス、意思決定支援、自律対応システムに関して標準化された検証と導入リスクの低減を望むOEM、レトロフィットキットプロバイダー、およびソフトウェア企業を支援している。これと並行して、2026年4月に発表されたUSDAの特産作物支援には、FY2026資金として2億7,500万米ドルを超える予算が含まれ、そのうち2,000万米ドルが機械化・自動化研究開発のために特産作物研究イニシアチブ(SCRI)内に確保され、高付加価値作物向けの省力化機器への近い将来の資金供給を示唆している。
サービス性もまた、中核となる機械性能と並ぶ差別化要因となりつつある。ディアの2026年1月のインディアナ州ヘブロンにおける新しい部品配送センターの起工は、接続されたフリートがより多くのサービス発生とソフトウェア依存の診断を生み出す中で、部品供給とアップタイムがより重要になり得ることを示している。複数の小規模なAI/ML案件を支援するFY26 AIイノベーションファンドを含むUSDAおよびARSの資金提供活動も、対象を絞ったアルゴリズム、センサーフュージョン、保守分析を構築するスタートアップやサプライヤーにとって、レトロフィット提供やディーラー取付型アップグレードにパッケージ化できる参入機会を生み出しており、コスト意識の高い購買期における既存機の買い替えサイクル延長の動きと合致している。
最近の業界動向
- 2026年7月:Deere & Companyは、米国連邦取引委員会および5州との間で、農家および独立技術者が現在および将来の機器の診断・修理ツールにアクセスできるようにする合意を締結しました。この合意は、接続されたフリート全体の稼働時間、修理リードタイム、および総所有コストに影響するアクセス慣行を正式化するものです。また、ソフトウェア対応サービス機能に関するコンプライアンス規律を強化し、OEM、ディーラー、およびサードパーティ修理ネットワークが精密・自律対応機械をサポートする方法を形成します。
- 2026年6月:CNH Industrial N.V.は、イタリアのモデナにあるサン・マッテオ研究開発ハブに、2,100万ユーロの仮想シミュレーションエコシステムと自動化されたAutoStoreロジスティクス倉庫を開設しました。このアップグレードは、製品開発サイクルの短縮と部品供給の向上を目的としており、同社は1,200以上のディーラーに対する24時間部品供給サポートを挙げています。米国の農業機械所有者にとって、この投資は接続機械の稼働時間の維持と新しい精密機能のロールアウトペースを支えるレバーとして、部品ロジスティクスとエンジニアリングスループットを重視するものです。
- 2024年6月:CNH Industrial N.V.はBluewhiteと提携し、ニューホランドトラクターに自律システムを統合し、専門的な後付けからOEM対応のオファリングへと自律性を拡張しました。このコラボレーションは、労働力の確保と一貫性が主要な購買動機となる果樹園および特殊作物のユースケースを対象としています。また、他のOEMおよび後付けプロバイダーに対し、混合フリート全体で相互運用可能な自律性とガイダンスパッケージを提供するための競争圧力を高めています。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場は米国内の農業経営における使用を目的として販売された農業機械の金額として定義され、圃場準備、植付け、収穫、灌漑、および牧草作業に使用される主要な機器カテゴリーを対象としています。
対象外の範囲:中古機器の再販価値、修理・保守サービス、および単独のスペアパーツは、新規機械販売にバンドルされている場合を除き、計上されません。
セグメンテーション概要
- 製品タイプ別
- トラクター
- 耕起・耕耘機械
- プラウ
- ハロー
- カルチベーターおよびチラー
- その他の耕起・耕耘機械
- 植付機械
- シードドリル
- プランター
- スプレッダー
- その他の植付機械
- 収穫機械
- コンバインハーベスター
- フォレージハーベスター
- その他の収穫機械
- 乾草・飼料機械
- モーア
- ベーラー
- その他の乾草・飼料機械
- 灌漑機械
- スプリンクラー灌漑
- ドリップ灌漑
- その他の灌漑機械
- その他の農業機械
- 農場規模別
- 500エーカー未満
- 500〜2,000エーカー
- 2,000エーカー超
データソース、市場規模算定、および検証
デスクリサーチ
まず、確認・再現可能な公開データを用いて農業機械の需要と運営環境をマッピングします。主な入力データには、作付面積、農場構造、農場現金収入に関するUSDAデータセット(NASSおよびERSなど)、および関連する製造・貿易の文脈に関する米国国勢調査局の公表データが含まれます。
価格と政策シグナルを把握するために、米国国際貿易委員会の貿易統計、インフレおよび生産者価格に関する経済分析局(BEA)および労働統計局(BLS)のシリーズ、ならびに機器・農業指標を公表する業界団体を参照します。次に、企業の年次報告書、投資家向けプレゼンテーション、および信頼性高い報道を用いて、製品の焦点、流通範囲、および主要な製品サイクルのタイミングを確認します。また、企業財務情報ならびに特許・イノベーション追跡のための有料サブスクリプションを活用し、収益の方向性と技術導入に関するクロスチェックを支援します。ここに挙げたソースは例示であり、検証と明確化のために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
次に、製造業者、流通業者、大規模農場経営者、およびサービスパートナーを対象に専門家インタビューと構造化サーベイを実施し、実際に購入されているものと、農場規模および機器クラス別に購買がどのように変化しているかを確認します。これは米国に焦点を当てた市場であるため、アウトリーチは主要な農業地帯全体に広げられており、エーカー構成、更新サイクル、および資金調達条件が最終的な前提条件に反映されるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:13% |
| 中位層:47% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:19% | マネージャー:49% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたアプローチで構築されており、米国の農場需要シグナルをまず再構築し、次にサプライヤー側の実態と照合します。トップダウン側では、主要作物の作付面積、機械更新サイクル、農場収入と信用状況、生産者価格およびインフレシリーズを通じて把握した機械価格の動向などの指標を用いて機器需要プールを構築します。
これらの合計値は、主要機械グループの平均販売価格を乗じたサンプル単位数量、ディーラースループットチェック、および米国機器事業に紐付けられる企業収益の方向性を用いた健全性チェックなど、選択的なボトムアップ推計によって裏付けられます。小規模カテゴリーで詳細データが不足している場合、ギャップはプロキシ比率(例えば、農具とトラクターのアタッチメント率やディーラーミックスの使用)によって処理され、インタビューで再確認されます。
予測については、シナリオ分析を用いることで、作付面積構成、商品価格に基づく農場収入、資金調達金利、および購買タイミングに影響する投入コスト圧力について異なるパスを反映できるようにしています。最終予測は、業界参加者が更新需要、技術導入、および価格推移に期待する内容と整合性を保ち、基礎変数では説明できない急激な変動を避けるために年次カーブを平滑化しています。
データ検証と更新サイクル
検証は、農場収入の方向性、貿易・生産指標、および機械の観測価格動向など、独立したシグナルとモデル出力を比較する複数のパスを通じて行われます。カテゴリーに異常な急増が見られた場合、計算を再確認し、ドライバーの前提条件を再検討した上で、選定したインタビュー対象者に再連絡し、それが実際の市場変化なのか入力上の問題なのかを確認します。
承認前に、定義、単位、および通貨タイミングが年次全体で一貫して適用されているかを確認するため、データセットと計算が別のアナリストによってレビューされます。レポートは年次で更新され、需要や価格に影響を与える重大なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューが完了し、クライアントはその時点で利用可能な最新の見解を受け取りす。
Mordor Intelligenceの米国農業機械市場規模と他の公表推計との比較
米国農業機械の市場規模について、一見同じテーマであっても異なる公表値が存在することは通常のことです。このギャップは通常、各出版社が機械として計上するものと隣接する支出との定義の違い、基準年の扱い、および予測における価格変動の反映方法から生じます。
一部の外部推計は、定義によっては中古機器の価値、アフターマーケット部品、またはより広範な技術付加物を含む、より広い農業機器の範囲を取り込んでいるように見受けられます。Mordor Intelligenceでは、数値は定義された機器グループ全体の新規機械販売額に紐付けられており、エーカー数、更新行動、および価格指数と照合することで、対象範囲が年次を通じて一貫して維持されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 300.20 ビリオン 米ドル(2025年) | |
| 業界出版社A | 420.05 ビリオン 米ドル(2025年) | この数値は、新規機械販売以外の追加支出カテゴリーを取り込む可能性のある、より広い機器バスケットまたは異なる収益計上方法に基づいて構築されている可能性が高く、同年のヘッドライン値を引き上げています。 |
| 調査会社B | 394.00 ビリオン 米ドル(2024年) | この推計は異なる基準年とより広いセグメンテーションの視点を使用しており、機械のみの対象範囲に一対一で対応していない追加の機器グループや流通チャネルの前提条件も含まれている可能性があります。 |
表全体を見ると、差異の大部分は対象範囲と基準年の選択によって説明され、次いでカテゴリー全体での価格推移の扱い方によるものです。農場需要指標に入力値を追跡可能な状態に保ち、業界関係者との前提条件の再確認を行うことで、結果として得られる市場規模は経時的に再現・比較しやすいものとなっています。


レポートで回答される主要な質問
米国農業機械市場の現在の価値はいくらですか?
米国農業機械市場規模は2026年に321億4,000万米ドルと評価されており、2031年までに438億4,000万米ドルに達すると予測されています。
米国農業機械においてどの製品カテゴリーが最も速く成長していますか?
灌漑機械が最高成長率を記録すると予測されており、2031年までに9.26%のCAGRで拡大します。
トラクターは機器販売にどれだけの収益をもたらしていますか?
トラクターは2025年の機器総収益の50.62%を占め、すべての製品タイプの中で最大のシェアを維持し続けています。
最も多くの機械を購入する農場の典型的な作付面積はどのくらいですか?
500〜2,000エーカーの農場は規模の効率性とオーナーオペレーターの柔軟性のバランスを取っているため、2025年の販売の42.48%を占めました。
最終更新日:


