
米国農業用トラクター機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
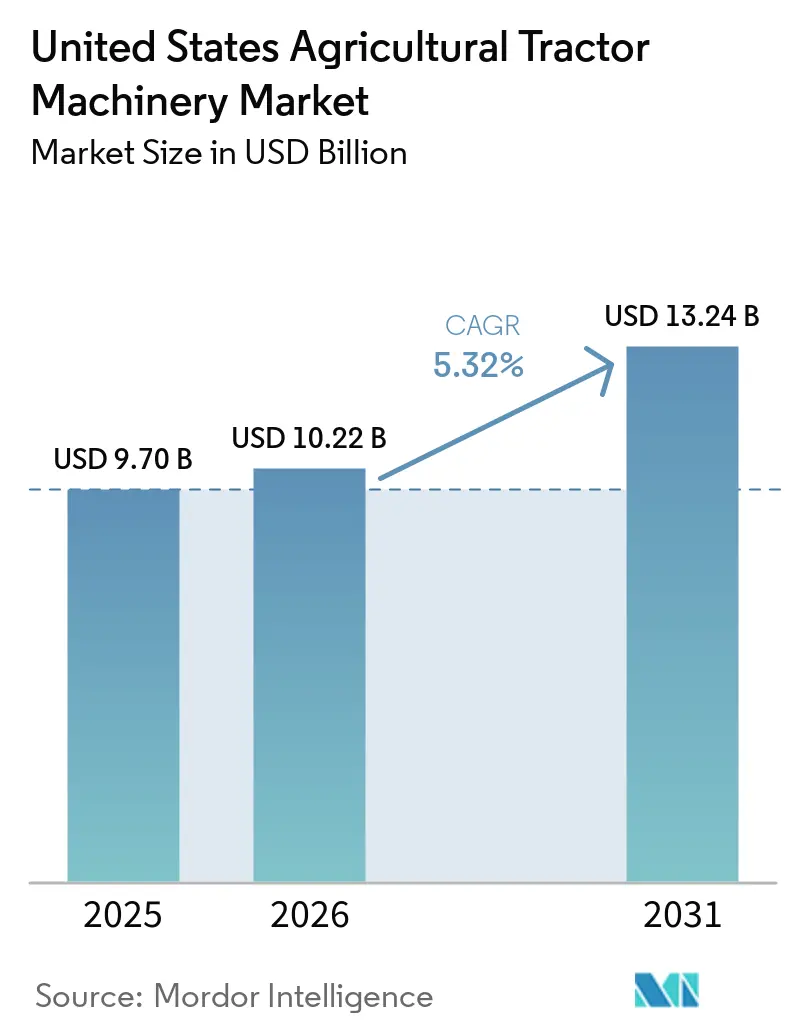
| 基準年の市場規模 (2025) | 9.70 十億米ドル |
| 市場規模 (2026) | 10.22 十億米ドル |
| 市場規模 (2031) | 13.24 十億米ドル |
| 成長率 (2026 - 2031) | 5.32 % |
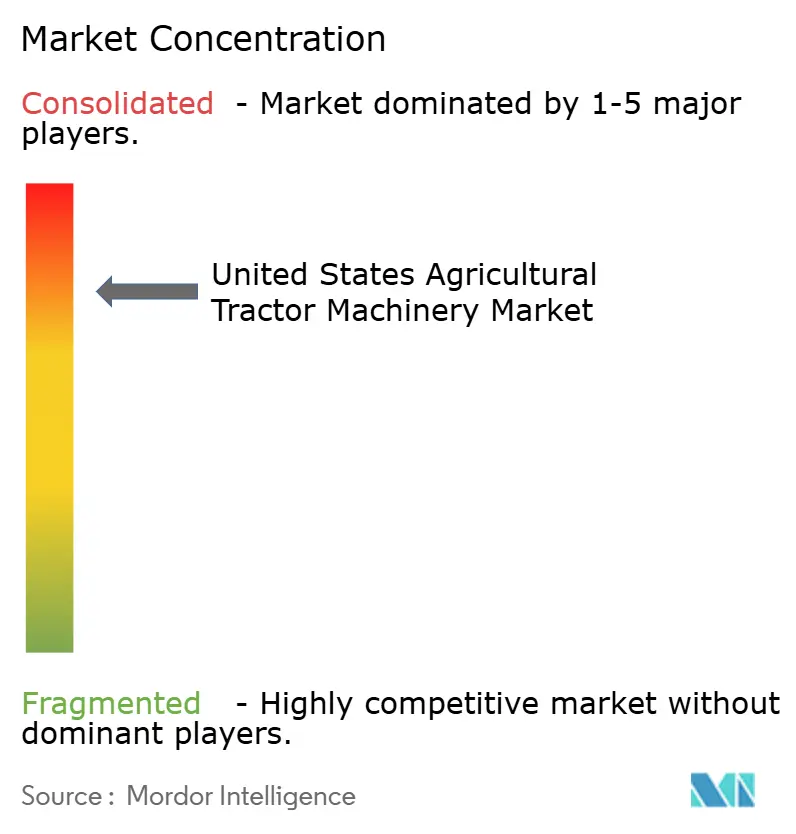
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国農業用トラクター機械市場分析
米国農業用トラクター機械市場規模は2025年に97億米ドル(9.7 ビリオン 米ドル)と評価され、2026年の10.22 ビリオン 米ドルから2031年には13.24 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.32%で成長すると推定されています。精密システムの導入拡大、電動アタッチメントの入手可能性の向上、および持続的な労働コストの上昇が、農業収入の通常の変動を超えた複数年にわたる更新サイクルを牽引しています。大規模農場では、クラウドソフトウェアにデータを送信するセンサー搭載型農機具の標準化が進んでおり、ブランドへのロックインを強化するとともにアフターマーケット売上を押し上げています。小規模な特産作物農場は、州の排出規制への対応を目的としてバッテリー電動ユニットへの転換を進めており、西部における干ばつ規制が可変施肥灌漑連動型機具への投資を促しています。同時に、第232条関税を背景とした国内調達の動きがサプライチェーンを再編し、価格の上昇を促しています。こうした複合的な潮流が、季節をまたいで設備投資を分散させ、散発的な機器購入を予測可能なサービス収益へと転換する新たなディーラー向けサブスクリプションモデルの普及を促進しています。
主要レポートのポイント
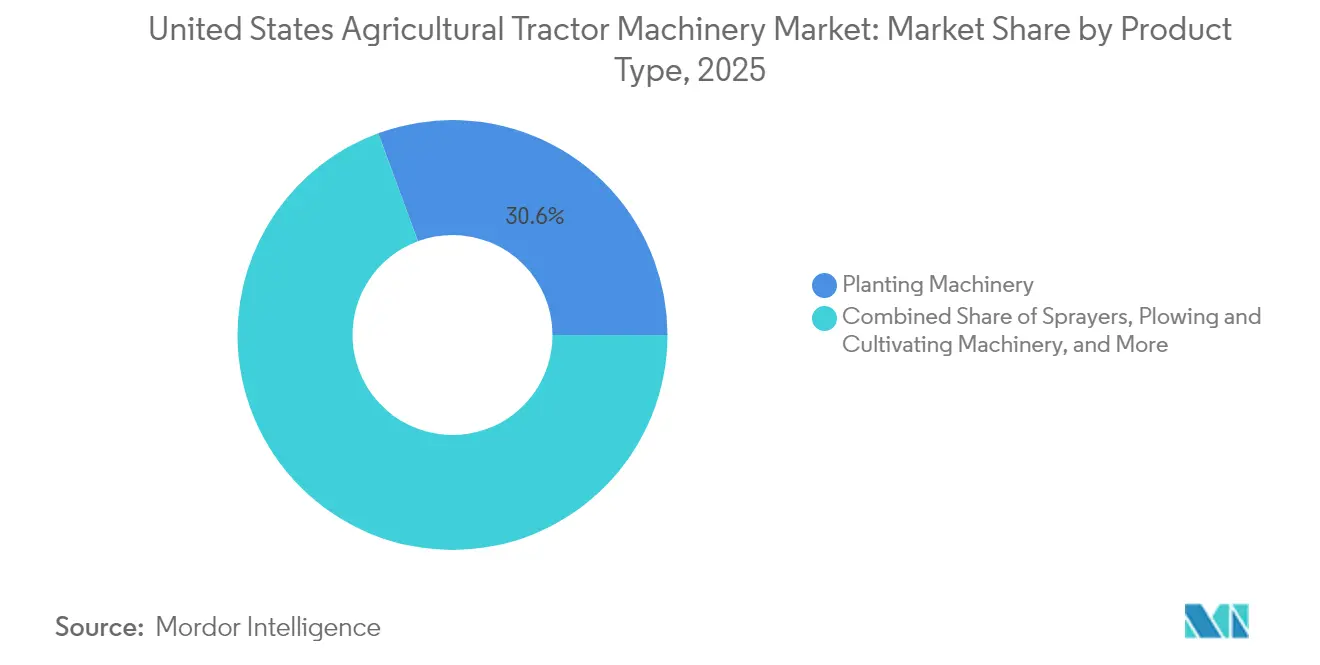
- 製品タイプ別では、播種機械が2025年の米国農業用トラクター機械市場規模の30.62%を占め、散布機は2031年にかけて7.52%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 精密農業の採用拡大 | +1.20% | 中西部、西部、南東部 | 中期(2~4年) |
| 電動化インセンティブの増加 | +0.80% | 西部、北東部、中西部 | 長期(4年以上) |
| 大規模農場における労働コストのインフレ | +1.00% | 中西部、西部、南西部 | 短期(2年以内) |
| ディーラー主導サブスクリプションモデルの高い採用率 | +0.60% | 全国、中西部での早期普及 | 中期(2~4年) |
| 第232条関税主導の国内調達化 | +0.40% | 全国 | 短期(2年以内) |
| 低排出機器に対するカーボンクレジット収益 | +0.30% | 中西部のアイオワ州・イリノイ州、西部のカリフォルニア州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密農業の採用拡大
GPS(全地球測位システム)ガイダンス、可変施肥コントローラー、セクションコントロールノズルは、1,500エーカーを超える農場において標準的な実践となっています。2024年には、中西部のトウモロコシおよび大豆作付面積の75%がGPSガイド技術を使用して播種されており、2020年の62%から増加しています [1]。農業従事者は、労働力不足により圃場での手動調整が困難なため、自動化に依存しています。テレマティクスはクラウドプラットフォームにデータを供給し、切り替えコストを高めているため、競争優位性は馬力よりもソフトウェアの相互運用性に依存しています。古い農機具が耐用年数に達するにつれ、アップグレードによって自動的にセンサーと接続機能が組み込まれ、米国農業用トラクター機械市場における1台あたりの技術含有量が増加しています。
電動化インセンティブの増加
電動またはハイブリッド機器コストの最大30%をカバーする連邦税額控除と、小型ディーゼルエンジンを段階的に廃止するカリフォルニア州の規制が、低馬力バッテリーユニットへの需要を刺激しています [2]。Monarch Tractorは2024年にカリフォルニア州の農業生産者に対し、対応農機具とセットで200台以上の電動トラクターを出荷し、この技術の商業的実用性において重要なマイルストーンを達成しました。電動ドライブは高馬力の畑作セグメントを代替するものではなく、500エーカー未満の特産作物農場向けの並行する市場を開拓しています。この二極化により、米国農業用トラクター機械市場内の製品ラインナップが拡大しています。
大規模農場における労働コストのインフレ
機器オペレーターの平均時給は2022年から2024年にかけて12%上昇しました [3]。この上昇により3,000エーカーを超える農場の利益率が圧迫されており、これらの農場では現在、1エーカーあたりの労働時間を最大30%削減できる自律対応型農機具を導入しています。Deere & CompanyのexactShotプランターはロボット工学を活用して種子に精密に肥料を施用し、大規模畑作農場において3年以内に投資回収を実現します。したがって、賃金の上昇は米国農業用トラクター機械市場全体において、自律化およびデータ活用型農機具への移行を加速させています。
ディーラー主導サブスクリプションモデルの高い採用率
Deere & CompanyおよびCNH Industrial N.V.のディーラーは、約800~1,500エーカーの米国農場向けに設計された月額サブスクリプションプランに、トラクター搭載型機械、テレマティクス、農業支援、季節ごとの機器交換をバンドルしています。これらのモデルは、高金利に直面する購入者の初期費用を低減する一方、ディーラーにより安定した収益をもたらします。これらのバンドル契約を通じて生成される継続的なデータは、機器設計の改善にも役立ち、米国農業用トラクター機械市場内でOEM(相手先ブランド製造業者)エコシステムへの農業従事者の結びつきを維持します。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い機器設備投資 | -0.90% | 全国、南東部・北東部で深刻 | 短期(2年以内) |
| 商品価格の変動性 | -0.70% | 中西部、南西部、南東部 | 短期(2年以内) |
| 先進技術メンテナンスのスキルギャップ | -0.50% | 全国、農村部で深刻 | 中期(2~4年) |
| 鉄鋼・アルミニウム関税コストの転嫁 | -0.40% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進技術メンテナンスのスキルギャップ
2024年には、機器ディーラーの68%が技術者不足を報告しており、先進技術職の平均採用期間は120日を超えています。米国農地の約30%に影響を与える農村部のブロードバンドギャップが依然として続いており、遠隔診断の有効性を制限し、精密トラクター農機具の稼働率向上効果を低下させています。その結果、充実したサービスネットワークを持つOEM(相手先ブランド製造業者)が明確な競争優位性を獲得する一方、規模の小さい新規参入企業は分散した農業地域全体で十分なサポート体制を維持することに苦慮しています。
鉄鋼・アルミニウム関税コストの転嫁
2024年には、関税の上昇により標準的な16条播種機の生産コストに推定1,200~1,800米ドルが加算され、トラクター駆動型機械全体で顕著な価格圧力が生じました。大手OEM(相手先ブランド製造業者)は製造の国内化と調達規模の活用によりこれらのコスト増加を部分的に吸収した一方、短納期メーカーはより厳しい利益率の圧縮と価格設定の柔軟性の低下に直面しました。このコスト格差は業界再編の動向を加速させ、米国農業用トラクター機械市場における主要プレーヤーの優位性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
播種機械がリード、スプレーヤーが加速播種機械は2025年の米国農業用トラクター機械市場規模の30.62%を占め、最大セグメントとしての地位を維持しました。可変施肥播種は1,500エーカーを超える農場でほぼ飽和状態に近づいており、リアルタイムの種子間隔と加圧制御がプレミアム機能ではなく標準機能となっています。精密技術のこの標準化によりハードウェアの価格差が縮小し、農業アドバイス、データ分析、農場管理プラットフォームとの統合などの付加価値サービスへの競争が促進されています。農業従事者は現在、播種機器の品質だけでなく、ソフトウェアの互換性、ディーラーの調整サポート、収量と投入効率を最適化する実用的なインサイトを優先しており、米国農業用トラクター機械市場における播種機械の戦略的重要性を強化しています。
スプレーヤーは2031年にかけてCAGR 7.52%が予測される最も成長の速いセグメントです。セクションコントロールノズルとパルス幅変調システムは2,000エーカーを超える農場で標準となり、精密散布はオプションのアップグレードから業務上の必需品へと変わっています。牽引式ブーム設計は、GPS統合と可変施肥コントローラーを備えた自走式スプレーヤーに徐々に置き換えられています。中西部の畑作農業従事者は、労働力節約、農薬の重複散布削減、環境コンプライアンスの改善を通じて、30万~50万米ドルのプレミアムを正当化しています。これらの機械はデータを農場管理ソフトウェアに直接供給するため、強力なソフトウェアエコシステムとディーラーの調整サポートを持つメーカーが大きな競争優位性を獲得し、米国農業用トラクター機械市場におけるスマートスプレーヤー技術の役割の拡大を示しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
中西部が最大の収益シェアを生み出しています。アイオワ州、イリノイ州、インディアナ州、ネブラスカ州の平均的な農場は5年間で約150万米ドルを投資し、農場管理ソフトウェアにデータを供給するセンサー搭載型農機具を選択するケースが増えています。技術普及率がすでに高いため成長は緩やかですが、各ユニットには引き続きより高度な機能が搭載されています。労働力の圧力が、自律対応型播種機とスプレーヤーの採用拡大を促進しています。
西部は急速に拡大しています。カリフォルニア州の特産作物農場は、排出規制と地下水規制に対応するため電動農機具と可変施水量灌漑ツールを活用しています。Monarch Tractorはバッテリーユニットでブドウ園や果樹園での存在感を高めており、アイダホ州とワシントン州の大規模小麦・ジャガイモ農場は依然としてディーゼル志向が強いです。これにより、地域内に2つの異なるサブ市場が形成されています。
南東部は安定した綿花・落花生価格を背景に回復しています。砂地対応の播種機と耕耘機への需要が増加しており、保全耕起が支持を集めています。テキサス州の酪農クラスターに支えられた南西部は、密閉型畜産施設での作業を改善する飼料機器のアップグレードから恩恵を受けています。北東部は最小の市場ですが、有機野菜農場でのコンパクトな電動耕耘機のニッチな採用が見られます。これらの地域差は、米国農業用トラクター機械市場における設定可能な製品ファミリーの重要性を浮き彫りにしています。
規制環境
米国の農業用トラクター機械サプライヤーは、排出、安全性、道路使用に関する重複したコンプライアンス要件のもとで事業を運営している。パワートレインに関しては、米国環境保護庁(EPA)が農業用トラクターに使用される非道路用圧縮点火エンジンをTier 4基準のもとで規制しており、認証および適合の枠組みは40 CFR Part 1039および40 CFR Part 1068に定められている。生産量の多いメーカーについては、生産段階での試験義務が40 CFR 1037.665などの連邦規定で対応されており、エンジンの後処理設計、キャリブレーションの更新、継続的な適合活動をより密接に結び付けている。
農業作業における安全要件には、1976年10月25日以降に製造された農業用トラクターに対するロールオーバー保護構造(ROPS)とシートベルトが含まれ、29 CFR 1928.51のもとで規定されており、標準装備の仕様やフリート更新サイクルにおける改修慣行に影響を与えている。公道で使用される機器については、照明およびマーキング要件が49 CFR Part 562(ANSI/ASAE規格を含む)などの連邦運輸規則を参照している。2026年2月、EPAは非道路機器に影響を与える農家の修理の権利(right-to-repair)に関する措置を進め、診断・修理能力へのより広範なアクセスに向けた勢いを加え、OEMとディーラーのサービス方針に影響を及ぼした。
競合状況
米国農業用トラクター機械市場はDeere & Company、CNH Industrial N.V.、AGCO Corporationが支配しており、これら3社が業界収益の大部分を占めています。Deere & Companyは、データロックイン、精密接続性、当日部品サービスを通じて顧客の粘着性を生み出す統合型ハードウェア・ソフトウェアエコシステムを活用しています。CNH Industrial N.V.はCase IHおよびNew Hollandブランドを多様な農場経営向けの柔軟な代替手段として位置づけ、自律ガイダンスシステムに関するRaven Industriesとの協業などのパートナーシップを通じて能力を強化しています。AGCO CorporationはFendt・Massey Fergusonブランドの下で欧州設計の精密技術により差別化を図り、大規模農業向けに燃費効率と高性能機能を重視しています。
主要プレーヤーに加え、Kubota CorporationやMahindra & Mahindra Ltd.などの中堅メーカーは、特殊作物農場や畜産経営向けに高い機動性を持つ機器を提供し、100馬力未満セグメントでの存在感を拡大しています。このセグメントには、Monarch Tractor、Blue White Robotics、Autonomous Solutions Inc.などの新興ロボティクス・電気動車企業も参入しており、無人アタッチメントやバッテリー駆動ユニットの試験運用を行っています。こうした革新企業は精密農業における「ホワイトスペース」機会を狙っており、従来のOEM(相手先ブランド製造業者)に対して市場での存在感維持を迫る圧力となっています。
既存メーカーは戦略的買収とソフトウェア管理の強化を通じて市場ポジションを積極的に守っています。Deere & Companyの2024年のマシンビジョンスタートアップ買収と、CNH Industrial N.V.の2025年のRaven Industriesとのパートナーシップがこのアプローチを示しています。しかし、コロラド州やニューヨーク州における修理権法制などの規制環境の変化により、OEMはプラットフォームを開放することを余儀なくされ、従来の競争上の堀が弱まり、よりモジュール化された相互運用可能な市場環境が促進される可能性があります。これらのダイナミクスは、米国農業用トラクター機械市場における競争の枠組みとイノベーションの経路を再形成しています。
米国農業用トラクター機械産業リーダー
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Deere & Company
-
Mahindra & Mahindra Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
米国農業用トラクター機械市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Ltd.
- Claas Group
- SDF Group
- Buhler Industries
- Yanmar Holdings
- JCB Group
- Trimble Inc.
- Monarch Tractor
- Autonomous Solutions Inc.
- Blue White Robotics
市場機会と将来展望
明確な機会分野として、2026年4月に開始されたUSDAの全国試験場ネットワーク(NPG-Ag)に支えられた、デジタルおよびAI駆動型インプリメント能力の第三者検証とリスク低減が挙げられる。カメラベースの噴霧、ガイダンス、接続性、AI対応の意思決定支援など、自律性に関連する機能の客観的な性能データは、農場での導入に向けたより標準化された実証手段を提供する。また、OEM、短列インプリメントメーカー、ソフトウェアプロバイダーが、試験条件下で測定可能な資材および労働コストの削減を実証する余地も生み出す。
近い将来の機器サイクルは、ユニット出荷量が軟化する中で、手頃な価格の手段とライフサイクルサービスにおける機会も示している。AEMの報告によると、米国の農業用トラクター販売台数は2026年5月に16,815台(前年同月比21.6%減)、2026年6月に18,186台(前年同月比18.4%減)となり、これはディーラー主導のサブスクリプションモデル、改修による精密化アップグレード、季節を通じて資本支出負担を分散する稼働率重視のサービスパッケージへの継続的な需要を支えている。同時に、米国の農業生産支出は機器への予算配分の継続を示しており、USDA NASSの報告によれば2024年にトラクターおよび自走式機械に189億米ドルが支出され、競争はセンサーを多用したインプリメント、相互運用性、アフターマーケット部品の入手可能性に焦点が当てられ続けており、Deereがインディアナ州ヒブロンに新設する部品配送センターの計画など、国内物流投資も含まれている。
最近の産業開発事情 米国農業用トラクター機械市場
- 2026年7月:Deere & Companyは、米国連邦取引委員会および5つの州との合意に達し、農家および独立技術者に対して同社機器の診断・修理ツールへのアクセスを提供することとなった。この合意により修理能力への広範なアクセスが正式化され、独立サービスネットワークに依存する混合ブランドのフリートにおける摩擦が軽減される。また、修理の権利(right-to-repair)の勢いが非道路機器全体で拡大する中、競合OEMがサービスツール方針を整合させる圧力も高まっている。
- 2026年6月:Deere & Companyは、6Rおよび6Mトラクターラインアップの2027年モデルへの更新を発表し、e19パワーシフトトランスミッションと精密農業技術の強化を含めた。この改良は、統合型接続性と自動化対応能力が、プレミアムなオプションではなく標準的な購買基準へと移行していることを裏付けている。中〜高馬力プラットフォームの更新は、更新支出が厳しくなる時期にDeereがシェアを維持する助けとなる。
- 2025年3月:Case IHは、トラクター搭載型のスプレーヤー兼アプリケーターシステム「SenseApply」を発売し、マルチスペクトルカメラを用いたスポット噴霧および可変量施用を実現した。サブスクリプションやエーカー単位の料金なしで技術を販売し、実質的な化学薬品使用量の削減を目指すことで、この発売は、トラクター搭載型の作物保護におけるカメラガイド式でデータ駆動型の施用へのより広範な動きを支えている。これにより、OEMおよび短列スプレーヤーのエコシステムが、ハードウェアと実用的で摩擦の少ない精密ワークフローを組み合わせる競争圧力が高まっている。
米国農業用トラクター機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は米国農業で使用されるトラクター主導の農業機械および農具の販売金額を対象とし、機器需要は作物・畜産経営および農場内圃場作業に紐付けられています。
対象範囲の除外事項:車両として販売される単体の農業用トラクター、および灌漑システムその他のトラクター以外の農場インフラは除外します。
セグメンテーション概要
- 製品タイプ別
- 耕起・耕耘機械
- プラウ
- ハロー
- ロータベーターと耕耘機
- その他の耕起・耕耘機械
- 播種機械
- シードドリル
- プランター
- スプレッダー
- その他の播種機械
- スプレーヤー
- 牧草・飼料機械
- モーアとコンディショナー
- ベーラー
- その他の牧草・飼料機械
- その他のタイプ
- 耕起・耕耘機械
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、米国農場における需要コンテキストと機器更新サイクルの構築から始まり、これによりモデルが農業経営者の現実的な購買能力に基づいたものとなります。主に、USDA統計データ、米国国勢調査局の経済・製造業データセット、関連機器カテゴリーに関するUSITCおよび税関の貿易統計、価格正規化のための米国労働統計局のインフレ系列などの公的統計および参照系列を精査します。
公的データセットでは十分に説明できない前提条件を形成するため、企業の年次報告書や投資家向け資料、ディーラーおよび業界団体のウェブサイト、播種・耕起・牧草・飼料・散布機器に関する信頼性の高い報道も精査します。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の船積みレベルの記録を用いた検証を追加し、製品ミックスと価格動向の確認に役立てます。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集・検証・明確化のために追加の参照資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクモデルでは明確に証明できない事項、特に機器稼働率、購買トリガー、農具クラス全体にわたる典型的な価格体系を検証するために活用されます。米国主要農業地帯のメーカー、ディーラー、農場営者、サービス・アタッチメント専門家と幅広く対話し、バリューチェーン全体で繰り返し確認された内容に前提条件を整合させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | 最高経営幹部(CXO):14% |
| 中位層:55% | 部門・ユニットリーダー:29% |
| 中小規模プレーヤー:14% | マネージャー:57% |
市場規模算定と予測
規模算定は、米国の機械需要を農場活動および更新パターンにマッピングし、機器購買と連動する公的指標を用いてスケーリングするトップダウン再構築から始まります。実際には、作付面積と作物ミックス、農業所得と現金収入、機器融資と金利動向、ディーラー在庫の逼迫度、機械・部品の価格インフレなどのシグナルにモデルを紐付けています。市場が農具中心であるため、播種・収穫期に連動した季節性や、平均販売価格を押し上げる可能性のある精密農業対応アタッチメントの採用シフトも追跡しています。
トップダウンの合計値が形成された後、選択的なボトムアップ近似値を用いてサニティチェックを実施します。例えば、耕起ツール、播種機・種まき機、散布機、牧草・飼料機械などの主要グループについてサンプルASPと推定ユニット需要を掛け合わせ、その後ディーラーとのチャネルチェックでミックスを確認します。サブカテゴリーの直接的な数量指標が断片的な場合、隣接する機器比率とインタビューから得た農場規模分布フィードバックを用いてギャップを補い、結果をより広い需要プールに修正します。
予測においては、シナリオ分析を用いることで、米国の機器サイクルを形成する農業所得、資金調達環境、更新遅延における現実的な変動を見通しに反映できるようにしています。最終的な軌跡は専門家とともに精査し、想定される価格推移と新型アタッチメントの採用ペースが購買者およびディーラーの期待と整合していることを確認します。
データ検証と更新サイクル
検証は、モデル化された市場価値を農業現金所得の動向、機械貿易フロー、インフレ調整後の機器価格動向などの独立したシグナルと三角測量し、示唆されるユニット需要がインタビュー対象者にとって妥当に感じらるかを確認することで行われます。いずれかのセグメントに異常な急増が見られた場合、ドライバーを再確認し、承認前に季節性、製品ミックス、価格正規化などの前提条件を再検討します。
リリース前に少なくとも1名の追加アナリストによるレビューを完了し、計算ロジック、ソース、算術が時系列全体で一貫していることを確認します。レポートは年次で更新され、急激な金利変動、主要な補助金・関税変更、主要作物市場における顕著な需要ショックなどの重大なイベントが発生した場合には中間更新が実施されます。納品直前に最新の確認作業を行い、クライアントがその時点で入手可能な最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceの米国農業用トラクター機械市場規模と他の公表推計値との比較
米国農業用トラクター機械の公表市場価値は、同じテーマに見えても情報源によって異なる場合があります。これは、情報源が必ずしも同じ機器バスケットを計上したり、同じ価格ロジックを適用したりしているわけではないためです。また、推計に使用された年度、インフレの扱い方、数値が農具機械のみを表すものか、より広範な機器支出を表すものかによっても差異が生じます。
主な乖離は、合計値にトラクターが含まれているかどうかに起因しており、Mordor Intelligenceは耕起、播種、散布、牧草・飼料機器などのトラクター連動農具・機械を計上する一方、見出し数値を膨らませる可能性のある単体トラクター車両の販売は除外しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.22 ビリオン 米ドル(2026年) | |
| 市場カタログA | 13.61 ビリオン 米ドル(2024年) | この推計はより早い年度のものであり、より広範な機械解釈を使用しているようで、トラクター販売や隣接する機器クラスを混在させている可能性があり、異なるインフレまたはASP推移手法を適用している可能性があります。 |
| 産業速報B | 20.73 ビリオン 米ドル(2024年) | この数値は農業用トラクター市場価値として位置付けられており、これはトラクター機械・農具とは異なる対象範囲であるため、通常はトラクター車両の売上高を捕捉し、農具中心の規模定よりも合計値が高くなります。 |
情報源間の乖離は主に対象範囲と時期によって説明され、トラクター単体市場とトラクター機械市場は計上対象を調整しなければ直接比較できません。機器バスケットを農具需要ドライバーに紐付け、価格・更新前提条件をディーラーおよび農業経営者とクロスチェックすることで、合計値は明確な変数と再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
2026年の米国農業用トラクター機械市場の規模はどのくらいですか?
市場は2026年に102億2,000万米ドルと評価されており、2031年までに132億4,000万米ドルに達する見込みです。
現在の機器需要をリードしている製品カテゴリーはどれですか?
播種機械が首位を占め、2025年の製品タイプ別売上高の30.62%を占めています。
購買決定に最も急速に影響を与えている技術トレンドは何ですか?
GPSガイダンスと可変施肥コントローラーを含む精密農業システムは現在、大規模農場で標準となっており、アップグレードサイクルの多くを牽引しています。
電動トラクターが注目を集めている理由は何ですか?
連邦税額控除と州のディーゼル段階的廃止規制により、小型電動ユニットの購入コストが削減され、カリフォルニア州などの州の特産作物農場にとって魅力的な選択肢となっています。