
農業用播種・施肥機械市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
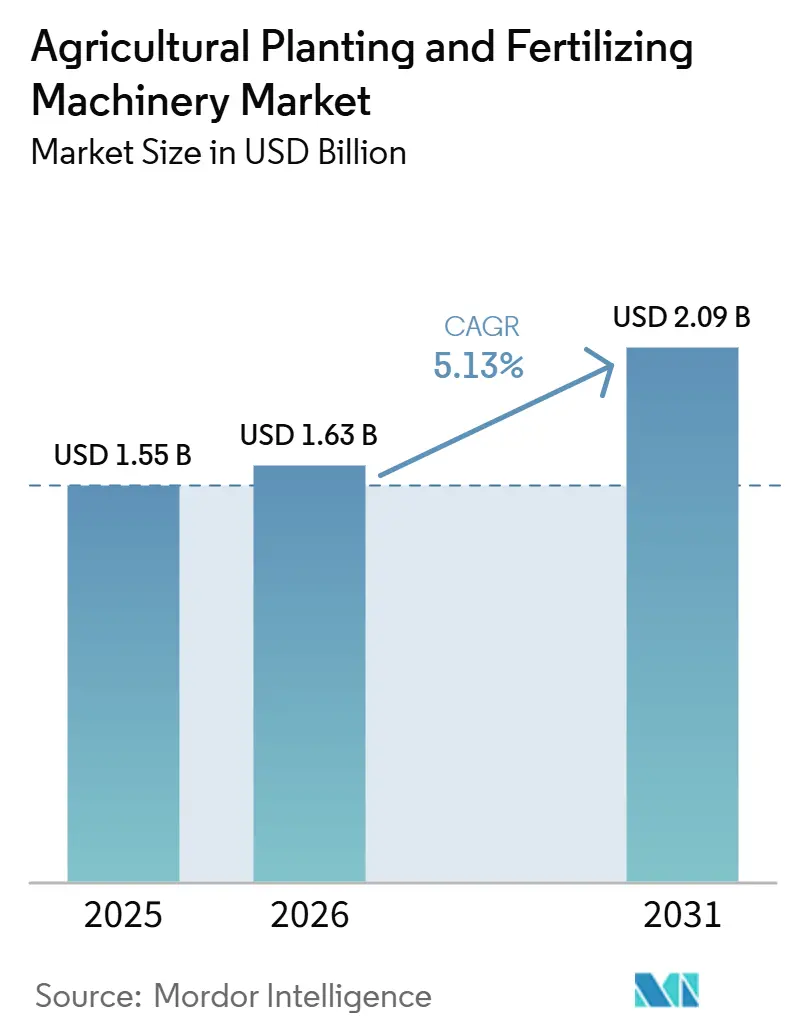
| 市場規模 (2026) | 1.63 十億米ドル |
| 市場規模 (2031) | 2.09 十億米ドル |
| 成長率 (2026 - 2031) | 5.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
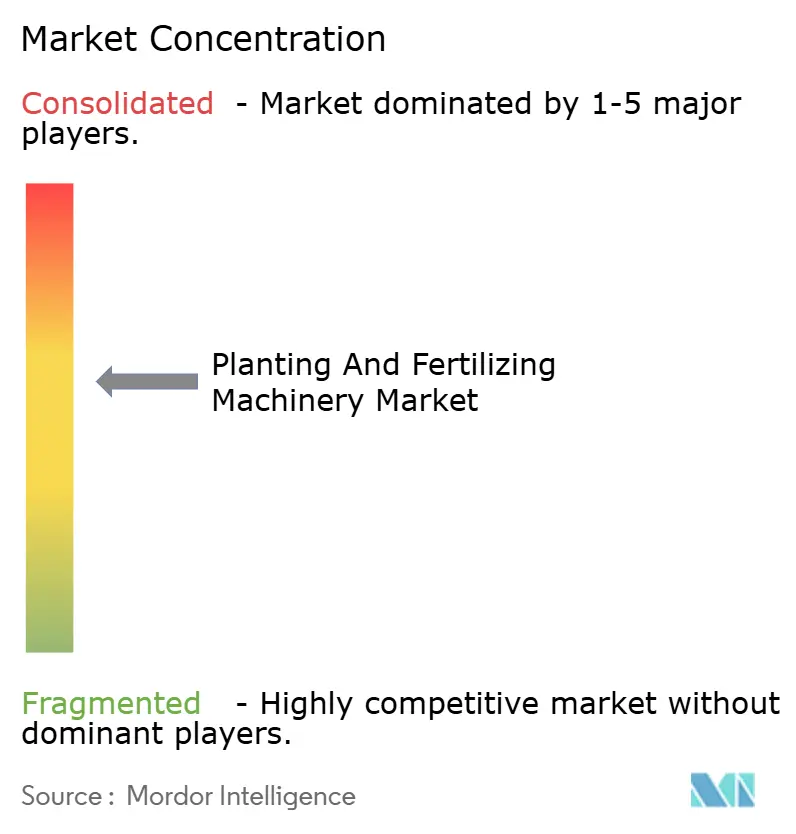
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用播種・施肥機械市場分析
農業用播種・施肥機械市場の規模は2025年に15.5 ミリオン 米ドルと評価され、2026年の16.3 ミリオン 米ドルから2031年には20.9 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 5.13%で拡大すると推定される。主要農業経済圏において農業労働力が縮小し続けているため、播種速度・配置精度・施肥効率を向上させる機械の経済的価値が高まり、市場は安定した成長軌道をたどっている。また、プランターおよびアプリケーターのハードウェアをリアルタイムの農業データと連携させるメーカーが、価格競争のみで戦う企業よりも強固なリピート需要を構築しているため、競争活動もデジタルエコシステムへとシフトしている。精密化アップグレード、補助金プログラム、低コスト融資により、複数の新興市場では回収期間が短縮されており、リースおよびペイ・パー・ユースモデルが、完全所有が依然として困難な地域での機器へのアクセスを拡大している。高い初期費用、電子部品コストの上昇、サイバーセキュリティリスクは、南アジア・サブサハラアフリカ・南米の一部における普及を依然として制限しているが、農業用播種・施肥機械市場にとって広範な機械化サイクルは引き続き良好な状況にある。
レポートの主要ポイント
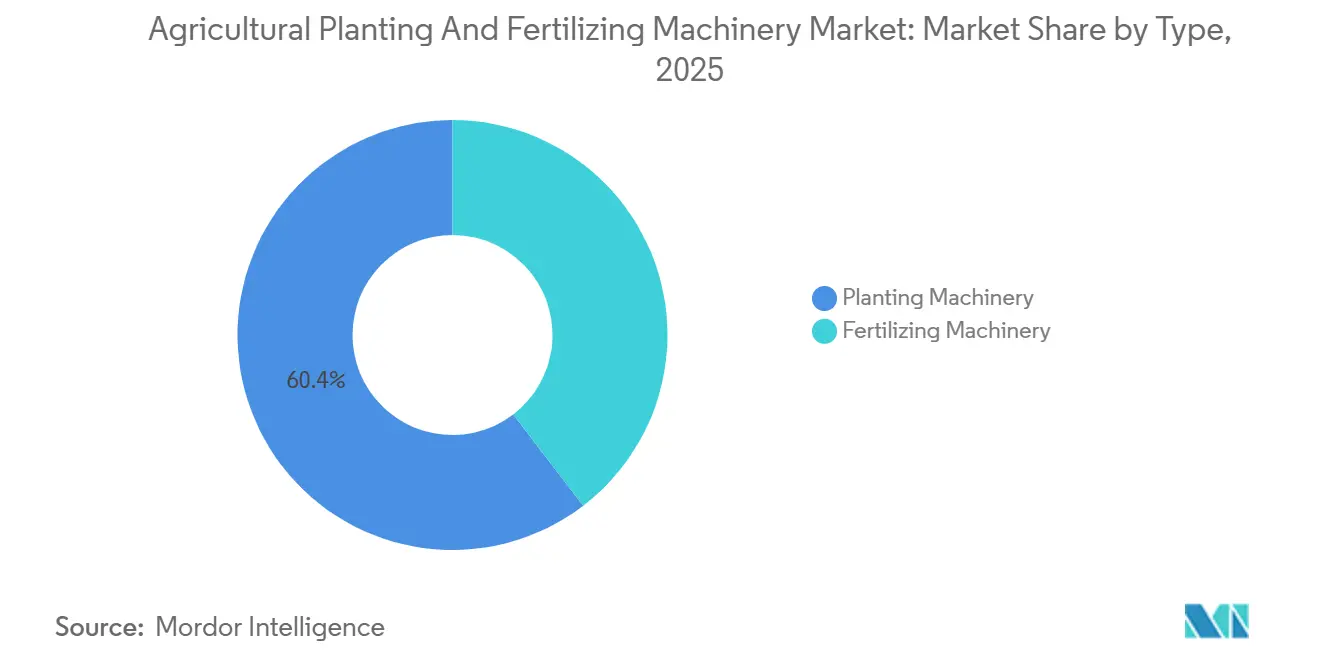
- タイプ別では、播種機械が2025年の農業用播種・施肥機械市場規模の60.4%を占め、施肥機械は2026年から2031年にかけてCAGR 6.7%で成長すると予測される。
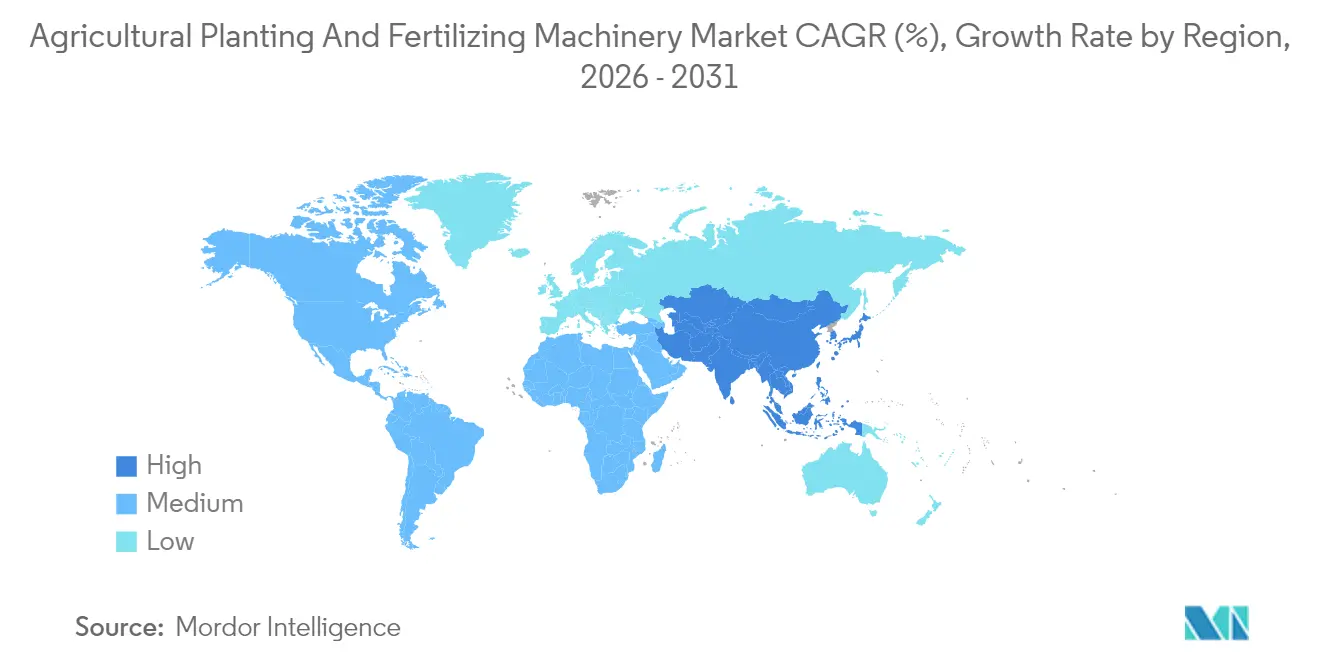
- 地域別では、北米が2025年の農業用播種・施肥機械市場シェアの35.0%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR 7.7%で成長すると予測される。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響度(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業労働力の減少 | +1.1% | 北米・欧州・東アジアの高齢化農村経済において最も顕著 | 短期(2年以内) |
| 農業機械化率の向上 | +0.9% | インド、中国、インドネシア、およびサブサハラアフリカ・南米への波及市場 | 中期(2年~4年) |
| 精密農業の普及拡大 | +1% | 北米・欧州が先行し、オーストラリア・中国・ブラジルでの採用が増加 | 短期(2年以内) |
| 政府補助金および低金利融資枠 | +0.7% | インド、中国、フランス、サウジアラビア、ブラジル | 中期(2〜4年) |
| 農業技術のサービスとしての機器アクセスモデル | +0.5% | インド、ブラジル、メキシコ、ケニア、ナイジェリア、エチオピア | 中期(2年~4年) |
| 精密投入配置に対するリジェネラティブ農業カーボンクレジットインセンティブ | +0.4% | 主に米国とカナダ、ドイツ・フランス・ブラジルでも初期的な動き | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農場労働力の入手可能性の低下
農業用播種・施肥機械市場は、主要農業地域における労働力不足の深刻化から直接的な恩恵を受けています。米国農務省(USDA)経済調査局のデータによると、H-2A認定ポジション数は2005会計年度の約48,000件から2024会計年度には約385,000件に増加し、全米農業統計局は2024年の雇用農業労働者の平均総賃金を時給19.10米ドルと報告しています[1]出典:全米農業統計局、「農業労働、2024年11月」、米国農務省、usda.gov。その結果、農場は労働依存度を低減し、狭い播種ウィンドウを守るための播種ドリル、空気圧式播種機、移植機、施機の価値をより高く評価するようになっています。
農業機械化率の向上
農業用播種・施肥機械市場は、複数の作物生産経済圏において農業機械化率が引き続き上昇していることからも拡大しています。このトレンドはアジアで特に顕著であり、政策支援・機械融資プログラム・カスタムハイヤーモデルが、農家の基本的なトラクター導入を超えて、播種・施肥配置効率を向上させるより高度な農業機器へと移行するのを後押ししています。中国とインドはいずれも農業機械の近代化と精密農業推進施策を継続的に支援しているため、この移行の中心的存在であり続けています。その結果、農業用播種・施肥機械市場は、特に播種と施肥を単一の作業サイクルで組み合わせた機器において、より広い潜在顧客基盤の恩恵を受けています。
精密農業の採用拡大
デジタル・精密農業技術の普及拡大が農業用播種・施肥機械市場を支えています。米国農務省経済調査局は、2023年に中規模農場の52%および大規模作物生産農場の70%でガイダンス自動操舵システムが使用されており、主流の畝作物作業へのデジタル制御システムの急速な統合が示されていると報告しています[2]出典:米国政府説明責任局、「精密農業、技術採用と利用における利点と課題」、政府説明責任局、gao.gov。同時に、米国政府説明責任局は、2022年~2023年における精密農業実践の全体的な採用率が米国の農場・牧場の27%にとどまっており、さらなる技術普及の余地が大きいことを報告しています。このギャップは農業用播種・施肥機械市場にとって重要であり、流量制御・シャットオフシステム・圃場データ接続機能を備えた播種機・施肥機が、オプションのアップグレードではなく利益率保護のためのツールとして捉えられるようになっているためです。
政府補助金および低金利融資枠
農業用播種・施肥機械市場は、初期コスト負担を軽減し機器の投資回収期間を短縮する政策支援の恩恵を受けています。中国は2025年に農業機械の廃棄・更新補助金プログラムを拡充し、農業機械購入・活用補助金への中央政府総配分額は246億人民元(約34億米ドル相当)に達しました[3]出典:中華人民共和国国務院、「中国、老朽農業機械の更新補助金プログラムを拡充」、gov.cn。インドの農業機械化サブミッションは、小規模・限界農家向けに播種兼施肥ドリルなどのトラクター牽引型農具に最大50%の補助金を提供しています。これらのプログラムは、更新サイクルを短縮し、不安定な投入価格が農場のキャッシュフローを圧迫する局面でも需要を維持するため、農業用播種・施肥機械市場にとって重要です。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響度(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期機器投資コスト | -1.20% | インド、ナイジェリア、ブラジル、メキシコ、トルコ、その他の小規模農家主体のシステム | 短期(2年以内) |
| 複雑な操作・メンテナンス要件 | -0.70% | インド、中国、南アフリカ、ブラジル、アルゼンチン | 中期(2〜4年) |
| 半導体関税とセンサーサプライチェーンの不安定性 | -0.50% | 米国、ドイツ、中国、フランス、および北米・欧州全域への波及 | 短期(2年以内) |
| 接続型機械に関するデータプライバシーとサイバーセキュリティへの懸念 | -0.30% | 米国、ドイツ、フランス、オーストラリア、特にコンプライアンス規制が厳格な地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期設備投資額の高さ
農業用播種・施肥機械市場が直面する最大の障壁は依然として高い初期機器コストです。南アフリカ植物土壌学会誌に2025年に掲載された研究では、高い初期投資コストが精密農業採用の主要な障壁として特定されており、ブラジルにおける2025年のFrontiers in Sustainable Food Systems誌の研究では、リオグランデ・ド・スル州の調査農家の64.6%が精密農業技術の非採用者であることが判明しています。補助金プログラムが利用可能な場合でも、農家は複数シーズンの営業利益を消費しかねない相当な自己負担を引き続き強いられることが多いです。このコスト制約は、機械化ポテンシャルが依然として高い市場において、特に高度な播種機・移植機・施肥機の普及を制限しています。
半導体関税とセンサーサプライチェーンの不安定性
農業用播種・施肥機械市場は現在、電子部品・センサーのサプライチェーンからの追加コスト圧力に直面しています。2026年1月のホワイトハウス布告により、特定の先端半導体および派生製品に対して25%のセクション232関税が課され、精密播種機や可変施肥機などの電子部品集約型農業機器に追加的なコストリスクが生じています。現代の播種・施肥プラットフォームはコントローラー・カメラ・流量管理システム・ナビゲーション連動端末への依存度が高まっており、運用性能を低下させることなく簡素化することは困難です。関税圧力とセンサーサプライチェーンの不安定性が続く場合、機器購入者はアップグレードサイクルを先送りし、メーカーはプレミアム製品ラインにわたって価格設定の柔軟性が低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
播種機械がリードし、施肥機械がより速く拡大播種機械は2025年の農業用播種・施肥機械市場シェアの60.4%を占め、レポート対象範囲において最大の製品カテゴリーとなっている。播種および作物定植は、穀物・油糧種子・豆類・米・園芸システムを問わず普遍的な圃場作業であり、シードドリルは土壌条件や農場規模が異なる環境においても最も適応性の高い機械タイプであり続けているため、同カテゴリーはその優位性を維持している。また、精密プランターおよび空気圧式プランターも、出芽均一性・条間精度・重複低減をより重視する生産者の間で、高付加価値の条間作物システムにおける地位を強化している。
施肥機械は2026年から2031年にかけてCAGR 6.7%で成長すると予測されており、農業用播種・施肥機械市場における養分効率の重要性の高まりを反映している。可変量散布機、畝内施用機、播種兼施肥ドリルは、農場の圃場通過回数の削減、養分投入タイミングの改善、作物根域により近い位置への養分配置を実現しながら、ディーゼル消費量の低減にも貢献する。Deere & Companyは2026年にこの方向性を示し、2027年モデルイヤーのプランター向けにExactShot畝内施用とExactRate条間施用を組み合わせたデュアルプロダクト施肥システムを発表し、畝内養分投入量を最大66%削減することを可にした。残りの市場機会は、コスト重視地域における機械式ドリルおよびメインストリームプランターを中心に引き続き存在しているが、全体的な価値構成は統合型播種・施肥システムへと着実にシフトしている。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます


地域分析
北米およびアジア太平洋地域の農業用播種・施肥機械市場
北米は2025年の世界農業用播種・施肥機械市場価値の35.0%を占め、アジア太平洋地域は2026年から2031年にかけてCAGR 7.7%で成長すると予測される。北米は、大規模な条間作物農業経営、整備されたディーラーネットワーク、商業的播種活動における誘導・シャットオフ・精密養分施用システムの高い普及率を背景に、その優位性を維持している。米国農務省自然資源保全局は2025年12月、不耕起システムや改善された養分管理を含む再生農業の実践を支援する7億米ドルの再生農業パイロットプログラムを通じて、さらなる需要シグナルを加えた。アジア太平洋地域は、中国とインドが補助金プログラム、インテリジェント機械へのアップグレード、機器へのアクセス拡大を通じて機械化を継続的に支援し、播種・施肥作業全体にわたる機械化を深化させているため、より急速に拡大している。
EMEAおよび南米の農業用播種・施肥機械市場
南米は引き続き重要な成長貢献地域であり、ブラジルの大豆・トウモロコシの二毛作システムは、狭い季節的な作業期間内に広大な圃場面積をカバーできる大容量プランターおよび肥料散布機を必要としています。欧州は、特にドイツ、フランス、英国において、より精密な播種・養分施用システムへの移行が進む農場を中心に、代替・アップグレード需要が主体となっています。デンマークは2023年に作物面積におけ精密農業技術の高い普及率を報告しており、欧州の先進的な地域が初期導入を超えてシステムの改良と繰り返しのアップグレードへと移行していることを示しています。中東およびアフリカは規模としては依然として小さいものの、食料安全保障イニシアチブ、砂漠農業への投資、および所有の障壁を低減するペイ・パー・ユース型の機械化モデルを通じて新たな需要を生み出しています。
南北アメリカ、欧州、アジア太平洋地域およびアフリカの農業用播種・施肥機械市場
農業用播種・施肥機械市場は、成熟した経済圏における代替需要と、発展途上の農業システムにおける初回導入に牽引され、地域的に拡大することが見込まれています。北米および欧州では、将来の成長は主にプレミアム畝ユニットのアップグレード、可変施肥プラットフォーム、および農場が生産性と投入コストをより効率的に管理するための統合デジタルエコシステムによって牽引される可能性が高いです。アジア太平洋地域、アフリカ、および南米の一部では、拡大は補助金の継続性、手頃な融資、および機械の使用と所を切り離すサービスベースのアクセスモデルにより大きく依存することになります。この地域的な組み合わせにより、農業用播種・施肥機械市場は、先進国における高付加価値技術の販売と、新興農業地域における幅広いユニット普及との間でバランスを保つことが見込まれます。

競合環境
農業用播種・施肥機械市場は適度に分散しており、上位5社の合計世界市場価値シェアは3分の1未満です。Deere & CompanyとCNH Industrial N.V.は、両社ともに従来のハードウェアポートフォリオを精密制御・診断・農場データ統合を向上させるより広範なデジタル運用システムへと拡張しているため、最も存在感のある競合企業であり続けています。Deereは2026年にFurrowVisionとデュアル製品養分配置の進歩によりこの地位を強化し、CNH Industrialは農業機器ポートフォリオ全体でFieldOpsと接続型農業機能の拡充を継続しています。この構造により、単一企業がすべての作物システムと地域にわたって価格設定や製品方向性を左右するのに十分な市場シェアを持たないため、競争の激しさは高い水準に保たれています。
AGCO Corporation、Maschio Gaspardo S.p.A.、AMAZONEN-WERKE H. DREYER SE & Co. KGも農業用播種・施肥機械市場において重要なポジションを維持していますが、各社は異なる拡大戦略を追求しています。AGCOは2025年のファームプログレスショーでPrecision Plantingテクノロジーと幅広い接続ツールを統合したFendt Optimum播種機を披露し、Maschio GaspardoはLYNX AG LLCに2025年に投資し、大型精密播種機製造に特化した米国合弁会社を設立しました。AMAZONEN-WERKE H. DREYER SE & Co. KGは、2024年の売上高が7億6,300万ユーロ(約8億2,400万米ドル相当)で輸出が総売上の80%を占めると報告した後、2025年12月にカンザス州エルドラドに新施設を開設し、国際的なプレゼンスを強化しました。こらの企業に加え、Bourgault Industries Ltd.、Kinze Manufacturing Inc.、Väderstad AB、LEMKEN GmbH & Co. KG、Bucher Industries AGのKuhnブランドなどの専門企業が、特定の作物・地域・機器カテゴリーにわたる競争を形成し続けています。
農業用播種・施肥機械市場は、プラットフォーム統合・現地製造・ソフトウェア主導の価値獲得の強化を通じてさらに拡大すると予測されています。2025年・2026年の戦略的動向は、メーカーが機械を独立した資産として位置づけるのではなく、新しいハードウェアの発売をデジタル流量制御・畝センシング・処方支援・農場管理プラットフォーム接続と組み合わせる傾向が強まっていることを示しています。Maschio Gaspardoはまた、2,500万ユーロ(約2,700万米ドル相当)の新施設プロジェクトを通じてインドの製造拠点を拡大し、Deereは製品差別化を強化する独自の養分配置技術を進歩させました。農業的性能・ソフトウェアの使いやすさ・信頼性の高いサービスサポート・柔軟なアクセスモデルを組み合わせることができる企業が、農業用播種・施肥機械市場の次の成長フェーズを獲得する可能性が高いです。
農業用播種・施肥機械産業リーダー
CNH Industrial NV
AGCO Corporation
Kubota Corporation
Deere & Company
Mahindra & Mahindra Limited
- 注:主要企業の掲載順は順位を示すものではありません。
農業用播種・施肥機械市場
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Limited
- CLAAS KGaA mbH
- Bucher Industries AG
- Maschio Gaspardo S.p.A.
- Väderstad AB
- Kinze Manufacturing, Inc.
- HORSCH Maschinen GmbH
- AMAZONEN-WERKE H. DREYER SE & Co. KG
- Bourgault Industries Ltd.
- Topcon Positioning Systems, Inc. (Topcon Corporation)
- LEMKEN GmbH & Co. KG

市場機会と将来展望
複数の製品を統合した栄養素配置と、圃場通過回数を減らしながら施用結果を記録するセンサー駆動型自動化に対する新たな機会が生まれている。最近のOEMの動向はこの方向性を示している。ジョン・ディアは、条間内施用とサイドバンド施用(ExactShotおよびExactRate)をFurrowVisionオートメーションと組み合わせた2027年モデルの播種機技術更新を発表し、播種と施肥をひとつのデータ計装型ワークフローとして調整する播種機への需要が高まっていることを示している。
局所化されたモジュール式施肥ハードウェアは、特に液体システムとストリップティルが拡大するにつれて、完全な農機具の買い替え以外の購入経路も開拓している。2026年2月、KuhnはGladiatorストリップ耕起システム向けに操舵可能な1,600ガロン液体肥料カートであるLiqui-Proシステムを発表し、Environmental Tillage SystemsはSoilWarrior 4500向けに液体(1,250ガロン)と乾燥(6トン)を組み合わせた施肥システムを発表し、土壌準備・播種と統合できるスケーラブルな養分プラットフォームへの需要を強化した。クロスブランドの技術特化も別の動向として見られ、Grimmeは2026年5月にAmazoneと提携して選定された播種プラットフォームにマイクログラニュレーター機能を統合し、Amazoneは2026年6月にPrecea 7500-TCC精密プランターを発売した。同プランターは3,000リットルの施肥ホッパーとFertiSpot局所施用機能を備えており、混合フリート全体で相互運用可能な計量・センシング・ソフトウェア層を提供できるOEMおよびサプライヤーにとっての機会を支援している。
Recent Industry Developments in 農業用播種・施肥機械市場
- 2026年6月:AMAZONEN-WERKE H. DREYER SE & Co. KGは、3,000リットルの施肥ホッパーとFertiSpot配置機能を備えたPrecea 7500-TCC精密播種機を発売し、施肥精度の向上・廃棄物の削減・農業用播種・施肥機械市場の発展に貢献しました。
- 2026年5月:GrimmeはAMAZONEN-WERKE H. DREYER SE & Co. KG提携し、選定された播種プラットフォームにマイクログラニュレーター機能を統合することで、ターゲットを絞ったマイクロ養分供給・クロスブランド互換性を実現し、精密播種機械の採用を強化しました。
- 2026年2月:John Deereは、畝内・側帯施肥とFurrowVision自動化機能を備えた2027年モデルイヤーの播種機技術を発表し、農業用播種機械市場における播種効率・トレーサビリティ・統合ソリューションを強化しました。


農業用播種・施肥機械市場 レポートの範囲と調査方法論
市場定義とカバレッジ
この市場は、播種機器と施肥機器を含む、圃場での種子配置と施肥に使用される農場機械を対象とし、機器販売収益(米ドル)として測定されます。
スコープ除外:中古機器の再販および定期修理サービスは市場価値から除外されます。
セグメンテーション概要
- タイプ別
- 播種機械
- シードドリル
- 播種機および移植機
- 施肥機械
- 播種兼施肥ドリル
- 肥料散布機
- 播種機械
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
基本構造を構築するために、まずどの機器がカウントされどこで販売されているかをマッピングし、機器需要と連動する一貫した公開指標を収集します。通常、USDAや同様の国家農業省が公表するような作物面積・農業投入に関する公式農業統計を確認し、それらの指標を貿易・生産の方向性と整合させます。
クロスチェックには、作物・投入トレンドのFAOSTAT、関連機械カテゴリーの輸出入シグナルのUN Comtrade、農場支出に影響する世界銀行のマクロ指標などのソースを使用します。また、製品構成の変化と価格に関するコメントを追跡するために、企業の提出書類・年次報告書・投資家向けプレゼンテーション・信頼性の高い農業機器プレスも使用します。必要に応じて、企業財務の有料サブスクリプションデータと出荷レベルの貿易データベースを使用して、上場規模の小さい企業のギャップを補い、国レベルの貿易フローを検証します。ここに記載されているソースは網羅的なものではなく、データ収集・検証・明確化のために追加の公開参照資料が使用されました。
一次インタビューとサーベイ
次に、機器メーカー・ディーラー・大規模農場・農業サービスプロバイダーを含むバリューチェーン全体の専門家インタビューと構造化サーベイを通じて需要の全体像を検証します。グローバル市場では、作付けカレンダー・機械化レベル・補助金の影響の違いが前提条件と最終規模算定に反映されるよう、アジア太平洋・欧州中東アフリカ・南北アメリカ全体でインプットのバランスを取ります。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部:13% | アジア太平洋:47% |
| 中位層:47% | 機能・ユニットリーダー:29% | 欧州中東アフリカ:35% |
| 小規模プレイヤー:14% | マネージャー:58% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、播種面積・作物構成のシフト・機械化普及率を使用して国・地域レベルで播種・施肥機器の年間需要プールを再構築するトップダウン構築から始まります。そこから、播種ドリルや播種機の更新サイクル・ハイシーズン四半期のディーラー在庫正規化・鉄鋼・部品コストに連動した観察された価格変動などの市場固有の変換係数を適用します。
モデルを現実に即したものに保つため、主要機器タイプ別のサンプル平均販売価格×ユニット数量などの選択的なボトムアップ近似値を実行し、出荷方向にいてディーラーとのチャネルチェックを行います。小規模市場でデータが薄い場合、ギャップはトラクター車両の成長・施肥強度トレンド・関連機器カテゴリーの輸入シェアなどのプロキシ指標によって処理され、その後現地専門家とともにレビューされます。
予測には、作物価格・農場収入見通し・補助金支援・作付面積変化などのドライバーの軽量な多変量ビューに支えられたシナリオ分析を使用します。これらの変数は購入タイミングとアップグレード決定に影響するためです。前提条件は、予測ウィンドウにわたる価格設定・更新・採用について何が現実的かをフィードバックが確認した後にのみ確定されます。
データ検証と更新サイクル
アウトプットは、機械貿易方向・作付面積トレンド・報告されたディーラーセンチメントなどの独立したシグナルと地域合計を照合するなど、複数のチェックを通じて検証されます。モデルが異常な急増を示した場合、基礎となるインプットを再確認し、その変化が実際のものか、在庫や補助金ウィンドウなどの一時的な要因によるものかを確認するために回答者に再連絡します。
承認前に、計算ロジック・単位換算・国別集計が一貫していることを確認するため、作業はステップごとにレビューされます。レポートは年次で更新され、政策変更・急激な投入コスト変化・主要な需要混乱などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の更新ビューをクライアントに提供するため、最終確認が完了されます。
Mordor Intelligenceの農業用播種・施肥機械市場規模と他の公表推計値との比較
この分野の公表市場規模が大きく異なって見えることがあるのは、含まれる機器リスト・価格設定基準・地域の集計方法が必ずしも同一ではないためです。一部のソースが非常に広範な農業機械カテゴリーを一つの数値にまとめている一方、他のソースがスコープを播種・施肥機器により近い範囲に限定している場合にも差異が生じます。
ベンチマーク表は、他の一部の公表数値よりもはるかに小さい合計を示しています。Mordor Intelligenceのモデルでは、より広範な農業機械全体をカウントするのではなく、播種機械(播種ドリル・播種機・移植機)と施肥機械(播種兼施肥ドリル・施肥スプレッダー)に価値を限定しています。もう一つのギャップ要因は価格構築であり、一部の推計はすべての国にわたって積極的な平均販売価格インフレ前提に依存しています。当社のアプローチは、観察された購買行動と更新タイミングに価格ステップを結びつけるために国別シグナルとインタビューチェックを使用しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 16.3億米ドル(2026年) | |
| グローバルコンサルタンシーA | 1,225億米ドル(2024年) | 播種・施肥を農業機械全体に組み込んでいると思われるはるかに広い定義を使用しており、機器みのスコープと比較して合計を膨らませており、より古いベースイヤーに基づいています。 |
| 産業調査グループB | 166.9億米ドル(2024年) | 精密播種機や幅広い施肥カテゴリーなどの隣接機器タイプをカウントしている可能性が高く、ベースイヤーの価格設定と通貨タイミングが、より狭い機器リストと比較して記載値を引き上げる可能性があります。 |
この表は、スコープと合計に何が含まれるかが公表数値間の差異の主な理由であることを示しています。インプットを作付面積・更新・価格チェックに追跡可能な状態に保ち、国ごとに繰り返し実施できるようにすることで、内部スコープがより広いまたは狭い場合にユーザーが調整できる実用的なビューに到達しています。


レポートで回答される主要設問
農業用播種・施肥機械の現在の価値見通しはどうですか?
市場規模は2026年に16.3 ミリン 米ドルと推定され、2031年には20.9 ミリオン 米ドルに達すると予測され、2026年から2031年にかけてCAGR 5.13%で成長する。
世界的に需要をリードしている製品カテゴリーはどれですか?
播種機械は2025年に最大のカテゴリーであり、主要作物システム全体にわたる播種の普遍的な必要性に支えられ、60.4%のシェアを占めた。
2031年まで最も速く成長している製品タイプはどれですか?
施肥機械は最も成長の速い製品タイプであり、農場が養分効率と統合施用ワークフローを優先するにつれて、2026年から2031年にかけてCAGR 6.7%で成長すると予測される。
農家が精密機能付き播種機・施肥機により多く投資している理由は何ですか?
労働力不足・農業賃金の上昇・投入コスト削減による強固なリターン・機械化に対する政策支援が、大規模・中規模農場の両方で精密機器をより魅力的にしています。
最終更新日:



