
種子処理機械市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
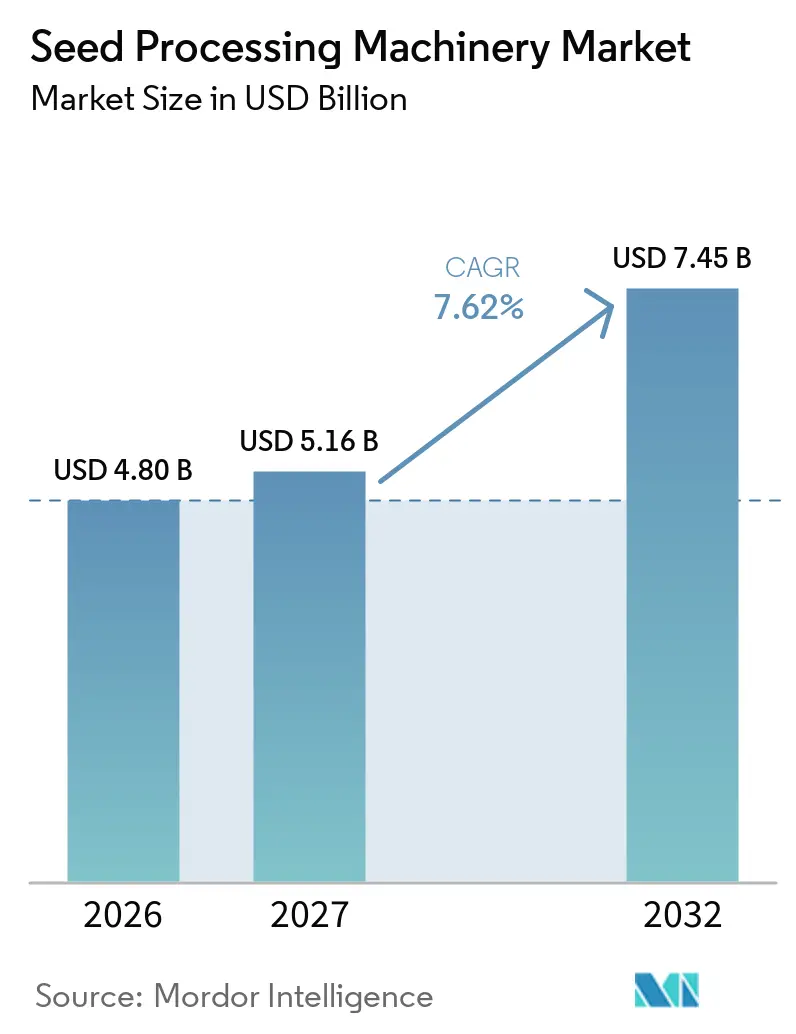
| 市場規模 (2027) | 5.16 十億米ドル |
| 市場規模 (2032) | 7.45 十億米ドル |
| 成長率 (2027 - 2032) | 7.62 % |
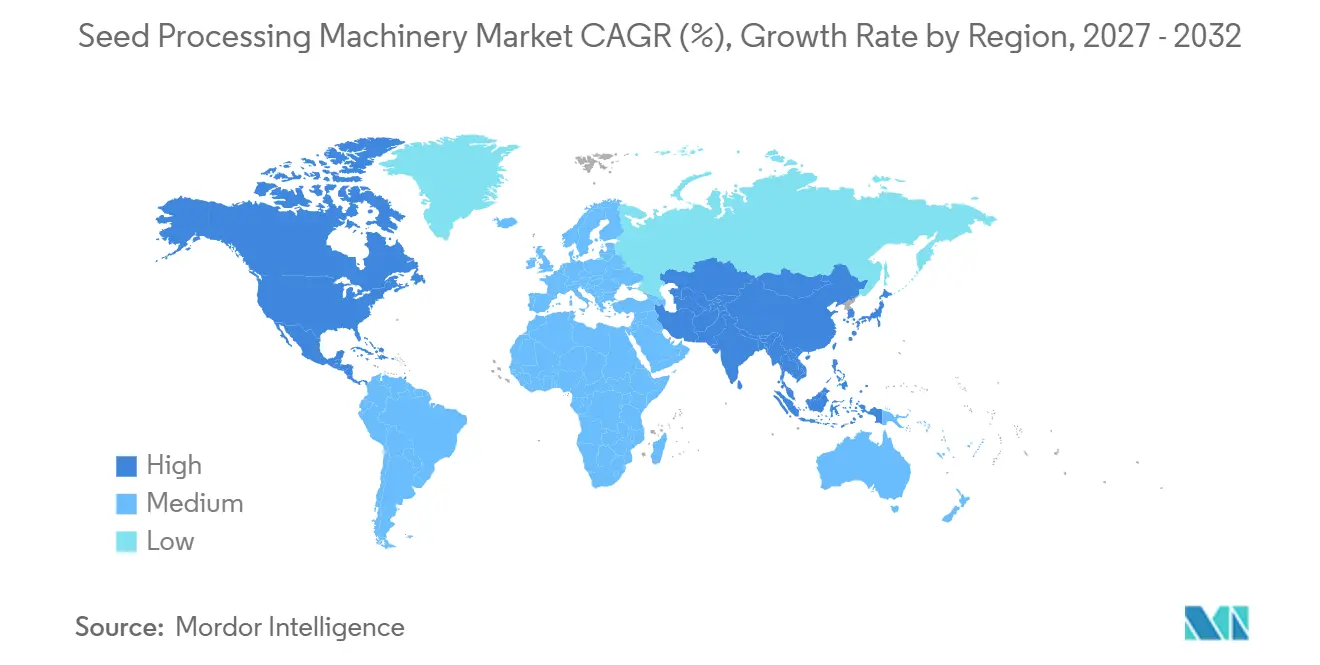
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる種子処理機械市場分析
種子処理機械市場規模は2026年に4.80 ビリオン 米ドルと評価され、2027年の5.16 ビリオン 米ドルから2032年には7.45 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 7.62%で成長する見込みです。本市場は、農業の継続的な近代化、認証済みおよび処理済み種子の採用拡大、ならびに先進国・新興農業経済国の双方における自動化処理ラインの利用増加によって影響を受けています。純度基準、輸出コンプライアンス、ロットのトレーサビリティが重要視される分野を中心に、労働集約的な機械的選別から人工知能対応の光学検査への顕著な移行が見られます。また、特に欧州においてコーティング化学に関する規制変更が進んでおり、新たな材料要件に対応するためのトリーター、乾燥機、その他のラインコンポーネントのアップグレードが促進されています。商業用種子増殖ハブの拡大により完全処理ラインへの需要が生まれており、北米では処理業者が接続型・デジタル制御システムへの移行を進める中、設備更新投資も堅調に推移しています。その結果、市場では光学選別、トレーサビリティ、自動化への品質主導型投資が、集計数値が示す全体成長率を上回るペースで拡大しています。
主要レポートのポイント
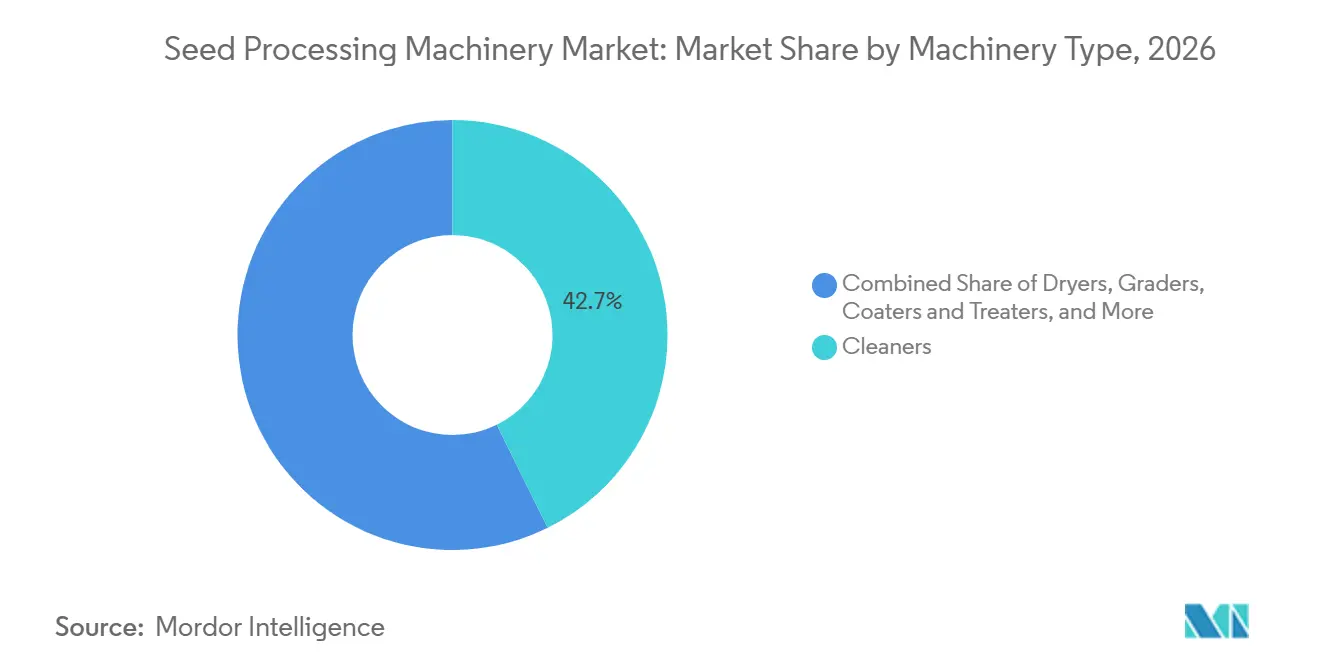
- 機械タイプ別では、クリーナーセグメントの種子処理機械市場シェアが2026年に42.7%と最大シェアを占め、光学選別機セグメントの種子処理機械市場規模は2027年から2032年にかけて最も速いCAGR 7.7%で成長する見込みです。
- 運転モード別では、自動システムの種子処理機械市場シェアが2026年に70.6%と最大シェアを占め、自動システムの市場規模は2027年から2032年にかけて最も速いCAGR 8.0%で成長する見込みです。
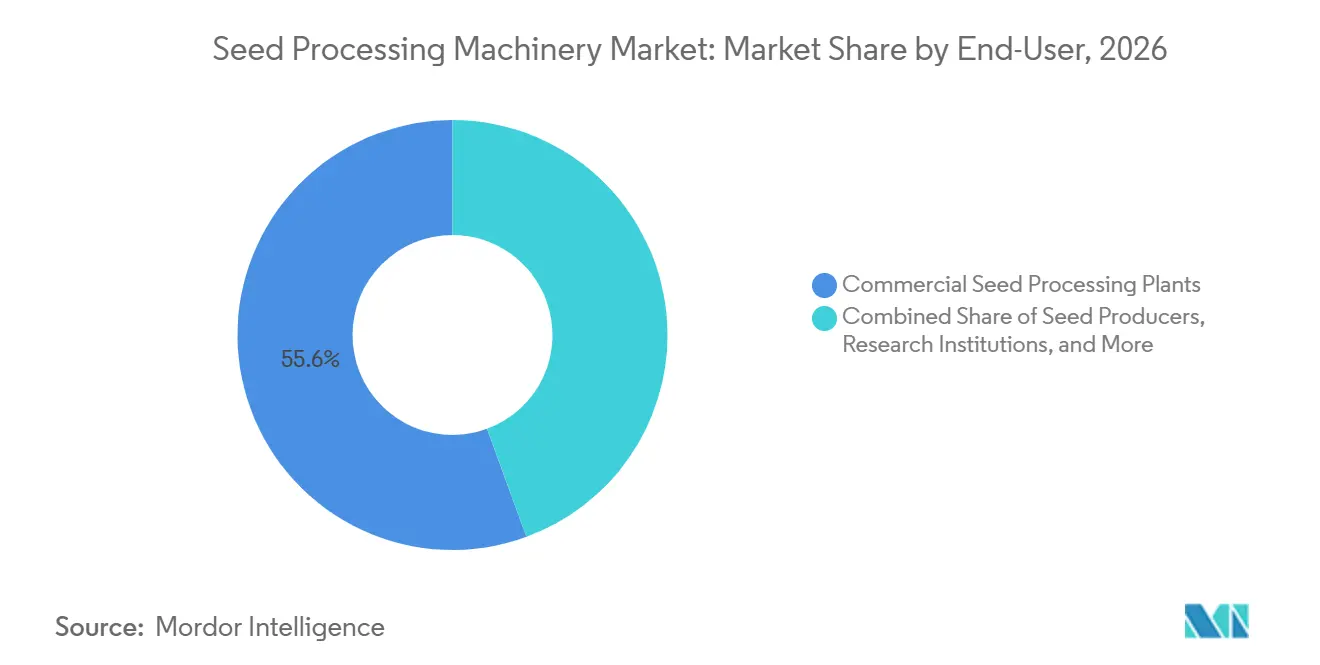
- エンドユーザー別では、商業用種子処理プラントの種子処理機械市場シェアが2026年に最大の55.6%を占め農場内施設の種子処理機械市場規模は2027年から2032年にかけて最も速いCAGR 7.8%で成長する見込みです。
- 地域別では、北米の種子処理機械市場シェアが2026年に34.1%と最大シェアを占め、アジア太平洋地域の種子処理機械市場規模は2027年から2032年にかけて最も速いCAGR 8.1%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 光学選別の自動化による効率向上と労働コスト削減 | +2.0% | 世界 | 短期(2年以内) |
| 処理済みおよび付加価値種子への需要増加 | +1.8% | 世界、特に北米と欧州で顕著 | 中期(2〜4年) |
| 政府補助金による収穫後機械化の促進 | +1.4% | アジア太平洋地域が中心、南米・アフリカへの波及 | 中期(2〜4年) |
| 商業用種子増殖センターの成長 | +0.9% | アジア太平洋地域および北米 | 長期(4年以上) |
| マイクロプラスチックフリーコーティングへの移行がトリーターおよび乾燥機の改修を促進 | +0.7% | 主に欧州、世界への波及あり | 中期(2〜4年) |
| デジタルトレーサビリティおよび認証ワークフローがインラインサンプリングおよびラベリングのアップグレードを促進 | +0.5% | 世界 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
光学式選別の自動化による効率向上と人件費削減
自動化は、選別および欠陥除去プロセスにおける手作業の介入を最小化することで、種子処理機械市場における性能基準を向上させています。人工知能対応の光学システムは、単一種子レベルで色、テクスチャ、形状のばらつきを識別でき、ライン速度を損なうことなく処理業者が純度を向上させることを可能にします。2025年にBühlerが発売したSORTEX AI700は、種子および穀物用途における検査品質の向上を目的としたディープラーニング選別システムへの移行を体現しています[1]。市場が複数の機械的工程から少数のインテリジェント選別ユニットへと移行するにつれ、各ラインは生産性が向上する一方で、計画外停止に対する脆弱性も高まっています。この動向は、種子処理機械市場における商業調達において、予知保全、遠隔診断、および堅牢なサービス契約の重要性が高まっていることを示しています。
処理済み・高付加価値種子への需要増加
種子処理機械市場は、基本的な殺菌剤処理を超えた進歩、すなわち生物活性接種材、微量栄養素コーティング、特殊ポリマーフィルムを含む高付加価値種子製品への需要増加によって成長しています。これらの高付加価値種子製品は、精密なコーティングの均一性、改善された乾燥制御、および強化されたロット分離を必要とし、塗布品質の不均一性は認証バッチ全体の性能を損なう可能性があります。2024年10月、インドの食用油・油糧種子に関する国家ミッションは1兆103億インドルピー(1.19 ビリオン 米ドル)を配分し、65か所の新たな種子ハブを設立することで、種子の処理、コーティング、包装に使用される機器への直接的な下流需要を生み出しました[2]。さらに、市場では処理チェーン全体にわたるロット完全性を維持するために、クリーナー、包装機、ラベリングシステムなどの補助機器への需要が増加しています。生物学的処理の台頭により、処理業者が微生物の生存率を確保するために低剪断・温度制御型のコーティングおよび乾燥システムを必要とすることから、機器需要がさらに高まっています。
政府補助金による収穫後機械化の促進
公共政策は、特に民間融資が商業グレードの機器への適時アップグレードを可能にしていない地域において、種子処理機械の採用を促進しています。2025年2月、中国国務院情報弁公室は農業機械補助金プログラムを拡大し、カラーソーターおよび穀物乾燥機を対象機器カテゴリーに追加するとともに、特定の機械タイプに対する最大補助金上限を引き上げました。同様に、フィリピンでは、調達機械に対する農業機械試験評価センターの認証を義務付ける2024年のガイドラインが、正式な品質基準を強化しました。これにより、実績ある機器性能を持つ確立されたサプライヤーが恩恵を受け、種子処理機械市場における機械化の広範な普及が支援されています。
商業用種子増殖センターの成長
種子処理機械市場は、商業用種子増殖ハブの設立によって成長を遂げており、これらのハブは既存システムへの小規模なアップグレードではなく、包括的なプラントエンジニアリングを必要とします。2026年4月、BASF SEはオランダのヌンヘムにある野菜種子処理施設の拡張・近代化に4,000万ユーロ(4,440万米ドル)の投資を発表し、敷地面積を6,000平方メートル拡大しました。現代の収穫後機械は、特に収穫後損失が大きく機械化が限られている地域において、手作業農業と比較して取り扱い効率を高め、付加価値をもたらします。市場は初期機器販売だけでなく、生産集積地域内でのサービス、消耗品、アップグレードへの継続的な需要からも恩恵を受けています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマート機械の高い初期費用 | -2.2% | 特にアジア太平洋地域、アフリカ、南米などの発展途上地域 | 短期(2年以内) |
| 精密部品のサプライチェーンの不安定性 | -1.1% | 世界 | 短期(2年以内) |
| オペレーターおよびサービス技術スキルのボトルネックが稼働率を制限 | -0.7% | アフリカ、南米、アジア太平洋地域の一部 | 中期(2〜4年) |
| 接続機器に関するデータ所有権とサイバーセキュリティの懸念 | -0.4% | 欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマート機械の高い初期費用
高い初期費用は、先進的な種子処理機械の採用に対する重大な障壁であり続けています。購入者は先進的な光学選別システムのコストを従来の機械式機器と比較することが多く、光学選別機は40%から60%高価であることが判明しています。さらに、自動化制御、接続インフラ、監視制御・データ収集システムに関連する費用がプロジェクト全体の投資額をさらに増加させます。これらの財務的課題は、農業融資へのアクセスが限られ、機器の更新サイクルが長い地域において特に顕著です。その結果、必要な高い資本投資が、協同組合、農場レベルの処理業者、および中小規模の商業オペレーターによる先進的な種子処理機械の採用を引き続き妨げています。
精密部品のサプライチェーンの不安定性
種子処理機械市場は、地政学的リスクや集中した製造拠点に対して脆弱なサプライチェーンから調達されるセンサー、制御モジュール、画像処理ハードウェア、精密アクチュエーターに依存しています。この市場では、カスタム電子部品の遅延が業務に大きな影響を与え、処理ライン全体の立ち上げを遅らせる可能性があります。特殊部品の調達リードタイムの長期化により、購入者はプロジェクトのスケジュールを維持するために仕様の低い機器を選択せざるを得なくなる場合があります。さらに、代替部品が現地で入手できないため、遠隔地市場でのアフターサービスがより困難になり、システムの耐用年数にわたる総所有コストが高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
クリーナーがリードし、光学式ソーターが次のパフォーマンス層を定義クリーナーセグメントの種子処理機械市場シェアは2026年に42.7%と最大シェアを占めました。一次種子洗浄は、等級付け、処理、乾燥、コーティング、包装などの後続工程を開始する前に不可欠であるため、クリーナーは引き続き市場を支配しています。エアスクリーンクリーナーは、スケーラビリティ、低メンテナンス要件、および様々な作物タイプや下流機器システムとの互換性から広く好まれています。さらに、乾燥機および処理システムは、収穫後の水分管理課題に取り組む地域や生物学的種子処理の採用が増加している地域において重要性を増しています。クリーナーセグメントは、世界中で大規模なマルチクロップ処理ワークフローを管理する商業用種子プラント、穀物取扱業者、および統合種子処理施設からの持続的な需要の恩恵を受けています。
光学選別機セグメントの種子処理機械市場は、2027年から2032年にかけて最も速いCAGR 7.7%で成長する見込みです。この成長は、輸出グレードの種子純度、デジタル品質管理、および自動欠陥検出技術への需要増加によって促進されています。人工知能対応のイメージングシステムが処理精度を向上させ、高付加価値種子業務における汚染リスクを最小化するにつれ、光学選別機の利用が増加しています。メーカーは認証要件を満たすために、コンプライアンス監視、トレーサビリティ、データ管理機能を選別プラットフォームに組み込んでいます。先進的な選別システムの急速な成長にもかかわらず、一次種子洗浄プロセスが世界中の商業用種子処理ワークフローの運用基盤として機能し続けているため、クリーナーは依然として支配的な機器カテゴリーです。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
運転モード別:
自動化が市場ポジションを強化自動システムの種子処理機械市場シェアは2026年に70.6%と最大シェアを占めました。商業用種子処理業者は、スループットの一貫性向上、労働依存度の低減、およびマルチクロップ処理施設における連続フロー運転のサポート能力から、自動システムをますます好むようになっています。これらのシステムはまた、大量商業環境におけるプロセス監視、予知保全、品質標準化を強化します。大規模処理プラントは、ピーク季節活動中の運用効率を向上させ、ダウンタイムを最小化するデジタル制御システムを優先しています。さらに、このセグメントは、洗浄、等級付け、選別、処理、包装機能を集中型自動種子処理業務に統合した統合処理ラインの採用拡大の恩恵を受けています。
自動システムセグメントの種子処理機械市場規模は、2027年から2032年にかけて最も速いCAGR 8.0%で成長する見込みです。この成長は、中規模処理業者の近代化努力の増加と、新興農業経済国における自動化技術の採用拡大によって促進されています。統合自動システムは、孤立した機器アップグレードと比較してより高い処理一貫性を提供するため、普及が進んでいます。一方、半自動システムは、手動監視が依然として不可欠な小規模商業施設、研究機関、農場ベースの業務において引き続き重要です。多くのサプライヤーは現在、アップグレード対応構成を提供しており、完全自動化への段階的な移行を可能にしています。この段階的な近代化アプローチは、現在の運用ニーズと将来の自動化投資サイクルの両方に対応し、世界中で機器需要を支え続けています。
エンドユーザー別:
商業プラントが需要を支え、農場内施設が加速商業用種子処理プラントの種子処理機械市場シェアは2026年に55.6%と最大シェアを占めました。この優位性は、より高い処理量、より大きな資本投資能力、および統合種子洗浄、等級付け、光学選別システムの広範な採用に起因しています。これらの施設は、認証種子プログラムおよび大規模作物増殖を支援するために、先進的な処理および工程制御技術への投資を増やしています。さらに、商業プラントは単独機械よりも完全処理ラインを導入することが多く、プロジェクト全体の価値と機器統合を高めています。種子トレーサビリティ、輸出コンプライアンス、製品一貫性への関心の高まりが、世界中の主要農業生産地域における商業用種子処理インフラへの多大な投資を促進し続けています。
農場内施設の種子処理機械市場規模は、2027年から2032年にかけて最も速いCAGR 7.4%で成長する見込みです。この成長は、地域化処理、アイデンティティ保全種子生産、およびコンパクトなモジュール式処理システムへの投資増加によって促進されています。小規模オペレーターおよび生産者は、種子品質管理を強化し、集中型商業施設への依存を低減するために、柔軟な処理ユニットを採用しています。研究機関も、育種および検証プログラムで使用される小型精密処理システムへの需要に貢献しています。コンパクトな処理技術は、その運用上の柔軟性とインフラ要件の低減から人気を集めています。この傾向は、分散型農業処理および特殊種子取扱い用途向けに設計されたモジュール式洗浄、選別、処理機器への需要を世界中で促進しています。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米の種子処理機械市場
北米の種子処理機械市場シェアは2026年に34.1%と最大シェアを占めました。同地域は、確立された商業用種子産業、精密種子処理技術の広範な採用、および広大な畑作物生産システムの恩恵を受けています。トウモロコシおよび大豆の大規模栽培が、先進的な種子洗浄、等級付け、光学選別システムへの強い需要を促進しています。米国およびカナダの商業用種子企業は、トレーサビリティの強化、純度基準の充足、輸出コンプライアンスの確保のために、統合処理インフラへの投資を増やしています。強い設備更新需要、デジタルプロセス統合、確立された種子証システムなどの要因が、世界の商業用種子処理機器およびインフラ開発における北米のリーディングポジションを引き続き強化しています。
アジア太平洋地域の種子処理機械市場
アジア太平洋地域の種子処理機械市場規模は、2027年から2032年にかけて最も速いCAGR 8.1%で成長する見込みです。この成長は、認証種子の拡大、政府支援による農業近代化イニシアチブ、ならびに中国、インド、東南アジア全域における商業処理インフラへの投資増加によって促進されています。種子ハブ、処理ユニット、穀物取扱インフラへの公的資金が、地域全体での近代的な洗浄、乾燥、選別システムの採用を加速しています。さらに、商業農業の台頭と高品質認証種子への需要増加が処理業務の近代化を促進しています。日本、オーストラリア、韓国などのより発展した農業経済国は、商業用種子生産ネットワーク内での光学選別、デジタルコンプライアンスシステム、自動化処理技術に注力しています。
南米およびMEAの種子処理機械市場
南米は、輸出志向農業と密接に結びついたブラジルおよびアルゼンチンにおける広範な穀物および油糧種子の種子増殖活動により、重要な成長地域であり続けています。国際連合食糧農業機関によると、エチオピアの収穫後管理戦略2024年~2030年は、収穫後機械化および処理技術の展開のために143億エチオピアブル(2.66億 ミリオン 米ドル)を配分しています[3]。このイニシアチブは、種子および穀物インフラの広範な近代化を支援しています。中東およびアフリカでは、食料安全保障、制御環境農業、収穫後効率の改善への関心が高まっています。これらの動向が、発展途上農業経済国における近代的な種子洗浄、選別、取扱い技術への需要を徐々に促進しています。
競合環境
市場集中度
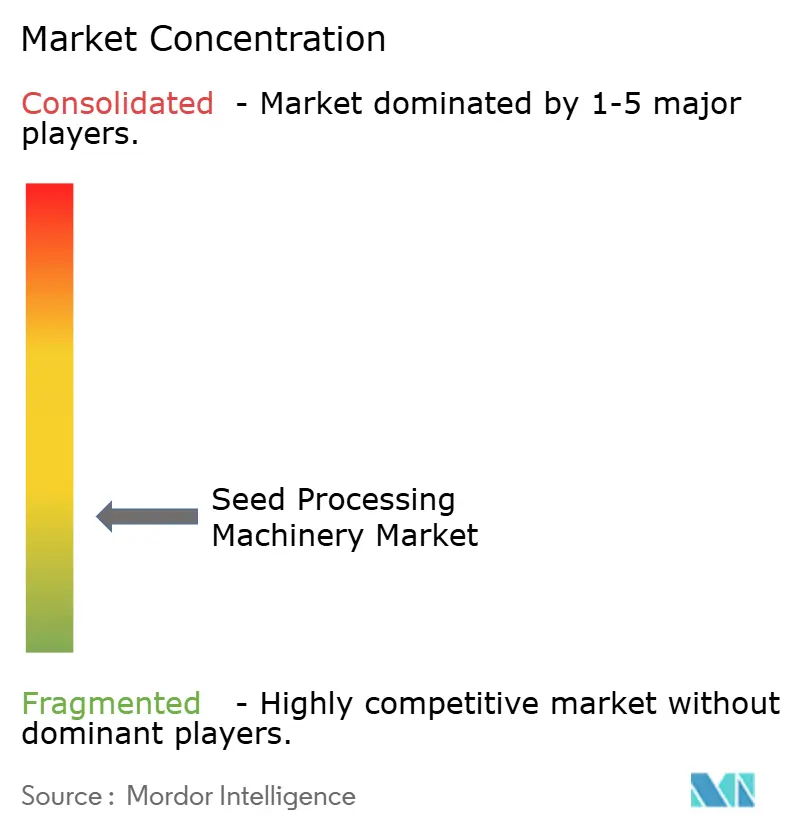
種子処理機械市場は2025年に分散した状態にあり、Bühler AG、Cimbria A/S(Grain & Protein Technologies)、PETKUS Technologie GmbH、Satake Corporation、Ag Growth International Inc.が光学選別、プラントエンジニアリング、統合処理システムにおいて強固なポジションを保持していました。インド、中国、南米の地域サプライヤーは、低容量およびコスト重視の機器カテゴリーにおいて競争力を維持しています。競争上の差別化は、機械的性能のみによってではなく、ソフトウェア統合、トレーサビリティサポート、サービス対応力によってますます促進されています。このダイナミクスは、エントリーレベル機器における激しい競争を促進する一方、大規模統合処理プロジェクトおよび先進的な光学選別技術における集中を維持しています。
メーカーは、自動化、光学選別、トレーサビリティ、コンプライアンス対応デジタルシステムを組み合わせた統合処理ソリューションに注力しています。戦略的投資は、先進的なエンジニアリングと長期サービスサポートを必要とする大規模処理施設に向けられています。企業は、認証ワークフローを合理化し、遠隔診断を可能にするために、ソフトウェア対応品質管理機能を強化しています。処理業者が完全なシステム交換よりも段階的な近代化を優先するにつれ、モジュール式動化アップグレードおよびレトロフィット対応機器の重要性が高まっています。製品開発戦略は、単独機械よりも完全接続型処理エコシステムにますます集中しており、長期的なサプライヤー関係を育み、世界の商業用種子処理環境における運用効率、プロセス透明性、デジタルワークフロー統合への需要の高まりに対応しています。
競争機会は、小規模商業オペレーター向けのレトロフィット自動化、モジュール式処理システム、デジタルトレーサビリティ統合において最も強くなっています。Ag Growth International Inc.は、ブラジルおよびヨーロッパ・中東・アフリカ地域における堅調な商業需要に牽引され、2025年3月31日時点で7.25億 ミリオン 米ドルの連結受注残を報告しました。小規模メーカーは、地域化されたサービスサポートと低資本機器ソリューションを提供することで競争力を維持しています。処理機械と認証システム間の接続性の向上も、現代の商業用種子処理インフラ内でのサイバーセキュリティ、相互運用性、遠隔監視機能への需要を促進しています。
種子処理機械業界のリーダー
-
Bühler AG
-
Cimbria A/S (Grain & Protein Technologies)
-
PETKUS Technologie GmbH
-
Satake Corporation
-
Ag Growth International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
種子処理機械市場 このレポートでカバーされる企業
- Bühler AG
- Cimbria A/S (Grain & Protein Technologies)
- PETKUS Technologie GmbH
- Satake Corporation
- Ag Growth International Inc.
- Westrup ApS (Fowler Westrup India Pvt. Ltd.)
- Alvan Blanch Development Company Limited
- Osaw Agro Industries Pvt. Ltd.
- Skiold A/S
- Oliver Manufacturing CO, Inc.
- Shijiazhuang Synmec International Trading, Ltd. (Hebei Ruixue Grain Selecting Machinery Co., Ltd.)
- Carter Day International, Inc.
- Lewis M. Carter Manufacturing, LLC
- Bratney Companies (K.B.C. Group, Inc.)
- Spectrum Industries
最近の産業開発事情 種子処理機械市場
- 2025年12月:Cimbria A/S(Grain & Protein Technologies)は、米国の独占販売代理店であるBratney Companiesとの提携のもと、Richardson Seedsの包括的な処理ライン再設計を完了しました。このプロジェクトは、複数の段階的なアップグレードを完全統合システムに置き換えるもので、Cimbria SEA TRカラーソーター、デルタエアおよびスクリーンクリーナー、ハイド重力テーブルを組み込んでいます。
- 2025年5月:Bühler AGは、種子および穀物の純度、トレーサビリティ、処理施設における選別効率を向上させるために、ディープラーニング人工知能技術を組み込んだSORTEX AI700光学式ソーターを発売しました。
- 2024年12月:PETKUS Technologie GmbHは、EUROTIER 2024においてモジュール式種子処理ラインを発表しました。このシステムはマルチクロップの柔軟性とスケーラビリティを考慮して設計されており、固定ライン機械インフラを交換することなく処理施設がワークフローを調整できるようにします。
世界の種子処理機械市場レポートの範囲
種子処理機械は、農業において種子の洗浄、選別、グレーディング、乾燥、処理、包装に使用される機器を包含し、種子の品質と植え付けのための生存率を向上させます。これらの機械は、不純物の除去、均一性の確保、害虫や病気から種子を保護する上で重要な役割を果たします。種子処理機械市場レポートは、機械タイプ(プレクーナー、クリーナー、ドライヤー、グレーダー、コーターおよびトリーター、セパレーターおよびデストーナー、ポリッシャー、光学式ソーター、種子包装機、その他の特殊機器)、運転モード(自動および半自動)、エンドユーザー(商業用種子処理プラント、種子生産者、研究機関、農場内施設、穀物取り扱い施設)、地域(北米、欧州、アジア太平洋、南米、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| プレクリーナー |
| クリーナー |
| ドライヤー |
| グレーダー |
| コーターおよびトリーター |
| セパレーターおよびデストーナー |
| ポリッシャー |
| 光学式ソーター |
| 種子包装機 |
| その他の特殊機器 |
| 自動 |
| 半自動 |
| 商業用種子処理プラント |
| 種子生産者 |
| 研究機関 |
| 農場内施設 |
| 穀物取り扱い施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 機械タイプ別 | プレクリーナー | |
| クリーナー | ||
| ドライヤー | ||
| グレーダー | ||
| コーターおよびトリーター | ||
| セパレーターおよびデストーナー | ||
| ポリッシャー | ||
| 光学式ソーター | ||
| 種子包装機 | ||
| その他の特殊機器 | ||
| 運転モード別 | 自動 | |
| 半自動 | ||
| エンドユーザー別 | 商業用種子処理プラント | |
| 種子生産者 | ||
| 研究機関 | ||
| 農場内施設 | ||
| 穀物取り扱い施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2032年までの種子処理機器需要の成長を促進している要因は何ですか?
成長は、自動化、処理済み種子および認定種子の幅広い利用、ならびに商業的種子増殖ハブへの投資によって支えられており、2032年までに7.45 ビリオン 米ドルに達すると予測されている。
2026年において収益をリードしている機械タイプはどれですか?
クリーナーは、等級付け、処理、乾燥、包装の前にほぼすべての種子ワークフローで使用されるため、2026年に最大の42.7%のシェアでリードしました。
アジア太平洋地域が他の地域より速く成長しているのはなぜですか?
アジア太平洋地域は、中国における機械補助金、インドにおける種子ハブ開発、および地域全体での正式な認証種子システムの拡大により、2027年から2032年にかけて最も速いCAGR 8.1%で成長する見込みです。
発展途上市場での採用を制限しているものは何ですか?
スマート機械の高い初期費用が主な障壁であり続けています。光学式・接続型システムは機械式の代替品より40%〜60%高価であり、多くの農村市場では融資へのアクセスが依然として限られています。