
ヨーロッパ播種機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.37 十億米ドル |
| 市場規模 (2025) | 1.42 十億米ドル |
| 市場規模 (2030) | 1.71 十億米ドル |
| 成長率 (2026 - 2031) | 3.79 % |
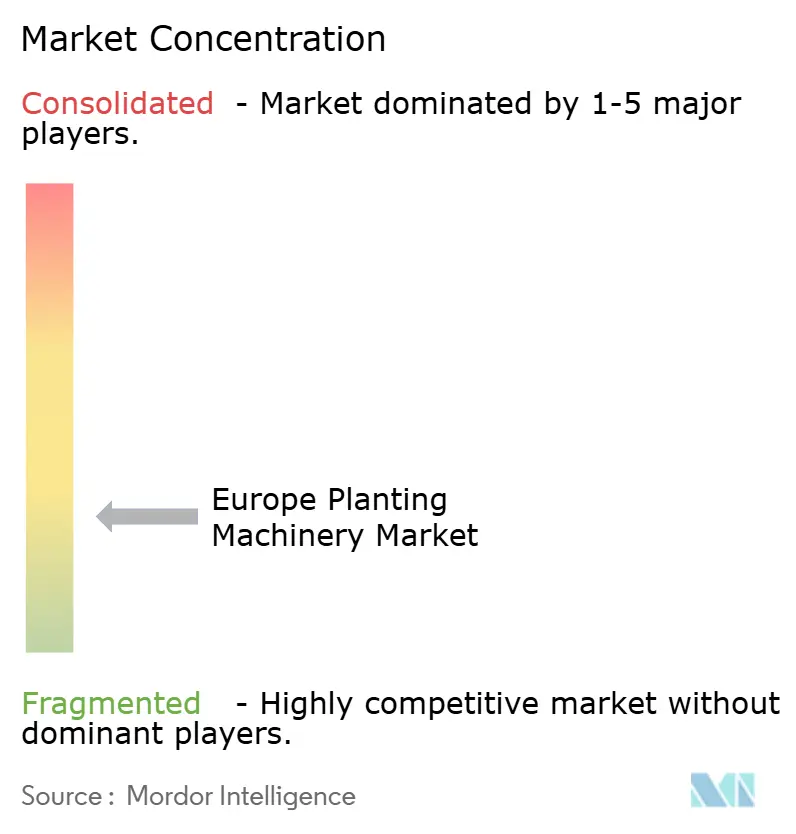
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ播種機械市場分析
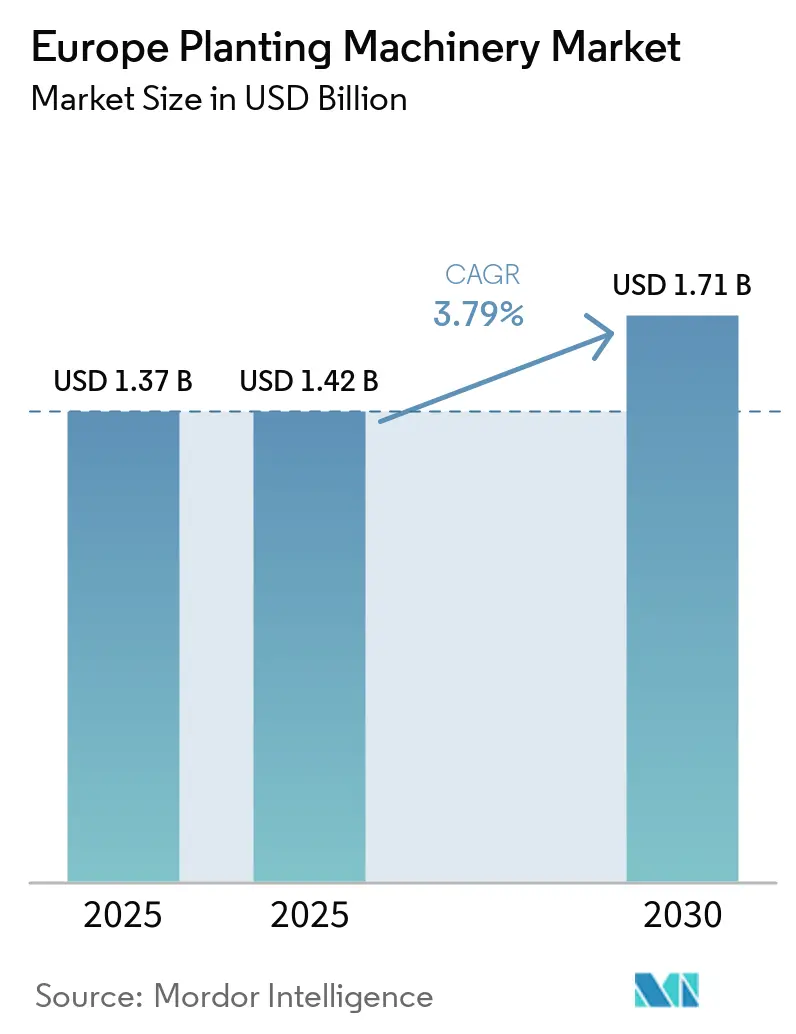
ヨーロッパ播種機械市場は2025年に1.37 ビリオン 米ドルと評価され、2026年の1.42 ビリオン 米ドルから2031年には1.71 ビリオン 米ドルへと、予測期間2026年~2031年においてCAGR 3.79%で成長する見込みです。西ヨーロッパにおける更新需要と中・東ヨーロッパにおける初回精密化アップグレードが、異なる農場規模にわたる機器購入を支えています。市場は、同一製品ポートフォリオ内で基本的な機器と接続型高精度システムの両方を提供できるサプライヤーを優遇しています。精密機器は農場の初期費用を削減できるため、公的共同融資は設備投資計画の重要な要素となっています。労働力不足と播種期間の短縮により、より高い作業速度で正確に稼働できる機器への需要が高まっています。多くの農場が複数メーカーのトラクター、農業機械、データシステムを運用しているため、機器の互換性も重要を増しています。これらの要因により、サプライヤーは完全な機械群の入れ替えを必要とせず、既存の農場運営に統合できる柔軟で相互運用可能な機器に注力するよう促されています。
レポートの主要ポイント
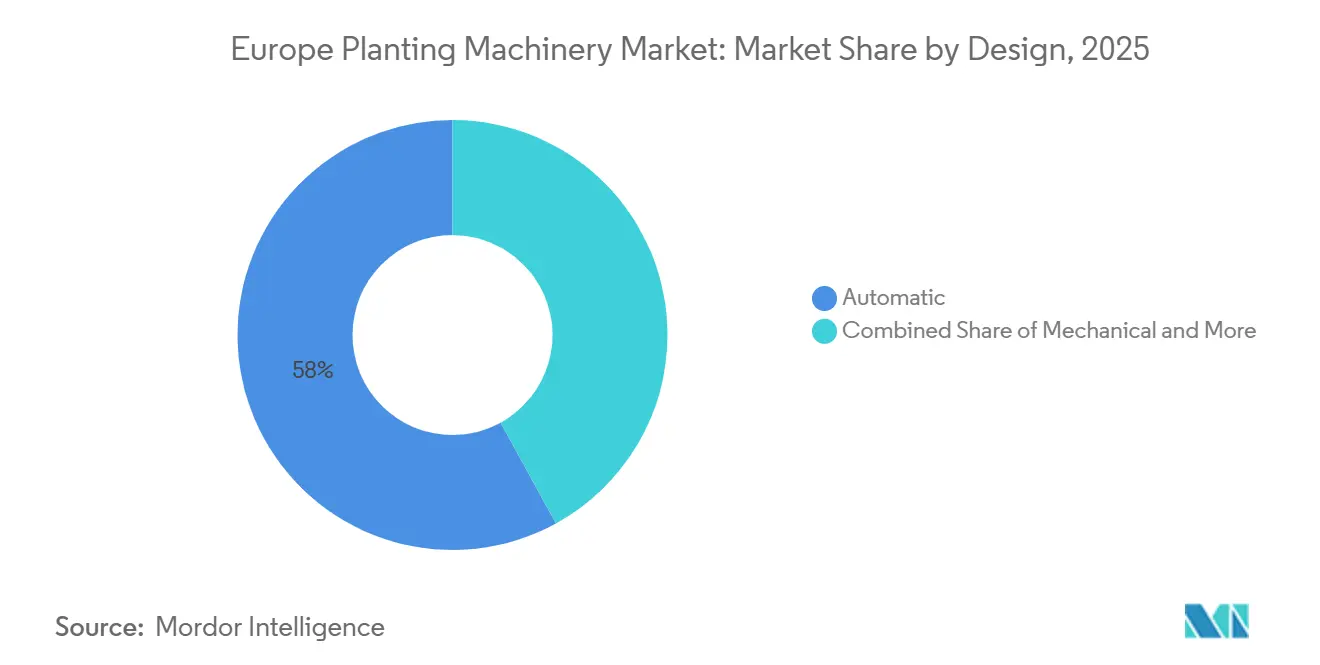
- 設計別では、自動式が最大セグメントであり、2025年のヨーロッパ播種機械市場シェアの58.0%を占めました。また、最も成長が速いセグメントでもあり、2026年から2031年にかけてCAGR 7.0%で拡大すると予測されています。
- 操作別では、装着式機器が最大セグメントであり、2025年のヨーロッパ播種機械市場規模の48.0%を占めました。また、最も成長が速いセグメントでもあり、2026年から2031年にかけてCAGR 6.0%で拡大すると予測されています。
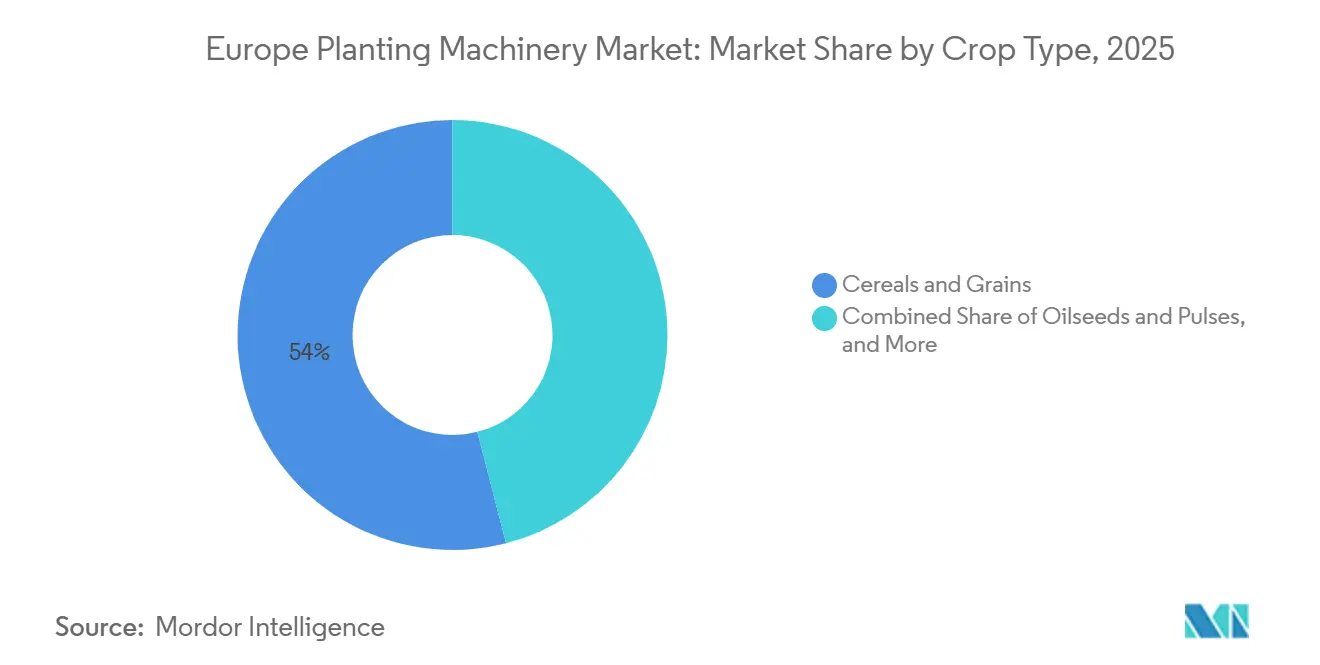
- 作物タイプ別では、穀類・穀物が最大セグメントであり、2025年の市場シェアの54.0%を占めました。一方、果物・野菜が最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 7.0%で拡大すると予測されています。
- 地域別では、ドイツが2025年に22.2%の収益シェアで最大国となりました。一方、オランダは2026年から2031年にかけてCAGR 8.0%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州連合CAP戦略計画および各国機械補助金 | +0.7% | ドイツ、ポーランド、フランス、イタリア | 中期(2〜4年) |
| ヨーロッパの農業労働力不足と農業賃金の上昇 | +0.6% | ヨーロッパ全域、特に西ヨーロッパおよび北ヨーロッパ | 短期(2年以内) |
| 気候変動と圧縮されたヨーロッパの播種期間 | +0.4% | イギリス、フランス、ドイツ、オランダ | 短期(2年以内) |
| EU投入削減・持続可能性目標に向けた精密播種 | +0.8% | 欧州連合(EU)中核、イギリスにも関連 | 長期(4年以上) |
| 老朽化したヨーロッパ機械群からの更新需要 | +0.5% | ドイツ、フランス、イタリア、スペイン | 短期(2年以内) |
| 断片化したヨーロッパ農場向けの相互運用可能な播種システム | +0.3% | ポーランド、デンマーク、オーストリアを含む中・東ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州連合CAP戦略計画および各国機械補助金
2023年〜2027年の共通農業政策(CAP)戦略計画は、精密農業機器およびデジタル技術を対象とした投資措置を通じて農場の近代化を支援しています。2023年の欧州委員会データによると、承認されたCAP戦略計画に基づく投資支援は、インフラおよび農業慣行の近代化のために約40万の農場に恩恵をもたらすことを目標としていました[1]。これらの措置は、精密制御、データ収集、投入管理機能を備えた播種機械への投資根拠を強化しています。欧州連合の各加盟国が国家・地域の優先事項に従って独自のCAP戦略計画を実施するため、機械支援プログラムの利用可能性と設計はヨーロッパ全域で異なります。これにより、播種機械メーカーおよびディーラーは、機器仕様、融資オプション、技術サポートを地域の資金援助投資プログラムに合せる機会が生まれ、現代的な播種機械への需要を支えています。
ヨーロッパの農業労働力不足と農業賃金の上昇
農業労働力の減少により、ヨーロッパの農場全体で機械化と省力化技術の重要性が高まっています。2026年に公表されたユーロスタットのデータによると、欧州連合における農業雇用は2013年の総雇用の5.2%から2023年には3.9%に低下し、農業従事者数は840万人となっています。利用可能な農業労働力のこの減少により、農業者はより少ない作業員でより広い面積をカバーし、反復的な手動調整を削減できる播種機械の使用を促されています。そのため、自動化された種子計量、コールター圧力調整、誘導、キャブ内コントロールを備えた機器への需要が高まり、運転効率が向上しています。労働力の確保がより困難になるにつれ、信頼性が高く操作が容易な播種機器は、手動介入への依存を減しながら農場の播種能力を維持するのに役立ち、ヨーロッパ全域での高度な播種機械への需要を支えています。
気候変動と圧縮されたヨーロッパの播種期間
気候変動の増大により、干ばつ、大雨、霜、その他の極端な気象現象が農業生産に影響を与え、ヨーロッパ全域の農場作業と播種スケジュールに大きな不確実性が生じています。2026年に公表された欧州環境機関のデータによると、欧州連合における農業損失の54%が干ばつ、21%が大雨、16%が霜、9%が雹によるものであり、合計で報告された農業損失の80%を占めています[2]。これらの状況は、作業可能な播種期間を短縮し、変動する条件下でも迅速に圃場作業を完了し一貫した種子配置を維持できる機械の価値を高める可能性があります。これにより、自動調整、精密制御、信頼性の高い稼働を備えた大容量播種システムへの需要が支えられています。気象関連の混乱が遅延コストを増大させるにつれ、農場や請負業者は播種機械の購入時に圃場性能、機器の信頼性、部品の入手可能性をより重視するようになる可能性があります。
老朽化したヨーロッパ機械群からの更新需要
ヨーロッパの農場が農業機器を更新し、より高度な技術を採用し続けるにつれ、更新需要が播種機械メーカーにとっての機会を支えています。2025年に公表された欧州農業機械工業会(CEMA)のデータによると、2024年にヨーロッパ全域で144,400台の農業用トラクターが登録され、2023年比で8.1%減少し、少なくとも2014年以降で最低の登録水準となりました[3]。低調な更新サイクルは慎重な農業機器投資を示す一方、必要な機械群の更新は農業者が精密種子計量、自動調整、誘導、データ接続性を備えた機械にアップグレードする機会を生み出しています。モジュール式機器、融資オプション、ディーラーサポートを提供するメーカーは、更新ニーズに対応しながら、より技術的に高度な播種システムの採用を促進することができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機器価格と上昇したヨーロッパの農業融資コスト | -0.9% | ヨーロッパ全域、特に西ヨーロッパおよび南ヨーロッパ | 短期(2年以内) |
| 年間機械稼働率を制限する小規模・断片化した農地 | -0.7% | 中・東ヨーロッパ、地中海諸国 | 長期(4年以上) |
| 接続型播種機器に対応した熟練技術者の不足 | -0.5% | ヨーロッパ全域、特に北ヨーロッパおよび東ヨーロッパ | 中期(2〜4年) |
| ヨーロッパの機械群全体にわたるブランド間データおよび農業機械の互換性ギャップ | -0.4% | 欧州連合(EU)、特に中ヨーロッパの混合機械群農場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い機器価格と上昇したヨーロッパの農業融資コスト
高い機器価格と融資コストは、特にキャッシュフローが限られているか収益性が不確実な農場において、高度な播種機械への投資を制約する可能性があります。精密対応播種システムは通常、従来の機器よりも高い初期投資を必要とし、借入コストの上昇により機器所有の総コストがさらに増加する可能性があります。これらの状況は、農業者が機械の更新を延期したり、低仕様の構成を選択したり、既存の機器をより長く使用し続けたりすることを促す可能性があります。そのため、ヨーロッパ播種機械市場は、機器コストと融資制約が農場収益性の低下と重なる場合に、より大きな圧力に直面します。リース、季節払い構造、柔軟な機器融資は初期資本負担の軽減に役立ち、融資支援を提供するメーカーやディーラーは高度な播種技術へのアクセスを改善することができます。
接続型播種機器に対応した技術サービス能力の不足
播種機械への電子制御、ISOBUSコネクティビティ、テレマティクス、センサー、自動機能の統合が進むにつれ、機器整備の技術要件が高まっています。従来の機械式播種機と比較して、接続型播種システムは技術者が機械部品と電子・ソフトウェア関連の問題の両方を診断することを求めます。欧州農業機械工業会(CEMA)と農業・園芸機械のディーラーおよび修理業者の全国協会国際連合(CLIMMAR)は、農業機械の流通・サポートネットワークの一環として、ディーラーおよびサービス能力を引き続き強調しています。CLIMMARの2025年大会は17カ国のディーラーおよび修理業者協会を集め、ますます高度化する農業機械を支援するディーラーネットワークの重要性を強調しました。そのため、農場は接続型播種機器を採用する際に、特に専門的な技術サポートが限られている場合、より高いサービス要件に直面する可能性があります。リモート診断、ソフトウェアアップデート、技術者トレーニング、より広い地域サービスカバレッジにより、メーカーとディーラーはこの障壁を軽減し、高度な播種システムの採用を支援することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設計別:
自動システムが市場リーダーシップを確立自動システムは2025年の設計別ヨーロッパ播種機械市場の58.0%を占め、最大の設計セグメントとなり、2026年から2031年にかけてCAGR 7.0%で拡大すると予測されています。その主導的地位は、特により大きな播種精度と手動調整の削減を求める大規模耕作農場において、電子種子計量、セクション制御、接続型稼働への需要の増大を反映しています。自動構成はまた、ヨーロッパ全域での精密農業技術の広範な採用とも一致しています。2025年11月、LEMKEN GmbH & Co. KGはFaya MF精密播種機を発表し、ISOBUS iQblue操作、個別列ホッパー、自動セクション制御を特徴とし、播種機器への自動化機能の継続的な統合を示しました。ヨーロッパの農場が精密志向の播種慣行をますます採用するにつれ、自動化システムへの需要がセグメントの成長を支えると予測されています。
半自動システムは、高仕様機器の完全自動化なしに選択的な電子機能を求める農場に中間的な選択肢を提供します。これらのシステムは、オペレーターの介入への依存度を高く保ちながら、電子監視・制御などの機能をサポートすることができます。機械式システムは、機器の手頃な価格、操作の簡便さ、確立されたサービス能力が重要な購入検討事項である場合に引き続き関連性を持ちます。自動式、半自動式、機械式の構成が利用可能であことにより、メーカーはヨーロッパ市場全体の農場規模、投資能力、技術要件、地域サービス可用性の違いに対応することができます。この幅広い機器構成は、自動播種技術の採用が増加しても、設計セグメント全体の需要を維持すると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
操作別:
装着式機器がリード、大容量フォーマットが加速装着式機器は2025年の操作別ヨーロッパ播種機械市場の48.0%を占め、最大の操作セグメントとなり、2026年から2031年にかけてCAGR 6.0%で拡大すると予測されています。その主導的地位は、比較的コンパクトで機動性の高い機器と低い操作複雑性を必要とする農場に対するトラクター装着型構成の適合性を反映しています。装着式プランターおよびドリルは圃場間を容易に輸送でき、圃場へのアクセス、ヘッドランドスペース、機器の柔軟性が重要な考慮事項である作業に適しています。現代のトラクターとの互換性により、農業者は播種機器を既存の農場機械と組み合わせることができ、幅広いヨーロッパの農業経営での採用を支えています。
牽引式機器は、より広い作業幅、より大きな種子容量、より高い圃場生産性を優先する大規模耕作農場や請負業者にとって引き続き重要です。これらのシステムは、限られた気象期間内に播種を完了することが重要な大規模穀類・穀物生産に特に適しています。自走式機器は、独立したステアリングとより高い機動性が有益な野菜・特殊作物生産を含む、より専門的な用途に対応します。歩行型および乗用型機器は主に小規模園芸、市場向け農園、専門的な作業に対応します。ヨーロッパ全域での機器選択は、圃場規模、作物タイプ、トラクター出力、労働力の可用性、輸送要件、投資能力によって異なり、複数の播種機械構成への需要を維持しています。
作物タイプ別:
穀類が数量を支え、果物・野菜がペースを設定穀類・穀物は2025年の作物タイプ別ヨーロッパ播種機械市場の54.0%を占め、最大の作物セグメントとなりました。その主導的地位は、ヨーロッパ全域で穀類・穀物生産に充てられる広大な面積と、播種機および播種機器の繰り返し需要を反映しています。大規模穀類生産はまた、広大な圃場全体で一貫した種子配置を実現しながら運転効率を向上させる機器への需要を支えています。精密播種は、単粒プランターが種子間隔と配置をより細かく制御できるトウモロコシなどの作物で関連性を高めています。アグリテクニカ2025において、HORSCHはMaestro 12 TXを発表し、45cmから75cmの調整可能な列間隔とAirSpeed空気圧種子供給を特徴とし、条播作物向け精密播種機器の継続的な開発を示しました。穀類・穀物生産がヨーロッパ播種機械需要の主要な源泉であり続けるため、このセグメントはヨーロッパ播種機械市場に安定した数量基盤を提供すると予測されています。
果物・野菜は2026年から2031年にかけてCAGR 7.0%で拡大すると予測され、最も成長が速い作物セグメントとなっています。その成長は、正確な種子配置、列間隔、播種深度が物の定着と生産効率に影響を与える労働集約的な園芸生産において、専門的な播種機器のより大きな必要性によって支えられています。高付加価値作物はまた、生産性の恩恵が機器コストを正当化する場合に、専門的な機械化への投資を支援することができます。油糧種子・豆類はヨーロッパの耕作地域全体での栽培によって支えられる別の重要な用途を表し、綿花、サトウキビ、その他の作物は地理的により集中しており、特定の列間隔、種子計量、播種深度、農業機械幅の要件に適応した機器を必要とします。ヨーロッパ全域の作物生産システムの多様性は、適応可能な構成と専門的な操作能力を持つ播種機械への需要を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツ農業用播種機械市場
ドイツは2025年においてヨーロッパ農業用播種機械市場の最大シェアである22.2%を占め、高度に機械化された農業セクター、確立された機械製造基盤、および近代的な農業機械への投資によって支えられている。ドイツの農業支援フレームワークは、資源効率を改善し環境への影響を低減する機械への投資機会を引き続き提供している。同国の農構造および沿岸保護改善のための共同タスク(GAK)の2025年から2028年にかけてのフレームワークは、農業投資支援の基盤を提供しており、実施および具体的な措置は州レベルで決定される。ドイツの確立されたディーラー、デモンストレーション、および技術サービスネットワークは、精密計量、電子制御、および自動調整を組み込んだシステムを含む先進的な播種機械の普及をさらに支援している。
西ヨーロッパおよび中央ヨーロッパ農業用播種機械市場
オランダは2026年から2031年にかけて8.0%のCAGRで拡大し、最も成長の速い地域となると予測されている。同国の集約的な園芸および高付加価値作物生産は、特に正確な配置と投入資材の効率的な利用が重要な場面において、専門的な播種、移植、および精密播種機械への需要を支えている。フランスもまた先進農業機械の重要な市場であり、フランス2030はデジタル技術、ロボティクス、および新世代農業機械の開発と普及を支援している。2025年、フランス農業省はデジタル対応機械および機器を含む革新的な農業技術を支援する新たなフランス2030プグラムを発表した。ポーランドはCAP(共通農業政策)に基づく投資支援と拡大する農場近代化基盤から恩恵を受けている。同国の2025年農業投資プログラムには、2023年から2027年のCAP戦略計画に基づく競争力強化投資への支援が含まれていた。英国もまた播種技術への投資を支援しており、2025年の農業機械・技術基金には、穀物、豆類、油糧種子、およびカバークロップ向けの精密計量機能を備えた直播機が含まれていた。
ヨーロッパのより広範な市場
イタリアは農業機械の近代化と革新のための措置を含む国家復興・強靭化計画(PNRR)に支えられ、農業機械化の重要な市場であり続けている。スペインは広大な耕作地および園芸生産基盤から恩恵を受けており、デンマークとオーストリアは高度に機械化・専門化された農業システムにおいて精密志向の機械に対する機会を提供している。ロシアおよびその他の東ヨーロッパ市場は、機械需要が農場の投資能力、機械の入手可能性、および市場環境に左右されるため、より多様な事業環境を呈している。ヨーロッパの残りの地域全体では、農場規模、物の組み合わせ、機械化水準、投資支援、およびディーラーカバレッジの違いが、播種機械に対する多様な要件を生み出している。したがってサプライヤーは、農業構造および技術導入水準の違いに対応するために、国別の製品構成、資金調達アプローチ、およびサービスネットワークを必要としている。
競争環境
ヨーロッパ播種機械市場は断片化しており、多角化した農業機械メーカー、精密播種専門企業、播種機メーカー、地域農業機器企業に競争が分散しています。主要プレイヤーにはDeere & Company、CNH Industrial N.V.、AGCO Corporation、KUHN SAS(Bucher Industries AG)、Kubota Corporationが含まれ、AMAZONEN-WERKE H. DREYER、HORSCH Maschinen GmbH、LEMKEN GmbH & Co. KG、Väderstad、MASCHIO GASPARDO、PÖTTINGERなどのヨーロッパの専門企業が専門的な播種ポートフォリオと地域市場プレゼンスを通じて競争しています。競争上のポジショニングは、精密播種技術、作物別機器構成、電子制御、ディーラー・流通ネットワーク、融資、スペアパーツの入手可能性、アフターセールスサービスによって支えられています。メーカーは幅広い農場規模と生産システムに対応しており、大容量播種機と精密プランターは特に大規模耕作農場に関連し、専門的な機器は条播作物、園芸、小規模農業経営に対応しています。
HORSCH Maschinen GmbHは2025年にグループ売上高10.8億ユーロ(1.27 ビリオン 米ドル)を報告し、3年連続で年間売上高10億ユーロ(1.18 ビリオン 米ドル)超を維持し、研究開発、生産、販売インフラへの投資を継続しています。Väderstad は2025年9月にTempo及びProceedプランター向けの次世代列ユニットを発表し、播種精度と機械制御の開発を取り入れました。LEMKEN GmbH & Co. KGは2025年11月にFaya MF精密播種機を発表し、高容量精密播種向けに設計されたモジュール式フレームと調整可能な列構成を備え、量産は2027年に計画されています。これらの開発は、播種精度、機械の柔軟性、容量、電子制御技術をめぐる継続的な競争を示しています。
その他のプレイヤーは、専門的な作物機器、精密技術、コンパクト機械、地域化されたディーラー・サービスネットワークを通じて差別化しています。AMAZONEN-WERKE H. DREYERは農業機械とデジタル技術ポートフォリオの拡大を続け、KUHN、Kverneland、PÖTTINGER、MASCHIO GASPARDOはヨーロッパの異なる作物・農場システムに適応した播種・播種機器を提供しています。企業は統合された精密機能、電子機械制御、デジタルコネクティビティ、融資、技術サポート、スペアパーツの入手可能性を通じてますます競争しています。ヨーロッパの農場がより自動化されデータ対応の播種システムを採用するにつれ、競争上の差別化は播種精度、操作能力、機器の柔軟性、精密農業技術との互換性、地域ディーラー・アフターセールスネットワークの強さにますます集中しています。
ヨーロッパ播種機械産業リーダー
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
AGCO Corporation
-
KUHN SAS(Bucher Industries AG)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ農業用播種機械市場 このレポートでカバーされる企業
- Deere & Company
- AGCO Corporation
- KUHN S.A. (Bucher Industries AG)
- Kverneland AS (Kubota Corporation)
- YANMAR HOLDINGS CO., LTD.
- Kubota Corporation
- Mahindra & Mahindra Limited
- CNH Industrial N.V.
- ISEKI & CO., LTD.
- DAEDONG CORPORATION
- YTO Group Corporation (China National Machinery Industry Corporation)
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- MASCHIO GASPARDO S.p.A.
- AMAZONEN-WERKE H. DREYER SE & Co. KG
- HORSCH Maschinen GmbH
最近の産業開発事情 ヨーロッパ農業用播種機械市場
- 2026年6月:LEMKEN GmbH & Co. KGは機械式播種機技術の新世代としてSaphir XMRを発表しました。この発表はLEMKENの播種機ポートフォリオの拡大を表し、精密機器と並んで従来の機械式播種システムの継続的な開発を示すものとして、ヨーロッパ播種機械市場に関連しています。
- 2026年1月:Precision Plantingは、高い播種速度での種子間隔を改善し、トウモロコシの種子を先端を下にして向け、より均一な発芽を支援するように設計された種子供給システムArrowTubeを発表しました。この製品は2026年PTxウィンターカンファレンスで発表されました。
- 2025年11月:LEMKEN GmbH & Co. KGはFaya MF精密播種機を発表しました。この機械は8列、9列、12列構成で利用可能で、45〜80cmの列間隔をサポートするモジュール式フレームを備えています。過圧単粒化システムにより時速16kmまでの速度での精密播種をサポートし、量産は2027年に計画されています。
- 2025年9月:Väderstad は再設計された列ユニットを発表しました。このシステムには処方マップベースの播種深度調整、更新された電子機器、再設計された種子計量器、キャブ制御の播種深度および閉鎖輪圧力調整が含まれています。
ヨーロッパ播種機械市場レポートの範囲
播種機械は、作物栽培のための種子播種と土壌準備のために設計された機器を包括します。これには播種機、条播プランター、播種機が含まれます。
ヨーロッパ播種機械市場レポートは、設計別(機械式、自動式、半自動式)、操作別(装着式機器、牽引式機器、自走式機器、歩行型機器、乗用型機器)、作物タイプ別(穀類・穀物、油糧種子・豆類、果物・野菜、綿花、サトウキビ、その他の作物タイプ)、地域別(イギリス、フランス、ドイツ、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 機械式 |
| 自動式 |
| 半自動式 |
| 装着式機器 |
| 牽引式機器 |
| 自走式機器 |
| 歩行型機器 |
| 乗用型機器 |
| 穀類・穀物 | 米 |
| 小麦 | |
| トウモロコシ | |
| その他の穀類・穀物 | |
| 油糧種子・豆類 | 大豆 |
| 落花生 | |
| 豆類 | |
| 果物・野菜 | 野菜 |
| 果物作物 | |
| 綿花 | |
| サトウキビ | |
| その他の作物タイプ |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| ロシア |
| その他のヨーロッパ |
| 設計別 | 機械式 | |
| 自動式 | ||
| 半自動式 | ||
| 操作別 | 装着式機器 | |
| 牽引式機器 | ||
| 自走式機器 | ||
| 歩行型機器 | ||
| 乗用型機器 | ||
| 作物タイプ別 | 穀類・穀物 | 米 |
| 小麦 | ||
| トウモロコシ | ||
| その他の穀類・穀物 | ||
| 油糧種子・豆類 | 大豆 | |
| 落花生 | ||
| 豆類 | ||
| 果物・野菜 | 野菜 | |
| 果物作物 | ||
| 綿花 | ||
| サトウキビ | ||
| その他の作物タイプ | ||
| 地域別 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ロシア | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパ播種機械市場の規模はどのくらいですか?
ヨーロッパ播種機械市場は2026年の1.42 ビリオン 米ドルから2031年には1.71 ビリオン 米ドルへと、CAGR 3.79%で成長すると予測されています。
ヨーロッパで播種機械需要をリードしている国はどこですか?
ドイツは2025年に22.2%の市場シェアでリードしており、高い機械化水準と投資支援によって支えられています。
最も成長が速い作物タイプはどれですか?
果物・野菜は機械化された園芸播種への需要に牽引され、2026年から2031年にかけてCAGR 7.0%で成長すると予測されています。
精密播種システムの採用を制限するものは何ですか?
高い機器価格、融資コスト、断片化した農地、技術者不足、互換性ギャップが採用を遅らせる可能性があります。