
農業用酵素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 648.72 百万米ドル |
| 市場規模 (2031) | 958.15 百万米ドル |
| 成長率 (2026 - 2031) | 8.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業用酵素市場分析
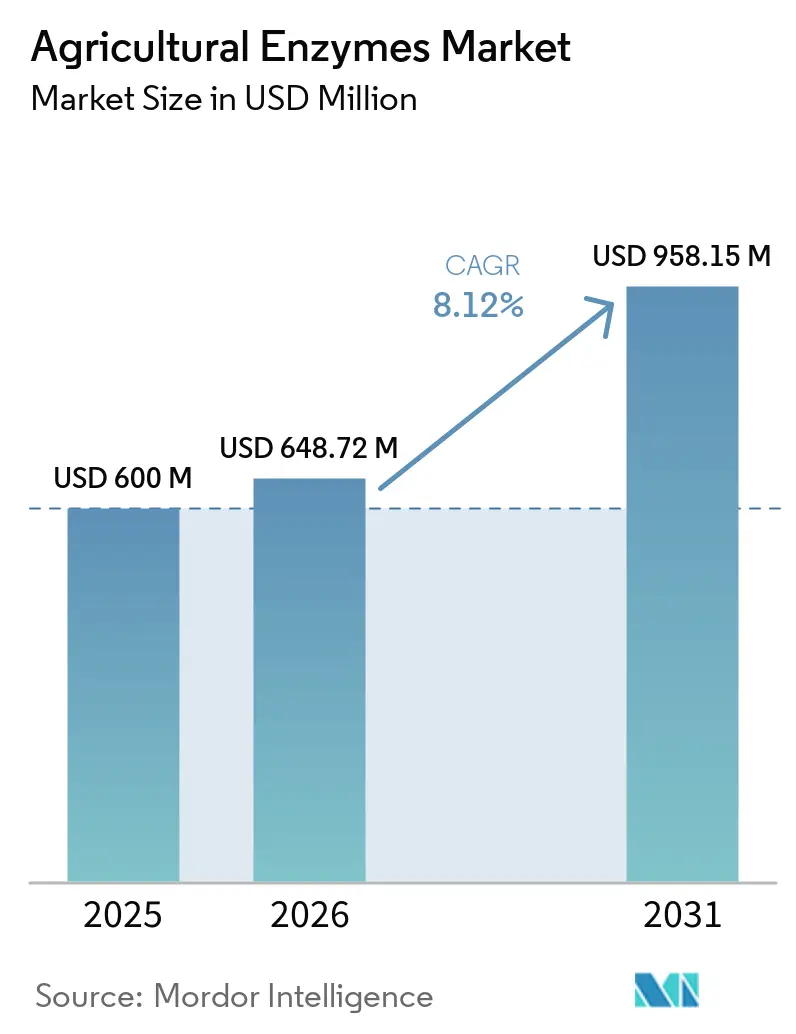
農業用酵素市場規模は2025年に6億米ドルと評価され、2026年の6億4,872万米ドルから2031年には9億5,815万米ドルへと、予測期間(2026年~2031年)においてCAGR 8.12%で成長すると推定されています。この成長は、合成化学物質に関する規制の強化、残留物フリー食品に対する消費者需要の高まり、および酵素製剤・デリバリー技術の着実な進歩を反映しています。成熟市場の商業農家は従来型農業資材の一部を酵素系生物農薬に置き換えており、アジア太平洋地域の小規模農家は収量向上を目的とした生物農薬へのシフトを、的を絞った補助金プログラムに支えられながら進めています。精密発酵とAI駆動タンパク質設計の並行的な進歩が製品開発サイクルを短縮する一方、長期的なカーボンクレジットプログラムは再生型酵素ソリューションを導入する農家に新たな収益源をもたらしています。農薬大手が提携・買収を通じて生物農薬ポートフォリオを強化し、専門バイオテクノロジー企業が次世代マルチ酵素カクテルの商業化を競う中、競争の激しさは増しています。
主要レポートのポイント
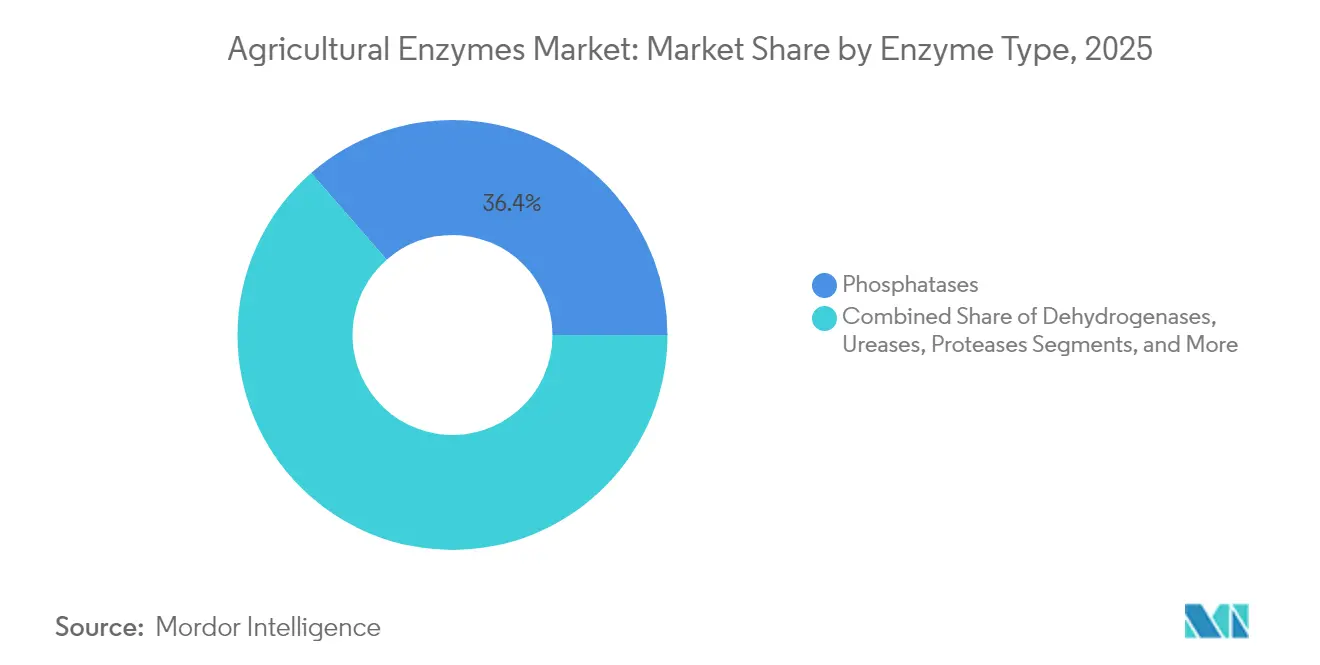
- 酵素タイプ別では、ホスファターゼが2025年の農業用酵素市場シェアの36.42%をリードし、セルラーゼは2031年までCAGR 13.05%で成長すると予測されています。
- 製剤別では、液体製品が2025年の農業用酵素市場規模の45.55%を占め、顆粒状製剤は2031年までCAGR 11.72%で成長すると予測されています。
- 用途別では、肥沃度向上が2025年の農業用酵素市場規模の40.35%を占め、作物保護は2026年~2031年にかけてCAGR 11.32%で拡大する見込みです。
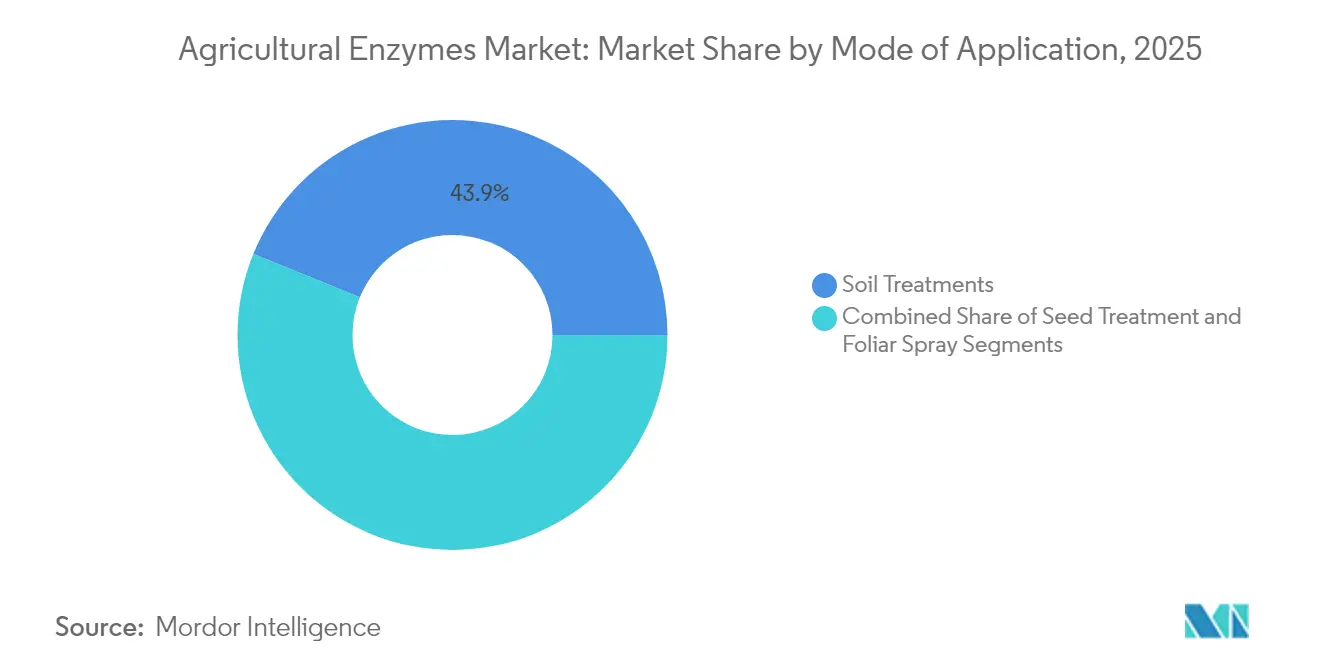
- 施用方法別では、土壌処理が2025年の農業用酵素市場シェアの43.86%を占め、種子処理は2031年までCAGR 10.24%を記録すると予測されています。
- 作物タイプ別では、穀物・シリアルが2025年の農業用酵素市場規模の39.15%を確保し、果物・野菜はCAGR 10.18%で最も成長の速い作物セグメントとなっています。
- 地域別では、北米が2025年の農業用酵素市場シェアの約34.62%を占めてリードし、アジア太平洋地域は2031年までCAGR 9.56%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有機・残留物フリー食品需要 | +1.8% | 世界規模、北米とEUに集中 | 中期(2~4年) |
| 生物農業資材導入の急増 | +2.1% | 世界規模、アジア太平洋地域とブラジルが主導 | 短期(2年以内) |
| 研究開発の強化と製品革新 | +1.4% | 北米とEUが中核、アジア太平洋地域への波及 | 長期(4年以上) |
| 種子コーティング微量投与デリバリー | +0.9% | 北米とブラジル、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 再生農業カーボンクレジットプログラム | +1.2% | 北米とEU、アジア太平洋地域でパイロットプログラム | 長期(4年以上) |
| 農場内酵素発酵ユニット | +0.6% | 当初は先進国市場、新興地域へのスケールアップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有機・残留物フリー食品需要
小売業者が残留物基準を厳格化する中、有機農産物への世界的な支出は増加しており、EUのファーム・トゥ・フォーク戦略は2030年までに化学農薬使用量を50%削減することを義務付けています。農家は認証有機チャネルで20~30%の価格プレミアムを得ており、化学残留物なしに栄養素を動員する酵素の導入にかかる移行コストを相殺しています。酵素を組み込んだプログラムは、リンと窒素の利用可能性を高め、植物の防御経路を強化し、土壌微生物叢のバランスを改善することで、有機農業システムにおける収量格差の解消に貢献しています。スペインの商業果樹園経営者は、2024年にリン酸肥料からホスファターゼ・ウレアーゼ混合顆粒に切り替えた後、9%の収量向上を報告しており、明確な経済的リターンを実証しています。同様の成果が現在、カナダの温室野菜での普及を促進しており、液体セルラーゼブレンドが輪作間のバイオマス分解を改善することで作物サイクルを短縮しています。
生物農業資材導入の急増
ブラジルは耕作地の相当部分で生物的作物保護ソリューションを採用しており、欧州連合および米国の採用率を上回っています。合成除草剤・殺菌剤への耐性の増大が新たな作用機序の探索を加速させており、農業用酵素を生物的防除微生物との相乗的な補完剤として位置付けています。マト・グロッソ州の畑作農家は、リパーゼとマンナナーゼ酵素を含む種子処理カクテルを組み込んだ後、2024/25年シーズンにトウモロコシ連作で4.6%の収量増加を記録しました。同様の勢いはインドでも展開されており、州レベルの補助金プログラムが酵素農業資材コストの最大30%をカバーし、小規模農家の採用を促進して二桁の市場成長を牽引しています。
研究開発の強化と製品革新
2025年にCelOCEセルラーゼが発見されたことは、酵素工学および医療用酵素技術における進歩を示しており、残渣からのグルコース放出を向上させ、応用範囲の拡大に貢献しています。ベンチャー資金調達もこの傾向を反映しており、Arzedaは2024年10月に生成AIタンパク質設計の強化と酵素性能の向上を目的として3,800万米ドルを調達しました。精密発酵プラットフォームは生産コストを低下させており、プセル化技術は圃場における紫外線劣化から酵素を保護するようになっています。これらの進歩により、作物の生育段階、土壌pH、および気候に合わせたカスタム製剤が可能となり、農業用酵素市場における対象農地面積の拡大につながっています。
種子コーティング微量投与デリバリー
微量投与種子コーティングシステムは酵素を種子表面に直接配置し、発芽と同期して活性化させます。2025年の米国シーズン向けに導入されたMeristemのHOPPER THROTTLE MAXSTAXダイズは、リパーゼとマンナナーゼを含む複数の農業資材を一回の作業に統合し、施用プロセスを簡素化しています。アイオワ州での試験では、無処理対照と比較して顕著な収量改善が実証されました。同様の微量投与プラットフォームがソルガムと小麦向けに開発されており、インドでのナノDAPシードコーティングに関する研究はヒマワリで顕著な収量向上を示しており、この技術の適応性を裏付けています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した規制承認 | -1.1% | 世界規模、特にEUと新興市場 | 短期(2年以内) |
| 土壌・気候に基づく性能変動 | -0.8% | 熱帯・半乾燥地域 | 中期(2~4年) |
| 熱帯地域のコールドチェーンの欠如 | -1.3% | アジア太平洋地域、アフリカ、南米 | 中期(2~4年) |
| 化学物質と比較した短期投資収益率の不透明性 | -0.7% | 世界規模、価格感応度の高い市場で顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した規制承認
生物農業資材の開発者は依然として異なる承認スケジュールに対応しており、EUでは製品分類に応じて複数の申請書類が必要です。米国の新しいバイオテクノロジー規制統合ウェブサイトは国内の透明性を向上させていますが、世界的な調和はまだ遠い状況です。[1]遅延により平均商業化サイクルに18~24ヶ月が追加され、コンプライアンスコストが膨らみ、一部の企業は少数の高付加価値市場を優先するようになっています。小規模なイノベーターが最も苦労しており、規制支援のために大手農薬会社と提携することが多く、独自の市場参入戦略が制限される可能性があります。
熱帯地域のコールドチェーンの欠如
液体酵素は通常、冷蔵保管が必要ですが、インドの酪農部門ではコールドチェーンの不足が80%、水産業では90%に達しており、より広範なインフラの欠如を反映しています。[2]同様の市場では農業生産物の最大25%が毎年失われており、温度管理が必要な農業資材に対する物流上の制約を浮き彫りにしています。太陽光発電式マイクロ冷蔵庫と水分散性顆粒が新たなソリューションとして台頭していますが、導入コストと資金調達の障壁が依然として残っています。これらの条件は常温流通に耐えられる顆粒状酵素製剤を有利にし、熱帯気候を対象とする企業の製品開発優先事項を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
酵素タイプ別:
ホスファターゼがリード、セルラーゼが加速ホスファターゼは2025年の農業用酵素市場の36.42%を占め、施用肥料の最大80%に達する固定化土壌リンを解放することで優位性を確立しました。肥料価格が不安定なままである中、リン動員ソリューションへの需要は穀物・油糧種子全体で堅調を維持しています。したがって、ホスファターゼの農業用酵素市場規模は2031年まで支配的な収益ポジションを維持する見込みです。CelOCEおよび関連イノベーションに牽引されたセルラーゼは、CAGR 13.05%で成長チャートのトップに立っています。これらの酵素は作物残渣を分解し、有益な微生物を活性化させる糖を放出して土壌構造を改善します。ウレアーゼ、リアーゼ、プロテアーゼがポートフォリオを補完しており、複雑な圃場条件に対応するために相補的な活性を組み合わせたカクテル製品が増加しています。
マルチ酵素ブレンドへのシフトは高付加価値園芸において顕著であり、農家は一回の作業で精密な栄養動員とストレス応答強化を求めています。スタートアップ企業は農場内発酵キットを開発しており、農家が新鮮なセルラーゼ豊富なミックスを醸造できるようにすることで、貯蔵期間の懸念を回避しコストを削減しています。大手企業はホスファターゼ・ウレアーゼの相乗効果を統合して水田での窒素利用効率を改善し揮発を軽減しており、農業用酵素市場内のソリューションセットの拡大を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製剤別:
液体の優位性と顆粒のイノベーション液体製品は2025年の農業用酵素市場規模の45.55%を維持しており、主に既存の散布機器との互換性と効率的な葉面吸収によるものです。しかし、物流コストとコールドチェーン依存性が製品マネージャーをより耐温性の高い技術へと誘導しています。CAGR 11.72%で成長する顆粒製品は現在、土壌接触後の時限放出を可能にしながら最大24ヶ月間酵素を安定化させる「顆粒内バイオリアクター」アーキテクチャを組み込んでいます。
粉末製剤はコスト効率の高い中間的な位置を占めていますが、専用の混合機器が必要です。ハイブリッド水分散性顆粒はこれらの境界を曖昧にし、顆粒の耐久性を持ちながら液体のような利便性を提供しています。特にコールドチェーンの欠如が続くアジア太平洋地域とアフリカ熱帯地域での成長を追求する企業にとって、競争上の差別化は製剤の多様性にかかっていると予想されます。
用途別:
肥沃度向上が成長を支える肥沃度向上は2025年の農業用酵素市場規模の40.35%を占め、肥料1キログラムあたりの効果を最大化するという普遍的なニーズを反映しています。固定化栄養素を動員し微生物循環を改善する酵素プログラムは、農業資材コストを削減し持続可能性指標を向上させます。このセグメントはさらに、栄養利用効率に関連した測定可能な排出削減を報奨する政府連携カーボンクレジット制度の恩恵を受けています。
CAGR 11.32%で成長する作物保護は、害虫・病原体に対する新たな作用機序のために酵素を活用しています。リパーゼ系生物殺菌剤はすでにシトラス果樹園で二桁の収量増加を実証しており、キチナーゼ強化細菌コンソーシアムは温室トマトの土壌伝染性病害を抑制しています。今後5年間で、肥沃度と保護の両属性を組み合わせた製剤がプレミアム価格を獲得し農業用酵素市場を拡大すると予測されています。
施用方法別:
土壌処理の基盤、種子処理の勢い土壌処理は2025年の農業用酵素市場シェアの43.86%を占めて基盤を形成しており、微生物の健全性と有機物の循環を重視する再生農業の実践と整合しています。米国コーンベルトの不耕起農業システムでは、ホスファターゼ・ウレアーゼ施用を2シーズン行った後、土壌有機炭素が0.4ポイント上昇しています。
種子処理は最も速い勢いを示しており、CAGR 10.24%を記録しています。酵素を微量投与でパッケージ化することで、企業は発芽に近いタイミングで活性化が起こることを確保し、葉面再入場間隔を回避し、施用労力を削減しています。葉面散布は迅速な生育期内調整が必要な高付加価値作物に不可欠であり、根部点滴注入は水効率が重要な乾燥地果樹園で好まれています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
穀物・シリアルの基盤、果物・野菜の拡大穀物・シリアルは2025年に39.15%の市場シェアを占めてリードしており、トウモロコシ、小麦、コメにわたる規模の効率性に牽引されています。確立された流通ネットワークと総合的病害虫管理プロトコルが、酵素アドオンの既製チャネルを形成しています。ブラジル大豆と米国トウモロコシにおける肥沃度プログラムの急速な採用は、持続的な需要を裏付けています。
果物・野菜はCAGR 10.18%で最も速い成長を示しており、残留物フリー農産物に対するより高い価格実現に支えられています。欧州の温室経営者は根の更新を加速させ病害サイクルを減少させるためにセルラーゼを含む点滴システムを導入しています。油糧種子・豆類は酵素強化窒素固定の恩恵を受けており、芝生・観賞植物はニッチながらも審美的性能を通じてプレミアムマージンを確保しています。
地域分析
北米農業用酵素市場
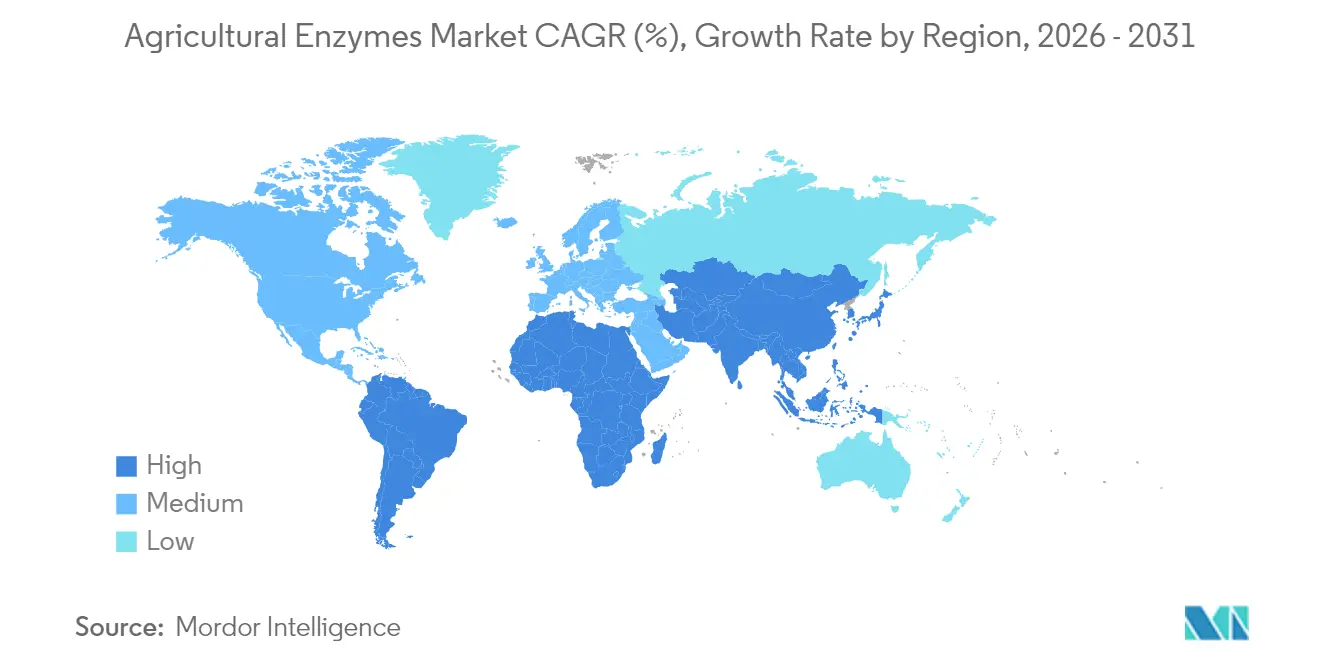
北米は2025年の農業用酵素市場において約34.62%のシェアを占めており、強固な流通インフラと生物学的農業資材に対する迅速な規制承認の恩恵を受けている。カナダの農業者は前シーズンに1,180万ヘクタールの遺伝子組換え作物を作付けし、補完的な酵素プログラムに対し受容性の高い環境を生み出している。米国のバイオスティミュラント部門も同様に活況を呈しており、酵素配合の葉面散布剤がアーモンドおよびトマト生産者の間で普及しつつある。
アジア太平洋農業用酵素市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに9.56%のCAGRを達成する軌道にある。インドのバイオアグリ部門は2023年に124.0 ビリオン 米ドルに達し、州政府の補助金が酵素コストの最大30%をカバーするようになったことで、小規模農家への普及が加速している。コールドチェーンの不足は依然として重大な障壁であり、インドの酪農部門では必要な設備容量の80%がいまだ不足しており、メーカーは粒状製品の訴求を強化している。中国の農地移転改革は大規模農場の形成を促進しており、大規模に適用可能な酵素技術のビジネスケースを向上させている。
EMEAおよび南米農業用酵素市場
欧州はグリーンディールの下での厳格な農薬削減目標により、強固な地位を維持している。バイオコントロール有効成分は2011年の120種から2022年にはほぼ220種へと増加し、同期間の収は15.49 ビリオン ユーロ(17.84 ビリオン)へと倍増した。南米はブラジルが先駆けて60%の生物農薬採用率を達成しており、成熟しながらも拡大を続ける市場であり、特に大豆およびトウモロコシにおける酵素強化種子処理剤の分野で顕著である。中東およびアフリカは新興の有望市場として台頭しているが、成長は規制の明確化とコールドチェーンへの投資に左右されており、南アフリカおよび湾岸諸国が早期採用を牽引している。
規制環境
農業用酵素製品は、肥料/バイオスティミュラント用途と植物保護用途とで異なる規制ルートに直面し、クレーム表現と製品ポジショニングがドシエ要件と市場投入までの時間を左右する。欧州連合では、EU肥料製品規則(EU)2019/1009が、養分放出を調整するために使用される阻害剤を含む特定の酵素含有機能への入口を提供しているが、作物保護に関するクレームを追求する開発者は、分類や加盟国の期待に基づいて複数ドシエの要件に直面することがある。
最近のEUの改正は、肥料製品に関連するバイオ資材の価値提案の一部について、コンプライアンスの仕組みも変更した。委員会委任規則(EU)2025/1421(2025年12月30日から適用)は、肥料製品の枠組みにおける適合性評価手順を更新し、特定の再生材料経路における審査頻度を年1回に減らし、対象製品の継続的なコンプライアンス負担を軽減した。米国では、FIFRAに基づくEPAの監督は依然として、植物成長調整剤や殺虫剤のクレームかバイオスティミュラントとしてのポジショニングかといったクレームの内容に依存しており、2025年植物バイオスティミュラント法(S.1907、第119議会に提出)は、植物バイオスティミュラントの連邦定義を標準化する継続的な取り組みを示している。
競争環境
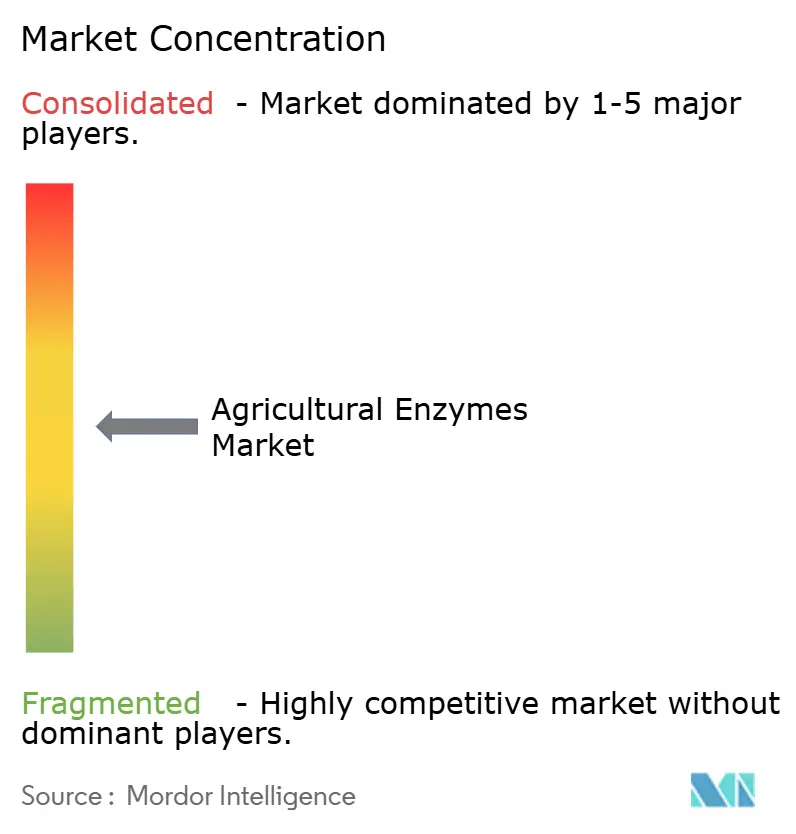
農業用酵素市場は中程度の断片化を維持しており、主要農薬企業が生物農薬の成長機会を追求する中で統合が進んでいます。Novenesis Group、Elemental Enzymes、Infinita Biotech Pvt. Ltd.は、製品を拡大するために化学企業と提携している主要企業です。2025年5月、UPLはブラジル市場向けにElemental Enzymesと独占契約を締結し、2027年までにこのモデルを世界規模で複製する計画を立てています。
技術開発は引き続き重要な競争要因です。Arzedaの2024年の3,800万米ドルの資金調達は、圃場ストレス耐性が強化された酵素変異体を開発するためのAI対応タンパク質設計を支援しています。AgroSpheresは葉面での酵素安定性を向上させるナノキャリア技術の開発に3,700万米ドルを確保しました。Marrone Bio Innovationsの特許出願は具体的な進歩を示しており、同社の水分散性顆粒は高湿度条件下で液体製剤より15%高い圃場有効性を示しています。
市場は作物特異的酵素ソリューションと局所生産方法において成長の可能性を示しています。企業は土壌分析に基づいたカスタマイズを可能にしながら輸送コストを削減するために、現場での酵素ブレンド生産向けコンテナ型発酵システムをテストしています。市場での成功は、科学的妥当性の実証と農家の要件を満たす明確な投資収益率の証拠の提供にかかっています。
農業用酵素産業リーダー
-
Elemental Enzymes
-
Infinita Biotech Pvt. Ltd
-
Enzyme Solutions Inc.
-
Bioworks Inc.
-
Novenesis Group
- 注:主要企業の掲載順は順位を示すものではありません。
農業用酵素市場 このレポートでカバーされる企業
- Novenesis Group
- Elemental Enzymes
- Enzyme Solutions Inc.
- Bioworks Inc.
- Infinita Biotech Pvt. Ltd.
- Biocatalysts Ltd
- Enzyme Development Corporation
- American Vanguard Corp.
- DSM-Firmenich AG
- Orffa
- GreenLight Biosciences
市場機会と将来展望
商業化は土壌肥沃度向けのポジショニングを超えて、より高付加価値な作物保護および特殊作物用途へと広がっており、生産者は差別化された性能とより簡素なプログラムに対して支払う意欲が高い。ブラジルはその実例として際立っており、Elemental EnzymesとUPLは、ハンロンビング(カンキツグリーニング病)向けのペプチドベースのバイオ製品であるStrakorの商業発売を発表し、同国で当該用途において初めて登録された製品と説明されている。この登録に支えられた特殊作物への展開は、IPMプログラムと統合される酵素・ペプチド技術にとって隣接するホワイトスペースを支持しており、特に現地承認と流通に対応できるパートナーにとって有利である。
バイオ活性成分では、供給の信頼性を高め、製剤の選択肢を広げる製造とR&Dの拡張も進んでおり、これが酵素の採用拡大を支えている。BASFは2026年5月、ルートヴィヒスハーフェンにバイオロジカルおよびバイオテクノロジーベースの作物保護製品向けの新しい発酵バイオハブを稼働させ、IPL Biologicalsはインドのバドーダラーに3番目の製造施設(投資額20億インドルピー)を開設し、年間生産能力を7,000キロリットルに増強した。同時に、Syngentaは2026年7月、英国のジェアロット・ヒルに1億3,000万米ドル規模のBioSTaR農業バイオサイエンス研究センターを発表し、AIと先端分子研究を統合しており、これは圃場ストレス耐性と気候をまたいだより一貫した性能を目標とする、改良酵素と多機能バイオ製剤への流れと一致している。
最近の産業開発事情 農業用酵素市場
- 2026年6月:Elemental EnzymesとUPLは、ブラジルにおけるStrakorの商業発売を発表し、カンキツグリーニング病(HLB)向けのペプチドベースのバイオ製品として位置付け、同国で当該用途において唯一かつ初めて登録された製品と説明した。この発売は、高付加価値な特殊作物セグメントにおけるバイオ作物保護ポートフォリオを強化し、確立された流通網を通じた圃場検証から規模拡大された商業化への移行を反映している。
- 2025年5月:UPLは、ブラジル市場向けにElemental Enzymesとの独占契約を締結した。この契約により、主要な採用地域における酵素ベースのバイオ製品に対する販路が強化され、より大規模な作物保護プラットフォームを通じて技術を規模拡大するルートが正式化された。
- 2024年7月:ADAMA AustraliaとElemental Enzymesは、広域作物(穀物およびキャノーラを含む)および芝生向けの新しいバイオ殺菌剤をライセンス供与・導入するパートナーシップを発表した。2026年の冬作期を目標とするこの取り決めは、製品の取り扱いと既存の農学パッケージとの適合性が採用を後押しする大規模農地プログラムへ、酵素を活用したバイオ病害防除の道を広げるものである。
農業用酵素市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、農業用酵素市場は、土壌・種子・葉面施用を通じて栄養素の利用可能性、植物の成長、および作物保護を向上させることを目的として、作物生産に使用するために販売される酵を対象としています。
対象外の範囲:家畜飼料、工業的加工、またはバイオ燃料製造のみに使用される酵素は含まれません。
セグメンテーション概要
- 酵素タイプ別
- ホスファターゼ
- デヒドロゲナーゼ
- ウレアーゼ
- プロテアーゼ
- リアーゼ
- セルラーゼ
- その他の酵素タイプ
- 製剤別
- 液体
- 粉末
- 顆粒
- 用途別
- 作物保護
- 肥沃度向上
- 植物成長調節
- 施用方法別
- 種子処理
- 葉面散布
- 土壌処理
- 作物タイプ別
- 穀物・シリアル
- 油糧種子・豆類
- 果物・野菜
- 芝生・観賞植物
- その他の作物
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋地域その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、バリューチェーンをマッピングし、地域別の数量および価格に関する初期仮定を構築するために使用されました。酵素の採用に影響を与える作物面積、収量、および肥料使用指標については、USDA、FAOSTAT、ユーロスタット、および世界銀行などの公的・公式情報源を参照しました。
モデルを実用的なものにするため、特許データベース、税関・貿易統計、査読済み農学ジャーナル、ならびにバイオ資材とラベリング規則を説明する業界団体・規制当局のサイトも調査しました。これらの情報は、製品のポジショニングと市場参入経路を把握するために、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いメディア報道と照合されました。有料の企業財務・インテリジェンス購読サービスは、比較可能な製品ラインにわたる収益参照値を標準化るために選択的に使用されました。このリストはあくまで例示であり、データ収集、仮定の検証、および未解決の問題の明確化のために他の情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、主要消費地域における酵素サプライヤー、製剤業者、流通業者、農学者、および大規模農場経営者を対象とした専門家インタビューおよび構造化サーベイを通じて実施されました。これらの対話を通じて、使用率、典型的な価格動向、および作物・土壌ニーズによる採用の違いを確認し、ギャップが確認された箇所ではデスクリサーチに基づく仮定を修正しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:13% | アジア太平洋:44% |
| 中位層:50% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:19% | マネージャー:53% | 南北アメリカ:22% |
市場規模の算定と予測
規模の算定は、トップダウンアプローチを用いて構築されました。作物面積および投入資材の集約度指標を用して、地域別に酵素ベースの農業用途に対する現実的な需要プールを再構築し、標準的な施用量と平均販売価格を用いて金額に換算しました。合計値は、サプライヤーの収益ベンチマーク、チャネルチェック、および処理面積に乗じたヘクタール当たりのサンプル価格などの選択的なボトムアップ推計によって裏付けられ、初期採用仮定による過大評価の修正に役立てられました。
モデルで使用した主要インプットには、穀物、油糧種子、果物・野菜の作付面積パターン、土壌健全性と栄養素使用動向、作物プログラムにおけるバイオ資材の普及率、製品形態の構成(液体対粉末または粒剤)、および施用別の観察価格帯が含まれます。予測にあたっては、規制、持続可能性目標、およびバイオ資材の採用サイクルが普及の加速または減速にどのように影響するかを反映するためにシナリオ分析を使用し、専門家のフィードバックによってシナリオの経路を現実的に保ちました。ボトムアップの参照値が不完全な場合は、地域の代替作物と保守的な採用幅を使用してギャップを補い、最終確定前に回答者と再確認を行いました。
データ検証と更新サイクル
最終的な市場合計値を、バイオ資材採用に関するコメンタリー、作物保護・土壌改良への支出動向、および酵素関連製剤の貿易動向などの独立したシグナルと比較することで、アウトプットの検証を行いました。外れ値はフラグを立てて調査し、仮定・換算・通貨処理が最終承認前に一貫して維持されるよう、モデルを複数のステップで見直しました。
本調査は毎年更新され、政策変更、大規模な生産能力の追加、または価格に影響を与える原材料の急激な変動など、重要な事象が発生した場合には中間更新が行われます。納品前には最終的なアナリストによる確認が実施され、公表される見解が最新の入手可能な情報を反映するようにしています。
Mordor Intelligenceの農業用酵素市場規模と他の公表推計値との比較
農業用酵素の公表市場規模は、企業が必ずしも同一の製品範囲を対象としているわけではなく、異なる採用カーブを使用し、価格および通貨のタイミングが異なる場合があるため、予想以上に差異が生じることがあります。
主な差異は、作物施用農業用酵素として扱われるものと隣接する酵素用途との区分から生じており、Mordor Intelligenceは作物生産用途(土壌・種子・葉面)に販売される酵素のみを計上し、飼料または工業的加工のみを目的とした酵素は除外しています。これにより、同一年であっても報告される合計値が変動する場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 6億4,872万米ドル(2026年) | |
| グローバルコンサルタントA | 6億6,000万米ドル(2025年) | 2025年を基準年として使用しており、作物施用酵素をより広範なバイオ資材や投入資材バンドルから明確に分離していないため、出発点の値が高くなり、成長経路が変わる可能性があります。 |
| 業界団体B | 3億7,100万米ドル(2024年) | 報告された生産量または出荷量に基づいて規模を算定し、広範な平均価格を適用しているため、高付加価値の用途を過小評価し、製剤・チャネルレベルの価格差を見落とす可能性があります。 |
この比較は、年度の選択と農業用酵素の販売として計上されるものが差異の最大の要であり、次いで作物・地域にわたる価格の平均化方法が影響していることを示しています。対象範囲を作物用途に限定し、採用・価格仮定をフィールドフィードバックで確認することにより、最終的な数値は明確な変数と再現可能なステップに基づいて追跡可能な状態を維持しています。
レポートで回答される主要な質問
農業用酵素市場の現在の規模はどのくらいですか?
農業用酵素市場は2026年に6億4,872万米ドルであり、2031年までに9億5,815万米ドルに達すると予測されており、CAGR 8.12%を意味します。
現在最大のシェアを持つ酵素タイプはどれですか?
ホスファターゼは2025年の農業用酵素市場シェアの36.42%をリードしており、作物向けの土壌リン解放における重要な役割によるものです。
最も速く成長している地域はどこですか?
アジア太平洋地域は最も速く成長している地域であり、小規模農家向け採用プログラムと政府の支援補助金に牽引されて2031年までCAGR 9.56%を記録すると予測されています。
酵素は作物保護においてどのように使用されますか?
酵素系生物殺菌剤と種子処理は、微生物的生物防除を補完する新たな作用機序を提供し、2031年まで作物保護用途セグメントのCAGR 11.32%を牽引しています。