
アフリカ通信タワーおよび関連市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.9 十億米ドル |
| 市場規模 (2026) | 4.03 十億米ドル |
| 市場規模 (2031) | 4.75 十億米ドル |
| 成長率 (2026 - 2031) | 3.35 % |
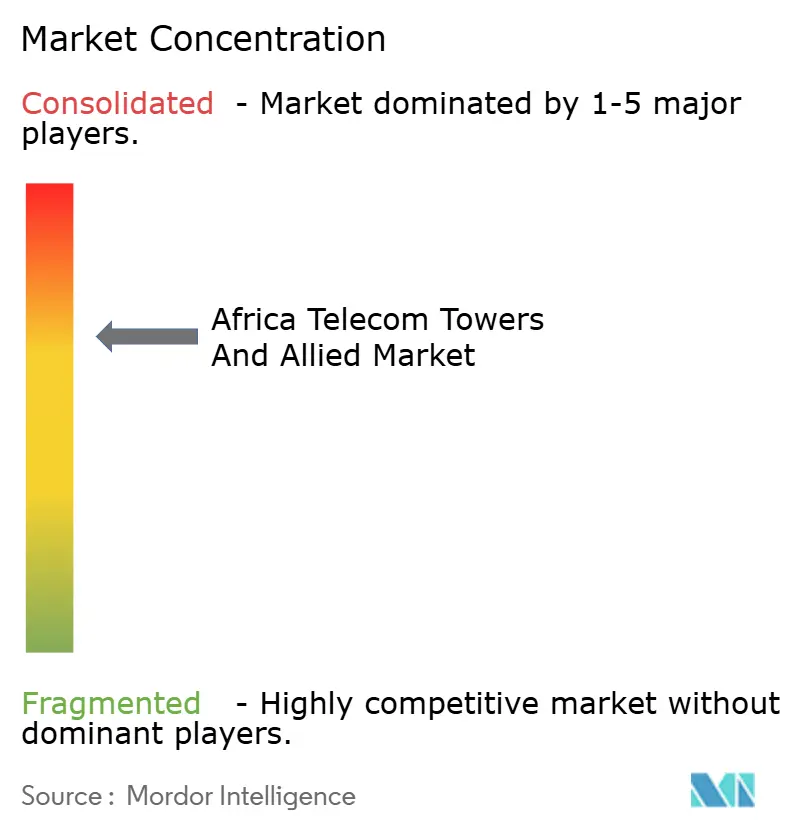
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ通信タワーおよび関連市場の分析
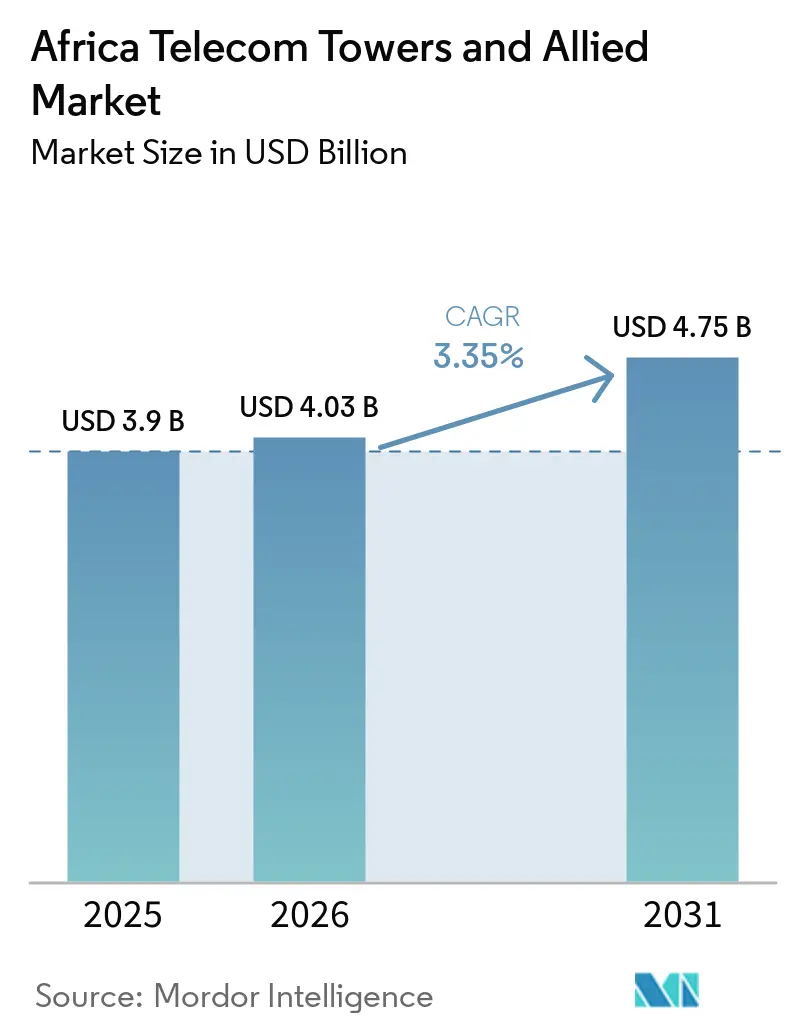
アフリカ通信タワーおよび関連市場の規模は、2025年の3.9 ビリオン 米ドルおよび2026年の4.03 ビリオン 米ドルから、2031年には4.75 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 3.35%を記録する見込みです。設置台数ベースでは、市場は2025年に77万5,080台と評価され、2026年の79万8,950台から2031年には92万9,810台へと、予測期間(2026年~2031年)においてCAGR 3.08%で成長する見込みです。
加速する4Gおよび新たに開始された5Gの展開、データ消費量の増加、および政府主導の農村部カバレッジ義務化が、この着実な拡大を下支えしています。独立TowerCosは、汎アフリカのMobile Network Operatorとの大型複数年アウトソーシング契約を継続的に獲得しており、この傾向がテナンシー比率を高め、営業キャッシュフローを改善しています。グリーンファイナンスインセンティブがディーゼル燃料コストの変動性を相殺することで、再生可能エネルギー駆動システムが勢いを増しています。一方、アルジェリアの家庭向け光ファイバー整備計画やケニアのデジタル経済ブループリントなど、各国固有のプログラムが、アフリカ通信タワー市場全体における地上設置および屋上サイトへの需要に地理的な広がりをもたらしています。
主要レポートのポイント
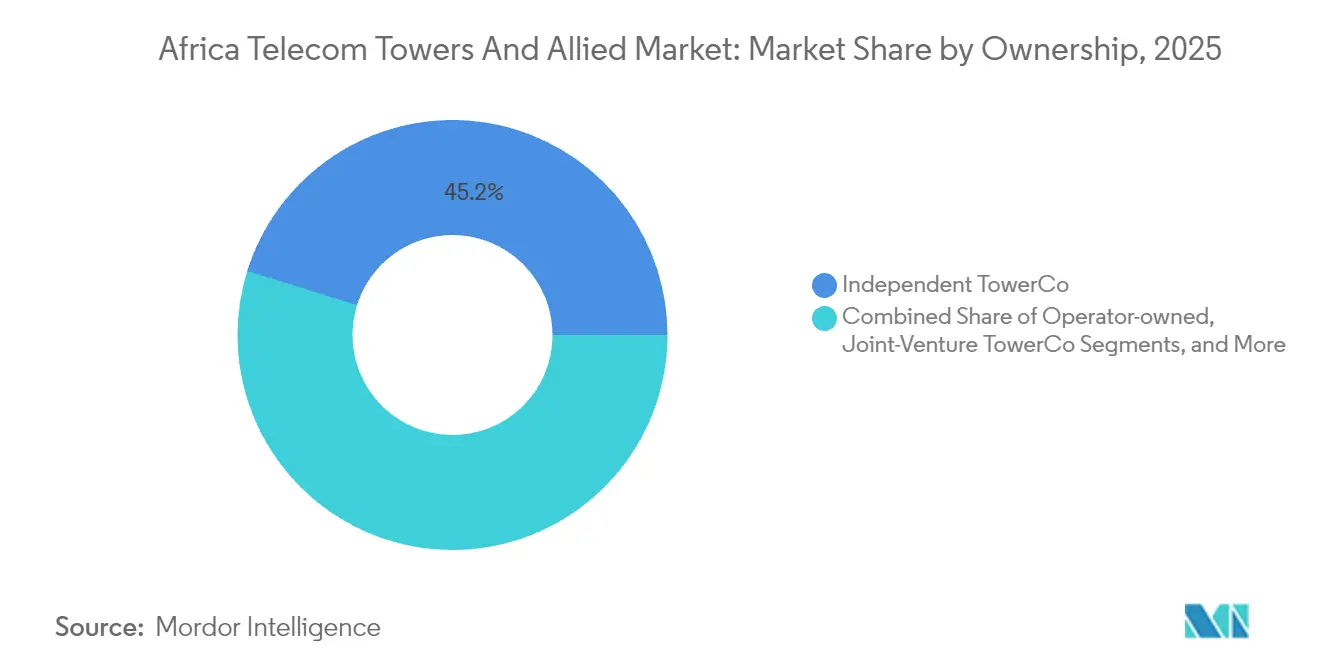
- 所有形態別では、独立TowerCosが2025年のアフリカ通信タワー市場シェアの45.18%を占め、2031年にかけて6.53%のCAGRで前進しています。
- 設置形態別では、地上設置タワーが2025年のアフリカ通信タワー市場規模の76.20%を占め、屋上サイトは2031年にかけて7.34%のCAGRで最も成長が速いセグメントとなっています。
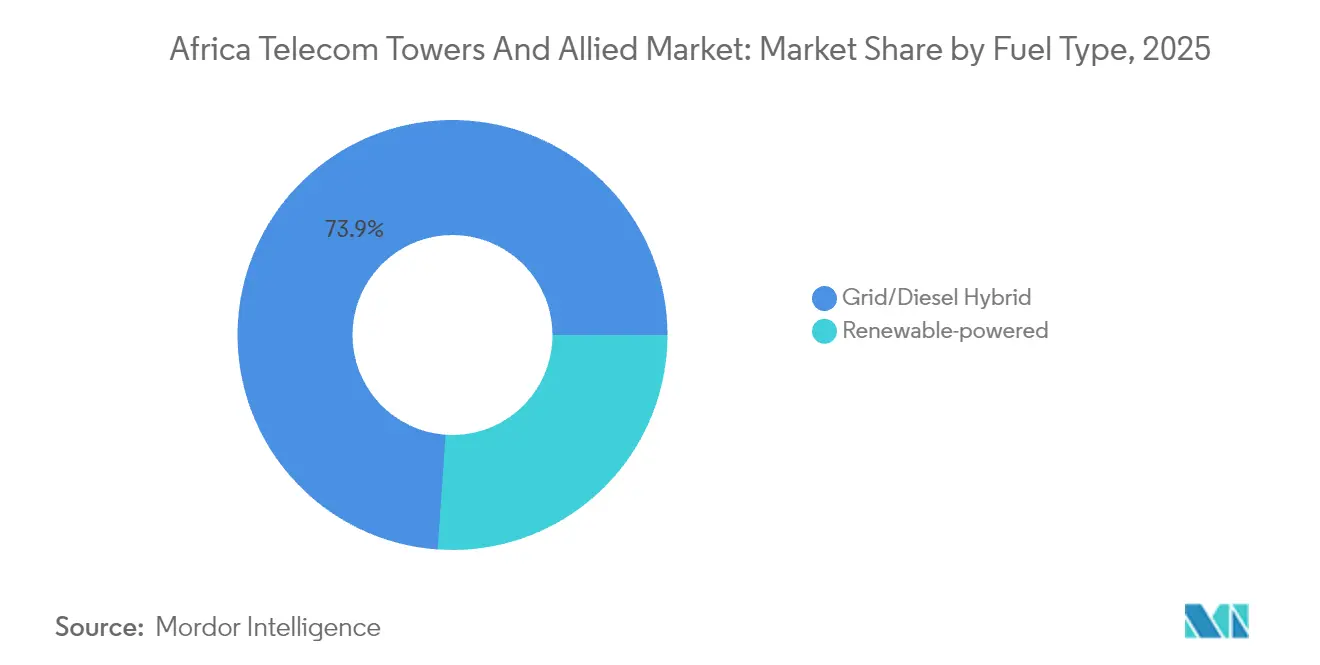
- 燃料タイプ別では、グリッド/ディーゼルハイブリッドシステムが2025年のアフリカ通信タワー市場シェアの73.90%を占めて優位性を示し、再生可能エネルギー駆動サイトは2031年にかけて11.68%のCAGRで拡大しています。
- タワータイプ別では、モノポール構造が2025年のアフリカ通信タワー市場規模の36.40%のシェアを獲得し、ステルスおよび隠蔽型デザインが2031年にかけて最高の9.46%のCAGRを示しています。
- 国別では、アルジェリアが2025年のアフリカ通信タワー市場シェアの49.30%でトップとなり、ケニアが2031年にかけて最も強い5.03%の成長軌道を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの概算影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 汎アフリカMNOによる4G/5G展開の加速 | +1.2% | グローバル、ナイジェリア、南アフリカ、ケニアへの集中 | 中期(2〜4年) |
| データ消費量とスマートフォン普及率の増加 | +0.9% | グローバル、北アフリカおよび西アフリカへの最大の影響 | 長期(4年以上) |
| 政府主導の農村部カバレッジ義務化とユニバーサルサービス基金 | +0.7% | サブサハラアフリカ、特にケニア、タンザニア、ガーナ | 中期(2〜4年) |
| MNOによるアセットライトネットワーク戦略がタワーアウトソーシングを促進 | +1.1% | グローバル、ナイジェリア、モロッコ、アルジェリアへの早期導入 | 短期(2年以内) |
| 再生可能エネルギーへの改修に向けたグリーンファイナンスインセンティブ | +0.4% | グローバル、アフリカ農村部のオフグリッドサイトへの集中 | 長期(4年以上) |
| ニュートラルホスト屋内DASおよびスモールセルバックホール需要の拡大 | +0.3% | アルジェリア、ナイジェリア、南アフリカ、モロッコの都市中枢 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
汎アフリカMNOによる4G/5G展開の加速
汎アフリカのMobile Network Operatorは2024年および2025年初頭に数百の5Gサイトを追加し、サブサハラアフリカの5G契約数総計をEricssonの2030年向け4億2,000万件予測に向けて引き上げました[1]。MTN Groupだけで5Gフットプリントを3,000サイト以上に拡大し、アフリカ通信タワー市場全体でコロケーション要求が急増しました[2]。5Gミッドバンドスペクトルがより密接なサイト間隔を必要とするラゴス、ナイロビ、およびヨハネスブルグでは、高密度化の必要性が特に顕著です。独立TowerCosは、レガシー4Gネットワークから移行するオペレーターの市場投入までの時間を短縮するターンキービルド・トゥ・スートプログラムを提供することで、この緊急性を活用しています。チュニジアでの商用5G開始という直近の動きが、次世代コネクティビティへの幅広い地域的コミットメントを裏付けており、この勢いはさらに強化されています[3]。
データ消費量とスマートフォン普及率の増加
ビデオストリーミング、ソーシャルメディア、およびモバイル決済が、北アフリカおよび西アフリカ全域で加入者あたりのデータ使用量を2ケタギガバイト台に引き上げています。若年層の人口動態と低コストスマートフォンの輸入がこの需要曲線を維持し、オペレーターは当初の予算を上回るペースで容量を追加することを余儀なくされています。より大きなデータ量は、サイトあたりのリース可能なアンテナ数の増加につながり、アフリカ通信タワー市場全体のテナンシー比率をコア都市圏において1.5倍から2倍に向けて押し上げています。したがってTowerCosは、データ集約型サービスの普及に伴う収益の上振れを確保するため、より強力な負荷容量と光ファイバー対応バックホールを備えた構造へと将来対応を進めるインセンティブを有しています。
政府主導の農村部カバレッジ義務化とユニバーサルサービス基金
ケニア、タンザニア、ガーナはユニバーサルサービス基金をアクセス困難な地域における新規タワー建設に充て、TowerCosに対して基本的なテナンシーと10年間のリース契約を保証しています。ナイジェリアが7,000基の追加タワーを承認したことは、デジタルデバイドの解消を目指した公共部門の介入規模を浮き彫りにしています。これらの義務化はしばしば最低カバレッジ比率とパフォーマンスKPIを規定するため、TowerCosはグリーンフィールド投資のリスクを低減する予測可能なキャッシュフローを確保しています。農村部への補助金はまた、ソーラーハイブリッド電源システムの採用を加速させており、この転換がアフリカ通信タワー市場をより成熟した地域からさらに差別化しています。
MNOによるアセットライトネットワーク戦略がタワーアウトソーシングを促進
IHS TowersとMTN Nigeriaの約13,500テナンシーをカバーする10年間の更新契約は、セール・リースバックモデルの定着性を示しています。オペレーターのバランスシートは即時の資本注入から恩恵を受け、一方TowerCosはマルチテナントリースを通じて継続的な収益を解放します。Maroc TelecomとinwiによるNewco(2,000タワーを目標とする新設合弁会社)などのジョイントベンチャー構造は、競合他社がパッシブインフラを共有しつつも、アクティブ無線資産においてブランドレベルの差別化を維持できることを示しています。このアウトソーシングの勢いは、アフリカ通信タワー市場を次の10年にわたって大幅に押し上げることが期待されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの概算影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 外貨変動の高さと高いソブリンリスク | -0.8% | グローバル、ナイジェリア、ガーナ、エジプトへの最大の影響 | 短期(2年以内) |
| 許認可取得および土地取得の長期化ボトルネック | -0.6% | グローバル、アルジェリア、モロッコ、南アフリカの厳しい制約 | 中期(2〜4年) |
| オフグリッドサイトにおける運営費を引き上げるディーゼル供給の混乱 | -0.4% | サブサハラアフリカ全域の農村地域 | 短期(2年以内) |
| 二次都市におけるテナンシー比率を制限する光ファイバーバックホールの不足 | -0.5% | 西アフリカおよび東アフリカの二次都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外貨変動の高さと高いソブリンリスク
収益の大部分は現地通貨建てですが、負債および設備投資はUSD連動のままであり、通貨下落時にTowerCosに対して実質的な換算損失をもたらします。IHS Towersは2024年のアフリカ複数市場において顕著な外貨逆風を報告しており、マクロ経済サイクルへの感応度の高さを示しています。ソブリン格付けの引き下げは金利上昇を引き起こし、新規建設を実現不可能にするか、借り換えを遅らせる可能性があります。オペレーターとTowerCosは、USD連動リース増額条項などのナチュラルヘッジをますます模索していますが、外貨建て請求に関する規制上の上限により、採用は依然として限定的です。
許認可取得および土地取得の長期化ボトルネック
環境クリアランス、ゾーニング承認、および地域協議により、特に密集した都市中心部では、サイト展開のタイムラインが3ヶ月から18ヶ月以上に延長される可能性があります。アフリカ開発銀行は、こうした手続き上の遅延がアフリカ大陸全体のプロジェクトコストを膨らませ、投資家リターンを低下させると指摘しています。5Gが都市中心部への普及を深めるにつれ、行政的な複雑さはアフリカ通信タワー市場の成長においてさらに大きな足かせとなります。モロッコと南アフリカでは簡素化されたワンストップ許認可窓口が出現しつつありますが、地域全体での普及には至っていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
所有形態別:
マルチテナントの規模が独立TowerCosのリードを拡大独立TowerCosは2025年のアフリカ通信タワー市場シェアの45.18%を占め、2031年にかけて6.53%のCAGRで推移しています。この優れたリターンは、92.4%の稼働率と外貨および規制リスクを平準化する多様な国別ポートフォリオから生まれています。バランスシートライト戦略が定着するにつれ、マネタイゼーションへの圧力が高まっているものの、インフラ共有に制約がある市場ではオペレーター所有資産が依然として存在しています。現在の売却パイプラインが予定通りに完了すれば、独立TowerCos向けアフリカ通信タワー市場規模は2031年までに年間リース収益でUSD 20億7,000万を超える可能性があります。
ネットワーク制御が最優先される政治的に敏感な地理では、MNOの自社サイトが依然として重要ですが、資金が逼迫したオペレーターは5Gスペクトラム費用の資金調達のためにセール・リースバックをますます選好しています。ジョイントベンチャーTowerCosは中間的な手段を提供し、競合他社がアクティブレイヤーの差別化を犠牲にすることなくパッシブ設備に共同投資することを可能にします。American Towerの選択的参入戦略は、複雑な都市圏でグローバルスペシャリストが享受するマージン優位性を検証するものであり、こうした力学はアフリカ通信タワー産業全体の統合を加速させる可能性が高いです。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
設置形態別:
屋上設置が土地制約の多い都市圏でリードを加速地上設置タワーは2025年のアフリカ通信タワー市場規模の76.20%を占め、郊外および農村部のマクロカバレッジにおいてコスト効率が高いことが証明されています。屋上設置は絶対的なフットプリントは小さいながらも、5Gミッドバンド周波数が人口密度の高いビジネス地区でより密なグリッド間隔を必要とするため、7.34%のCAGRを獲得しています。自治体の景観ガイドラインと土地価格の上昇により、ナイロビ中心部、カサブランカ、およびヨハネスブルグでは屋上設置が唯一の実行可能な選択肢となっています。
地上設置タワーは、より大きなアンテナ負荷容量と再生可能エネルギー改修の容易さにより、依然としてサイトあたりの絶対収益が高い水準を維持しています。しかし屋上設置は、より迅速な許認可と土木工事コストの削減を約束しており、TowerCosは既存のカバレッジゾーン内で漸進的な収益を獲得することが可能です。このサイトタイプの微妙な組み合わせにより、アフリカ通信タワー市場はデータトラフィックのパターンが進化しても柔軟性を保っています。
燃料タイプ別:
ソーラーハイブリッドの経済性がディーゼルの変動性を凌駕グリッド/ディーゼルハイブリッドは2025年のアフリカ通信タワー市場シェアの73.90%を支配しましたが、太陽光発電コストの低下とグリーンボンドファイナンスに後押しされ、再生可能エネルギー駆動システムが11.68%のCAGRで拡大しています。GreenWish Partnersは太陽光発電タワー向けにUSD 8億を拠出し、オフグリッド地域における再生可能エネルギーの商業的実行可能性を際立たせています。現在の改修目標が達成されれば、再生可能エネルギー駆動サイトに係るアフリカ通信タワー市場規模は2031年までにUSD 6億9,400万を超える可能性があります。
ディーゼルの物流は遠隔地サイトの運営費の最大40%を占めており、バッテリーストレージが償却された後は再生可能エネルギーシステムによってこれを半減させることができます。IHS TowersのProject Greenは年間USD 4,900万を節減し、積極的な再生可能エネルギー採用に向けたビジネスケースを強化しました。ソーラーハイブリッドシステムはまた、MNOとのサービスレベル合意における主要KPIである稼働率を改善します。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
タワータイプ別:
ステルスデザインが都市部の規制当局を満足させるモノポールは2025年のアフリカ通信タワー市場シェアの36.40%を占め、コスト効率と構造的強度のバランスから選好されています。今日は規模が小さいものの、アフリカ通信タワー市場規模のうちステルスまたは隠蔽型デザインに帰属する部分は、自治体が新規タワーへの視覚的影響制限を課すにつれ、9.46%のCAGRで上昇しています。ラティスおよびガイド式構造は重負荷農村サイトにとって不可欠ですが、都市部の高密度化が漸進的な需要を牽引しているため、そのシェアは低下しています。
ステルス設置は標準的なモノポールより最大25%高コストですが、TowerCosはしばしば市街地カバレッジの確保を急ぐ複数テナントからの高賃料を通じてこのプレミアムを回収します。新しい複合材料と統合アンテナシュラウドにより設置時間が短縮されており、追加の設備投資負担が軽減されています。
地域分析
北アフリカ通信タワーおよび関連市場
北アフリカは、通信インフラを経済的な推進力として優先する明確な政策枠組みから恩恵を受けている。アルジェリアが49.30%の市場シェアでリーダーシップを発揮しているのは、バックホールコストを低減しタワー経済性を高める国家支援の光ファイバープログラムに支えられている。2030年までに560万世帯への光ファイバー普及を目指すモロッコの戦略と、2025年に国家5Gサービスを開始するチュニジアの取り組みは、この地域の先進的な姿勢をさらに裏付けている。
西アフリカ通信タワーおよび関連市場
西アフリカはスケール主導のダイナミクスを示しており、ナイジェリアの7,000基のタワー拡張計画は、アフリカ最大の人口を擁する国にサービスを提供するために必要な規模の大きさを浮き彫りにしている。ガーナの規制の安定性は地域のTowerCosを引き付け、コートジボワールはインフラ共有規制を活用して農村部のカバレッジ拡大を加速させている。通貨の変動性と不安定な系統電力は、サブ地域全体に共通する課題として残っている。
東アフリカ通信タワーおよび関連市場
東アフリカはイノベーションと急速な普及を組み合わせている。ケニアの5.03%のCAGRは、低遅延カバレッジを必要とするモバイルマネーエコシステムに牽引され、地域の同業他社の中で際立っている。タンザニアのユニバーサルサービスインセンテブは新規農村サイトへのテナンシーを保証し、ウガンダとルワンダは資金調達の障壁が緩和されれば相当規模のホワイトスペースポテンシャルを有している。
規制環境
アフリカの主要市場全体で、規制は施行可能なインフラ共有と迅速な展開ルールへと収斂しており、これはタワーのコロケーション、リース可能性、許認可のタイムラインに直接影響を及ぼしている。ルワンダでは、ルワンダ公共事業規制局(RURA)が2026年1月27日に規制第20/R/ICT/RURA/2026号を発行し、通信インフラの共有を義務化するとともに、既存の非準拠資産に対して6か月の準拠期間を設定した。これにより、既存サイトの正規化とコロケーション条件の正式化に対する圧力が高まっている。
ケニアでは、ケニア通信庁が2026年2月に改訂通信市場構造を公表し、技術中立的なライセンス方式(NFP-T3を含む)を導入した。これにより、第三者へのリースを目的としたタワー開発が可能な事業体の範囲が拡大した。これは従来のMNOや大手TowerCoを超えて、潜在的なインフラ提供者の層を広げるものである。ウガンダ通信委員会は2026年2月に、光ファイバーの設置、保守、保護、廃棄に関する枠組みを公表し、重複を抑制してタワーのバックホール準備状況に影響する建設慣行を標準化した。同時に、南アフリカは2026年3月12日に電子通信法に基づく政策方針を発行し、施設リース規制の見直しと迅速展開規制の枠組み策定を進めることとした。これにより、施設リースと展開に関する規制順守は拡張計画の中心的事項として位置づけられ続けている。
バリューチェーン分析
バリューチェーンは、サイト発掘(MNO、現地代理店、地主からの無線計画情報)、設計・建設(土木工事、鋼構造物、電源システム、警備)、運用(エネルギー管理、予防保守、フィールドサービス)、商業化(リース契約、コロケーションのオンボーディング、SLA報告)を含む。独立系TowerCoはインテグレーターとして中心的な役割を担い、EPCコントラクター、機器OEM、燃料・電源ベンダー(ディーゼル物流、蓄電池、太陽光)、バックホール提供者を調整している。これらの事業運営は、エネルギー最適化と稼働率管理においてデジタルツールへの依存を一層深めており、NEC AfricaとPowerXは2026年7月に、アフリカ全域の通信タワーインフラに向けたAI主導のエネルギー管理パートナーシップを発表した。
資金調達と調達活動も決定的な連結点となっており、買収と拡張の双方をより多様かつ現地に根ざした資金が支えるようになっている。2026年3月には、Paradigm Tower Venturesとルワンダの銀行連合(Project Zorro)による資金調達がクロージングされ、IHS RwandaのIshara Towers Rwanda Ltd.への買収およびリブランディングを支援した。2026年7月には、Standard BankとHelios Towersが2,900万米ドルのソーシャル・ドキュメンタリー・クレジット・ファシリティで提携し、インフラ調達と運転資金を支援した。需要側では、MNOのアウトソーシングと長期テナント契約が依然として主要な収益エンジンであり、コンゴ民主共和国のような市場での大規模な資本支出プログラム(2026年6月に報じられたHelios TowersおよびEastcastleのコミットメントを含む)は、物流、輸入能力、現地請負業者エコシステムが展開速度とコストにどのように影響するかを浮き立たせている。
競争環境
IHS Towers、American Tower、およびHelios Towersの3社の国際TowerCosは、アフリカ通信タワー市場全体でリース可能サイトの大きなシェアを集合的に支配しています。IHS Towersは39,229のグローバルタワーでリードし、地域平均を上回る92.4%の稼働率を達成しています。American Towerはアフリカポートフォリオ全体の再生可能エネルギーアップグレードにUSD 3億5,000万以上を投じ、持続可能性を競争上のレバーとして活用しています。Helios Towersは14,325サイトにわたって2.05倍のテナンシー比率を示し、運営への集中がいかにより小さな規模を相殺できるかを示しています。
競争は建設量の競争からテナンシー比率の最適化とサービス品質の差別化へとシフトしています。AIベースのエネルギー管理、予測メンテナンス、およびデジタルカスタマーポータルが必須の能力となりつつあります。より小規模な地域プレーヤーは、上位3社の資金調達力とテクノロジースタックに対抗しようとする中で、買収対象となる可能性があります。それでもなお、二次都市とオフグリッドコリドーのホワイトスペースは、優れたサイト取得ネットワークを持つ機動力のある地域オペレーターにまだ余地を提供しています。
アフリカ通信タワーおよび関連業界のリーダー企業
-
American Tower Corporation
-
IHS Towers(IHS Holding Limited)
-
Helios Towers Plc
-
SBA Communications Corporation
-
Pan African Towers
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
積極的な投資プログラムと資金調達構造は、新規共有サイト、エネルギー改修、ファイバー対応タワーのアップグレードに向けた短期的な余地を生み出しており、特に普遍的サービス義務や開発金融機関の参加によって建設リスクが軽減される地域ではその傾向が強い。ケニアでは、Atlas Tower Kenyaが5,250万米ドルの投資(IFCからの3,000万米ドルを含む)を発表し、300の新規マクロタワーを建設し、太陽光発電、蓄電池、ハイブリッド電源ソリューションを展開することとした。これにより、グリーン電源とコロケーション重視の建設を通じた独立系事業者の明確な規模拡大の道筋が支えられている。タンザニアでは、Helios Towersが2026年4月に、普遍的通信サービスアクセス基金(UCSAF)プログラムの下で133の農村サイトを完成させ、基本テナント契約と展開資金を組み合わせた政府主導の農村カバレッジ機構に紐づく機会群を強化した。
第二の機会群は、事業者がカバレッジと容量の双方を必要としながらも、資本支出を管理するために共有インフラを望む、資源が豊富かつサービスが行き届いていない地域で生まれている。コンゴ民主共和国はその典型例であり、Helios Towersは各州にわたる1億米ドルの拡張計画(ANAPIの支援を伴う)を示し、IFCはEastcastle Infrastructure DRCに対する5,900万米ドルの資金提供パッケージを進め、共有タワーインフラの拡張に向けた資本調達をニュートラルホスト建設に結びつけている。ナイジェリアでは、普遍的通信アクセスプロジェクト(NUCAP)が2026年6月に一層の勢いを得て、China Industrial Bankが2026年末までに少なくとも1,000のタワーサイトを展開するための支援を確約した。これは市場背景で言及されている、より広範な義務主導のタワー整備計画を補完するものである。これらのプログラム全体を通じて、再生可能・ハイブリッド電源構成、標準化されたインフラ共有、ファイバー・バックホールの調整が、TowerCoが稼働率を改善し、ディーゼル依存を低減し、都市部の高密度化と農村部の包摂の両回廊にわたってテナント比率を高めるための主要な実行レバーとなっている。
最近の産業開発事情 アフリカ通信タワーおよび関連市場
- 2026年5月:Helios Towersは2026年第1四半期の業績を発表し、2026年度のテナント追加目標を3,000から3,500に上方修正し、以前のガイダンスに対して1,000件のテナントを追加した。この更新は、アフリカ全域の事業基盤におけるコロケーションの勢いの加速を示すとともに、新規サイト建設だけでなく、テナント成長とサービス提供に対する競争上の重点を強めるものである。
- 2025年10月:IHS Towersは、IHS Rwanda Limited(約1,467サイト)における100%の持分をParadigm Tower Venturesに売却した。この資産売却により、ルワンダにおける所有構造が再編され、アフリカの中核市場へのポートフォリオの再配分が支えられるとともに、現地主導のプラットフォームが取得したサイトを運営・拡張できるようになった。
- 2024年8月:IHS Towersは、ナイジェリア、ルワンダ、コートジボワール、カメルーン、ザンビア、南アフリカを含む複数のアフリカ諸国におけるMTN Groupとの約26,000件のテナント契約を対象とするマスターリース契約を更新・延長した。この複数国にわたる更新により、契約の見通しが向上し、コロケーション主導の収益拡大を支える長期的な基幹テナント基盤が強化された。
アフリカ通信タワーおよび関連市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、アフリカ全域における通信タワーインフラに関連する収益および活動として規模を算定しており、モバイルおよびブロードバンドネットワークのカバレッジ拡大を支えるタワーリースおよび関連するタワー関連活動を対象としています。
スコープの除外事項:端末、コアネットワーク機器、および純粋な小売通信サービスは除外し、サイトインフラおよび関連するタワー収益ストリームに紐づく場合にのみタワー関連の価値を計上します。
セグメンテーション概要
- 所有形態別
- オペレーター所有
- 独立TowerCo
- ジョイントベンチャーTowerCo
- MNOキャプティブ
- 設置形態別
- 屋上
- 地上設置
- 燃料タイプ別
- 再生可能エネルギー駆動
- グリッド/ディーゼルハイブリッド
- タワータイプ別
- モノポール
- ラティス
- ガイド式
- ステルス/隠蔽型
- 国別
- アルジェリア
- ケニア
- モロッコ
- 南アフリカ
- ナイジェリア
- ガーナ
- エジプト
- タンザニア
- その他のアフリカ(チュニジア、ウガンダ、ザンビア、セネガル、その他)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、国レベルのタワー設置台数とサイトの運営環境を構築し、それを一貫した収益ビューに変換することから始まります。ITUの接続性およびモバイル加入者指標、GSMAの地域モバイル経済レポート、世界銀行のマクロシリーズ(インフレ、為替、GDP)、一部アフリカ諸国の国家通信規制当局の公表資料、ならびにディーゼルおよびハイブリッド電力利用が一般的な地域におけるIEAのエネルギーアクセスおよび電力信頼性に関するコンテキストなど、公開情報を参照しています。
次に、オペレーターおよびTowerCoのファイリング、投資家向け資料、信頼性の高い報道機関からの報告に基づき、タワー所有権の移動、リース契約の発表、カバレッジ展開の情報を重ね合わせ、主要なタワー機器投入に関する貿易データの確認を適宜実施します。有料サブスクリプションは、企業財務情報とインテリジェンス、技術的変化の検証が必要な場合の特許調査、およびタワー建設サイクルにおける活動を確認するための一部輸出入データに対して選択的に使用します。これらの例は網羅的なものではなく、市場モデルのデータ収集、前提条件の検証、スコープの明確化のために、他の多くの公開情報および有料ツールも参照しています。
一次インタビューおよびサーベイ
一次調査は、タワーリース収益が実際にどのように実現されるか、テナンシーおよびアメンドメント需要を促進する要因、ならびにエネルギー選択(系統電力、ディーゼル、再生可能エネルギー)がサイト経済性をどのように変化させるかを検証することに重点を置いています。TowerCoおよびオペレーターの担当部門、展開・サイトチーム、アフリカ全域のローカル専門家と対話することで、デスクリサーチで生じたギャップを埋め、最終的な前提条件を市場の実態に照らして検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:12% |
| 中位層:41% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:22% | マネージャー:45% |
市場規模算定と予測
市場規模は、タワー設置台数と稼働テナンシーシグナルを典型的なリース料率、エスカレーションパターン、展開強度と組み合わせ、アフリカのリースおよび関連収益プールを再構築するトップダウン構造を用いて算定します。これらの合計値は、タワー数、テナンシー比率、観察されたリース価格帯の国別集計を用いた選択的なボトムアップ近似によって裏付けられ、フィールドフィードバックが一貫したバイアスを示す場合には調整を加えます。
モデルで追跡される入力値には、タワー数(設置台数)、テナンシー比率のトレンド、4Gおよび5Gの展開ース、サイトの電力ミックス(系統電力対ディーゼルハイブリッド対再生可能エネルギー追加)、ならびにローカル価格設定および報告USD値に影響するインフレと為替変動が含まれます。小規模国でデータが乏しい場合は、カバレッジギャップと電力信頼性が類似する近隣市場に基づくプロキシ前提条件を適用し、現実的な建設およびコロケーション容量に結果を制限します。
予測には、安定したシリーズに対するトレンドスムージングと、モバイルデータ成長や展開計画などの変数に対する回帰チェックによって支援されるシナリオ分析を使用し、予測の説明可能性と再現性を確保します。前提条件は、公開報告内容と実務担当者がタイミング、価格設定、テナンシー追加について実現可能と確認した内容を照合した後に確定します。
データ検証と更新サイクル
検証は、タワー数量の方向性、リース収益の動向、国レベルの展開ニュースなど、独立したシグナル間での繰り返しチェックを通じて実施され、承認前に外れ値をレビューします。また、タワー追加数、リース価格設定、またはUSD換算に異常な急変が生じた場合にフラグを立てて修正できるよう、国別の分散チェックも実施します。
社内では多段階レビューを実施し、一次回答者がテナンシー、電力コスト、または展開タイミングに合計値を動かす可能性のある重大な変化を指摘した場合にはコールバックを実施します。レポートは年次で更新され、大規模なタワー分離、政策転換、または急激な為替変動などの重要事象が発生した場合には中間更新が行われることがあります。納品前には最終的なアナリストによる確認を実施し、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceのアフリカ通信タワーおよび関連市場の市場規模と他の公表推計値との比較
アフリカ通信タワーの公表市場規模がしばしば異なって見えるのは、タワー関連収益ストリームとして何を計上するかの境界が一貫しておらず、通貨換算のタイミングも報告されるUSD数値に影響するためです。また、各調査がスモールセルやDASをグループ化するかどうかなど、関連項目の扱い方や、建設活動を経常リース収益と同様にカウントするかどうかによっても差異が生じます。
タワー数の方向性、テナンシー比率のチェック、および国レベルの展開シグナルが、Mordor Intelligenceの推計をアフリカの設置台数およびモデルで追跡される複合収益ストリーム(リース収益および建設収益)に紐づけ、隣接する無線アクセスやコアネットワーク支出に拡大しないための根拠として使用されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 4.03 ビリオン 米ドル(2026年) | |
| 業界出版社A | 3.50 ビリオン 米ドル(2024年) | この数値は以前のベースイヤーに対して記載されており、スモールセルやDASなどより広範な関連資産を含んでいるようですが、経常タワーリース収益とその他インフラ支出の明確な分割がなく、合計値が変動する可能性があります。 |
| 業界誌B | 2.07 ビリオン 米ドル(2031年) | この値は、建設収益やその他のタワー関連活動を反映した市場合計ではなく、将来年度のリース収益ポテンシャル数値として読み取れるため、市場規模合計と直接比較することはできません。 |
3つの数値間のばらつきは、に年度の整合性と、数値が市場価値合計を反映しているかリースなどの狭い収益スライスを反映しているかによって説明されます。設置台数、テナンシー行動、および相互確認可能な価格メカニズムに入力値を固定することで、最終的な規模は追跡可能となり、状況が変化した際に更新しやすくなります。
レポートで回答された主な質問
アフリカ通信タワー市場の現在の価値はいくらですか?
本セクターは2026年にUSD 40億3,000万と評価されており、2031年までにUSD 47億5,000万に達すると予測されています。
アフリカ大陸のタワー市場ではどの所有モデルが支配的ですか?
独立TowerCosがリードしており、45.18%のシェアを保有し、2031年にかけて最速の6.53%のCAGRで成長しています。
再生可能エネルギー駆動タワーサイトが注目を集めているのはなぜですか?
ソーラーハイブリッドシステムはディーゼルの運営費を削減し、グリーンファイナンスを活用することで、セグメントCAGR 11.68%を生み出しています。
最も高い成長勢いを示しているのはどの国ですか?
ケニアはSafaricomのネットワークアップグレードと支援的なデジタル経済計画に牽引され、5.03%のCAGRを記録しています。
タワーオペレーターはどのように外貨リスクを管理していますか?
大手TowerCosは部分的なUSD連動リース増額条項とナチュラルヘッジを使用していますが、外貨変動は依然として予測CAGRを0.8%削減しています。
市場リーダーの中で際立った戦略的動きは何ですか?
IHS TowersのMTN Nigeriaとの13,500テナンシー更新と、American TowerのUSD 3億5,000万再生可能エネルギープログラムは、長期契約と持続可能性への転換を示しています。