
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
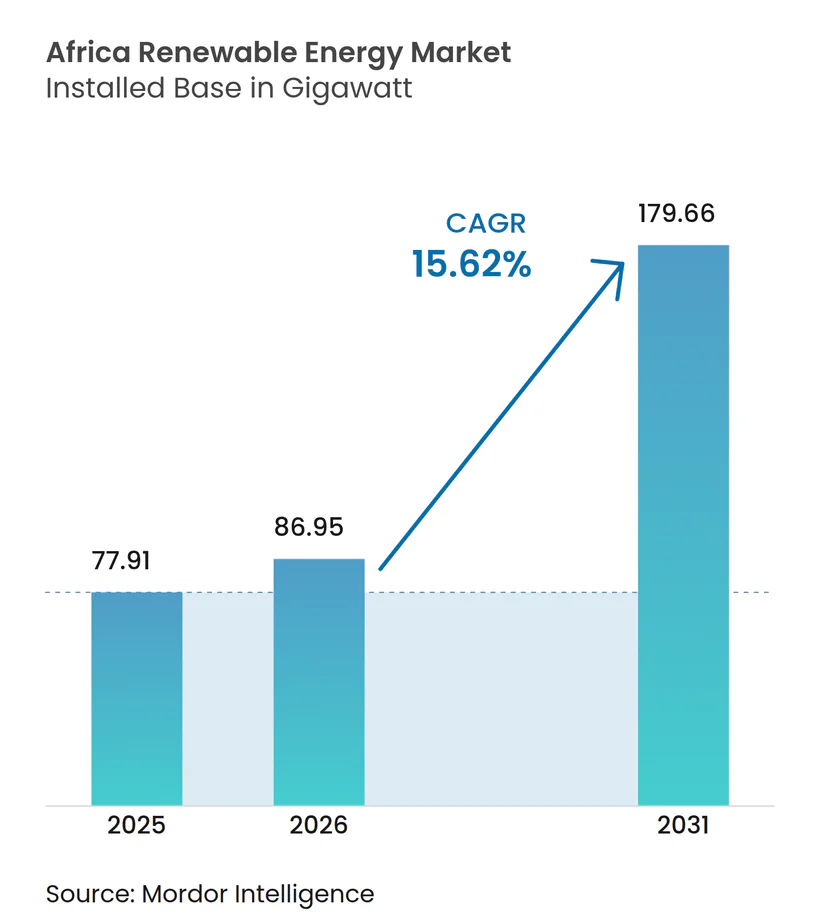
| 基準年の市場規模 (2025) | 77.91 ギガワット |
| 市場取引高 (2026) | 86.95 ギガワット |
| 市場取引高 (2031) | 179.66 ギガワット |
| 成長率 (2026 - 2031) | 15.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるアフリカ再生可能エネルギー市場分析
アフリカ再生可能エネルギー市場の設備基盤における規模は、2025年の77.91ギガワット、2026年の86.95ギガワットから2031年までに179.66ギガワットへと拡大し、2026年から2031年にかけてCAGR 15.62%を記録する見込みです。
太陽光発電コストは下落を続け、開発金融機関(DFI)は優遇資本をミニグリッドに投入し、北アフリカの半ダースの国々がヨーロッパの需要家に供給するグリーン水素回廊の建設を競っています。これらの要因がプロジェクトパイプラインを加速させ、収益モデルを多様化し、アフリカの火力発電への依存を低減させています。水力発電は2025年においても依然として主力でしたが、太陽光発電容量は年率27.84%で拡大する見込みであり、これは建設期間の短縮と初期資本支出の低減によって推進される転換です。アルジェリアはこの地理的シフトを体現しており、1GWの太陽光入札と地中海輸出市場への近接性を背景に、ほぼゼロの出発点から2031年までに42.51%の成長を遂げようとしています。南アフリカは最大の設備基盤を維持していますが、既存の系統ボトルネックと石炭発電フリートの柔軟性の欠如により、すでに4,363GWhの再生可能エネルギーが出力制御されており、蓄電設備の併設の必要性が浮き彫りになっています。
主要レポートのポイント
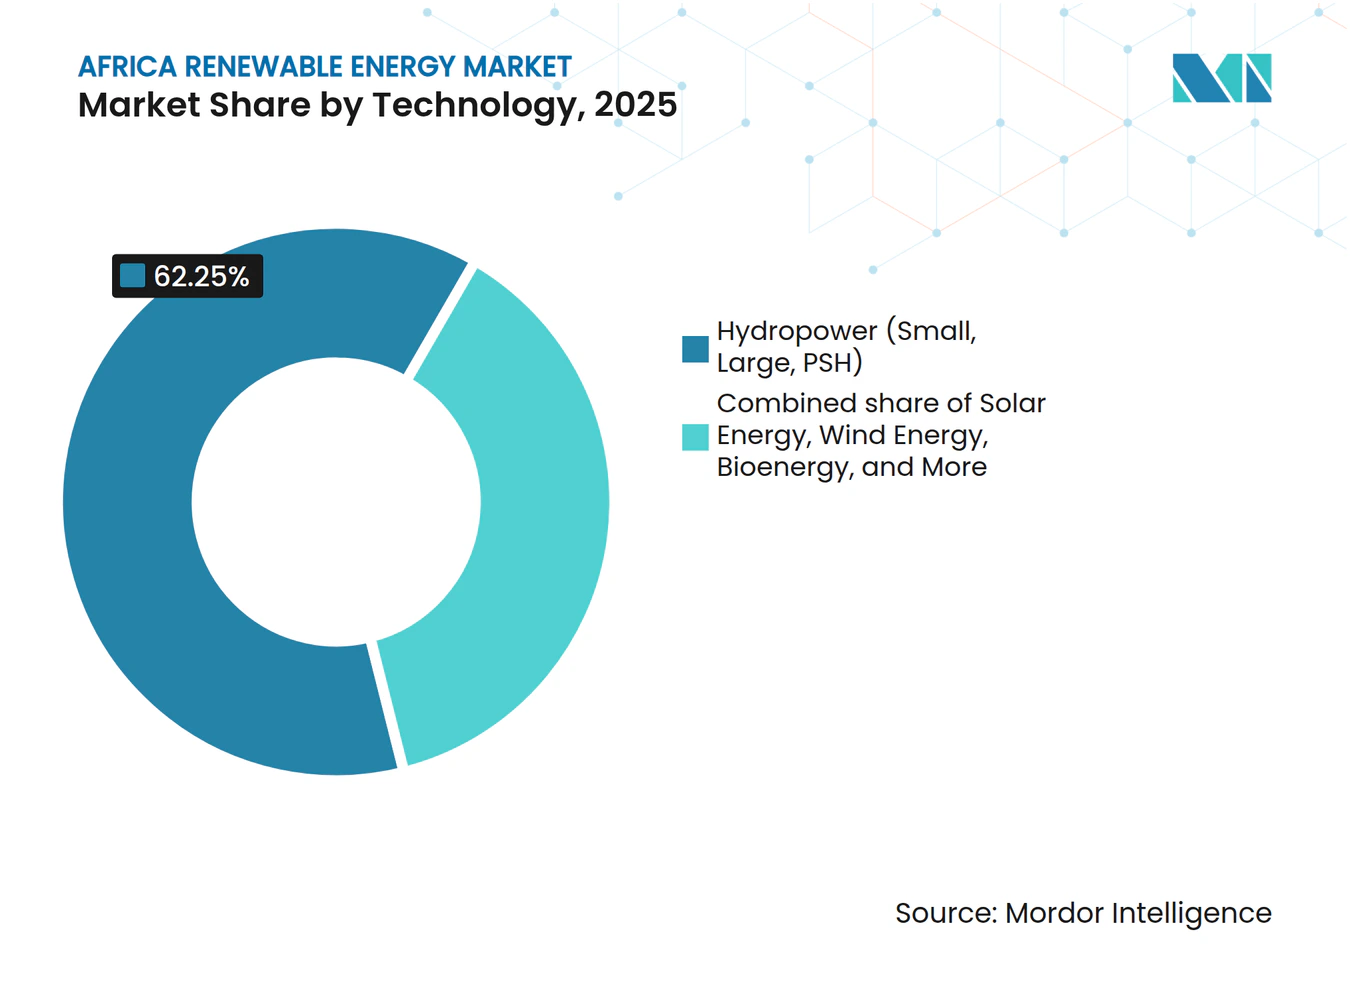
- 技術別では、水力発電が2025年のアフリカ再生可能エネルギー市場シェアの62.25%を占め、太陽光発電は2031年までに27.84%のCAGRで拡大する見込みです。
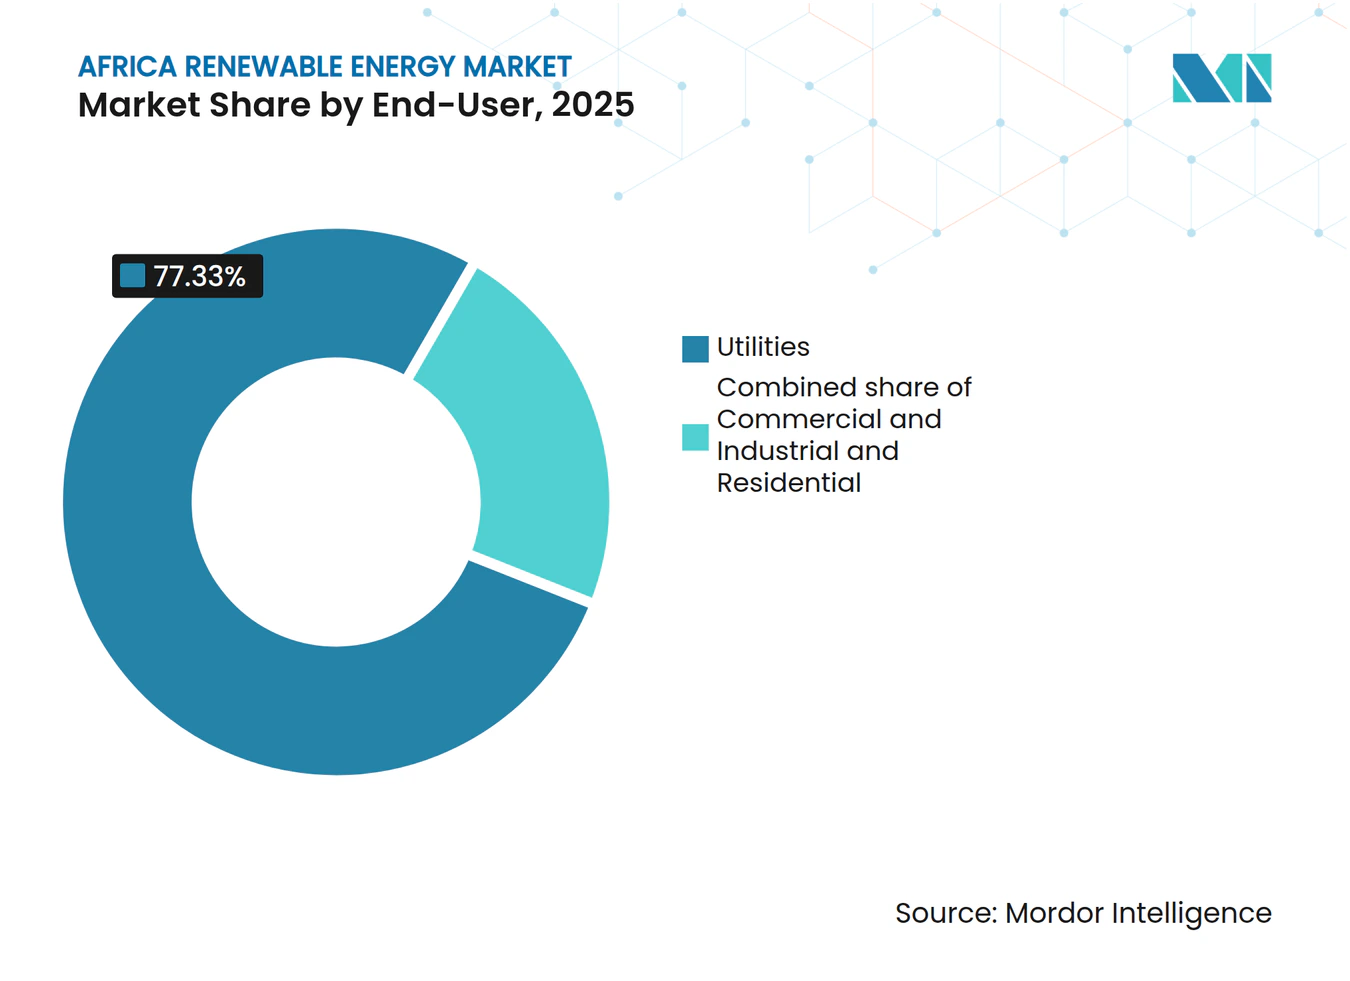
- エンドユーザー別では、公益事業者が2025年の設備容量の77.33%を占め、商業・産業向け設備は2031年までに18.36%のCAGRで成長する見込みです。
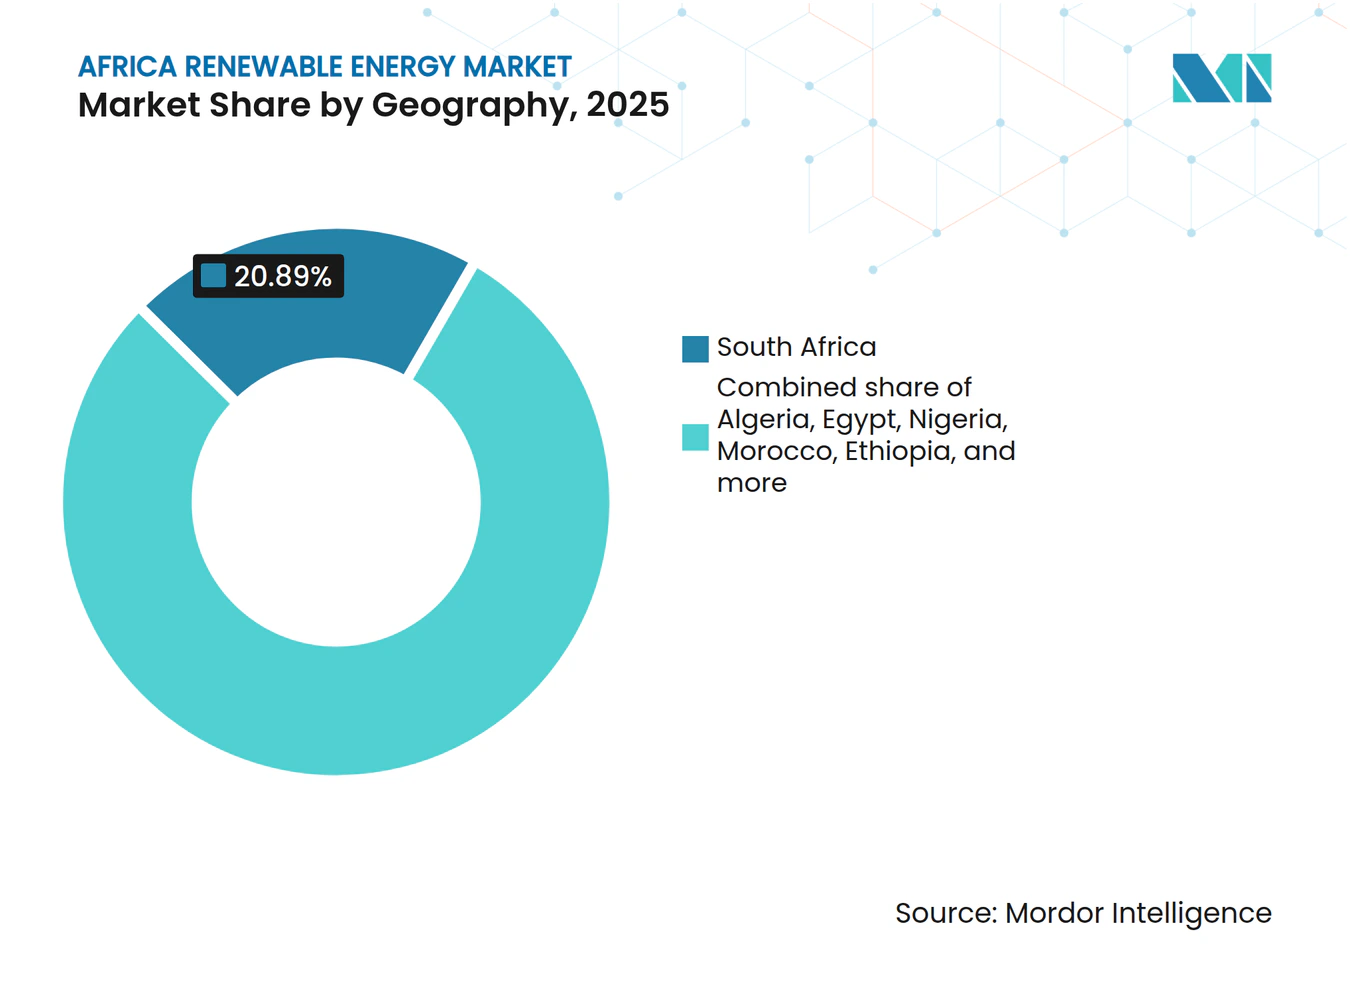
- 地域別では、南アフリカが2025年に20.89%の収益シェアでトップとなり、アルジェリアは2026年から2031年にかけて最速の42.51%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 太陽光発電 設備投資コストの急速な低下 | 3.9% | 世界規模、 エジプト、南アフリカ、モロッコ、アルジェリアで最も強い普及 | 短期 (2年以内) |
| 南アフリカにおける ユーティリティ規模の風力プロジェクトパイプラインの加速 | 1.9% | 南アフリカ、 ケニア、エジプトへの波及効果あり | 中期 (2〜4年) |
| DFI優遇融資に よるミニグリッドプログラム | 2.3% | ナイジェリア、 ケニア、ガーナ、エチオピア、サブサハラアフリカのその他地域 | 中期 (2〜4年) |
| 新興の グリーン水素輸出ハブ | 2.8% | モロッコ、 エジプト、ナミビア、モーリタニア、南アフリカ | 長期 (4年以上) |
| 鉱山会社による コーポレートPPAの拡大 | 1.6% | 南アフリカ、 ガーナ、ザンビア、コンゴ民主共和国 | 中期 (2〜4年) |
| 気候整合型 ブレンデッドファイナンスプラットフォームの拡大 | 1.2% | 汎アフリカ、 フロンティア市場に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電設備投資コストの急速な低下
エジプトとモロッコでは、2025年にユーティリティ規模の太陽光発電の入札関税がkWhあたり0.03米ドルを下回り、新規石炭・ガス発電を40%以上下回りました。[1] 世界的なポリシリコンの供給過剰が低調な需要と重なり、2026年初頭にはモジュール価格がワットあたり0.12米ドルまで下落しました。南アフリカのビッドウィンドウ7では、平均kWhあたり0.025米ドルで2.6GWが落札され、10年前の第1回入札から60%の低下となりました。アルジェリアの1GW太陽光入札では上限価格がkWhあたり0.028米ドルに設定され、4時間のリチウムイオン蓄電池と組み合わせた場合に太陽光発電が最低コストのベースロード電源であることが確認されました。こうした経済性により20年間の固定価格PPAが可能となり、多国間融資機関からの融資期間を確定させ、アフリカ再生可能エネルギー市場が通貨リスクのハードルを克服するのに役立っています。
南アフリカにおけるユーティリティ規模の風力プロジェクトパイプラインの加速
南アフリカの風力発電待機リストは2024年に48GWに達し、設備利用率が40%を超えるノーザンケープ州とイースタンケープ州に集中しています。ビッドウィンドウ5〜7では合計5.3GWが落札され、系統連系を容易にするため商業運転開始日が2029年まで順次設定されています。エスコムは電圧事故を起こさずに年間2GWの変動性再生可能エネルギーしか吸収できないため、併設蓄電池または管理された出力制御が必要となっています。Vestasはナセルを現地で組み立てることで1.2GWのタービン受注を獲得し、国内調達規則を満たしながら物流コストを削減しました。一方、ケニアの310MW規模のレイク・トゥルカナ風力発電所は、400kmにわたって電力を送電する場合でも、遠隔地プロジェクトが1.4倍以上の債務返済カバレッジを維持できることを実証しました。
DFI優遇融資によるミニグリッドプログラム
世界銀行のミッション300は、2030年までに太陽光ミニグリッドと家庭用システムを通じて3億人のアフリカ人に電力を供給するために350億米ドルを拠出することを約束しています。[2] ナイジェリアの2025年DARESロールアウトでは90,000システムと9つのミニグリッドに資金が提供され、農村部の電力コストがkWhあたり0.80米ドルから0.35米ドルに削減されました。優遇ファーストロス保証によりブレンデッド資本コストが縮小し、インフレ連動関税がケニアの1,200の稼働中ミニグリッドにおける投資家リターンを保護しています。ガーナの再生可能エネルギーマスタープランには、農村配電事業者の支払いリスクを引き受けるアフリカ開発銀行の2億米ドルのファシリティが追加されています。こうした仕組みにより、アフリカ再生可能エネルギー市場は既存の系統フットプリントを超えて拡大し、銀行融資可能なオフグリッド資産の強固なパイプラインを確立しています。
新興のグリーン水素輸出ハブ
モロッコは、欧州向けに再利用されたガスパイプラインを通じて年間300万トンの水素を輸出するため、10GWのヌール・ミデルトおよびアトランティック風力複合施設に325億米ドルを投入しています。[3] ナミビアの100億米ドル規模のハイフェンプロジェクトは、ツァウ・ハエブ国立公園に7GWの再生可能エネルギーを展開し、海上燃料およびアンモニア向けに年間30万トンを製造する予定です。エジプトのアイン・スフナ地区は、スエズ湾の風力発電所に連結したグリーン水素向けに2.5GWの電解槽に関するMoUを締結しました。モーリタニアはアフリカグリーン水素アライアンスに加盟し、EU炭素国境調整メカニズムの下で欧州の製鉄業者に供給するため2030年までに10GWを目標としています。これらの事業により、アフリカ再生可能エネルギー市場は再生可能エネルギーの電子を海外で収益化し、現地の系統制約を回避することが可能となっています。
制約要因影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 系統安定性の脆弱性と出力制御リスク | -1.2% | 南アフリカ、ケニア、エジプト、ナイジェリア | 短期(2年以内) |
| 独立発電事業者向け通貨交換可能性の制限 | -0.9% | ナイジェリア、ザンビア、エチオピア、ガーナ | 中期(2〜4年) |
| 電力購入契約に対するソブリン保証の遅延 | -0.8% | ナイジェリア、ガーナ、ザンビア、ケニア、エチオピア | 中期(2〜4年) |
| 社会・環境上の理由による大規模水力プロジェクトへの反対の高まり | -0.6% | コンゴ民主共和国、エチオピア、タンザニア、ウガンダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統安定性の脆弱性と出力制御リスク
エスコムは2024年に4,363GWhの再生可能エネルギーを出力制御しました。これは総発電量の12%に相当し、太陽光発電のピークや夕方の風力ランプに追従できない柔軟性の低い石炭発電所が原因です。ケニアの系統運用者は、ロイヤンガラニ〜スサワ線での電圧逸脱を受け、2025年に18%の時間帯においてレイク・トゥルカナの出力を制限しました。エジプトでは、周波数が49.8〜50.2Hzの範囲を逸脱したため、2024年にベンバン発電所の一部が200時間にわたって切り離されました。こうした事象はプロジェクトの設備利用率を銀行ケースの想定を下回る水準に押し下げ、融資の再交渉を引き起こします。南アフリカの2025年系統規程改正により、新規プロジェクトへの2時間蓄電設備の設置が義務付けられ、kWあたり300米ドルのコスト増となりますが、出力制御リスクを低減し、アフリカ再生可能エネルギー市場のリスクプロファイルを強化します。
独立発電事業者向け通貨交換可能性の制限
ナイジェリアでは、中央銀行が燃料輸入向けの外貨を配給したため、2024年に25億米ドルの配当が滞留する積み残しが生じました。ザンビアのクワチャは2024〜25年に40%下落し、スケーリングソーラープロジェクトの関税収入を侵食し、法律変更に基づく請求を引き起こしました。エチオピアは2025年に外貨送金を四半期収益の50%に上限設定し、スポンサーに国内再投資または割引為替レートの受け入れを余儀なくさせました。政治リスク保険料の上昇は現地通貨建て関税とドル建て債務のスプレッドを拡大させ、アフリカ再生可能エネルギー市場の容量拡大ペースを鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
太陽光発電の台頭が容量ミックスを再編太陽光発電設備は最も成長の速い技術として際立っており、2026年から2031年にかけて27.84%のCAGRが予測される一方、水力発電は2025年のアフリカ再生可能エネルギー市場シェアの62.25%を占める支配的な地位を維持しています。[4] エジプトの1.8GWベンバンクラスターと500MWコム・オンボの追加設備は、2,500kWh/m²を超える砂漠の日射量がトラッカーなしで28%の設備利用率を実現することを示しています。モロッコのヌール複合施設は580MWの集光型太陽熱発電と溶融塩蓄熱を統合し、7時間の調整可能な発電を実現して純粋な太陽光発電に対するプレミアムを獲得しています。風力発電は南アフリカの48GWパイプラインとケニアの実証済み高設備利用率サイトから恩恵を受けていますが、洋上活動は事前フィージビリティスタディにとどまっています。アフリカ再生可能エネルギー市場における風力と太陽光の合計規模は、調達ウィンドウの加速、モジュール価格の低下、蓄電池コストの下落に伴い、2029年までに水力発電を上回ると予測されています。
水力発電のシェアは、グランド・インガプロジェクトの停滞に象徴されるように、社会的反対が大規模ダム計画を抑制するにつれて徐々に低下するでしょう。流れ込み式および揚水式発電は、移転負担が軽いことから支持を集めています。ケニアはオルカリアの985MWと2024年に稼働した83MWの設備で地熱発電をリードし、リフトバレーの地質を活用したベースロード供給を実現しています。バイオエネルギーと海洋エネルギーのパイロット事業は依然として小規模ですが、南アフリカの都市廃棄物発電はアフリカ再生可能エネルギー市場の技術ミックスが徐々に多様化していることを示しています。



エンドユーザー別:
鉱業セクターが商業・産業部門の急成長を牽引公益事業者は2025年の設備容量の77.33%を支配していましたが、支払い遅延と系統不安定性が複数の経済圏での信用力を損なっています。商業・産業セグメントは18.36%のCAGRで成長すると予想されており、予測可能な価格でクリーンで安定した電力を確保しようとする鉱山会社、データセンター、製造業者によって牽引されています。アングロ・アメリカン単独でアフリカ全域の拠点で3〜5GWの供給入札を行っており、これまで公益事業者の需要のみを対象としていた開発者パイプラインを支えています。シバニエ・スティルウォーターの175MW太陽光発電所はディーゼル依存を削減し排出目標を達成しており、メーター後ろ側の設備への広範な転換を反映しています。
エジプト、モロッコ、南アフリカの国営公益事業者は入札と固定価格買取制度を通じて大規模調達を継続していますが、開発者はコーポレートPPAを収益構造に組み込むことで単一買い手リスクをヘッジするケースが増えています。アフリカ再生可能エネルギー市場における住宅向け規模は依然として小さいものの、東アフリカと西アフリカでモバイルマネーを通じて資金調達されるペイ・アズ・ユー・ゴー型太陽光家庭用システムを通じて加速しています。支払いリスクを引き受けるDFIは、低所得世帯が負担可能な関税体系を維持しながら投資家にとっての銀行融資可能性を確保し、顧客層全体にわたるバランスの取れた成長を強化しています。

地域分析
北部・南部アフリカ再生可能エネルギー市場
南アフリカは7回の入札ラウンドを通じて累積容量7.8 GWを達成し、2025年に20.89%のシェアを保持しているが、出力制限と石炭発電フリートの硬直性が今後の増設に重くのしかかっている。アルジェリアは1 GWの入札を開始し、Sonatrachの輸出ネットワークとグリーン水素計画を連携させたことで、42.51%のCAGRに向けた軌道に乗っている。エジプトはベンバンに1.8 GWを設置し、2028年までに10 GWを目標とするとともに、湾岸諸国の投資家を引き付ける水素ハブとしてアイン・スフナを位置づけている。
西部・東部アフリカ再生可能エネルギー市場
モロッコは580 MWの集光型太陽熱発電(CSP)を運用し、ヌール・ミデルトのハイブリッドプロジェクトを推進することで、2030年に向けた再生可能電力52%目標を支援し、年間300万トンの水素輸出を目指している。ナイジェリアは2025年に90,000件のソーラーホームシステムと9つのミニリッドに資金を調達し、2030年までに再生可能エネルギー発電30%目標に向けた重要な一歩を踏み出した。ケニアの985 MWの地熱発電と310 MWの風力発電は、リフトバレーの安定した蒸気資源に支えられ、2030年までに再生可能電力100%を達成するという野心の基盤となっている。
エチオピアの5,150 MWグランド・ルネッサンス・ダムは、大規模プロジェクトの発電量と限られた地域間連系線との不均衡を浮き彫りにしており、雨季の発電ポテンシャルの40%が活用されずにいる。ガーナの563 MWの太陽光パイプラインは、アフリカ開発銀行(AfDB)の保証に支えられた200万件のオフグリッド接続目標を補完している。ナミビア、ザンビア、タンザニア、モーリタニアは合わせて2024年から2026年の間に1.5 GWを追加し、ナミビアの100 ビリオン 米ドル規模のハイフン水素プロジェクトとザンビアのスケーリング・ソーラーのトランシェがその牽引役となっている。これらの国家プログラムは総体として、アフリカ再生可能エネルギー市場をより均衡のとれた地理的分布へと押し進めている。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
規制環境
アフリカ全域での政策および市場設計改革により、調達規則が厳格化され、競争的なオフテイクが可能となり、IPPおよびミニグリッドのバンカビリティが向上している。南アフリカは2025年10月28日に統合資源計画(IRP)2025を官報告示し、オークション方式の調達枠組みと並行して新規発電容量追加への体系的な道筋を強化した。ケニアは2026年5月8日に「電力(電力市場、大口供給及びオープンアクセス)規則2026」を制定し、オープンアクセスとより透明性の高い大口供給の取り決めを支える卸売・小売電力市場構造を正式に定義した。
分散型再生可能エネルギーと農村電化も、改正された規制と国家プログラムを通じて制度化が進んでいる。ナイジェリアのナイジェリア電力規制委員会は「ミニグリッド規則2026」を発行し、独立型ミニグリッド(最大5MW)および系統連系型ミニグリッド(最大10MW)に関する規則を策定し、民間開発者や資金提供者向けの許認可・運用条件を明確化した。ケニアでは、国家エネルギー政策2025-2034および国家エネルギーコンパクト2025-2030が、最小コスト拡張を実行するための計画・調達枠組みを提供し、系統およびオフグリッド投資を国の電化・システム信頼性の優先事項と整合させる支援を行っている。
競合ランドスケープ
市場集中度
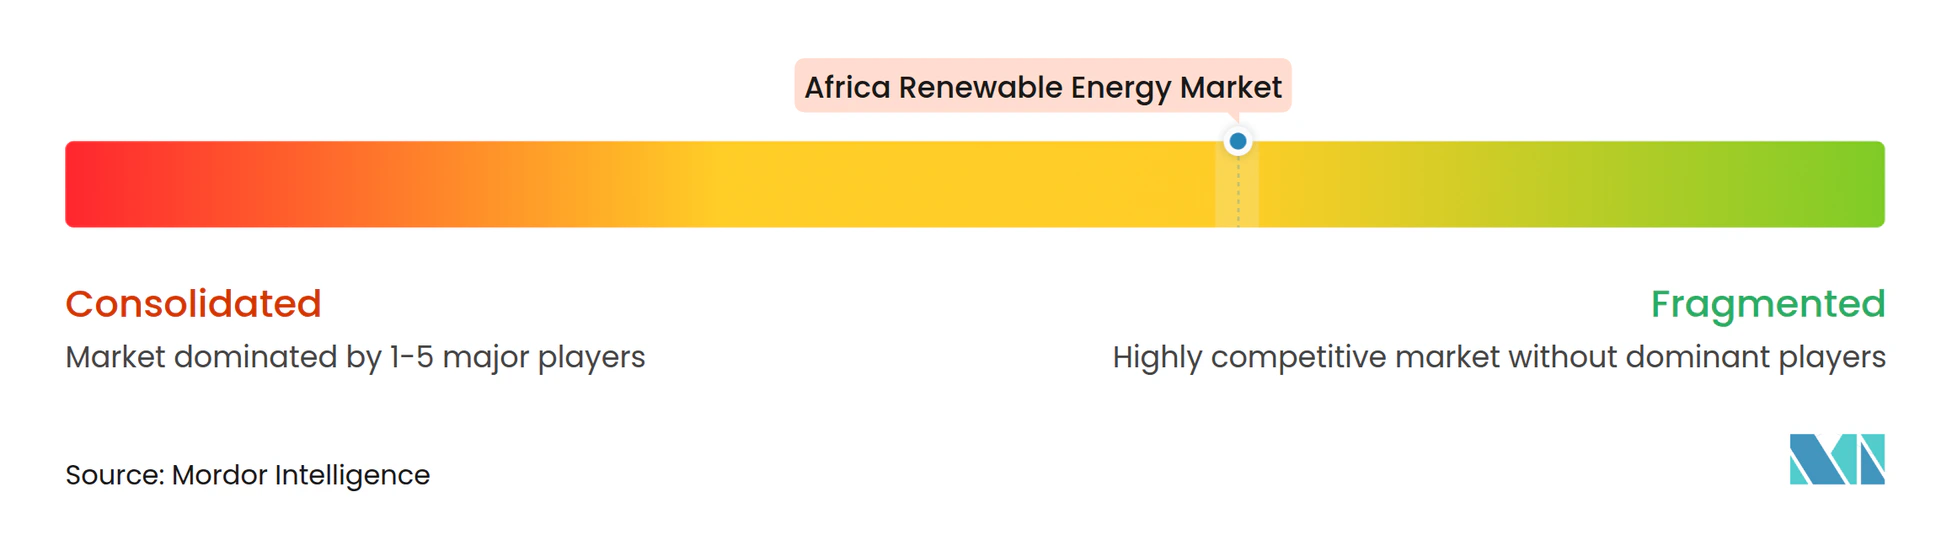
市場は中程度の集中度を示しています。ソブリン支援を受けた湾岸の開発者であるACWA PowerとMasdarは、安価な資本と有利な外交関係を活用してkWhあたり0.03米ドル未満の関税を確保し、エジプト、モロッコ、南アフリカの複数GW規模の入札を支配しています。欧州の大手エンジニアリング企業であるEnel Green Power、TotalEnergies、ENGIEは、ケニア、ナイジェリア、ガーナの脆弱な系統に適した太陽光・蓄電ハイブリッドソリューションで差別化を図っています。中国のOEMであるJinkoSolar、Canadian Solar、First Solarは、国内調達規則を満たすために現地組み立てと組み合わせた延長支払い条件を提供することで、2025年にアフリカへの太陽光発電出荷量の65%を供給しました。
ScatecとMainstream Renewable Powerは運営キャッシュフローを獲得するために株式を保有しており、多くの同業他社が好む建設・譲渡モデルとは対照的です。VestasとSiemens Gamesaはライフサイクルサービス収益に注力しており、Vestasの南アフリカのナセル工場は物流費を15%削減し、Siemens Gamesaはパフォーマンスリスクの認識を軽減する25年間の稼働率保証を提供しています。
成長の余白は、鉱山会社が公益事業者の関税を回避する商業・産業向け送電取引にあります。BTE Renewableなどの新興アフリカ系開発者は規制への精通を通じて初期段階の許認可を取得し、環境許可取得後に国際パートナーへシンジケートし、バランスシートへのエクスポージャーを抑えながら開発フィーを獲得しています。南アフリカの新規プロジェクトへの2時間蓄電設備の義務付けは、大規模にリチウムイオン電池を調達できる垂直統合グループに有利に働き、蓄電能力が将来のアフリカ再生可能エネルギー市場の競争力を形成することを示しています。
アフリカ再生可能エネルギー産業リーダー
-
Vestas Wind Systems A/S
-
ACWA Power
-
Enel Green Power S.p.A.
-
EDF Renewables
-
JinkoSolar
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ再生可能エネルギー市場 このレポートでカバーされる企業
- Vestas Wind Systems A/S
- Juwi Holding AG
- ACWA Power
- Enel Green Power S.p.A.
- EDF Renewables
- Acciona SA
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- First Solar Inc.
- Hidroeléctrica de Cahora Bassa S.A.
- Scatec ASA
- Mainstream Renewable Power
- Siemens Gamesa Renewable Energy
- BTE Renewable
- Ørsted A/S
- TotalEnergies Renewables
- Masdar Clean Energy
- ENGIE Africa
- Globeleq
- Abengoa Solar
市場機会と将来展望
主要な機会の一つは、系統制約や電力会社の信用リスクにより、開発者が信用力のある取引相手との長期PPAへ向かう市場において、バンカブルなIPPおよび企業オフテイク構造を拡大することに集中している。南アフリカは具体的な実証例を提供している。EDF Power Solutionsは2026年3月に長期PPAのもとで420MWのKoruson 1風力クラスターを完成させ、Enel Green Powerは2026年6月に330MWのImpofu風力発電所クラスターを稼働させ、SasolおよびAir Liquideへの PPAを結び、契約されたオフテイクが大規模プロジェクトの資金調達をどのように支えるかを強調した。同様の構造化は、エチオピアのAysha 300MW風力IPPに対するアフリカ開発銀行の承認を含む、譲許的融資やブレンデッドファイナンスの仕組みに支えられ、新たな地域や技術にも拡大されている。
機会の範囲は発電資産を超え、製造業やエネルギー集約型の商品加工を含む、増分的な再生可能エネルギー容量を引き込む地域・広域のクリーンエネルギー・バリューチェーンや産業需要にも広がっている。ナイジェリアでは、アビア州と投資家が1.45億米ドル規模の太陽光製造工場で提携し、最初の資金調達分は2026年9月に予定されており、物流リスクを低減しプロジェクト実行を改善できる国内機器・部品エコシステムへの関心の高まりを示している。アフリカ連合とUNIDOが強調する、クリーンテクノロジー・バリューチェーンおよび再生可能エネルギーを動力とする産業ゾーンを開発する大陸的取り組みは、発電、蓄電、産業用電力供給を組み合わせる開発者やOEM向けの新たな空白地帯を生み出しており、低コストの再生可能電力が中核的な入力となる低排出商品(例えばアンモニア)への道筋も含まれる。
最近の産業開発事情 アフリカ再生可能エネルギー市場
- 2026年7月:Vestas Wind Systems A/Sは、Anthemが開発した南アフリカのカルー地域における420MWのNorthern Cluster風力プロジェクトの全風力タービンの設置を完了した。この節目は南アフリカの風力導入を支え、複数発電所クラスターに対するサプライチェーンの信頼性を向上させる。
- 2026年6月:Enel Green Powerは、南アフリカで330MWのImpofu風力発電所クラスターを稼働させ、SasolおよびAir LiquideへのPPAを締結した。このプロジェクトは南アフリカの風力容量を拡大し、長期オフテイクに支えられたユーティリティスケール風力のバンカビリティを実証する。これは安定した収益源を通じて市場拡大を支える。
- 2026年3月:EDF Renewablesは、南アフリカで420MWのKoruson 1風力発電クラスター(San Kraal、Phezukomoya、Coleskop)を20年間のPPAのもとで完成させた。このクラスターは南アフリカの風力容量を追加し、PPA主導のプロジェクトパイプラインを強化する。これは南アフリカのREIPPPP枠組みを、複数拠点風力クラスターの拡張可能なモデルとして強化するものである。
アフリカ再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場はアフリカ全域における再生可能電力発電資産を対象とし、当該地域で追加・稼働している設備容量として測定される。系統連系および系統外の再生可能電力設備容量のうち、竣工済みかつ発電可能な状態にあるものを含む。
対象除外範囲:化石燃料発電、原子力発電、純粋な送配電支出、および再生可能発電容量を創出しないエネルギー効率化プロジェクトは除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水式)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 公益事業者
- 商業・産業
- 住宅
- 地域別
- 南アフリカ
- エジプト
- ナイジェリア
- モロッコ
- アルジェリア
- エチオピア
- ケニア
- ガーナ
- その他のアフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、国レベルの出発点を設定し、市場関係者へのヒアリング前に設備容量の計算を現実的な水準に保つために活用される。主として、IRENA設備容量データ、IEA電力セクター指標、世界銀行の開発・アクセス指標、アフリカ向けエネルギープログラムに関する開発銀行の公表資料など、公開エネルギー統計およびプロジェクト開示情報に依拠している。
また、国家エネルギー規制機関および省庁、電力会社の年次報告書、系統運用者の更新情報、入手可能な場合は公式入札・オークション公告なども参照する。プロジェクトパイプラインと竣工タイミングの相互確認には、企業の開示書類、投資家向けプレゼンテーション、信頼性の高い報道、および再生可能エネルギー技術レベルの方向性を把握するための技術データベースを参照する。企業財務の基本的なコンキストとニュースフローの補完には、企業財務・ニュースに関する有料サブスクリプションを選択的に活用する。これらのデスクソースは網羅的なものではなく、インプットの収集・検証・明確化のために他の多数の公開文書も参照している。
一次インタビューおよびサーベイ
一次調査は、実際に建設が進んでいる内容と、設備容量が系統に同期(または系統外に展開)される見込み時期を検証するために活用される。開発業者、EPC企業、機器バリューチェーン参加者、金融機関、電力会社、規制当局、および大口電力購入者を対象に幅広くヒアリングを実施し、その結果を主要国およびその他アフリカグループの前提条件のストレステストに活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:14% |
| 中位層:48% | 部門・ユニットリーダー:27% |
| 中小規模プレイヤー:16% | マネージャー:59% |
市場規模算定と予測
規模算定は主としてトップダウンアプローチで構築され、公開設備容量・発電データセットを国別の導入済みベース再構成し、ギガワット単位でアフリカ全体に集計する。合計値が形成された後、サンプリングされたプロジェクトパイプライン、オークション落札量、公開開発業者計画が示す設備容量追加分など、選択的なボトムアップ検証によって裏付けを行う。これをもとに、必要に応じてタイミングを調整する。
モデルに投入される主要インプットには、技術別の年間再生可能エネルギー追加量、系統接続・竣工スケジュール、オークション・入札カレンダー、標準的なプロジェクトリードタイム、および使用可能な設備容量を遅延させる可能性のある出力制限・系統混雑シグナルが含まれる。落札・実行ペースを左右することが多い再生可能エネルギー目標や調達ルールなどの政策ドライバーも追跡する。予測は、確認済みプロジェクトステータスと政策の可視性を基点としたシナリオ分析を用いて作成され、不確実なパイプライン転換に関する専門家検証済みレンジが続く。ボトムアップのプロジェクトリストが不完全な場合、ギャップは報告済みパイプラインへの転換率の適用と、平均プロジェクト規模・建設間に関する国別ベンチマークの活用によって対処する。
データ検証と更新サイクル
モデルアウトプットは、公式設備容量時系列、主要入札落札サマリー、国レベルの電力セクター更新情報などの独立したシグナルと相互確認され、承認前に差異がレビューされる。異常値が発生した場合(例:特定国での急激な増加)、基礎となる竣工記録を再確認し、必要に応じて市場参加者と再接触して変化の内容を確認する。
レポートは年次で更新され、大規模なオークションラウンド、政策変更、主要プロジェクトの遅延など重要なイベントが発生した場合には中間更新が行われる。納品前に、アナリストが最新の公開データリリースとインタビューの知見を反映する最終確認を実施し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceのアフリカ再生可能エネルギー市場規模と他の公表推計値との比較
アフリカ再生可能エネルギーの公表数値がしばしば異なるのは、支出規模を測定するソースと導入済みベースを測定するソースが混在し、対象地域と技術リストが必ずしも統一されていないためである。また、パイプラインプロジェクトがすでに市場に存在するかのように扱われる場合や、確認なしに積極的な竣工タイムラインが想定される場合にも差異が生じる。
主な乖離は、発表済みおよび建設中のプロジェクトを導入済みベースに混入させることから生じる。Mordor Intelligenceは、国レベルの時系列において竣工が確認された後にのみ設備容量を計上し、オークション落札の実行状況と系統接続タイミングを用いて再確認する。その他の差異は通常、通貨・価格前提(収益ベースが使用される場合)、系統外システムの対象範囲の不均一性、および大型入札や政策転換が年度途中に発生した際の更新頻度の違いから生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 77.91 GW(2025年) | |
| 業界団体A | 70.50 ビリオン 米ドル(2025年) | 対象国の範囲が狭く、小規模な商業用および系統外設備を過小計上する傾向があり、汎アフリカ集計と比較して導入済みベース合計が低くなる。 |
| グローバルコンサルタントB | 92.30 ビリオン 米ドル(2026年) | 後期段階のパイプラインおよび建設中プロジェクトを稼働ベースに組み込み、より速い建設前提を適用しているため、竣工記録が裏付ける水準を超えた基準年設備容量となっている。 |
推計値の幅は、設備容量が発表時点、ファイナンシャルクローズ時点、または竣工時点のいずれで計上されるか、およびアフリカ全域の国別集計がどれだけ一貫しているかによって主に説明される。導入済みベースを観察可能な竣工シグナルに紐付け、調達・建設期間のエビデンスで妥当性を確認することで、最終数値は計画立案において追跡可能かつ再現可能な状態を維持する。
レポートで回答される主要な質問
2031年までにアフリカの再生可能エネルギー容量はどの程度になるか?
設備容量は2026年の86.95GWから15.62%のCAGRで拡大し、2031年までに179.66GWに達する見込みです。
大陸全体で最も成長の速い技術はどれか?
太陽光発電設備は2026年から2031年にかけて27.84%のCAGRを記録すると予測されており、風力、水力、地熱の増設を上回ります。
鉱山会社が電力購入契約を締結する理由は何か?
鉱山会社はディーゼル価格の変動をヘッジし、スコープ2排出目標を達成しようとしており、商業・産業向け再生可能エネルギー導入において18.36%のCAGRを牽引しています。
最も急速に容量を追加する国はどこか?
アルジェリアは大規模太陽光入札と水素輸出の野心に後押しされ、2031年までに42.51%のCAGRで容量を拡大すると予想されています。
アフリカの再生可能エネルギー投資家にとっての主なリスクは何か?
系統出力制御と通貨交換可能性の制限が最大の課題であり、合わせて予測CAGRを最大2.1パーセントポイント押し下げる可能性があります。