
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2022 - 2024 |
| 成長率 | 1.98 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによる西アフリカ再生可能エネルギー市場分析
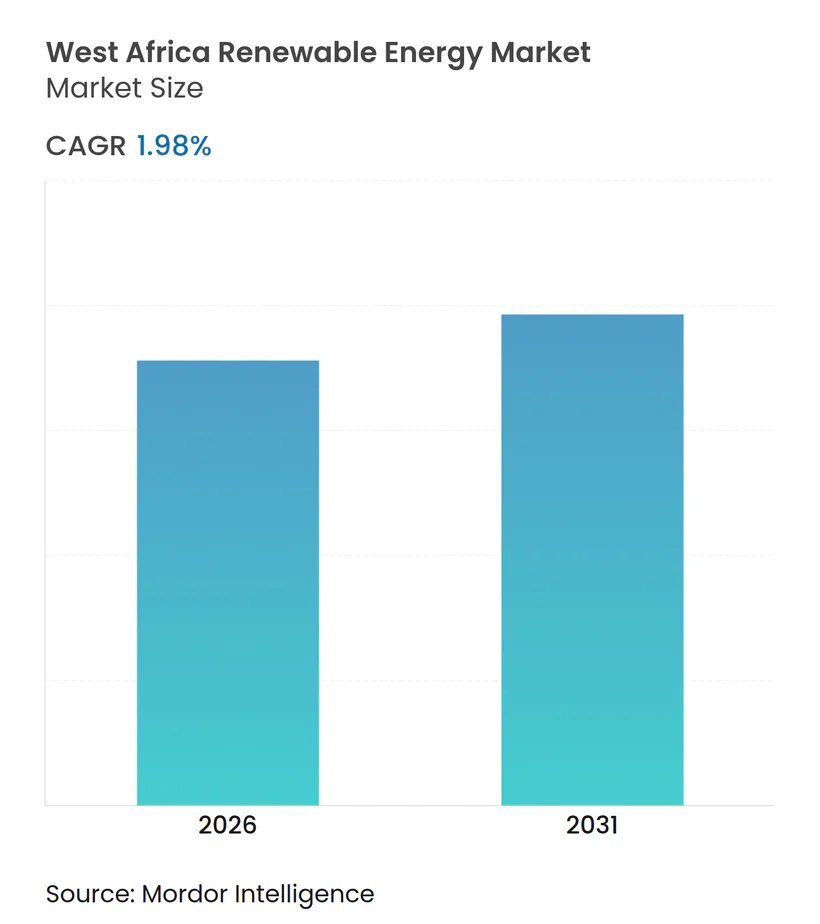
西アフリカ再生可能エネルギー市場規模は、予測期間中にCAGR 1.98%を記録すると予想されています。
COVID-19は2020年に市場に悪影響を与えました。現在、市場はパンデミック前の水準に戻っています。
- 長期的には、環境意識の高まりと規制の強化、および発電1キロワット当たりのコスト低下などの要因が市場を押し上げると予想されます。
- 一方、化石燃料に比べた再生可能エネルギーの高価格が市場の抑制要因となると予想されます。
- しかし、太陽電池にカドミウムテルライドの薄い被膜を使用する薄膜技術で製造された新しい太陽電池モデルは、効率が高くコストが低いため、このセクターの機会となる可能性があります。
- ナイジェリアは、輸入化石燃料への依存度を低下させるという政府の方針により、この地域で最大の再生可能エネルギーシェアを持つと予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
水力発電セグメントが市場を支配
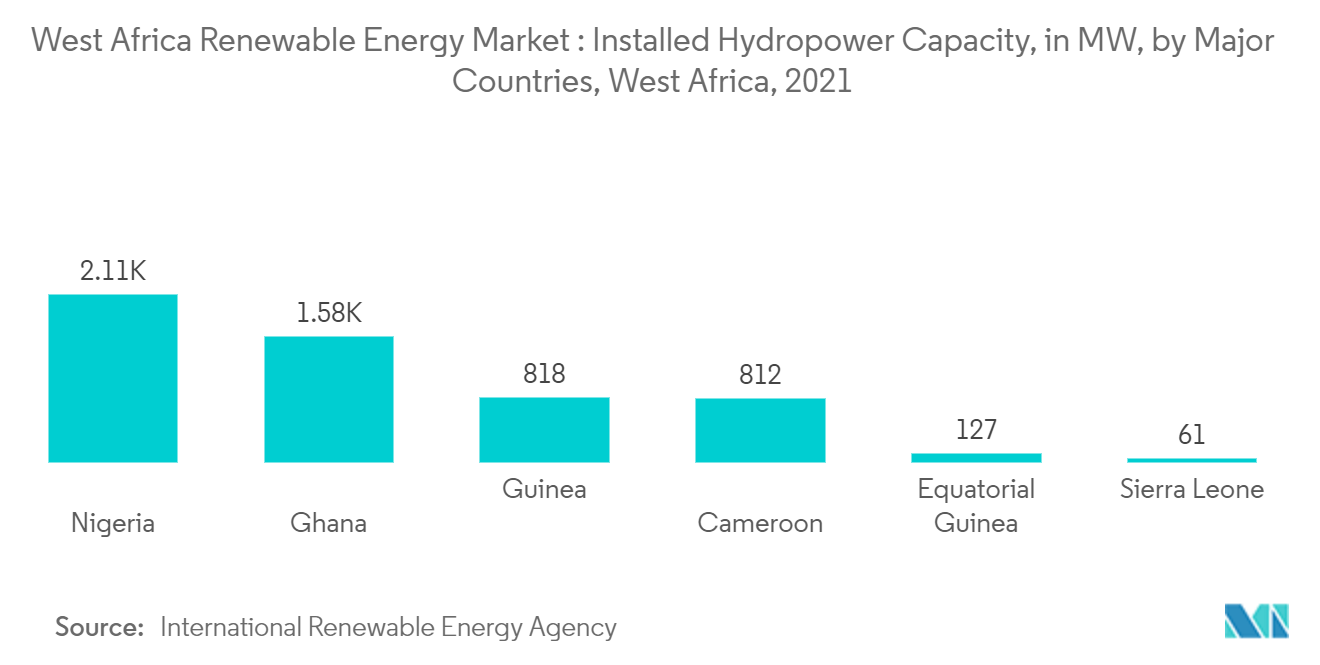
- 水力発電セグメントは、西アフリカ全域にダムが建設されていることから、市場を支配すると予想されます。再生可能水力発電設備の大部分はナイジェリアとガーナに建設されています。
- 水力発電セグメントには、再生可能エネルギーを供給するために使用できるさまざまな規模の貯水池ダムが含まれます。水力発電は西アフリカで最も多く使用されている再生可能エネルギーです。
- 2022年11月、ナイジェリア政府はベヌエ州北中部のラオル・アカンデに位置する30億米ドル規模の1,650 MW水力発電所の建設を承認しました。このプロジェクトは官民パートナーシップの枠組みの下で資金調達される予定です。
- 2021年9月、ギニアのスアピティ水力発電所が商業運転を開始しました。この施設は年間1,900 GWhのクリーンエネルギーを生産し、下流のカレタ水力発電計画の生産量を年間1,000 GWhに増加させます。
- 水力発電(混合発電所を含む)は、2021年に地域で発電された再生可能エネルギーの合計のほぼ94.2%を占め、約5,513 MWの電力が生産されました。
- したがって、再生可能エネルギーを供給するダムの広大な貯水池は、他の再生可能エネルギーに比べた大規模な規模と投資の増加により、引き続き市場を支配すると予想されます。

ナイジェリアが市場を支配
- ナイジェリアは、電力消費量が多く、輸入化石燃料への依存度を低下させるという政府の方針により、予測期間中に再生可能エネルギーの最大シェアを持つと予想されます。
- ナイジェリアは西アフリカで最も人口の多い国です。高人口による高い電力需要が再生可能エネルギーの成長を促進すると予想されます。ただし、再生可能エネルギーの高コストが成長の制約となっています。
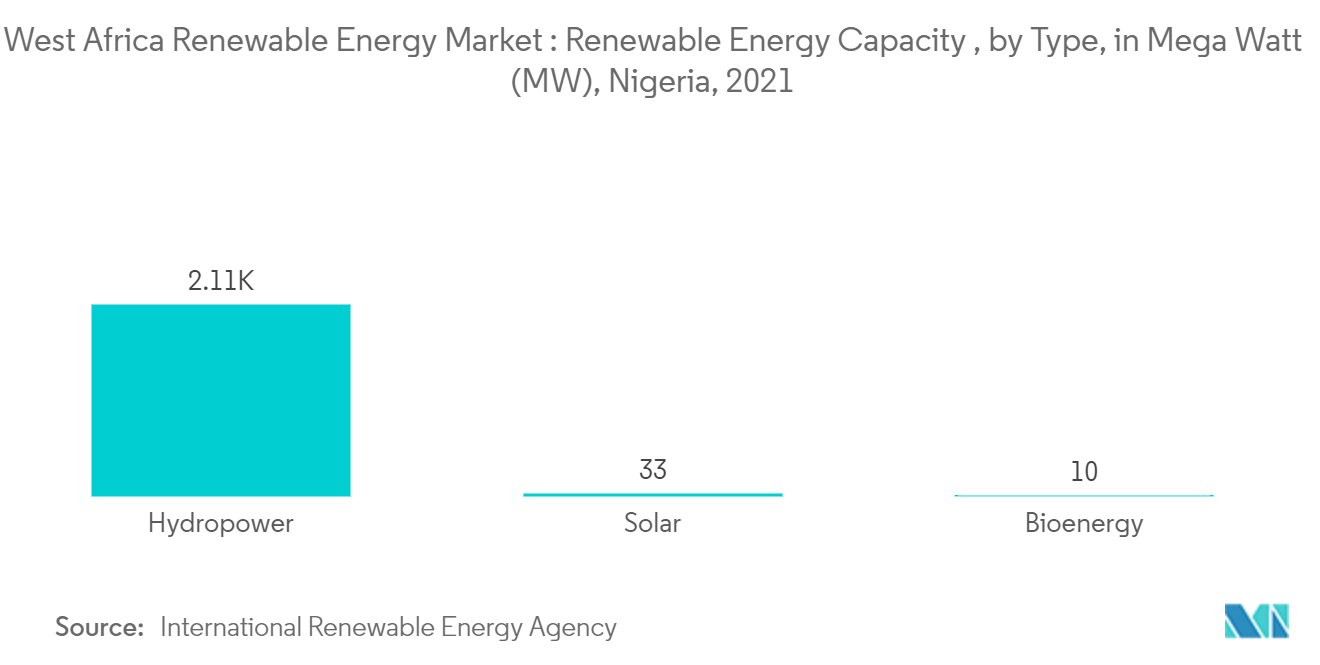
- 同国の設備再生可能容量の大部分は水力発電プロジェクトから来ています。2021年、水力発電は設備容量2,111 MWを占め、これは同国の全再生可能エネルギーの約98%に相当します。ただし、太陽光エネルギーへの投資増加により、予測期間中にこの状況は変化すると予想されます。
- 2022年9月、スターリング・アンド・ウィルソン・リニューアブル・エナジーは、コンソーシアムパートナーのサン・アフリカとともに、ナイジェリア政府から5か所に合計961 MWの太陽光PV発電所を設置し、合計設備容量455 MWのバッテリーエネルギー貯蔵システムを構築するための15億米ドルの受注を獲得しました。
- したがって、ナイジェリアは予測期間中にその大規模な規模と増大する再生可能エネルギー設備容量により、市場を支配すると予想されます。
規制環境
再生可能エネルギーの地域間取引および系統連系に関する規制は、ECOWASの地域電力規制機関(ERERA)が中心となっており、ECOWAS地域電力市場の枠組みに関連する国境を越えた市場規則を監督している。最近の重要な進展として、ERERAが承認した地域送電関税方式(RTTM)があり、2026年3月19日に発効し、地域間取引における送電コスト配分を標準化し、国境を越えたオフテイクに依存する事業のバンカビリティを向上させる。
再生可能エネルギーに関する政策調和については、ECOWAS再生可能エネルギー・エネルギー効率センター(ECREEE)が加盟国を支援し、PPAに関する指針、フィードインタリフ、ネットメータリング手法などのツールを提供している。国レベルでは、統合資源計画および最小コスト計画の取り組みが制度化されつつあり、ナイジェリアは2026年にIRP関連プロセスを推進し、リベリアは2026年6月までに統合最小コスト電力システムマスタープランを策定することを約束している。これらの取り組みは、ユーティリティ規模および分散型再生可能エネルギー導入の双方における調達・計画規律の強化に寄与する。
バリューチェーン分析
西アフリカの再生可能エネルギーバリューチェーンは、プロジェクト開発と許認可から始まり、機器調達(モジュール、インバーター、バッテリー、水力設備およびその他機器)、EPCおよび土木工事、系統またはミニグリッド連系を経て、長期の運転・保守に至る。市場は、特に水力発電を中心としたユーティリティ規模の資産と、農村部および商工業(C&I)向けの分散型供給モデルの拡大とが混在しており、開発事業者、通信・産業オフテイカー、ミニグリッド事業者が規制当局や電力会社と共に日々の実行を形作っている。
投資動向は、輸入部品と並行した能力構築の進展も示している。ナイジェリアでは、NASENIによるナサラワ州の再生可能エネルギー産業パーク(太陽光、風力、小水力機器を対象)などの製造支援インフラが進展しており、農村電化庁はSUNCECOと共同開発契約を締結し、太陽光モジュールおよび蓄電池の国内製造能力の拡大を図っている。コートジボワールでは、PFOエネルギーズによる52.4MWのフェルケ太陽光発電所の稼働開始が現地IPPの実行力を反映しており、MTNナイジェリアが重要な通信網拠点全体に太陽光と蓄電を組み合わせたシステムを展開する提携など、企業需要が導入を後押ししている。これらの動きは、地域バリューチェーンにおけるEPC、統合、O&M層を強化している。
競合環境
市場集中度
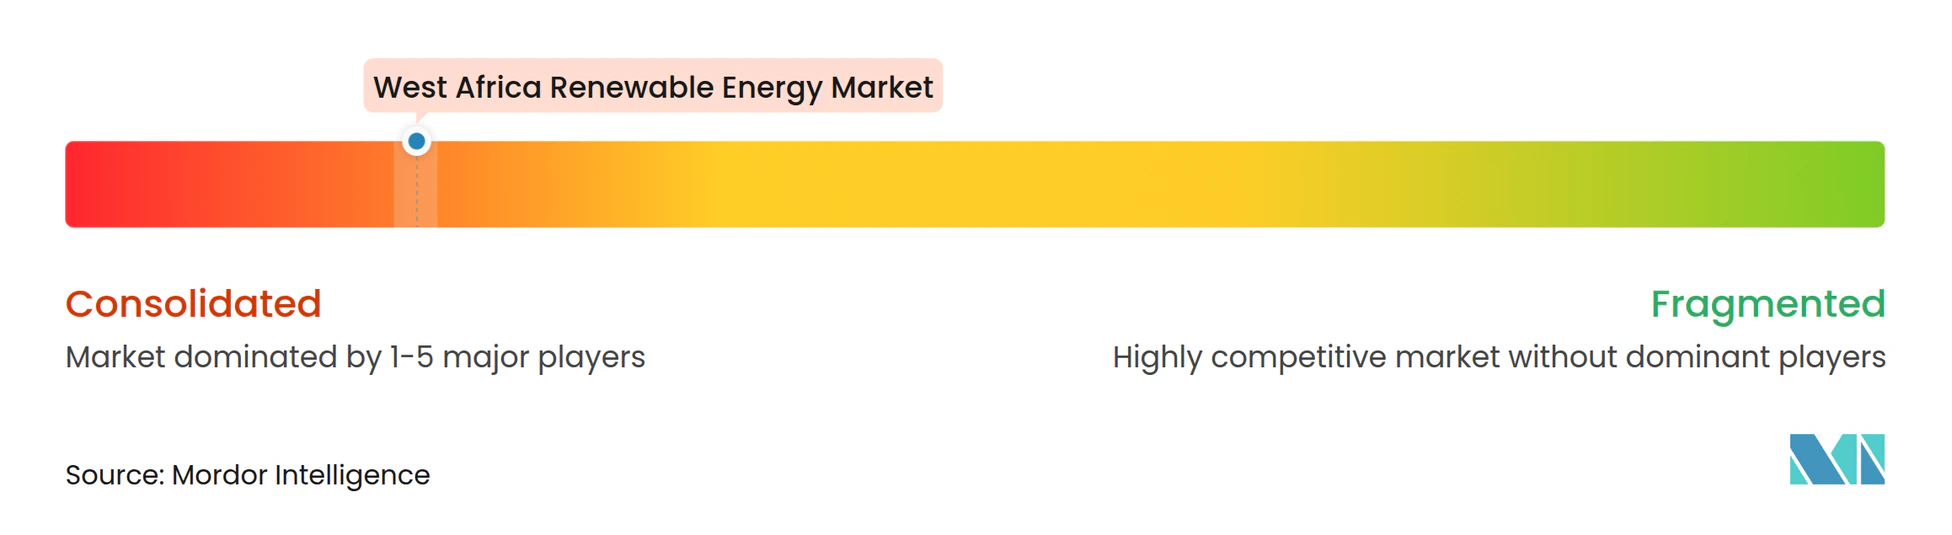
西アフリカ再生可能エネルギー市場は中程度に統合されています。この市場の主要プレイヤー(順不同)には、Power Construction Corporation of China、Energicity Corp、Wärtsilä Oyj Abp、China Civil Engineering Construction Corporation、REDAVIA GmbHが含まれます。
西アフリカ再生可能エネルギー産業リーダー
-
REDAVIA GmbH
-
China Civil Engineering Construction Corporation
-
Wärtsilä Oyj Abp
-
Energicity Corp
-
Power Construction Corporation of China
- 注:主要企業の掲載順は順位を示すものではありません。
西アフリカ再生可能エネルギー市場 このレポートでカバーされる企業
- Power Construction Corporation of China
- Energicity Corp
- Wärtsilä Oyj Abp
- China Civil Engineering Construction Corporation
- REDAVIA GmbH
市場機会と将来展望
分散型電化と商工業(C&I)向けハイブリッド化は、地域および国家の政策動向や資金支援プログラムに支えられた主要な機会分野である。ECOWASの機関は、ミニグリッドとオフグリッド再生可能エネルギーを農村電化の優先経路として位置づけており、ナイジェリアは世界銀行の支援を受けた「再生可能エネルギーによる分散型アクセス拡大(DARES)」プログラム(7.50億米ドル)を実施し、より大規模な民間投資の呼び込みを図っている。この資金枠組みは、ミニグリッド開発事業者、ソーラーホームおよび生産用途機器提供者、蓄電池統合事業者にとって取り込み可能な機会を生み出している。
系統連系型太陽光調達および産業エンクレーブへの電力供給も、短期的な取引機会を生み出している。ガーナの国家エネルギーコンパクトは、系統連系型PVを対象に200MWずつ2段階での太陽光オークションを示しており、LMIホールディングスはダワ産業エンクレーブ太陽光パーク(1,000MW)を開発中で、IFCが承認した融資枠が2026年10月を目標とする初期段階を支援している。実際には、これらの取り組みは開発、EPC、系統統合サービス、蓄電の各分野で機会を拡大しており、特にオークション設計や連系準備の進展により、蓄電池エネルギー貯蔵とハイブリッド発電所制御の需要が高まっている。
最近の産業開発事情 西アフリカ再生可能エネルギー市場
- 2026年6月:Energicityがポートフォリオ開示を更新し、3カ国にわたり合計2.2MWの設置容量および事業運営を報告した。単一プロジェクトの受注を示すものではないが、ミニグリッド資産の継続的な展開・運用化を示しており、農村電化配送モデルの拡大における規制関税とライセンスの役割を強調している。
- 2025年9月:Wärtsiläは、セネガル東部のボトゴールドプロジェクトにおける23MWの自家発電所を対象に、Boto SAと5年間の運転・保守契約を締結した。この契約は、産業用電力消費者との長期的なサービス活動を支えるもので、信頼性とコスト管理の観点から、再生可能エネルギーと併用したハイブリッド化や燃料柔軟型ソリューションの評価が進んでいる。
- 2024年7月:Energicityは、リベリア電力規制委員会(LERC)より、ガーポル郡において25年間にわたり電力を発電・配電するための複合マイクロユーティリティライセンスを付与された。このライセンスは、複数拠点展開および関税に基づく収益モデルを支えるものであり、電力供給が行き届いていない地域におけるミニグリッド投資と拡大を後押しする。
西アフリカ再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、市場は西アフリカにおける再生可能電力発電を対象とし、設置容量の増加分および再生可能技術による発電の運用基盤を通じて測定される。
対象外事項:化石燃料発電、送配電網の整備、およびエネルギー効率化投資は、再生可能エネルギー事業の発表と併せて提示される場合であっても対象から除外する。
セグメンテーション概要
- タイプ
- 水力
- 太陽光
- 風力
- その他
- 地域
- ナイジェリア
- ガーナ
- その他
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクワークは、再生可能エネルギー開発を左右する需給状況の国別把握から始まり、その状況を各技術にとって実現可能な内容へと対応付けていく。
IRENAの統計、世界銀行の開発指標、IMFのマクロ経済データ、アフリカ開発銀行の公表資料、ECOWASまたは地域電力プール計画資料などの公的なエネルギー・マクロ系列データを活用する。
入力データの一貫性を保つため、電力会社および規制当局の発表、開発金融機関のプロジェクト文書、信頼できる報道機関が開示するプロジェクトパイプラインも確認する。供給側では、企業の開示資料および投資家向け説明資料が、稼働開始時期、所有権変更、資産レベルの状況の相互確認に役立つ。企業財務、ニュース、特許データベースの有料サブスクリプションは、事実の迅速な検証のために選択的に利用する。これらのデスクソースは例示に過ぎず、データ収集、検証、明確化のために他にも多くの参考資料が使用された。
一次インタビューおよび調査
公表されているパイプラインが楽観的な場合があるため、一次調査は実際に何が建設・連系されているかを確認するために用いられる。西アフリカ全域の開発事業者、EPCおよびO&M関係者、貸し手やアドバイザー、電力会社、大口電力消費者と対話し、時期、価格、技術構成の相違を調整した上で前提条件を確定する。
一次調査の現地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:31% | 経営幹部(CXO):18% |
| 中堅層:49% | 機能/部門責任者:31% |
| 小規模事業者:20% | マネージャー:51% |
市場規模算定と予測
中核モデルはトップダウン方式であり、国および技術別の設置済み再生可能容量から市場を再構築し、想定される稼働開始および廃止パターンを適用して年間合計を算出する。最初の合計値が形成された後、規模区分別のプロジェクトパイプラインのサンプル、主要国における開発事業者の集約状況、MW当たりの一般的なコスト範囲といった選択的なボトムアップ確認により、想定される導入速度の妥当性を検証する。
この市場において重要な入力要素には、系統接続の準備状況、入札・オークションの落札状況、資金調達の完了率、水力発電の出力見通しに影響する水文・降雨変動、太陽光および風力資源の質、フィードインメカニズムやネットメータリング規則などの政策動向が含まれる。プロジェクトデータが不完全な場合は、プロジェクト段階別の保守的な稼働開始確率を用いて対応し、報告されている発電構成の変化と照合する。
予測はシナリオ分析を用いて行われ、許認可の時間軸、資金調達条件、系統吸収力に基づき、標準・高速・低速の導入シナリオを形成し、専門家が妥当と見る国別目標や実行能力と整合させる。
データ検証と更新サイクル
モデルの出力は、発表された稼働開始情報、電力会社の容量に関する発表、公表された国家目標などの独立した情報と照合され、その後、国別に差異が調査される。異常値が確認された場合、アナリストは基礎となる入力データを再確認し、必要に応じて回答者に再度連絡を取り、プロジェクトが移行、停滞、または規模変更したかを確認する。
単位換算、国別合計、技術別内訳が内部的に整合するよう、承認前に複数段階の見直しが行われる。レポートは年次で更新され、重大な政策変更、大規模プロジェクトの中止、主要な系統関連事象が発生した場合には中間更新が行われる。提供前には、アナリストが最終確認を行い、クライアントには常に最新の見解が提供される。
Mordor Intelligenceによる西アフリカ再生可能エネルギー市場規模と他の公表推計との比較
このテーマに関する公表市場規模は、測定単位が常に同一ではなく、対象国の範囲やプロジェクト時期の前提が異なる形で扱われているため、しばしば差異が生じる。また、一部の調査では発電容量とより広範な投資需要を混合しているため、対象とする地域が同様であっても、より大きな数値となる場合がある。
主なずれは、投資必要額の数値と容量ベースの規模算定を混在させることから生じており、Mordor Intelligenceは、系統整備費や総エネルギー転換支出を市場規模の一部として計上せず、西アフリカにおける再生可能電力設置容量に対象範囲を限定している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2025年) | |
| 地域コンサルティング会社A | USD 12.78 B (2026) | より広範な再生可能エネルギー部門の支出や、より長期のパイプライン転換前提を含み得る収益ベースの枠組みを用いているため、容量のみに基づく市場規模よりも数値が大きく見える。 |
| 業界団体B | USD 67.00 B (2015) | 長期にわたる再生可能発電の複数年投資需要を報告しており、再生可能エネルギー導入の年間市場規模と比較することはできない。 |
この差は主に、算入対象と使用単位の違いを反映したものであり、単なる計算方法の違いではない。定義が設置容量と現実的な稼働開始時期に絞られている場合、結果は明確な変数にたどりやすく、年ごとに再現しやすくなる。
レポートで回答される主な質問
現在の西アフリカ再生可能エネルギー市場規模はどのくらいですか?
西アフリカ再生可能エネルギー市場は、予測期間(2026年〜2031年)中にCAGR 1.98%を記録すると予測されています。
西アフリカ再生可能エネルギー市場の主要プレイヤーは誰ですか?
REDAVIA GmbH、China Civil Engineering Construction Corporation、Wärtsilä Oyj Abp、Energicity Corp、Power Construction Corporation of Chinaが西アフリカ再生可能エネルギー市場で事業を展開している主要企業です。
この西アフリカ再生可能エネルギー市場レポートはどの年を対象としていますか?
このレポートは、2021年、2022年、2023年、2024年の西アフリカ再生可能エネルギー市場の過去の市場規模を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年の西アフリカ再生可能エネルギー市場規模も予測しています。